Спик Что такое сервис безопасных расчетов Сбербанка: плюсы и минусы — Спик
Услуги безопасных расчетов Сбербанка предоставляются непосредственно центром недвижимости ООО «Сбербанк», а не самим банком. Юридическое лицо было создано летом 2015 года и входит в группу компаний Сбербанка. Его основной задачей является создание сервисов для партнеров финансового учреждения, а также всей группы компаний.
Все эти сервисы используются в сфере ипотеки и недвижимости. Одним из них является сервис безопасных платежей Сбербанка. Он также ускоряет транзакции, сокращая время, необходимое для перевода денег. Это происходит следующим образом.
- Стороны соглашаются с условиями сделки, закрывают договор и
- сумма, указанная в договоре купли-продажи, перечисляется на специальный счет в Центре недвижимости Сбербанка.
- После регистрации договора в Росреестре деньги, поступившие на специальный счет, переводятся на банковский счет продавца, указанный в договоре.
После того как стороны договорились, они должны сообщить директору ближайшего (или удобного для посещения) филиала отделения Сбербанка о своем намерении воспользоваться услугой безопасной сверки. Только после согласования конкретики и оттенков можно приступать к переводу средств.
Банк заблокировал доступ к полученным деньгам. Доступ к деньгам предоставляется только после выполнения условий сделки или расторжения договора. В обоих случаях необходимо представить в банк доказательства, предоставленные непосредственно в отделении Сбербанка.
Для справки! Данной услугой могут воспользоваться как физические, так и юридические лица, компании или обычные граждане, не имеющие отношения к компании.
Услуга безопасных платежей Сбербанка может быть использована для распределения всего имущества или его доли. С его помощью можно осуществлять платежи за жилье как на первичном, так и на вторичном рынке.
Этой услугой можно воспользоваться и при подаче заявки на ипотеку. Однако в этом случае она может быть использована только в контексте существующей программы. Существующие программы предлагаются для приобретения недвижимости, находящейся на стадии строительства или пригодной для строительства.
Можно ли вернуть деньги, если покупатель передумал?
У покупателя есть такая возможность, но для этого он должен сообщить об этом в сервисную службу. Это не может быть сделано в одностороннем порядке. И продавец, и покупатель должны дать согласие на отмену сделки. В противном случае деньги не будут возвращены. Таким образом, ООО защищает свой интерес к объекту недвижимости.
Требования к участникам сделки
Физическое лицо, выступающее продавцом или покупателем, должно иметь российское гражданство. Юридические лица, участвующие в сделке, должны быть зарегистрированы в соответствии с требованиями российского законодательства.
Важно знать! Юридические лица могут воспользоваться сервисом при продаже недвижимости или уступке прав требования. Покупать через него они не могут.
Сам сервис предназначен для продажи и защиты прямых покупок недвижимости. Он не предназначен для поддержки цепных соглашений.
Количество участников также ограничено. Количество продавцов, получающих деньги после включения в договор купли-продажи, не может превышать двух. Все эти пункты проверяются на основании документации, представленной сторонами.
Какие документы нужно предоставить?
Для того чтобы воспользоваться их услугами, стороны должны предоставить документы, подтверждающие их личность. К ним относятся:.
- паспорта как продавца, так и покупателя; и
- Договоры купли-продажи или другие основания для продажи имущества за вознаграждение; и
- Реквизиты счета, на который будут зачислены средства — их должен предоставить продавец; и
- Сертификаты НДС — должны быть предоставлены покупателем, включая
- материальные документы, выписки из Единого государственного реестра юридических лиц, банк — банк для юридических лиц, которые могут быть одной из сторон.
Требование о предоставлении документации является обязательным для сторон. Никаких других справок или паспортов не требуется, но желательно уточнить у менеджера отделения банка, прежде чем воспользоваться необходимыми в данном случае услугами.
Преимущества сервиса от Сбербанка
От услуги выигрывают обе стороны. Например, для продавца это полезно, если
- Не нужно никуда ехать за деньгами — главное, уточнить правильные реквизиты счета, на который перечисляются деньги.
- Никаких мер безопасности предпринимать не нужно. Проверьте подлинность банкнот и сумму, указанную в договоре, и наймите компаньона, чтобы сумка с деньгами не могла быть закрыта или атакована захватчиками или другими лицами.
- Деньги со специального счета будут автоматически зачислены сразу после того, как вы подтвердите событие записи в Лос-Рестресте.
Кстати, это позволяет сэкономить много денег и профессионалам. Первый обеспечивает физическую безопасность продавца (и, при необходимости, покупателя). Вторая проверяет деньги и предотвращает возможность мошенничества, сопровождающего сделку.
Таким образом, использование услуг безопасных платежей позволяет сэкономить деньги на дополнительных услугах. В данном случае в этом нет необходимости. Эти деньги можно потратить на страхование титула собственности или на привлечение или действия адвоката в связи со сделкой.
Преимущества для покупателя
Для покупателя также есть преимущества от использования этой услуги, особенно если он не мошенник и намерен действовать добросовестно.
- Нет необходимости получать наличные или снимать деньги со счетов или банковских карт.
- Средства зачисляются немедленно; нет необходимости предпринимать какие-либо действия против TheRogues и преступников.
- Нет необходимости пересчитывать и вносить деньги в сейф или платежный порт.
Для продавца важно, чтобы покупатель обеспечил перевод денег и подтвердил этот факт. Все это решает сервис безопасных платежей. В результате деньги сохраняются для различных мер предосторожности и безопасности.
Пока транзакция не зарегистрирована, деньги находятся под защитой банка. Как только регистрационные данные получены, деньги переводятся продавцу, а покупатель информируется по электронной почте и телефону.
Что нужно учитывать обеим сторонам?
Несмотря на повышенную безопасность капитала, предназначенного для оплаты недвижимости, существуют некоторые (немаловажные) риски для участвующих сторон. Повышенная безопасность, гарантируемая услугой, распространяется на перевод средств в результате продажи и на рынок. Однако банк не несет ответственности за его юридическую чистоту и предыдущие сделки.
Это означает, что если регистрация пройдет каким-либо образом, продавец все равно получит деньги. Тогда сделка затрагивает право собственности других лиц, становится незаконной и на этом основании признается аннулированной. Деньги за это должны быть возвращены, а материальные или иные затраты банк не компенсирует.
Банк не несет ответственности за нечестность или преступное поведение сторон.
Если сотрудники создают функциональные или другие ошибки, которые привели к отмене сделки или потере денег, в таких случаях можно потребовать от банка компенсацию. Если один из сотрудников банка участвовал в мошеннической схеме, также может быть потребована компенсация. Однако в обоих случаях финансовое учреждение должно доказать, что именно оно является виновником, что не так-то просто.
В каких случаях мошенники могут использовать сервис безопасных расчетов?
Безопасная служба сверки Сбербанка может дать сбой, но сбой может произойти только из-за ошибки в сделке, связанной с намеренным занижением стоимости имущества. Это приводит к следующему.
- В сделке указана другая стоимость квартиры или дома. Значительно ниже фактической стоимости, согласованной сторонами.
- Указанные в договоре средства проходят через сервис.
Поэтому, если есть основания для расторжения сделки, покупатель получает сумму, оговоренную в договоре. Разницу между фактической стоимостью квартиры и суммой, переданной через сервис, сложно вернуть.
Другой вариант — часть суммы переводится через сервис, а остальная — через доказательства. Банк не будет возражать против этого, принимая во внимание полную сумму, указанную в договоре, и частичное погашение через безопасную службу сверки. Однако в случае отмены заказа возвращается только сумма, переведенная через банк.
Покупатель должен потребовать деньги, перечисленные продавцом, непосредственно при получении.
Например, квартира продается за 3 млн рублей, но продавец требует перевести 1,5 млн рублей через услуги Сбербанка, а остальные 1,5 млн рублей — через доказательство. Если в ходе сделки будет заявлен другой собственник, банк вернет 1,5 млн рублей. Оставшиеся 1,5 миллиона следует требовать непосредственно у продавца.
Доказательства являются важным подтверждающим документом, который принимается судами, однако с возвратом денег могут возникнуть проблемы. Например, продавец утверждает, что деньги уже потрачены.
Даже если он не мошенник, трудно наложить конфискацию, поскольку это единственное жилье для него и его семьи, даже если он использовал деньги для покупки другого жилья. Единственный вариант — через суд принудительно обменять жилье на более дешевое и использовать разницу для погашения долга перед покупателем, который был вынужден конфисковать квартиру.
Промежуточный вывод: при использовании сервиса безопасных расчетов Сбербанка, а также при продажах и распродажах «Агоры» целесообразно определять полную стоимость. Скидки должны уменьшать налоги.
Недостатки сервиса безопасных расчетов Сбербанка
Стоимость и возможные поставки не включены. Цена услуги очень разумна, а возможная поставка — это еще и плата за безопасность и комфорт расчетов. Несмотря на относительно простой процесс и заявленную скорость перевода денег (15 минут), есть некоторые оттенки серого.
Информация поступает из отзывов людей, воспользовавшихся услугой. Большинство из них положительные, обещанные им условия и полученные обязательства были полностью выполнены.
Однако некоторые клиенты жаловались, что им пришлось ждать своих денег целый месяц. Они не объяснили причин и деталей, но, возможно, проблема заключалась в отсутствии необходимых подтверждающих документов. Перевод средств — это человеческий фактор, и центры недвижимости Сбербанка не осуществляют автоматический перевод средств.
Поэтому, если администратор ничего не отметил в системе, деньги могут ждать долгое время. Это важно, если продавец или покупатель находится в другом городе и не может приехать в отделение, где был открыт специальный счет СБР.
Однако есть и другой риск — риск для покупателя и продавца, в зависимости от того, зарегистрирован договор или нет. Как уже упоминалось в начале, сервис безопасных платежей принадлежит организации, входящей в группу компаний Сбербанка, но не сразу Сбербанку. Кроме того, банк гарантирует определенную сумму клиентам, но в данном случае переводимые деньги никогда не страхуются.
И это несмотря на то, что страхование вкладов является обязательным.
Фактически Сбербанк переводит деньги агентству по страхованию вкладов, но не организации, предоставляющей эту услугу. Это означает, что переданные ему деньги в течение некоторого времени никак не защищены.
Еще один момент, на который следует обратить внимание, заключается в том, что продавец не заключает с ООО прямой договор банковского вклада. Покупатель перевел деньги в организацию, которая заявляет о гарантии расчетов с продавцом. Последний не имеет никакого отношения к этой организации.
Еще один недостаток: в условиях договора СБР невозможно прописать условия получения денег, отличные от прямого оформления. Это означает, что ни передачи и расписки (эвакуация квартир), ни переезды не «защищены» договором и не мобилизуют продавцов деньгами.
Еще один существенный недостаток, мы упомянули о нем в начале статьи. Договор нельзя расторгнуть в одностороннем порядке. Это хорошо. Если реестр откажет в регистрации, или если будет сообщено о расторжении договора между сторонами, покупатель сможет получить деньги через суд. Желательно включить это обязательство в договор купли-продажи.
Все это, конечно, законные тонкости и оттенки. Однако, если вопрос касается денег, лучше быть во всеоружии, особенно если стороны рассчитывают на безопасность. Мнения о службах безопасных расчетов расходятся.
Некоторые брокеры поощряют своих клиентов пользоваться этой услугой, но другие отговаривают, поскольку им не нравятся дополнительные банковские сборы. В любом случае, рассматривайте эту услугу как возможность подстраховаться на время отчуждения недвижимости.
Центр недвижимости от Сбербанка (ЦНС)
Для развития деятельности банка в сфере недвижимости в 2015 году был создан Центр недвижимости ООО «Сбербанк».
Основные сервисы, реализуемые ЦНН, которыми пользуются клиенты при покупке квартиры :
- Domclick — портал комплексных решений по недвижимости.
- Оценка недвижимости — актуально для ипотечных клиентов.
- Электронная регистрация сделок — удаленное взаимодействие с Росреестром.
- Сервис безопасных расчетов (СБС) — процесс безналичного расчета между продавцом и покупателем, заменяющий внебиржевой обмен наличными.
Номинальный счет ЦНС в Сбербанке
В целом, понятие «номинальные счета» введено в статьи 860.1 — 860.6 Гражданского кодекса РФ.
В общих чертах и в соответствии с правилами, изложенными в Гражданском кодексе, взаимодействие сторон можно выразить следующим образом
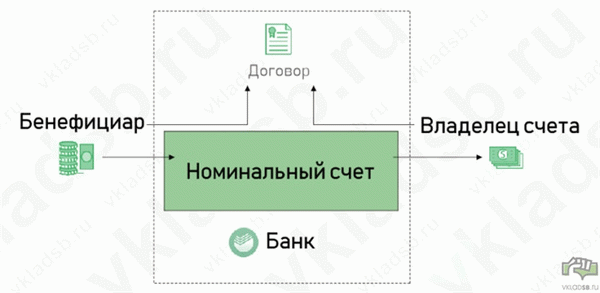
Номинальный счет — специальный банковский счет, на котором деньги принадлежат одному месту.
Договор — помимо основания для участия сторон, в котором прописаны условия и правила выдачи денег владельцем счета, необходимо также определить бенефициара.
Бенефициар (выгодоприобретатель) — это лицо, которому принадлежат все средства на счете, а также средства, которые поступят на счет в будущем.
Владелец счета — это лицо, которое открывает на свое имя банковский счет кандидата и с которого могут быть сняты деньги в соответствии с условиями договора.
Эта схема хорошо работает и кажется разумной и понятной в случае с детскими кандидатскими счетами Сбербанка.
Но давайте попробуем разобраться, как она применима к имущественным центрам Сбербанка.
СБР по шагам
Ниже приведен перечень основных этапов услуги безопасных расчетов при продаже квартиры с использованием счета кандидата в Сбербанке.
- Покупатель должен иметь счет в Сбербанке, на котором размещена квартира или сумма залога в случае ипотеки.
- Если у него нет счета, но есть наличные, он должен открыть сберегательный или другой удобный счет и внести наличные. На самом деле, открывать счет в Сбербанке не обязательно, но существует межбанковская комиссия за переводы на счет, зарегистрированный в ЦНС (см. ниже).
- Продавец, покупатель и CNS заключают договор безопасных расчетов со Сбербанком. Здесь будут оплачены услуги CNS в размере
Сбербанк — не играет никакой роли, кроме открытия счета и выполнения обычных банковских операций; за все отвечает CNS; CNS отвечает не за сделку, а за покупателя.
Счет ЦНС Сбербанка — это специальный счет, который передается продавцу только после открытия Центра недвижимости Сбербанка, получения денег от покупателя и регистрации в Росреестре.
Комиссии
Обе части сделки не заканчиваются — если у покупателя и продавца есть лицевые счета в Сбербанке.
Если покупатель переводит деньги из другого банка, с него взимается комиссия. Стоимость такой перевозки необходимо уточнить в этом банке.
С продавца взимается плата — если он получает деньги с номинального счета на свой лицевой счет, открытый в другом банке.
Важно: В случае, если продавец хочет получить деньги на счет, открытый не в Сбербанке, оплата за квартиру производится центром недвижимости от ООО «Сбербанк». Имейте это в виду при проверке суммы комиссии по данной сделке.
Сроки
Время оформления пакета банковской документации: 15 минут.
Время от сделки до получения денег продавцом: 7 дней.
Время ожидания от получения подтверждения из Росреестра до перевода денег на счет продавца: 1 день.
Однако это указанные сроки, а по поводу отзывов есть и другая информация.
Кто может воспользоваться услугой
Если перегородка уже куплена/продана, сделка может быть завершена.
- Квартиры в новостройках,.
- Вторичные квартиры, комнаты/доли,.
- первичная продажа автомобилей или коммерческой недвижимости.
Все эти объекты недвижимости могут быть приобретены с помощью ипотечного кредита.
Сделка не может быть создана, если
- Покупатель использует доверенное лицо.
- В договоре более двух бенефициаров.
- Объектом является участок или дом с участком.
- Стороны не являются гражданами России.
- Недвижимость была зарегистрирована до 1998 года.
Как открыть номинальный счет
Счет открывается в ЦНБ Сбербанка, а покупатель и продавец просто следуют инструкциям специалистов центра. Открытие происходит в день сделки, поэтому номер счета кандидата заранее неизвестен.
Плюсы
Наличные деньги не используются. Это означает, что устраняются все связанные с ними риски: подделка, кража и т.д. Отсутствие наличности упраздняет проблемы регистрации наличности, подсчета банкнот и составления доказательств.
Ее количество прозрачно и известно во всех местах.
Средства хранятся на номинальных счетах в самых надежных банках Российской Федерации.
Для продавца — получение денег на свой счет без дополнительных визитов в банк; только после снятия Росреестра, регистрация и получение денег продавцом гарантированы.
Для покупателя — быстрая регистрация, безналичный перевод.
Минимальное посещение банка — фактически требуется только одно посещение для подписания ДКК.
Нет необходимости регистрироваться в Росреестре и создавать собственную бюрократию.
Меньше бюрократии с СБР и меньше затрат на обработку по сравнению с незначительными кредитами.
При расторжении договора деньги возвращаются автоматически.
Договор купли-продажи
Планы договоров предоставляются ЦНС, но они могут вносить собственные изменения.
Банки стремятся внести изменения в большинство пунктов ДКП. В любом случае, контракты согласовываются с экспертами.
Документы для СБР
Со стороны покупателя: паспорт и бита.
Со стороны продавца: паспорт и банковские реквизиты лицевых счетов для перечисления суммы за недвижимость.
Ответы на частые вопросы
В чем отличие от номинального кредита?
СБИС с номинальными счетами дешевле и требует меньше документов для подписания.
Чем она отличается от банковской ячейки?
В сейфе не нужно беспокоиться о сохранности денег.
На какую сумму открыт счет для покупателя/продавца?
Если у покупателя или продавца нет лицевого счета в Сбербанке и он хотел бы его открыть, то в отделении это можно сделать совершенно бесплатно.
Сколько стоит открытие номинального счета?
На самом деле, открытие бесплатное, но осуществляется через защищенную службу сверки; стоимость услуги СБР — от 2, 000.
Если мне нужно продлить срок операции, сколько мне нужно доплатить?
Никакого дополнительного обременения не требуется.
Кто платит за сис?
При классическом подходе 2, 000 °C оплачивает покупатель квартиры. Однако этот вопрос не урегулирован. Это означает, что оплата может быть произведена продавцом или расходы могут быть разделены.
Что происходит, если сделка отменяется?
Деньги автоматически возвращаются на счет, с которого их перевел покупатель. Или, если это указано в договоре, на счет другого покупателя.
Что такое номинальный счёт
Несовершеннолетним, а также гражданам, которые потеряли дееспособность, выплачиваются пенсии, социальные пособия и алименты. Для расходования этих средств опекун открывает специальный счет – номинальный. По нему опекающему разрешены различные операции: снятие денег наличными, перевод на карту, оплата в интернет-магазинах и т. д. Все процедуры выполняются в рамках остатка денег. Чтобы расходовать средства, не требуются разрешительные документы от органа опеки и попечительства.

«Номинальный счет»: что прячется под этим понятием
ГК РФ в п.1 ст. 860.1 разъясняет, что означает это наименование. Им пользуется владелец, чтобы распоряжаться не своими средствами.
Справка! Лицо, открывшее счёт, называют владельцем. Хозяина средств — бенефициаром.
На основании п. 1 ст. 37 ГК РФ на оформленный в финансовой компании счёт опекун перечисляет деньги, полагающиеся его подопечному. На него зачисляют:
- алименты;
- пенсионные выплаты;
- пособия;
- любые компенсационные выплаты, пенсии по потере кормильца и другие выплаты, предусмотренные российским законодательством.
Поскольку банки работают в соответствии с законами, то они используют данный счёт для конкретных задач. Деньги, выплаченные страховыми компаниями, материнский капитал, проценты по вкладам подопечного на н/с не зачисляют.
Важно! Кроме номинального счёта есть другие счета, открываемые для конкретных целей: эскроу, депозитные, залоговые. Ничего общего с н/сч. они не имеют.
Если непонятно, что такое номинальный счёт, это можно объяснить на простом примере. Родители мальчика Алёши развелись. Он живёт с мамой, а папа выплачивает алименты. Эти деньги нельзя перечислять на дебетовую или другую карту, поэтому открывается специальный счёт по заявлению матери. Мама мальчика с этого времени становится владельцем счёта, а Алёша — бенефициаром. Деньги, поступающие на счёт, реально принадлежат мальчику, но распоряжается ими мама. Она их тратит на учебу, лечение, покупку одежды и т. д.
Когда нужно оформлять номинальные счета
Открытие счёта необходимо, если в семье присутствует человек, которому полагаются социальные или другие выплаты от государства, а также алименты. Деньги перечисляют на счет, открытый в банке — номинальный.
В ст. 37 ГК РФ описано, кто вправе распоряжаться финансовыми поступлениями и имуществом подопечного. А в ГК РФ ст. 860.1 говорится о том, что владелец счета может быть одновременно одним из нескольких бенефициаров, но при проведении банковских операций он должен указывать, что действует как владелец счёта или выступает в качестве бенефициара.
Обязанность контролировать расход денежных средств может быть возложена на банк законом или договором.
Открытие социального счёта: какие документы нужны
Открытие номинального счёта выполняется сотрудником кредитной организации по месту жительства несовершенного лица или человека с инвалидностью.
Опекун должен предоставить пакет документов:
- паспорт и удостоверение личности подопечного;
- справку, которая подтверждает установление опеки.
Чтобы открыть счёт, разрешение из органов опеки не потребуется.
Внимание! Если опекун заботится о нескольких несовершеннолетних, он может на всех открыть один номинальный счёт. Но банк ведёт учёт на каждого подопечного, если другое не указано в договоре.
Заключение договора
Соглашение составляется в одном документе и от руки. Оно подписывается сторонами и обязательно указывается число, месяц и год заключения договора.
ГК РФ Статья 860.2 говорит о том, что договор может быть подписан как с участием, так и без присутствия бенефициара. Если соглашение было составлено с нарушениями, оно считается недействительным.
Снятие и расход средств
Все деньги, которые есть на номинальном счёте, могут быть израсходованы в интересах подопечного. Но бесконтрольная трата средств запрещается: каждый год опекун предоставляет отчёт органу опеки. В нем он прописывает суммы, потраченные на:
- приобретение продуктов;
- покупку одежды, обуви и других товаров, необходимых подопечному;
- расходы на мелкие нужды.
Внимание! Чтобы можно было в любое время подтвердить расходы, желательно сохранять все чеки.
Если нужно перевести определённую сумму одновременно или периодически на другой банковский счёт, опекун должен написать длительное поручение.
Особенности номинальных счетов
Н\сч. имеет три особенности, которые отличают его от других счетов:
- деньги, зачисляемые на счёт, могут быть потрачены на конкретные цели;
- средства расходуются исключительно на нужды подопечного;
- возможность установления лимитов, а также контроль расхода денежных средств.
Номинальный счёт — банковский продукт, который появился пару лет назад, и еще не все знают, как он функционирует. Finanso.com. не только подскажет, где его можно оформить, но раскроет некоторые «секреты».
По обязательствам опекуна не может быть выполнен арест счета или списание с него денег. Это нормально: бенефициар не должен нести ответственность за долги попечителя.
Номинальный счёт — тайна. Информация о нём запрещена к разглашению. То есть, банковские сотрудники не имеют права информировать третьих лиц о поступлении денег на счёт или остатках.
Закрытие номинального счёта: трудности, с которыми можно столкнуться
Если вы просто решили закрыть номинальный счёт — это сделать вряд ли получится. Чтобы счёт прекратил своё существование, нужны серьёзные причины. Его обычно закрывает совершеннолетний бенефициар, опекун / родитель. Закрыть н/счёт может и близкий родственник, если он имеет доверенность от попечителя.
Какой пакет документов требуется для закрытия, зависит от статуса человека. Лицо, закрывающее н/сч, получает право распоряжаться средствами.
Если представитель — родитель или опекун, он может перевести средства на иной счёт или забрать их наличными. Уполномоченное лицо переводит деньги на личный счёт, а остаток получает наличными деньгами. Банк также может перевести средства на действующую дебетовую или кредитную карты.
Номинальный счёт для переводов соцвыплат от Сбербанка
Как только ребёнку государство назначает социальные выплаты, нужно открыть номинальный счёт. Оформить можно в банках с государственным участием. Сбербанк — один из них.
На каких условиях можно открыть номинальный счёт в Сбербанке
Срок н/сч в банке Сбер не ограничен. Его можно открыть как на 1 год, так и на 10 лет. Открывается он в национальной валюте, а ставка — 3,5% годовых на остаток. Проценты банк насчитывает один раз в три месяца.
Пополнение счёта возможно только по безналичному переводу, будь это алименты, пособия, возмещение вреда здоровью или пенсии. Если подопечный имеет не один, а несколько счетов, Сбербанк разрешает перечислять деньги с одного на другой.
Ограничений на снятие наличных нет. Чтобы пользоваться деньгами, владелец не должен брать разрешение у попечительского органа. Он не отчитывается перед банком.
Какие документы требует Сбербанк
Для оформления счёта в этом кредитном учреждении потребуется:
- паспорт владельца счёта;
- документ бенефициара, удостоверяющий его личность;
- справка, показывающая полномочия владельца счёта в распоряжении средствами опекаемого;
- свидетельство о постановке на учёт в НС (при его наличии);
- миграционная карта или документ, дающий право иностранцу открывать в России номинальные счета.
Есть ещё несколько банков, предлагающих такие услуги.
Номинальный счёт от Уралсиб
Своим клиентам Уралсиб предлагает:
- открытие номинального счёта — бесплатно;
- банковские операции — без комиссий;
- страховку средств;
- возможность израсходования средств без одобрения органов опеки и попечительства.
Счёт открывается в рублях законным представителем.
Открытие н/счета в Московском Индустриальном Банке
В Московском Банке, как и в других кредитных компаниях, номинальный счёт открывают для зачисления средств несовершенному лицу или недееспособному гражданину. Хотя срок договора не имеет ограничений, права опекуна (попечителя) могут быть ограничены.
Открывается счёт без внесения минимальной суммы, а неснижаемый остаток не предусмотрен. Банк гарантирует защиту средств, но проценты не начисляются.
Справка! Для внесения денег на н/с, клиент должен показать документы, подтверждающие принадлежность вносимых средств к социальным доходам бенефициара.
Московский Индустриальный Банк разрешает расторжение договора в любое время. Остаток средств будет перечислен на другой счёт, открытый для подопечного.
Россельхозбанк: номинальные счета для физических лиц
Ещё один банк предлагает открыть номинальный счёт в национальной валюте. Открывается он опекунами, родителями или попечителями после предоставления пакета документов. Заключение договора происходит без участия подопечного, чтобы израсходовать средства, не требуется никакое разрешение.
При открытии нового счета этот счёт закрывается, а деньги перечисляются на другой. Если он был закрыт подопечным, средства можно забрать в кассе банка или перечислить на другой счёт.
Другие банки
Открытие социальных счетов также возможно в других кредитных компаниях:
- РайффайзенБанк. Банк регулирует исходящие платежи и следит за целевым расходованием денег в пользу бенефициара.
- РНКБ. Финансовое учреждение предлагает много преимуществ: оперативное открытие номинальных счетов в рублях, неограниченный срок действий и отсутствие минимальной суммы неснижаемого остатка.
- МТС Банк. Открывается счёт в офисе банка только в национальной валюте. Пополнение — в безналичной форме. Срок — до закрытия договора. Ставка — 0,01%.
Номинальный счёт для социальных выплат: плюсы и минусы
«Номинал» пришёл на смену опекунскому счёту. Он имеет положительные и отрицательные стороны.
- Гарантии. Деньги защищены страховым агентством, а органы опеки следят за состоянием счёта.
- Возможность распоряжаться средствами или пользоваться им как депозитом — на остаток начисляется процент (не у всех банков).
- Удобство пользования. Чтобы переводить деньги между картами и счетами, можно использовать мобильное приложение (не все кредитные учреждения могут им похвастаться).
- Открытие счёта только по месту проживания.
- Этот аспект создаёт массу неудобств родителям (опекунам), у которых есть ребёнок-инвалид. Ввиду наличия заболевания им часто приходится ездить по разным городам и бывать за границей для проведения реабилитации.
- Снятие налички — в офисе.
- Опекуны тратят средства на разные занятия с подопечным, пользуясь услугами частных специалистов на дому — это невозможно подтвердить чеками. При отчетах перед попечительским советом часто возникают проблемы.
- Расходы контролируются банками и органами опеки.
Номинальные счета начали использовать недавно, и они ещё «сырые». Специальный банковский депозит требует незначительной доработки, и мы уверены, что корректировки будут внесены ближайшим временем.
Проведение сделки покупки/продажи квартиры в Сбербанке
Рассмотрим виды сделок, которые можно проводить в Сбербанке:
1) Ипотечные сделки (если у Покупателя одобрена ипотека в Сбербанке)
2) Сделки с наличными деньгами (в данном случае возможно проведение сделки если речь идет об одном объекте недвижимости, т.к. альтернативные сделки с наличными деньгами Сбербанк пока не проводит)
В данной статье рассмотрим варианты проведения сделок во втором случае, когда есть Покупатель с «мешком» денег и Продавец. В первую очередь, всегда возникает вопрос каким образом будут происходить взаиморасчеты между участниками сделки. В данном случае Сбербанк предлагает три варианта взаиморасчетов:
1. Расчеты через депозитарную ячейку банка (наличная форма расчетов)
2. Безопасная система взаиморасчетов от ЦНС (Центр недвижимости от Сбербанка) (безналичная форма расчетов)
3. Аккредитив (безналичная форма расчетов)
Расчеты через банковскую ячейку – механизм отработанный и всем понятный. Покупатель закладывает денежную сумму за покупаемую квартиру в арендуемую в банке ячейку под условия доступа, при которых Продавец сможет забрать деньги только после регистрации перехода права на продаваемую им квартиру (при этом между Продавцом и Покупателем подписывается договор аренды банковской ячейки). Более того нужно иметь ввиду, что в условия доступа можно теперь включить не только зарегистрированный Договор купли-продажи квартиры и выписку ЕГРН, а также прописать любые другие условия доступа, например, Выписку из домовой книги, где будет указано, что бывший собственник снялся с регистрационного учета по адресу продаваемой квартиры (раньше в сбербанке такой возможности не было, сейчас сотрудники банка оформляют такие условия, подписывая дополнительное соглашение к Договору аренды банковской ячейки).
— после получения документов с регистрации можно в этот же день достать деньги из ячейки, не ждать «раскрытия» и перевода как в случае с ЦНС или Аккредитивом.
— если сделка проходит с «заниженной» стоимостью квартиры по договору купли-продажи, то взаиморасчеты через банковскую ячейку более предпочтительны.
— по договору аренды банковской ячейки нельзя заложить денежные средства на «третье» лицо, т.е. на человека не являющегося собственником квартиры. В этом случае нужно будет подготовить нотариальную доверенность, на данные полномочия.
— стоимость аренды банковской ячейки составляет 4 000 рублей
— проверка и пересчет денежных средств составляет 0,3% от суммы. Можно конечно разместить денежные средства в отделении Сбербанка, где будет проходить сделка, за 3 дня и заказать данную сумму к выдаче на день сделки, но на практике возникают некоторые сложности с выдачей, под разными предлогами, а-ля «проверка происхождения денег» и т.д., могут и перенести выдачу на другой день, на мой взгляд, лучше не рисковать.
Для развития деятельности банка в сфере недвижимости в 2015 году был создан ООО «Центр недвижимости от Сбербанка». Данный сервис был разработан в качестве аналога взаиморасчетов через банковскую ячейку, только в безналичной форме. В данном случае Покупатель размещает денежные средства на Номинальный счет, после регистрации перехода права собственности деньги поступают на счет Продавца. Нельзя совершить такую сделку, если:
Покупатель использует доверенность.
По договору более двух получателей денежных средств.
Объектом является земельный участок или дом с землей.
Участники не граждане России.
Недвижимость оформлена в собственность до 1998 года.
-после регистрации перехода права не обязательно самому приезжать в банк для раскрытия Номинального счета, т.к. Сбербанк самостоятельно отправляет запрос в Росреестр, и ожидает подтверждения о регистрации объекта недвижимости на нового собственника. Но если время поджимает, то зарегистрированные документы можно подвести в банк самому или поручить это действие любому лицу, доверенность для этого не потребуется.
— Стоимость услуг ЦНС составляет 2000 рублей. В эту сумму включено открытие номинального счета в Сбербанке, контроль смены собственника в Росреестре, прием и передача денег на счет Продавца.
— Продавец может указать счет для перечисления денежных средств любого другого банка, не только Сбербанка, при этом комиссия за перевод не взымается.
-Продавец экономит на проверке и пересчете денежных средств
— В условия доступа для раскрытия Номинального счета нельзя прописать «Дополнительные условия». Только Договор купли-продажи квартиры с отметкой Росреестра о зарегистрированном переходе права на Покупателя.
— После раскрытия Номинального счета, по регламенту Сбербанка денежные средства должны поступить на счет Продавца от 1 до 5 рабочих дней. Как правило, этот процесс проходит быстро 1-2 дня, но случаи задержек имеют место быть.
— Вызывает настороженность то, что владельцем номинального счета является некое ООО ЦНС, хоть и входящее в группу компаний Сбербанка
Аккредитив Сбербанка – проведение безналичных взаиморасчетов между участниками сделки. Эта схема взаиморасчетов аналогична безопасной системе взаиморасчетов через ЦНС. В день сделки открывается сберегательный банковский счет, на который размещаются денежные средства Покупателя, после регистрации перехода права собственности деньги поступают на счет Продавца. Но есть ряд важных отличий:
— по аналогии с ячейками, аккредитивную сделку можно проводить со всеми видами объектов недвижимости, нет ограничений, как в случае с системой безопасных взаиморасчетов ЦНС
— В договоре об открытии аккредитива можно прописать любые дополнительные условия доступа, не только ДКП
— у Продавца для перевода денежных средств должен быть открыт счет только в Сбербанке
— Для раскрытия аккредитива потребуется личное присутствие Продавца в банке с документами, подтверждающими условия доступа (либо вариант нотариальной доверенности).
— многие пишут, что процесс оформления аккредитива занимает большое количество времени по сравнению с ЦНС, на практике это не так, на мой взгляд, одинаково, все зависит от конкретного отделения Сбербанка и работающих в нем сотрудников, в общем тот самый «человеческий фактор».
— стоимость открытия аккредитива, также как и ЦНС составляет 2000 рублей, если речь идет о физических лицах.
Даная статья является ознакомительной и основывается на моем личном опыте, в ней не отражены многие нюансы о проведении сделок с юридическими лицами, нерезидентами, о переводе денежных средств из одного банка в другой для подготовки к сделке и т.д. Но, в целом, я надеюсь она поможет разобраться простым обывателям как действовать в том или ином случае.
Безопасная сделка Сбербанка
ДомКлик Сбербанка предлагает ипотечным заемщикам и всем, кто совершает сделки с недвижимостью, удобный сервис — безопасная сделка. Эта услуга, которая способствует безопасному проведению расчетов. По сути, она заменяет банковские ячейки, которые раньше, да и сейчас, использовались для этой же цели.
Что собой представляет сервис безопасная сделка от Сбербанка, как работает, его ключевые задачи. Об этом и о цене услуги — на Бробанк.ру. Это полезный сервис не только для ипотечных клиентов Сбера, но и для всех, кто заключает договоры купли-продажи любой недвижимости.
- Аналог банковской ячейки
- Услуга Безопасная сделка от Сбербанка
- Как провести защищенную сделку через Сбербанк
- Пакет документов и стоимость услуги
- Особенности сервиса для разных сторон
Аналог банковской ячейки
Покупатели и продавцы недвижимости всегда переживают за честность сделки, за порядочность второй стороны. Какие риски есть при расчетах:
- Риск покупателя. Он передает деньги за недвижимость продавцу. А вдруг тот заберет средства и пропадет вместе с ними, не зарегистрировав сделку?
- Риски продавца. Покупатель говорит, что передаст деньги только после регистрации сделки. А что, если он не выполнит обещания?
Получается, сторонам нужно надеяться на честность друг друга, а в современных реалиях лучше этого не делать. Вокруг много мошенников, и после еще придется доказать, что вас обманули.
Именно с целью проведения безопасной сделки стороны стали привлекать посредников, традиционно это банки. Финансовые организации предлагают всем желающим воспользоваться банковскими ячейками.
Суть банковской ячейки для сделок с недвижимостью:
- Стороны выбирают банк с удобным офисом, где есть банковские ячейки (они располагаются далеко не в каждом отделении).
- Составляется договор, по условиям которого заложенные покупателем в ячейку деньги будут переданы продавцу только после регистрации сделки в Росреестре, то есть после получения права собственности.
- После сделки и предоставления доказывающих ее проведение документов покупатель получает доступ к ячейке и забирает хранящиеся там деньги.
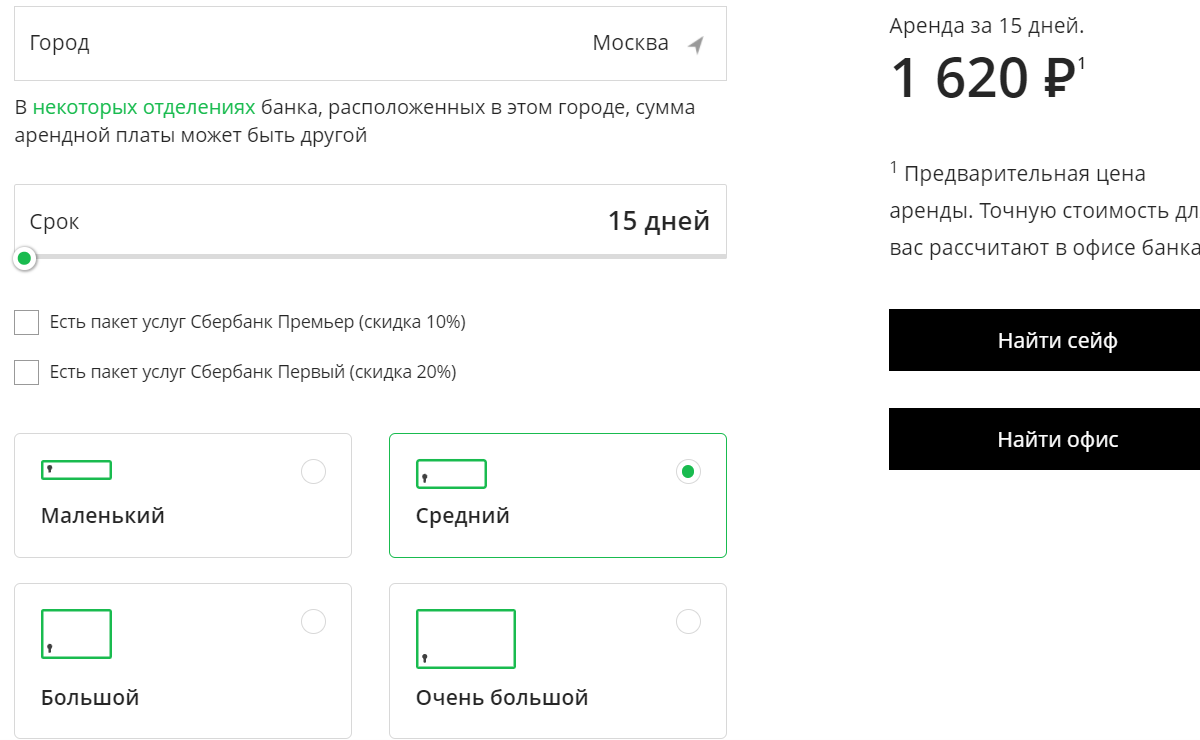
Если говорить о цене услуги, то согласно калькулятору Сбера среднего размера сейф при аренде в Москве на 15 дней стоит 1620 рублей:
Услуга Безопасная сделка от Сбербанка
- крайне мало отделений банков оборудованы банковскими ячейками. Например, в Перми из 108 офисов Сбера только 6 оборудованы зонами с ячейками;
- необходимость вложения в ячейку наличных средств, тогда как уже давно преобладают безналичные переводы — это и удобно, и безопасно. Приходится снимать большие суммы, пересчитывать несколько раз, прежде чем деньги попадут в ячейку;
- сложная процедура, отнимающая много времени. Нужно и до отделения добраться, и снятием наличных озаботиться, и документально оформить аренду и обязательство.
Поняв, что применение ячеек безнадежно устарело, Сбербанк разработал новый сервис проведения безопасных сделок с недвижимостью. Он значительно упростил процедуру и сделал денежные расчеты безналичными, что крайне удобно сторонам.
Как провести защищенную сделку через Сбербанк
Услугу юридически оказывает не сам Сбербанк, а Центр недвижимости от Сбербанка, который чаще именуют просто Дом Клик — по названию сайта организации. Дом Клик входит в состав группы Сбербанка, они работают рука об руку.
- Посетите любой удобный Центр ипотечного кредитования Сбербанка. Они тоже есть не во всех отделениях Сбера, но все же их больше, чем офисов с ячейками. В той же Перми их 17 против 8-ми отделений с ячейками. Приходят оба участника сделки: и продавец, и покупатель.
- Оформляется безопасная сделка с недвижимостью, все документируется, составляется договор. Покупатель переводит деньги на специально открытый для этого счет в ЦН Сбербанка.
- Стороны совершают стандартную сделку купли-продажи, которая регистрируется в Росреестре.
- ЦН Сбербанка самостоятельно делает запросы в Росреестр, ожидая завершение оформления смены собственника.
- Как только появится информация о регистрации, о том, что сделка успешно проведена до конца, ЦН Сбербанка переводит деньги со специального счета на счет продавца.
Оформление услуги Сбербанка Безопасная сделка занимает 15 минут. Стороны посещают отделение ЦН Сбера только один раз, чтобы принести документы и составить договор.
Пакет документов и стоимость услуги
Сервис безопасных сделок с недвижимостью от Сбербанка — платная услуга, стоимость которой фиксированная, составляет 3400 рублей. Она не зависит от срока пользования специальным счетом и от суммы, которая будет на нем находиться.
Но Сбер просит обратить внимание на то, что безналичный перевод на спецсчет может быть платным, если он совершается из другого банка. Например, если комиссия составляет 1%, а сумма сделки — 5000000, придется отдать сверху 50000 рублей, что довольно много. А порой комиссия выше.
Идеальный вариант — перевод на спецсчет с обычного, тоже открытого в Сбербанке. В крайнем случае, если не хотите нести расходы на комиссии, снимите деньги через кассу обслуживающего банка и положите их на счет, открытый в Сбербанке, через кассу самого Сбера.
Продавцу тоже нужно подумать, какой счет использовать для получения денег по итогу совершения сделки. Он может быть открыт в любом банке, но нужно смотреть, чтобы не было комиссий за получение переводов от юридического лица, и чтобы снятие было удобным и бесплатным.
- договор купли-продажи (составленный, подписанный, но не зарегистрированный);
- покупатель предоставляет паспорт и ИНН;
- продавец приносит паспорт и реквизиты, на которые после будут переведены деньги.
Как только ЦН Сбербанка получит от Росреестра подтверждение того, что сделка совершена, банк сделает перевод на счет продавца. Банк направит на электронные почты продавца и покупателя подтверждающие это платежные поручения.
Особенности сервиса для разных сторон
- Если речь об оформлении ипотеки в самом Сбербанке. В этом случае менеджер сам предложит воспользоваться удобным сервисом безопасных сделок при покупке квартиры. Он же поможет все оформить.
- Если речь о стандартной сделке купли-продажи или ипотеке другого банка. Тогда стороны просто обращаются в ЦН Сбера для заключения договора.
- Стандартная покупка с помощью услуги экспертного сопровождения сделки от ЦН Сбербанка. При заказе услуги под ключ сервис безопасных сделок будет включен по умолчанию.
Сервис безопасных сделок от Сбербанка доступен не только продавцам и покупателям недвижимости. Услугой также пользуются риелторы. Они могут создавать личные кабинеты на сервисе Дом Клик и пользоваться всеми функциями системы, в том числе заказывать безопасное проведение расчетов. Более того, “постоянным” риелторам Сбер даже предоставит персонального менеджера.
Если рассматривать, что лучше, банковская ячейка или услуга Безопасная сделка от Сбербанка, то второй вариант будет предпочтительнее. Возможно, вскоре подобные банковские услуги и вовсе вытеснят сделки через ячейки.