Как получить средства с валютного вклада с минимальными потерями?
 Фото: Елена Афонина/ТАСС —>
Невыгодный обмен. Случаи, когда банки занижают курс рубля при выдаче средств с валютных счетов и вкладов свыше установленного лимита в 10 тысяч долларов, оказались не единичными. Business FM собрала реальные истории клиентов банков.
Согласно введенным еще в марте ограничениям, наличную валюту со счета в банке можно снять в размере 10 тысяч долларов. Все, что свыше, выдадут в рублях. В сентябре ЦБ продлил временный порядок операций с наличной валютой до 9 марта следующего года. И заодно уточнил, что банки при выдаче средств сверх лимита могут устанавливать произвольный курс рубля только в том случае, если средства поступили после 9 сентября. А если доллары и евро пришли на счет клиента банка до этой даты, то курс конвертации не должен быть ниже официального, который устанавливает ЦБ. Но на практике банки довольно часто манипулируют курсом обмена при выдаче средств в рублях с валютных счетов, несмотря на указания регулятора.
Вот лишь один из примеров. Москвич Тимофей хранил валюту в одном из крупнейших банков страны еще до введения мартовских ограничений. 10 тысяч долларов он уже снял, а недавно попытался снять и остаток. В рублях, естественно. О том, что из этого получилось, Business FM рассказал сам Тимофей:
«На счету осталось 6 тысяч долларов, приехал в банк, хотел там конвертировать в рубли, 21 сентября это было, по 50 рублей они мне предложили это сделать и наличку купить по 74, по-моему. Сейчас курс поднялся, вот я смотрю в приложении, эта цена 57 сейчас. Я не понимаю, на самом деле, что с ними делать, потому что переводить они никуда не дают, вообще никуда. То есть вариант только снять, причем в рублях».
Жителю Самары Герману повезло больше. Он оказался в такой же ситуации, но результат вышел другой. Положительный, в отличие от предыдущей истории. Правда, рубли по нормальному курсу Герману выдали не сразу:
«Я уже дважды снимал деньги сверх лимита в 10 тысяч. Первый раз я попытался их снять через мобильное приложение, и там курс плохой был — отличался на несколько рублей. Я лично в банк заехал, с менеджером разговаривал, и она меня убеждала, что она может выдать только по курсу, который выдает ей программа, говорит: « Возьмите и в мобильном приложении посмотрите курс » . У меня в мобильном приложении был лучше, чем у них в программе. Она мне говорит: « Вот видите, как вам повезло, получайте по этому курсу » . Я им говорю: « Ребята, извините, вы сами этот курс устанавливаете » . Она пыталась ввести меня в заблуждение, что они не должны выдавать по курсу ЦБ. Она звонила куда-то, пересадила в зону отдыха, кофе налила, куда-то ходила, как будто это очень сложная какая-то задача. Где-то через 40 минут она наконец-то пришла и сказала: « Да, все получилось » . От курса ЦБ на 1 копейку, что ли, отличался».
Справедливости ради — не все банки занижают курс рубля при выдаче средств с валютных счетов сверх лимита. Вот что рассказала Business FM руководитель пресс-службы Сбербанка Полина Тризонова:
Полина Тризонова руководитель пресс-службы Сбербанка «Сбербанк сохранил для всех своих клиентов возможность выдачи наличных рублей с валютных счетов и вкладов в офисах банка по курсам, приравненным к официальным курсам банка России. Мы понимаем, что клиенты привыкли часть сбережений держать в валюте и им требуется время, чтобы изменить свои привычки. Поэтому мы сохраняем возможность выйти из валюты в наличные рубли по текущему курсу ЦБ».
Чтобы окончательно прояснить ситуацию, Business FM позвонила на горячую линию Банка России. Вот ответ оператора:
«Если денежные средства поступили на счет в период до 9 сентября текущего года, то выплата денежных средств с валютного счета в рублях осуществляется по курсу банка, но выплачиваемая сумма должна быть не меньше той суммы, которая рассчитана по официальному курсу Банка России на эту дату. Поэтому если кредитная организация применяет курс ниже, чем установленный Банком России на дату выдачи, по данному факту направьте обращение в Банк России».
Обратиться в ЦБ можно через интернет-приемную на сайте регулятора. Другой вариант — подать в суд на банк, который занижает курс рубля при выдаче средств с валютного счета. Но, наверное, самое простое и то, с чего, пожалуй, стоит начать, это попытаться договориться с самим банком. А в качестве дополнительных аргументов в беседе с сотрудником банка можно привести вышеуказанные альтернативы.
Банк берёт комиссию за хранение валюты на счетах. Что делать с деньгами?

Банки вводят комиссию за обслуживание счетов в иностранной валюте. С 23 июня брать деньги за хранение долларов США, евро, фунтов стерлингов и швейцарских франков начнёт «Тинькофф». Это коснётся счетов, на которых лежит более 1 000 в соответствующей валюте. Комиссия составит 1% в месяц и будет частями списываться ежедневно.
С 30 июня за хранение денег на счетах в долларах, евро, фунтах стерлингов, швейцарских франках и японских иенах процент будут взимать и в «Райффайзенбанке». Бесплатно можно будет хранить до 5 тысяч в перечисленных валютах, с пакетами услуг «Премиальный» и «Премиальный‑5» — до 50 тысяч, кроме иен. Для счетов в японской валюте пороговые значения составят 500 тысяч и 5 миллионов соответственно. С превышения лимитов на конец месяца будут начислять 0,2%. Если клиент хранит более 500 тысяч в долларах, евро, фунтах стерлингов, швейцарских франках, комиссия составит 0,5% в месяц.
В «Тинькофф» такое решение объясняют «ненадёжностью зарубежных партнёров по работе с валютой для России». В «Райффайзенбанке» — тем, что это «позволит эффективнее управлять средствами в иностранной валюте».
Остальные российские банки находятся в той же экономической среде. Поэтому есть вероятность, что и они введут подобные комиссии.
Почему так происходит?
Банки — коммерческие предприятия, а не благотворительные, они зарабатывают деньги на своих услугах. Хранения средств это тоже касается. Клиент размещает на счетах и вкладах свои сбережения, банк пускает их в оборот и зарабатывает на этом. А частью прибыли в виде процентов делится с владельцем денег.
Сейчас банкам невыгодно держать валюту в безналичном виде. Зарабатывать на ней в условиях санкций и разнообразных ограничений сложно. Хранить деньги клиентов бесплатно или в убыток банкам не хочется.
Впрочем, введение комиссии можно трактовать не только как попытку переложить издержки на клиентов. С учётом ограничений на снятие и покупку валюты многие будут вынуждены перевести её в рубли, чтобы не платить комиссию. А рубли банки с удовольствием (и с начислением процентов!) примут на хранение обратно.
А это вообще законно?
В России запрещены отрицательные процентные ставки, то есть условия, когда человек приносит деньги в банк и доплачивает учреждению за это. Но закон касается только вкладов. Для текущих счетов запрета нет, чем банки и пользуются.
Впрочем, это не значит, что можно будет с выгодой продолжать хранить валюту на вкладах. Их просто перестают открывать. Например, тот же «Тинькофф» с 28 мая предлагает депозиты только в рублях. С 23 июня это коснётся и накопительных счетов. Существующие в долларах и евро будут закрыты, хранящиеся на них средства — переведены на обычные счета клиентов в этих же валютах. А там на них начнут начислять комиссию, как мы помним.
Что делать с деньгами, если не хочется платить комиссию?
Ситуация складывается неприятная. Например, 1% в месяц от «Тинькофф» — на первый взгляд, кажется, нестрашно. Но в годовых это уже 12%, что очень много. Для сравнения: даже по рублёвым вкладам банк сейчас предлагает ставку до 10,47% годовых. Так что такая комиссия выглядит скорее не попыткой заработать на клиентах, а сигналом «сделайте что‑нибудь со своими долларами, они нам не нужны». В поддержку этой версии можно сказать, что до 30 июня в «Тинькофф» отменили комиссию за SWIFT‑переводы.
Но что, собственно, можно сделать с валютой? Варианты есть, пусть все они и с нюансами.
Забрать наличкой
На первый взгляд, это самый простой способ. Но из‑за ограничений снять валюту получится мало у кого. Потому что минимум до 9 сентября действуют следующие условия :
- Если валютный счёт был открыт до 9 марта и деньги там появились до этой даты, то получить с него можно не более 10 тысяч долларов. Причём только в долларах или евро вне зависимости от валюты счёта. Остальное выдадут рублями по курсу ЦБ.
- Если счёт был открыт после 9 марта, деньги выдадут только в рублях.
- Если счёт был открыт до 9 марта, деньги, которые пришли на него после этой даты, обналичить можно только в рублях.
То есть шансов снять сбережения в валюте практически нет. Это смогут сделать только те, у кого средства лежат на счёте давно. И то при условии, что валюту удастся заказать в кассе или она будет доступна в банкомате.
Перевести в другой банк
Ещё один очевидный вариант — отправить деньги в банк, который пока не ввёл комиссию за хранение валюты на счетах. Но минус здесь тоже очевиден: велика вероятность, что и другие учреждения вскоре начнут брать с клиентов аналогичную плату. Так что усилия окажутся тщетными.
Можно также отправить деньги на счёт в зарубежном банке. Но для этого надо, чтобы такой счёт существовал, а организация‑получатель была готова принимать переводы из России.
Хранить в другой валюте
Если банк даёт возможность открыть счёт в валюте, которой нет в опальном списке, и не начисляет за это комиссию, деньги можно конвертировать.
Инвестировать
Средства всё ещё можно вывести на брокерский счёт и вложить в какой‑нибудь инвестиционный инструмент. Но делать это нужно, только если вы хорошо понимаете, как работает фондовый рынок, и осознаёте все риски. Это было золотым правилом и в спокойные времена, а теперь особенно. Если инвестировать бездумно, велика вероятность всё потерять.
Валютный счет в Сбербанке для физических лиц
Для сбережения и приумножения собственных средств, граждане открывают вклады и депозиты в кредитных организациях. Как и по остальным предложениям, приоритет в сотрудничестве со Сбербанком России. Проценты по вкладам здесь не самые высокие в стране. Главное, что ценят потенциальные клиенты, — надежность. Являясь стержнем всей российской банковской системы, Сбербанк надежно застрахован от различного рода экономических катаклизмов.
Открытие счетов в Сбербанке доступно не только в рублях. Потенциальным клиентам здесь доступны предложения по размещению сумм в иностранной валюте. Какие в банке предусматриваются программы, и как ими воспользоваться, будет рассказано на портале Бробанк.ру.
- Для чего физическому лицу нужен валютный счет
- Какие валютные счета доступны для оформления в Сбербанке
- Сберегательный счет в Сбербанке — условия
- Условия счета Управляй онлайн
- Счет Пополняй от Сбербанка
- Условия счета Сохраняй
- Счет до востребования от Сбербанка
- Альтернативный вариант — оформление банковской карты Сбербанка
Для чего физическому лицу нужен валютный счет
Перед описанием продукта необходимо внести ясность. Для открытия расчетно-кассового обслуживания физическому лицу потребуется иметь действующий статус индивидуального предпринимателя. Второй вариант — открытие РКО для юридических лиц.
Непосредственно для физических лиц предусматривается открытие лицевых счетов. Они предназначены для совершения операций, не подпадающих под сегмент предпринимательской деятельности. Заниматься предпринимательской деятельностью без оформления ИП или получения статуса самозанятого лица в Российской Федерации запрещено.
Следовательно, для открытия валютного счета физическому лицу потребуется сначала завести лицевой счет. Самый простой способ — оформить любую дебетовую карту Сбербанка. Для этого подойдут и карты, относящиеся к категории Momentum. Валютный счет потребуется физическому лицу в следующих случаях:
- Получение пассивного дохода — у Сбербанка предусматривается начисление процентов на остаток по счету.
- Совершение операций — между своими счетами, а также на счета физических лиц.
- Оплата товаров в иностранных интернет-магазинах без потери средств на курсе конвертации.
С валютным счетом можно совершать еще много целевых действий. Помимо начисления процентов на остаток (если счет является вкладом), предусматривается также и получение прибыли на разнице в курсах валют. Тенденция показывает, что европейская и американская валюты растут в цене, поэтому выгода здесь кажется очевидной.
Валютные счета можно открывать также и при оформлении дебетовой карты. Важно это делать непосредственно при оформлении, так как в процессе пользования картой смена валюты не предусмотрена. Следовательно, самым оптимальным вариантом остается открытие накопительного валютного счета в Сбербанке.
Какие валютные счета доступны для оформления в Сбербанке
Список доступных валютных счетов выводится в личном кабинете: в мобильном приложении или на сайте Сбербанк онлайн. Эти ресурсы предназначены только для действующих клиентов Сбербанка. Ключи к ним выдаются при регистрации банковской карты в системе банка.
- Сберегательный счет.
- Управляй онлайн.
- Пополняй онлайн.
- Сохраняй онлайн.
- До востребования.
Это не «голые» счета, на которых клиенты просто хранят свои собственные средства. По каждому из указанных выше предложений предусматривается начисление процентов. То есть, такие счета одновременно являются и вкладами.
Сберегательный счет в Сбербанке — условия
- Российский рубль.
- Американский доллар.
- Евро.
- Китайский юань.
- Сингапурский доллар.
- Гонконгский доллар.
- Фунт стерлингов.
- Канадский доллар.
С точки зрения начисления процентов Сберегательный счет является самым невыгодным среди остальных предложений. При валюте в российских рублях ставка назначается в размере 1-1,8% годовых, — чем выше сумма, тем выгоднее и ставка.
При открытии счета в любой иностранной валюте ставка будет фиксированной
— 0,01%, независимо от суммы. Для преумножения собственных средств это не самый лучший вариант.
Для открытия счета можно разместить на нем любую сумму — от 0,01 у.е. Пополняется счет в отделениях Сбербанка, через собственные банкоматы, либо с дебетовой карты. Если валюта пополнения отличается от валюты по счету, будет действовать конвертация по внутреннему курсу кредитной организации.
Счет открывается бессрочно. Снятие и расходные операции производятся без ограничений. Допускается нулевой остаток по счету. Минимальной суммы пополнения также не установлено — клиент снимает и вносит средства без каких-либо ограничений.
Условия счета Управляй онлайн
При открытии счета в офисе банка номинальная ставка по счету назначается в размере 4,85%. Если счет открывается в приложении или системе Сбербанк онлайн, то на остаток можно получать до 5% годовых. Эти показатели касаются размещений в российских рублях. По валюте проценты, как правило, меньше.
Минимальная сумма для открытия счета равна 30 000 рублям или 100 американским долларам. Открыть валютный счет в Сбербанке по этой программе можно только в долларах с указанным неснижаемым остатком.
- Максимальная сумма по счету — предельный порог составляет сумма, увеличенная в 10 раз от первоначальной на конец дня даты открытия или пролонгации банковского счета.
- Процентная ставка — 0,25-1,35% (при открытии счета в офисе банка показатели составят 0,01-1,05%).
- Предельный срок действия счета — 3 года (минимальный срок — 3 месяца).
Частичное снятие подразумевает свободное использование начисленных процентов и суммы, которая размещается сверх неснижаемого остатка. Эти деньги клиент в любой момент переводит на счет карты. Также клиент может свободно совершать операции с участием этого счета и других своих счетов.
Счет Пополняй от Сбербанка
При открытии счета в рублях предусматривается начисление процентов до 5,3%. И здесь возможно открытие счета только в одной иностранной валюте — американских долларах. Проценты на остаток по такому размещению гораздо ниже.
Минимальная сумма для открытия счета равна 1000 рублям или 100 американским долларам. Открыть валютный счет в Сбербанке по этой программе можно только в долларах с указанным неснижаемым остатком.
- Максимальная сумма по счету — предельный порог составляет сумма, увеличенная в 10 раз от первоначальной на конец дня даты открытия или пролонгации банковского счета.
- Процентная ставка — 0,35-1,45% (при открытии счета в офисе банка показатели составят 0,01-1,15%).
- Срок действия счета — 3-36 месяцев (процентная ставка привязывается к сроку действия счета).
Минусом этой программы считается отсутствие опции снятия средств. Исключение составляет только снятие начисленных банком процентов. Здесь также действуют особые условия для пенсионеров.
Условия счета Сохраняй
При рублевых размещениях предусматривается получение прибыли в размере до 6,26%. Открытие в евро недоступно: из иностранной валюты используется только американский доллар. При размещении сумм в долларах, процентная ставка назначается на несколько порядков ниже.
- Максимальная сумма средств на счете — без ограничений.
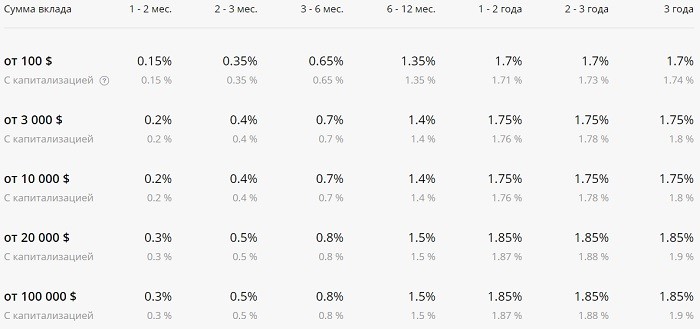
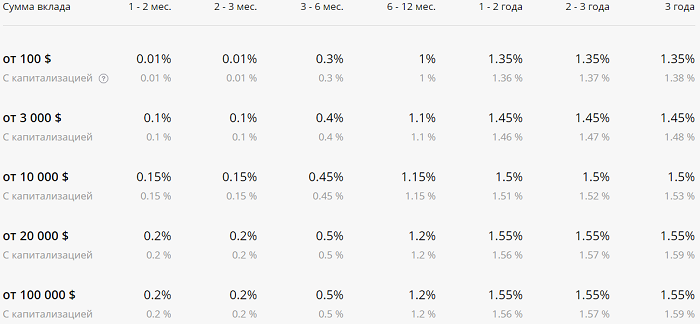
- Процентная ставка для валютных размещений — 0,3-1,85% (при открытии счета в офисе — 0,2-1,55%.
- Срок действия счета — 1-2 года.
На операции по пополнению и снятию средств накладывается ограничение. Предусматривается частичное снятие только начисленных на размещенную сумму процентов. Допускается досрочное закрытие счета: в этом случае будет действовать минимальная процентная ставка — 0,01%.
Счет до востребования от Сбербанка
- Российский рубль.
- Американский доллар.
- Фунт стерлингов.
- Канадский доллар.
- Евро.
- Норвежская крона.
- Датская крона.
- Японская йена.
Минимальная сумма вклада составляет 5 у.е. Если используются другие валюты, то их минимальная сумма не должна быть меньше эквивалента 5 долларам США. Неснижаемого остатка по этой программе нет.
По данному валютному счету предусматривается капитализация. Процентная ставка составляет фиксированные 0,01% во всех валютах, включая и российский рубль. Максимальная сумма не ограничивается банком ни по одной из валют. Проценты начисляются ежемесячно или ежеквартально.
Преимущество этой программы заключается в том, что со счетом можно совершать ряд операций. Именно поэтому он входит в категорию банковских предложений, предусматривающих свободное распоряжение собственными средствами.
Альтернативный вариант — оформление банковской карты Сбербанка
Если потенциальному клиенту требуется часто совершать операции с иностранными физическими лицами, либо он покупает товары в зарубежных интернет-магазинах, то оформлять валютный счет нет необходимости. Вполне достаточно оформление банковской карты — в идеале, это одна из дебетовых карт Сбербанка.
Дело в том, что некоторые дебетовые карты Сбербанка выпускаются с валютными карточными счетами. Пользователю достаточно при оформлении указать валюту счета — рубли, доллары, евро, после чего карта будет выпущена для обращения с валютой. Для операций с физическими лицами валютного карточного счета будет вполне достаточно.
Валютные счета в Сбербанке

Счет в долларах или другой иностранной валюте может понадобиться во многих случаях: вы пересылаете деньги ребенку, учащемуся за границей; вас «спонсирует» заграничный родственник; вы боитесь обвала экономики; вы – юридическое лицо, которое зарабатывает на Google AdSense; вы едете в другую страну; … Список можно продолжать долго. Ниже мы все про эти счета расскажем: как открывать, под какой процент можно вложить деньги, с какими проблемами вы можете столкнуться и как государство контролирует операции в иностранной валюте.
Подробнее про валютные счета
Валютный счет в Сбербанке для физических лиц можно открыть в 12 валютах (речь идет о текущих счетах, не вкладах). Основные валюты: доллары и евро. При желании можно оформить финансовый счет в деньгах Великобритании, Швейцарии, Швеции, Сингапура, Норвегии, Японии, Дании, Канады, Гонконга и Китая. Со вкладами все не так хорошо – открыть валютный вклад можно только в долларах.
Для работы с валютой банк дает на выбор 5 своих продуктов: 3 вклада и 2 текущих счета. Начнем со вкладов.
Вклады в долларах
На выбор: «Сохраняй», «Пополняй», «Управляй». Отличия:
- «Сохраняй»: нет ни пополнения, ни частичного снятия, минимальный срок – 1 месяц, минимальная сумма – 100$.
- «Пополняй»: есть пополнение, нет снятия, минимальный срок – 3 месяца, минимальная сумма – 100$.
- «Управляй»: есть и пополнение, и снятие, минимальный срок – 3 месяца, минимальная сумма – 1000$.
Схожесть: можно открыть максимум на 3 года, если открыть вклад в Сбербанк Онлайн – дадут больше процентов, ставка зависит от суммы/срока/способа оформления.
Ставки по «Сохраняй», открываете онлайн:
Ставки по «Сохраняй», открываете в отделении:
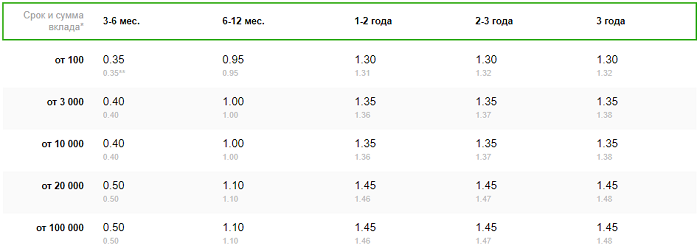
Ставки по «Пополняй», открываете онлайн:
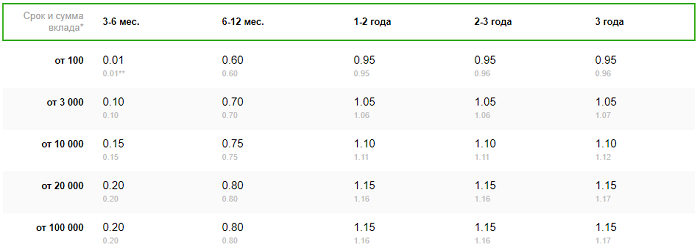
Ставки по «Пополняй», открываете в отделении:
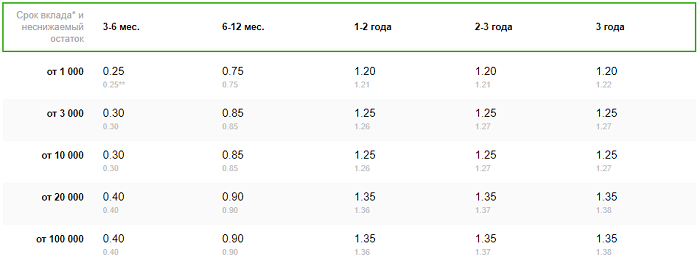
Ставки по «Управляй», открываете онлайн:
Ставки по «Управляй», открываете в отделении:
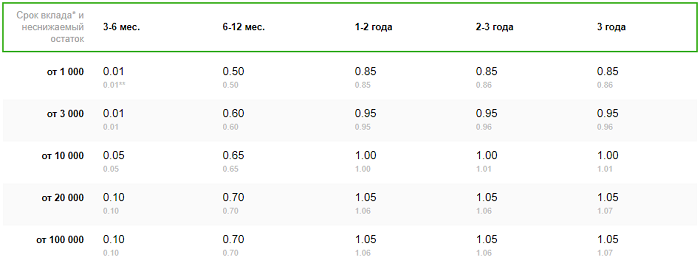
Как видите, очень многое зависит от суммы/срока/способа. Но есть хорошая новость: если вы – пенсионер, то вы попадаете под акцию, согласно которой вам дадут максимальный процент вне зависимости от суммы, если вы откроете «Сохраняй» или «Пополняй». То есть для вас важны только срок и место оформления.
Валютные текущие счета
Валютный счет в Сбербанке – это обычный банковский аккаунт для быстрого доступа к деньгам, только не в российских рублях. У таких счетов (а всего их 2 – «Сберегательный» и «До востребования») 0,01% годовых, нет ограничений по снятию и пополнению. Единственное различие – неснижаемый остаток: у «Сберегательного» его нет, а у «До востребования» – есть, 5 долларов/евро (или других валют на сумму 5$ по курсу). При желании к счету можно выпустить банковскую карту, с которой можно будет расплачиваться (Visa или MasterCard, МИР не поддерживается).
В каких случаях необходим валютный счет
Некоторые ситуации, при которых нужно открыть валютный счет в Сбербанке физическому лицу, мы уже рассматривали во вступлении. Если говорить в целом, то счет в иностранной валюте – это либо стабильное средство заработка (вклад), либо инструмент для совершения операций с зарубежной валютой/в зарубежных банках (текущий счет).
Открытие валютного счета
Что потребуется
- паспорт;
- если собираетесь открывать через Сбербанк Онл@йн – аккаунт и доступ в интернет;
- рублевый счет в Сбербанке.
Если вы – юридическое лицо, дополнительно понадобятся ЕГРП, свидетельство о гос. регистрации и учредительные документы.
Порядок открытия
Ничего особенного нет – он открывается так же, как и рублевый.
Пошаговые действия
Как открыть в отделении
Все просто – обращаетесь с паспортом и остальными документами (если вы – предприниматель) в отделение, пишете заявление на открытие, подписываете бумаги, получаете свои реквизиты.
Как открыть долларовый счет в Сбербанке Онлайн
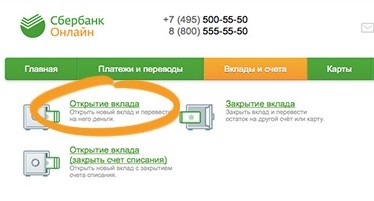
- Переходим на вкладку со счетами.
- Выбираем «Открыть».
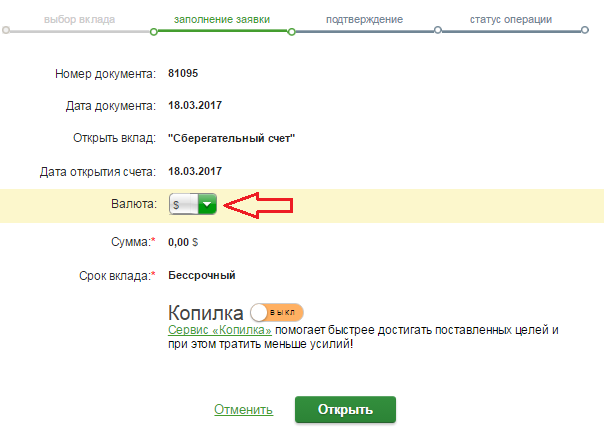
- Выбираем нужный тариф, указываем валюту и другие параметры.
- Подтверждаем операцию одноразовым ключом из сообщения.
- Готово.
Возможные проблемы и нюансы
Единственная проблема, с которой вы можете столкнуться – это отсутствие обычного рублевого счета. По правилам банка, валютный банковский аккаунт можно создать только в том случае, если у клиента уже есть рублевый. Решается проблема просто: открываем счет в рублях, после чего открываем валютный.
Возможности физических лиц, имеющих валютные счета
С вопросом «Как открыть валютный вклад в Сбербанк Онлайн или в отделении?» разобрались, пришло время рассказать про то, что с ним можно делать. А делать с ним можно то же, что и с «обычным», за исключением прямого совершения покупок и отмывания денег. Поясним:
- Прямое совершение покупок – это когда вы покупаете что-то у гражданина РФ, расплачиваясь за это валютой. Такие операции запрещены. Чтобы было понятнее: если вы расплачиваетесь картой с привязанным валютным счетом в магазине, Сбербанк конвертирует валюту по курсу и переводит деньги – это разрешено. Если вы в обход конвертации (способы существуют) расплачиваетесь в том же магазине – это преступление.
- Отмывание денег – это когда вы переводите куда-то деньги, полученные нечестным путем. Нередко их отмывают с помощью переводов валюты на заграничные счета, где процесс «отмывания» продолжается.
Последний пункт накладывает на переводы иностранных денег определенные ограничения:
- переводить доллары и другие иностранные дензнаки (если и вы, и получатель – граждане РФ) внутри страны нельзя;
- можно переводить 5000$ в день на счета физлиц – граждан РФ, если их счета находятся за пределами страны;
- при переводе в поле «Назначение платежа» нужно обязательно указывать цель и прикладывать к ней доказательства, если возможно, иначе операцию могут не одобрить.
Достоинства и недостатки валютных счетов
- вы не зависите от курса;
- можно не бояться внезапных перерасходов от конверсии, когда расплачиваетесь за товары/услуги в другой стране;
- можно получать финансы из банков других стран, не конвертируя их в рубли.
- вами могут заинтересоваться представители закона (при больших суммах).
Еще один досадный недостаток – это, как ни странно, сам Сбербанк. Приходится признать, что качество обслуживания у организации «хромает». С внезапными блокировками счета для проверки еще можно смириться (проблему быстро решают), но случаются и более неприятные вещи. Один клиент открыл валютный счет, столкнулся с проблемой в интернет-банкинге, позвонил своему менеджеру для решения проблемы. Менеджер отправил его в офис, офис – обратно к менеджеру, менеджер – в техподдержку, техподдержка ничего не исправила. Когда клиент обратился к менеджеру опять, тот порекомендовал ему позвонить по «вот этому вот номеру – все должны исправить». Как оказалось, номер принадлежал дельфинарию.
В итоге проблема решилась, но на это ушло много времени и звонков. И этот случай, к сожалению, не единственный.
Часто задаваемые вопросы
-Можно ли открывать валютный вклад на несовершеннолетнего?
Да, процедура – такая же, как при открытии рублевого депозита.
-Хочу открыть вклад в евро. Что посоветуете?
У Сбера для евро есть только «Сберегательный счет» под 0,01% годовых, увы. Присмотритесь к предложениям других банков.
Вывод
Открыть валютный счет или вклад так же просто, как и рублевый. Удобнее всего оформлять открытие через Сбербанк Онлайн – на все у вас уйдет 5-10 минут. Депозиты в долларах менее прибыльны по процентам, чем депозиты в рублях, но вы получаете вклад в стабильной валюте. Единственное, о чем нельзя забывать – банк следит за транзакциями в иностранных дензнаках, поэтому не оперируйте большими суммами, а если и приходится – держите наготове доказательства того, что деньги получены законно.