Россельхозбанк возобновил приём заявок на сельскую ипотеку по новым условиям

Россельхозбанк с 22 апреля принимает заявки на сельскую ипотеку. Льготная ставка сохранена: клиенты могут приобрести жильё в сельской местности с помощью кредита под 3%. Теперь сельская ипотека может быть направлена только на индивидуальное строительство жилья (ИЖС) и покупку готового загородного дома. С весны 2020 года Россельхозбанк выдал 123,1 млрд рублей сельской ипотеки, что помогло улучшить условия проживания более чем 63 тысячам российских семей. Программа возобновлена после выделения субсидий Министерства сельского хозяйства.
Цели использования кредита скорректированы: теперь сельскую ипотеку можно брать либо на ИЖС, либо на покупку уже готового загородного дома с участком. При этом, если дом с участком приобретается у физического лица, то объект должен быть не старше 5 лет. В случае покупки у юридического лица этот срок не должен превышать 3 года. Также отменено требование по обязательной газификации. Появилось новое условие: требуется постоянная регистрация в приобретенном объекте, которую надо подтверждать не чаще чем 1 раз в 3 месяца.
«Сельская ипотека уже принесла пользу десяткам тысяч наших соотечественников, позволила приобрести просторную жилплощадь в экологически благоприятной местности. Среди наших заёмщиков много молодых семей, для которых это первое собственное жильё. Для них комфортная ставка – особенный плюс. И мы рады, что льготная программа продолжается. Ждём высокий спрос и готовы к нему. Для удобства клиентов работает наш сервис Своё Село, где можно найти дом, участок, рассчитать стоимость строительных работ, подобрать проекты придомовых построек и т.д.», – прокомментировала руководитель розничного направления Россельхозбанка Светлана Вишнякова.
Сельская ипотека реализуется в составе программы «Комплексное развитие сельских территорий». Заёмщиком могут стать россияне возрастом от 21 до 75 лет. Средства можно направить на приобретение жилья в сельской местности, то есть в населённых пунктах с населением не более 30 тысяч человек. Минимальный размер кредита – 100 тысяч рублей, выдаётся он максимум на 25 лет. В Ленинградской области, в регионах Дальневосточного федерального округа и в Ямало-Ненецком автономном округе максимальный размер сельской ипотеки составляет 5 млн рублей, в других регионах – 3 млн рублей. Сельская ипотека пока недоступна в Московской области.
За время реализации программы популярнее всего сельская ипотека оказалась в Башкортостане. В первую пятёрку также вошли Новосибирская область, Ленинградская область, Татарстан и Удмуртская Республика.
Рейтинг регионов по объёму выдачи сельской ипотеки с начала реализации
| Номер | Регион | Объем в млрд рублей |
| 1 | Республика Башкортостан | 7,1 |
| 2 | Новосибирская область | 6,2 |
| 3 | Ленинградская область | 5,8 |
| 4 | Республика Татарстан | 5,6 |
| 5 | Удмуртская Республика | 5,1 |
| 6 | Белгородская область | 3,9 |
| 7 | Оренбургская область | 3,6 |
| 8 | Нижегородская область | 3,5 |
| 9 | Свердловская область | 3 |
| 10 | Воронежская область | 2,9 |
В разрезе федеральных округов наибольший спрос на сельскую ипотеку отмечен в Приволжском федеральном округе: выдано 37,7 млрд рублей, или 31% от общего объёма. На втором месте – Центральный федеральный округ – 25,4 млрд рублей (21%), третье место занял Сибирский – 22,8 млрд рублей (18%). На остальные 5 федеральных округов совокупно приходится 37,3 млрд рублей (30%).
Средний возраст заёмщика по программе сельской ипотеки – 38 лет. Наибольшая доля от общего объёма выдач пошла на приобретение дома с участком (42% средств).
Сельская ипотека в 2023 году: все нюансы программы
В России с 2020 года действует программа сельской ипотеки — льготного кредитования покупки недвижимости в небольших населенных пунктах под 3% годовых. С 2023 года правительство улучшило условия программы. Например, если раньше максимальная сумма льготного кредита составляла 3–5 млн руб., то сейчас она достигает 6 млн руб.
Как устроена программа сельской ипотеки, как можно получить кредит по ставке 3% и ниже и на что потратить — рассказываем в нашем материале.
Содержание
Что такое сельская ипотека
Программа распространяется на покупку или строительство жилья на сельских территориях. Она была запущена весной 2020 года в рамках госпрограммы «Комплексное развитие сельских территорий» (.pdf). Ее курирует Минсельхоз, а основным участником является Россельхозбанк (РСХБ).
Изначально предполагалось, что программа будет действовать до 31 декабря 2022 года. Но в прошлом году ее сделали бессрочной.
Условия сельской ипотеки
Сельская ипотека имеет определенные условия выдачи. Рассмотрим основные параметры программы:
- ставка по ипотеке: не должна превышать 3%, а может составить и 0,1%. Например, такая ставка действует на приграничных территориях;
- максимальная сумма займа: 6 млн руб. для всех регионов. Изначально она была ниже — 3–5 млн руб. Но с 2023 года правительство повысило сумму кредита;
- оформить сельскую ипотеку можно на срок до 25 лет;
- первоначальный взнос: от 10%, можно использовать маткапитал;
- срок действия программы: ограничений по срокам действия программы не установлено;
- возможность рефинансирования ранее полученной ипотеки: нет.
Какие поселки подпадают под сельскую ипотеку
Действие программы распространяется на населенные пункты с населением не более 30 тыс. человек. Таким образом, приобретаемое жилье может находиться на территории сельского поселения, рабочего поселка, поселка городского типа или небольшого города.
Важный нюанс — программа не действует в городских округах и муниципальных образованиях Москвы, Санкт-Петербурга и Московской области. Хотя на будущее такая возможность прорабатывается, об этом рассказывали в Минсельхозе. В частности, рассматривалась возможность включить в программу пять пилотных районов юго-востока Московской области.
С 2022 года воспользоваться сельской ипотекой могут жители сельских территорий, полностью или частично расположенных на приграничной территории России. Подробнее о том, как воспользоваться льготной ипотекой жителям приграничных территорий, читайте в материале «Приграничная ипотека под 0,1%: как получить и на что потратить».
Кроме того, в 2023 году программа пополнилась новым определением «опорный населенный пункт». Под ним понимается населенный пункт, расположенный вне границ городских агломераций, на базе которого по решению региона в ускоренном темпе развиваются инфраструктура, сферы образования, культуры, медицинской помощи и другие, необходимые жителям этого населенного пункта. Перечень опорных населенных пунктов устанавливают органы власти каждого региона.
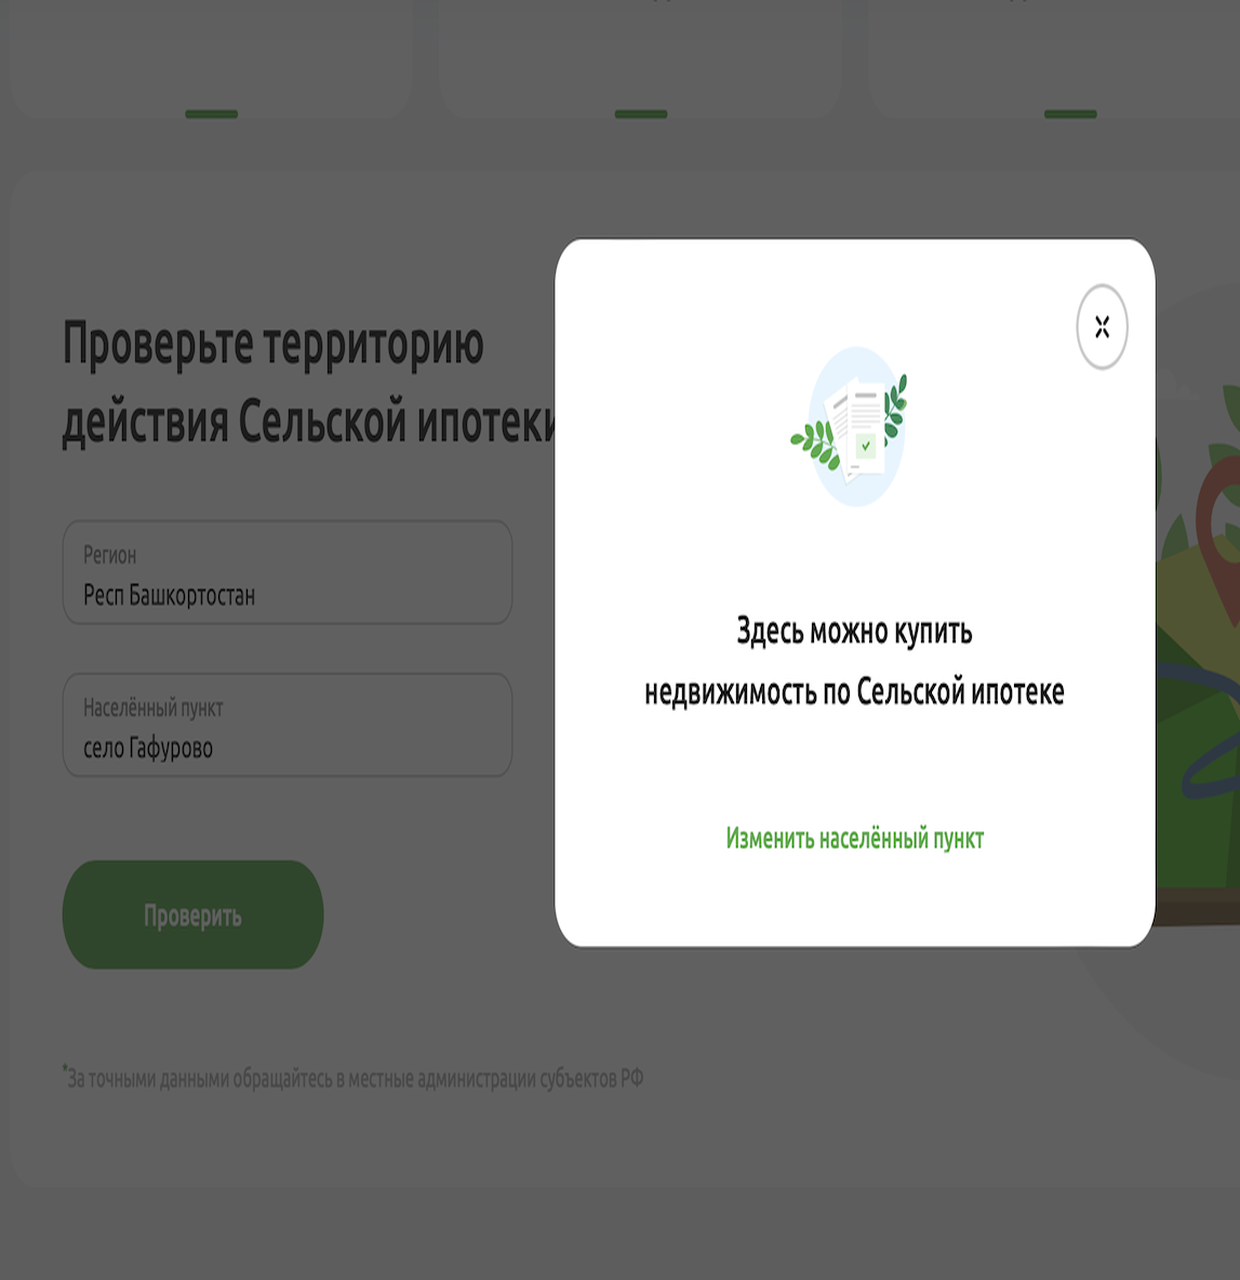
Проверить, подходит ли конкретная территория под действие сельской ипотеки, можно с помощью специального сервиса на сайте Россельхозбанка. Для этого нужно выбрать регион и ввести название населенного пункта. Например, выбираем: Республика Башкортостан, село Гафурово. Сервис выдает, что населенный пункт подпадает под действие программы.
На что можно потратить льготный кредит
Льготный кредит по сельской ипотеке можно потратить на определенные цели:
- покупку готового или строящегося дома у застройщика;
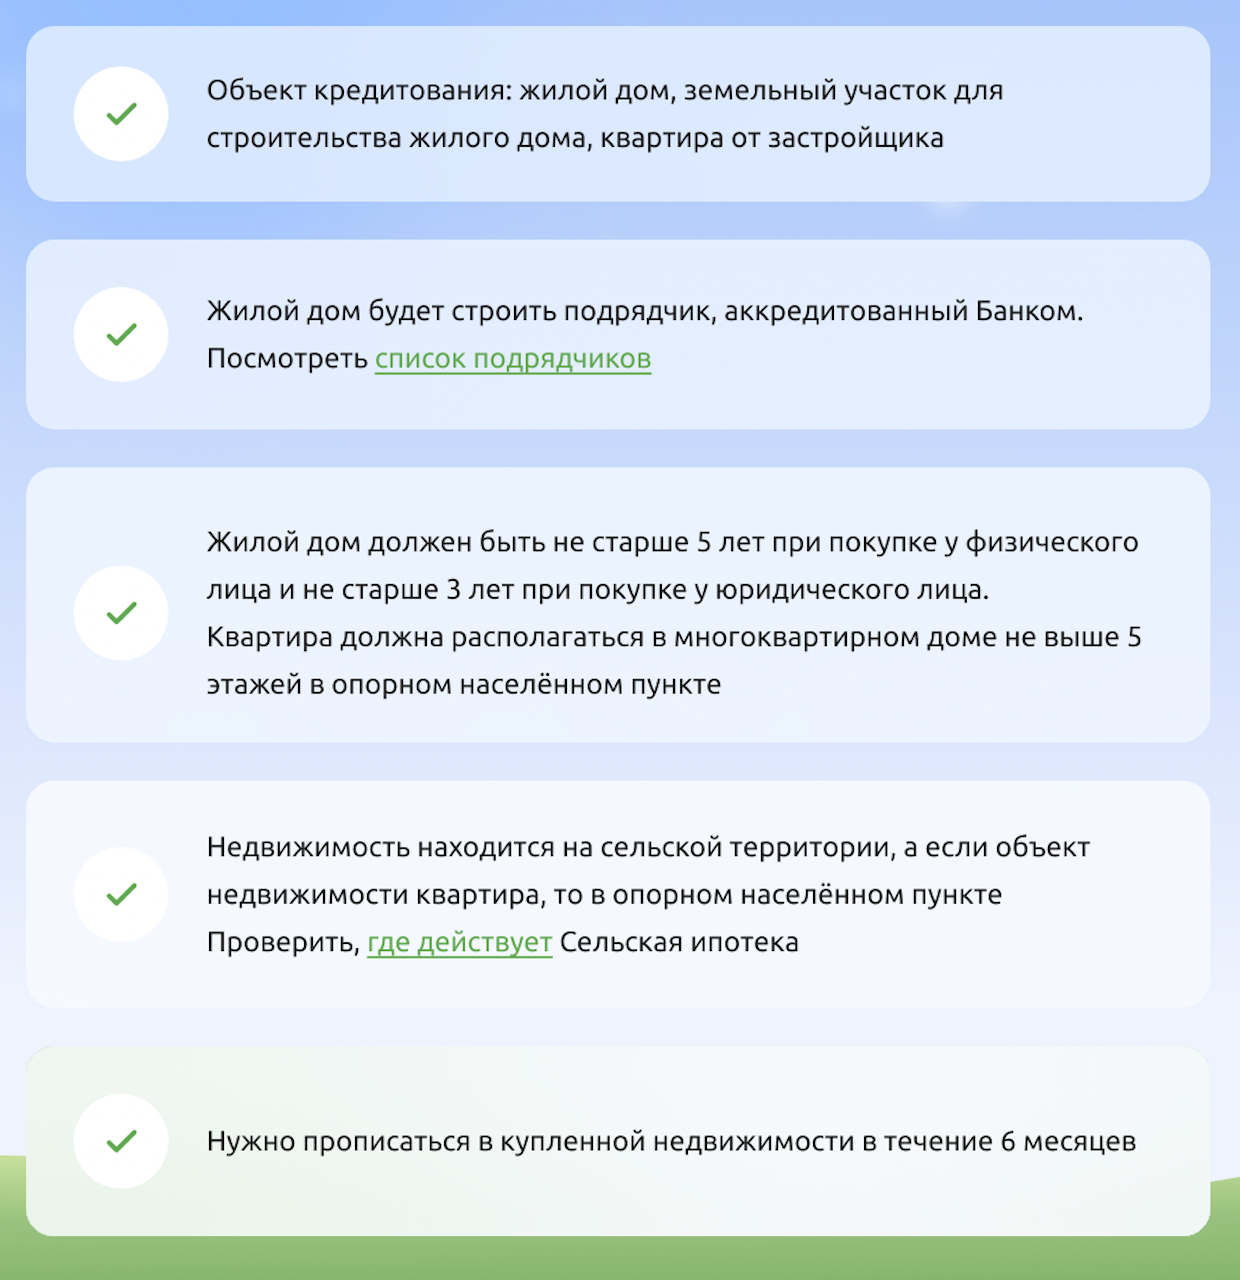
- покупку дома на вторичном рынке с земельным участком. Дом должен быть не старше трех лет, если куплен у юридического лица или ИП, и не старше пяти лет, если приобретен у физического лица;
- покупку дома блокированной застройки, в том числе с земельным участком;
- покупку квартиры в готовом или строящемся многоквартирном доме не выше пяти этажей у застройщика (первого собственника) на территории опорного населенного пункта;
- строительство дома по договору подряда;
- строительство дома своими силами с использованием готовых домокомплектов отечественных производителей.
Комментарий пресс-службы Минсельхоза России
В 2023 году добавлены новые цели кредитования: «строительство индивидуального жилого дома своими силами при условии использования приобретенного за счет средств кредита (займа) готового домокомплекта», «приобретение квартир на первичном рынке, которые находятся в многоквартирных домах высотой не более пяти этажей в опорных населенных пунктах». Данные изменения позволят повысить доступность жилья на загородных территориях и улучшить жилищные условия большего числа семей.
Требования к заемщикам по сельской ипотеке
Заемщиком по этой программе может быть любой россиянин. Требований к возрасту, семейному положению, месту жительства и социальному статусу нет. Заемщики могут жить в любом регионе. Это принципиальное отличие от дальневосточной ипотеки, где есть требование по поводу прописки.
«В соответствии с правилами заемщик должен являться гражданином Российской Федерации, других ограничений программа не содержит. При этом стоит отметить, что для получателей установлено требование выполнения стандартных условий банка, предоставляющего кредит. После получения кредита обязательна регистрация по адресу приобретенного жилья», — пояснили в пресс-службе Минсельхоза.
Регистрация обязательна не позднее 180 календарных дней со дня государственной регистрации права собственности заемщика на жилое помещение (жилой дом). Ее также необходимо подтверждать каждые полгода, уточнили там. При этом сами банки могут вводить дополнительные требования к заемщику. Например, устанавливать предельный возраст, стаж работы.
Какие дома подходят под сельскую ипотеку
Одно из основных требований для участия в программе — жилье должно находиться в сельской местности. При этом оно должно быть пригодным для проживания, с коммуникациями — электричеством, водоснабжением, канализацией, отоплением. Площадь дома должна соответствовать нормам, которые устанавливают местные власти. Нормативы лучше заранее уточнить в местной администрации.
Если кредит используется на строительство дома, то срок строительства не должен превышать 24 месяца с момента выдачи займа. Речь идет как о строительстве собственными силами (с использованием домокомплекта), так и с привлечением подрядной организации, с которой заключается договор. Также допускается заключение договора купли-продажи, по которому в течение 24 месяцев юридическое лицо или индивидуальный предприниматель обязан передать покупателю дом с земельным участком.
Можно строить не только на собственном участке, но и на арендованном. Но в данном случае земля должна быть в аренде у муниципалитета, уточнили в Минсельхозе. При этом сам участок должен иметь вид разрешенного использования только «индивидуальное жилищное строительство» (ИЖС), отметили там.
Перед подачей заявки лучше заранее узнать о требованиях к приобретаемой недвижимости в самом банке. Он может ввести доптребования. Например, можно ознакомиться со списком застройщиков, аккредитованных конкретным банком, у которых можно будет купить или построить загородный дом.
Как получить сельскую ипотеку
Процедура оформления сельской ипотеки не отличается от стандартного оформления кредита. Главное — вписаться в условия программы и подходить по территориальному признаку. Чтобы получить льготный кредит:
- необходимо подать заявку на получение сельской ипотеки. Сделать это можно онлайн на сайте банка. Также с помощью ипотечного калькулятора, который доступен у большинства банков, можно рассчитать приблизительный платеж в зависимости от желаемой суммы кредита и вашего первого взноса;
- ожидать решение банка. В случае одобрения необходимо выбрать объект недвижимости;
- подписать кредитную документацию, внести первый взнос. Можно воспользоваться материнским капиталом;
- зарегистрировать сделку и провести расчет с продавцом.
Необходимые документы
Список документов может отличаться в зависимости от банка. Выделим основные:
- заявка на ипотеку от заемщика и созаемщика, заполненная на портале;
- паспорт РФ (или удостоверение личности военнослужащего);
- военный билет или приписное свидетельство (только для мужчин до 27 лет включительно);
- СНИЛС;
- документы о семейном положении, наличии детей (свидетельство о заключении или расторжении брака, брачный договор (при наличии), свидетельство о рождении ребенка);
- заверенная копия трудовой книжки (или электронная);
- справка о доходах ФЛ по форме ФНС (2-НДФЛ) или по форме банка.
Какие банки дают сельскую ипотеку
Одним из первых кредитование начал осуществлять Россельхозбанк. В 2023 году Минсельхоз выделил на программу почти 20 млрд руб. Эти деньги распределяются между банками, таким образом им субсидируют недополученную прибыль из-за более низких ставок по кредитам. Из-за того что программа пользуется высоким спросом, выделенные средства быстро заканчиваются и банки прекращают прием заявок.
По данным пресс-службы Минсельхоза, в программе участвует 11 банков: Россельхозбанк, Сбербанк, «Центр-инвест», ВТБ, «Левобережный», Дальневосточный банк, РНКБ, Энергобанк, «Дом.РФ», Примсоцбанк и «Кубань Кредит». Однако реально оформить льготный кредит на момент подготовки материала можно было не во всех банках как раз из-за исчерпания финансирования. Рассмотрим доступные предложения.
Условия сельской ипотеки в Россельхозбанке
Оформить сельскую ипотеку в РСХБ можно по минимальной ставке от 0,1%. Если территория не относится к приграничной, то ставка составит 3%. Заемщиками могут стать россияне в возрасте от 21 до 75 лет. Минимальный размер кредита — 100 тыс. руб. при первоначальном взносе 10%, выдается он максимум на 25 лет, рассказали в пресс-службе банка.
Нужно также иметь постоянную или временную регистрацию на территории России, стаж работы не менее трех месяцев, а за последние пять лет — не менее одного года общего стажа. Можно привлекать созаемщиков. При этом в РСХБ есть возможность каждому из супругов взять по сельской ипотеке, чтобы приобрести один объект недвижимости. Это позволит увеличить сумму кредита и приобрести объект большей стоимости. Первоначальный взнос по такой программе от 10% по каждому кредиту. Оформить две ипотеки на супругов можно в офисе банка.
Условия в банке «Центр-инвест»
Оформить сельскую ипотеку можно по ставке 2,75% годовых. Минимальная ставка — 0,1% — применяется при условии оформления кредита на приобретение (строительство) жилого помещения на территории Старополтавского муниципального района Волгоградской области. Максимальный срок кредита — 20 лет, сумма кредита — 12 млн руб.
На сайте банка отмечается, что по сельской ипотеке существует возможность оформить два кредита на разных заемщиков на сумму не более 6 млн руб. каждый на приобретение одного объекта недвижимости. Это позволит увеличить сумму кредита и приобрести объект большей стоимости.
Условия в банке «Кубань Кредит»
Процентная ставка по сельской ипотеке в банке составляет 3%. Первый взнос — от 10%. Срок кредита — от пяти лет до 25 лет. Требования к заемщику стандартные — он должен быть гражданином России, возраст заемщика — от 18 до 80 лет на момент окончания срока кредитования. Стаж по основному месту работы/совместительству — не менее трех месяцев. Общий трудовой стаж — не менее шести месяцев. Показатель долговой нагрузки (ПНД) должен быть ниже 80%.
Сельская ипотека в Энергобанке
Кредит доступен по ставке до 3% годовых. Максимальный срок кредита — 25 лет. Минимальный первый взнос — от 15%. Кредит может оформить заемщик в возрасте от 21 года на дату выдачи кредита и не старше 65 лет на момент погашения. У него должен быть непрерывный трудовой стаж на последнем (текущем) месте работы не менее шести месяцев (для руководителей юридических лиц и индивидуальных предпринимателей — наличие действующего бизнеса в течение не менее одного года). Необходимо наличие постоянной регистрации на территории Республики Татарстан, а также в городах и населенных пунктах, расположенных на расстоянии не более 50 км от города присутствия банка.
Кредиты на благоустройство
Одновременно с сельской ипотекой Минсельхоз в рамках программы «Комплексное развитие сельских территорий» ведет активную работу по развитию льготного потребительского кредитования, позволяющего повысить уровень благоустройства жилья. Кредит можно использовать на приобретение и монтаж оборудования для электро- и водоснабжения, водоотведения, отопления и газоснабжения по договорам подряда, заключенным с организациями — исполнителями работ. Заемные средства также можно направить на ремонт жилых домов (помещений), расположенных на сельских территориях.
Размер кредита зависит от региона, где живет заемщик. В 2022 году он был увеличен. Так, для жителей Ленинградской области и субъектов, входящих в состав Дальневосточного федерального округа, размер займа увеличен с 300 тыс. до 700 тыс. руб. Сельчане в других регионах страны смогут взять кредит до 500 тыс. руб. (ранее — 250 тыс. руб.).
Программа льготных кредитов на благоустройство сельских домов действует с 2020 года. Ставка по таким кредитам не может превышать 5%. Разницу между льготной и рыночной ставками банкам компенсирует государство. В совокупности данные инструменты являются эффективными механизмами государственной поддержки для улучшения жилищных условий сельского населения, пояснили в пресс-службе Минсельхоза.
Сельская ипотека Россельхозбанк
Особенное условие — недвижимость должна располагаться на сельской территории, агломерации, на сельской приграничной территории или в опорном населенном пункте. Комиссия за выдачу кредита отсутствует.
- Процентная ставка: от 0,01% годовых, 3% годовых — если территория, на которой расположен объект недвижимости, не относится к приграничной.
- Сумма — до 6 млн рублей.
- Срок — до 25 лет.
- Первоначальный взнос — от 10% стоимости недвижимости.
На этой странице вы можете удаленно направить заявку на получение жилищного кредита в Россельхозбанке.
Требования к заемщику и документы
- Возраст — от 21 года до 65 лет на дату полного погашения кредита. Допускается 75 лет, если до исполнения заемщику 65 лет должно пройти не менее половины срока ипотеки, а также если есть созаемщик и срок возврата кредита наступает до исполнения ему 65 лет.
- Гражданство РФ.
- Постоянная или временная регистрация на территории РФ.
Отдельные требования Россельхозбанк предъявляет в отношении стажа работы.
- стаж на текущем месте работы — от 3 месяцев,
- стаж за последние пять лет — не менее 6 месяцев непрерывного стажа.
- стаж на текущем месте работы — от 3 месяцев,
- стаж за последние пять лет — не менее года общего стажа.
Для лиц, которые ведут личное подсобное хозяйство, срок его ведения должен быть не менее 12 месяцев. Нужна запись в похозяйственной книге органа местного самоуправления.
Стаж работающих пенсионеров, которые получают пенсию в Россельхозбанке, на текущем месте работы должен быть от трех месяцев.
Супруг заемщика автоматически становится созаемщиком по кредиту, если не заключен брачный договор, по которому созаемщик не имеет прав на передаваемый в залог объект недвижимости.
По одному ипотечному кредиту может быть не более трех созаемщиков. В их числе могут быть не родственники заемщика, которые готовы документально подтвердить доход. Требования к созаемщику те же, что и к заемщику.
Россельхозбанк также предлагает каждому из супругов оформить сельскую ипотеку, чтобы купить один объект недвижимости. Первый взнос — от 10% по каждому кредиту. Две ипотеки можно оформить в офисе банка.
Необходимые документы
- заявку на ипотеку заемщика и созаемщика, заполненную на портале,
- паспорт РФ или удостоверение личности военнослужащего,
- военный билет или приписное свидетельство, для мужчин 27 лет включительно,
- СНИЛС,
- заверенная копия трудовой книжки,
- справки о доходах: справка 2-НДФЛ, справка по форме Россельхозбанка.
Преимущества
- Льготная ставка.
- Возможность подать заявку онлайн.
- Широкий выбор подрядчиков.
- Привлечение до трех созаемщиков, в том числе не родственников.
- Лояльные требования к заемщикам, верхняя граница возраста в момент погашения кредита — до 75 лет.
- Возможность получить крупную сумму — до 6 млн рублей.
- Время рассмотрения заявки — в течение пяти дней.
- Минимальный пакет документов для зарплатных клиентов.
- Возможность каждому из супругов получить ипотеку на покупку одного объекта.
Порядок оформления сельской ипотеки в Россельхозбанке
- Нажмите на этом сайте кнопку «Оформить онлайн» и перейдите на сайт Россельхозбанка.
- Рассчитайте ежемесячный платеж с помощью ипотечного калькулятора.
- Щелкните на странице банка «Подать заявку». Заполните онлайн-заявку на жилищный кредит и загрузите документы с примерной стоимостью жилья.
- Выберите офис, где удобно подписать документы и направьте заявку на рассмотрение.
- Дождитесь предварительного решения банка. Оно придет в смс, на электронную почту или его сообщат по телефону.
- Определитесь с объектом покупки и получите решение Россельхозбанка.
- Оформите ипотечный договор и получите необходимую сумму на покупку недвижимости.
- Купите объект недвижимости и оформите его в собственность.
Недвижимость, приобретенная в кредит, становится залогом. Заемщик должен застраховать ее и оплачивать страховку до полного погашения ипотеки.
Минсельхоз временно приостановил выдачу новых кредитов в рамках «Сельской ипотеки»
Минсельхоз временно приостанавливает выдачу новых ипотечных кредитов по программе «Сельская ипотека». Это сделано, чтобы ограничить бюджетные расходы из-за повышения регулятором ключевой ставки до 12%. Ранее опрошенные «РГ» эксперты предупреждали о возможном повышении льготных ипотечных ставок вслед за решением ЦБ.
«Минсельхоз в рамках госпрограммы «Комплексное развитие сельских территорий» реализует программу «Сельская ипотека». В связи с повышением ключевой ставки Банка России до 12% и в целях недопущения превышения доведенных лимитов бюджетных обязательств уполномоченными банками временно приостановлена выдача новых ипотечных кредитов по данной программе. Выдача будет возобновлена после изменения текущей экономической ситуации», — говорится в сообщении ведомства.
Кредит по программе «Сельская ипотека можно было использовать на покупку готового или строящегося дома у застройщика, квартиры в готовом или строящемся доме не выше пяти этажей, на строительство дома по договору подряда или своими силами по ставке от 0,1 до 3% годовых. Есть ограничения по сумме кредита. Для Дальнего Востока, Ямало-Ненецкого автономного округа и Ленинградской области — 5 млн рублей, для остальных регионов — 3 млн рублей. В Москве, Санкт-Петербурге и Московской области программа не действует. С 2020 года благодаря программе свои жилищные условия улучшили более 120 тыс. семей.
При этом Минсельхоз продолжает оказывать господдержку на развитие жилищного строительства и благоустройство домовладений. В 2023 году на это выделено 5,7 млрд руб.
О потенциальном увеличении бюджетных расходов на субсидирование льготных ставок по ипотечным программам и шансе удорожания кредитов с господдержкой «РГ» сообщала ранее. Предполагалось, что изменения коснутся только льготной ипотеки с господдержкой для всех, но не адресных программ ввиду их социального значения. Поводом для таких мыслей выступало решение Банка России о повышении ключевой ставки с 8,5 до 12% и, как следствие, увеличение бюджетных расходов.
Но как выяснилось, вместо повышения ставок по льготной ипотеке уполномоченные банки могут переходить к более радикальному способу — временной приостановке выдачи займов, о которой 25 августа объявил минсельхоз.
После повышения ключевой ставки возникло два вопроса касательно будущего льготных ипотечных программ: либо увеличивать расходы бюджета на субсидирование ставок по ним и сохранять условия в силу значимости льготных ипотек для населения и экономики в целом, либо временно ограничивать выдачу кредитов до более благоприятной экономической ситуации. Министерство сельского хозяйства пошло вторым путем. Тем не менее подобная мера — изменение временное.