БПИФ ВТБ – обзор и отзывы о биржевых фондах
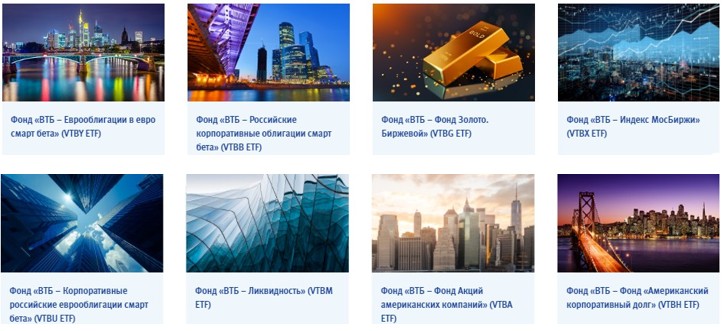
Популярность биржевых фондов привела к стремительному росту их количества на Московской бирже. Сегодня хочу дать свой отзыв на БПИФы от ВТБ Капитал и поговорить о том, что отличает их от ближайших конкурентов.
Биржевые фонды ВТБ: краткий обзор
Важно! Я веду этот блог уже почти 10 лет. Все это время я регулярно публикую отчеты о результатах публичных инвестиций. Сейчас мой публичный инвестпортфель — более 5 000 000 рублей.
Со временем этот сайт стал больше базой знаний для читателей, а все актуальные события в портфеле и не только я публикую в открытом телеграм-канале. Подписывайтесь, если хотите быть в курсе того, куда я инвестирую.
На момент выхода статьи ВТБ Капитал Управление активами предлагает инвесторам купить на Мосбирже 9 БПИФ:
- VTBY ETF – вложения в еврооблигации России и других развивающихся стран, номинированные в евро.
- VTBE ETF – активы фонда состоят из акций компаний развивающихся стран.
- VTBH ETF – облигации американских эмитентов.
- VTBB ETF – российские корпоративные облигации. У этого фонда максимальная СЧА (стоимость чистых активов) из всех предлагаемых ВТБ.
- VTBU ETF – еврооблигации российских компаний.
- VTBG ETF – инвестирует в физическое золото.
- VTBX ETF – следует индексу Мосбиржи.
- VTBM ETF – инструмент денежного рынка, основной доход формируется за счет сделок обратного РЕПО. По сравнению с другими БПИФ ВТБ у этого фонда минимальная комиссия — не более 0,4%.
- VTBA ETF – инвестирует в американский рынок акций. Это самый дорогой фонд по размеру комиссии.
Наибольшую активность в создании новых инструментов на Московской бирже проявляют три провайдера. Главные конкуренты ВТБ на российском рынке биржевых фондов – это Сбербанк, FinEx ETF и Тинькофф Капитал.
Уникальным предложением, которого пока нет у конкурентов, можно считать только первые три пункта приведенного выше списка. Заслуживает внимания и VTBG ETF. Его чистые активы представляют собой слитки золота, хранящиеся непосредственно в банке ВТБ в Санкт-Петербурге. Аналоги от конкурентов (Тинькофф, FinEx) такого обеспечения не имеют и инвестируют, как правило, в «золотые» ETF других фондов.
Популярные БПИФы от ВТБ Капитал
Из разработанных ВТБ девяти стратегий сегодня мы обратим внимание на три индексных фонда, основанных на акциях. Как и большинство других ETF на российском рынке, они реинвестируют дивиденды и не предполагают постоянного пассивного дохода для держателей бумаг.
VTBX ETF
Фонд отслеживает динамику индекса Мосбиржи полной доходности. Регистрацию в ЦБ БПИФ прошел 10.02.2020 г. Общая структура фонда и ТОП-5 входящих в него акций представлены на рисунке ниже:

Суммарная комиссия для инвестора – 0,69% от СЧА. Из них вознаграждение управляющего – 0,5%. Остальное – сопутствующие расходы (депозитарий, регистратор и т. д.). Для сравнения у аналогичного FXRL от FinEx комиссия составляет 0,9%.
ВТБ Капитал не публикует на странице фонда максимально допустимую ошибку следования индексу. Но в любой момент можно посмотреть состав чистых активов. Доля каждой акции указывается с точностью до 0,01%, сведения обновляются раз в пять минут. Но предоставляются не актуальные данные в режиме онлайн, а цифры, рассчитанные на основе котировок 15-минутной давности.
VTBA ETF
В чистые активы фонда включены компании, входящие в S&P500. Но индикатором доходности заявлен не сам индекс, а американский биржевой фонд ETF ISHARES CORE S&P500. Именно его бумаги и покупает ВТБ, не вкладывая деньги напрямую в каждую отдельную компанию. Несмотря на это, открыв данные о чистых активах фонда, мы сможем увидеть список эмитентов. Как можно понять из пояснений, он составляется на основании данных, предоставляемых американским провайдером.
На рисунке ниже – общая структура фонда и список акций с наибольшей долей в стоимости чистых активов:

Ошибка следования не публикуется. Доля акций в фондах, следующих одному и тому же индексу, может незначительно различаться. Для примера, на момент написания статьи ВТБ заявляет долю Apple в этом фонде 6,71%. Сбербанк в аналогичном фонде – 6,4%. Сведения о чистых активах публикуются один раз в день, при этом информация актуальна на предыдущую дату.
Основные характеристики фонда:
- Дата регистрации в ЦБ 28.05.2019 г.
- Цена одного пая на момент написания статьи находилась в районе 943 руб.
- Комиссия – 0,81% в год.
VTBE ETF
- Фонд зарегистрирован 27.06.2019 г.
- Максимальная комиссия – 0,71%.
- Индикатор доходности – ETF ISHARES CORE MSCI EM. Именно паи этого американского ETF и составляют основу портфеля.
Среди чистых активов американского фонда акции компаний из таких стран, как:
- Тайвань;
- Китай;
- Южная Корея;
- Индия.
Данные о структуре фонда обновляются один раз в сутки на основании сведений, предоставленных BlackRock – провайдером ETF, из паев которого состоят активы VTBE.

Плюсы и минусы БПИФ ВТБ
На Мосбирже в декабре 2020 г. представлены 55 фондов. Многие из них дублируют друг друга по содержанию портфеля, но управляются разными компаниями. Среди преимуществ БПИФ от ВТБ стоит выделить перечисленные ниже:
- Относительно низкие комиссии. Максимальная из них составляет 0,81%. У Сбербанка и FinEx есть фонды, где издержки инвестора превышают 1%.
- Низкая цена паев. В отличие от большинства фондов на Мосбирже, она измеряется сотнями, а не тысячами рублей. А стоимость VTBG ETF – немногим более рубля.
- Ориентация на зарубежные фонды. Она дает надежду на появление новых интересных БПИФ, не копирующих уже имеющиеся на российском рынке предложения.
- Политика по снижению стоимости управления. В октябре 2020 г. УК снизила комиссию по всем своим фондам.
Главный недостаток БПИФов ВТБ в том, что многие из них – это только «фантик». Всю работу по отслеживанию индекса и корректировке активов проводит американская компания. ВТБ Капитал только скупает паи ее фондов. Это означает, что, если вы имеете статус квалифицированного инвестора или инвестируете через зарубежного брокера, то можете отказаться от дорогой обертки и платить комиссию за управление около 0,04%. С учетом того, что фонд в данном случае почти не выполняет аналитической работы и расчётных действий, его наценка кажется чрезмерной. К тому же, процент отклонения от бенчмарка не публикуется.
Важный недостаток БПИФ от ВТБ – доступ к ним дают не все популярные брокеры. Например, Тинькофф и Сбербанк не предлагают эти инструменты своим клиентам.
Кроме того, ВТБ Капитал начал деятельность в качестве провайдер БПИФ относительно недавно. На Мосбирже можно найти ETF, созданные в 2013 г.
На сегодня биржевые фонды от ВТБ Капитал уверенно занимают третье место по востребованности и активности. Но, благодаря своим конкурентным преимуществам, имеют шансы со временем выйти в лидеры.
Выводы
Инвестировать в БПИФы ВТБ может оказаться выгоднее, чем в аналоги от других управляющих компаний. Также у них ниже порог входа, что привлекательно для новичков. Психологически легче купить бумагу за 100–900 руб., чем за несколько тысяч. Но для инвесторов с большим капиталом и квалификацией будет предпочтительна прямая покупка американских ETF.
Расскажите в комментариях, как вы относитесь к идее создания фонда на основе другого фонда.
ВТБ. Опасно vs безопасно
Так случилось, что мне пришлось озаботиться вопросом безопасности моих денежных средств, размещаемых в коммерческих банках. Причина, по которой я занялся данным вопросом – попал на мошенников, которые «подломив» мой личный кабинет в банке увели за 5 минут 60000 рублей. Для входа в личный кабинет банка мошенниками использовался номер карты, который я им дал (т.к. это не запрещено), а также код из sms (под убеждением, что всё безопасно).
Данную потерю воспринял, как оплата «практического курса» по информационной безопасности. По завершению курса задумался: «Где лучше хранить свои денежные средства?». С сайта ЦБ взял список системно значимых кредитных организаций. Т.к. живу в не большом городе, то из списка исключил кредитные организации, у которых отсутствует офис в городе. Также по субъективному мнению «заминусовал» Сбер и Альфа банк. В результате остановился на банке ВТБ.
ВТБ привлек тем, что у него есть:
мастер-счет – банковский (текущий) счет физического лица, предусматривающий совершение операций, не связанных с осуществлением предпринимательской деятельности, открываемый Клиенту при заключении ДКО на основании договора банковского счета;
Также ВТБ заинтересовал:
широкий список ограничений операций на перевод и платежи;
возможность открыть 5 счетов бесплатно.
В моей картинке мира сложилось, что в ВТБ:
мастер-счет – это администратор системы, который имеет полный доступ к личному кабинету Банка и может выполнять все легитимные действия без ограничений.
текущий счет – это пользователи системы, которые могут выполнять действия согласно их доступам и ролям.
Следовательно, мои ожидания при работе с ВТБ Онлайн и мобильного приложения ВТБ (далее МП ВТБ) были следующими:
Карта к мастер-счету
Полный доступ ко всем моим счетам и продуктам банка.
Полный доступ ко всем моим счетам и продуктам банка.
Основная карта к текущему счету
Операции могут выполняться только по текущему счету в пределах установленных лимитов.
Операции могут выполняться только по текущему счету в пределах установленных лимитов.
Виртуальная карта к текущему счету
Ожиданий не было. Простое любопытство показало, что вход запрещен. Данный факт будет использован в моих выводах.
Для подтверждения своей гипотезы к мастер-счету я получил карту в банке ВТБ. К текущему счету открыл основную (именную). Дополнительно к мастер-счету и текущему счету открыл соответственно виртуальную карту.
В рамках проверки моих ожиданий предлагаю ввести термины:
пользователь мастер-счета – это клиент Банка, у которого есть основная и/или дополнительная карта, которая привязана к мастер-счету;
пользователь счета – это клиент Банка, у которого есть основная и/или дополнительная карта, которая привязана к текущему счету.
Выполнил проверки (см. Таблица 2) в ВТБ Онлайн и МБ ВТБ.
Выводы для ВТБ Онлайн
Есть двухфакторная аутентификация.
отсутствует возможность установить отдельный пароль для пользователя мастер-счета и пользователя счета, т.к. используется единый пароль (см. п. 1.1);
отсутствуют ограничения по доступу к информации по счетам в ВТБ Онлайн (см п. 1.3);
присутствует разная логика работы ВТБ Онлайн с работой МП ВТБ;
отсутствует подтверждение на изменение лимитов по счетам клиента.
Выводы для МП ВТБ
вход в МП ВТБ через номер виртуальной карты запрещен.
отсутствует двухфакторная аутентификация;
пользователь счета может изменять лимиты по переводам и платежам(!);
отсутствуют ограничения по доступу к информации по счетам в ВТБ Онлайн;
присутствует разная логика работы МП ВТБ с работой ВТБ Онлайн;
отсутствует подтверждение на изменение лимитов по счетам клиента.
Общие выводы
ВТБ Онлайн и МП ВТБ – это дуршлаг из уязвимостей. Этот вывод подтверждают новости от ВТБ за 30.03.2023 и 07.04.2023. В головах ВТБ хаос и нет общей концепции работы ВТБ Онлайн и МП ВТБ. Есть зачатки по разделению доступов, но это на столько не очевидные вещи, что можно сказать, что их в настоящее время нет.
Единственный положительный момент моих изысканий — вход в МП ВТБ через номер виртуальной карты запрещен. Надеюсь это не погубят в следующих доработках.
Вывод: при текущей реализации ВТБ Онлайн и МП ВТБ опасно для хранения денежных средств в банке ВТБ.
Не много эмоций по текущей теме
ВТБ по каким-то причинам не желает отвадить мошенников от своих клиентов. ВТБ приятнее написать портрет клиентов, которые попадаются на уловки мошенников, чем составить портрет мошенника и включить этот портрет в антифрод.
ВТБ, вы действительно считаете «… рассказывать об активности мошенников – важная превентивная мера, которая позволяет уберечь других клиентов от хищений»? А вы не задумались, что для защиты клиентов от мошенников в ВТБ Онлайн и МП ВТБ добавить:
добавить двухфакторную аутентификацию для МП ВТБ;
изменение лимитов с sms-подтверждением, как это сделано в банке «Открытие»;
разграничение доступов мастер-счета и текущего счета, как это сделано в Альфа-Банк;
разграничение входа в ВТБ Онлайн и МП ВТБ для мастер-счета и текущего счета;
freezing-период для списаний со счетов при входе в ВТБ Онлайн и МП ВТБ с новых устройств и подтверждением через телефонный звонок клиенту?
Как по мне, то реализация freezing-период (например, от 2 до 5 рабочих дней) для списаний со счетов при входе в ВТБ Онлайн и МП ВТБ с новых устройств и подтверждением через телефонный звонок клиенту позволит сохранить денежные средства ваших клиентов. Что мешает добавить в вашу систему в антифрод проверки на вход ВТБ Онлайн и МП ВТБ с новых устройств с подтверждением этих операций через звонок (да еще зная портрет мошенников)?
ВТБ в новости от 07.04.2023 заявил, что «планирует предоставить клиентам возможность самостоятельно устанавливать самоограничения на дистанционное кредитование». Заявление хорошее, но только техническая поддержка ВТБ ничего про это не знает и не может назвать дату анонса. Буду следить за данной темой и обязательно ею воспользуюсь при первой же возможности.
Субординированные облигации ВТБ: что это и почему банк перестал по ним платить
Субординированные облигации, или «суборды», — долговые ценные бумаги, ранг которых ниже других займов компании. Это значит, что в случае ликвидации или банкротства эмитента держатели субординированных выпусков получат расчет только после того, как будут погашены обязательства перед основными кредиторами — то есть по обычным облигациям, займам, кредитам и прочим долгам. Именно поэтому такие облигации еще называют младшими.
Что такое субординированные облигации
Основная цель выпуска субординированных облигаций для банков — это пополнение собственного капитала, которое позволяет финансовым организациям быстро выправить свои нормативы в те моменты, когда дела у них идут нелучшим образом.
Кроме этого, привлеченные таким способом деньги компания может использовать для развития собственного бизнеса, например для предоставления клиентам новых кредитов или для покупки конкурентов.
На практике быстрый рост активов банка практически всегда опережает увеличение прибыли из-за особенности работы бизнеса: прибыль по новым кредитам обычно отображается в отчетности финансовых организаций через год или позже, а новые активы появляются в балансе сразу.
В результате рост активов угрожает нарушением нормативов достаточности капитала. От менеджмента в этот момент требуется найти способ экстренной докапитализации.
Быстро увеличить свой капитал банк может двумя способами: либо организовав дополнительную эмиссию акций, либо выпустив субординированный кредит. Например, в 2021 году так поступил Тинькофф Банк.
Кредиторам субординированные облигации нравятся тем, что купонные выплаты по ним выше, чем по обычному займу: в зависимости от надежности эмитента «младшие» выпуски ранее в среднем предлагали доходность на 1—3% выше, чем у «старших». Главным образом такая разница объясняется более высокими рисками.
Вот какие особенности есть у субординированных облигаций:
- Выпускать в России их могут исключительно банки.
- Срок погашения — не ранее чем через 5 лет после выпуска, при этом на Мосбирже в основном представлены бессрочные облигации.
- Большинство таких облигаций российских эмитентов номинировано в иностранной валюте: в долларах и евро.
- По субординированным выпускам не предусмотрено досрочное погашение по требованию кредиторов.
- Сам банк может объявить о досрочном погашении «младших» долговых ценных бумаг по своей инициативе, для этого эмитенты используют механизм колл-опциона.
- Обычно первый колл-опцион назначается через 5—10 лет после начала размещения.
- Купонный доход по «субордам» может быть как фиксированным, так и плавающим.
- Обычно субординированные облигации имеют кредитный рейтинг на одну ступень ниже, чем «старшие» выпуски одной и той же компании.
Основные риски
Субординированные облигации — это менее надежный финансовый инструмент в сравнении с обычными «старшими» облигациями. Всего у «младших» выпусков можно выделить пять основных рисков:
- Риск списания: при определенных условиях эмитент может списать «младшие» выпуски. Например, так произошло в 2017 году, во время банковского кризиса в России.
- Риск остановки выплат: банк имеет право перестать платить купонные проценты по своему усмотрению. Например, так поступили в 2022 году «Совкомбанк» и ВТБ.
- Риск высокой дюрации: чем дольше срок возврата инвестиций, тем выше риск. К примеру, шанс компании обанкротиться за 10 лет значительно выше, чем за ближайший год.
- Репутационный риск: в России за последние десять лет пять банков списали свои «младшие» выпуски — «Траст», «Восточный», «Открытие», ПСБ и «Бинбанк».
- Риск низкой ликвидности: Центробанк в 2018 году принял указание, в рамках которого субординированные облигации рекомендовал размещать только среди квалифицированных инвесторов.
В 2018 году на фоне санации четырех крупных банков: «Траст», «Открытие», ПСБ и «Бинбанк» — ЦБ РФ заявил, что хочет ввести полный запрет на продажу субординированных облигаций неквалифицированным инвесторам. Так как ранее эти проблемные организации продавали свои высокорискованные долговые ценные бумаги слабо проинформированным инвесторам, которые не осознавали всех рисков.
Что случилось с «субордами» ВТБ
Такая мера изначально была прописана в условиях «младших» выпусков. Никаких дополнительных ограничений текущее решение не несет, облигации продолжат торговаться на фондовом рынке.
Начиная с 06.12.2022 и до возобновления выплаты банком дивидендов по обыкновенным акциям следующие субординированные облигации ВТБ перестанут платить купоны: бессрочный выпуск «Банк ВТБ-31-1-евро», а также бессрочные облигации серий СУБ-Т1-1, СУБ-Т1-2, СУБ-Т1-3, СУБ-Т1-4, СУБ-Т1-5, СУБ-Т1-6, СУБ-Т1-8, СУБ-Т1-9, СУБ-Т1-10, СУБ-Т1-11, СУБ-Т1-12 и СУБ-Т1-13, номинированные в долларах, евро и рублях.
Самая весомая причина, по которой ВТБ мог отказаться от выплаты купонов, — покупка конкурента. В конце 2022 года, по данным анонимных источников СМИ, ВТБ согласовал сделку по покупке банка «Открытие» у ЦБ РФ за 328—374 млрд рублей. Процесс приобретения должен завершиться до конца 2022 года.
В дальнейшем ВТБ планирует вернуться к выплате купонного дохода по этим выпускам облигаций. Кроме этого, в среднесрочной перспективе банк также рассматривает возможность замены выпуска бессрочных субординированных еврооблигаций на локальный рублевый эквивалентный инструмент.
Российскому фондовому рынку не понравилось решение банка: акции ВТБ на вечерней сессии крайне негативно отреагировали на сообщения о приостановке выплат по ряду субординированных облигаций, упав на 7,5%.
Тем не менее никаких серьезных последствий для финансовой организации это решение не принесло, так как это нельзя считать дефолтом. Поэтому неудивительно, что российские инвесторы фактически за два дня выкупили текущий обвал. За три дня общий объем торгов составил 3 млрд рублей, то есть в среднем миллиард рублей в день. До этого объем составлял около 0,4 млрд рублей в день.
Какие еще варианты «субордов» есть на Мосбирже
На Московской бирже сейчас торгуется 63 выпуска субординированных облигаций, больше всего их у ВТБ и РСХБ, среди других финансовых организаций: Сбербанк, Тинькофф, «Газпромбанк», «Совкомбанк», «Альфа-банк», «Промсвязьбанк» и другие небольшие банки. Всего 23 российских эмитента.
Наиболее ликвидными на Мосбирже выступают субординированные выпуски государственного банка «РСХБ», так как номинал одной его «младшей» облигации составляет всего тысячу рублей. Для сравнения: у ВТБ этот показатель в среднем равняется 10 млн рублей.
После того как ВТБ приостановил выплату купонов по «младшим» облигациям, РСХБ оперативно успокоил держателей своих облигаций, заявив, что компания своевременно и в полном объеме продолжит исполнять обязательства по всем своим публичным долговым обязательствам, включая бессрочные субординированные облигации. Сейчас в обращении у банка находится 8 таких выпусков: облигации серий 06Т1, 07Т1, 08Т1, 01Т1, 09Т1, 11В1, 31Т1 и С01Е-01.
Что в итоге
Субординированные облигации — это интересный инструмент для квалифицированных инвесторов, которые готовы взять на себя более высокий уровень риска ради повышенной купонной доходности.
Если среди читателей есть такие клиенты, то им можно посоветовать присмотреться к «младшим» бессрочным выпускам РСХБ с доходностью 13—15% в рублях.
Новости, которые касаются инвесторов, — в нашем телеграм-канале. Подписывайтесь, чтобы быть в курсе происходящего: @investnique.
Чему удивляться то, Сбер кинул наших родителей, ВТБ-кинул нас.
Отличная практика-ЦБ сделал вид,что всё в порядке,мол сами дураки поверили ВТБ.
Красота-банк высшей категории надежности кинул на очень-очень-очень большие деньги граждан России и война всё спишет.Прям тошнит
Александр, почему кинул-то? В проспекте ценной бумаги прям черным по белому, русским языком написано, что ВТБ может приостановить по ним выплаты. Это не тайна, не потаенные сведения, а вполне себе публичная информация. Когда вы приобретаете подобные ценные бумаги, вы должны иметь в виду эти риски и соответствующим образом их оценивать. Существуют классические облигации, у которых такого варианта развития событий не существует, вы могли инвестировать в них, но да, там доходность ощутимо ниже. То, что вы повелись на более высокую потенциальную доходность — ваш риск, сорян. С таким же успехом можно купить что-нибудь околодефолтное, с гипотетической доходностью в сотни процентов годовых, и потом выть на форумах о несправедливости.
То, что ЦБ говорит, что все в порядке — весьма логично, потому что произошло событие, явным образом описанное в программе ценной бумаги. =)
Pavel, Ваш комментарий прямо говорит, что ваших личных денег в субордах нет. Но ваш комментарий подтверждает следующее:
1. Авторитет кредитной организации №2 в стране не стоит ничего
2. Доверие к менеджерам (брокерам), которые продавали (втюхивали) клиентам физикам эти бумаги не стоит ничего. (70% эмиссии субордов было продано "квалифицированным" физикам.)
3. Легенда при продаже бумаг и и существующих рисков опиралась именно на авторитет банка, что молу "ну это же ВТБ, а не какая-то левая микрофинансовая организация, с ВТБ ну ТОООчно никогда такого не будет, так что этот риск практически исключён."
4. Формализм и эпатаж ваших формулировок (по-русски написано, черным по белому, банк имеет право. и пр. ), с ваших слов не отличает ВТБ от мелких микрофинансовых организаций, которые под такими же формулировками у людей потом с коллекторами квартиры отнимают.
5. Текущая информационная политика банка по этим бумагам вообще удивительна. Мол мы по своим обязательствам не хотим платить и всё. "Ну мы же имеем право вам не заплатить за то что вы нам денег дали в долг. Скажите спасибо, что не дефолтнули воообще. Хотя у нас ещё и эта опция осталась. Но над последним мы еще подумаем". И тишина. Никаких хотя бы словесных интервенций, чтобы поддержать доверие к Банку и долгу нет.
Так что вся суть этого манёвра выглядит очень просто!
Дайте в долг под якобы повышенный процент (+1 +3%), это наденем чем пенсия!
А то что там мелким шрифтом написано не обращайте внимания — МЫ ЖЕ ВТБ! Банк номер 2 в стране.
Александр, в этих — нет. Во всякой стремной шняге, вроде Обуви России или МаксимаТелеком — есть. Ровно столько, сколько не жалко потерять с учетом их озвученной стремности.
В остальном:
1) Кредитная организация сделала ровно то, что прямо, однозначно и недвусмысленно описывала, как один из возможных вариантов развития событий. Претензия абсолютно беспочвенна.
2) Я очень сомневаюсь, что менеджеры и брокеры приходили домой и стояли с пистолетом у виска с требованием купить суборды. Если "квалифицированные" физики решили их купить — ну сорян, это лично их решение, что за детский сад? У них/вас была прям _полная_ информация о том, что именно вы покупаете.
3) В официальных документах нет формулировкой про "ТОООчно никогда такого не будет", я вам гарантирую. Я прям правда не понимаю, а вот какая бы формулировка вас удовлетворила? Что банк в любой момент может прекратить платить по субордам им за это ничего не будет? Так там БУКВАЛЬНО это и написано.
4) Это сугубо бюрократический вопрос, какие еще формулировки вы хотите-то? Ну да, всё, что вам должен банк и что вы должны банку, написано черным (или синим, проклятый дизайн-код) по белому, русским языком.
5) Текущая информационная политика банка не нарушает ни законодательство, ни обязательства, взятые самим банком.
Суть этого манёвра заключается в том, что не нужно считать себя самым хитрожопым. Вы сами взяли на себя такие риски, исключительно ради выгоды. То, что развитие событий не укладывается в вашу придуманную картину мира — ваша проблема, простите, и вообще крайне странно, что такие базовые вещи нужно объяснять человеку старше лед эдак 13.
Pavel, вы очередной раз
1. сравнили ВТБ со «всякой стремной шнягой».
2.«Хитрожопость» совершенно не причем. +1 +3% годовых сложно назвать хитрожёпостью.
3. Ну а как банк втюхивал своим клиентам, конвертируя депозиты своих же вкладчиков на эту шнягу вам конечно же не известно.
4. Ну а банк конечно же ничего не нарушает. Я об этом и не писал. Всё по закону, как кредит в микрофинансовой организации! Взял потом не жалуйся когда коллекторы приходят. И никто ничего не нарушает. Только наоборот. В данном случае клиенты банка дали ВТБ в долг и никто ничего не нарушает.
PS. Профиль основного покупателя бумаги — это вкладчик банка, который повелся на увеличенный процент по сравнению с вкладом, а не реальный квалифицированный инвестор.
Менеджеры жестко разводили своих вкладчиков на покупку бумаг. Со словами мы же ВТБ с нами отказов по обязам быть не может. Этот риск не про нас — это лучше и не менее надёжно чем вклад.
Так что спекулянтов в держателях этих бумаг практически нет. Только Бывшие вкладчики на депозиты в ВТБ.
Так что основное кидалово в переквалификации депозитных обязательств в обязательства с оговорками. И способность менеджеров подразделения Прайм ВТБ заболтать вкладчика.
А в остальном,КОНЕЧНО, никто ничего не нарушает. ��
Александр,
1) я начинаю понимать источник проблемы, потому что вы видите не то, что написано, а то что вам хочется видеть. Я называл стремной шнягой Обувь России, которая таковой безусловно является.
2) Тогда зачем вы покупали более рисковые суборды, а не классические? Или не ОФЗ? =) Ну конечно же не ради более высокого дохода, ну разумеется нет. Просто вот чета захотелось, верю, теперь верю.
3) Мне известно, что никто ничего никуда не может конвертировать без вашего непосредственного согласия.
4) Кредит в микрофинансовой организации это абсолютно законно. То, мысль о том, что эти деньги потом нужно возвращать, откровенно шокирует некоторых граждан, не делает работу микрофинансовых организаций незаконной.
Ваша аналогия не очень правильная, но в целом да, вы дали в долг ВТБ, при этом ВТБ вам честно сказал, что может долг и не вернуть. И после этого вы все равно дали в долг.
PS > вкладчик банка, который повелся на увеличенный процент по сравнению с вкладом
Аминь, мы таки к этом пришли. Это не кидалово, это банальная жадность.
Pavel, вы работаете в банке или банке ВТБ менеджером, который продает эти бумаги, а потом рассказывает, что ничего не нарушено?
Звучите именно так! Как человек который это продал, а потом говорит, что ничего не нарушено��.
Позиция людей продающих и покупающих кардинально разная. Ваша, как человека, который уже продал��.
В который раз пишу, что формально действительно ничего не нарушено.
Но вы, как я понимаю считаете нормальным, брать в долг и потом не платить по долгам нормальным! Если так, то конечно правда ваша!��
Александр, не имею и не имел отношения ни к банковской сфере вообще, ни к любой части ВТБ в частности.
Я звучу как человек, который читает то, на что соглашается.
Формально действительно ничего не нарушено. И неформально тоже ничего не нарушено. У вас была договоренность — договоренность не нарушена.
Pavel, приветствую!
Я тут согласен с Александром в части вопроса про доверие. У меня (пока еще) договор с НПФ ВТБ. И я являюсь держателем бессрочного субборда ВТБ. После сообщения о не выплате купона, моё доверие к ВТБ в принципе пропало. Как я могу доверить свою пенсию и свои деньги втб, если оно так легко поступает со своими держателями?
Правы ли Вы, что ВТБ в этом вопросе ничего не нарушает? Правы. Прав ли Александр, что после таких историй доверие к компании подрывается? За себя скажу, что да, потому что мое доверие подорвано. Счета в банке я закрыл, договор с НПФ в ближайшее время разорву
Роберт, в очередной раз задаюсь вопросом о том, как можно считать подрывом доверия то, о чем вы договорились изначально? Ну это как не знаю, договориться с женой, что у вас открытый брак, а потом рыдать о том, что она спит с другими мужиками и подорвала ваше доверие.
PS Ну и да, про то что НПФ категорически пофигу на ваш жест, вы наверняка и так в курсе.
Pavel, Давайте приведем другую аналогию. У вас есть друг, который до этого брал у вас в долг. Не малые деньги. И вы давали ему под процент. Он всегда возвращал. И тут он к вам приходит и говорит.
— Павел, могу я у тебя взять денег в долг? Давай я даже процент больше накину.
— Ну давай, почему нет? А в чем подвох.
— Да нет никакого подвоха. Но давай пропишем в расписке, что если у меня не будет денег, то я могу не выплачивать тебе проценты по долгу? А если ну совсем буду банкрот, то вообще не буду возвращать. Но ты же меня знаешь, я всегда возвращал. И в этот раз ничего не случится!
И вы думаете: "ну да, ведь никогда проблем не было. А он еще и процент готов больше накинуть. Поверю ему, человек слово".
И он исправно вам платит процент, но в какой-то день приходит, и говорит: "дружище, такие дела, не могу больше платить. Проблемы с работой. Помнишь, в расписке был пункт, что могу не платить. Так вот я им решил воспользоваться! Как будут дальше дела обстоят? А фиг его знает. Возможно, буду платить, возможно нет".
И вот вопрос лично к вам: "вы дальше будете человеку доверять? А дальше в долг давать будете? Не важно, с таким же пунктом или без него".
Роберт, это какие-то детские аналогии, не хочу обидеть, но это так. Все аспекты вашего взаимодействия с банком описаны в официальных документах. У банка нет совести, жалости и вообще никаких эмоций, не нужно его очеловечивать. Доверие к банку может основываться только на том, насколько он соблюдает договоренности. Если он их соблюдает — все в порядке. Конкретно в этой ситуации — он их соблюдает.
Еще раз — если вы в своей голове нарисовали какую-то радужную картину, которая никаким образом не совпадает с реальностью, то это сугубо ваши личные проблемы, уж простите. Можете обидеться, да, это сразу решит все вопросы =)
Pavel, на мой вопрос Вы так и не ответили. Вы же начали проводить аналогии с живыми людьми.
Ну а что касаемо "про то что НПФ категорически пофигу на ваш жест, вы наверняка и так в курсе", конечно в курсе. И, конечно, это небольшие деньги, но если так подумать: с одной стороны, я этим банком больше никогда не воспользуюсь, и когда встанет вопрос ипотеки (а он, скорее всего, встанет), я данный банк лаже рассматривать не буду. А это около 15млн + %. Если буду открывать бизнес, также даже не стану рассматривать данный банк. Это уже деньги побольше, чем нежели мои пенсионные отчисления. А с другой стороны, представьте, сколько таких же людей, как я, Александры выше и много инвесторов в пульсе, которые также вряд ли теперь будут пользоваться услугами данного банка, а кто-то из них и владелец крупных компаний, исеющие лицевые счета в ВТБ, и тогда уже данные обороты не кажутся такими уж маленькими.
Роберт, я не знаю как ответить на вопрос с неправильной аналогией. Буду ли я давать деньги человеку, который заранее предупредил, что может не вернуть? Вообще я не даю в долг, но в тех крайних случаях когда это происходит, я считаю это просто подарком — если вернут, то будет хорошо, если нет, то ну и хрен с ним.
Теперь про жесты. У ВТБ активов на 19 триллионов. Ваши 15млн+% это ничтожные копейки. И даже если собрать всех обиженных простигосподи инвесторов в пульсе, это будет крошечная сумма в масштабах ВТБ. И при этом, полагаю, что мы прекрасно понимаем, что стоит ВТБ выкатить какую-нибудь классическую облигацию хотя бы на пару процентов доходности выше средней по рынку, как и я, вы, Александр и все обиженные инвесторы в пульсе аж вприпрыжку побегут их покупать. С ипотекой аналогично — если вам под какую-то конкретную очень вкусную квартиру конкретно ВТБ выкатит ощутимо лучшее по рынку предложение, то вы прям галопом побежите.
Pavel, у нас разные восприятия к доверию к кому или чему-либо. Не зарекайся и никогда не говори "никогда", но вряд ли я когда-нибудь воспользуюсь услугами ВТБ. А там поживем — увидим.
Роберт, у нас еще и разное понимание логических конструкций. Потому что Вы БУКВАЛЬНО в прошлом сообщении написали, цитирую: "с одной стороны, я этим банком больше никогда не воспользуюсь" =)))))
Pavel, то что вы всё читаете это понятно. Умнее всех тоже понятно. В долг не даете и не давали. Вы молодец!
Александр, почитал комменты, у меня только один вопрос, как вы стали квалом с такой логикой? Вы вложили минимум 10 миллионов под "честное слово" шаромыги какого-то? Там прям в бумаге написано, что по этим облигам можно ничего не платить. Вам точно нужны были эти 10 лямов? Вы реально думаете что на рынке кто-то просто так даст вам лишние 1-3%? Без рисков?
Хотя, при цене облигации 10м, любой, кто может её купить, автоматически квал. Вспоминается еврейский анекдот. Вы пришли с деньгами, а остались с опытом.
Pavel, совершенно верно написано.
Писаки тупо копируют друг у друга неверную информацию.
Откуда эта цифра рублевых субордов на 37,4 млрд? Объём двух выпусков 11 и 12 составляет 18,5 млрд и 29 млрд. А ещё есть другие, правда менее объёмные выпуски.
Информация по возобновлению выплат после возврата к выплате дивидендов относится к евробондам. По другим бумагам выплаты отменены по некоторым купонным периодам в 2023г.
"Решение касается купонного дохода по выпуску бессрочных субординированных еврооблигаций (ISIN XS0810596832), начиная с платежа 06.12.2022 и до возобновления выплаты банком дивидендов по обыкновенным акциям. А также начисленного купонного дохода в 2023 году по бессрочным субординированным облигациям серий СУБ-Т1-1, СУБ-Т1-2, СУБ-Т1-3, СУБ-Т1-4, СУБ-Т1-5, СУБ-Т1-6, СУБ-Т1-8, СУБ-Т1-9, СУБ-Т1-10, СУБ-Т1-11, СУБ-Т1-12 и СУБ-Т1-13."
Случилась простая вещь — банк номер 2 в стране по крупности кинул часть людей, инвесторов, кто доверяли банку и государству, верили, что подобный исход маловероятен. Но зря, ибо в России слово "репутация" для государства не стоит ровным счетом ничего. Как после подобных действий власти смогут убедить россиян инвестировать на бирже?
Никита, да ну в смысле кинул? В смысле "маловероятен"? Вам же не 12 лет, камон. У вас есть обычные облигации с условной доходностью 8% и суборды с условной доходностью 13%. При этом в описании субордов прям честно написано, что мы можем прекратить выплаты в любой момент. И еще много чего веселого. Эта вот разница — это плата за риск. Если вы готовы рискнуть, то вы можете получить более высокую прибыль.
В чем проблема-то? В том, что произошло событие, возможность возникновения которого явным и недвусмысленным образом декларировалась, но вам категорически не нравилась, поэтому вы предпочли закрыть глаза и считать, что этого не будет?
Pavel, Государство сначало заманило очень большое количество физиков на биржу, их там кинули (обанкротились эмитенты облигаций, жулики в брокерской компании с лицензией ЦБ РФ (QBF-брокер), невозможность получить валюту, купленную на бирже, валюту хранившеюся на валютных счетах, многократное падение стоимости акции, облигаций, всевозможные страховые продукт с отрицательной доходностью, ноты и много всего ещё) и, как всегда, государство не при чём. Люди сами виноваты. И это государство хочет получить долгосрочное инвестирование от инвесторов. Это уже сверх наглость.
Андрей, заманило каким образом? Ходили с участковым по квартирам и говорили мол открывай ИИС? Ну это же правда какая-то максимальная инфантильность. Биржа это риск, про который орут из каждого утюга. Если человек идет на биржу, как в МММ, с мыслью, что каждую неделю все будет расти на 20%, то сорян, это не с биржей проблемы, а с головой.
Про то что вы назвали досрочным инвестированием — еще раз, такое развитие событий было явным, недвусмысленным, четким образом описано весьма доходчивым русским языком, в качестве одного из вариантов. Этот вариант случился. В чем проблема-то, хочется чтобы убытки были на эмитенте, а прибыль — пополам? =)
Pavel, Я не читал проспект эмиссии данных субордов, но по моему здесь что то не так . Неужели в проспекте написано, что банк имеет право не выплачивать купоны по своему усмотрению ? Странно. Кто то это видел своими глазами? Насколько я осведомлен, купоны могут не выплачиваться в случае снижения капитала первого уровня H1 до 8% при норме более 10%. Однако банк заявил, что все нормативы выполняются. Тогда почему не выплачивают. И зачем, если ты в своем праве согласование ЦБ. Очень подозрительная ситуация. Нужна публикация формулировки из проспекта эмиссии, тогда хотя бы будет ясно кидалово это или нет.
Все ответы на комментарии сводятся к «сам дурак», что купил эти суборды. Отсылка к позиции #2 в стране и авторитету выпустившего банка ВТБ в комментариях сводится к надписям на заборе. И да я один из 37 млрд рублевых покупателей этой бумаги.
И да эта бумага стала недвижимостью на один год.
Тем не менее задумываюсь прикупить по низкой цене, чтобы усредниться. Бумага к концу года отрастёт. До какого уровня конечно вопрос, но до 70%-75% думаю дотянет.
Что касается рисков, то они уже состоялись. Второй раз наказывать доверчивых покупателей будет опасно уже для системы, а не для покупателей. Для покупателей риск потерь уже снижен на 70%, а для банковской системы это будет болезненно по многим причинам.
Главный смысл в том ,что людям присваивали Квала автоматом —я пенсионерка совсем не понимала что это —и субборды менеджер уговорил купить и доходность не кажется огромной 10% в рублях:4,5% в долларах —расхваливал что очень надежные ,ни о каких рисках вообще речи не велось ,купили через приложения —сами понажимал кнопки —и все готово —а то что существует паспорт финансового документа я узнала уже в декабре ,когда приостановили выплаты ,Хотелось бы задать вопрос тем кто защищает ВТБ —и их менеджеров —которые врут в глаза пенсионерам доверчивым как наличие денег на моем счете —делает меня финансово грамотным. только не отсылайте в Ц Б —таких как я сотни —обманутых на субордам и структурных нотах.
Облигации ВТБ инвестиционные

Кроме облигаций с постоянным купоном существуют другие виды облигаций.
Сегодня рассмотрим бумагу ВТБ Б-1-322 «Монетарный баланс» со структурным доходом.
Выпуск: ВТБ Б-1-322
Рейтинг: ruAAА
Номинал: 1000 р.
Минимальная сумма при размещении: 10000 р.
Прием заявок: до 28 апреля 2023
Периодичность выплат: 91 день
Срок обращения: 2 года 11 месяцев
Данная облигация позволяет получить плавающий доход. Фиксированный доход по облигации в размере 10% годовых выплачивается только за первый квартал. Далее выплаты зависят от ставки RUONIA.
Формула выплаты дополнительного дохода начиная со второго квартала: разница между R (для данной облигации R= 4,25%) и средним арифметическим значением ставки RUONIA за квартал (выраженным в процентах годовых), деленным на четыре. Не может быть меньше нуля.
Авто-репост. Читать в блоге >>>
С учетом недавних 350 лимонов в ВТБСУБТ1-5 (https://smart-lab.ru/blog/890882.php),
можно заметить, что за месяц субордов ВТБ скупили больше чем на ярд только переговорными сделками.
Как мне кажется, если по ВТБСУБТ1-5 начнут капать купоны с конца ноября, то его цена может преставиться до 7.5 — 8кк в момент,
учитывая, что ЦБ ставку поднимать не спешит.
Авто-репост. Читать в блоге >>>
Котировка снизилась до 40% от номинала на фоне решения эмитента о приостановке выплат купонов. На текущий момент наблюдается хорошая торговая активность в данном выпуске.
По итогам брифинга от 05.04.2023 зампред правления ВТБ Дмитрий Пьянов сообщил, что Банк определится с возможностью возобновления выплат по этим инструментам до конца 2023 г. Этот факт будет стимулировать дальнейший рост котировок данного выпуска.
Авто-репост. Читать в блоге >>>
Авто-репост. Читать в блоге >>>
Возможно, умышленный обман в ВТБ PRIVATE (про облигации)
История с банок (https://www.banki.ru/services/responses/bank/response/10871504/):
Имена из текста убраны. У ВТБ скоро могут начаться проблемы, как минимум репутационные,
когда VIPы массово начнут недополучать свои купоны.
12 февраля 2021 года мною по рекомендации менеджера вашего ДО ВТБ Садовое кольцо П.C. были приобретены субординированные еврооблигации RU000A102QJ7 в объеме 20 лотов на общую сумму 3000000 долларов США, которые я внес на брокерский счет банка наличными.
Как вы знаете, по данным еврооблигациям по решению Банка 06.12.2022 были прекращены выплаты купонов. Кроме того, после консультации с независимым финансовым советником я узнал, что данные еврооблигации несут в себе риски полной потери средств и относятся к максимальному риск-рейтингу, что не соответствует моему консервативному профилю. Прошу также обратить Ваше внимание, что, по заверениям менеджера П.C. , данные еврооблигации не несли в себе вышеупомянутых рисков. На встрече, во время которой была оставлена заявка на приобретение данных облигаций также присутствовала моя дочь Р.А.В., которая может подтвердить, что вышеупомянутые риски не были озвучены.
Авто-репост. Читать в блоге >>>
ВТБ приостановил выплаты по части «вечных» субордов. ЦБ разрешил
Банк ВТБ сообщил, что временно приостанавливает выплаты дохода по некоторым выпускам субординированных облигаций.
/>/>✔️ О каких бумагах идет речь?
Авто-репост. Читать в блоге >>>
Купонный доход — это часть налогооблагаемой по ставке 13% базы. Поэтому удержанный налог можно вернуть:
1 с помощью вычетов;
2 сальдировать с убытком по ценным бумагам и фондовым ПФИ за прошлые года.
Разве можно сальдировать купонный доход с убытком по ценным бумагам и фондовым ПФИ по результатам года?
tanfen, Вам, что, слово лайфхак не понравилось? что то я не пойму, в чем проблема.
Вы озадачены — зачем я пост написал? Причем настолько озадачены, что даже решили начать дискуссию о необходимости этого поста?
Хорошо, я люблю поболтать.
Еще раз — я обнаружил сегодня, что у меня не сняли налог с облигаций.
Это я сообщил о факте.
Это понятно, или нет?
Далее.
Если и далее снимать налог не будут, это будет выгодно.
Понятно, что при таком условии это будет выгодно, или не понятно?
Как это выяснить — можно дождаться следующего купона, и посмотреть снимут ли налог.
Логично? Или не логично?
Хорошо, предположим, что Вы поняли, что это логично.
Далее, исхожу из предпосылки, что Вы поняли, что это логично.
Тогда логично написать пост, сообщить об этом всем тем кто —
1. Получает в ВТБ купоны на брокерский счет — эти люди могут подтвердить этот лайфхак, либо опровергнуть его — что по факту привело к выяснению, что бывает по разному, и пока не понятно отчего зависит
2. Дать пищу для размышлений тем, кто получает купоны на банковский счет.
3. Узнать мнение тех, кто пользуется услугами других брокеров.
Сейчас понятно, зачем я пост написал?
tanfen, искренне Вас не понял.
Этот пост с комментариями внимательно прочел.
Вот цитата оттуда,
Для случая, когда деньги от погашения купона поступают на брокерский счет, в НК РФ нет никакого указания о том, когда брокер должен удержать налог. В п. 9 ст. 226.1 говорится о сроках, когда налоговый агент уплачивает удержанный налог. Однако время УДЕРЖАНИЯ и время УПЛАТЫ В БЮДЖЕТ может и не совпадать. Поэтому все известные мне брокеры удерживают налог сразу при выплате купонного дохода на брокерский счет. Удержанный налог учитывается при исчислении налога по операциям с ценными бумагами, и если по итогам года окажется, что налога удержано больше, чем следовало, излишне удержанный налог брокер возвратит в течение 3 месяцев на текущий счет в банке. Никаких действий для этого предпринимать не надо.
Что здесь не так?
Брокеры удерживают налог сразу, потому что им это выгодно.
Если брокер не удержит налог (как в моем случае сегодня), а он в соответствии с этой цитатой может и не удерживать, то это очень выгодно, в этом и есть профит, лайфхак, преимущество.
обнаружил лайфхак по налогу с купонов в ВТБ
Как всем известно, с начала этого года стали удерживать 13% со всех купонов, падающих на банковский счет.
(Для тех, у кого зачисление купонов и дивидендов было настроено на банковский счет).
То есть — если покупаешь облигацию сегодня с ценой тела 1000р и НКД 50р, и завтра купон падает на счет, а затем продаешь тело по 1000р, то сразу в моменте теряешь 6,5р, получая лишь 43,5р на банковский счет и 1000р на брокерский.
Чтобы вернуть 6,5р, нужно будет вручную сальдировать убыток от сделки (покупка облигации с НКД за 1050, и продажа облигации нулевым НКД за 1000), так как налог удерживает НРД, как налоговый агент, а не брокер.
Если, как в моем случае — в портфеле выпусков много, а значит выплат еще больше, то возникает потенциальный головняк через год.
Тем более, что код дохода по купонам 1011, а код дохода по сделкам с ЦБ 1530 — предполагаю, что возможны проблемы с сальдированием .
Думал, как решить вопрос — решил — написал заявление, чтобы теперь купоны зачислялись на брокерский счет.
Авто-репост. Читать в блоге >>>
ВТБ ИнвестПродукСФО-01-об === Выплата купона
Выплата купона
Эмитент: ООО СФО ВТБ Инвестиционные Продукты ()
Облигация: ВТБ ИнвестПродукСФО-01-об
ISIN: RU000A101TW6
Купонный доход: 0,01%
Дата фиксации права: 04.09.2020
Дата сообщения: 04.09.2020
Авто-репост. Читать в блоге >>>
ВТБ ИнвестПродукСФО-01-об === Выплата купона
Выплата купона
Эмитент: ООО СФО ВТБ Инвестиционные Продукты ()
Облигация: ВТБ ИнвестПродукСФО-01-об
ISIN: RU000A101TW6
Сумма: 71,79 рублей на лист
Купонный доход: 0,01%
Дата фиксации права: 12.08.2020
Дата сообщения: 12.08.2020
Авто-репост. Читать в блоге >>>
Хитрый Костин. Структурная облигация ВТБ
Где-то полтора месяца назад был в ВТБ и спросил у них про облигации, что планирую у них открыть ИИС и торговать ими. Мне сказали, что как раз на этой неделе они выпустили и закрыли продажу структурной облигации с ежедневной выплатой купонов. Состоит из потока стоимости Золота и WTI. Так вот смысл в том, что, если колебания Золота или WTI в день превысят 10%, то купон в этот день не выплачивается.
Авто-репост. Читать в блоге >>>
Предпосылок было очень много, постоянно говорили что рынок раздут это раз, во вторых каждые 10-15-20 лет по-любому ожидается кризис.
Ваш портфель не уменьшился, и вы не потеряли деньги пока вы не продадите акции и не зафиксируете потерю денег! Просто вы сейчас выходите на долгосрочную дорожку.
Не думайте что акции это деньги, это кусочек компании!
Люди закупают сейчас подешевевшие акции чтобы усреднить весь портфель.
То есть я закупал Аэрофлот по 104 сейчас он 57, докупая сейчас по 57 я усредняю свои затраты, увеличивая в будущем процент дивидендов и чем больше падает цена акций тем больше можно понижать эту среднюю покупая лесенкой.
Найдите полчаса послушайте перед сном вот это
meduza.io/episodes/2020/03/19/eto-samoe-sladkoe-vremya-veduschie-kalkulyatora-raduyutsya-obvalu-i-ob-yasnyayut-zachem-v-razgar-krizisa-obmenyali-dollary-na-rubli
Zim, зачем она баксы то на рубли поменяла? Купила бы амеров, там тоже цены сладкие сейчас. В чем смысл, Карл?)
Михаил FarEast,
Я так понимаю что из-за того что курс упал она бы получила больше на продаже валюты и закупке российских акциях которые тоже очень сильно просели, чем покупать сейчас доллары за 80 и покупать просевшие американские. Но тут надо конечно подсчитать, где плюса больше.
Zim, я про твою ссылку на Ютубе. У нее уже были баксы. Ну и зачем их номинировать в рубли, когда можно было просто купить хорошие американские бумаги и получать те же дивы. Только каждый квартал и в баксах. А ДД сейчас там вообще высокая есть у некоторых папир. Да и отрастут они точно быстрее, чем наш газмяс
Михаил FarEast,
Ну тут хер его знает )
Вообще хороший вопрос ) надо бы у нее и спросить )
нет, вроде в плюсе закрылись. И по вьючерсу ММВБ +1% Нефть + 3,94%
Насчет апреля не знаю. Только вот летом начнется пора выплаты дивов. Коронавирус победим. Начнется олимпиада и позитив.
В любом случае. Мне к маю рост не нужен. Мне нужно дивы получить (10%. ), закупиться. А потом рост. Думаю к 2021 все будет ОК.
Завтра рост. Но будет ли смена тренда — не верю. Не сейчас, рано.
Alissaata, решать надо самой. Никто ничего точно не знает. Но если так переживать, то не надо Вам на фонду в принципе
Михаил FarEast, понимаю/ решение в любом случае за мной/ поговорить же можно
Alissaata, что вы делаете услышать? Как тут люди состояние слили за последние три недели? Или наоборот, нажились на всю оставшуюся жизнь? У всех свои истории. Большинство льет нещадно, по статистике почти 80% сливают свой депозит менее чем за год. Что интересует то конкретно?
Михаил FarEast, хочу понять если доллар упадет еще ниже и останется там что тогда / капут вложениям?
Alissaata, в какой временной горизонт? Бакс уже и так на 80
Михаил FarEast, скажем до августа
Alissaata, не факт что до августа сможете выйти в безубыток. Очень сильно нефть упала. Я рассчитываю ждать, как минимум, до лета следующего года. Но у меня Сбер… — хочу 300.
Dur, его в истории ещё не было и в этом году не будет. Сейчас отсечка пройдет и все, на юг ему дорога.
Михаил FarEast, думаете пойдет на спад?
Alissaata, Посмотрите на структуру активов Вашего фонда:
Сбербанк России, ао, 10301481B 13.70 %
ЛУКОЙЛ, ао, 1-01-00077-A 12.96 %
Татнефть им. В.Д. Шашина, ао, 1-03-00161-A 12.86 %
Газпром, ао, 1-02-00028-A 12.11 %
ГМК Норильский никель, ао, 1-01-40155-F 7.49 %
Сбербанк — хорошая, надежная компания. Сегодня вырос.
Лукойл — сегодня +15%
Татнефть — сегодня +18%
Газпром — +4%
ГМК — +4%.
Но, с другой стороны, как выросли, так и могут упасть.
Вообщем решать то Вам.
Dur, компании отличные, но прямо сейчас всех интересует кэш. Паника
Михаил FarEast, на 100% с вами согласен.
Поэтому я сейчас и не дергаюсь. И строго настрого запрещаю себе думать о плечах. Только свободные средства с зарплаты.
Я и говорю — рассчитываю на лето 2021 г. К этому моменту хотелось бы увидеть Сбер по 250. Ну и, кстати, нефтянку аккуратно подбираю. Блин. Куда еще падать то. 25 дол. за баррель.
Ну неужели до лета не разбирутся с этим вирусом то. А олимпиада как же
Dur, не будет олимпиады
Alissaata, поверьте, олимпиада будет, слишком много денег туда втюхали и слишком многие хотят на ней заработать.
Dur, я вот очень думаю что в марте все закончится / в апреле пойдем на подъем
Alissaata, я думаю так же. Сижу и не дергаюсь. Жду дивы, докупаю. Но у меня горизонт не август. Я буду ждать минимум до конца 2020 г. (ИИС раньше не закрыть). А максимум — 7 лет могу ждать. За это время я отложу в несколько раз больше чем есть сейчас.
Кстати, если бы я с самого начала как начал торговать на бирже не дергался — был бы намного богаче чем сейчас.
Dur, ну что ж тогда так и поступим/
Alissaata, решать надо самой. Никто ничего точно не знает. Но если так переживать, то не надо Вам на фонду в принципе
Михаил FarEast, понимаю/ решение в любом случае за мной/ поговорить же можно
Alissaata, что вы делаете услышать? Как тут люди состояние слили за последние три недели? Или наоборот, нажились на всю оставшуюся жизнь? У всех свои истории. Большинство льет нещадно, по статистике почти 80% сливают свой депозит менее чем за год. Что интересует то конкретно?
Михаил FarEast, хочу понять если доллар упадет еще ниже и останется там что тогда / капут вложениям?
Alissaata, в какой временной горизонт? Бакс уже и так на 80
Михаил FarEast, скажем до августа
Alissaata, не факт что до августа сможете выйти в безубыток. Очень сильно нефть упала. Я рассчитываю ждать, как минимум, до лета следующего года. Но у меня Сбер… — хочу 300.
Dur, его в истории ещё не было и в этом году не будет. Сейчас отсечка пройдет и все, на юг ему дорога.
Михаил FarEast, думаете пойдет на спад?
Alissaata, Посмотрите на структуру активов Вашего фонда:
Сбербанк России, ао, 10301481B 13.70 %
ЛУКОЙЛ, ао, 1-01-00077-A 12.96 %
Татнефть им. В.Д. Шашина, ао, 1-03-00161-A 12.86 %
Газпром, ао, 1-02-00028-A 12.11 %
ГМК Норильский никель, ао, 1-01-40155-F 7.49 %
Сбербанк — хорошая, надежная компания. Сегодня вырос.
Лукойл — сегодня +15%
Татнефть — сегодня +18%
Газпром — +4%
ГМК — +4%.
Но, с другой стороны, как выросли, так и могут упасть.
Вообщем решать то Вам.
Dur, компании отличные, но прямо сейчас всех интересует кэш. Паника
Михаил FarEast, на 100% с вами согласен.
Поэтому я сейчас и не дергаюсь. И строго настрого запрещаю себе думать о плечах. Только свободные средства с зарплаты.
Я и говорю — рассчитываю на лето 2021 г. К этому моменту хотелось бы увидеть Сбер по 250. Ну и, кстати, нефтянку аккуратно подбираю. Блин. Куда еще падать то. 25 дол. за баррель.
Ну неужели до лета не разбирутся с этим вирусом то. А олимпиада как же
Dur, не будет олимпиады
Alissaata, поверьте, олимпиада будет, слишком много денег туда втюхали и слишком многие хотят на ней заработать.
Dur, я вот очень думаю что в марте все закончится / в апреле пойдем на подъем
Alissaata, я думаю так же. Сижу и не дергаюсь. Жду дивы, докупаю. Но у меня горизонт не август. Я буду ждать минимум до конца 2020 г. (ИИС раньше не закрыть). А максимум — 7 лет могу ждать. За это время я отложу в несколько раз больше чем есть сейчас.
Кстати, если бы я с самого начала как начал торговать на бирже не дергался — был бы намного богаче чем сейчас.
Dur, сипи минус два вроде по итогам торгов. Не будет роста в апреле
Предпосылок было очень много, постоянно говорили что рынок раздут это раз, во вторых каждые 10-15-20 лет по-любому ожидается кризис.
Ваш портфель не уменьшился, и вы не потеряли деньги пока вы не продадите акции и не зафиксируете потерю денег! Просто вы сейчас выходите на долгосрочную дорожку.
Не думайте что акции это деньги, это кусочек компании!
Люди закупают сейчас подешевевшие акции чтобы усреднить весь портфель.
То есть я закупал Аэрофлот по 104 сейчас он 57, докупая сейчас по 57 я усредняю свои затраты, увеличивая в будущем процент дивидендов и чем больше падает цена акций тем больше можно понижать эту среднюю покупая лесенкой.
Найдите полчаса послушайте перед сном вот это
meduza.io/episodes/2020/03/19/eto-samoe-sladkoe-vremya-veduschie-kalkulyatora-raduyutsya-obvalu-i-ob-yasnyayut-zachem-v-razgar-krizisa-obmenyali-dollary-na-rubli
Zim, зачем она баксы то на рубли поменяла? Купила бы амеров, там тоже цены сладкие сейчас. В чем смысл, Карл?)
Михаил FarEast,
Я так понимаю что из-за того что курс упал она бы получила больше на продаже валюты и закупке российских акциях которые тоже очень сильно просели, чем покупать сейчас доллары за 80 и покупать просевшие американские. Но тут надо конечно подсчитать, где плюса больше.
Zim, я про твою ссылку на Ютубе. У нее уже были баксы. Ну и зачем их номинировать в рубли, когда можно было просто купить хорошие американские бумаги и получать те же дивы. Только каждый квартал и в баксах. А ДД сейчас там вообще высокая есть у некоторых папир. Да и отрастут они точно быстрее, чем наш газмяс
Alissaata, решать надо самой. Никто ничего точно не знает. Но если так переживать, то не надо Вам на фонду в принципе
Михаил FarEast, понимаю/ решение в любом случае за мной/ поговорить же можно
Alissaata, что вы делаете услышать? Как тут люди состояние слили за последние три недели? Или наоборот, нажились на всю оставшуюся жизнь? У всех свои истории. Большинство льет нещадно, по статистике почти 80% сливают свой депозит менее чем за год. Что интересует то конкретно?
Михаил FarEast, хочу понять если доллар упадет еще ниже и останется там что тогда / капут вложениям?
Alissaata, в какой временной горизонт? Бакс уже и так на 80
Михаил FarEast, скажем до августа
Alissaata, не факт что до августа сможете выйти в безубыток. Очень сильно нефть упала. Я рассчитываю ждать, как минимум, до лета следующего года. Но у меня Сбер… — хочу 300.
Dur, его в истории ещё не было и в этом году не будет. Сейчас отсечка пройдет и все, на юг ему дорога.
Михаил FarEast, думаете пойдет на спад?
Alissaata, Посмотрите на структуру активов Вашего фонда:
Сбербанк России, ао, 10301481B 13.70 %
ЛУКОЙЛ, ао, 1-01-00077-A 12.96 %
Татнефть им. В.Д. Шашина, ао, 1-03-00161-A 12.86 %
Газпром, ао, 1-02-00028-A 12.11 %
ГМК Норильский никель, ао, 1-01-40155-F 7.49 %
Сбербанк — хорошая, надежная компания. Сегодня вырос.
Лукойл — сегодня +15%
Татнефть — сегодня +18%
Газпром — +4%
ГМК — +4%.
Но, с другой стороны, как выросли, так и могут упасть.
Вообщем решать то Вам.
Dur, компании отличные, но прямо сейчас всех интересует кэш. Паника
Михаил FarEast, на 100% с вами согласен.
Поэтому я сейчас и не дергаюсь. И строго настрого запрещаю себе думать о плечах. Только свободные средства с зарплаты.
Я и говорю — рассчитываю на лето 2021 г. К этому моменту хотелось бы увидеть Сбер по 250. Ну и, кстати, нефтянку аккуратно подбираю. Блин. Куда еще падать то. 25 дол. за баррель.
Ну неужели до лета не разбирутся с этим вирусом то. А олимпиада как же
Dur, не будет олимпиады
Alissaata, поверьте, олимпиада будет, слишком много денег туда втюхали и слишком многие хотят на ней заработать.
Dur, я вот очень думаю что в марте все закончится / в апреле пойдем на подъем
Alissaata, я думаю так же. Сижу и не дергаюсь. Жду дивы, докупаю. Но у меня горизонт не август. Я буду ждать минимум до конца 2020 г. (ИИС раньше не закрыть). А максимум — 7 лет могу ждать. За это время я отложу в несколько раз больше чем есть сейчас.
Кстати, если бы я с самого начала как начал торговать на бирже не дергался — был бы намного богаче чем сейчас.
Предпосылок было очень много, постоянно говорили что рынок раздут это раз, во вторых каждые 10-15-20 лет по-любому ожидается кризис.
Ваш портфель не уменьшился, и вы не потеряли деньги пока вы не продадите акции и не зафиксируете потерю денег! Просто вы сейчас выходите на долгосрочную дорожку.
Не думайте что акции это деньги, это кусочек компании!
Люди закупают сейчас подешевевшие акции чтобы усреднить весь портфель.
То есть я закупал Аэрофлот по 104 сейчас он 57, докупая сейчас по 57 я усредняю свои затраты, увеличивая в будущем процент дивидендов и чем больше падает цена акций тем больше можно понижать эту среднюю покупая лесенкой.
Найдите полчаса послушайте перед сном вот это
meduza.io/episodes/2020/03/19/eto-samoe-sladkoe-vremya-veduschie-kalkulyatora-raduyutsya-obvalu-i-ob-yasnyayut-zachem-v-razgar-krizisa-obmenyali-dollary-na-rubli
Zim, зачем она баксы то на рубли поменяла? Купила бы амеров, там тоже цены сладкие сейчас. В чем смысл, Карл?)
Михаил FarEast,
Я так понимаю что из-за того что курс упал она бы получила больше на продаже валюты и закупке российских акциях которые тоже очень сильно просели, чем покупать сейчас доллары за 80 и покупать просевшие американские. Но тут надо конечно подсчитать, где плюса больше.