5 ключевых ошибок при досрочном погашении кредита и ипотеки


Досрочное погашение — это изменение остатка вашего долга по кредиту перед банком. Оно достигается путем возврата части кредита сверх ежемесячного платежа. В общем случае правильно досрочно погашать кредит, т.к. это уменьшает переплату и помогает закрыть кредит с минимальными финансовыми потерями. Но очень часто люди совершают досрочное погашение не правильно, что приводит к повышенной переплате банку.
Рассмотрим ключевые ошибки при досрочном погашении
Ошибка №1 — не заморачиваться досрочным погашением
Многие люди думают, что лучше держать деньги при себе и исправно платить кредит. Это с одной стороны правильно, а с другой стороны вы просто больше отдаете банку денег.
Рассмотрим пример
- Сумма кредита 1 млн. рублей под 12% на 24 месяца с датой первого платежа 9 сентября 2018 года
- Вы имеете лишние деньги в размере 200 тыс. рублей, они у вас будут 31 января 2019 года
Для ответа проще всего воспользоваться специальным калькулятором, который покажет вот такую картинку

Слева изображен кредит с досрочным погашением, справа — без досрочного. Из диаграммы видно, что вы заплатите проценты банку больше на 19470 в итоге, если не будете досрочно погашать. Сумму 1 млн. рублей вы заплатите все равно, даже без досрочного погашения. А вот на проценты по кредиту можно повлиять досрочным погашением.
Важно: Стоит помнить, что сумму 19470 вы сэкономите через 2 года, т.е. в конце выплат кредита. Экономия будет идти постепенно за счет уменьшения суммы процентов, возвращаемых банку при каждом платеже по кредиту.
Механизм экономии следующий
- Досрочное погашение уменьшает ваш долг по кредиту(остаток долга)
- Проценты в банке начисляются на остаток долга, следовательно при его уменьшении проценты уменьшатся.
Это следует помнить и обязательно стараться досрочно погасить кредит.
Читайте также: Возможен ли возврат страховки при досрочном погашении?
Ошибка №2 — не следить за своими платежами банку
Сейчас можно погасить досрочно 2мя способами — походом в банк и написанием заявления или через интернет банк.
Многие совершают ошибку и не учитывают, что им нужно каждый месяц оплатить платеж
Возьмем пример.
- У вас есть кредит с ежемесячным платежом 15 тыс. рублей 15 числа каждого месяца
- У вас есть свободная сумма 50 тыс. рублей.
Вы решили погасить досрочно и пошли банк. Там вы написали заявление, что в ближайшую дату 15 числа нужно погасить ваш кредит досрочно в сумме 50 тыс. рублей. Вы внесли деньги через кассу и ждете осуществления досрочки.
Но вы забыли, что на вашем счету должно быть еще 15 тыс. рублей. В результате банк сначала списал 15 тыс. рублей в счет ежемесячного платежа, а потом попытался сделать досрочное погашение на 50 тыс.
Для справки: досрочное погашение делает программа, которая пытается уменьшить остаток на вашем счете на 50 тыс. Она это не может сделать, т.к. на вашем счете осталось 50 — 15 = 35 тыс.
Суммы 35 тыс. явно не достаточно для осуществления досрочного погашения на указанную в заявлении сумму. Ваши деньги в размере 35 тыс. остаются лежать на счете и вы узнаете о проблемах с досрочкой только при следующем походе в банк.
Важный совет: всегда проверяйте наличие средств для ежемесячного платежа и следите за тем, чтобы после даты досрочки деньги ушли в досрочку(списались со счета)
Ошибка №3 — погашать когда появятся деньги любыми суммами.
Данное правило вроде бы верное — чем больше погасишь, тем больше сэкономишь на процентах. Однако в случае Сбербанка это не так. Дело в том, чтоб на данный момент все банки обрабатывают досрочное погашение по-разному.
Есть 2 варианта:
- Банк списывает деньги для досрочного погашения в дату ближайшего платежа по кредиту
- Банк списывает деньги точно в дату погашения. Этот вариант применяет Сбербанк, ВТБ, Райффайзен и ряд других банков
Допустим, вы решили погасить кредит через 15 дней после очередного платежа. У вас есть 1000 рублей на досрочку на вашем счету. Ваш долг по кредиту на на дату очередного платежа был 100000 рублей.
Во втором варианте досрочное погашение работает следующим образом:
- Банк смотрит, сколько процентов нужно начислить за 15 дней пользования средствами 100 000 рублей. Это будет допустим сумма 5 тыс. рублей. Банк сначала списывает проценты из суммы досрочки, а потом уже оставшуюся сумму с остатка долга
- Банк пытается списать 5 тыс рублей, а на счету только 1 тыс. Банк списывает 1 тыс. рублей в счет уплаты процентов. Никакого досрочного погашения — уменьшения остатка долга не происходит. Вы просто заплатите банку проценты заранее — это вам не выгодно.
Не будем вдаваться в математику, она описана здесь. Вот как это выглядит на картинке

В столбце проценты — наша 1. тыс. рублей, она пошла на выплату процентов. В столбце остаток долга — нуль. После досрочного погашения ежемесячный платеж не изменился и остался тем же(первый столбец).
В случае Сбербанка советуем досрочно погашать кредит суммами, больше чем ежемесячный платеж. Делать это лучше всего в дату очередного платежа. Тогда досрочное погашение сработает наиболее эффективно.
Правильно выбрать дату досрочки можно с помощью специального калькулятора
Можно воспользоваться таблицей выгодности досрочки для разных банков или задать вопрос у нас на сайте.
| Банк | Рекомендации по выбору даты | Рекомендации по выбору суммы |
|---|---|---|
| Сбербанк | В дату ближайшего планового платежа | Любая сумма |
| ВТБ | В любую дату, когда появились деньги, чем раньше, тем лучше | Сумма досрочки по должна быть больше суммы ежемесячного платежа, т.к. при досрочке платятся проценты |
| Райффайзен банк | В любую дату, когда появились деньги, чем раньше, тем лучше | Любая сумма, проценты при досрочке не платятся |
| Альфа банк | В дату очередного платежа | Любая сумма, она уйдет полностью в досрочку в дату планового платежа |
| СКБ банк | В дату очередного платежа | Любая сумма, она уйдет полностью в досрочку в дату планового платежа |
| Промсвязьбанк | В дату очередного платежа | Любая сумма, она уйдет полностью в досрочку в дату планового платежа |
| Банк Открытие | В дату очередного платежа | Любая сумма, она уйдет полностью в досрочку в дату планового платежа |
| Россельхозбанк | В дату очередного платежа | Любая сумма, она уйдет полностью в досрочку в дату планового платежа |
| Хоум Кредит банк | В дату очередного платежа | Любая сумма, она уйдет полностью в досрочку в дату планового платежа |
| Почта банк | В дату очередного платежа | Любая сумма, она уйдет полностью в досрочку в дату планового платежа |
| Ренессанс Кредит | В дату очередного платежа | Любая сумма, она уйдет полностью в досрочку в дату планового платежа |
| Русский стандарт | В дату очередного платежа | Любая сумма, она уйдет полностью в досрочку в дату планового платежа |
| Ак Барс банк | В дату очередного платежа | Любая сумма, она уйдет полностью в досрочку в дату планового платежа |
| Убрир | В любую дату только полностью | Остаток долга на дату ближ платежа. Частично лучше не гасить! |
| Дом.РФ | В любую дату если возможно | Если предусмотрено договором, лучше гасить в произвольную дату. Вся сумма идет полностью на досрочку, без процентов! Если договором не предусмотрена произвольная дата, гасите в дату планового платежа. |
| Газпромбанк | В любую дату | Сумма досрочки по должна быть больше суммы ежемесячного платежа, т.к. при досрочке платятся проценты |
Ошибка №4 — копить и гасить потом сразу большой суммой.
Многие люди ждут, пока накопится достаточно большая сумма, чтоб потом идти в банк и разом погасить часть кредита досрочно. Это не правильно, ибо чем позже мы погашаем, тем меньше будет экономия. Это следует из особенности аннуитетных платежей — наиболее популярного типа платежа по кредиту:
- Аннуитетный платеж складывается из процентов и суммы в оплату тела займа. Он каждый раз одинаков согласно формуле расчета аннуитетного платежа.
- Сумма в оплату тела займа первоначально очень низкая, а процент банку очень большой.
Рассмотрим кредит в 100 тыс. рублей на 36 месяце с датой первого платежа 9 сентября 2018 года
Сделаем досрочку через 1 год(слева) и через 2 года(справа) на 50 тыс. рублей и сравним переплату с помощью того же калькулятора сравнения кредитов.
Советуем: Калькулятор сравнения эффективности досрочных погашений

В случае внесения доп. платежа через 1 год мы выплатили процентов примерно на 4 тыс. меньше, чем если погасили частично через 2 года.
Чем раньше вы осуществляете досрочное погашение, тем меньше вы заплатите банку. Копить и потом гасить сразу большой суммой — неправильно. Экономия при досрочке в этом случае будет меньше
Конечно этот случай, не совсем идеален. Нужно было бы рассмотреть, погашение по 50 тыс. через 1, 2 и 3 года против же 150 тыс. через 4 года, но результат бы остался таким же — погашать раньше всегда выгоднее с точки зрения математики.
Ошибка №5 — не иметь финансовую подушку
Погашать сверх ежемесячного платежа хорошо, но нужно оценивать свои силы. У вас должна быть финансовая подушка — 3, а лучше 6 ежемесячных платежей по кредиту. Это на случай, если вас или супругу уволят с работы, вы заболеете ну и т.д. Могут быть форс-мажорные обстоятельства, которые не освободят никак вас от ежемесячного платежа по кредиту.
Что толку, если вы погасите кредит досрочно, потом не будете иметь средств заплатить месячный платеж? При просрочке платежа банки накладывают штрафы и пени. Их придется заплатить и они полностью сведут экономию на досрочке к нулю.
Как быстрее закрыть ипотеку: советы и лайфхаки

Каждый человек мечтает обзавестись собственным жильём и, наконец, забыть про постоянные поиски квартиры, переезды, а иногда и споры с арендодателями. Причем для большинства россиян ипотека является единственным вариантом приобрести недвижимость. В этой статье мы разберёмся в том, как быстрее погасить ипотеку.
Доля сделок с ипотекой постоянно растёт
На постоянное увеличение сделок с ипотекой указывают цифры, представленные Департаментом аналитики и консалтинга «НДВ Супермаркет Недвижимости». По сравнению с 2021 годом число ипотечных сделок выросло на 21%, до 89,4%. Интересно, что основной рост показателей пришёлся именно на массовый сегмент жилья.
Изменение доли ипотеки на первичном рынке старой Москвы (масс‑маркет)
| Старая Москва | Сентябрь, 2021 | Январь, 2022 | Сентябрь, 2022 | Динамика за год, % | Динамика с начала года, % |
| Доля сделок | 68,4% | 69,3% | 89,4% | 21% | 20,1% |
| Количество сделок | 1 594 | 2 151 | 2 745 | 72,2% | 27,6% |
Именно ипотека поддерживает спрос на новостройки в Москве. Безусловно, нестабильность в экономической и политической сферах внесла свои коррективы. Но субсидирование ипотеки – как со стороны государства, так и застройщиков – позволяет гражданам получать займы на выгодных условиях. Сниженные процентные ставки и поддержка со стороны правительства позволяют оформить ипотеку с комфортным ежемесячным платежом.
Быстрое погашение ипотеки: досрочные платежи
На сегодняшний день все банки позволяют клиентам выплачивать ипотеку раньше срока. Практика комиссий и ограничений по договору давно осталась в прошлом. Поэтому выгодно выплачивать ипотеку раньше срока. Поговорим об этом подробнее.
Основные правила досрочного погашения:
- Делать досрочное погашение выгоднее в самом начале. Допустим, вы оформили ипотеку на 15 лет. Самый выгодный сценарий – внести как можно больше досрочных платежей, скажем, в первые 5 лет. Но почему? График выплат по ипотеке рассчитывается таким образом, что сначала заёмщик выплачивает проценты по ипотеке, а уже потом – гасит основное тело кредита. Поэтому тело кредита выгоднее всего уменьшить в самом начале, за счёт досрочных платежей, ведь проценты насчитываются именно на него.
В редких случаях приходится ехать в банк и подавать заявление лично. Например, ежемесячный платёж по ипотеке составляет 50 000 рублей. Вы планируете внести 63 000 рублей. На 13 000 рублей нужно написать заявление на частичное досрочное погашение.
Пример расчёта №1
Итак, для расчёта возьмём сумму ипотечного кредита 5 000 000 рублей с процентной ставкой в 9,5% сроком на 20 лет. Предположим, у нас есть 200 000 рублей, которые мы можем дополнительно внести в первый месяц. И пойдут они на уменьшение основного тела кредита и сокращение срока. Для расчётов воспользуемся калькулятором досрочного погашения (Здесь и далее — в се расчёты по ипотеке являются примерными, основанными на гипотетических ситуациях).
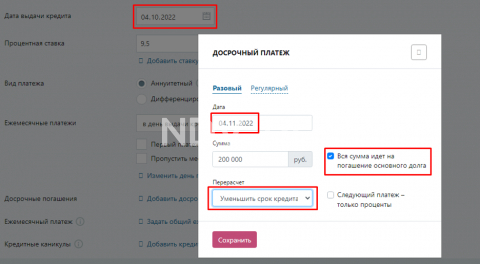
За счёт одного такого досрочного погашения мы сможем уменьшить общую стоимость кредита на 993 213 рублей. Т. е. 200 000 рублей, внесённых в первый месяц, помогают сэкономить практически миллион. При этом срок кредита сокращается на 25 месяцев.
Пример расчёта №2
Например, у вас нет возможности сделать большой единоразовый платёж как в первом примере. Но допустим, что вы можете позволить себе переплачивать каждый месяц на 6 000 рублей. Условия оставим прежними: 5 000 000 рублей, ставка – 9,5%, срок – 20 лет. Однако в этом варианте мы будем переплачивать по 6 000 рублей каждый месяц в течение, например, первых 5 лет.
Воспользуемся кредитным калькулятором.
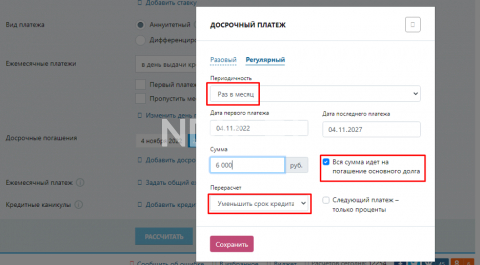
За счёт регулярных переплат всего на 6 000 рублей в течение первых 5 лет мы сможем сократить общую стоимость кредита на 1 303 088 рублей. То есть, потратив 360 000 рублей, вы сэкономите 943 088 рублей. При этом срок кредита сократится на 35 месяцев.
Коротко:если вы выполните частичное досрочное погашение ипотечного кредита, то сможете меньше переплатить по процентам. Чем раньше вы это сделаете, тем значительнее будет экономия.
Как найти средства на досрочное погашение: ТОП-5 лайфхаков
Очевидно, что частично досрочное погашение ипотечного кредита – это выгодно. Но где же взять деньги, если ежемесячные платежи и так не дают вздохнуть свободно? Есть несколько способов, о которых мы сейчас расскажем.
Лайфхак №1: налоговые вычеты
Кому подойдёт? Всем получателям дохода, который облагается налогом НДФЛ (13%). Например, работникам по найму и рантье.
По закону заёмщик может рассчитывать на два типа налоговых вычетов каждый год:
- имущественный. Заёмщик может вернуть 13% от стоимости жилья. Однако его стоимость ограничивается 2 000 000 рублей. И если вы купили квартиру за 5 000 000 рублей, то всё равно не сможете получить налоговый вычет, превышающий 260 000 рублей в год. Помимо этого, общий размер налогового вычета не может быть более 2 000 000 рублей.
- с выплаченных процентов по ипотечному кредиту. В этом случае заёмщик также может получить 13% от суммы, не превышающей 3 000 000 рублей. То есть если вы переплатили 3 500 000 рублей, вы всё равно получите максимум 390 000 рублей за один раз. Общий размер вычета также ограничен суммой 3 000 000 рублей.
При получении налоговых вычетов заёмщики могут столкнуться с некоторыми подводными камнями. Но не стоит бояться, ведь они коснутся далеко не каждого.
-
Вы купили недвижимости до 1.01.2014 года. В этом случае вы сможете получить ЕДИНОРАЗОВЫЙ имущественный вычет и вычет по переплаченным процентам. Но он не будет ограничен по сумме.
Вопрос: я купил 4 квартиры по 5 000 000 рублей. Могу ли я получить налоговый вычет?
Ответ: Да. За каждую квартиру можно получить 13% от её стоимости и 13% от суммы переплаченных процентов, если они зарегистрированы на разные лица. Но даже в таком случае общий объём выплат не будет превышать 2 000 000 рублей и 3 000 000 рублей соответственно.
Лайфхак №2: экономия на страховке
Кому подходит? Всем заёмщикам.
Страхование является обязательным условием при оформлении ипотеки. Однако вы не обязаны каждый год продлевать договор с одной и той же компанией. Благо мы живём в условиях рыночной экономики, где принято бороться за клиентов. Итак, после окончания первого года возьмите свой расчёт по страховым взносам и обратитесь с ним в другую компанию. Вам гарантированно предложат более интересные условия, но не соглашайтесь на них сразу. Возьмите распечатку с новым расчётом и вернитесь с ним в свою старую компанию. Скорее всего, вам предложат ещё более выгодные условия, чтобы сохранить клиента.
Но это ещё не всё. При досрочном погашении заёмщик может частично вернуть сумму страхового взноса. Тут тоже есть нюанс. Если вы сделаете досрочное погашение в начале года, то вам вернётся бóльшая часть от приобретённой страховки.
Лайфхак №3: материнский капитал
Кому подходит? Семьям с детьми, которые ещё не воспользовались материнским капиталом.
Сегодня россиянки могут рассчитывать на получение выплаты в 524 500 рублей за первого ребёнка, 168 600 – на второго. Сертификатом также можно воспользоваться для досрочного погашения. Однако и тут есть свои нюансы:
- Ребёнок должен иметь долю в квартире, на приобретение которой тратится материнский капитал.
- При продаже недвижимости, купленной за маткапитал, детям потребуется выделить долю в другом жилье.
Для погашения ипотечного кредита за счёт средств материнского капитала заявление можно подать в пенсионном фонде или в отделении банка.
Есть лишь одно «но» – материнский капитал можно потратить только для уменьшения размера платежей. Но стоит учитывать и плюсы – уменьшив размер платежа, вы сможете ежемесячно делать небольшое частичное досрочное погашение, сокращая срок кредита и переплату по процентам.
Лайфхак №4: субсидии и выплаты
Кому подойдёт? Многодетным семьям, которые имеют трёх или более несовершеннолетних детей.
Субсидия в размере 450 000 рублей предусмотрена для многодетных семей. Она может быть направлена на частичное досрочное погашение ипотечного займа. Обратите внимание, что субсидия может быть потрачена только на приобретение недвижимости или участка под строительство.
Тут есть одно важное условие – один из детей должен быть обязательно рождён после 01.01.2019 года.
Лайфхак №5: рефинансирование ипотеки
Рефинансирование – это возможность сэкономить на переплате, оформив новый ипотечный договор. Предположим, в одном банке предложили ставку 13%, вы согласились и взяли кредит. Но потом ЦБ изменил ключевую ставку, и другой банк начал выдавать ипотечные займы под 7%. Вот на такой разнице вы и сможете выиграть.
Процесс рефинансирования максимально прост. Вы оформляете договор, получаете средства и гасите за их счёт действующую ипотеку. И продолжаете платить уже другому банку на новых условиях.
Обратите внимание! Для рефинансирования под залог недвижимости придётся снова проводить оценку квартиры и собирать полный пакет документов – на это придётся потратить время и деньги. Поэтому если вам осталось платить по ипотеке буквально несколько лет, то делать рефинансирование, скорее всего, бессмысленно.
Что можно сделать ещё?
Конечно, существует ещё масса способов найти дополнительные деньги на досрочное погашение ипотеки. Не будем говорить о том, что можно взять подработку, отказаться от поездки на море и покупки нового телефона. Существуют более гуманные варианты, благодаря которым вам не нужно будет сильно ущемлять себя во время выплаты ипотеки.
- Продайте ненужные вещи. Практически в каждом доме есть техника, которой все пользуются максимум раз в год. Вот в углу пылится подаренный кухонный комбайн, работает вешалкой велотренажёр и грустно смотрит вдаль старый компьютер. Не поленитесь и продайте это через Интернет. Если собрать все ненужные вещи, то можно выручить добрых 30-50 тысяч.
- Поищите квартирантов. Вариант подойдёт тем, кто жил в другом месте до покупки своего жилья. Например, с родителями или в коммунальной квартире. Да, возможно некоторое время придётся потерпеть неудобства. Но средняя стоимость аренды двухкомнатной квартиры в Западном округе старой Москвы составляет 51 200 рублей (согласно исследованию, опубликованному в «РБК-Недвижимость). Например, вы можете сдать новую квартиру в аренду на год и каждый месяц делать частичное досрочное погашение на 50 000 рублей. При ипотеке в 5 000 000 со ставкой 9,5% сроком на 20 лет вы уменьшите общую стоимость кредита на 2 462 140 рублей, а период выплат – на пять с половиной лет. Неплохой курс обмена, да?
Когда невыгодно быстро гасить ипотеку?
Допустим, у вас появилась крупная сумма денег. Велик соблазн досрочно погасить ипотеку, но это не всегда может быть выгодно. Особенно в такой ситуации, когда проценты по вкладам выше, чем по займам. Это, в частности, касается людей, которым удалось оформить семейную, сельскую или любую другую льготную ипотеку.
В феврале 2022 года из-за изменения ключевой ставки ЦБ банки предлагали невероятные проценты по вкладам – до 20%. В такой ситуации было бы разумно положить деньги на депозит, получить прибыль и благодаря этим средствам досрочно гасить ипотеку. Сейчас, конечно, ситуация с депозитами изменилась. Но сделаем примерный расчёт, если вдруг ситуация повторится. Тогда вы сможете не заниматься рассуждениями, а быстро принять выгодное для себя решение. Итак:
Возьмём семейную ипотеку в ВТБ :
- Сумма кредита – 2 400 000 рублей
- Первоначальный взнос – 600 000 рублей
- Ставка – 5,7%
- Срок – 20 лет
Без частично досрочного погашения переплата составит 1 627 680 рублей. Приличная сумма, составляющая половину стоимости квартиры. Для её уменьшения лучше воспользоваться досрочным погашением. Например, у нас появилось 300 000 рублей. Можно сразу пустить их на выплату ипотеки, но в условиях высоких процентов по депозитам лучше приумножить сумму.
Вернёмся в март 2022 года, ведь для того, чтобы сберечь накопления россиян от инфляции, ЦБ может вновь изменить ключевую ставку. Итак, рассмотрим депозит в банке «Ренессанс Кредит». На специальном тарифе действовала ставка 20% годовых. Если мы положим 300 000 на депозит на 181 день, то через полгода можно будет снять 329 753 рублей. Вернёмся к калькулятору по досрочному погашению ипотеки.
- Если мы сразу тратим 300 000 рублей на погашение ипотеки, то переплату удаётся сократить на 528 287 рублей;
- Если мы пользуемся депозитом и тратим 329 753 рубля, то общая стоимость кредита уменьшится на 552 488 рублей.
Небольшой, но плюс. Чем больше будет сумма, тем серьезнее получится экономия.
Резюмируем
Как же побыстрее рассчитаться с ипотечным кредитом? Безусловно, такие мысли мучают любого человека, который недавно стал счастливым обладателем новой квартиры. Резюмируем – для скорейшего возвращения банку долга:
– используйте все лишние деньги для частичного досрочного погашения с первого же месяца;
– не забывайте о поддержке государства, в том числе о налоговых вычетах;
– следите за предложениями кредитных организаций о рефинансировании и за ситуацией с банковскими депозитами.
Как быстро погасить ипотеку
Любой заемщик, оформивший жилищный кредит, задумывается о том, как быстро закрыть ипотеку. Ссуда оформляется на долгие годы, часто на 15-25 лет, и каждый месяц клиент вынужден отдавать банку значительную часть своего бюджета. Поэтому, конечно, хочется расквитаться с долгом как можно быстрее. И способы есть.
Рассмотрим, как быстро погасить ипотеку, все доступные методы. Если применить их комплексно, то реально можно сократить время гашения на несколько лет, а то и больше. Эта и другая важная информация для ипотечных заемщиков на Бробанк.ру.
- График погашения ипотеки
- Периодическое частичное досрочное погашение
- Расчеты выгоды от частичного гашения
- Как быстро погасить ипотечный кредит с помощью маткапитала и детей
- Использование налогового вычета
- Как быстро закрыть ипотеку (все методы сразу)
График погашения ипотеки
Если рассматривать, как погасить ипотеку быстрее, то тут все банально — чтобы кредит быстрее закончился, необходимо оперативнее его погашать. При оформлении жилищной ссуды заемщик получил график платежей, который обязан соблюдать. Согласно нему он вносит каждый месяц на счет определенную сумму.
Стандартное гашение предполагает растягивание бремени на 15-25 лет, некоторые берут ипотеку и на все 30 лет. Но не обязательно соблюдать установленный порядок гашения, можно платить, опережая его, тогда и гашение будет более оперативным. Погасить ипотеку получится быстрее.
Чаще всего ипотека погашается аннуитетными, равными по размеру платежами, такой график и будем рассматривать.
Допустим, наш потенциальный заемщик взял ипотеку в размере 3 000 000 рублей (именно столько ушло в кредит), договор с банком заключил на 15 лет под 11% годовых. При таком раскладе получаем (используем для расчета ипотечный калькулятор):
- ежемесячный платеж — 34 097 рублей;
- переплата процентами — 3 137 000 рублей.
Несмотря на низкие ставки, переплата по ипотеке всегда существенная. Как видно на примере, заемщик процентами отдает даже больше, чем ушло в кредит. То есть на эти деньги можно было бы купить 2 аналогичные квартиры. Поэтому естественно, что хочется сэкономить.
Периодическое частичное досрочное погашение
Тут все банально — если хочешь закрыть ипотеку быстрее, ищи дополнительные источники дохода, и все полученные “лишние” средства клади на кредитный счет. По закону заемщик может делать частичное досрочное погашение кредитов хоть каждый месяц.
То есть, если по графику вы должны вносить 34 097 рубля (как в расчетах выше), то можно класть больше, 40 000, и излишки будут направляться на уменьшение основного долга. А именно на него начисляются проценты: чем меньше основной долг, тем меньше переплата.
Минус — каждый раз, планируя совершить частичное закрытие, заемщик вынужден обращаться в банк и писать заявление, причем заранее. Это не совсем удобно. Упростил процедуру Сбербанк, он позволяет оформлять такую процедуру через Сбербанк Онлайн, что удобно. Возможно, и другие ипотечные банки последуют этому примеру для облегчения жизни заемщиков.
Большинство банков просят писать заявление на частичное досрочное гашение минимум за 14 дней до ближайшей даты списания платежа. В этот день операция и будет выполнена.
Расчеты выгоды от частичного гашения
Допустим, наш потенциальный заемщик решил выплатить ипотеку быстрее, используя вариант частичного гашения. Кроме основных ежемесячных платежей он каждый квартал кладет на счет дополнительные 20 000 рублей, которые удалось сэкономить или дополнительно заработать.
Обычно после частичного гашения раньше срока банки видоизменяют график, сокращая размер ежемесячного платежа, но оставляя при этом прежний срок гашения. Лишь малая часть компаний позволяет сделать наоборот — сократить срок и сохранить размер платежа.
В итоге будем рассматривать первый вариант — сохранение срока, так как он практически всегда и допускается банками.
Делать заемщик это начал сразу после того, как оформил ипотеку, то есть первое частичное досрочное гашение провел через 3 месяца после заключения с банком договора. Рассматриваем все тот же пример, приведенный выше, то есть ежемесячный платеж — 34 097, переплата — 3 137 000. Что получаем в итоге за год, как изменится график:
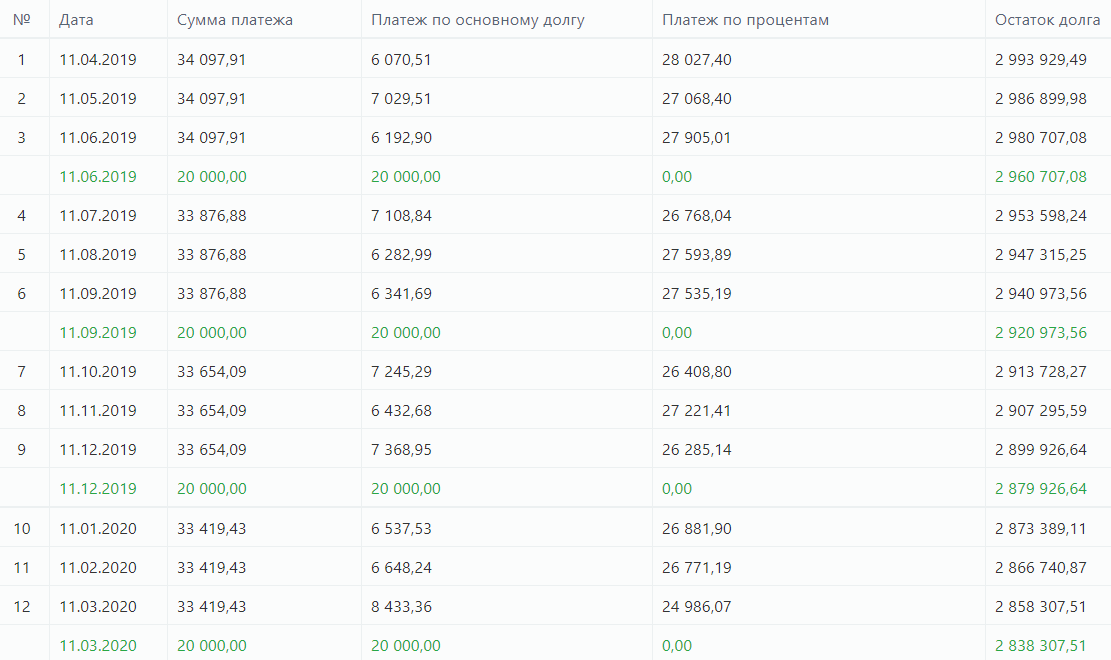
За год будет выполнено 4 частичных досрочных погашения, ежемесячный платеж сократится с 34 097 до 33 181 рублей, то есть почти на 1000 рублей.
- по итогу второго года платеж сократится до 32 219;
- по итогу третьего — 31 213;
- к концу пятого — 29 129;
- к концу десятого — 22 322. Сэкономленные на ежемесячных платежах деньги заемщик решил класть на счет также для частичного гашения, то есть вносит ежеквартально дополнительно не 20 000, а 30 000 рублей;
- к концу 12 года таким образом ежемесячный платеж снизится до 15 726 руб;
- к концу 13-го — 10 704. Для досрочного погашения нужно 212 400 рублей. Эти деньги можно накопить за счет уменьшения ежемесячных платежей в течение последних лет.
В итоге выплата сократится на 2 года, человек уменьшит переплату примерно на 600 000 — 700 000 рублей. И в целом такая схема не будет особо обременительной для бюджета, дополнительные затраты составляют примерно 6500 в месяц. А если учесть инфляцию, то с каждым годом эта сумма будет казаться все более назначительной.
Как быстро погасить ипотечный кредит с помощью маткапитала и детей
Обычно ипотеку берут молодые люди или семьи, поэтому практически всегда за срок действия кредита появляются дети. Начиная с 2020 года, материнский капитал полагается семьям, начиная уже с 1 ребенка (рожденного, после 1 января 2020 г.). Соответственно, полученную субсидию в размере 466 000 рублей можно направить на частичное досрочное погашение ипотеки.
- первые два года семья отдает по 34 097 рублей в месяц;
- начиная с третьего года, за счет частичного гашения ссуды маткапиталом платеж сократится до 28 474, то есть на существенные 5600 рублей. Если использовать этот излишек для периодического частичного гашения, срок выплаты можно сократить примерно на 2 года;
- пусть семья не делает больше частичных гашений, но в ней через 3 года (по итогу пятого года срока жизни ипотеки) появляется еще один ребенок, который дает право на получение дополнительного маткапитала в 150 000 рублей. Платеж сокращается до 26 420;
- семья решается на третьего ребенка, а по новому закону в этом случае ей будет полагаться 450 000 рублей, которые можно потратить на досрочное гашение ипотеки. Допустим, третий ребенок родился по итогу 10-го года выплаты ссуды. Ежемесячный платеж сократится до 16 634 рубля.
Если при этом делать частичные досрочные гашения хотя бы в невысоком темпе за счет уменьшения ежемесячных оплат, срок выплаты можно существенно сократить.
Использование налогового вычета
Рассматривая, как погасить ипотеку быстрее и выгоднее, нельзя не указать и на возможность получения налогового вычета. Любой человек, купивший недвижимость, может по закону вернуть часть уплаченного налога НДФЛ. А если речь именно об ипотеке, то в расчет берется не только цена квартиры, но и уплаченные банку проценты. Более подробная информация о налоговых вычетах в материале — Имущественный налоговый вычет: как вернуть до 1 300 000 руб.
- максимальная сумма налогового вычета при ипотеке — 260 000 за саму квартиру и 390 000 за проценты, уплаченные банку;
- вернуть можно 13% от цены квартиры и столько же от уплаченных процентов, но не больше установленного максимального предела;
- если наш заемщик купил квартиру ценой в 3 300 000 рублей и переплатил процентами 3 130 000, он может вернуть по 13% от этих сумм, то есть предельно допустимые 260 000 за саму квартиру тоже предельные 390 000 за проценты.
Возвращение подлежит уплаченный заемщиком подоходный налог. Например, если его зарплата — 80 000 ежемесячно до налогообложения, за год он получил 1 004 000 рублей. С этого дохода он уплатил налог НДФЛ 13% на сумму 135 200. Эти деньги и можно вернуть, обратившись в ФНС.
Возвраты можно оформлять каждый год, пока право не исчезнет, не будет достигнут максимальный предел. В нашем случае это 260 000 + 390 000, то есть 650 000 рублей. И каждый раз, получая вычет, нужно направлять его на частичное закрытие ссуды.
Если ипотеку получала семья, налоговый вычет могут оформлять оба заемщика.
Как быстро закрыть ипотеку (все методы сразу)
Анализируя, как закрыть ипотеку быстрее, не нужно останавливаться только на каком-то одном варианте. На сегодня есть инструменты, которые помогут заемщику оперативнее справиться с погашением ссуды. Нужно применять их все, тогда реально платить ипотеку не начальные 15, а 10 лет.
- если применять налоговый вычет и каждый раз вносить полученные деньги на счет для частичного гашения (по 1 350 000 в год до достижения суммы в 690 000), то к концу 5-го года ежемесячный платеж сократится с 34 097 до 25 337;
- если кроме этого на второй год действия ипотеки семья получить право на маткапитал и использует его в счет гашения кредита, то по итогу 5-года платеж снизится до 19 748 рублей;
- если по итогу пятого года в семье появится второй ребенок, они получат дополнительный маткапитал в 150 000 рублей. Платеж снизится до 17 681 руб;
- при рождении третьего ребенка семья получит от государства 450 000, тогда 151-м месяце (12 лет 7 мес. при оформлении на 15 лет) она сможет полностью досрочно погасить ипотеку.
Все приведенные в материале расчеты не являются публичной офертой. Рассмотрена конкретная ситуация, в каждой отдельной цифры будут разные.
Возможности быстрее гасить ипотеку есть, причем это можно делать даже не за счет собственных средств. Только за счет налогового вычета и маткапитала можно существенно уменьшить общий размер ипотечного кредита и закрыть его оперативнее. А если при этом делать и просто дополнительные досрочные гашения за счет вливания своих денег, дело пойдет еще быстрее.
Если рассматривать, как лучше гасить ипотеку, то важно делать это по графику, не совершая нарушений, чтобы не сделать его еще более дорогим. Если появились “лишние” деньги — кидайте их на ипотеку, оформляйте частично-досрочное. И используйте все положенные вас субсидии.
Досрочное погашение кредита в банке ВТБ 24
Этот банк обеспечивает каждому потенциальному заёмщику возможность подбора кредитных продуктов на устраивающих его условиях. Это позволяет приобрести нужные товары (работы, услуги) сегодня, а рассчитаться с банком позднее, в согласованные сроки.

Погасить заём возможно различными способами. Если разовый платёж не превышает 500000 рублей, то для этого, как правило, используются:
- Перечисление с использованием онлайн-банка;
- банковские терминалы;
- внесение средств в кассу.
Преимущества досрочного погашения займа
Ряд заёмщиков исходит из ошибочного постулата, что гасить кредит досрочно, действие бесполезное. Это мнение в корне неверно.
Закрывая дог по кредиту раньше срока, клиент существенно снижает переплату за пользование заёмными средствами (так как проценты начисляются только за фактический период пользования ими).
Сумма долга, в каждый конкретный момент времени, определяет величину ежемесячного платежа, начисляемых процентов. Чем большую сумму заёмщик имеет возможность внести досрочно, тем ниже его совокупный долг перед кредитной организацией.
Внесение суммы, превышающей величину текущего платежа, снижает ежемесячно вносимую сумму (последняя пересчитываются с учётом оставшейся суммы долга). Это способствует росту финансовой стабильности заёмщика, позволяет ему успешно решать иные задачи повседневной жизни.

Как в ВТБ банке досрочно закрыть кредит?
При наличии подобной возможности у заёмщика, сделать это можно по нескольким вариантам:
- полностью погасить полученный кредит, единовременно внеся сумму долга и пересчитанные за фактический период использования кредитных средств проценты.

Существует одна особенность. Сделать это можно, только подав предварительную заявку на имя банка с ходатайством о досрочном погашении суммы долга ранее истечения срока действия кредитного договора. Банком ВТБ-24 за это не предусмотрены какие-либо штрафные санкции. Выполнить указанную операцию можно на любом сроке кредитования.
- погасить займ частично. Для этого следует внести сумму, величина которой превышает размер текущего платежа (согласно договору). Это превышение направляется на списание основного долга (полное или частичное).
Приняв подобное решение, заёмщик подаёт заявление с указанием планируемого вида погашения (ЧДП). В тексте заявления указываются:
- фактическая сумма платежа, вносимая дополнительно;
- что именно заёмщик планирует погасить данными деньгами, величину основного долга или проценты по нему (в последнем случае, сокращается срок кредитования при сохранении величины ежемесячного платежа).
Банком предусмотрены две версии ЧДП:
- снижение величины текущего платежа. При этом сроки кредитования сохраняются;
- сокращение срока предоставления кредита, при неизменной величине ежемесячных платежей.
Полное погашение кредита

Если клиент принимает решение о ПДП кредита досрочно, ему требуется лично посетить ближайшее отделение банка. Здесь представителю ВТБ-24 требуется представить:
- заявление (можно составить с помощью сотрудника банка);
- российский паспорт;
- номер кредитного договора.
Подготовка к ПДП имеет ряд специфических особенностей:
- банк требуется уведомить в письменной форме не позднее, чем за 24 часа до запланированной даты полного досрочного погашения;
- ПДП разрешается выполнить в любое время, но не ранее, чем через сутки с момента подачи заявления;
- Если в срок, указанный заёмщиком в поданном на имя банка заявлении о ПДП, требуемой суммы не окажется на счёте (деньги будут, но в меньшем объёме), операция погашения договора не пройдёт.
Поданная заявка автоматически анулируется банком. А в счёт погашения, согласно графику, списывается сумма месячного платежа.
- Следует, до внесения, обязательно уточнить величину полной суммы, потребной для полного закрытия обязательств по кредитному договору, у представителя банка.
Руководствоваться при её определении автоматическим калькулятором и имеющимся графиком платежа нельзя. В противном случае, может остаться мелкая задолженность, на которую нарастут крупные штрафы, плюс испорченная кредитная история.
Частичное погашение кредита
Если частичное погашение предусматривает единовременное внесение на счёт суммы менее 500 тыс. рублей, сделать это можно в онлайн-банке. Либо воспользовавшись банкоматом ВТБ-24.

Чтобы погасить часть кредита досрочно, требуется предварительно подать заявку на осуществление ЧДП (лично посетив для этого ближайший офис банка). В заявке требуется указать выбранный вариант погашения (вносимая сумма, дата). Внеплановое частичное погашение происходит через сутки и более, считая с даты подачи соответствующей заявки.
Если заявление поступило в банк ранее 18.00 местного времени, то списание средств может произойти в день его подачи. Если после, то на следующий рабочий день.
Если на дату, указанную заёмщиком, согласованная сумма не поступит на его счёт, либо средств будет меньше, произойдёт списание текущего планового платежа, а заявка будет автоматически анулирована банком. Обращаем внимание заёмщика на то, что сумма для ЧДП должна быть ? минимальной суммы, прописанной в договоре кредитования (раздел, касающийся сумм ЧДП).
Частичное погашение займа в день внесения текущего платежа (согласно приложенному к договору графику) банком допускается. По отдельным видам кредитных продуктов, в любое время, удобное для заёмщика.
Клиенту необходимо понимать, что при внесении определённой суммы на ЧДП вышеназванным образом, часть её спишется на погашение начисленных за отчётный период процентов. На снижение величины основного долга идёт только оставшаяся сумма. Сотрудник ВТБ-24 обязательно внесёт соответствующие пометки в поданное заявление.
Способы досрочного погашения кредита

Полное или частичное погашение займа можно осуществить следующими методами:
- В банковских кассах (потребуется российский паспорт);
- через банкоматы, работающие на приём денежных средств (нужна карта);
- через существующую систему, осуществляющую дистанционное обслуживание клиентов данного банка, «Телебанк» (она же, ВТБ- онлайн);
- используя имеющиеся терминалы внесения платежей (потребуется знание банковских реквизитов и счёта кредитного договора);
- через отделения «Почты России» (почтовыми или телеграфными переводами);
- через третьи банки (потребуются реквизиты счёта).
Расчет суммы для досрочного погашения задолженности
Заёмщик может самостоятельно рассчитать предстоящие платежи, воспользовавшись для этого электронным калькулятором или с использованием специальных формул, по которым в банке рассчитываются аннуитетные платежи.

Рекомендации по досрочному погашению кредита в ВТБ 24
Досрочное погашение, весьма выгодный инструмент для заёмщиков, значительная часть совокупного семейного дохода которых идёт на обслуживание кредита.
ЧДП позволяет снижать величину остающихся ежемесячных платежей. Особенно весомые преимущества от этого получают лица, получившие ипотеку.
Если заёмщик имеет приличную зарплату и ежемесячный платёж не вызывает у него осложнений, есть смысл сократить за счёт ЧДП сроки кредитования.