Подробно об овердрафте от Банка ВТБ: особенности получения, использования и отключения
Банк ВТБ предоставляет своим клиентам возможность воспользоваться овердрафтом, при этом владелец счета может тратить не только свои личные деньги, но и кредитные, с лучшими условиями, чем если бы он брал займ. Эта опция бывает очень полезна, особенно если человек получает зарплату нестабильно или же у него часто возникают непредвиденные расходы. Когда ситуация разрешается, ему больше не нужны кредитные средства, и он начинает думать, как отключить овердрафт на своей карте ВТБ. На самом деле это простая процедура, не занимающая много времени, но есть определенные нюансы, которые в обязательном порядке стоит учесть.

Когда овердрафт может прийти на помощь
 Опция предоставления овердрафта приходит на помощь владельцам карт ВТБ, у которых часто заканчиваются деньги в неподходящий момент. Например, если заработная плата нестабильна, или же ее задержка даже на несколько дней вызывает неприятности. Для того чтобы подключить овердрафт к зарплатной карте, не потребуется выполнять много действий, а также получать кредитную карту. ВТБ предоставляет возможность подключить услугу в обычной дебетовой карточке, на которой хранятся личные сбережения. Нужную сумму денег в этом случае можно взять в кредит в любой момент.
Основное преимущество овердрафта — это быстрота получения финансов. Не нужно отправлять никакие документы на оформление заявки, идти в офис и заключать договор. При подключенной опции овердрафта деньги доступны когда угодно, вы можете получить их в считанные минуты. Такие же условия предоставляют фирмы быстрого займа, но обращение к ним не всегда безопасно, встречаются и случаи мошенничества. Кроме того, придется заплатить больший процент за пользование. В банке ВТБ все легально и безопасно.
Стоит лишь отметить, что условия предоставления такого займа от ВТБ несколько отличаются от стандартного кредитования с использованием кредитной карты. В первую очередь клиенту предоставляется меньшая сумма (она зависит от многих факторов и устанавливается индивидуально). В то же время проценты более выгодны для клиентов, потому что заплатить нужно будет не столь большую комиссию, как при использовании кредитных карт.
Особенности овердрафта от ВТБ
Овердрафт на картах ВТБ относится к возобновляемому типу. То есть, если вы выплатите предыдущий долг, то сможете сразу же взять другой. Подключать услугу самостоятельно могут как частные, так и юридические лица — никаких ограничений нет. Подключение ведется на карты следующего типа:
- обычную дебетовую;
- социальную;
- зарплатную.
Также возможна установка опции на любой счет индивидуального предпринимателя. Пользоваться деньгами можно в тот период, когда основная сумма на счету закончилась.
Кроме этого, овердрафт от ВТБ имеет и ряд других особенностей. Обратите внимание, что:
- нет льготного периода кредитования — проценты начинают начисляться с момента взятия некоторой суммы в кредит;
- сумма пени за просрочку платежа за каждый календарный месяц для частных клиентов — 1%, такой же размер для юридических лиц при большем погашении срока — до двух месяцев;
- ВТБ имеет право закрыть кредитную линию, когда доходы владельца пластика упали до нуля, и на протяжении 2-3 месяцев начисления не поступали. Финансовая организация может попросить досрочно погасить задолженность, в то же время она способна повысить кредитный лимит, если доходы возросли.
Важно! Чтобы комфортно пользоваться овердрафтом, доходы должны быть постоянными. ВТБ позитивно оценивает людей со средними, но относительно постоянными доходами. В то же время люди с большими доходами, поступающими нестабильно, в ВТБ не считаются благонадежными заемщиками, и открыть овердрафт на карту им сложно.
Условия предоставления
Банк ВТБ предоставляет овердрафт не всем своим клиентам. Необходимо соответствовать ряду требований:
- возраст – от 18 и до 65 (для женщин), 60 лет (для мужчин);
- наличие действующей дебетовой карты ВТБ;
- трудовой стаж на последнем официальном месте работы – от трех месяцев;
- постоянная заработная плата;
- наличие прописки в районе, где есть хотя бы один филиал банка ВТБ;
- размер среднего поступления платежей на карту — от 10 тысяч рублей;
- выписки с расчетного счета — для индивидуальных предпринимателей.
Условия предоставления овердрафта несколько отличаются для физических и юридических лиц.
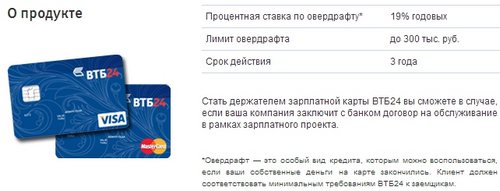
Для первых они таковы:
- ставка по кредиту — от 22 до 24% в год;
- срок погашения — от 0 дней до одного года;
- минимальный платеж — не меньше 10% от текущей задолженности перед ВТБ;
- лимит — не меньше 10 тысяч рублей;
- внесение ежемесячного платежа — не реже 30 дней.
Условия предоставления овердрафта юридическим лицам расширены, в частности:

- ставка — 14,5% в год;
- срок погашения — до двух лет;
- лимит — не менее 100 тысяч рублей, зависит от дохода за каждый месяц;
- лимит минимального платежа — не меньше 10%;
- внесение платежа — не менее раза в два месяца.
Обратите внимание, что для использования кредитных средств не нужно открывать отдельный счет в ВТБ и привязывать кредитную карту. Овердрафт прост в оформлении, пакета документов здесь не требуется. Средства предоставляются мгновенно, проценты начисляются только за фактические дни использования.
Как подключить
Подключение проводится при первоначальном получении карты. Тогда менеджер спрашивает, нужна ли вам эта услуга. Но сделать этого можно в любое другое время, явившись с картой, паспортом или реквизитами (для индивидуальных предпринимателей) в ближайшее отделение ВТБ. Понадобится:
- предоставить на рассмотрение менеджеру всю документацию;
- заполнить анкету по стандартному образцу;
- подождать до трех дней, пока ВТБ примет решение.
Обычно, если заявитель соответствует критериям, овердрафт оформляют сразу же. Исключение — люди с долгами перед другими финансовыми организациями или испорченной кредитной историей.
Как отказаться от овердрафта
В некоторых случаях, особенно когда финансовая сторона жизни приходит в норму, и гражданин уж не думает, что в скором времени ему срочно может понадобиться больше денег, чем есть в наличии, встает закономерный вопрос о том, как отказаться от овердрафта. Это простая процедура, которая не требует много времени. В обязательном порядке перед тем, как отказываться от овердрафта, необходимо погасить все имеющиеся задолженности, убедиться, что никакие проценты не начисляются.

Самостоятельно отключать овердрафт невозможно. Отключение производит только сотрудник банка. Клиенту для того, чтобы убрать подключенный овердрафт, потребуется:
- погасить все текущие задолженности;
- обратиться в ближайший офис ВТБ в своем городе (не обязательно по месту прописки);
- предоставить сотруднику финансовой организации пластиковую карту или ее номер, а также документ, удостоверяющий личность (для индивидуальных предпринимателей — данные расчетного счета);
- написать заявление по установленному образцу;
- отдать документы сотруднику ВТБ.
Рассмотрение заявки занимает от нескольких часов до трех дней. Убирать овердрафт сразу же после обращения в банк сотрудники ВТБ не имеют права. Для начала им необходимо проверить, закрыты ли все задолженности, не начисляются ли проценты за пользование займа. При отключении услуги придет сообщение на указанный номер телефона, подтверждать ничего не нужно — это просто оповещение. После этого вы не сможете брать средства для займа в любое удобное время, а сможете лишь распоряжаться своими личными финансами на карте ВТБ.
Что такое несанкционированный овердрафт
Несанкционированный овердрафт часто не заметен клиенту. Узнает он о нем по факту, уже когда зачислились определенные проценты. Многие владельцы пластиковых карт банка ВТБ высказывают недовольство этим фактом. Чтобы не столкнуться с проблемами, когда вы ничего не брали у банка, но в то же время остались должны ему, следует внимательно контролировать движнение средств на своем счету, к которому подключена опция овердрафта.

Несанкционированным овердрафтом называют снятие денег, в результате которого был превышен доступный баланс на счету пользователя. Если сказать проще, то снялась несколько большая сумма, чем была доступна. Возникает это по таким причинам:
- получение СМС-информирования;
- снятие наличных средств с карты ВТБ через чужие банкоматы;
- снятие денег после конвертации по плохому валютному курсу и тому подобное.
В результате технического или несанкционированного овердрафта сумма лимита превышена. При этом банк нисколько не поможет в этой ситуации — ответственность полностью ложится на плечи владельца карты ВТБ. Придется покрывать долг общей суммы, а также в обязательном порядке выплачивать лишнюю задолженность и проценты.
Овердрафт от ВТБ представляет собой довольно полезную и выручающую во многих ситуациях функцию. Даже если вам кажется, что она больше не понадобится, не отключайте услугу сразу же. Никаких процентов не будет, если не использовать кредитные средства, зато в любой момент быстрый заем от ВТБ поможет разрешить финансовую трудность. .
Овердрафт по дебетовой карте ВТБ: сервис на грани исчезновения
Несколько лет назад кредитные организации повсеместно практиковали услугу перерасхода по дебетовым картам для частных лиц. А в рамках «зарплатного рабства» нередко граждан вынуждали подключать этот сервис, внося соответствующий условия в договор для физических лиц на открытие счета.
И, чтобы отказаться от услуги, приходилось писать заявление на выставление нулевого лимита по ссуде. Но сегодня ситуация радикально иная: сложно найти банк, который предоставлял бы овердрафт для частных лиц, а тем более — предлагал бы подключение сервиса.
ВТБ следует в общем «русле» отказа от такой возможности. Совсем другое дело — овердрафт применительно к малому бизнесу: второй по величине банк страны, как и большинство игроков рынка, готов обеспечить ответственных клиентов ликвидностью на случай кассового разрыва.
Что представляет собой разрешенный овердрафт
Когда речь заходит об овердрафте, то периодически возникает путаница, поскольку такой «перерасход собственных средств», влекущий за собой краткосрочное кредитование, может быть:
- Санкционирован банком — известен как разрешенный банковский овердрафт. Клиент, исчерпав собственные ресурсы, получает право уйти в минус по дебетовому счету в пределах установленного кредитором лимита.
- Либо возник по техническим причинам. Часто встречаются такие ситуации неразрешенного перерасхода применительно к частным клиентам:
- в случае скачка курсов при обмене валют — пока идет транзакция, условия поменялись, а деньги уже получены на руки;
- при сбоях в момент прохождении платежей или обналичивании денег,
- или из-за того, что клиент, распоряжаясь финансами, не учел наличие подписок либо обязательных списаний со счета.
- при нехватке собственных средств, необходимых на уплату комиссий и проч. дополнительные расходы.
Клиенту может быть начислены сверхвысокие штрафные санкции за несогласованное использование банковских средств. Также повышенные проценты начисляются в случае возникновения проблемной задолженности по разрешенному овердрафту.
При этом овердрафту присущи некоторые сходства с кредитной картой:
- Оба продукта могут служить спасательным кругом на случай нехватки средств.
- В обоих случаях лимит на финансирование кредитор устанавливает индивидуально под клиента.
- Это наиболее дорогие в обслуживании среди всех представленных видов банковских кредитных продуктов. Ставки по кредиткам и овердрафтам, как правило, сопоставимы.
- Ссуды не нужно каждый раз согласовывать — достаточно один раз подключить и аккуратно вносить платежи в погашение потраченной суммы согласно условиям соглашения с кредитором.
Чем овердрафт в ВТБ отличается
от овердрафта Росбанка?
Спросите юриста
Овердрафт ВТБ для юридических лиц: кому доступно финансирование
В целом овердрафт для таких клиентов подобен сервису для физлиц. Это такой же краткосрочный, возобновляемый вид кредитования, подключается к расчетному счету, принадлежащему бизнес-единице.
Целевая аудитория понятна, исходя из того, что называется услуга «овердрафт для малого бизнеса. Соответственно, и информацию о ней нужно искать на странице портала ВТБ, ориентированной на бизнес малого и среднего масштаба. Это также общая для рынка практика.
В чем специфика сервиса краткосрочного финансирования от ВТБ
Так, к плюсам овердрафтного финансирования этой организации относятся:
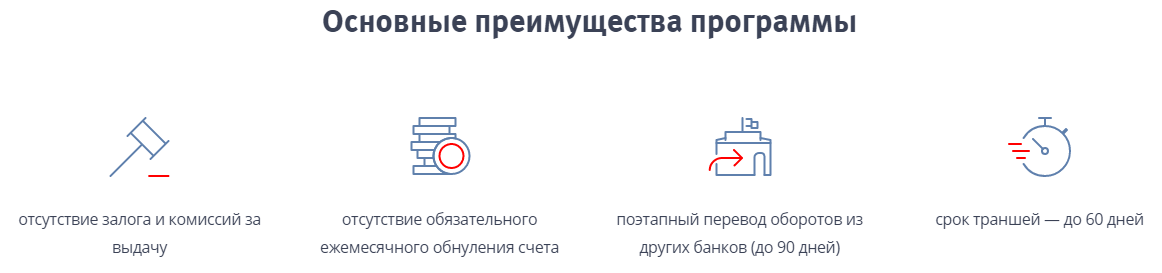
- Возможность подключения без комиссии и залогов.
- Отсутствие обязательств по ежемесячному «обнулению» долга.
- Право на постепенный перевод оборотов кредитуемого субъекта бизнеса в ВТБ.
- Более значительный, чем у многих конкурентов, период кредитования — до 24 месяцев. Чаще банки предлагаются годовые сроки по таким программам.
- Каждый транш выделяется на период до 60 дней.
- Практикуется как стандартизированный, так и индивидуальный подход к расчету размера допустимого перерасхода, исходя из оборотов бизнеса. В последнем случае ВТБ может запросить у заявителя дополнительные документы.
На какие цели можно потратить деньги, одолженные банком? В отличие от финансирования клиентов — физических лиц, для бизнеса вводится множество ограничений. В том числе, ИП или компании запрещено снимать банковские средства наличными.
Цели овердрафта в ВТБ:
- Покрытие кассового разрыва;
- Приобретение товаров и оборудования;
- Оплата аренды и коммунальных услуг;
- Выплата зарплаты и командировочных;
- Оплата налоговых платежей и сборов.
И банк в постановке таких целей не оригинален: на сайте любого участника рынка будет размещена аналогичная по содержанию информация относительно того, как можно и нельзя использовать заемные средства.
Читайте также
Как оформить бизнесовый овердрафт в ВТБ
Посещать отделение на первом этапе не потребуется. Подать заявку на услугу можно через онлайн-банк организации, для этого достаточно просто:
- заполнить интерактивную форму в приложении;
- и санкционировать обработку персональных данных.

Заявка на получение овердрафта в ВТБ
В зависимости от того, является ли предприниматель клиентом банка или нет, его проинструктируют, какой необходим пакет документов. Однако встретиться с представителями банка для подписания подготовленных документов придется, и финальный этап оформления обычно проходит в офисе ВТБ.
Минимальный пакет документов, запрашиваемых банком, доступен на сайте ВТБ.
Реально ли в 2023 году подключить и использовать овердрафт в ВТБ физлицу
По отношению к предоставлению такой услуги сейчас, отечественные финансовые структуры можно условно разделить на четыре категории:
-
Продолжают подключать разрешенный банковский овердрафт. Таких организаций сейчас единицы. К участникам рынка, которые сейчас размещают информацию о наличии услуги на официальных сайтах, относятся:
-
. Ставка 21% годовых; сумма доступного перерасхода от 3 до 600 тыс. рублей. Однако же, как минимум для жителей Москвы, оформление сервиса пока недоступно. Как пишут на сайте — это временное решение, подобные детали выясняются уже при попытке подробно ознакомиться с условиями и тарифами. . Обещает ставку от 12% годовых, то есть крайне низкую для такой услуги. Овердрафт подключается на годовой период с возможностью пролонгации, если клиент не допустил просрочек. При этом банк уверяет, что можно рассчитывать на перерасход до 95% от поступлений, но сумма не должна превышать 300 тыс. рублей, говорится на сайте.
В обоих банках сервис ориентирован исключительно на клиентов, оформивших зарплатные карты. Таким образом организации получают гарантии, что не будет проблем с погашением ссуды: овердрафт подключается только к дебетовым картам, на которые есть регулярные поступления денег.
- лимиты крайне малы даже для краткосрочного финансирования, имеются ограничения по времени: всего неделя для большинства клиентов и две — для тех, кто оформил «продвинутые» платные подписки;
- лимиты пересматриваются банком в одностороннем порядке — как в плюс, так и в минус.
- вместо привычных ставок применяются фиксированные суммы, зависящие от размера финансирования.
Вот что на этот счет отвечает чат-бот организации:

Ответ виртуального помощника банка ВТБ на вопрос об овердрафте
Таким образам, у частных клиентов, привыкших пользоваться овердрафтом в ВТБ, не возникает необходимости отключать услугу, это за них сделает сам кредитор. Но, безусловно, такой подход не радует, если клиент привык, что в сложной финансовой ситуации — а это с февраля 2022 года для многих россиян не редкость, — расчетная организация в любой момент готова «подставить плечо».
Я не просил банк о подключении
овердрафта. Как от него отказаться
с наименьшими финансовыми потерями?
Почему банки массово отказываются от овердрафтных программ
Основное назначение коммерческих организаций — приносить акционерам прибыль. Соответственно, услуги и сервисы, которые не дают бизнесу существенного финансового эффекта, с продуктовой витрины «снимают», чтобы не распылять силы и средства на:
- Обучение, найм и содержание дополнительного персонала.
- А также на создание и развитие соответствующих дистанционных решений в онлайн-каналах.
Уже очевидно, что овердрафт повсеместно «проигрывает» борьбу за востребованность у клиентов более удобному конкуренту — кредитной карте.
Основные преимущества кредитки, при сопоставимых рыночных ставках:
- Беспроцентный, он же грейс-период — обязательная встроенная опция, в то время как по овердрафту комиссии возникают сразу после использования банковского финансирования.
- Нет ограничений по времени подключения, однажды выданный лимит может быть, со временем, увеличен, если клиент им аккуратно и активно пользуется. А карту банк просто перевыпускает.
Такое кредитование рассчитано на годы и даже десятилетия, и зачастую прекращается по инициативе самого клиента, который нашел на рынке более интересные условия по кредитной карте.
С другой стороны, по кредитному пластику такая возможность есть: долг гасится частями или сразу всю сумму, внутри льготного периода или и после его окончания. В этом случае уплачиваются минимальные обязательные платежи и проценты на использованную сумму.
В чем разница между кредитной
и дебетовой картами? Спросите
юриста
Как действовать предпринимателю, подключившему овердрафт, в случае проблем с кредитором
Специфика состоит в том, что в законодательстве РФ такой вид взаимодействия клиента с банком, по сути, «невидимка». Оведрдафт:
- не упоминается в базовом профильном законе для физлиц № 353-ФЗ «О потребительском кредите (займе)»;
- никак не регулируется и бизнес-процесс;
- более того, такого термина нет даже в Гражданском кодексе РФ.
Статья 850 ГК РФ «Кредитование счета»
- В случаях, когда в соответствии с договором банковского счета банк осуществляет платежи со счета несмотря на отсутствие денежных средств (кредитование счета), банк считается предоставившим клиенту кредит на соответствующую сумму с момента осуществления такого платежа.
- Права и обязанности сторон, связанные с кредитованием счета, определяются правилами о займе и кредите (глава 42), если договором банковского счета не предусмотрено иное.
Как и обычно бывает с кредитами, при подключении овердрафта условия договора клиента и банка играют существенную роль. Но это не означает, что предприниматель, у которого возникла проблемная ситуация, будет полностью полагаться на лояльность кредитора, и останется без эффективной юридической поддержки.
Как свидетельствует система Гарант, к настоящему моменту наработана большая юридическая практика. В том числе, действуют положения Пленума № 5 ВАС РФ от 1999 год. Определенные вводные дает и регулятор финансового рынка — Банк России, в своем положении № 383-П от 2012 года.
У вас есть необходимость срочно перекредитоваться, а банк отказывает? Вы хотите списать долги как физлицо и как индивидуальный предприниматель? Обращайтесь за помощью к нашим юристам.
Овердрафт в банке ВТБ: удобно и выгодно!
Многие банки предлагают клиенту услугу овердрафта, то есть, использовать определенный лимит, который превышает свои средства. Один из них – это ВТБ, который имеет хорошую репутацию среди своих клиентов.
Возможность эта удобная, и может выручить в ряде ситуаций. Но перед ее оформлением нужно учесть несколько моментов.
Плюсы и минусы
Овердрафт – это разновидность мини-кредита, суть которой в том, что можно использовать не только свои средства, находящиеся на карте, но взять в долг сумму из находящегося на ней лимита, если будет нужно.

Услуга, на первый взгляд, удобна. У каждого была ситуация, когда дотянуть до зарплаты не получилось, и небольшая сумма нужна срочно.
Овердрафт как раз дает возможность оперативно ее получить. А при следующем поступлении на счет средств долг погашается автоматически, что также очень комфортно для держателя.
За использование овердрафта также начисляется процент, который снимается вместе с непосредственной суммой долга. Когда долг будет уплачен, можно снова воспользоваться установленным банком перерасходом.
Однако своя ложка дегтя тут есть, и при отсутствии элементарных знаний, она может спровоцировать значительные финансовые проблемы.
Бывают случаи, когда клиенты банков вдруг выявляли, что должны им определенную сумму.
Для держателей зарплатных карточек ситуация может быть следующей. Банк разрывает с предприятием договор о сотрудничестве.
Так как на карту больше не поступают средства, держатель забывает о ней, ведь не использует ее. Но на ней остается кредит, который не был погашен.
Каждый, кто хоть чуть-чуть знаком с банковской системой, знает, что проценты или штрафы за просрочку растут быстро. Чем больше времени идет, тем выше сумма долга, и тогда банк может обратиться к клиенту с финансовыми претензиями.
Конечно, овердрафт – это удобно, но любая финансовая операция требует осторожного и рационального к ней подхода.
Что такое овердрафт:
Условия предоставления и использования
Физическим лицам для подключения услуги не надо предоставлять документацию, подтверждающую свою платежную способность.
Перерасход может быть санкционированным, например, когда вы оплачиваете покупки большей суммой, чем есть у вас на балансе, и несанкционированным, например, при обмене валюты, расчет происходит после платежа, что приводит к превышению лимита из-за изменения курса валют.
В первом случае использование средств регулируется стандартными условиями, во втором начисляются проценты.
При несанкционированном перерасходе сумму лучше перекрыть как можно быстрее, иначе у банка будет право начислять ежедневную пеню.
Лимит устанавливается индивидуально. Обычно он равен среднемесячному уровню его дохода.
Процентная ставка зависит от вида карты. Часто овердрафт оформляется на зарплатную карту ВТБ.
Нужно учесть моменты:

- Отличие овердрафта от кредиток – это отсутствие льготного периода, потому сумма должна быть погашена до конца месяца, когда есть перерасход.
- При несвоевременной оплате долга к лицу применяются санкции, составляющие 1% от размера задолженности за каждый из дней просрочки.
- Установленный лимит по овердрафтной карте ВТБ может измениться или вовсе прекратить действовать, если вы увольняетесь или предприятие перестает сотрудничать с банком. Тогда банк имеет право требовать от вас досрочного погашения долга.
Юридические лица, как и физические, могут использовать услугу. Она подходит индивидуальным предпринимателям.
Для них у банка есть своя программа, которая предполагает невысокую процентную ставку (от 11,5%), лимит до 150 миллионов рублей и необходимость внесения платежа каждые 30-60 дней, что определяется индивидуально.
Никаких справок или залогов не нужно, поскольку банк может взять всю информацию об обороте средств и финансовом состоянии компании.
Подробно о том, как и на каких условиях предоставляется овердрафт для ИП, представителей малого бизнеса и предприятий, вы можете прочитать в этой статье.
Дополнительную информацию об овердрафте ищите в отдельных статьях на страницах нашего сайта:
- Как выдается и как его получить по банковской карте?
- В чем заключаются основные отличия от кредита?
- Что такое технический овердрафт?
- Как и на каких условиях предоставляется для юридических лиц?
- Виды, описание, плюсы, минусы.
Как подключить услугу
Процедура подключения простая. Владельцу зарплатной карты нужно совершить ряд действий:
- Прийти с картой в банк.
- Написать заявление на оформление услуги.
- После одобрения, нужно будет подписать договор, где описаны все условия.

Подключение возможно только для клиентов, получающих заработную плату в банке.
Есть ряд требований к клиентам. Нужно быть прописанным в районе расположения филиала банка, возраст от 18 лет, непрерывный стаж работы более трех месяцев.
Средняя зарплата должна быть более 10 000 рублей – это нижняя граница овердрафта.
При очередном зачислении на баланс средств долг погашается автоматически, после этого можно воспользоваться услугой снова. Для отключения лимита также нужно совершить ряд действий.
Если вы не пользовались им ранее, то, получая зарплатную карточку, можете просто отказаться от него.
Если перерасход был подключен, отключение происходит после обращения в банк и консультации с его сотрудником.
Подробнее о том, как подключить и отключить овердрафт на карте ВТБ, читайте в отдельном материале.
Лимиты, процентные ставки
Условия для предпринимателей:
- Годовая ставка от 11,5%.
- Максимальный лимит — 150 000 000 рублей. Он обычно равен половине финансового оборота компании за месяц.
- Средства предоставляются на срок до 1 года.
- Обязательный платеж должен вноситься раз в 1-2 месяца.
Тогда финансовое учреждение может повысить предел. Если необходимо сделать это быстрее, можно сходить в отделение ВТБ, предоставив документацию, которая подтвердит дополнительные источники дохода или «заложить» имущество.

Необходимо сообщить, с какими целями вам это нужно. Не существует способов снизить проценты по перерасходу. Но если они слишком большие, и привязаны к «золотой» карте, можно просто сменить ее на классическую.
Для предпринимателя возможностью повышения денежного предела будет увеличение финансовых оборотов, ведь по этому критерию банк может понять, что ваш бизнес развивается, и может предоставить вам доступ к большему количеству ресурсов.
Банк ВТБ предлагает довольно удобные, выгодные условия овердрафта (об условиях и правилах пользования овердрафтом читайте здесь).
Но нужно изучить все моменты этой услуги, и не забывать о том, что, как и любой кредит, она требует своевременного гашения, иначе вы рискуете столкнуться с большими переплатами.
Овердрафт по карте ВТБ: что это такое и как им пользоваться
Овердрафт по карте ВТБ – это услуга, которая позволяет клиенту банка временно использовать сумму сверх остатка на счету. Это значит, что при использовании овердрафтного лимита вы можете «залезть в минус» на счету и совершать операции, хотя на самом деле деньги на счету отсутствуют.
Особенностью овердрафта по карте ВТБ является то, что он предоставляется на условиях неактивного метода погашения, то есть сумма овердрафта будет погашаться автоматически с поступлением денег на счет клиента. Это очень удобно, так как не требуется дополнительная оплата по погашению овердрафта и нет необходимости следить за его погашением вручную.
Оформить овердрафт по карте ВТБ достаточно просто. Для этого нужно обратиться в любое отделение банка или воспользоваться онлайн-сервисами ВТБ. При этом, в зависимости от вашего дохода и кредитной истории, банк может предоставить вам различные условия овердрафта по карте. Чем выше ваш доход и лучше кредитная история, тем больший лимит по овердрафту вы сможете получить.
Преимущества овердрафта по карте ВТБ:
— Возможность совершать операции при отсутствии денег на счете;
— Удобное автоматическое погашение овердрафта;
— Возможность оформления онлайн;
— Различные условия в зависимости от дохода и кредитной истории.
Недостатки овердрафта по карте ВТБ:
— Возможность задолжать перед банком;
— Необходимость выплачивать проценты;
Овердрафт по карте ВТБ
Овердрафт – это услуга, предоставляемая банком, позволяющая клиенту использовать сумму, превышающую остаток на его банковском счете или лимит кредитной карты. ВТБ также предлагает своим клиентам возможность воспользоваться овердрафтом по картам.
Оформление овердрафта по карте ВТБ довольно простое и удобное. Для этого необходимо обратиться в банк с заявлением о предоставлении овердрафта и предоставить необходимые документы. Размер овердрафта определяется индивидуально в зависимости от платежеспособности клиента и его кредитной истории.
Основные преимущества овердрафта по карте ВТБ:
- Возможность получить срочный кредит без оформления документов и залога;
- Удобство и доступность — овердрафт доступен на картах ВТБ;
- Гибкость — клиент самостоятельно решает, когда и сколько денег ему нужно перевести на счет;
- Срок использования овердрафта обычно составляет до 30 дней, при этом можно в любой момент погасить задолженность;
- Овердрафт может быть удобным решением в ситуациях, когда требуется срочно совершить покупку или провести оплату;
- Банк не требует предоставления отчетности по использованию средств.
Однако овердрафт по карте ВТБ также имеет некоторые недостатки:
- Высокий уровень процентных ставок — овердрафт является краткосрочным кредитом, и проценты по нему могут быть довольно высокими;
- Непредсказуемость расходов — при использовании овердрафта необходимо учитывать возможные комиссии и платежи, что может привести к неожиданному увеличению задолженности;
- Овердрафт может стать ловушкой для невнимательных клиентов, которые могут не заметить, что превысили свой лимит и начать платить высокие проценты по всей сумме.
Овердрафт по карте ВТБ является удобной и гибкой услугой, позволяющей получить срочный кредит без лишних хлопот и оформления документов. Однако перед использованием овердрафта необходимо внимательно ознакомиться с условиями предоставления и убедиться в своей способности погасить задолженность в установленный срок.
Что такое овердрафт?
Овердрафт — это услуга, предоставляемая банком, позволяющая клиенту временно превышать доступные средства на своем банковском счете. Овердрафт может быть оформлен как по текущему счету, так и по карте.
Овердрафт по карте позволяет клиенту использовать деньги, превышающие баланс на карте. Такая услуга особенно полезна в случаях, когда возникает необходимость немедленно покрыть расходы, но на счете или карте недостаточно средств. Вместо того чтобы отказываться от покупки или оформлять кредит, клиент может воспользоваться овердрафтом и временно получить доступ к дополнительным средствам.
Овердрафт по карте предоставляется на определенные условия, включающие процентную ставку, период использования и сумму овердрафта. При оформлении овердрафта банк проводит проверку кредитоспособности клиента и устанавливает лимит овердрафта, который может быть изменен банком в дальнейшем.
Преимуществами овердрафта по карте являются:
- Удобство и доступность — овердрафт можно использовать в любой момент, не оформляя отдельный кредит или займ;
- Временное решение финансовых проблем — овердрафт позволяет срочно покрыть расходы без дополнительных формальностей;
- Гибкость условий — клиент самостоятельно выбирает сумму и период использования овердрафта в пределах установленного лимита;
- Возможность использования сверхлимитного овердрафта — некоторые банки предоставляют клиентам возможность временно использовать овердрафт в размере, превышающем установленный лимит;
- Снижение финансовой нагрузки — необходимость в строгом соответствии с выплатами по кредиту или займу отсутствует, так как овердрафт автоматически погашается со средств на карте или счете;
Недостатки овердрафта по карте включают:
- Высокие проценты — овердрафт является краткосрочным кредитом, и поэтому проценты по нему могут быть достаточно высокими;
- Возможность нарушения лимита — использование овердрафта может привести к превышению лимита, что повлечет за собой штрафные санкции от банка;
- Ограниченный период использования — овердрафт доступен клиенту только на ограниченный период времени, после чего необходимо погасить долг или продлить овердрафт;
- Риск перерасхода средств — использование овердрафта может побуждать к необдуманным расходам и приводить к созданию долга;
- Недостаток гибкости — условия овердрафта по карте чаще всего фиксированные, и клиент не может самостоятельно изменять их в процессе использования овердрафта.
Перед оформлением овердрафта по карте важно ознакомиться с условиями предоставления этой услуги, проанализировать свою платежеспособность и регулярность поступления доходов, а также учесть все возможные риски и недостатки данного вида финансирования.
Особенности овердрафта по карте ВТБ
Овердрафт – это возможность временного превышения остатка на карте и получения кредитных средств от банка. ВТБ предлагает своим клиентам услугу овердрафта по картам, что позволяет получить доступ к дополнительным средствам в случае нехватки средств на карте.
Основные особенности овердрафта по карте ВТБ:
- Автоматическое предоставление. Овердрафт по карте ВТБ предоставляется клиенту автоматически при наличии необходимых условий.
- Лимит кредитования. Величина овердрафта зависит от типа карты и кредитной истории клиента. Обычно лимит составляет от 30 до 60% от среднемесячного дохода клиента.
- Погашение. Овердрафт погашается автоматически при пополнении карты или в момент получения дохода на карту. Отсутствие погашения может привести к начислению штрафных процентов.
- Прозрачность условий. Условия использования овердрафта, такие как процентная ставка, сроки предоставления и погашения, указываются в договоре и доступны для ознакомления клиенту.
- Ограничения по времени. Овердрафт по карте ВТБ предоставляется на ограниченный срок, обычно до 30 дней. После этого периода клиенту необходимо погасить задолженность.
Овердрафт является удобным и гибким инструментом для обеспечения временного финансового потока. Однако перед использованием услуги необходимо тщательно ознакомиться с условиями предоставления и погашения овердрафта по карте ВТБ, а также оценить свою финансовую возможность для своевременного погашения задолженности.
Условия оформления овердрафта в ВТБ
Банк ВТБ предоставляет своим клиентам возможность оформления овердрафта по карте. Овердрафт — это услуга, позволяющая расходовать средства сверх имеющегося на карте баланса. Условия оформления овердрафта в ВТБ следующие:
- Клиент должен быть держателем кредитной или дебетовой карты ВТБ.
- Банк проверяет кредитную историю клиента, а также его платежеспособность.
- Максимальная сумма овердрафта может составлять до 50% от месячных доходов клиента.
- Процентная ставка по овердрафту устанавливается индивидуально для каждого клиента и зависит от его платежеспособности и кредитной истории.
- Срок действия овердрафта обычно составляет до 12 месяцев, однако возможны варианты с более коротким сроком.
- Овердрафт может быть оформлен как в иностранной валюте, так и в рублях.
Для оформления овердрафта в ВТБ необходимо обратиться в отделение банка или воспользоваться онлайн-сервисами банка. Клиент предоставляет необходимые документы, подписывает соответствующие соглашения и заполняет заявление.
Преимущества оформления овердрафта в ВТБ:
- Возможность распоряжаться дополнительными средствами сверх имеющегося на карте баланса.
- Удобство и быстрота оформления овердрафта.
- Индивидуальная процентная ставка, которая устанавливается на основе платежеспособности клиента.
- Разнообразные сроки действия овердрафта помогают выбрать наиболее удобный вариант для клиента.
Оформление овердрафта в ВТБ может быть полезным для клиентов, которым требуется временная финансовая поддержка или возможность распорядиться большей суммой денежных средств.
Преимущества овердрафта по карте ВТБ
- Гибкость и доступность — овердрафт по карте ВТБ предоставляет возможность оперативного пополнения собственных средств на карте без необходимости обращения в банк или оформления нового кредита.
- Удобство использования — овердрафтная карта ВТБ позволяет снять деньги со своего текущего счета в любой момент без предварительного оповещения банка.
- Уникальная возможность проводить операции в кредитном режиме — даже если на карте нет достаточных средств, овердрафт ВТБ позволяет делать покупки и совершать платежи, в том числе онлайн.
- Прозрачность условий — ВТБ предоставляет кредитную линию клиентам с учетом их финансовой истории и кредитной истории без дополнительных комиссий и платежей за оформление счета на овердрафт.
- Отсутствие переплаты по просрочке — при оплате овердрафта по карте ВТБ клиент платит только проценты на использованные средства, без дополнительных сборов за просрочку или штрафов.
- Возможность выбора вида овердрафта — существуют разные виды овердрафта по карте ВТБ, включая возможность выбора овердрафта с льготным периодом или без, а также возможность выбора процентной ставки.
- Улучшение кредитной истории — умеренное использование овердрафта и своевременное его погашение помогают клиенту ВТБ улучшить свою кредитную историю, что может быть полезно при дальнейшем получении кредитов или ссуд.
Овердрафт по карте ВТБ предоставляет клиентам множество преимуществ и удобств, позволяющих оперативно и гибко управлять своими финансами. Однако, необходимо помнить, что овердрафт является кредитом, и его использование требует ответственного отношения и своевременного погашения.
Недостатки овердрафта по карте ВТБ
- Высокая ставка процентов. Одним из основных недостатков овердрафта по карте ВТБ является высокая ставка процентов, которая начисляется на использованные средства. При этом, сумма переплаты может быть значительной и составлять значительную часть суммы кредита.
- Ограниченный срок использования. Овердрафт по карте ВТБ предоставляется на ограниченный период времени, которые обычно составляет до 30 дней. По истечении этого срока, сумма овердрафта автоматически закрывается и необходимо погасить задолженность.
- Риски задолженности. Использование овердрафта по карте ВТБ может привести к увеличению задолженности перед банком. Если заемщик не в состоянии своевременно погасить задолженность, это может привести к негативным последствиям, включая штрафные санкции и проблемы с кредитной историей.
- Ограничения по сумме овердрафта. Овердрафт на карте ВТБ предоставляется до определенной суммы, которая зависит от лимита кредитной карты и кредитной истории заемщика. В связи с этим, сумма овердрафта может быть ограничена и неудовлетворить потребности клиента.
- Дополнительные комиссии и условия. Помимо процентов за использование овердрафта, банк может взимать дополнительные комиссии или предусматривать дополнительные условия. Например, банк может требовать наличие постоянных поступлений на карту или подписания дополнительных договоров.
В целом, овердрафт по карте ВТБ предоставляет возможность клиентам временного дополнительного финансирования, но имеет свои недостатки и риски. Перед использованием овердрафта необходимо тщательно ознакомиться с условиями и рассчитать свою платежеспособность.
Как получить овердрафт по карте ВТБ
Овердрафт по карте ВТБ – это сервис, позволяющий клиентам банка временно использовать средства сверх остатка на карте. Данный сервис предоставляется клиентам, у которых имеется оформленная карта ВТБ.
Для получения овердрафта по карте ВТБ необходимо выполнить следующие шаги:
- Обратиться в отделение банка или воспользоваться сайтом или мобильным приложением ВТБ для оформления заявки на овердрафт.
- Предоставить необходимые документы, такие как паспорт, документы, подтверждающие доход, и документы, подтверждающие наличие кредитной карты ВТБ.
- Согласовать условия овердрафта с банком, включая сумму, срок, процентную ставку и комиссии.
В случае положительного решения со стороны банка, клиенту будет выдано разрешение на использование овердрафта по карте, после чего он сможет расходовать средства сверх остатка на карте.
Важно помнить, что овердрафт по карте ВТБ – это кредитное обязательство, поэтому его использование требует ответственного подхода. При использовании овердрафта следует учитывать процентные ставки и комиссии, а также свою платёжеспособность.
Как пользоваться овердрафтом по карте ВТБ
Овердрафт – это возможность временно получить дополнительные средства на свою банковскую карту ВТБ сверх остатка средств на счете. Он является удобным финансовым инструментом, который позволяет клиентам пользоваться кредитными средствами банка в автоматическом режиме и в любое удобное время.
Для того чтобы воспользоваться овердрафтом по карте ВТБ, необходимо выполнить следующие шаги:
- Оформление заявки. Для начала необходимо обратиться в ближайшее отделение ВТБ и подать заявку на оформление овердрафта. В заявке нужно указать желаемую сумму овердрафта и предоставить необходимые документы. После подачи заявки банк проведет анализ вашей платежеспособности.
- Рассмотрение заявки. После подачи заявки на оформление овердрафта, она будет рассмотрена сотрудниками банка. Банк проведет анализ кредитоспособности клиента и примет решение о выдаче овердрафта.
- Оформление договора. В случае положительного решения банка, клиенту предложат оформить договор на использование овердрафта. В договоре будут указаны условия его использования, процентная ставка, срок, на которые можно пользоваться овердрафтом и другие важные моменты.
- Использование овердрафта. После оформления договора, клиент может начать использовать овердрафт. Овердрафтная сумма будет автоматически доступна на карте ВТБ при отрицательном остатке на счете. Оплата товаров и услуг будет производиться с использованием овердрафтных средств.
- Погашение овердрафта. Овердрафт не является безвозмездным, и его использование предполагает последующее погашение задолженности. Для погашения овердрафта придется пополнить свой счет или осуществить перевод с другой банковской карты.
Пользоваться овердрафтом по карте ВТБ можно в любое время, но не следует злоупотреблять данным финансовым инструментом. Овердрафт предоставляется на определенный срок, поэтому необходимо внимательно следить за тем, чтобы период использования овердрафта не превышал установленный банком срок.
Овердрафтная карта ВТБ позволяет клиентам банка гибко управлять своими финансами, иметь доступ к дополнительным средствам в случае необходимости. Однако стоит помнить, что овердрафт является кредитом, и его использование может быть сопряжено с определенными условиями и расходами.
Как погасить овердрафт по карте ВТБ
Овердрафт – это возможность использовать кредитные средства, превышающие баланс на карте. Погасить овердрафт можно несколькими способами:
-
Переводом средств с текущего счета.
Для погашения овердрафта с текущего счета Вам необходимо зайти в интернет-банк или обратиться в отделение банка ВТБ. Там Вам предложат оформить заявку на погашение овердрафта с использованием средств, имеющихся на текущем счете.
Если у Вас есть другая карта ВТБ или карта другого банка, то Вы сможете пополнить карту с овердрафтом через платежный сервис банка ВТБ. Для этого Вам необходимо выбрать карту, с которой будете пополнять, и карту, на которую будете пополнять. Затем выберите сумму пополнения и следуйте инструкции на экране.
Если у Вас возникла необходимость погасить овердрафт наличными деньгами, можете обратиться в отделение банка ВТБ. Там работники банка примут оплату и зачислят деньги на карту с овердрафтом.
В случае погашения овердрафта, Вам необходимо учитывать, что такая сумма будет возвращена в долговую часть карты, и далее Вам придется погасить задолженность по кредиту в соответствии с условиями договора.
Рекомендуется своевременное и полное погашение овердрафта, чтобы избежать уплаты дополнительных процентов и штрафов.
Вопрос-ответ
Что такое овердрафт по карте ВТБ?
Овердрафт по карте ВТБ — это возможность использования суммы денег, превышающей баланс на вашей карте, по согласованию с банком. Это означает, что вы можете оперировать дополнительными средствами, которые предоставляются вам в долг банком на определенное время.
Какие условия нужно выполнять для оформления овердрафта по карте ВТБ?
Для оформления овердрафта по карте ВТБ, вам, как правило, необходимо быть клиентом банка, соблюдать требования банка по уровню дохода, иметь хорошую кредитную историю, а также обратиться в отделение ВТБ для оформления данной услуги.