Минимальный платеж по кредитной карте ВТБ

Финансовая грамотность потребителей неизбежно растет. И стимуляция роста происходит за счет внедрения банками новых продуктов и неоправданных переплат клиентами из-за их собственной непредусмотрительности при применении кредитных карт.
Кредитная карта отличается тем, что имеет возможность погашения задолженности минимальными платежами. В итоге долговая нагрузка на человека не слишком сильная.
Сейчас мы попробуем узнать, что такое минимальный платеж по кредитной карте ВТБ. И что будет если его не выплачивать.
Что такое минимальный платеж по карте?
 Заявка на кредитную карту на нашем сайте Заполнить
Минимальный платеж – это сумма, сформированная банком не от общей суммы лимита карты, а от суммы фактических расходов с карты, для ежемесячной оплаты.
Минимальными платежами удобно погашать, когда необходима невысокая ежемесячная долговая нагрузка, но это невыгодно в переплате.
Если вносить только минимальный платеж, то смысл кредитной карты пропадает, так как проценты начисляются именно на израсходованные с карты средства. Поэтому на кредитную карту выгоднее вносить максимально возможные платежи в беспроцентный срок.
Для эффективного применения кредитки лучше вносить средства на первичные расходы на карту и использовать их же, только в льготный период. Ведь, так или иначе, получая заработанный доход, изначально все тратят прибыль на обеспечение своих первичных потребностей.
Но смысл минимального платежа в том, что если нет возможности оплатить потраченную с кредитки сумму, то банк позволяет внести хотя бы что-то, не применяя сразу штрафов.
До какого числа вносится платеж по кредитке ВТБ?
По кредитным картам ВТБ датой списания считается дата первой расходной транзакции. Но дата внесения минимального платежа точно определена банком.
ВТБ выпускает достаточно выгодные кредитки, главное, владельцу кредитки стоит вовремя вносить минимальный платеж в установленный банком срок до 20 числа каждого месяца.
То есть клиент ежемесячно обязан внести минимальный платеж от израсходованной суммы до указанной даты. А точнее, деньги должны поступить на счет до 20 числа до 18.00 по московскому времени.
Но лучше при оформлении уточнить этот момент в ВТБ24. Так как условия вечно меняются. И очень легко попасть случайно под штрафные санкции.
Размер минимального платежа в ВТБ
Размер минимального платежа определяется индивидуально в зависимости от расходования банковских средств. Но часто он составляет не менее 3% от потраченной с кредитки суммы.
Банк не ограничивает, а, наоборот, рекомендует вносить сумму, превышающую минимальный платеж. Максимум, который клиент может внести на кредитку не ограничен. И может превышать расходный лимит.
Держателю кредитки не нужно беспокоиться о пропуске платежа. Банк регулярно оповещает своих клиентов заранее о приближении даты внесения минимального платежа.
Также клиент имеет круглосуточный допуск к выписке, где будут отражены необходимые суммы пополнения и сроки.
При опоздании проведения минимального транша по счету, льготный период автоматически перестает действовать на все операции и может быть начислен штраф.
Как рассчитать?
Владелец кредитки ВТБ может самостоятельно рассчитать минимальный ежемесячный взнос, зная стоимость и наличие дополнительных услуг. Еще надо узнать годовую ставку по кредитной карте, учесть льготный период или его отсутствие.
Списание оплаты производится в том порядке, который указан в списке. Задолженность списывается в последнюю очередь. Именно поэтому банковская организация озвучивает, что по кредитной карте выгоднее вносить максимально возможную сумму и научиться пользоваться льготным периодом.
В размер минимального платежа входит:
- Годовое обслуживание пластика, если оно есть;
- Услуги страхования и смс-оповещения о транзакциях клиента, если подключены;
- Начисленные проценты на потраченные деньги с кредитного лимита;
- Сумма долга.
Арифметический расчет минимального платежа можно произвести самостоятельно. Для этого нужно:
- Знать сумму потраченных средств с лимита карты;
- Знать размер минимального внесения. В ВТБ, как указано выше, он составляет 3%;
- Знать стоимость дополнительных услуг и списаний с кредитного лимита карты банком.
- Расчет приведен на примере Мультикарты ВТБ в льготный период.
Пример:
- Задолженность равна 20 тыс. руб.;
- Клиент не присоединился к программе страхования, не подключил смс-оповещения о транзакциях;
- Годовое обслуживание пластика отсутствует;
- Клиент вносит минимальную оплату в действующий льготный период;
- Крайний срок внесения 20 число 18.00 Мск.
Получается, что при расходах кредиткой на сумму 20 тыс. руб. минимальный платеж равен 600 руб.
Как узнать точный размер минимального платежа?
Вообще, ВТБ всегда информирует клиентов. И знать такую сумму вы определено будете. Если вы не получили информацию, то можно банально войти в приложение Телебанк. Там вначале каждого месяца обновляются данные по вашим кредитным картам.
Еще всегда можно позвонить по номеру горячей линии:
8 800 100 24 24
Связь с клиентами есть и на официальном сайте ВТБ. Только помните, что при звонке вы обязаны сказать свои личные данные, чтобы себя идентифицировать.
И конечно, если вы лично придете в банк, то вам не откажут в предоставлении данной информации.
Помимо того, можно применить банальный калькулятор. Сами рассчитайте, сколько примерно вы должны заплатить. Если что, на всякий случай, кинете немного больше.
Что будет если не внести минимальный платеж по карте ВТБ?
Конечно, если вы не внесете платёж вовремя, то будет штраф. Какой именно, это особо не разглашается.
Но есть информация, что он равен 0,8% за один день просрочки по классическим картам и 0,1% задень просрочки по всем остальным продуктам. Уточните это заранее, чтобы потом не было сюрприза.
Также ВТБ может попытаться списать минимальный платеж с вашей дебетовой карты, если она принадлежит этой компании.
И конечно, вас будут оповещать, что вы не внесли деньги. Скорее всего, это будет лишь в информационной форме.
Если так случилось, то лучше не спорить, а спокойно все выплатить. Так как проценты за просрочки могут быстро накапливаться.
Таким образом
По всем картам сегодня существуют минимальные платежи. Это самый край, который вы должны выплатить банку, чтобы он не начислял просрочку. Лучше платить больше данного порога. Иначе, вы поставите себя в неудобное положение.
В ВТБ минимум равен — 3% от потраченной сумме. Внести его надо до 20 числа каждого месяца.
Но лучше все это уточнять при оформлении карточки, так как условия могут измениться. И вы потом ничего не докажете.
Есть много способов узнать, когда именно и сколько платить. В случае проблем, сразу же начисляются штрафы. Они не большие, но способны накапливаться. Значит, лучше не шутить с данным делом.
В дополнение темы:
ВЗЯТЬ ДЕНЬГИ В ДОЛГ БЕЗ ПРОЦЕНТОВ
Кредиты с минимальной ставкой в 2021 году
Узнать кредитную историю по фамилии онлайн
Минимальный платеж по кредитной карте: что это и как работает

У каждой кредитки есть льготный период (его еще называют грейс-периодом), в течение которого клиент может пользоваться средствами банка бесплатно — оплачивать покупки, а в некоторых случаях даже снимать и переводить деньги с карты. Однако это не значит, что во время действия беспроцентного периода банку вообще не нужно ничего возвращать.
Для сохранения условий по кредитной карте как в течение льготного периода, так и после него необходимо ежемесячно вносить минимальный платеж. Разберем, что это такое, и ответим на распространенные вопросы, связанные с ним.
Что такое минимальный платеж
Минимальный платеж по кредитной карте — это обязательный ежемесячный взнос за пользование заемными средствами банка. Его необходимо уплачивать до установленной банком даты. Своевременное внесение минимального платежа сигнализирует о благонадежности заемщика.
Где посмотреть дату внесения минимального платежа
Срок, в течение которого необходимо внести минимальный платеж, составляет, как правило, 20–25 дней с момента получения ежемесячной выписки по кредитной карте. В документе указываются сумма задолженности, размер минимального платежа и крайняя дата для его погашения. Выписка формируется в конце каждого расчетного периода и направляется клиенту по электронной почте (иногда она дублируется в мобильном приложении). Сведения о кредитном лимите, размере задолженности и обязательных платежах также доступны в личном кабинете в разделе информации о кредитной карте.
Как рассчитывается минимальный платеж
Вычислять сумму минимального платежа самостоятельно не нужно — она рассчитывается по окончании каждого расчетного периода индивидуально для каждого клиента.
На сайте некоторых банков размещены калькуляторы платежей по кредитной карте. В общем виде формула для расчетов выглядит следующим образом:
Сумма задолженности х процент от задолженности + (сумма задолженности х ставка по кредиту / 365 х количество дней в месяце).
Однако минимальный платеж может складываться из целого ряда факторов:
- Неустоек, штрафов, пеней за нарушение условий пользования кредитной картой.
- Комиссий банка (за обслуживание, снятие наличных, переводы) и периодической платы за использование дополнительных сервисов (подписок, страховок, информирования об операциях).
- Ставок по кредиту на покупки (проценты не начисляются во время действия льготного периода) и на снятие наличных и переводы (в зависимости от условий льготный период на такие операции может как распространяться, так и нет, а проценты по ним будут всегда выше).
- Процентов от суммы основного долга, который зависит от оборота по карте.
Именно в таком порядке банки списывают внесенные для погашения задолженности средства.
В течение льготного периода достаточно порционно погашать основной долг и своевременно уплачивать комиссии. Банки устанавливают базовый минимальный платеж на уровне 0–10% от суммы задолженности по кредитной карте. В тарифах может быть зафиксирована небольшая сумма (300–500 рублей), меньше которой платеж быть не может независимо от размера имеющейся задолженности.
При самостоятельных вычислениях существует вероятность что-то упустить и запутаться, поэтому рекомендуем дождаться окончания расчетного периода и выписки.
Как минимальный платеж влияет на баланс кредитной карты
Минимальный платеж — это не статичная величина. Даже если в настоящий момент времени долг по карте закрыт полностью, в следующем месяце можно опять уйти в минус. Минимальный платеж формируется на основе баланса расходов и поступлений по карте за истекший расчетный период и каждый месяц может быть разным. В пределах возвращенных банку средств восстанавливается доступный по карте остаток.
Из-за установленного приоритета списания может возникнуть ситуация, когда несмотря на то, что заемщик регулярно вносит средства, сумма основного долга практически не снижается.
Выгодно ли платить минимальными платежами
Оплата долга минимальными платежами удобна, если нет возможности быстро погасить кредит, но в конечном счете такая схема невыгодна для клиента. Даже если минимальный платеж составляет 10% от суммы долга, выплаты займут около года, в течение которого будут начисляться проценты за пользование кредитом. Чем дольше заемщик погашает кредит, тем больше он переплачивает банку.
Можно ли избежать минимального платежа
Погашать долг по кредитке можно любыми произвольными суммами, главное, чтобы они были не меньше минимального платежа, а оплата производилась в срок. В течение одного расчетного периода вносить средства можно несколько раз. При этом даже если эта сумма превысит в несколько раз минимальный платеж, это не избавит от необходимости платить в следующем расчетном периоде. Пока существует долг по кредитке, ежемесячных минимальных платежей избежать не удастся.
Как правильно использовать карту
Кредитку выгодно использовать только в рамках действия льготного периода, поэтому возможность оплаты минимальными платежами стоит рассматривать только в качестве запасной меры, если не удастся внести всю сумму до его окончания. Подробно, как правильно пользоваться кредитной картой, рассказали здесь.
Как погасить задолженность по кредитной карте быстрее и без переплат
Единственный способ избежать переплат — это закрыть долг по карте до окончания льготного периода. Следует ориентироваться на следующие рекомендации, чтобы без проблем успеть вернуть всю сумму:
- Пользоваться кредиткой с длинным и честным (когда отсчет ведется от каждой, а не первой расходной операции) грейсом.
- Если же отсчет ведется от начала расчетного периода, совершать покупки в его начале, тогда будет больше времени на погашение.
- Не снимать с карты наличные и не совершать приравненные к этому операции.
- Своевременно вносить ежемесячные платежи в большем, чем минимальный платеж, размере.
- Сумма задолженности должна превышать ежемесячный доход, а для комфортного погашения — составлять не более 30% от него.
- Не делать новые покупки, пока не закрыт долг за уже совершенные.
Почему появляются штрафы и как их избежать
Банк штрафует заемщика за несвоевременное внесение средств в счет очередного платежа или недостаточный размер платежа. Санкции подразумевают под собой фиксированный штраф, неустойку в размере 20% годовых от суммы просрочки или пеню в размере 0,1% в день до момента погашения задолженности. Кроме того, опоздание означает автоматическую отмену грейс-периода на все операции и начисление процентов с момента возникновения первой расходной операции.
Одни банки закрывают глаза на задержки в пределах 1–5 дней, другие применяют жесткие меры с первого дня просрочки, а в некоторых случаях даже блокируют карту до полного погашения задолженности. Эти условия обязательно прописываются в договоре.
Если заемщик систематически нарушает правила погашения кредита, это портит его кредитную историю. Впоследствии для такого клиента будут действовать повышенные ставки, будет уменьшен кредитный лимит или ему вовсе откажут в кредитной линии.
Почему могут возникнуть проблемы с платежом и что делать в этом случае
Формально просрочка наступает уже на следующий день после опоздания с внесением минимального платежа. Проблема у заемщика может возникнуть, даже если тот вносит деньги в последний указанный в выписке день. Не следует откладывать оплату на вторую половину дня — к этому моменту банковский день уже может быть завершен и деньги фактически спишутся уже завтра.
Не стоит также забывать, что комиссии за обслуживание, подписки, уведомления начисляются даже при отсутствии операций по карте. Они будут списываться за счет кредитного лимита, таким образом формируя задолженность.
Если вы понимаете, что из-за возникших финансовых трудностей не сможете вовремя внести платеж, или обнаружили у себя просроченную задолженность, возникшую из-за собственной невнимательности, поставьте в известность банк. Вероятнее всего, кредитная организация предоставит небольшую отсрочку или перенесет дату платежа. При наличии длительной просроченной задолженности не следует игнорировать звонки из банка.
Оперативно связаться с сотрудниками банка можно по телефону горячей линии или через чат поддержки в личном кабинете.
Минимальный платеж по кредитной карте: главное
- Минимальные платежи являются альтернативным способом погашения задолженности по кредитной карте в том случае, если не получилось закрыть долг целиком к концу льготного периода.
- Размер минимального платежа определяется банком на основании трат и поступлений на счет кредитной карты в течение прошедшего расчетного периода.
- Сумма минимального платежа и дата его списания указываются в ежемесячной выписке по карте и в личном кабинете.
- Вносить на счет сумму меньше минимального платежа или пропускать его нельзя — это будет нарушением условий договора, что повлечет за собой санкции и ухудшение условий кредитования.
- Закрывать долг суммами, превышающими минимальный платеж, можно и даже рекомендуется для сокращения переплат по кредиту.
- Обязанность по внесению минимального платежа сохраняется до тех пор, пока по карте полностью не восстановится кредитный лимит.
- В случае возникновения любых проблем с оплатой следует немедленно обращаться в банк.
С помощью сервиса Банки.ру можно подобрать банковскую карту, оформить кредит, открыть вклад и начать инвестировать.
Как пользоваться кредитной картой ВТБ
Банк ВТБ не стал разрабатывать большую линейку кредитных карт. В ассортименте всего одно предложение. Поэтому и разобраться в том, как пользоваться этой кредиткой, довольно просто. Это классический продукт без сложного функционала.
Рассмотрим подробно, как пользоваться кредитной картой ВТБ, как оплачивать задолженность, как банк взимает проценты и плату за обслуживание. И обязательно расскажем о льготном периоде и о том, на каких условиях проводится обналичивание. Подобный разбор — на Бробанк.ру.
- Как можно пользоваться кредитной картой ВТБ
- О льготном периоде
- Как оплачивать задолженность
- Как правильно пользоваться кредитной картой ВТБ для снятия наличных
- Как выгодно пользоваться кредитной картой ВТБ
- Если это виртуальная кредитная карта ВТБ
Как можно пользоваться кредитной картой ВТБ
При рассмотрении заявки банк принимает решение о том, какой кредитный лимит назначить конкретному заемщику. Максимально это может быть 1 000 000 рублей. Но если говорить объективно, то такие суммы сразу не одобряют.
При оформлении без справок ВТБ одобрит лимит по кредитке не больше 100 000.
Изначально банк установит более скромную линию, например, 150 000. Но если клиент станет активно пользоваться кредитной картой, если он будет вносить платежи без проблем, лимит постепенно станет увеличиваться по инициативе кредитора.
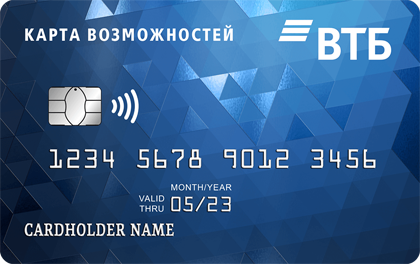
Какие операции можно проводить кредитной картой банка ВТБ:
- оплачивать покупки везде, где принимают банковские карты;
- расплачиваться в том числе за границей;
- оплачивать покупки, услуги и подписки на сервисы в интернете;
- делать переводы на другие карты и счета любых банков через интернет-банк;
- оплачивать коммунальные и телекоммуникационные услуги через интернет-банк.
По сути, пользоваться кредитной картой ВТБ можно точно также, как и дебетовым платежным средством. Всем заемщикам дается бесплатный доступ в банкинг, где можно проводить любые финансовые операции.
| Кред. лимит | 1 000 000 Р |
| Проц. ставка | От 9.9% |
| Без процентов | До 200 дней |
| Стоимость | 0 руб. |
| Кэшбек | До 30% |
| Решение | 2 минуты |
О льготном периоде
Держатели кредитных карт ВТБ могут пользоваться ими, не уплачивая банку проценты. К карточке подключен льготный период, при погашении долга полностью до его окончания заемщик избавляет себя от обязательства платить проценты.
Льготный период по карте Возможностей — до 110 дней. Чтобы он сработал, важно оплатить долг в полном объеме до окончания грейса. Следить до сроками можно в банкинге, ВТБ заблаговременно предоставляет эту информацию. Также клиент будет получать СМС.
- Старт грейса — 1 число каждого месяца, в котором совершена покупка. То есть, даже если вы загнали счет в минус покупкой 30 числа, грейс все равно будет считаться с 1-го.
- Срок грейса — 90 дней. То есть, если вы загнали карту в минус в ноябре, то он будет длиться до 31 января. А 1 февраля начнет действовать следующий льготный период.
- Далее ВТБ дает 20 дней на полное погашение долга. То есть фактически грейс будет действовать 110 дней. Сначала три месяца, а после еще 20 дней до крайней даты оплаты.
- Если долг погашен до условной даты 20 февраля, то банк убирает проценты. Если не погашен, тогда проценты начисляются.
Обратите внимание, что под льготный период попадают только операции оплаты покупок и услуг. Снятие наличных, переводы — все это не попадает под грейс. За эти операции проценты начисляются всегда.
Заемщику же ничего не нужно считать, банк все делает за него. Система автоматически считает срок грейса, указывает на сумму для оплаты долга в полном объеме. После банк заранее информирует заемщика о сроках и суммах по СМС и в банкинге.
Как оплачивать задолженность
Если по кредитной карте ВТБ есть минус, возникает необходимость внесения ежемесячного платежа. Банк указывает, что это 3% от суммы долга. Например, если к окончанию отчетного месяце состояние баланса — минус 20000, то платеж составит 600 рублей.
И снова заемщику не нужно ничего считать самостоятельной, банк сам сделает расчеты и заранее предоставит информацию о сумме минимального платежа и дате, когда он должен лежать на счету.
ВТБ указывает, что платеж по всем его кредитным картам должен быть внесен до 18 часов по московскому времени 20-го числа каждого месяца.
Расчетный месяц — он же календарный месяц. То есть за операции с 1 по 31 марта клиент получает выписку 1 апреля. В этот день заемщик информируется о сумме наименьшего платежа, и ему дают срок оплаты до 20 апреля. Операции, совершенные 1 апреля и после, попадают уже в следующий расчетный месяц.
При этом совсем не обязательно соблюдать минимально указанную сумму. Более того, мы даже рекомендуем вносить по возможности больше. Дело в том, что внося наименьшую сумму, вы практически не уменьшаете основной долг, а только оплачиваете проценты. Чтобы долг уменьшался, чтобы переплата была ниже, нужно вносить больше.
Удобнее всего вносить платеж через банкинг ВТБ со своего счета или дебетовой карты ВТБ. Аналогично можно внести оплату с любой другой карты или через сторонние банкинги путем простого перевода по номеру кредитки.
Как правильно пользоваться кредитной картой ВТБ для снятия наличных
Крайне важно сразу понять, что операции оплаты покупок и операции снятия наличных — две совершенно разные вещи. Кредитка прежде всего создана для оплаты товаров и услуг. И в последнюю очередь для снятия наличных — для этого существуют наличные кредиты.
- ВТБ — один из немногих банков, который дает обналичивать счет кредитки без комиссии. Но в рамках суммы 50 000 в месяц;
- за операции снятия и приравненные к ним заемщик платит больше процентов, за такие расходы банк назначает ставку в 34,9%;
- без комиссии снятие наличных проводится только в банкоматах ВТБ. Если проводить операцию в устройствах другого банка, это будет стоить 5,5% от суммы, минимально 300 рублей;
- если снимать больше 50 000 за месяц, банк будет брать за операции 5,5%, минимально 300 рублей.
- за день снять можно не более 350 000 рублей, за месяц — максимум 1 000 000 рублей.
И также напомним, что льготный период в 110 дней не распространяется на операции снятия наличных и приравненные к ним. Под последними понимаются переводы на карты, счета, электронные кошельки, оплата кредитов.
Как выгодно пользоваться кредитной картой ВТБ
- максимально сократить, а лучше вообще исключить операции обналичивания и переводы. На них не действует грейс, на них набегают 34,9% годовых. Тогда как ставка за операции покупок — 14,-28,9%;
- старайтесь уложиться в льготный период, закрыть долг полностью до его окончания. Тогда процентов не будет. Достаточно день продержать деньги на счету, а дальше можно снова загонять карточку в минус;
- несмотря на то, что банк готов принять в виде платежа всего 3% от суммы долга, в интересах заемщика вносить больше. Оплачивая минимум, вы будете гасить долг медленно и много переплатите.
Если это виртуальная кредитная карта ВТБ
С декабря 2020 года ВТБ начал выпускать виртуальные кредитные карты. Но они выдаются только в рамках предодобренного предложения уже действующим клиентам банка, например, зарплатным или тем, кто ранее брал и благополучно погашал кредиты.
В рамках такого продукта условия пользования подбираются для каждого клиента индивидуально — они будут прописаны в банкинге, куда и придет предложение. Сама карта будет стандартной, к ней подключается лимит, нужно вносить ежемесячные платежи при наличии долга.
Если же рассматривать как пользоваться, то при наличии реквизитов виртуальной карты ею можно расплачиваться в любых онлайн-магазинах и сервисах. А если прикрепить карточку в Гугл Пей или аналогичную систему, можно будет расплачиваться ею где угодно касанием смартфона.
Повысился размер ежемесячного платежа по карте ВТБ – почему?
Кредитные карты стали распространённым платёжным средством. Они позволяют делать покупки и получать услуги, а платежи проводить с рассрочкой. Очередной банковский продукт ВТБ поможет выгодно спланировать бюджет.

Нужно помнить об основном назначении карты и не использовать её для снятия денег через банкомат. Иначе ежемесячные выплаты начнут возрастать. Это произойдёт потому, что за транзакцию назначена комиссия, а на неё банк начисляет проценты. Чтобы кредиткой ВТБ было удобно и выгодно пользоваться, важно понять принцип расчёта минимального денежного взноса.
Понятие минимального ежемесячного платежа
Минимальный платеж – это обязательная сумма, необходимая к внесению на карточку каждый месяц, чтобы гасить задолженность по кредиту. Для того, чтобы меньше платить по кредитной карте ВТБ, надо разобраться с механизмом минимальной ежемесячной оплаты. И понять, из чего он складывается. Когда оплата совершается в срок, это подтверждает платежеспособность держателя карты. И продлевает срок использования такого финансового инструмента.
Намереваясь обзавестись кредитной карточкой ВТБ, поинтересуйтесь минимальной суммой ежемесячных выплат:
- в представительстве ВТБ;
- при помощи самостоятельного расчёта;
- в системе интернет-банкинга ВТБ;
- по телефону клиентской поддержки.
Минимальный платеж, подлежащий уплате по кредитке ВТБ, состоит из:
- 3% от задолженности прошлого месяца;
- проценты за обслуживание кредитной карты.

Оплату необходимо вносить до 20 числа последующего месяца.Размер задолженности будет регулярно сообщаться клиенту, если к карте подключено бесплатное смс-информирование.
Расчет минимального платежа и механизм его формирования
Размер минимального взноса по карте ВТБ прописан в договоре о пользовании картой. Если в планах постепенная оплата кредита, можно вносить удобную для вас сумму. Она не должна быть меньше минимального ежемесячного платежа.
Воспользуйтесь возможностью экономии на процентах. ВТБ предоставляет до 50 дней беспроцентного кредитования.
Если погасить всю сумму в льготный период, проценты за пользование кредитом не берут.
Таким образом, ежемесячный взнос по кредитке составляют:
- Проценты, начисленные на образовавшуюся задолженность конкретного расчетного периода (один месяц).
- Часть потраченной суммы кредита. Она рассчитана на основе тарифа, который соответствует типу кредитки.
- Комиссионные сборы, другие платежи, содержащиеся в кредитном договоре.
- Пени, различные штрафы, неустойки. Взимаются в случае нарушения должником условий договора.

ВТБ списывает средства с должника в установленном законом порядке (статья 319 гл. 22 Гражданского Кодекса РФ):
- штрафы и комиссии;
- набежавшие проценты;
- погашение основной задолженности.
Такая схема достаточно неудобна для держателей кредитных карт. Деньги можно вносить каждый месяц, а основная задолженность не уменьшится. Внесённые средства покроют только штрафы да проценты. Чтобы избежать таких досадных ситуаций, ежемесячно анализируйте выписку по карте.
Выбранная стратегия погашения кредита минимальными взносами растягивает задолженность по времени. Кредит обходится клиенту ВТБ дороже. Выгоднее пополнять карточку суммами, превышающими минимальный платёж.
Когда нужно оплачивать минимальный платеж?
В случае, когда потраченную сумму не удалось выплатить полностью, уложившись в льготный период — нужно внести на карточку не меньше 3% от израсходованной суммы. На остальные 97% начислят проценты, оговоренные в договоре. При полном погашении задолженности (основной и процентов) действие льготного беспроцентного периода восстанавливается.
Если нет хотя бы минимального платежа — 3% от потраченной суммы, банк начинает начислять процентную ставку 26% годовых, и задолженность стремительно растёт. Проценты начисляются на задолженность по кредиту и резко увеличивают размер минимального платежа по карте ВТБ.

Что будет, если просрочить обязательный платеж?
Подписывая договор с ВТБ о кредитной карте, некоторые заемщики не уделяют должного внимания разделу, где прописаны штрафные санкции при задержке погашения долга. Вот откуда появляются недоуменные вопросы о росте минимального ежемесячного взноса. За небольшую задержку оплаты по кредитке банк начислил неустойку.
Штрафы и пени за просрочку выплат по кредиту
Просрочкой считается нарушение графика оплаты по кредиту. Несмотря на то, что платёж задержан только на один день, банкиры требуют неустойку. Статья 330 пункт первый ГК РФ определяет неустойку как штрафы или пени.
| Неустойка | Пояснения |
| Штраф | Фиксированная мера взыскания. Она применяется один раз, но при каждой просрочке. Допустим, величина штрафа 100 рублей, а клиент не оплачивает взносы по кредиту три месяца. Значит, будет начислен штраф на сумму триста рублей. |
| Пеня | Рассчитывается на основании срока задержки оплаты. Если не платили долго, пеня может оказаться больше начисленных процентов. |
Согласно законодательству, пени за один день просрочки рассчитываются как 1/360 от ставки рефинансирования. Такая незначительная сумма банку не интересна. В договоре о кредитной карте прописывают другой, более высокий, размер неустойки. Своё согласие на это клиент даёт, подписывая соглашение с банком о выдаче кредита. Теперь банк имеет законное право начислить повышенную неустойку согласно договору.
ВТБ по кредитным картам взимает 0,8% за один день просрочки. По другим картам и потребительским кредитам начисляется 0,1%.
Действия банка, когда возникает задолженность клиентов
Дважды в неделю все российские банки обязаны передать сведения в БКИ, если задолженность клиентов ушла в минус. Испорченная кредитная история является причиной отказа остальных банков от работы с конкретным клиентом.

Банки напоминают должникам о задолженности:
- направляют СМС-извещения;
- звонят менеджеры банка;
- пишут предупредительные письма;
- вызывают должника в офис на встречу.
Конечно, если должник хочет уменьшить сумму накопившихся штрафов, пени, он реагирует на действия кредитной организации.
Как снизить размер санкций за просрочку?
Уменьшить размер набежавшей неустойки можно, подав заявление в суд. Начисление процентов, штрафов, пени в этом случае прекращается. Должник выплачивает банку определённую судом сумму. Конечно, не стоит доводить дело до суда, иначе кредитная история будет надолго испорчена. Можно попробовать договориться с кредитором о рефинансировании или реструктуризации долга.
При внесении очередной выплаты, необходимо учитывать возможность технической просрочки: ВТБ деньги зачисляет на счёт в течение 1-3 дней. Ещё одна тонкость: когда дата погашения попадает на не рабочие или праздничные дни — вносить очередной платёж лучше заранее.
Помня о таких нюансах и аккуратно придерживаясь графика погашения кредита, держатели кредитных карт ВТБ будут пользоваться ими без штрафов и пеней. Не будет претензий по штрафам и плохой кредитной истории.