Берегите пожилых людей при походе в банк. Развод на ПИФы на примере Россельхозбанка
В Россельхозбанке беспринципно разводят доверчивых, особенно пожилых, людей на приобретение высокорисковых банковских продуктов (ПИФы, акции, инвестиции в различные инструменты) вместо вкладов. Вам будут втирать про то, что это выгоднее и лучше чем вклад, специалист будет сыпать ложью, что все нормально, посмотрите как выросли бумаги с 2000 такого-то года! Знайте, вы не застрахованы ничем, этот курс легко уйдет вниз и не возвратиться, либо возвратиться но через долгие годы, снимите вы с большим убытком. При этом с вас сдерут комиссию в 2 процента!
Вам обещают «стабильную» альтернативу вкладу (где вы защищены законом РФ, и у вас 100% будет указанный в договоре доход в виде начисленных процентов от вклада). Т.е. банк подменяет с улыбкой надежный и защищенный Вклад на просто ничем не подкрепленные доли или паи, к которым вы не имеете доступа, которые легко и сокрушительно могут потерять в цене. Люди, особенно пожилые, не разбирающиеся в вопросе, конечно говорят, почему бы и нет, вместо 5-6% получить 10-12%. Ведь добрая консультант говорит, что все будет хорошо, все вырастет, получите свои деньги с 10% прибылью.
ПИФ — это Паевой Инвестиционный Фонд. Механизм такой — вы отдаете деньги вдоверительное управение фонду.А он их вкладывает куда нужно. В более рисковые ценные бумаги и сделки — там выше доходности и выше риск, либо в менее рисковые ценные бумаги и активы, по ним и доходность меньше и вроде бы риски.
НО! Все круто , если вы инвестор. Вы осознанно решили взять на себя риск с возможностью получить больше дохода. Тогда все справедливо. Если вы пожилой человек, который ни в какие акции бы никогда не вложил свои кровные, а вам специалист говорит, что это классная возможность, как вклад, только процент больше, давайте открывать! То это подлог, обман, введение в заблуждение и просто аморально.

Теперь что имеем по факту на примере впаривания ПИФов вместо вкладов:
1. К своему счету вы доступ не имеете.
Ни в онлайн банке ни у оператора по телефону. Даже через полтора месяца. Для вас будут глупые отговорки типа нет, в системе еще не отобразилось.. Бред.
2. Договор не с Банком.
Вашими средствами и паями управляет некое ООО. Это просто за гранью, конечно.
3. Подписывая заявления вы подтверждаете что берете всефинансовые риски на себя.
Вы уже не защищены законом. Вы теперь полностью соглашаетесь с тем, что отдаете деньги в ООО у вас возьмут, а потом выдадут. Сколько? Это уже как повезет.
Даже обещанные 10% это ничто по сравнению с теми рисками, которые вы на себя берете.
Ах да. В документах этого нигде нет, но вы платите 2% . при выходе. В анкете стоит пункт в котором вы соглашаетесь с некими правилами ООО РСХБ. Вот там-то и есть эта комиссия. Посмотреть правила? Забудьте. Вашим родителям подадут листочек, с галочками для подписи. Максимум в разговоре вскользь упомянут, что комиссия до 2%, если долго держите деньги (больше 1-2 годов, не помню со слов) то комиссия может стать 0%.
Получается, если делаете классический вклад, то каждый месяц получаете проценты, если надо- закрыли, взяли все деньги. В ПИФах, даже если все хорошо, вы захотели снять через месяца 3 сумму – а проценты еще не набежали, ну вот не растет этот пиф, то вы в убыток в 2% снимите свои кровные..
4. Никаких документов по итогу.
Из документов – ваши анкеты и заявления. Приходник и расходник. Все. Никаких открывающих документов, подтверждающих владение паями, по какой цене куплены – ни документов по закрытию на какую дату и время по какой цене продано, какие суммы списаны со счета и пр. Нет. Этого вам не дадут.
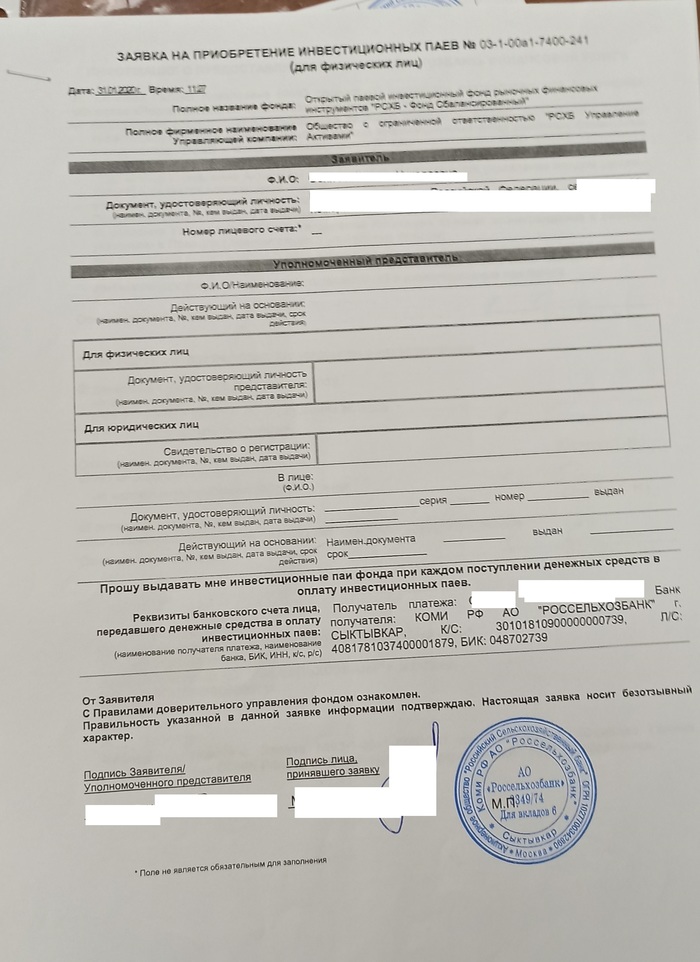
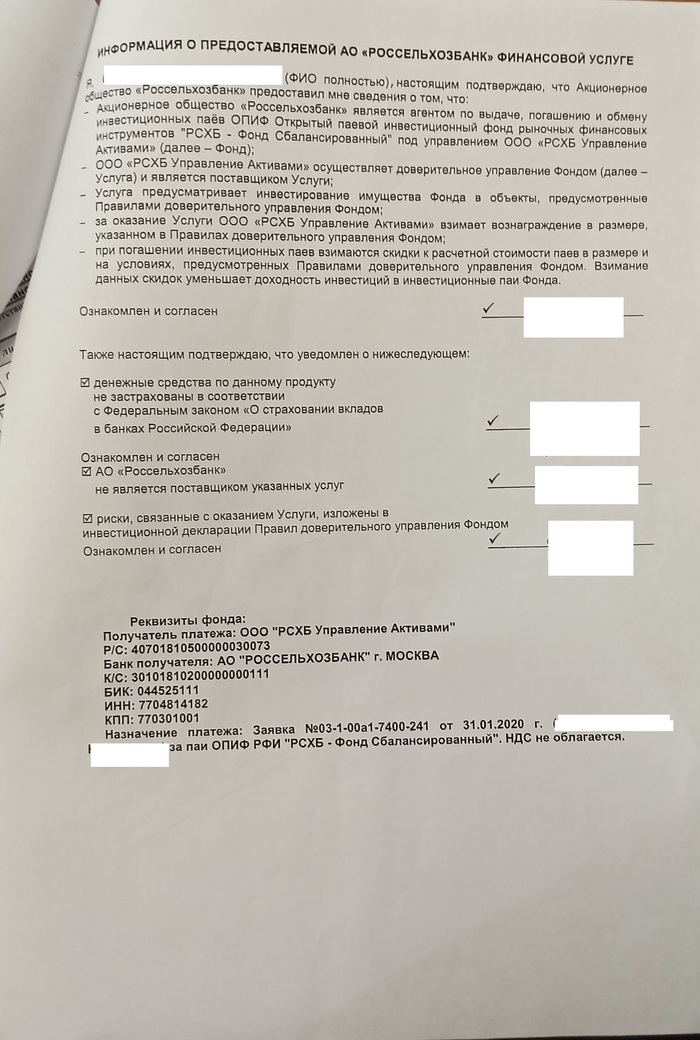
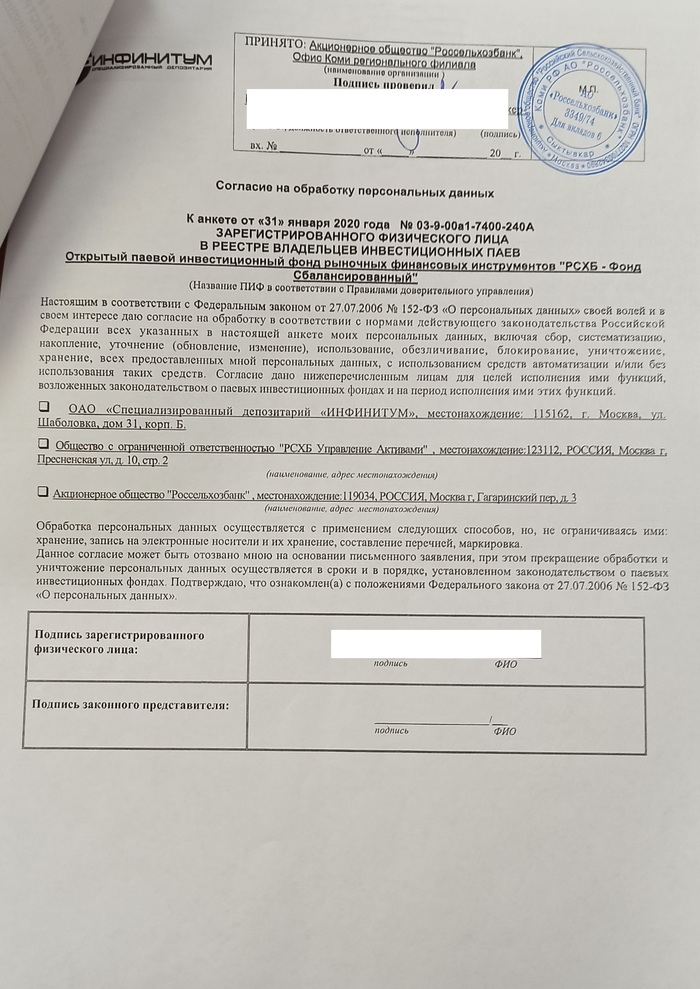
На скриншотах, видно подписи стоят под вообще удручающими пунктами. Ну что с пенсионера взять, ей подсунули листок, сказали что как вклад только лучше – вот человек и доверился. Потом очень переживал, еле успокоил. Тем не менее, я решил пободаться. Мне не сложно написать куда нужно, пусть теперь люди, ответственные за развод, хоть немного да поволнуются.
В общем, я думаю все понятно становится с этим банком и многими другими, которые разводят пожилых и доверчивых людей на очень большие проблемы.
Знайте, в этом и другом банке никто не будет стараться для вас. Там главное план продаж. С каждой подмены, с каждого подобного «впаривания» сотрудник, его отдел, его начальник получает деньги. Разумеется они делают, то , что им выгодно. Свою маму от этого обмана не уберег. Шла делать вклад со своих накопления, впарили авторитетно вот такую альтернативу. Итог минус 35 т.р. из 300 т.р. за полтора месяца, на текущий день было бы минус 55 т.р. Пожилые люди потом очень переживают от такого обмана, когда все всплывает наружу. Как узнал что и как у них – сразу забеспокоилсяи. Вы уберегите своих близких.
Что сделано по итогу:
Зафиксировали убытки. Хоть что-то сняли. Сейчас уже было бы почти в два раза больше минус.
Заявление в банк с требованием предоставить все документы по сделкам с пифами. Предоставить детализацию всех расходов.
Зарегистрировались с мамой в госуслугах и написали 2 заявления.
Заявление в Роспотребнадзор. Апеллирую к тому, что не была предоставлена детальная информация о поставщике услуг (об этом ООО РСХБ, есть только запись о нем), информация о Правилах на которые есть ссылка, не были предоставлены документы. Расписываю ситуацию в целом, требую разобраться были ли нарушения с точки зрения закона. О комиссии в 2% нет ни слова в подписанных документах.
Заявление в ЦБ. Указываю на то, что не были предоставлены документы, в т.ч. по структуре расходов на обслуживание счета. Не было доступа к счету. Сумма продажи пифов на момент заявления на закрытие не соответствует выплаченной.
Пост на Пикабу.
Сейчас буду оставлять отзывы везде , где только можно. Пусть банк порадуется.
Если есть еще предложения как наказать Россельхозбанк – с удовольствием выслушаю.
Как получу официальные ответы, уже с ними будем решать что нам ловить в суде. Если были официальные нарушения – то можно работать над вопросом дальше.
Как вернуть деньги, вложенные в инвестиции?
Россияне хранят в банках более 30 триллионов рублей, свидетельствуют данные Центробанка. Объем активов соотечественников на фондовом рынке оценивается в 12,7 триллиона рублей. Суммы внушительные (для сравнения: расходная часть федерального бюджета России на весь 2021 год составляет 21,5 триллиона рублей).
Кстати, в прошлом году число граждан, пользующихся услугами брокеров, выросло в два раза — до рекордных 7,6 миллионов человек. Доходность на фондовом рынке обычно выше, чем по депозитам (особенно учитывая рекордно низкие ставки по ним в 2020 году), но и риски потерять деньги тоже выше. Рассказываем, как вернуть деньги, вложенные в инвестиции.
Инвестиции в ценные бумаги
 «Если вы торгуете акциями, а у брокера отозвали лицензию, то запись о наличии ценных бумаг сохраняется в депозитарии, и их все можно перевести к другому брокеру. В этом случае потерь не будет. А вот если у брокера не было лицензии, то вложения, скорее всего, не вернут. Перед тем, как отнести деньги в инвестиционную компанию, рекомендуется проверить ее лицензию на сайте Центрального банка РФ», — говорит независимый финансовый эксперт Андрей Мозоль.
Вклады
Если вы предпочитаете более консервативные инструменты, храните деньги на вкладе, тут все просто. «В случае отзыва у банка лицензии, депозиты подлежат возмещению в размере до 1,4 миллиона рублей (включая начисленные проценты, это важно!). Деньги возвращаются Агентством по страхованию вкладов», — поясняет Андрей Мозоль.
Еще один важный момент: если вы хранили накопления в иностранной валюте (в долларах, евро, юанях и проч.), компенсацию вы получите в рублях по курсу на день отзыва лицензии. Тут есть риск потерять на курсовой разнице. Во-первых, на момент страхового случая стоимость доллара или евро может оказаться ниже, чем на момент открытия вклада. Во-вторых, за две недели до того, как начнутся выплаты, курс иностранной валюты может укрепиться, и на полученные от АСВ рубли можно будет купить меньше долларов или евро, чем у вас было на депозите.
Инвестиции в новостройки
Несмотря на стремительное подорожание недвижимости, ограничение программы льготной ипотеки, да и повышение ставок по всем жилищным кредитам, в России сохраняется спрос на квадратные метры. Вот уже много лет в нашей стране популярна схема с покупкой квартиры на первоначальном этапе строительства. С «котлована» до сдачи в эксплуатацию жилплощадь может подорожать и на 30%, что, конечно, выгоднее вклада или акций, но и риски тоже есть. Во-первых, стройка может затянуться. Во-вторых, строительная компания может обанкротиться так же, как и инвестиционный холдинг или банк.
«При инвестировании в новостройки в случае банкротства застройщика все средства, расположенные на счетах эскроу (застройщики сами привлекают кредиты для реализации своих проектов, а деньги дольщиков получают только после сдачи дома), возвращаются дольщику. Если дольщик не использовал эскроу, то, скорее всего, он попадет в реестр обманутых дольщиков и встанет в очередь на получение квартиры. Но квартиру он все-таки получит или вернет вложения», — рассказывает эксперт.
А если попал в финансовую пирамиду?
«В остальных случаях, если организация банкротится, то инвестор может претендовать на долю от распроданного имущества фирмы, если, конечно, такое найдется. Следует помнить, что прибыль вкладчикам пирамиды выплачивается за счет вложений новых участников. Часто такие организации не имеют на балансе никаких активов, а уставной капитал минимальный. Поэтому при банкротстве пирамиды средства не вернешь в 99,9% случаев. К слову, Центральный Банк на сайте перечисляет признаки финансовых пирамид. На первом месте указаны отсутствие лицензии Банка России или записи в государственных реестрах.
А поскольку финансовая пирамида не имеет механизмов защиты вложений, то вернуть деньги вряд ли получится», — предупреждает Мозоль.
Как распознать финансовую пирамиду:
Главный признак финансовой пирамиды — обещания невероятно высокой доходности (например, 20% в месяц). Ни один инвестиционный инструмент не может дать такую доходность.
Помимо лицензии, у финансовых пирамид нет капитала. Кроме того, такие конторы не публикуют финансовую отчетность.
А поскольку нет финансовой отчетности, то и невозможно понять, на чем именно зарабатывает компания.
Паевые инвестиционные фонды
Вложения в наиболее недооцененные акции российских компаний с высоким потенциалом роста на длительном горизонте инвестирования.
РСХБ – Лучшие отрасли
Инвестиции в компании из наиболее перспективных отраслей экономики
РСХБ – Фонд Сбалансированный
Фонд с оптимальным соотношением риска и доходности, который инвестирует в акции и облигации российских компаний
РСХБ – Фонд Облигаций
Фонд для тех, кто не склонен рисковать и настроен делать долгосрочные вложения с прогнозируемым и устойчивым доходом.
РСХБ – Фонд Акций
Для инвесторов, готовых к риску и рассчитывающих на высокую доходность в перспективе.
РСХБ – Долговой рынок
Вложения в российские корпоративные и государственные облигации, номинированные в валюте.
* Доходность указана за период с 30.06.2022 г. по 30.06.2023 г.
**Доходность указана за период с 31.05.2022 г. по 31.05.2023 г.
Подпишитесь на нашу аналитику
Мы отобрали для вас самое важное — главные новости инвестиций и обзор рынков
Общество с ограниченной ответственностью «РСХБ Управление Активами». Лицензия на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами № 21-000-1-00943 от 22 ноября 2012 года, выдана ФСФР России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг на осуществление деятельности по управлению ценными бумагами № 045-13714-001000 от 22 ноября 2012 года, выдана ФСФР России, без ограничения срока действия.
ООО «РСХБ Управление Активами» уведомляет клиентов и иных заинтересованных лиц о том, что внимание, инвестирование в финансовые инструменты, представленные на сайте, сопряжено с принятием рисков. Результаты инвестирования в прошлом не определяют доходы в будущем, государство не гарантирует доходность инвестиций, оказываемые управляющим финансовые услуги не являются услугами по открытию банковских счетов и приему вкладов; денежные средства, передаваемые по договору доверительного управления, не подлежат страхованию в соответствии с Федеральным законом от 23 декабря 2003 года N 177-ФЗ «О страховании вкладов в банках Российской Федерации».
Стоимость инвестиционных паев может увеличиваться и уменьшаться, результаты инвестирования в прошлом не определяют доходы в будущем, государство не гарантирует доходность инвестиций в паевые инвестиционные фонды. Правилами доверительного управления паевыми инвестиционными фондами, предусмотрены надбавки и скидки к расчётной стоимости инвестиционных паев при их приобретении и погашении, взимание данных надбавок и скидок уменьшает доходность инвестиций в инвестиционные паи паевых инвестиционных фондов. Прежде чем приобрести инвестиционный пай, следует внимательно ознакомиться с правилами доверительного управления паевым инвестиционным фондом.
Получить информацию о фондах и ознакомиться с Правилами доверительного управления фондами, а также сведениями о местах приема заявок на приобретение, погашение или обмен инвестиционных паев и иными документами, предусмотренными Федеральным законом от 29.11.2001 № 156-ФЗ «Об инвестиционных фондах» и нормативными актами Банка России, можно по адресу Общества с ограниченной ответственностью «РСХБ Управление Активами»: 123112, г. Москва, Пресненская наб., дом 10, стр.2, тел. +7 (495) 660-47-65; адрес страницы в сети Интернет: rshb-am.ru, у агентов по выдаче, погашению и обмену инвестиционных паев фонда (со списком агентов можно ознакомиться на сайте в сети Интернет по адресу: rshb-am.ru/company/contacts/#office).
Открытый паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ — Фонд Сбалансированный» (Правила фонда зарегистрированы ФСФР за № 2566 от 26 марта 2013); Открытый паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ – Фонд Облигаций» (Правила фонда зарегистрированы ФСФР за № 2567 от 26 марта 2013); Открытый паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ — Фонд Акций» (Правила фонда зарегистрированы ФСФР за № 2568 от 26 марта 2013 г.); Открытый паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ — Казначейский» (Правила фонда зарегистрированы Банком России за № 2797 от 22 мая 2014); Открытый паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ — Валютные облигации» (Правила фонда зарегистрированы Банком России за № 2795 от 22 мая 2014); Открытый паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ — Золото, серебро, платина» (Правила фонда зарегистрированы Банком России за № 2796 от 22 мая 2014 г.); Открытый паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ — Лучшие отрасли» (Правила фонда зарегистрированы Банком России за № 2800 от 28 мая 2014 г.); Открытый паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ — Американские акции» (Правила фонда зарегистрированы Банком России за №4611 от 20.09.2021 г.); Открытый паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ – Фонд «Мировые премиальные бренды» (Правила Фонда зарегистрированы ФСФР России 13.09.2007г. № 0964-94130944); Открытый паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ – Фонд Акций развивающихся стран» (Правила Фонда зарегистрированы ФКЦБ России 11.08.1997 г. № 0012-46539678); Открытый паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ – Фонд Глобальной аллокации» (Правила фонда зарегистрированы ФКЦБ России 07.06.2021 за № 4452); Открытый паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ – Фонд Глобальных дивидендов» (Правила фонда зарегистрированы ФКЦБ России 26.02.2003 за № 0090-59893176); Открытый паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ – Фонд Еврооблигаций развивающихся рынков» (Правила фонда зарегистрированы ФСФР России 13.09.2007 № 0958-94130789); Открытый паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ – Долговой рынок» (Правила Фонда зарегистрированы Банком России 24.08.2020 № 4140); Открытый паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ – Фонд Еврооблигаций» (Правила фонда зарегистрированы ФСФР России 13.09.2007 № 0963-94130861); Открытый паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ – Фонд Золото» (Правила фонда зарегистрированы ФСФР России 31.03.2009г. за № 1407-94156211); Открытый паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ – Фонд Технологий будущего» (Правила фонда зарегистрированы ФСФР России 13.09.2007 № 0967-94131429); Открытый паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ – Драгметаллы» (Правила фонда зарегистрированы ЦБ России 09.04.2020 г. за № 4009); Открытый паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ – Фонд Компаний малой и средней капитализации» (Правила фонда зарегистрированы ФСФР России 13.09.2007 № 0959-94131180); Открытый паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ – Фонд Умеренно консервативный. Доллары» (Правила фонда зарегистрированы ФКЦБ России 07.06.2021 за № 4453); Биржевой паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ — Индекс МосБиржи — РСПП Вектор устойчивого развития, полной доходности брутто (РСХБ Управление Активами)» Правила фонда зарегистрированы Банком России за № 4057 от 26 мая 2020г.; Биржевой паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ — Российские корпоративные еврооблигации, вектор И.Эс.Джи» Правила фонда зарегистрированы Банком России за №4362 от 08.04.2021г.; Биржевой паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ – Фонд Акций европейских компаний» (Правила фонда зарегистрированы ЦБ России 18.10.2021 № 4660); Биржевой паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ – Фонд «Американский корпоративный долг – инвестиционный рейтинг» (Правила фонда зарегистрированы ЦБ России 10.06.2021 № 4460); Биржевой паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ – Еврооблигации в евро смарт бета» (Правила фонда зарегистрированы ЦБ России 10.09.2020 № 4158); Биржевой паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ – Корпоративные российские еврооблигации смарт бета» (Правила фонда зарегистрированы ЦБ России 19.11.2019 № 3906); Биржевой паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ – Фонд Акций развивающихся стран» (Правила фонда зарегистрированы ЦБ России 27.06.2019 № 3755); Биржевой паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ – Фонд «Американский корпоративный долг» (Правила фонда зарегистрированы ЦБ России 27.06.2019 № 3754); Биржевой паевой инвестиционный фонд рыночных финансовых инструментов «РСХБ – Фонд Акций американских компаний» (Правила фонда зарегистрированы ЦБ России 28.05.2019 № 3735).
ООО «РСХБ Управление Активами» уведомляет клиентов и иных заинтересованных лиц о существовании риска возникновения конфликта интересов при осуществлении деятельности по доверительному управлению паевыми инвестиционными фондами. При этом под конфликтом интересов ООО «РСХБ Управление Активами», заключившей договор доверительного управления, понимается наличие у ООО «РСХБ Управление Активами», и (или) иных лиц, если они действуют от имени ООО «РСХБ Управление Активами» или от своего имени, но за ее счет, и (или) ее работников интереса, отличного от интересов стороны по договору доверительного управления (клиента ООО «РСХБ Управление Активами»), при совершении либо не совершении юридических и (или) фактических действий, влияющих на связанные с оказанием услуг ООО «РСХБ Управление Активами» интересы стороны по договору доверительного управления (клиента ООО «РСХБ Управление Активами»).
ООО «РСХБ Управление Активами» уведомляет клиентов и иных заинтересованных лиц о существовании риска возникновения конфликта интересов при осуществлении деятельности по управлению ценными бумагами. При этом под «конфликтом интересов» понимается противоречие между имущественными и иными интересами ООО «РСХБ Управление Активами» и/или его работников и клиентов, или между интересами нескольких клиентов, в результате которого действия (бездействия) ООО «РСХБ Управление Активами» и/или его работников причиняют убытки клиенту и/или влекут иные неблагоприятные последствия для клиента. Правила выявления и контроля конфликта интересов и предотвращения его последствий при осуществлении профессиональной деятельности на рынке ценных бумаг ООО «РСХБ Управление Активами» размещено в разделе «Раскрытие информации» настоящего сайта.
ООО «РСХБ Управление Активами» не осуществляет деятельность по инвестиционному консультированию, не является инвестиционным советником и не предоставляет индивидуальных инвестиционных рекомендаций. Информация, размещенная на данном сайте, не должна рассматриваться как предложение по покупке или продаже финансовых инструментов или оказание услуг какому-либо лицу. Финансовые инструменты, продукты и услуги, описанные на данном сайте, могут не соответствовать инвестиционному профилю клиента и его инвестиционным целям и ожиданиям. Вы должны самостоятельно определить соответствует ли финансовый инструмент, продукт или услуга Вашим инвестиционным целям, инвестиционному горизонту и уровню допустимого риска. ООО «РСХБ Управление Активами» не несёт ответственности за финансовые или иные последствия, которые могут возникнуть в результате принятия Вами решений в отношении финансовых инструментов, продуктов и услуг, представленных в информационных материалах.
У россиян «застряло» ₽154 млрд в ПИФах. Есть ли шанс, что их разморозят?
Весной 2022 года все виды ПИФов, среди активов которых были иностранные бумаги, столкнулись с блокировкой работы. Из-за ограничений, введенных западными депозитариями, а затем и санкций на Национальный расчетный депозитарий (НРД) управляющие компании (УК) потеряли доступ к управлению активами и были вынуждены приостановить все операции по фондам. В течение последующего года ряду управляющих удалось возобновить работу фондов. На 31 мая 2022 года под блокировкой внутри 159 ПИФов оказались, согласно данным Банка России, активы 2,7 млн пайщиков на общую сумму ₽379 млрд.
За прошедший год по 45 фондам управляющие смогли разблокировать и вернуть доступ к активам инвесторам либо уже выплатили им или выплатят в ближайшее время денежные компенсации после прекращения (закрытия) фондов. По данным Банка России на 12 мая 2023 года, ПИФов, по которым до сих пор приостановлены операции с паями, насчитывается 114, еще шесть фондов находятся в стадии прекращения. Денежная оценка замороженных активов пайщиков сократилась в 2,5 раза, до ₽154,3 млрд, а число самих пайщиков, не имеющих доступа к своим активам, — в 1,7 раза, до 1,6 млн.
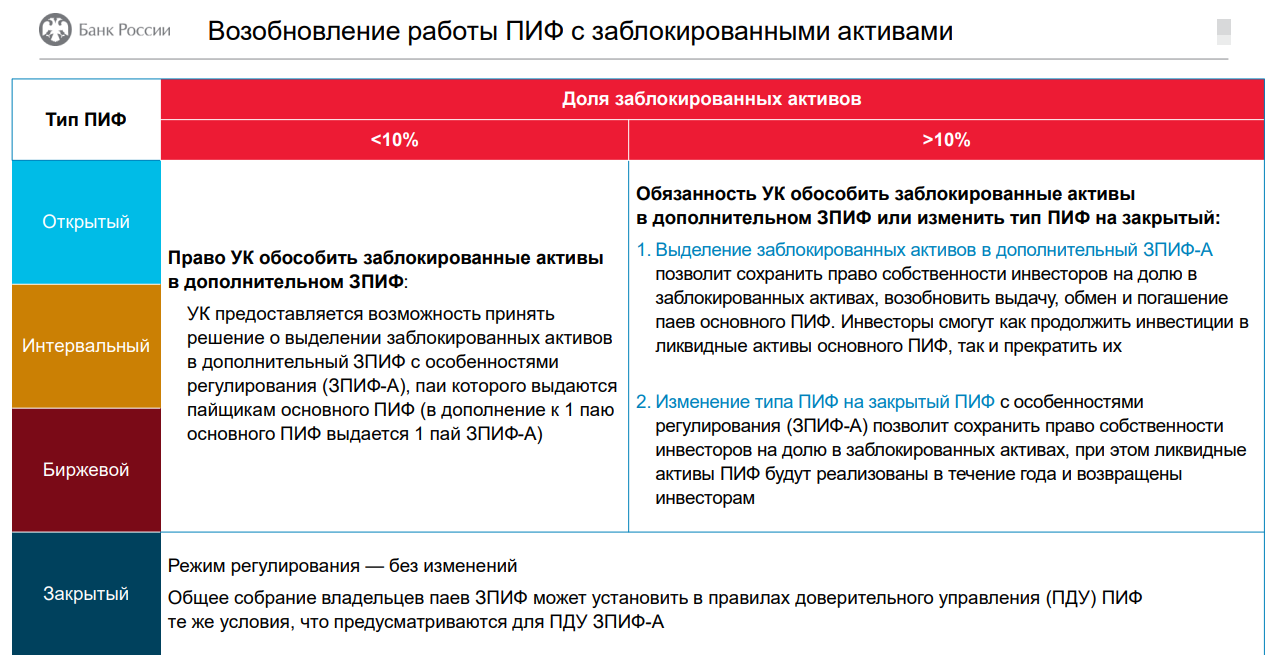
Для тех ПИФов, управляющие компании которых не смогли оперативно восстановить работу фондов, регулятор разработал схему возобновления их работы: в срок до 1 сентября УК по фондам, в которых доля заблокированных активов составляет более 10%, обязаны принять одно из двух решений:
- разделить первоначальный ПИФ (ОПИФ, БПИФ, ИПИФ) на две части — заблокированную часть активов перевести в дополнительный ЗПИФ-А, а ликвидные активы оставить в основном ПИФе и по нему возобновить операции. «Такой вариант позволит сохранить право собственности инвесторов на долю в заблокированных активах, возобновить выдачу, обмен и погашение паев основного ПИФа. Инвесторы смогут как продолжить инвестиции в ликвидные активы основного ПИФа, так и прекратить их», — говорил представитель Банка России Петр Ломакин на онлайн-конференции «Инвестиционные фонды на российском рынке» в конце апреля 2023 года;
- полностью изменить тип первоначального ПИФа (ОПИФ, БПИФ, ИПИФ) на ЗПИФ-А, а затем в течение года реализовать ликвидные активы и вернуть инвесторам деньги.
Для фондов, в которых доля заблокированных активов менее 10%, также предусмотрено право УК обособить заблокированные активы в дополнительном ЗПИФ-А.
Соответствующие поправки в законодательство приняты в конце декабря 2022 года.
Управляющие компании не торопятся разблокировать ПИФы
Только одна управляющая компания по одному фонду начала процесс разблокировки, решив сменить его тип на ЗПИФ. По еще шести фондам управляющие компании хотя бы решили, что будут с ними делать. Об этом сообщила директор департамента инвестиционных финансовых посредников Банка России Ольга Шишлянникова в ходе конференции Национальной ассоциации участников фондового рынка (НАУФОР) «Российский фондовый рынок — 2023».
«Мы опрашивали в рабочем порядке управляющие компании и поняли, что с решениями все очень тяжело обстоит. Только по шести фондам более или менее компании определились с принятием будущего решения, то есть морально уже готовы. По остальным компаниям, а это, соответственно, 107 фондов, управляющие компании до сих пор не приняли решение, что они будут делать», — сказала Ольга Шишлянникова.
«РБК Инвестиции » также дважды опрашивали управляющие компании, как скоро они собираются приступить к разблокировке активов в приостановленных фондах: первый раз в конце февраля — начале марта, когда только был назначен срок разблокировки, и сейчас, в середине мая, когда уже прошла половина этого срока. Управляющие компании столкнулись с рядом проблем, которые до сих пор не решены и мешают им провести разблокировку максимально комфортно для пайщиков.
Проблемы, которые нужно решить для разблокировки фондов
Налоговые последствия для пайщиков
На текущий момент не определены налоговые последствия для пайщиков, которые захотят погасить паи разделенных фондов. Это может привести к двойному налогообложению и/или обложению налогом выплаты по ЗПИФ-А в полном объеме, а не только дохода.
«Не решена проблема с налоговым учетом — будет ли выделение паев ЗПИФа пайщику являться доходом? Приведет ли к налоговому убытку пайщика снижение цены пая изначального ПИФа после выделения из него иностранных активов?» — поделился своими вопросами по этой теме генеральный директор УК «Арикапитал» Алексей Третьяков.
Налоговые последствия выплат из нового ЗПИФ-А, конечно, должны учитывать, что ранее инвестором были приобретены паи другого фонда, из которого выделяются заблокированные активы, считает вице-президент НАУФОР Илья Ванин. «Пока этого нет, но соответствующий законопроект уже подготовлен, и мы надеемся, что он будет принят и вступит в силу до 1 сентября. В противном случае очевидно, что налоговые последствия для владельцев паев таких фондов будут несправедливыми. Законопроект должен решить вопрос с тем, чтобы при выплатах из нового фонда ЗПИФ-А учитывались расходы на приобретение паев первичного фонда. Без этого будет облагаться налогом любая выплата в полном объеме», — рассказал «РБК Инвестициям» Илья Ванин.
В Банке России «РБК Инвестициям» пояснили, что изменения в Налоговый кодекс, исключающие неблагоприятные налоговые последствия в связи с выделением заблокированных активов в дополнительный ЗПИФ, сейчас находятся на стадии совместной проработки с Минфином. «Соответственно, предоставление предметных комментариев по механизмам реализации преждевременно», — подчеркнули в пресс-службе регулятора.
Аналогичный ответ поступил и из пресс-службы Минфина: «Вопрос в части избежания двойного налогообложения для пайщиков, которые хотят погасить паи разделенных фондов, в настоящее время прорабатывается».
Кроме того, налоговые особенности ЗПИФа состоят в том, что они являются необращающимися ценными бумагами, по которым сальдирование результатов с обращающимися бумагами не производится и на будущие периоды убытки не переносятся, рассказала Екатерина Пирогова, финансовый и налоговый советник, специализирующаяся на налоговом и валютном праве для частных инвесторов. По ее мнению, в законодательстве необходимо предусмотреть для вновь созданных ЗПИФов с выделенными бумагами те же правила, что и для первоначальных ПИФов.
Также не решен и вопрос с льготой долгосрочного владения (ЛДВ). Предыдущие кейсы дробления или консолидации ценных бумаг (сплит и, соответственно, обратный сплит) показали, что брокеры и управляющие компании, которые являются налоговыми агентами по ПИФам, не имеют единой позиции по этому вопросу. Ряд из них лишали клиентов ЛДВ после подобных процедур.
Пирогова не исключает, что разделение одного пая на два — один основного ПИФа, второй нового ЗПИФ-А — приведет к тем же результатам. «Необходимо отрегулировать законодательно условия сохранения срока владения бумагами при процедурах дробления или консолидации. А также четко рекомендовать всем брокерам и УК внедрение единообразного механизма отражения расходов пропорционально общему количеству бумаг после процедуры дробления или консолидации», — такие меры позволят снять вопрос с потерей ЛДВ уверена эксперт.
В пресс-центре управляющей компании «Первая» отметили, что в текущей редакции законодательства льгота на долгосрочное владение для дополнительно создаваемых фондов / для фондов, тип которых будет изменен на ЗПИФ, — теряется. «Мы выступаем с инициативой о внесении изменений в Налоговый кодекс для того, чтобы наши клиенты могли сохранить данную льготу», — подчеркнул представитель УК «Первая». Также в компании отметили, что постараются сделать правила новых фондов максимально близкими к правилам заблокированных фондов. «Однако требования 319-ФЗ не позволят нам полностью обеспечить это. В частности, целью существования новых фондов будет продажа заблокированных бумаг и вывод денег от их продажи инвесторам», — обратил внимание пресс-центр.
Потеря возможности разблокировать активы ПИФов через Euroclear и Clearstream
Управляющие компании, как и большинство крупных участников рынка, подали в конце 2022 года — начале 2023 года документы на разблокировку иностранных активов через НРД, которые оказались заморожены в европейских депозитариях Euroclear и Clearstream. Однако до сих пор ни одна УК не получила ни положительного решения, ни отрицательного ответа.
По мнению Алексея Третьякова, выделение заблокированных активов в отдельный ЗПИФ будет означать потерю шанса на разморозку путем получения лицензии у регуляторов ЕС. «Принять сейчас такое решение для управляющей компании — большой риск, потому что может оказаться, что для тех, кто решил дождаться, активы все-таки будут разблокированы европейскими регуляторами», — говорит Третьяков.
В УК «Первая» иначе оценивают эту коллизию. «По нашему мнению, исполнение требований 319-ФЗ никак не повлияет на нашу возможность разблокировать активы через наши заявки к европейским регуляторам. Разделение фондов / смена типа фондов — техническая процедура, никак не влияющая на права наших клиентов на ценные бумаги, составляющие фонды», — ответили в пресс-центре УК.
В ЦБ на вопрос, готов ли российский регулятор продлить после 1 сентября срок завершения процедур по разделению фондов, если УК так и не получат к этой дате ответа от европейских регуляторов, «РБК Инвестициям» сообщили, что на данном этапе принятие решения о продлении срока для выделения активов в дополнительные ЗПИФ не обсуждается. «Вместе с тем Банк России отслеживает ситуацию и будет рассматривать необходимые решения в случае ее изменения», — подчеркнули в пресс-службе.
Генеральный директор компании «РСХБ Управление активами» Роман Серов на конференции «Российский фондовый рынок — 2023», которую провела ассоциация НАУФОР, предложил не ждать разблокировки активов европейскими регуляторами, а выходить на межправительственный уровень по их обмену. «Сформировать рабочую группу с участием регулятора, оценить масштаб ущерба, разбить эти бумаги по составу, структуре и по ISIN и выйти на межправительственный уровень для того, чтобы начать диалог, в том числе об обмене активами. Не мечтать и думать, что это как-то само собой произойдет, а предпринимать какие-то действия. Мы как управляющая компания несем ответственность. Мы видим, что там есть нормальные активы — они здоровые, не банкротные, мы видим, что там есть положительная динамика, и нам не хотелось бы новировать (прекращать старое обязательство путем замены на новое. — «РБК Инвестиции») это в ЗПИФ для того, чтобы его расформировать и ликвидировать. Понятно, что [ЗПИФ] — более удобный инструмент, но мы хотим дать надежду тем пайщикам, которые были наши, старые, и новым, которые пришли, что рано или поздно ситуация разрулится, и верить в это. Нам нужно демонстрировать шаги. Поэтому я призываю выходить с рабочей группой с оценкой этих активов на межправительственный уровень», — объяснил свою позицию Роман Серов.
Оценка стоимости иностранных активов внутри ПИФов
На текущий момент большинство УК не имеют технической возможности оценить иностранные активы ПИФов, поскольку у них потерян доступ к наблюдаемым рынкам. Ежемесячные отчеты о стоимости чистых активов сдаются с пустыми строками. При выделении иностранных активов в отдельный ЗПИФ-А или переводе полностью фонда в ЗПИФ оценку сделать все же придется. А вот насколько она будет справедливой и насколько с ней будут согласны пайщики — вопрос сложный, говорят управляющие.
ЦБ предусмотрел, что методика определения стоимости заблокированных активов в выделяемом фонде может отличаться от методов определения стоимости активов в иных фондах управляющей компании. При этом конкретные методы определения стоимости заблокированных активов устанавливаются самой управляющей компанией в правилах определения стоимости чистых активов фонда с учетом требований Указания Банка России № 3758-У. «Также соответствующие методы могут быть установлены на уровне уже существующего внутреннего стандарта саморегулируемой организации НАУФОР», — отметили в пресс-службе Банка России.
Вице-президент НАУФОР отметил, что с учетом особенностей функционирования ЗПИФ-А, когда будет происходить выплата всех средств, полученных от реализации активов, за счет частичного погашения паев, сама оценка актива не будет играть значимой роли. «При этом требуется установить методику ее определения, что НАУФОР планирует заблаговременно сделать в соответствующем внутреннем стандарте», — подчеркнул Ванин.
«У нас есть предложение о приобретении наших активов. Управляющий, продавая тот или иной заблокированный актив вовне, должен решить, на какую цену опираться сейчас. И страшно. Потому что дальше придут к нам — и здесь уже клиентский риск, он максимально высокий, доказывать fair price (англ. «справедливая цена») — это достаточно сложная история. Поэтому ориентируемся на дисконт 20%. У нас есть фонд, где 30% заблокированных активов, остальные, соответственно, разблокированы. У нас есть предложение о покупке этого пула. И мы всегда идем по пути тестирования гипотезы общения с инвесторами. И там тоже единого мнения нет: кто-то готов выйти здесь и сейчас и говорит управляющему: «Да, окей, давай продавай», а кто-то говорит: «Нет, я буду ждать. Не мне, так внукам. Соблюдайте все процедуры». Тяжело пока сейчас решить, что мы точно пойдем по этому пути, потому что, действительно, вопросов много», — рассказала председатель комитета по стандартам деятельности управляющих компаний инвестиционных фондов при Банке России Ольга Сумина на конференции НАУФОР.
Алексей Третьяков также напомнил, что фактически отсутствует рынок, на котором можно было бы реализовывать заблокированные активы, что создает риски продажи по заниженным ценам. «Хотелось бы, чтобы регулятор все же обозначил какие-то правила игры, на каких конкретно условиях можно продавать заблокированные активы», — сказал гендиректор «Арикапитала».
УК о разблокировке ПИФов с иностранными активами на середину мая 2023 года
УК «Первая»
«Мы планируем осуществить разделение или смену типа фонда в срок до 1 сентября 2023 года. Правила доверительного управления (ПДУ) дополнительных фондов и изменения в правила доверительного управления в части смены типа фонда в процессе проработки», — отметили в пресс-центре УК.
УК «Тинькофф Капитал»
«УК рассматривает разные возможности по реализации заблокированных активов. В частности, ведем поиск контрагентов, которые могли бы купить эти бумаги по рыночным ценам. Кроме того, «Тинькофф» в ноябре 2022 года запросил у Минфина Бельгии индивидуальную лицензию на разблокировку активов в Euroclear. В начале 2023 года «Тинькофф» подал дополнительное заявление в Минфин Бельгии в рамках генеральной лицензии НРД. Биржевая торговля фондами, в составе которых есть заблокированные активы, может возобновиться в одном из трех случаев: заблокированные активы будут выделены в отдельный ЗПИФ; УК «Тинькофф Капитал» найдет инвестора, готового выкупить заблокированные активы; НРД сможет разблокировать эти активы на своих счетах в иностранных депозитариях. Мы ведем работу по всем направлениям. Паи четырех из пяти замороженных фондов инвесторы могут продать на внебиржевом рынке с дисконтом», — рассказал гендиректор УК «Тинькофф Капитал» Руслан Мучипов.
УК «Ингосстрах-Инвестиции»
«Мы планируем полный перевод всех фондов с заблокированными активами в ЗПИФ, не дожидаясь результатов обращения в казначейство Бельгии, за исключением одного фонда, который будет разделен на две части — ОПИФ и ЗПИФ-А. В скором времени мы приступим к подготовке правил доверительного управления (ПДУ) к регистрации», — сообщил «РБК Инвестициям» директор департамента управления активами УК «Ингосстрах-Инвестиции» Артем Майоров.
УК «Альфа-Капитал»
«На текущий момент у участников рынка есть ряд вопросов по механизму формирования таких ЗПИФов, в том числе и по взиманию вознаграждения УК, также еще отсутствуют рекомендации по налоговым вопросам. Со своей стороны, в начале года мы консолидировали эти вопросы и при участии НАУФОР ожидаем разъяснений от регулятора, так как, помимо указания ЦБ, у нас нет каких-либо дополнительных разъясняющих писем на этот счет. После дополнительных разъяснений будем готовы детально прорабатывать вопрос», — рассказал руководитель направления по взаимодействию с государственными органами УК «Альфа-Капитал» Николай Швайковский.
УК «Арикапитал»
«Заблокированные зарубежные активы с долей более 10% у нас есть в двух фондах. Мы подали документы на разблокировку через европейских регуляторов и ждем информации от НРД и нашего специализированного депозитария. В случае если активы не будут разблокированы, планируем пойти по пути выделения иностранных активов в ЗПИФы, для того чтобы дать доступ пайщикам к средствам в рамках ликвидной части активов фондов», — сообщил генеральный директор УК «Арикапитал» Алексей Третьяков.
Финансовый инстурмент, используемый для привлечения капитала. Основные типы ценных бумаг: акции (предоставляет владельцу право собственности), облигации (долговая ценная бумага) и их производные. Подробнее Инвестиции — это вложение денежных средств для получения дохода или сохранения капитала. Различают финансовые инвестиции (покупка ценных бумаг) и реальные (инвестиции в промышленность, строительство и так далее). В широком смысле инвестиции делятся на множество подвидов: частные или государственные, спекулятивные или венчурные и прочие. Подробнее Фондовый рынок — это место, где происходит торговля акциями, облигациями, валютами и прочими активами. Понятие рынка затрагивает не только функцию передачи ценных бумаг, но и другие операции с ними, такие, как выпуск и налогообложение. Кроме того, он позволяет устанавливать справедливое ценообразование. Подробнее