Отзывы о РСХБ-Страховании
Добрый день.
Огромную благодарность хочу выразить сотрудникам офиса Россельхозбанка на Долгорукоаской 40. Обслужили быстро, качественно, ответили на интересующие меня вопросы по банковским продуктам, включая инвестиционное размещение финансовых средств.
Вобщем, профессиональный и родушный коллектив. Сотрудник рассказала, подробно что такое НСЖ какие есть программы , сроки, какие риски страхуются, какие налоговые льготы, какие суммы. Читать далее
Добрый день.
Огромную благодарность хочу выразить сотрудникам офиса Россельхозбанка на Долгорукоаской 40. Обслужили быстро, качественно, ответили на интересующие меня вопросы по банковским продуктам, включая инвестиционное размещение финансовых средств.
Вобщем, профессиональный и родушный коллектив. Сотрудник рассказала, подробно что такое НСЖ какие есть программы , сроки, какие риски страхуются, какие налоговые льготы, какие суммы получу при досрочном расторжение.
Спасибо за отзыв. Автор, пришлите, пожалуйста, с адреса электронной почты, который указывали при написании отзыва, фото вашего страхового договора (персональную информацию кроме ФИО можно замаскировать) на responses@banki.ru со ссылкой на отзыв.
11.07.2023 12:25 Оценка не засчитана, так как нет ответа от автора
Добрый день!
хочу предостеречь вас от этой страховой компании и вообще банка в целом. Я являюсь Страхователем по Договору страхования (Заявление на присоединение к Программе страхования №1), заключенный 18.03.2021 года между мной и АО СК «РСХБ-Страхование» по кредитному договору №2158001/**** от 18.03.2021 года. Сумма страховой премии составила 72120 (семьдесят две тысячи сто двадцать) рублей 99 коп. При досрочном погашении кредита я написал заявление на возврат страховой премии: согласно п. 6 договора страхования Банк на основании моего заявления об исключении из списка застрахованных лиц, обязан осуществить возврат денежных средств в сумме, равной размеру страховой премии, уплачиваемой страховщику по договору страхования в отношении застрахованного лица, за вычетом части денежных средств, исчисляемой пропорционально времени, в течение которого действовало страхование. Возврат денежных средств осуществляется при отсутствии событий, имеющих признаки страхового случая. Подтверждаю, что с даты заключения Договора страхования событий, имеющих признаки страхового случая, страховых случаев не наступало, страховых выплат не производилось.
В этот же день, банк перечислил мне страховую премию в размере 4061 (четыре тысячи шестьдесят один) рубль 51 коп. Кредит я погасил за 2 года. сумма просто копеечная непонятна формула расчета. Претензию в банк уже написал, возможно здесь решится быстрее. Объясните по какой формуле был расчет, просьба расписать полностью и вернуть недостающие денежные средства.
Из Вашего сообщения следует, что Вы являлись застрахованным лицом по Договору коллективного страхования (далее – Договор страхования), заключенному между АО СК «РСХБ-Страхование» (далее – Страховщик) и АО «Россельхозбанк» (далее – Банк).
Подписывая заявление на присоединение к Программе страхования №1 (далее – Заявление), Вы подтвердили свое добровольное согласие быть застрахованным по Договору страхования на указанных в Заявлении условиях.
Согласно п. 4 Заявления плата за присоединение к Договору страхования включает сумму страховой премии, уплачиваемой Страховщику, и вознаграждение Банка за оказание услуги за присоединение Застрахованного лица к Договору страхования. В этом же пункте Заявления указаны размер страховой премии и размер вознаграждения Банка за присоединение к Договору страхования.
Согласно п. 6 Заявления в случае полного досрочного исполнения обязательств по Кредитному договору Банк, на основании заявления застрахованного лица об исключении из списка застрахованных лиц, обязан осуществить возврат денежных средств в сумме, равной размеру страховой премии, уплачиваемой страховщику по договору страхования в отношении застрахованного лица, за вычетом части денежных средств, исчисляемой пропорционально времени, в течение которого действовало страхование.
Таким образом, в Вашем сообщении Вы ошибочно указываете в качестве размера страховой премии размер платы за присоединение к Договору страхования.
Обращаем Ваше внимание, что возврат страховой премии производится Банком в соответствии с методикой, указанной в п. 6 Заявления.
При несогласии с размером возвращенной суммы, Вы можете повторно обратиться в Банк с заявлением.
Уважаемый клиент!
Между Страховой компанией и АО «Россельхозбанк» заключен Договор коллективного страхования. Банк, в рамках Программ коллективного страхования, организовывает присоединение Застрахованных лиц и/или застрахованного имущества к Договору, взымая за это плату, часть которой в виде страховой премии за Застрахованное лицо или застрахованное имущество перечисляется Страховой компании.
В случае полного досрочного исполнения обязательств по кредитному договору, Банк на основании заявления Застрахованного лица об исключении из списка застрахованных лиц обязан осуществить возврат денежных средств в сумме, равной размеру страховой премии, уплаченной страховщику, за вычетом части денежных средств, исчисляемой пропорционально времени, в течение которого действовало страхование. Таким образом, размер страховой премии за оставшийся период страхования составил 2176,09 рублей.
Учитывая вышесказанное, возврат страховой премии осуществлен в соответствии с условиями Договора коллективного страхования.
Клиенты страховой компании, при оформлении кредита и предложении вам страховки жизни и здоровья будьте очень внимательны. Лучше отказаться от данной услуги, так как вы ничем себя не подстрахуете. В выплате откажут. Как отказали нам. Причина » было хроническое заболевание» , что послужило в последствие причиной смерти (кредит брал мой папа). Но при оформлении страховки об этом пункте умалчивают и о состоянии вашего здоровья не спрашивают. Тем более не запрашивают никах справок и выписок о вашем здоровье. Кроме того, отец озвучивал , что является инвалидом 3 группы, но менеджеры только отмахнулись и уверили, что если что- то случится, то СК возьмет на себя покрытие остатка кредита.
Т.е. налицо обман клиента. Подключать программу страхования изначально было нельзя. СК просто наживается таким образом. Итог- идем с суд, Несмотря на то, что остаток долга не большой и за обман и введение в заблуждение клиента. Я уверена, что банк и СК скажут, что он скрыл факт заболевания и инвалидности, но это не так. Он озвучивал это при свидетелях.
Добрый день! Мы искренне соболезнуем вашей потере и сожалеем о сложившейся ситуации.
Присоединяясь к программе коллективного страхования, заемщик подписывает заявление. Личная подпись подтверждает, что клиент предоставил верную информацию о своем здоровье и ознакомлен с последствиями, которые влечет предоставление недостоверных сведений по этому вопросу. . Для дополнительной консультации по этому вопросу и уточнению деталей конкретного случая рекомендуем обратиться на горячую линию +7 800 700 45 60.
Взяла сельскую ипотеку кд *** от 07.05.20 со страхованием жизни и здоровья, в Россельхозбанк страхование так ипотека в Россельхоз банке и заставили именно там застраховаться, другая страховая уже давно бы выплатила а этим невыгодно самим себе выплачивать видимо. Неожиданно заболела в феврале и в марте получила 1 гр инвалидности, пакет документов отправили уже 16.04.21, но они все тянут резину и просят вечно по одному документу — а потом вновь рассматривают по 20 рабочих дней.
Банк угрожает судом и требует ипотечные выплаты, в итоге приходится занимать деньги и на данный момент уже 3 месяца плачу и 4 на подходе. По телефону от 21.06.21 вновь на рассмотрении. Лучше быть здоровым и живым и платить кредиты. а так вся в долгах и не знаешь сколько ещё проживёшь и банк тянет до последнего. С инвалидной пенсии на кредит естественно не хватает, произведите уже страховую выплату, хватит заниматься оттягиванием. Придётся в суд обращаться и никому не советую выберите лучше ресо страхование
Спасибо за отзыв. Уточните, пожалуйста, обращались ли вы с этим вопросом в СК, если да, то как вам это пояснили?
18.01.2021 Спасибо за дополнение, но заявленные условия и содержание договоров между клиентом и СК в рейтинге не оцениваются, поэтому оценку принять не можем.
31.08.20г, был заключен кредитный (ипотечный) договор с АО «РСХБ» на сумму 2965140. В договоре прописано обязательство заемщика, «заключить договор страхования со сторонними организациями» объекта недвижимости и личного страхования.
Мною была предложена страховая компания «СОГАЗ» (аккр. в АО «РСХБ»), но специалист ОТКАЗАЛ и навязал свою страховую компанию «РСХБ-Страхование» не оставив мне выбора, введя в заблуждение меня подсоединили к. Читать далее
31.08.20г, был заключен кредитный (ипотечный) договор с АО «РСХБ» на сумму 2965140. В договоре прописано обязательство заемщика, «заключить договор страхования со сторонними организациями» объекта недвижимости и личного страхования.
Мною была предложена страховая компания «СОГАЗ» (аккр. в АО «РСХБ»), но специалист ОТКАЗАЛ и навязал свою страховую компанию «РСХБ-Страхование» не оставив мне выбора, введя в заблуждение меня подсоединили к прогр страхования №4, 8, страховая сумма составила 69665 рублей. Это сумма является завышенной и нарушены мои права!
Буду отказываться от участия в программах страхования от АО СК «РСХБ-Страхование» и осуществлять возврат страховой суммы в полном объеме. В случае отказа буду вынуждена обратиться в суд за защитой нарушенных прав.
Я, С-на Т. А., 17июля 2019 года заключила с банком ОА » Россельхозбанк » кредитный договор № 190***/0148. В рамках данного договора сотрудник навязал мне страховку, сообщив что без нее мне не одобрят кредит, не
разъяснив о том что данная услуга является коллективным страхованием, навязали мне в день оформления
кредита страховку с АО СК «РСХБ -Страхование» по программе «Дежурный врач».
Плата за весь срок страхования составила 8170. Читать далее
Я, С-на Т. А., 17июля 2019 года заключила с банком ОА » Россельхозбанк » кредитный договор № 190***/0148. В рамках данного договора сотрудник навязал мне страховку, сообщив что без нее мне не одобрят кредит, не
разъяснив о том что данная услуга является коллективным страхованием, навязали мне в день оформления
кредита страховку с АО СК «РСХБ -Страхование» по программе «Дежурный врач».
Плата за весь срок страхования составила 8170 рублей 38 копеек. Я, как добросовестный гражданин я опираясь на п. 8 Указания Текст обращения Контактная информация Банка России от 20 ноября 2015 г. N 3854-У «О минимальных (стандартных) требованиях к условиям и порядку осуществления отдельных видов добровольного страхования»: «Страховщик при осуществлении добровольного страхования должен предусмотреть условие о возврате страхователю страховой премии по выбору страхователя наличными деньгами или в безналичном порядке в срок, не превышающий 10 рабочих дней со дня получения письменного заявления страхователя об отказе от договора добровольного страхования».
Направила заявление заказным письмом на возврат мне страховой премии, это согласно чека выданного почтой России было 26.08.2019 года получили письмо в банке 02.08.2019 года. Я неоднократно направляла жалобы в различные инстанции ЦБ, Банки Ру, денежные средства, так и не получила.
Вчера 13.08.2020 года я решила позвонить в Ростовский филиал АО «Россельхозбанк», по номеру 8863******* в грубой форме, сотрудник меня стала упрекать в том, что я не позвонила раньше, не стала жаловаться пока действовал договор, на сегодняшний день я как добросовестный плательщик выплатила досрочно, данный кредит. мол теперь они не смогут поднять процентную ставку, и из- за этого страховку не вернут. Разве я виновна в халатности банка? Разве это законно? Насколько мне известно в данном случае банк присваивает мои средства незаконным путем. Все изменения в данном вопросе будут приняты только в сентябре 2020 года.
В связи с данной ситуацией прошу вас признать меня потерпевшей стороной, провести расследование по данному вопросу, и вернуть незаконно удержанные у меня средства в размере 8170 рублей 38 копеек на счет указанный мною в договоре. В противном случае вынуждена буду обратиться в администрацию Президента и в Роспотребнадзор. Ответ на мое обращение прошу направить на электронную почту
Мама оформляла кредит в этом банке (Краснодарский кр. г. Лабинск). В итоге через несколько дней решили расторгнуть договор (деньги на руки мама даже не получала!). Обязали уплатить страховку = 8000 руб., иначе отказывались расторгнуть договор. В итоге я дозвонилась на горячую линию, где сотрудник подтвердил инфо, что маму не имели права страховать, т. к. она инвалид II группы. Написали заявление на возврат 8000 руб. от 25.05.2020 г.
Прошел. Читать далее
Мама оформляла кредит в этом банке (Краснодарский кр. г. Лабинск). В итоге через несколько дней решили расторгнуть договор (деньги на руки мама даже не получала!). Обязали уплатить страховку = 8000 руб., иначе отказывались расторгнуть договор. В итоге я дозвонилась на горячую линию, где сотрудник подтвердил инфо, что маму не имели права страховать, т. к. она инвалид II группы. Написали заявление на возврат 8000 руб. от 25.05.2020 г.
Прошел практически месяц, денег нет. Несколько раз звонили в страховую: ожидайте, по срокам ничего сказать не можем. Т. е., как наглым образом содрать деньги с пенсионерки и инвалида, так это они быстренько все оформили и провернули аферу. А как вернуть, так ждите до еврейской пасхи. Одним словом обманщини. Никому не советуем связываться с «Россельхозбанк».
Я, М-ва Виктория А., паспортные данные: ***, проживающая по адресу: 344092, г.Ростов-на-Дону, *** 25 февраля
2020 г. заключила кредитный договор с АО «Россельхозбанк» №2007***/0**6. В рамках вышеуказанного кредитного договора со мной заключили договор страхования: программа страхования№1 (Программа коллективного страхования Заемщиков/Созаемщиков кредита от несчастных случаев и болезней). Плата за присоединение к программе страхования составила 75 560 руб. 06 коп.
Я Законы знаю, в период охлаждения 02.03.2020 года я направила заявление на расторжение данного договора в страховую компанию, РСХБ Страхование, однако денежные средства на счет указанный мною в заявлении на расторжение договора страхования, я так и не получила, 11.06.2020 года я решила набрать тел горячей линии данной организации и сотрудник Валерия, сообщила, что документы почему то зарегистрированы 11.06.2020 года.
Вопрос, почему, так долго регистрируют корреспонденцию?На что сотрудник сослалась на удаленную работу, но это же не причина чтоб не выплачивать деньги! И тем более не моя вина. Далее сотрудник сообщила что срок рассмотрения заявления на расторжение договора страхования 30 дней., якобы таковы правила работы организации РСХБ Страхование. Созданется впечатление, что эта компания нарочно, тянула время и зарегистрировала письмо 12.06.2020 года, чтоб не выплачивать деньги, или выплатить с опозданием.
Рекомендую, прежде чем , оформлять услуги страхования с данной организации подумать как следует, сможете ли вы получить от них деньги.
5 лет назад мы оформили ипотеку в Россельхозбанке при оформлении ипотеки нам оформили страхование в рсхб страхование, выбот мне никто не предоставлял. Они просто нас обязали пользоваться страховыми услугами именно этой организации, но на тот момент мне казалось что какая разница кому платит деньги.
И вот сейчас на пятом году пользования ипотеки Мы вновь едем в офис для того, чтобы продлить страховой полис. Предварительно мы позвонили. Читать далее
5 лет назад мы оформили ипотеку в Россельхозбанке при оформлении ипотеки нам оформили страхование в рсхб страхование, выбот мне никто не предоставлял. Они просто нас обязали пользоваться страховыми услугами именно этой организации, но на тот момент мне казалось что какая разница кому платит деньги.
И вот сейчас на пятом году пользования ипотеки Мы вновь едем в офис для того, чтобы продлить страховой полис. Предварительно мы позвонили и уточнили Когда можно приехать для переоформления договора, что для этого нужно. Ответ — приезжайте, можете за 30 минут позвонит, чтобы мы смогли подготовить документы. Вечером еще раз позвонили уже нам, напомнить об окончании договора.
Следующим днем, мы выезжаем, звоню им с просьбой подготовить документы, а они мне говорят о том, что изменились правили, вы взяли с собой «зеленку»? За два звонка они забыли предупредить об этом, а в этом момент вспомнили. Мы живем в пригороде и тратить лишние 1,5 час на езду, при условии, что мне и мужу еще на работу — никак не хотелось. После 20 минут ругани по телефону, сотрудник наконец открыл мой договор и обнаружил, что все данные заполнены и зеленка необязательна (в прошлом году нам тоже звонили и просили взять с собой, но на месте выяснилось, что она не нужна — и в этом году я ее не стала брать).
Приезжаем, одна из сотрудниц как раз заканчивает завтрак (мне это не удивляет, потому что в прошлом году одна из сотрудниц сидела позади меня и кушала кашку, запивая чаем и заедая бутербродом). Поздно, видимо, приехали.
Присаживаемся — 1 час 6 минут — длится переформление страхового полиса. При этом все сотрудники сидят без масок — пик эпидемии корона-вируса. Вопрос: их проверяли на короновирус? и как давно, если так. Сидеть там страшно, боишься лишний раз за что-то взяться!
Но и это не финал. Документы подписаны, и сотрудница заявляет — вам необходимо сходить в БАНК! и принести мне платежку об оплате, договор я не отдам.
ответ — у меня личный кабинет, я оплачу через него.
ответ — принесите мне платежку и только тогда отдам договор.
Я оплатила через личный кабинет, режим самоизоляции никто не отменял, после оплаты — запросила платежку, чтобы распечатать и отвести теперь им. Насколько правомерно не отдавать договор? Насколько правомерно подвергать мое здоровье дополнительному риску? Я живу с бабушкой 85 лет — можно ли ее жизнь подвергать дополнительному риску?
Только потому что сотруднику лень проверить прошел ли платеж через несколько дней (что понятно, если каждый полис оформляется по 1,5 часа).
Надеюсь, это последний год нашего сотрудничества — поистине жалко людей, у кого ипотека на 20 или 30 лет. Потому рядовой сотрудник позволяет себе быть некомпетентным (консультация по телефону), нелояльным — приняли без зеленки только под страхом угроз написать жалобу и просто бесчеловечным — пусть все умрут, но я не перенапрягусь!
Спасибо за отзыв. Пришлите, пожалуйста, копию полиса, подробности события с указанием всех дат и информацию подтверждающую факт перевода денежных средств на responses@banki.ru с ссылкой на отзыв.
29.07.2020 К сожалению, автор не предоставил редакции Народного рейтинга информацию, необходимую для принятия решения о зачёте оценки, оценку не засчитываем.
Здравствуйте, 02.03 2020 написали заявление об отказе от страхования жизни по военной ипотеке. Сегодня 26.03.2020, позвонив, очередной раз, в банк, ответили, что ответа по заявлению нет, ждите. Период охлаждения 14 дней прошел. Я так понимаю, это можно расценивать как отказ? Тогда хочу получить письменный, на каком основании? В ипотечное страхование страхование жизни запихали, отдельно застраховали жизнь, сроки не соблюдают.
Наши права. Читать далее
Здравствуйте, 02.03 2020 написали заявление об отказе от страхования жизни по военной ипотеке. Сегодня 26.03.2020, позвонив, очередной раз, в банк, ответили, что ответа по заявлению нет, ждите. Период охлаждения 14 дней прошел. Я так понимаю, это можно расценивать как отказ? Тогда хочу получить письменный, на каком основании? В ипотечное страхование страхование жизни запихали, отдельно застраховали жизнь, сроки не соблюдают.
Наши права нарушены, так как страхование добровольное, его навязали, так будьте добры по заявлению верните деньги! Согласно Федерального закона N 506-Фз от 27.12.2019, военнослужащие застрахованы, и росвоенипотека обязана в случае гибели военнослужащего погасить долг банку из страховой выплаты. Так какого черта я должна дважды платить за страховку? Уполномочнных сотрудников прошу помочь, вернуть сумму в размере 9900 на счет в банке, с которого и списали данную сумму.
Навязали услугу страхования и отказали, когда наступил страховой случай-смерть клиента!
Добрый день, моя мама К-на Т.П.
в банке АО»Россельхозбанк» Республика Татарстан, г. Кукмор заключила 2 кредита
1)12.05.2016 договор№1667121/0225. Читать далее
Навязали услугу страхования и отказали, когда наступил страховой случай-смерть клиента!
Добрый день, моя мама К-на Т.П.
в банке АО»Россельхозбанк» Республика Татарстан, г. Кукмор заключила 2 кредита
1)12.05.2016 договор№1667121/0225
2) 07.06.2018 договор №1867121/0353
Оформила страхование жизни вкомпании ЗАО РСХБ-Страхование. Выбрали данную страховую компанию, потому, что банк обязал страховаться именно там, оперируя тем, что если не включить страхование, то банк может отказать в выдаче потребительского кредита либо сделать большую % ставку. Мама согласилась, подписав договора. По истечении времени случилось ужасное, умерла мама. После ее смерти (23.07.2019), я обратились в банк 25.07.2019 (т.к. я являюсь единственным наследником) и в страховую компанию для рассмотрения страхового случая. Хотелось бы отметить, что банк изначально не имел права заключать СТРАХОВАНИЕ, т.к. до заключения данных двух кредитов у мамы был сахарный диабет с 2009 г. до ее смерти и она наблюдалась у врачей, лежала в больницы и был инфаркт 2012 г. Больница все выписки из амбулаторной карты выдала банку, а банк в свою очередь предоставил в страховую. Руководитель отделения банка в г.Кукмор Ш-на Зубайда Гарифулловна сказала, что якобы моя мама скрыла, что болеет, но они ведь даже не спрашивали ее ,сказали, что страховая обязательна, и что если ее не взять то могут отказать либо сделать большую % ставку.
Все необходимые документы мы предоставили (25.07.2019), за исключением амбулаторной карты. Амбулаторную карту запросила страховая компания, и больница им выдала.
04.03.2020 я связалась со страховой РСХБ Страхование в г.Казани, ул. Достоевского, д. 80 с сотрудником Рустемом, на, что данный сотрудник сказал, что пришел ОТКАЗ от страховой из г. Москва, написано было, что БАНК НЕ ИМЕЛ ПРАВА ЗАКЛЮЧАТЬ СТРАХОВКУ С КЛИЕНТОМ, т.к. у клиента было заболевание, но перечислят сумму в размере 1400 рублей. Якобы мама скрыла заболевание, и поэтому пришел отказ, но почему-то они решили перечислить 1400 рублей. Но зачем заключают страхование, если тебя не спрашивают, болеешь ты или нет, банку выгодно впихнуть клиенту, которого запугивают отказом либо повышением % ставки на подписание коллективного страхования!
Прошу Вас провести проверку и помочь мне в решении данного вопроса, а именно, что бы страховая погасила полностью остаток долга, т.к. клиент умер, по кредиту и по страховой платила исправно и без просрочек. Помогите пожалуйста, ведь это не справедливо, тогда для чего банк делает страхование, где прописана смерть клиента, предоставляешь все необходимые документы, а тебе все равно придет отказ. Считаю, что работа страховой компании РСХБ не компетентна и они не справедливо вынесли решение. Помогите. Написана так же жалоба в Центробанк на банк и страховую.
С Уважением, К-на Анна Викторовна.
05.08.19 по адресу АО СК РСХБ-СТРАХОВАНИЕ г Москва пер Гагаринский д 3 отправил заявление на расторжение договора страхования в период охлаждения, заключенный мною при получении кредита 23.07.19 в АО Россельхозбанк, 12.08.19 письмо мое получено СК.
Сегодня 29.08.19, денег до сих пор не получил, нарушены сроки возврата. Для уточнения сообщаю свои ФИО: С-н Николай М., жду обьяснений, иначе буду жаловаться в Роспотребнадзор.
О своем. Читать далее
05.08.19 по адресу АО СК РСХБ-СТРАХОВАНИЕ г Москва пер Гагаринский д 3 отправил заявление на расторжение договора страхования в период охлаждения, заключенный мною при получении кредита 23.07.19 в АО Россельхозбанк, 12.08.19 письмо мое получено СК.
Сегодня 29.08.19, денег до сих пор не получил, нарушены сроки возврата. Для уточнения сообщаю свои ФИО: С-н Николай М., жду обьяснений, иначе буду жаловаться в Роспотребнадзор.
О своем намерении отказаться от страхования жизни заявлял сразу при получении кредита, но мне сказали, что это невозможно, более того управляющий банком отказался принимать у меня заявление об отказе от договора страхования, позвонив на горячую линию, узнал адрес СК и отправил заказное письмо с требуемым пакетом документов.
В момент оформления ипотеки сотрудники РСХБ принудительно заставили купить страхование жизни. Согласно договора я имею право отказаться от этой страховки в течение 14 дней, чем я и воспользовалась. Чтобы оставить заявление я обратилась в отделение банка на Красногвардейском 1 проезде, оформила заявление и оставила копии всех документов. Деньги мне не поступили. РСХБ-Страхование утверждает, что заявление о расторжении они не получили и рекомендуют мне опять идти в отделение. Получить скан моих документов с отметкой банка о получении заявления отказались.
Я считаю, что раз взаимоотношения клиента и страховой построены через отделения банка, то решение проблем должны быть также через взаимодействие страховой и отделений, почему я должна отпрашиваться с работы и бегать в рабочее время? Я со своей стороны выполнила все условия, прописанные в договоре!
Добрый день!
Два года назад, при оформлении ипотеки в РСХБ, была также оформлена услуга страхования в «РСХБ-Страхование». По требованию РСХБ договор страхования необходимо перезаключать каждый год, в связи с этим через год после оформления, я САМОСТОЯТЕЛЬНО связалась с сотрудниками «РСХБ-Страхование» (за 20 дней до окончания договора) для перезаключения. По договоренности договор был направлен в офис РСХБ на Московском проспекте (СПб), просидев 1,5 часа в очереди операционистом была предоставлена информация о том, что сотрудник, который выполняет обязанности по переподписанию договора уже ушел домой, но после долгих уговоров, операционист пошла на встречу и переподписала со мной договор. Через еще год (2018г.), я опять же, САМОСТОЯТЕЛЬНО обратилась к специалисту по страхованию Наталье (за 22 дня до окончания договора). После разговора на тему продления договора, Наталья пообещала перезвонить мне.
Прошла неделя, звонка все не было, мне пришлось перезвонить самостоятельно, данная ситуация происходила 4 раза и продолжалась более 2-х недель, параллельно я также общалась с руководителем Татьяной, с которой меня соединил сотрудник горячей линии, при обращении за помощью в решении вопроса переподписания договора. К слову, Татьяна, к сожалению так и не смогла повлиять на данную ситуацию, т.к. поверила словам Натальи, а не моим, очень жаль, что у Вас не записываются звонки (со слов Татьяны), иначе, Вы бы смогли убедиться в некомпетентности Ваших сотрудников.
Так вот, через две недели, после моего обращения, договор был подготовлен, далее, возникла проблема в том, чтобы направить мне договор страхования в удобный для меня офис (нет водителей), на тот момент до конца действия договора страхования оставалось 4 дня, после длительных телефонных переговоров, которые совершались мною, для того, чтобы понять, когда будет доставлен договор и будет ли вообще доставлен, вопрос был решен. Наталья сообщила мне, какого числа договор будет в офисе и в какое время я могу подъехать. Зная, что в данном офисе бесконечные очереди к операционистам, я напрямую задала вопрос Наталье, смогу ли я оплатить услуги страхования через кассу данного офиса, мне был предоставлен положительный ответ, без каких-либо дополнений.
Приехав в офис на Московском проспекте (РСХБ), не очень дружелюбный сотрудник офиса Наталья, которая должна была переподписать со мной договор, сообщила мне, что через кассу я не смогу оплатить эту услугу и мне обязательно необходимо отстоять очередь к операционисту (на тот момент очередь стояла до самого выхода из офиса, как обычно). Не понимая, по какой причине сотрудник страхования и сотрудник банка предоставляют мне разную информацию мне пришлось вновь связаться с Натальей (сотрудником страхования) для уточнения данного вопроса, при разговоре была получен ответ, что я ВОЗМОЖНО могу оплатить через кассу банка, но при этом мне необходимо оплатить дополнительную комиссию (РАЗМЕР НЕИЗВЕСТЕН) и отстоять в очереди к операционистам для написания какого-то заявления. На вопрос почему в предыдущем разговоре, ею была предоставлена другая информация, сотрудник затруднился ответить.
В надежде на решение данной проблемы я вновь обратилась к руководителю Татьяне через горячую линию, простояв 20 минут около отделения банка и прождав обратной связи, обещенной Татьяной, мне к сожалению пришлось уехать, т.к. со мной так никто и не связался. Приехав, на работу я еще раз позвонила Татьяне, вразумительных ответов и предложений по решению данной проблемы так и не прозвучало. Затем, мне перезвонил Евгений, (на сколько я поняла Директор филиала: Красюков ЕвгенийВячеславович), на мои вопросы о дальнейших действиях, также ответов не поступило, Евгений обещал перезвонить, но к сожалению звонка так и не поступило.
Договор страхования так и не был подписан. В связи, с выше описанной ситуацией я делаю вывод, что «РСХБ-Страхование» не заинтересованы в клиентах.
Добрый день!
Столкнулись с жуткой и не понятной ситуацией:
В январе 2017 мой отец взял кредит в Россельхозбанке. По данному кредиту была также оформлена страховка «Коллективное страхование программа №5 для пенсионеров от несчастных случаев и болезней». На тот момент отец не болел, инвалидности не имел. В феврале ему ставят страшный диагноз — онкология. Обратившись по данной страховке- получили отказ, мол страховка сработает в случае смерти. Ладно. продолжаем платить.
21. 08.2017 отец умирает. Мама опять подает все документы по данному страховому случаю — уже по наступлению смерти. Документы долго отправлялись почему-то?! Потом вроде как поступили в головной офис г. Москвы. Но опять не хватает каких-то справок. Вопрос: каких? ответа не получаем. Им уже и два раза из Центральной районной больницы справки отправляли и справки по смерти. ну все что можно отправили. что еще надо? человека нет- умер. Ответа нигде получить не можем, везде пинают — ждите, ждите. что жать?! 4 месяца ждем. Помогите, пожалуйста, может кто-то сталкивался с такой ситуацией? Куда обращаться? Мама инвалид — ее эта ситуация просто извела.
А также хотелось бы обратить внимание обман со стороны работников (менеджеров) Россельхозбанка в с. Поспелиха Алтайского края — продают страховки и не информируют клиентов, что это за страховка и зачем же она нужна. В тот же раз когда отец взял кредит, ему вместе с коллективным страхование ему «втюхали» непонятную страховку от грабежа. Какого грабежа?! А он и понятия не имел, что это такое.. Я начала выяснять, но уже было поздно обращаться куда-либо. И стоила эта страховка, не нужная вообще никому — 5000 руб. Вот, пожалуйста, как легко и просто обмануть пенсионера, ведь они толком же ни в чем не разбираются и не читают мелкие шрифты, да и зрение не позволяет..
Добрый день, мой отец (Хр-в Александр Геннадьевич) при получении ипотеки на жилье в банке Россельхозбанк, оформил страхование жизни в компании ЗАО РСХБ-Страхование. Выбрали данную страховую компанию, потому что банк обязал страховаться именно там. По истечении времени случилось ужасное, умер отец. После его смерти (19.05.2017), мы обратились в страховую компанию для рассмотрения страхового случая. Все необходимые документы мы предоставили (19.06.2017), за исключением амбулаторной карты (которую больница отказалась нам предоставить, ссылаясь на врачебную тайну). Как сообщил менеджер банка (К-на Дарья), в случае отказа больницы выдавать нам амбулаторную карту или ее копию, банк должен сам запросить ее у больницы.
Через некоторое время со мной связался менеджер банка и сообщил, что амбулаторную карту больница банку не выдает и требует, чтобы мы предоставили банку письменный отказ больницы в выдачи этой карты. 17 августа 2017 года я предоставил менеджеру банка письменный отказ от больницы. На сегодняшний день (11.09.2017) никаких результатов нет, на какой стадии находится дело, мне не известно, менеджер банка разводит руками. При звонках в банк, непосредственно менеджеру, в ответ слышу, что дело в работе и все! Через неделю менеджер начал всячески избегать разговора по телефону со мной и систематически не поднимать телефон (один раз из 10 звонков) и в ответ одно и то же » мне ничего не известно, я ничего не знаю, дело находится наверное в работе».
В связи со сложившейся ситуацией хотелось бы предостеречь всех действующих клиентов данной страховой компании и данного банка, что случившись с вами (не дай Бог конечно) страховой случай, данному банку Россельхозбанк и данной страховой компании ЗАО РСХБ-Страхование, на вас наплевать и разбираться они не собираются. А тем более что-то там возмещать, точно не торопятся. Очень хочется получить ответ в письменной форме от представителей Банка и Страховой компании, почему наше обращение не рассматривается и просто тянется время (предположительно надеются, что просто сдадут нервы и мы перестанем обращаться по решению нашего дела). Надеюсь, что к решению данной ситуации будет привлечено руководство данных компаний Россельхозбанк и ЗАО РСХБ-Страхование, так как ужасная работа менеджеров это целиком и полностью их заслуга.
В 2015 взял ипотеку на стройку дома в россельхозбанке, сказали необходимо сделать страхование жизни. Сделал. В 2017 заболел. Рак. Дали 2ю группу инвалидности. 19 МАЯ отнес справку и документы с МСЭ в страховую РСХБ-Страхование и в банк (все в одном здании, г. Псков) Мне сказали ждите! Все будет хорошо!
В страховом договоре написано: решение о выплате в течении 1 месяца. Сегодня 19 АВГУСТА! Я уже прошел 8 курсов химии, а РСХБ. Читать далее
В 2015 взял ипотеку на стройку дома в россельхозбанке, сказали необходимо сделать страхование жизни. Сделал. В 2017 заболел. Рак. Дали 2ю группу инвалидности. 19 МАЯ отнес справку и документы с МСЭ в страховую РСХБ-Страхование и в банк (все в одном здании, г. Псков) Мне сказали ждите! Все будет хорошо!
В страховом договоре написано: решение о выплате в течении 1 месяца. Сегодня 19 АВГУСТА! Я уже прошел 8 курсов химии, а РСХБ-Страхование так и не сподобились дать ответ. Звоню им, говорят что ждите! Вы не все документы дали! (все что мне сказали, я все принес) Как мне сказала девушка, работающая в банке, все претензии к почте России, мол документы долго идут в главный офис. Но честно говоря меня это ну никак не должно волновать. Банк просит подождать, т.к. я понимаю это одно и тоже) Вот жду и надеюсь, вы заведете своих почтовых голубей, а то почта России не очень.
Как можно вернуть страховку по кредиту в Россельхозбанке?
Как вернуть страховку по кредиту в Россельхозбанке, необходимо знать людям, которым навязали данную услугу. Стоимость полиса не дешёвая, и переплачивать попусту нет смысла. Узнайте, с кем сотрудничает банк из страховщиков, почитайте договор и права клиента, и смело идите подавать заявку на отказ от страхования.

Возврат страховки по кредиту в россельхозбанке при досрочном погашении
Каждый клиент, ранее оформлявший кредит в банке знаком со страховым соглашением. Оно является серьезным условием. В случае отказа заемщика от подписи в документе, кредитно-финансовое учреждение может изменить условия в области процентной ставки. Как вернуть страховку по кредиту в Россельхозбанке, если она была оформлена? Содержание статьи
- 1 Есть ли возможность вернуть страховые средства 1.1 Как вернуть страховку по кредиту при досрочном погашении
- 1.2 Образец заявления на возврат страховки в Россельхозбанке
Есть ли возможность вернуть страховые средства Для начала необходимо разобраться, для чего банки пользуются этой процедурой.
Организация хочет быть уверена, что заемщик полностью погасит долг. Когда клиент не в состоянии сделать выплату, эта обязанность переходит на страховую компанию.
Отзывы
- Сергей, г. Владимир
Навязали страхование жизни в отделении Россельхозбанка, путем ничего не объяснили, только подсовывали бумажки на подпись, вычитали кругленькую сумму, а я пенсионер, у меня сахарный диабет. Можно ли вернуть страховку в этом банке, не объяснили. Я ведь не могу быть застрахованным лицом так, как у меня сахарный диабет 2 типа. Не рекомендую страховку в Росбанке.
Страховка – важное дополнение к основному договору кредитования. Но кроме положительных моментов заемщик несет серьезные материальные потери. Законодательство РФ закрепляет за клиентом банка право отказываться от страхования и возвращать средства, потраченные на нее.
Ждем ваши вопросы и будем благодарны за лайк и репост.
Навязывание страхового продукта при оформлении кредита – давно сложившаяся банковская практика. Основная часть кредитных менеджеров Россельхозбанка не уточняет мнение клиента при предоставлении полного расчёта ежемесячных выплат, которые лягут на плечи заёмщика.
Россельхозбанк вычитает страховую премию из общей суммы выдаваемого кредита. В момент заключения договора клиент не видит сумму, которая будет затрачена на страхование. Заемщику предоставляется возможность определить объём ежемесячного платежа, который он в состоянии оплачивать. Затем сотрудник производит подсчёты и озвучивает срок и сумму кредита, одобренные банком.
Общая схема обработки клиента вполне бы сошла за мошеннические действия, если бы впоследствии обратившийся не подписывал отдельный договор о защите рисков. Однако мало кто уделяет должное внимание подписываемым документам, когда срочно нужны деньги.
Возврат страховки по кредиту в россельхозбанке: после погашения или получения
- отправить жалобу в ЦБ РФ. Сотрудники регулятора проверят законность оформления договора. Если удастся установить правоту клиента, договор будет аннулирован.
Возможен возврат страховки Россельхозбанк и через судебную инстанцию. Для отстаивания интересов в суде понадобиться помощь юриста.
При наличии опыта исковое заявление можно составит самостоятельно. Но банковские учреждения имеют в штате узкоспециализированных юристов с опытом решения таких дел. Поэтому рассчитывать на легкую победу в суде не стоит.
Как вернуть страховку по кредиту Россельхозбанк? Россельхозбанк сотрудничает с рядом компаний, включающими в страховые случае следующие ситуации:
- смерть заемщика;
- ухудшение состояния здоровья, которое приводит к потере значительной части дохода;
- потеря рабочего места.
Как отмечалось, возврат страховой суммы возможен.
План действий заемщика
Вернуть страховку по автокредиту в Совкомбанке можно тремя способами.
Первый способ – возврат страховки с помощью обращения в банк и страховую компанию
Каждый заемщик Совкомбанка, даже если он подписал кредитный договор с условием оплаты страхования жизни, имеет право отказаться от задуманного. Для этого через месяц после подписания кредитного договора заемщику следует обратиться в банк и написать соответствующее заявление.
Если страховка была оплачена заемщиком наличными, денежную сумму возвращают в полном эквиваленте. Если же сумма страховки была просто добавлена к сумме основного долга, что в принципе является запрещенной процедурой, то банк делает перерасчет – вычитает сумму страховки и пересчитывает проценты.
Сроки рассмотрения претензии 10 дней. В течение указанного времени страховая компания должна дать ответ. При его отсутствии или получении письменного отказа можно обращаться в суд.
Второй способ – возврат страховки через суды, что приходится делать после получения отказа
Судебные тяжбы могут растянуться на долгие месяцы, а то и годы. Для облегчения своей участи – при отсутствии личной юридической практики – рекомендуется обратиться к юристу или в Роспотребнадзор.
По факту придется столкнуться с серьезными проблемами:
- у человека, занимающегося вопросами возврата страховки, не хватает практики, знаний. В этом случае адвокат страховой компании легко выиграет дело в суде, ведь заемщик подписал договор с внесением в него страховки добровольно;
- заемщик и его адвокат может не доказать навязывание страховки – подобное доказать в суде довольно сложно, поэтому при отсутствии «состава преступления» со стороны сотрудников Совкомбанка суд откажет истцу в удовлетворении иска;
- даже если суд и разрешит дело в пользу истца-заемщика, юрист банка может обжаловать его, в результате чего рассмотрение дела может затянуться на длительное время.
Третий способ – возврат страховки с помощью досрочного расторжения кредитного договора
| если договор расторгается по причине несоблюдения условий и требований заемщиком | страховка не возвращается |
| если заемщик решил расторгнуть договор в течение 30 дней после его | страховая компания вернет всего 75% от суммы уплаченной страховки |
| если заемщик погасил задолженность в полном размере заключения | страховая компания и банк произведет перерасчет и вернет оставшуюся незадействованную сумму |
Может быть предложено два варианта ― присоединение к коллективному договору либо заключение индивидуального.
Для обоих случаев предусмотрен 30-дневный период, на протяжении которого клиент может обратно получить уплаченную сумму либо ее часть.
Если после оформления кредита (в том числе, и автокредита), гражданин передумал оплачивать страхование жизни и здоровья, он должен обратиться в офис банка с заявлением. В нем он сообщает о причине отказа и просит расторгнуть заключенный ранее договор о включении в программу по страхзащите клиентов.
Скачать (obrazec-zajavlenija-na-otkaz-ot-strahovki-po-kreditu.doc, 25KB)
Заявление можно доставить в банк лично, имея при себе паспорт и расторгаемый договор. Или его можно отправить по почте, но только заказным письмом с уведомлением, что вложено в конверт. Некоторые юристы советуют общаться с банками эпистолярно, бережно сохраняя всю переписку: копии писем, заявлений, ответы на них, конверты, почтовые квитанции и т.д. Это облегчит обращение в суд, если просьба об аннулировании страховки по кредиту в Совкомбанке будет проигнорирована.
На рассмотрение заявки об отказе от страхования сотрудникам банков дается 10 дней. Если оно затянулось, заемщик может подать претензию, после чего у кредитора есть еще 10 дней на реагирование (Закон о правах потребителей, статья 22). Если ответа не поступило, или он не устраивает заемщика, ему дано право на судебную защиту своих интересов.
Иск подается в районный суд. Клиент банк сам решает, в какой именно: по месту его жительства или по месту нахождения филиала банка (статья 29 ГПК). Госпошлина по подобным искам не уплачивается.
Скачать (iskovoe-o-vzyskanii-strahovki-po-kreditu.doc, 43KB)
Чтобы вернуть страховку по кредиту в Сбербанке после выплаты кредита необходимо написать заявление о страховом возмещении в отделении банка, — страховщиком является «СбербанкСтрахование».
Подать заявление можно уже в день получения справки о досрочном закрытии кредита. На рассмотрение отводится 30 дней, после чего средства будут зачислены на предоставленные реквизиты.
Важно! Несмотря на простоту подачи заявления, необходимо внимательно ознакомится с условиями страхового полиса и удостоверится в возможности возврата, если он не предусмотрен, рассчитывать на возмещение не стоит.
Совкомбанк не является исключением и нередко при оформлении кредита, клиенту навязывают «бонус» в виде страховки. Чтобы отказаться от ненужной услуги и вернуть страховку по кредиту в Совкомбанке достаточно спустя 30 суток после получения займа обратиться на линию клиентской поддержки и аннулировать страховой договор. Банк уменьшит размер тела кредита на сумму страховки либо вернет ее наличными.
При досрочной выплате можно воспользоваться возможностью получить часть страховой суммы, если иное не предусмотрено договором. Сумма страхового возмещения будет пересчитана пропорционально периоду, на который был сокращен срок выплаты займа.
Сумма страховки по кредитному договору может выплачиваться двумя способами:
- сразу наличными при оформлении страхового договора;
- эту сумму включат в сумму кредита.
Обычно она составляет в Совкомбанке от 9 до 14 процентов от суммы кредита — процент зависит от суммы и срока кредитования. Это довольно внушительная сумма намного увеличивает бремя заёмщика по обслуживанию кредита. При первом способе оплаты страховки необходимо иметь сразу нужную сумму наличными (не все, кто оформляет кредит, располагает денежными средствами). А при втором на сумму страховки ещё и начисляются проценты по кредиту, что увеличивает намного сумму страховки.
Часто при подписании кредитных документов заёмщик не всегда подробно читает условия страховки, да и изменить их обычно он не в силах. Договора типовые и внесения изменений в них проблематично. Когда наступит страховой случай, может получиться так, что выплат не будет. Вы не смогли предоставить какой-нибудь документ или не попадаете под выплату, потому что мелким шрифтом написано что-то другое.
Выгоднее всего отказаться в Совкомбанке от страховки сразу. Например, при оформлении заявки на заём через интернет, но это может повлиять на одобрение кредита, особенно при оформлении автокредита.
Поэтому многие заёмщики заключают договора по кредиту с финансовой защитой, а потом ищут рекомендации: «Как вернуть страховку по кредиту Совкомбанка?». Чтобы осуществить возврат страховки по кредиту, нужно проанализировать, сколько прошло времени после оформления.
Возврат страховых сумм в течение месяца после оформления кредита
По действующему кредитному договору можно вернуть всю сумму страхования, если не прошло 30 суток со дня оформления страхового договора. Порядок возврата: бланк заявления о возврате страховки можно получить в офисе банка или найти образец в интернете.
Если за это время не произошёл страховой случай, то после рассмотрения заявления может быть принято одно из 2 решений:
- возвратить вам сумму страховки, если вы оплачивали её наличными денежными средствами;
- уменьшить сумму по кредитному договору и, следовательно, периодический платёж, если страховка была оформлена за счёт заёмных денежных средств.
Но если вы пропустите этот срок, то вернуть 100% страховки уже будет нельзя.
Часто заёмщики задают вопрос: «Как вернуть страховку после выплаты кредита в Совкомбанке?».
- что страхование по кредитному договору было навязано менеджером банка;
- банк не поставил вас в известность, что в течение 30 суток после оформления кредита вы могли вернуть сумму страховки.
Для этого внимательно изучите банковский и страховой договора, подробно то, что написано мелким шрифтом в примечании. И если найдёте пункт, на который можно сослаться в суде, можете смело идти в суд. Предварительно надо обязательно составить досудебную претензию и получить на неё ответ.
Размер этой дополнительной услуги, как правило, увеличивает сумму переплаты на 30% и более. Если клиент решил отстоять свои права, тогда не стоит медлить, необходимо начинать активно действовать.
Возможные варианты того, как вернуть страховку по кредиту в Совкомбанке:
- Оформление претензии в банк в течение 5 дней с момента заключения договора. В 2020 году Центробанк утвердил срок — 5 дней, в течение которых клиент может отказаться от навязанной страховки. Всю оплаченную сумму клиенту должны вернуть на счет либо внести в счет погашения кредита. Если сумма страховки вошла в тело займа, то кредит должны пересчитать. Претензию клиент направляет в банк, срок рассмотрения документа не должен быть более 10 дней.
- Документ оформлен незаконно, так как у заемщика есть заболевание, при котором невозможно оформление договора. В данном случае следует направить претензию или отказ от страховки как в банк, так и в страховую. Если все сделать правильно, то договор будет расторгнут, а сумма уплаченной страховки возвращена клиенту.
- Оформление отказа непосредственно через страховую компанию (СК). В договоре обычно подробно расписаны возможные варианты расторжения документа и возврата страховки. Поэтому прежде чем бить тревогу, следует перечитать сам договор. Как правило, СК предусматривает возможность расторжения договора в течение 2—3 месяцев с момента заключения договора, но сумма будет возвращена не вся. При расторжении договора, который действует более 30 дней, СК взимает 13% подоходного налога и сумму страховки за дни ее фактического использования, а это минимум еще 10%. В результате клиент получит только 77% от суммы страховки, но в разных случаях эта компенсация может быть и меньше.
- Заявителю страхование было навязано, без него кредит не оформляли. Но это доказать очень сложно, так как в выдаваемом страховом сертификате указано, что страхование осуществляется только при его желании.
- Заявитель не был уведомлен о том, что возврат потраченных средств при участии в Программе возможен только пока не истекли 30 дней.
- Страховку организация не вернет ни при каких условиях;
- Возможный возвращенный процент — 75% от всей страховки в случае преждевременного аннулирования соглашения в течение 30 дней со дня его подписания;
- Страховой размер пересчитывается, если заемщик заблаговременно погасит ссуду.
Как вернуть страховку по кредиту в россельхозбанке
В последнем случае в текущем 2020 году возврат компенсации возможен лишь после полного погашения обязательств, а также, если ипотечный договор будет признан ничтожным установленным порядком. Так, по потребительскому кредиту обратный исход премий возможен, если данное условие предусмотрено самим договором страхования. Так, если в заключенном соглашении присутствуют пункты о возврате премий, уплаченных в счет будущего страхового возмещения, то вернуть их вполне возможно. Достаточно лишь заполнить заявление, образец которого можно запросить в кредитно-финансовом учреждении. Сделать это можно сразу, после заключения кредитного договора и получения кредита, а также в течение 30 дней.
Отказ от страховки Совкомбанк — отказ от групового (коллективного) страхования
Для тех кто был включен в число участников программы добровольной финансовой и страховой защиты заемщиков ПАО Совкомбанк, приведем образец заявления на исключение из числа застрахованных лиц и возврат уплаченной страховой премии.
15.01.2018 года я был включен в число участников программы добровольной финансовой и страховой защиты заемщиков и стал являться застрахованным лицом по Договору добровольного групового (коллективного) страхования (№ 100711/СОВКОМ-П от 10.06.11 АО «МетЛайф» — Страховщик; Полис № 150000000 от 15.01.18 ОАО «АльфаСтрахование»- Страховщик) в связи с заключением договора потребительского кредита №150000000 от 15.01.2018г. между Ивановым Иваном Ивановичем и ПАО «Совкомбанк». Настоящим заявляю о своем отказе от услуг страхования и прошу исключить меня из числа застрахованных лиц со дня получения заявления, возвратив уплаченную страховую премию по следующим реквизитам:
Наименование банка: Сбербанк России БИК Банка: 044525225 Корр. счет банка: 30101810400000000225 Счет получателя: 40817810000000000000 ФИО Получателя: Иванов Иван Иванович
Подтверждаю, что с даты заключения Договора событий, имеющих признаки страхового случая, страховых случаев не наступало, страховых выплат не производилось.
«Указание Банка России от 20 ноября 2020 г. N 3854-У «О минимальных (стандартных) требованиях к условиям и порядку осуществления отдельных видов добровольного страхования» (с изменениями и дополнениями от 1 июня 2020 г., 21 августа 2020 г.)» устанавливает «период охлаждения» 14 календарных дней.
При рассмотрении моего заявления прошу учесть доводы из определения Верховного Суда Российской Федерации
от 31.10.2017 года Дело № 49-КГ17-24, в частности:
— «Необоснованными являются также доводы суда апелляционной инстанции о том, что Указание ЦБ РФ неприменимо к спорным правоотношениям, поскольку оно устанавливает минимальные (стандартные) требования к условиям и порядку осуществления страхования в отношении страхователей — физических лиц, в то время как страхователем по договору коллективного страхования являлось юридическое лицо — Банк.» — «вследствие присоединения к Программе страхования с внесением заемщиком соответствующей платы застрахованным является имущественный интерес заемщика, а следовательно, страхователем по данному договору является сам заемщик
. Поскольку заемщиком в таком случае является физическое лицо, то на него распространяется приведённое выше Указание ЦБ РФ…» — «Неправомерным являлся и вывод суда о том, что невключение в договор коллективного страхования предусмотренного Указанием ЦБ РФ условия о возврате платы за участие в Программе страхования при отказе от участия в Программе страхования не ущемляет права потребителя».
— Копия паспорта (основной разворот + регистрация); — Определение ВСРФ (*ссылка на определение давалась выше в тексте статьи)
- Данное заявление необходимо подготовить в 2х экземплярах.
- Поставить дату и подписать
- Комплект отнести в отделение банка где был получен кредит: — Должны принять и отдать копию (или второй экземпляр) с печатью, подписью и датой принятия (если будут отказываться принимать, попросите письменно мотивировать свой отказ). В случае чего, можно будет отправить по почте РФ на юр.адрес банка.
ВНИМАНИЕ: Заявление необходимо отнести в течение 14 КАЛЕНДАРНЫХ дней со дня получения кредита.
Как в россельхозбанке вернуть страховку по кредиту?
Чтобы вернуть страховку после выплаты кредита в Россельхозбанке, обратитесь с заявлением в СК. Заявление на возврат Если вы подаете его в течение 14 дней, укажите в документе:
- свои данные и контакты;
- паспортные данные;
- реквизиты договора;
- причину расторжения.
Содержание будет немного другим, если вы решили вернуть страховку при досрочном погашении кредита в Россельхозбанке. Перед тем как писать заявление на возврат страховки по кредиту в Россельхозбанке, образец которого мы представим ниже, возьмите необходимые справки из банка.
Кредитное учреждение должно письменно подтвердить, что долг выплачен, а обременения в виде залога сняты. На это может уйти до 30 дней с момента обращения в финансовую организацию.
Какую мне вернут сумму?
Если по ипотечному или автокредиту получить премию не удастся, то за возврат страховки по потребительскому займу боритесь до последнего. Сумма к возврату будет зависеть от момента обращения. При подаче заявки в период «охлаждения» – 14 дней – оплата будет проведена полностью. Можно ли и стоит ли бороться за деньги при преждевременном полном погашении займа? Исходите из таких правил:
- Если осталось менее месяца пока истечет срок полиса, то компания готова вернуть весь остаток средств за это время.
- Если договор должен действовать еще пару месяцев (до полугода), а вы решили отказаться от него, то вернут не всю сумму, а до 50% остатка. Учтите, что компания возьмет большую часть за предоставление услуги.
- Если же остается более года, то тут в выплате могут отказать, и придется бороться через выше стоящие инстанции. Судебная практика по возврату показывает, что большинство исков решается в пользу заемщика.
Перед тем, как требовать всю сумму или ее часть у страховой, прочитайте ваш договор. В нем прописаны правила и возможность компенсации, а тогда решайте, стоит ли оно сил.
Можно ли вернуть страховку по кредиту в россельхозбанке
Чтобы правильно заполнить заявление, желательно опираться на образец, найти его есть возможность сайте любой компании по страхованию. Россельхозбанк выплаты страхового возмещения Сумма платежного взноса по ранее оформленному кредиту определяется исключительно страховой. В большинстве ситуаций сумма страховки является фиксированной. Процент равен примерно 10,7% от общего размера займа, оформленного ранее. В процессе подписания соглашения по кредиту и оформления официального полиса, размер выплаты вычитается из полученной суммы, потом перечисляется Россельхозбанку. Именно эту сумму при погашении ранее установленного срока можно будет вернуть. Если данного пункта не указано в договоре, заключенном при оформлении кредита. Полностью вернуть деньги не получиться при обращении в городские или региональные судебные инстанции.
Загрузка’.
При заключении кредитного договора, сотрудник банка выдал мне для подписания заявление на присоединение к программе коллективного страхования (либо договор страхования), и пояснил, что обязательным условием получения кредита является заключение договора страхования жизни от несчастных случаев и болезней.
В кредитном договоре, заключаемом между заемщиком и банком, особый акцент сделан на добровольности страховки.
При оформлении страховки кредита, право выбора страховой компании по своему усмотрению мне не было предоставлено.
Страховая премия по договору страхования жизни от несчастных случаев и болезней составила __49640.01 руб.__(_сорок девять тысяч шестьсот сорок рублей одна копейка_). Данная сумма была включена в сумму кредита, таким образом, общий размер моих платежей по кредиту увеличился. Согласно статье 16 Закона РФ «О защите прав потребителей», ущемляющими признаются те условия договора, которые ущемляют права потребителя по сравнению с правилами, установленными законами или иными правовыми актами РФ в области защиты прав потребителей.
Как вернуть страховку по кредиту в россельхозбанке?
Например, при заключении соглашения коллективного страхования варианты могут быть следующими:
- возврат средств не предусмотрен до полного погашения задолженности;
- средства выплачиваются сразу;
- возврат можно получить в том случае, если договор был признан недействительным.
Шансы на получение страховки через суд минимальны, ведь заемщик при заключении соглашения был ознакомлен со всеми условиями. Как можно вернуть страховку по кредиту, если в договоре с Россельхозбанком это не предусмотрено? Если в договоре страхования не предусмотрена выплата до полного погашения задолженности, то единственная возможность получить деньги — полностью оплатить кредит. Оба договора, а именно, кредитный и страхования находятся в тесной взаимосвязи. Последний теряет силу сразу после прекращения действия кредитного договора. Но это происходит не автоматически.
Что делать заемщику, если он решает оформить отказ от страховки?
В том случае, если отказ от страховки происходит уже после того, как было оформлено соглашение, то заемщику Совкомбанка нужно подать в отделение заявление-отказ. В нем следует указать причину расторжения договора и просить разорвать соглашение о включении его в программу страхования.
Заявление можно лично подать в Совкомбанк, но для этого нужно при себе иметь паспорт, а также соглашение, который нужно расторгнуть. Также можно использовать и почтовые услуги. Здесь специалисты рекомендуют обязательно вкладывать опись документов, которые были вложены в конверт.
Совкомбанку, на то, чтобы рассмотреть заявку об отказе от страхования, дается 10 дней. Если не будет никакого ответа, то клиенту нужно подать претензию и тогда, компании дадут еще 10 дней. Если так ничего и не изменится, то следует направлять иск в суд.
Обратиться можно в районный суд, по месту жительства заемщика, так и по месту нахождения банковской компании.
Обратите внимание! В данном случае оплата госпошлины не требуется.
Бланк и образец заполнения заявления на отказ от страховки
В данном документе следует указать следующую информацию:
- В шапке официальной бумаги пишется адрес и название банка, инициалы клиента, контактный номер, адрес прописки.
- В центре пишется «Заявление», а также его название.
- Далее нужно указать стоимость программы и причины участия. Главное не забыть прописать причины, по которым клиент хочет расторгнуть договор.
- Уточнить куда перевести страховую премию.
- Последний шаг – указание даты и подпись (в обязательном порядке с расшифровкой).
Полезное видео:
Можно ли вернуть страховку в россельхозбанке после погашения кредита
В таких случаях, в суд необходимо предоставить следующие документы:
- Справка о досрочном погашении займа, выданная в РСХБ.
- Договор с «РСХБ-Страхование».
- Письменный отказ страховой компании от возврата части страховой премии.
Если решение суда по данному вопросу будет положительным, то финансовые средства могут быть перечислены страховой компанией добровольно или через службу ФССП. При возврате средств по навязанному продукту страхования по истечению пятидневного срока – необходимо обратиться в СК. Если вас отсылают из одного кабинета в другой и «кормят» завтраками – стоит обратиться в суд.
Но, учитывайте стоимость судебных издержек. Зачастую выгода этой процедуры – сомнительна.
Необходимость страховки
Не всегда страхование только бьёт по бюджету граждан и ущемляет их права. При оформлении ипотеки защита рисков выгодна обеим сторонам, а в то же время и обязательна. Это положение прямо утверждено Федеральным законом № 102-ФЗ «Об ипотеке (залоге недвижимости)».
Учитывая обычную долгосрочность ипотечных договоров, законодательно предусмотрена защита граждан и кредитных организаций от масштабных финансовых потерь в следующих случаях:
- утрата жизни или здоровья должника;
- временная невозможность трудиться при сокращении на работе;
- повреждение или утрата объекта недвижимости;
- прочие финансовые риски, предусмотренные договором.
Отличительная особенность страхования в том, что большинство кредитуемых считает эту услугу абсолютно ненужной и обременительной только до момента наступления страхового случая. Те, кто хоть раз воспользовался преимуществами покрытия потерь страховщиком, обычно меняют своё мнение. В случае с потребительским кредитованием финансовая защита не всегда уместна, а иногда значительно увеличивает долговое бремя.
Как и все крупные кредиторы, Россельхозбанк оформляет страховки от лица определённой компании, с которой сотрудничает напрямую. Являясь представителем РСХБ – Страхования, банк предлагает услуги этого страховщика. Расчёт премии производится на индивидуальных условиях, но обычно составляет не менее 10% от суммы кредитных средств, предоставляемых клиенту.
В настоящее время правила предоставления заёмных средств Россельхозбанка прямо предусматривают надбавки, если клиент не соглашается оформить страховку. Например, если вы хотите воспользоваться привлекательным продуктом «Потребительский без обеспечения», отказ от страховки приведёт к повышению ставки на 6%. То же самое условие будет действовать и в случае последующего несоблюдения принятого обязательства по обеспечению непрерывной страховки здоровья и жизни на весь срок действия кредитных отношений.
Внимательные расчёты могут обеспечить наибольшую выгоду, но решение о заключении договора всегда остаётся за клиентом. Если вы определили, что страховка вам не требуется, а документы уже оформлены и премия оплачена, необходимо обратиться с соответствующим заявлением.
Как вернуть страховку по кредиту россельхозбанк?
Однако условия по ним будут жестче, а проценты выше, возможны также дополнительные условия. Банком принимаются такие шаги для того, чтобы обезопасить себя от невозвратов. Можно ли отказаться от страховки по кредиту в Россельхозбанке Россельхозбанк не имеет возможности обязать заемщика в принудительном порядке оплачивать страховые взносы.
Поэтому клиенты всегда имеют возможность сделать осознанный выбор в ту или иную сторону. Однако существует исключение, о котором вам следует помнить. В случае ипотечного кредитования, страхование имущества является обязательным условием. Как вернуть страховку по кредиту в Россельхозбанке образец заявления Для того чтобы претендовать на возврат суммы, уплаченной за приобретение страховки по кредиту, следует написать заявление в компанию страховщика.
Расторжение страхового договора и возврат денег
Для того, чтобы вернуть страховку по кредиту Россельхозбанка, достаточно написать заявление в адрес страховщика или отделение кредитора. В текст обращения следует включить все необходимые для документа реквизиты и данные:
- наименование страховщика и фио клиента;
- контактные и удостоверяющие личность заявителя сведения;
- номера и даты договоров с адресатом и кредитной организацией;
- требования;
- дату обращения и подпись.
Документ составляется в двух экземплярах, на одном из которых принимающая сторона обязана поставить отметку с датой принятия. Если обращение направляется почтой, подтверждением принятия будет служить уведомление о вручении.
Требования должны быть удовлетворены в полном объёме премии, если вы успеваете подать заявление в пятидневный срок. В других случаях компания правомерно откажется возвращать всю сумму, но если кредит погашен досрочно, то будет проведён расчёт переплаты в соответствии со сроком и процентными исчислениями по общим правилам.
Например, если страховка оплачена на год вперёд, а кредит закрыт уже через месяц, страховая обязана вернуть вам 70% от уплаченной премии. Когда заёмщик не успел отказаться от финансовой защиты в первые 5 дней, возврат предоставляется в соответствии с таблицей правил, утверждённой ЗАО СК «РСХБ – Страхование»:
| Период страховки (в месяцах) | Объём премии (в % к премии за год) |
| 1 | 20 |
| 2 | 30 |
| 3 | 40 |
| 4 | 50 |
| 5 | 60 |
| 6 | 70 |
| 7 | 75 |
| 8 | 80 |
| 9 | 85 |
| 10 | 90 |
| 11 | 95 |
Таким образом, чем раньше вы погасите кредит, тем большую сумму можно будет возвратить по страховке.
Возврат страховки по кредиту в «россельхозбанке»
Клиенту может быть возвращена именно премия – это именно те средства, которые им были выплачены страховщику при заключении соглашения единовременно или в виде общей суммы всех платежей, внесенных по нему. Страховая же часть – это те средства, которые получит банк при возникновении страхового случая. Она может покрывать сумму основного долга или полную стоимость ссуды.
Момент того, можно ли возвратить средства, внесенные в счет страхования после погашения кредита, определяется условиями самого договора. При изучении соглашения, следует обратить внимание на присутствии в его текстуальной части, следующих пунктов:
- Возможности возвращения средств по первому требованию заемщика;
- Обратное перечисление премиальной части, возможно, по истечении 3 месяцев с момента заключения соглашения при условии отсутствия просроченных платежей.
Образец заявления на возврат страховки по кредиту
Так, для защиты обязательств применяются следующие виды:
- Возмещение непогашения;
- Смерти кредитополучателя;
- Здоровья кредитополучателя;
- Залогового имущества, если оно присутствует в качестве обеспечения займа;
- Утрата работы.
При наступлении указанного в договоре случая, банк-кредитодатель, получает возмещение. Законодательно определяется необязательность такого рода компенсаций, но при отказе клиента от них, кредитное учреждение имеет полное право отказать в выдаче, не желая рисковать средствами.
Как вернуть страховку по кредиту в Россельхозбанке
Финансовые учреждения ожесточенно конкурируют между собой за право выдачи ссуды заемщику, наперебой снижая процентные ставки, упрощая процедуру оформления, ощутимо смягчая требования к заявителям и составу пакета документов. Надо отметить, однако, что подобная лояльность кредиторов заставляет их порой брать на себя достаточно серьезные риски. Руководствуясь соображениями минимизации возможных угроз, банк предлагает получателю ссуды оформить страхование. Если заемщик отказывается от такого предложения, кредитор обычно отклоняет его заявку на ссуду или, как вариант, устанавливает для него более жесткие условия по договору. Можно ли отказаться от страховки по кредиту в Россельхозбанке без каких-либо негативных последствий для клиента?
- Как отказаться от страховки
- Отказ от страховки при досрочном погашении займа
- Процедура отказа от страховки после выплаты кредита
Необходимость страховки
Не всегда страхование только бьёт по бюджету граждан и ущемляет их права. При оформлении ипотеки защита рисков выгодна обеим сторонам, а в то же время и обязательна. Это положение прямо утверждено Федеральным законом № 102-ФЗ «Об ипотеке (залоге недвижимости)».
Учитывая обычную долгосрочность ипотечных договоров, законодательно предусмотрена защита граждан и кредитных организаций от масштабных финансовых потерь в следующих случаях:
- утрата жизни или здоровья должника;
- временная невозможность трудиться при сокращении на работе;
- повреждение или утрата объекта недвижимости;
- прочие финансовые риски, предусмотренные договором.
Отличительная особенность страхования в том, что большинство кредитуемых считает эту услугу абсолютно ненужной и обременительной только до момента наступления страхового случая. Те, кто хоть раз воспользовался преимуществами покрытия потерь страховщиком, обычно меняют своё мнение. В случае с потребительским кредитованием финансовая защита не всегда уместна, а иногда значительно увеличивает долговое бремя.
Как и все крупные кредиторы, Россельхозбанк оформляет страховки от лица определённой компании, с которой сотрудничает напрямую. Являясь представителем РСХБ – Страхования, банк предлагает услуги этого страховщика. Расчёт премии производится на индивидуальных условиях, но обычно составляет не менее 10% от суммы кредитных средств, предоставляемых клиенту.
Общая стоимость кредита увеличивается на размер страховой премии, если клиент согласился на оформление полиса. Вы можете отказаться от защиты рисков при заключении договора с банком, но в этом случае процентная ставка по кредиту значительно повышается.
В настоящее время правила предоставления заёмных средств Россельхозбанка прямо предусматривают надбавки, если клиент не соглашается оформить страховку. Например, если вы хотите воспользоваться привлекательным продуктом «Потребительский без обеспечения», отказ от страховки приведёт к повышению ставки на 6%. То же самое условие будет действовать и в случае последующего несоблюдения принятого обязательства по обеспечению непрерывной страховки здоровья и жизни на весь срок действия кредитных отношений.
Внимательные расчёты могут обеспечить наибольшую выгоду, но решение о заключении договора всегда остаётся за клиентом. Если вы определили, что страховка вам не требуется, а документы уже оформлены и премия оплачена, необходимо обратиться с соответствующим заявлением.
Можно ли вернуть страховку в Россельхозбанке после погашения кредита
Сегодня на межбанковском рынке страхование долговых обязательств является самостоятельным сегментом на рынке аналогичных услуг. Несмотря на рискованность данного вида, оно является одним из самых прибыльных. Во многом для заемщика такая финансовая защита необходима и выгодна, необходима в том плане, что шансы получить займ возрастают, а выгодна в том плане, что способна покрыть сумму обязательств в случае возникновения финансовых сложностей. Вопрос лишь в том, всегда ли есть необходимость в подобной защите?
Дабы ответить на насущный вопрос, обратимся к особенностям таких соглашений в обозначенной нише бизнеса в целом, и в Россельхозе в частности. Так, для защиты обязательств применяются следующие виды:
- Возмещение непогашения;
- Смерти кредитополучателя;
- Здоровья кредитополучателя;
- Залогового имущества, если оно присутствует в качестве обеспечения займа;
- Утрата работы.
При наступлении указанного в договоре случая, банк-кредитодатель, получает возмещение. Законодательно определяется необязательность такого рода компенсаций, но при отказе клиента от них, кредитное учреждение имеет полное право отказать в выдаче, не желая рисковать средствами.
Читайте также: Горячая линия Россельхозбанка
Страховая сумма и премия
Заключая договор страхования, по закону, если надобности в возмещении не случилось, а именно, деньги выплачены полностью, и страховых случаев не произошло, то клиент вправе требовать возвращения ему выплаченной премии.
Следует отметить различие между понятием страховая сумма и премия. Клиенту может быть возвращена именно премия – это именно те средства, которые им были выплачены страховщику при заключении соглашения единовременно или в виде общей суммы всех платежей, внесенных по нему. Страховая же часть – это те средства, которые получит банк при возникновении страхового случая. Она может покрывать сумму основного долга или полную стоимость ссуды.
Момент того, можно ли возвратить средства, внесенные в счет страхования после погашения кредита, определяется условиями самого договора. При изучении соглашения, следует обратить внимание на присутствии в его текстуальной части, следующих пунктов:
- Возможности возвращения средств по первому требованию заемщика;
- Обратное перечисление премиальной части, возможно, по истечении 3 месяцев с момента заключения соглашения при условии отсутствия просроченных платежей. Период такого ограничения может составлять 6,9 и 12 месяцев, это зависит от срока ссуды;
- Невозможность возвращения.
Первый вариант встречается крайне редко, а для его исполнения достаточно поданного заявления страховщику о возвращении средств. А вот второй пункт вполне можно найти, главное дождаться условленного срока, исправно внося платежи по обязательствам.
Читайте также: Программа лояльности «Урожай» от РСХБ
Россельхозбанк возврат страховки по потребительскому кредиту
Банк предусматривает возврат страховки по кредиту в Россельхозбанке, если это прописано в условиях. В потребительском кредитовании, заключение соглашения по защите дело добровольное, а в рамках ипотечного кредитования – это обязательное требование при заключении кредитного соглашения. В последнем случае в текущем 2019 году возврат компенсации возможен лишь после полного погашения обязательств, а также, если ипотечный договор будет признан ничтожным установленным порядком.
Так, по потребительскому кредиту обратный исход премий возможен, если данное условие предусмотрено самим договором страхования. Так, если в заключенном соглашении присутствуют пункты о возврате премий, уплаченных в счет будущего страхового возмещения, то вернуть их вполне возможно. Достаточно лишь заполнить заявление, образец которого можно запросить в кредитно-финансовом учреждении. Сделать это можно сразу, после заключения кредитного договора и получения кредита, а также в течение 30 дней.
Заявление на возврат страховки по кредиту в Россельхозбанке: образец
Процесс обратного возмещения страховки по ссуде в Россельхозе заключается в следующей процедуре:
- В кредитном учреждении запросить справку о полном погашении займа и отсутствии финансовых претензий к клиенту;
- Подготовить копию договора кредитования;
- Подать заявление страховщику о возвращении внесенных средств, образец которого можно получить в банке или страховой компании.
Компания рассматривает заявление в течение месяца. Выплаты при положительном решении производятся на счет, карту, а посему следует приложить к заявлению его реквизиты. Деньги перечисляются в течение 3-10 рабочих дней. В редких случаях процесс может затянуться еще на месяц.
Когда можно вернуть страховку
Как государственный банк, Россельхозбанк предлагает прозрачные условия относительно страхования при получении кредита.
В Россельхозбанке оформляют два вида страховок в 2018 г.:
- Обязательная – на недвижимость, приобретаемую в ипотеку (оформляемую в залог);
- Добровольная – на обеспечение жизни и здоровья. Позволяет получить меньшую ставку по кредиту.
Можно ли вернуть страховку по кредиту Россельхозбанка в 2018г. зависит от ее типа, особенностей договора и некоторых иных обстоятельств.
Так, если заемщик подписывает договор коллективного страхования жизни с Россельхозбанк страхование, что встречается довольно часто, то следует детально изучить описанные в нем условия:
- Страховая премия выплачивается в полном объеме сразу (зачастую из кредитных средств);
- Возврат части или полной стоимости взносов не производится при выплате кредита раньше срока;
- Возврат взносов происходит при признании договора недействительным, если он был заключен с лицом, перенесшим определенные виды заболеваний или страдающим болезнями из указанного в контракте списка.
Вернуть страховку при присоединении к коллективному контракту можно попробовать через суд. Но, как свидетельствует практика, это удается весьма редко, ведь клиент при подписании был ознакомлен с вышеперечисленными условиями.
При желании получить скидку по кредиту и оставить за собой возможность вернуть страховку, следует оформлять отдельный полис со страховщиком. При этом Россельхозбанк позволяет выбирать любую компанию. Этот момент стоит оговорить при подаче заявления на кредит.
Столкнувшись с принуждением к обращению к определенному страховщику, можно подавать жалобу в Роспотребнадзор.
Порядок возврата страховки в 2018 году
По закону, заемщик вправе вернуть страховку по кредиту Россельхозбанка при его досрочном погашении. Это касается и имущественного полиса, и на обеспечение здоровья.
Процедура подразумевает такой порядок:
- Выплата остатка по кредиту;
- Получение справки об отсутствии долгов и претензий от Россельхозбанка;
- Подача заявления в страховую компанию;
- Получение решения от страховщика.
Ответ зависит от срока, прошедшего с момента оформления страховки.
Поскольку время действия кредита Россельхозбанка может составлять несколько лет, страховка переоформляется ежегодно, а потому до окончания ее действия может остаться различный срок:
- Менее месяца: страховка возвращается в полном размере;
- До полугода: в зависимости от понесенных затрат, компания назначает к возврату 30-50%;
- Свыше полугода: чаще ответ негативный, т.к. взносы клиента уже были потрачены на обслуживание страховки, что компания может доказать расходными документами.
Как вернуть полис и получить назад оплату?
Обычно цена страхования при получении кредита в данном банке составляет 10,7% от общей суммы, которую хочет взять заемщик. Если же клиент отказывается от полиса, процент по кредиту вырастает примерно на 6%. Именно поэтому большинство людей, обратившихся в банк, выбирает вариант со страховкой.
Российское законодательство предполагает, что клиент имеет право отказаться от страховки. Однако требуется сделать это за конкретный промежуток времени:
- 5 дней — если возврат оформляется как отказ от навязанной услуги;
- сразу после погашения задолженности — в случае досрочной выплаты долга.
В первом случае решение о возврате клиенту средств принимается в течение 10 дней. Важно не забыть сообщить страховщику реквизиты, чтобы он перевел деньги на счет. При досрочном покрытии задолженности перед банком заемщику потребуется взять справку о полном погашении кредита. С ней на руках следует отправиться в страховую компанию. Учтите, что средства за израсходованный период страхования возвращены не будут.
Для оформления выплаты потребуется предоставить следующие бумаги:
- гражданский паспорт;
- заявление;
- страховой договор;
- соглашение о получении кредита;
- справка об отсутствии задолженности перед банком.
Все перечисленные бумаги передаются сотруднику компании, после рассмотрения их на специальной комиссии принимается решение о передаче наличных.
Как поступить, если страховщик отказывается вернуть деньги?
В случае когда средства не были переведены клиенту в срок или агент просто отказался выплатить их по какой-либо причине, пострадавшему следует обратиться в суд.
Поскольку деньги человеку не возвращает страховщик, подавать исковое заявление надо именно на его имя, а не на банк. При этом заранее рекомендуется посчитать, сколько придется потратить на делопроизводство, адвоката и т. д. В некоторых ситуациях (например, когда размер страхового взноса совсем небольшой) заниматься тяжбой просто нецелесообразно, на нее уйдет больше времени и средств.
Среди документов, которые потребуются для официального оформления, выделяют:
- справку об отсутствии задолженности перед банком;
- договор о страховании;
- отказ страховой компании вернуть деньги (в письменной форме).
Если Вы все-таки обратились в суд, приготовьтесь подождать некоторое время, прежде чем получите наличные обратно. Даже после принятия решения страховщик не выплачивает сумму одномоментно, а делает это после решения всех бюрократических вопросов.
Хорошей новостью можно назвать то, что даже судебное разбирательство не повлияет на репутацию заемщика. Кредитная история останется положительной и после того, как ему вернут средства, частично или полностью.
Страховка по кредиту в Россельхозбанке
Поскольку этот банк входит в число крупнейших в России и полностью принадлежит государству, он не заинтересован в обмане своих клиентов. Здесь кредитование физических и юридических лиц осуществляется на «прозрачных» условиях, поэтому заемщикам нечего бояться, но знать свои права все же нужно.
Важно понимать, что в кредитной сфере можно говорить о двух видах страхования: обязательном и добровольном. Банк вправе заявлять требование о приобретении страхового полиса при:
- получении кредита на автомобиль — нужно купить полис КАСКО;
- получении ипотеки и ссуды под залог объекта недвижимости — нужно застраховать квартиру или дом.
И в том, и в другом случае до полного погашения кредита приобретенная вами собственность остается в залоге у банка и он заинтересован в ее сохранности.
Остальные виды страхования не являются обязательными:
- жизни;
- риска потери работы;
- риска потери трудоспособности;
- титула;
- финансовых рисков;
- имущества.
Если обратиться к условиям получения ипотечного кредита в Россельхозбанке, можно увидеть пункт о том, что заемщик обязан застраховать имущество, а вот страхование жизни и здоровья остается на его усмотрение.
Не стоит думать, что покупка полиса у СК совсем бесполезная вещь. Она может выручить заемщика в сложной жизненной ситуации. При наступлении страхового случая компания выплатить ваш долг банку. К страховым случаям относятся следующие:
- потеря трудоспособности;
- травма на производстве;
- сокращение;
- смерть.
Когда можно вернуть страховку
Возврат страховки за кредит в Россельхозбанке возможен:
- сразу после оформления займа (если речь идет о добровольном страховании);
- во время выплаты кредита;
- после досрочного погашения долга;
- после полной выплаты задолженности в установленный срок.
Если вы решили вернуть страховку в Россельхозбанке по кредиту сразу после его оформления, можете рассчитывать на выплату всех внесенных средств.
Больше всего средств остается после досрочного погашения ипотеки. В этом случае только от правильности действий заемщика зависит, сможет ли он сэкономить и не платить лишнее страховщику.
Возврат страховки по кредиту Россельхозбанка возможен через ЗАО СК «РСХБ-Страхование». Именно с ней работает данная кредитная организация. Все вопросы нужно решать непосредственно с СК, банк не вправе возвращать вам деньги за полис.
Сперва рассмотрим, как вернуть страховку по кредиту в Россельхозбанке после получения кредита. Существует так называемый период охлаждения — срок, в течение которого клиент может передумать и прекратить действие полиса без каких-либо последствий. Ранее он составлял 5 дней, а с 2018 года был увеличен до 14 дней.
У заемщика есть две недели, чтобы отказаться от договора добровольного страхования и вернуть страховку по кредиту в Россельхозбанке после его получения.
Для отказа от полиса предоставьте СК:
- заявление об отказе;
- договор страхования;
- платежный документ, который подтверждает уплату премии;
- копию своего паспорта.
Эти бумаги можно принести в офис компании лично либо направить по почте. Договор прекратит свое действие с момента получения СК письменного заявления гражданина. В течение 10 дней ему должны быть выплачены деньги. Если договор уже начал действовать, вам выплатят не всю сумму. Из нее вычтут цену услуги за эти несколько дней.
Если прошло уже больше 14 дней, но вы по какой-то причине решили отказаться от страховки, получить свои деньги назад будет не так просто. В условиях страхования компании «РСХБ-Страхование» сказано, что при отказе страхователя, спустя две недели после заключения соглашения, уплаченная им премия возврату не подлежит, если иное не предусмотрено условиями договора.
Мы рекомендуем еще до подписания соглашения с СК показать его юристу. В этом случае вы будете защищены от большинства рисков.
Если у вас уже возник конфликт с фирмой, внимательно прочитайте свой договор, возможно, СК правомерно отказывает вам в выплате средств.
Еще один случай, при котором возможен возврат своих денег — погашение займа раньше срока. Рассмотрим, как вернуть страховку при досрочном погашении кредита в Россельхозбанке.
Порядок возврата страховки в Россельхозбанке при досрочном погашении кредита будет следующим:
- выплатите весь долг банку и получите справку об отсутствии финансовых претензий;
- напишите заявление о возврате страховки по кредиту при досрочном погашении в Россельхозбанке;
- направьте заявление в страховую компанию;
- дождитесь ответа СК и перечисления средств на ваш счет.
Если СК отказывает в возврате страховки по кредиту при досрочном погашении в Россельхозбанке, заемщик вправе обратиться в суд. Важный этап — составление искового заявления с обоснованными и конкретными требованиями. Составить его вам поможет опытный юрист. При необходимости специалист представит ваши интересы в судебном заседании.
Обязательно приложите к иску справку о досрочном погашении займа и письменный отказ страховщика на возврат средств.
В большинстве случаев суды встают на сторону граждан. Если судья вынесет вердикт в вашу пользу, СК будет вынуждена вернуть ваши средства — добровольно или принудительно.
Многие заемщики задаются вопросом, как вернуть страховку по кредиту в Россельхозбанке после выплаты кредита. Несмотря на то, что сумма будет небольшой, получить от страховой какие-то деньги вполне возможно. К примеру, если вы заплатили за годовое обслуживание полиса, а кредит был закрыт в середине года, согласно графику платежей.
Чтобы вернуть страховку после выплаты кредита в Россельхозбанке, обратитесь с заявлением в СК.
Заявление на возврат
Если вы подаете его в течение 14 дней, укажите в документе:
- свои данные и контакты;
- паспортные данные;
- реквизиты договора;
- причину расторжения.
Содержание будет немного другим, если вы решили вернуть страховку при досрочном погашении кредита в Россельхозбанке.
Перед тем как писать заявление на возврат страховки по кредиту в Россельхозбанке, образец которого мы представим ниже, возьмите необходимые справки из банка. Кредитное учреждение должно письменно подтвердить, что долг выплачен, а обременения в виде залога сняты. На это может уйти до 30 дней с момента обращения в финансовую организацию.
Если вы не хотите платить страховку при погашении ипотеки — уплатите весь оставшийся долг по займу до дня, когда, согласно договору страхования, должен быть погашен очередной страховой платеж.
Когда все документы от банка получены, приступайте к написанию заявления. Оно составляется в произвольной форме. Укажите:
- свои данные;
- номер договора страхования и кредитного соглашения;
- сумму займа;
- дату внесения последнего платежа;
- просьбу вернуть излишне уплаченную страховую премию.
Заявление подавайте в двух экземплярах. На вашем потребуйте поставить отметку о принятии и дату. Это пригодится в будущем, если придется решать спорные вопросы в суде.
Срок рассмотрения документа может тянуться до двух месяцев. Однако в своем заявлении вы можете потребовать предоставить ответ в течение 10 дней. Если период истек, а ответа не было или страховая отказалась выплачивать деньги, составьте официальную претензию. В этом вам поможет опытный юрист.
В случае если и это не помогло, обращайтесь в суд. В подобных спорах суды часто встают на сторону заемщиков, главное обосновать свои требования и предоставить все доказательства своей правоты.
ВНИМАНИЕ! В связи с последними изменениями в законодательстве, информация в статье могла устареть! Наш юрист бесплатно Вас проконсультирует — напишите в форме ниже.
Наступление страхового случая
Данная услуга предлагается на случай:
- Несчастный случай, болезнь, смерть. Данная ситуация может возникнуть с любым потенциальным заемщиком – ведь жизненные обстоятельства непредсказуемы! Поэтому сей вариант обязательно принимается во внимание сотрудниками кредитно-финансовой организации. И заемщикам настоятельно рекомендуется страхование данной категории риска.
- Полная потеря трудоспособности будет обязательным риском при страховании заемщика. Если в результате болезни либо несчастного случая заемщику присваивается инвалидность первой либо второй степени, то страховая компания, выдавшая полис добровольного страхования, может покрыть образовавшиеся задолженности по кредиту. Вот почему данная категория риска тоже является обязательной к страхованию.
- Если обладатель ипотечного, потребительского или иного кредита страхует свою временную нетрудоспособность, то необходимые платежи по кредитам своевременно будут осуществлены страховой компанией. Данная категория риска страхуется по желанию заемщика. И если есть предпосылки (к примеру, хронические заболевания, периодически приводящие к длительным периодам реабилитации), то лучше воспользоваться этой возможностью.
 Вы можете оформить страховку кредита при его получении в Россельхозбанк на случай болезни, потери нетрудоспособности или смерти
Расчет суммы выплат по страховке
Для каждого вида кредита расчет страховой суммы производится индивидуально – поэтому нельзя сказать, что существует единая величина страхового покрытия.
Кроме того, учитывается и категория риска – от нее напрямую зависит величина суммы выплат:
- Если заемщик страхует ипотечный кредит, то величина страховой суммы равняется сумме займа плюс 10%. Если с заемщиком происходит несчастный случай либо болезнь, результатом которых становится его смерть, то в этом случае страховая компания полностью покрывает задолженность заемщика перед банком – в размере 100%.
- Когда становится известно о временной нетрудоспособности заемщика, которая также возникла в результате несчастного случая или серьезного заболевания, то в случае, если продолжительность больничного периода превышает 30 календарных дней, страховая компания осуществит выплату в размере 1/30 от регулярной суммы платежа по кредиту – за каждый день больничного. Однако эта процедура будет действовать только в том случае, если продолжительность болезни будет не больше 90 календарных дней. За больший период выплата не производится.
Для расчета суммы страховки принимается во внимание и такой показатель, как принадлежность профессии заемщика к той или иной группе риска, коих существует три. В зависимости от принадлежности клиента выбирается определенный коэффициент риска.
Также учитывается и возраст заемщика, плюс его половая принадлежность. Для женщин используется один коэффициент, для мужчин – другой.
 Размер выплаты по страховке кредита в Россельхозбанке зависит от многих факторов. Но клиент вправе отказаться от страхования жизни и здоровья при оформлении кредита, либо вернуть ее после оформления займа или его досрочного погашения.
Выезд под кирпич на полосу с односторонним движением какое нарушение пдд
Поэтому клиенты, обратившиеся за кредитом, часто сталкиваются с вопросом страхования жизни, здоровья и потери трудоспособности. Наступление страхового случая Данная услуга предлагается на случай:
- Несчастный случай, болезнь, смерть. Данная ситуация может возникнуть с любым потенциальным заемщиком – ведь жизненные обстоятельства непредсказуемы! Поэтому сей вариант обязательно принимается во внимание сотрудниками кредитно-финансовой организации. И заемщикам настоятельно рекомендуется страхование данной категории риска.
- Полная потеря трудоспособности будет обязательным риском при страховании заемщика. Если в результате болезни либо несчастного случая заемщику присваивается инвалидность первой либо второй степени, то страховая компания, выдавшая полис добровольного страхования, может покрыть образовавшиеся задолженности по кредиту.
Можно ли вернуть страховку по кредиту в россельхозбанке
Во время заключения договора коллективного страхования нужно обратить внимание на наличие таких пунктов в условиях документа:
- выплата страховой премии производится в 100% объеме (в основном из кредитных средств);
- при досрочном погашении кредита можно вернуть взнос частично или полностью;
- контракт признается недействительным, когда был заключен с лицом с перенесенной или имеющейся болезнью из списка, указанного в контракте.
Выплата взноса по коллективному договору возможна по решению суда. Россельхозбанк обязательно предоставляет на подпись заемщику договоры по кредитованию, а также документ по страхованию здоровья и жизни.
Страховка по кредиту в россельхозбанк
Кроме того, учитывается и категория риска – от нее напрямую зависит величина суммы выплат:
- Если заемщик страхует ипотечный кредит, то величина страховой суммы равняется сумме займа плюс 10%. Если с заемщиком происходит несчастный случай либо болезнь, результатом которых становится его смерть, то в этом случае страховая компания полностью покрывает задолженность заемщика перед банком – в размере 100%.
- Когда становится известно о временной нетрудоспособности заемщика, которая также возникла в результате несчастного случая или серьезного заболевания, то в случае, если продолжительность больничного периода превышает 30 календарных дней, страховая компания осуществит выплату в размере 1/30 от регулярной суммы платежа по кредиту – за каждый день больничного.
Как вернуть страховку по кредиту россельхозбанк?
- 1 Есть ли возможность вернуть страховые средства
- 1.1 Как вернуть страховку по кредиту при досрочном погашении
- 1.2 Образец заявления на возврат страховки в Россельхозбанке
Есть ли возможность вернуть страховые средства Для начала необходимо разобраться, для чего банки пользуются этой процедурой. Организация хочет быть уверена, что заемщик полностью погасит долг. Когда клиент не в состоянии сделать выплату, эта обязанность переходит на страховую компанию.
Возврат страховки по кредиту в «россельхозбанке»
- 1 Россельхозбанк возврат страховки по потребительскому кредиту
- 2 Как вернуть страховку в Россельхозбанке в 2018 году
- 3 Можно ли вернуть страховку в Россельхозбанке сразу после получения кредита
- 4 Заявление на возврат страховки по кредиту в Россельхозбанке образец
- 5 Россельхозбанк выплаты страхового возмещения
- 6 Подводя итоги
Отвечая на вопрос, можно ли провести возврат средств по страховке после погашения кредита, можно отметить, что в 2018 году, это возможность предоставляется всеми банками без исключения. Ответ на вопрос, можно ли вернуть страховку в Россельхозбанке после погашения кредита, является положительным.
Сумма страхового возмещения будет равна той, что была указана в официальном договоре получения кредита.
Как вернуть страховку по кредиту в россельхозбанке
Как вернуть страховку по кредиту Россельхозбанк? Россельхозбанк сотрудничает с рядом компаний, включающими в страховые случае следующие ситуации:
- смерть заемщика;
- ухудшение состояния здоровья, которое приводит к потере значительной части дохода;
- потеря рабочего места.
Как отмечалось, возврат страховой суммы возможен. Если услуга была навязана, заемщику достаточно подать заявление в банковское учреждение, которое обязано в течение 10-дневного срока предоставить ответ. В заявке сразу нужно указывать реквизиты для оплаты, поскольку средства будут переведены на счет. При досрочном погашении задолженности, заемщик вправе забрать только неиспользованную часть страховки. То есть, от общей суммы будет отнята та, во время которой заемщик действительно был застрахован и выплачивал долг.
Каждый клиент, ранее оформлявший кредит в банке знаком со страховым соглашением. Оно является серьезным условием. В случае отказа заемщика от подписи в документе, кредитно-финансовое учреждение может изменить условия в области процентной ставки. Как вернуть страховку по кредиту в Россельхозбанке, если она была оформлена?
- Есть ли возможность вернуть страховые средства
- Как вернуть страховку по кредиту при досрочном погашении
- Образец заявления на возврат страховки в Россельхозбанке
- Заключение
Есть ли возможность вернуть страховые средства
Для начала необходимо разобраться, для чего банки пользуются этой процедурой. Организация хочет быть уверена, что заемщик полностью погасит долг. Когда клиент не в состоянии сделать выплату, эта обязанность переходит на страховую компанию.
Каждый банк настаивает на подписании страхового договора. В случае отказа клиента, помимо повышения процентной ставки, организация вовсе может отказаться от сотрудничества. Банки имеют право не разглашать причину негативного ответа. Часто вопрос страховки становится камнем преткновения. Вернуть страховку в Россельхозбанке несколько проще, чем в других организациях.
Однако в первую очередь требуется разобраться со страховым вопросом и понять его нюансы. В некоторых случаях данное соглашение будет играть в пользу заемщика. Речь идет об ипотечном кредитовании. В случае с незначительными суммами, заемщик будет много переплачивать, ведь страховка оплачивается именно клиентом.
К страховым случаям относятся:
- Увольнение/сокращение с рабочего места. Это может повлечь серьезные финансовые проблемы. Поэтому страховая компания будет совершать выплаты за клиента;
- Серьезные повреждения/травмы, конторы не позволяют гражданину находиться в трудоспособном состоянии;
- Смерть клиента.
Можно ли вернуть деньги за страховку после досрочной выплаты кредита или за навязанную страховку
Таким образом, банки получат деньги. Они не рискуют. По этой причине, каждая кредитно-финансовая организация настаивает на страховании клиента. Это не обязательная процедура. В законе ясно говорится, что заемщик вправе отказаться от подобного рода услуг.
Как вернуть страховку по кредиту при досрочном погашении
Данный банк имеет наиболее высокий уровень надежности среди крупных игроков. Организация является полностью государственной и прозрачной. Оформить возврат страховки по кредиту в Россельхозбанке можно и это не потребует привлечения дополнительных инстанций.
Заемщик, который досрочно выплатил долг, может рассчитывать на возврат страховых средств. Этот вопрос решается уже не с банком, а страховой компанией. Как вернуть страховку по кредиту в Россельхозбанке после выплаты кредита, если он был закрыт раньше полагаемого срока? Алгоритм действий:
- Полностью закрыть задолженность. Вплоть до копеек. Это очень важно;
- Забрать в банке справку, которая подтверждает, что клиент выполнил свои обязательства раньше предполагаемого срока;
- Взять паспорт и написать заявление о возврате средств. Направить его в страховую компанию, которая осуществляла свою деятельность исходя из договора по кредиту.

Ожидать ответа. Страховщик будет рассматривать просьбу заемщика несколько дней. В положительном исходе, деньги будут переведены на счет клиента. Однако прежде чем приступать к подобной операции, нужно убедиться, что изначальный кредитный договор позволяет совершить возврат средств даже при досрочном погашении.
Это один из ключевых нюансов. Поэтому следует внимательно рассматривать предложение, которое делает банк. Если пункта о возможности возврата нет или написано, что заемщик вовсе не может рассчитывать на хотя бы частичный возврат, то вся операция бессмысленна. Вернуть страховку по кредиту в Россельхозбанке при досрочном погашении можно лишь при наличии соответствующего пункта в контракте.
По этой причине рекомендуется каждому клиенту не только внимательно изучать договор, но и пользоваться услугами юристов при необходимости. Особенно когда речь идет о крупных суммах.
Образец заявления на возврат страховки в Россельхозбанке
Для осуществления операции необходимо написать заявление на возврат средств. Независимо от банка, формат не меняется. Оно выглядит так:

Как правило, образец можно получить в самом учреждении от сотрудников банка. В редких случаях приходится писать самостоятельно. Необходимо знать, как выглядит образец. Это важно. Без подобного заявления получить остаток страховых средств не представляется возможным.
Заключение
Как вернуть страховку по кредиту в Россельхозбанке и правильно написать заявление теперь не будет проблемой. Главное не паниковать, погасить долг досрочно и делать все так, как описано выше. Разумеется, Россельхозбанк не будет рисковать репутацией, и пытаться обманывать клиентов. Поэтому обратившись в эту организацию, заемщик имеет шансы на реализацию возврата страховых средств/их части.
Как отказаться от страховки
Можно ли отказаться от страховки в Россельхозбанке после получения кредита? Предлагая заемщику приобрести добровольно тот или иной страховой продукт при оформлении ссуды, банк, прежде всего, страхует тем самым собственные риски.
Действующее в РФ законодательство, вовсе не обязывает получателя кредита заключать сопутствующий договор страхования по требованию кредитора.
Однако отсутствие такой страховки у заявителя займа может, как уже говорилось ранее, обусловить отказ в кредитовании или ужесточение условий заимствования (к примеру, повышается ставка процента, сокращается период выплаты, запрашивается обеспечение).
Клиенту банка, претендующему на получение ссуды, оформление страховки может оказаться выгодным при определенных обстоятельствах.
Если ситуация в жизни заемщика складывается так, что платежеспособность его заметно ухудшается, а с выплатой обязательств по кредиту возникают серьезные проблемы (иначе говоря, наступает тот самый страховой случай), гражданин может быть спокоен, так как его задолженность перед банком погасит страховщик – в полном размере или, как вариант, частично. Между тем, заемщик вправе самостоятельно принимать решения о приобретении такой страховки или законном отказе от неё на том или ином этапе кредитования.
Россельхозбанк, как и многие другие банки РФ, стремится обрести в отношениях с заемщиком дополнительные гарантии, предлагая заявителю кредита оформить страховой полис при выдаче ссуды. Банк при заключении соглашения о страховании выступает третьей стороной. Страховщик (страховая компания) и страхователь (получатель ссуды) договариваются о следующем:
- Заемщик оплачивает услуги страховщика согласно действующим тарифам.
- Страховая компания гарантирует заемщику (страхователю) частичное или полное погашение остатка невыплаченной суммы по кредиту в ситуации наступления хотя бы одного из событий, изначально прописанных в договоре:
- гибель заемщика;
- утрата трудоспособности из-за инвалидности или болезни;
- потеря работы из-за сокращений.
- Страховая сумма и размер страхового взноса определяются страховщиком.
Отказ от страховки при досрочном погашении займа
Возможность отказа от ранее приобретенной страховки с частичным возвратом уплаченных при оформлении полиса денег, предусматривается сегодня большинством соглашений о страховании на случай досрочного погашения заемщиком всех обязательств по кредиту перед банком.
Если кредит выплачен досрочно в полном размере, заемщику следует обратиться к страховщику с соответствующим заявлением. Если условие возврата средств изначально не указано в соглашении со страховой компанией, страхователь не сможет вернуть деньги при досрочной выплате ссуды.
Процедура отказа от страховки после выплаты кредита
- Банк документально подтверждает факт преждевременного погашения заемщиком потребительской ссуды в полном размере.
- Страховщику предоставляется следующий набор необходимых бумаг:
- соглашение о заимствовании с банком;
- банковская выписка, удостоверяющая факт полной выплаты займа;
- соглашение со страховщиком (полис).
- Составление заемщиком (страхователем) заявления на возврат средств по причине завершения отношений с банком-кредитором.
- Дальнейшие контакты – только со страховой компанией.
Оформление заявки на отказ: пошаговая инструкция
Если заем выдавался гражданину через Россельхозбанк, отказ от страховки после получения кредита будет оформляться определенным образом. Страхователь составляет соответствующее заявление и направляет его страховщику. В такой заявке должны присутствовать следующие пункты:
- В правом углу сверху – реквизиты страховщика, сведения о страхователе.
- Текст заявления начинается с упоминания даты подписания и регистрационного номера соглашения о страховании.
- Описывается причина обращения, указываются основания для отказа.
- Упоминаются реквизиты кредитного соглашения с банком, а также сведения о бумаге, удостоверяющей факт его завершения.
- Заявление подписывается страхователем, указывается дата его составления.
- Рекомендуется ссылаться на требования соответствующего законодательства.
Можно ли отказаться от страховки по кредиту в Россельхозбанке: 2 доступных варианта
Порядок закрытия кредитного договора
Для корректной оплаты долга ранее предусмотренного срока заемщик должен:
- Не менее чем за 5 рабочих дней уведомить уполномоченных лиц о намерении частично или полностью избавиться от долговых обязательств.
- Заполнить в офисе банка заявление на досрочное погашение, указав все значимые факторы (валюта долга, счет для оплаты, номер договора, размер платы).
- Внести сумму транша. При полной оплате сумму следует уточнить у сотрудника, при частичной – клиент сам определяет размер взноса.
- Получить у специалиста новый график оплат, либо справку о полном отсутствии задолженности.
В «Россельхозбанке» досрочно погасить долг возможно только в дату обязательного платежа. Кроме того при соблюдении условий заемщик оставляет за собой право вернуть средства, уплаченные за страховку при заключении кредитного договора. Для этого требуется обратиться в отделение банка со справкой об отсутствии долга и заполнить соответствующее заявление.
Взносы по кредиту онлайн

Каждый клиент «Россельхозбанка» может воспользоваться услугами Интернета. С ее помощью можно контролировать состояние счетов, а также отслеживать свои долговые обязательства. Интернет-банкинг от «Россельхозбанка» предоставляет гражданам несколько способов онлайн-расчета:
- Перечисление желаемой суммы в счет оплаты долга посредством банковской карты через мобильное приложение или Интернет-банк.
- Если плата осуществляется с карты другого банка, то это возможно выполнить с помощью мобильной платформы организации, выдавшей карту.
- Своевременно внести ежемесячный платеж можно и через электронные платежные системы («Киви», «Яндекс.Деньги», «Вебмани»). Для этого на официальной сайте любой платежной системы следует перейти в раздел «Оплата товаров и услуг», затем перейти в меню «Погашение кредитов», найти нужный банк и произвести оплату посредством СМС-подтверждения.
Перевод с помощью сторонних сервисов осуществляется в течение 3-5 рабочих дней. Поэтому о своевременном зачислении нужной суммы следует позаботиться заблаговременно. Комиссия за перевод в таком случае составляет 2-3% в зависимости от выбранного способа.
Погашение части кредита при дифференцированных платежах
При дифференцированной системе оплаты также возможно досрочно избавиться от задолженности. Для этого в «Россельхозбанке» предусмотрено несколько способов:
- Ежемесячное внесение денежных средств в большем объеме с целью уменьшения периода выплат. При этом плательщик лишается права на реструктуризацию и рефинансирование долга в дальнейшем.
- Частичная уплата с целью уменьшения размера ежемесячных взносов. После внесения желаемого платежа дальнейший график будет пересмотрен в сторону уменьшения ежемесячных выплат пропорционально той сумме, которая была заплачена.
- Частичная уплата раньше срока вносится с целью уменьшения числа ежемесячных взносов, но без изменения периода действия кредитного договора.
При дифференцированном кредитовании погашение части кредита гораздо выгодней, поскольку процент начисляется не за выданный заем, а за фактический остаток задолженности.
Досрочное погашение кредитной задолженности – хороший способ для достижения финансовой свободы. Реализация данного намерения возможна как в кассе банка при личном обращении, так и через любые другие сторонние сервисы.
По закону единственным обязательным страхованием при ипотеке является страховка предмета залога на случай его порчи или уничтожения. Остальные страховые полисы, касающиеся:
- страхования жизни;
- здоровья;
- трудоспособности;
- трудовой деятельности и доходов заемщика
относятся к добровольному виду. Тем не менее, Россельхозбанк предлагает своим клиентам данный вид страхования, напрямую увязывая его с процентом по ипотеке. Заключить договор страхования можно только с теми страховщиками, которые аккредитованы банком.
Это девять компаний и их расценки на обязательное страхование залогового имущества:
Как в Россельхозбанке вернуть страховку по кредиту
Как вернуть страховку по кредиту в Россельхозбанке?
Кандидат экономических наук, эксперт сайта.
Возврат страховки по кредиту в Россельхозбанке — несложная операция. Произвести ее можно в том случае, если вы оформляли индивидуальное добровольное страхование, у вас не наступало страховых случаев и вы досрочно погасили кредит (или с момента подписания договора прошло не более пяти календарных дней). Для возврата денежных средств понадобится написать заявление и направить его по адресу вашей страховой компании. В течение 10-ти рабочих дней организация обязана дать вам ответ.
Можно ли вернуть страховку в Россельхозбанке и в каких случаях?
Страхование делится на два вида: добровольное и обязательное. К первому относится оформление полиса от потери работы, трудоспособности и естественной смерти заемщика, ко второму — страхование имущества при оформлении кредита с залогом. Согласно ст. 31. закона «Об ипотеке (залоге недвижимости)» и ст. 935 ГК РФ, обязательное страхование распространяется только на ипотечную недвижимость и транспортные средства, в т.ч. суда и самолеты.
Соответственно, заемщик может вернуть деньги по страховке только в том случае, если сама страховка не являлась обязательной.
Заемщик не сможет вернуть себе деньги, уплаченные страховой конторе, если он попадает под одно из следующих условий:
- Был оформлен не индивидуальный, а коллективный страховой полис. В таком случае возврат страховки невозможен (это прописывается в страховом договоре);
- Если к моменту, когда заемщик захотел расторгнуть договор, уже наступал страховой случай. Указание ЦБ России от 20.11.2015 N 3854-У, регулирующее процесс возврата страховки, указывает, что вернуть премию можно только при отсутствии страховых случаев;
- Если с момента подписания страхового договора прошло не более 5-ти календарных дней. В соответствии с Указанием Центробанка России, потребитель имеет полное право отказаться от добровольного страхования в течение указанного срока. В свою очередь, страховая компания будет обязана произвести возврат денежных средств в течение 10-ти рабочих дней.
Проще всего вернуть деньги при досрочном погашении займа: банки в таком случае чаще всего даже не пытаются препятствовать расторжению договора, т.к. за попытку отказать в возвращении страховых выплат их может ждать административная ответственность.
Относительно просто вернуть деньги также в том случае, если еще не был подписан кредитный договор (т.е. заемщик еще не получил ссуду). Все, что потребуется, так это обратиться в банк и попросить пересмотреть условия кредитования.
Несколько сложнее производится возврат страховой премии уже после подписания кредитного и страхового договоров. Однако, если с момента подписания документа прошло не более 5-ти календарных дней, вы, как минимум, будете иметь право на возврат страховки в Россельхозбанке (неважно, по потребительскому или иному кредиту).
Какую мне вернут сумму?
Если вы не погашали досрочно кредит и при этом пропустили пятидневный срок возврата страховой премии, вы можете получить отказ. То же самое касается тех заемщиков, у которых уже наступал страховой случай.
Если вы обратились в страховую компанию (СК) в течение 5-ти календарных дней с момента подписания договора, вам обязаны возместить всю сумму (100% от страховой премии за исключением дней, в течение которых заемщик был застрахован).

Для тех, кто обратился в страховую компанию спустя установленный Указанием срок, страховая компания сама принимает решение, произвести возврат или нет, а также в каком размере будут возмещены траты. Аккумулируя данные о практике СК, можно сделать следующие выводы:
- Чаще всего вы получите весь «остаток страховой премии», если до окончания действия вашего страхового договора осталось меньше месяца;
- Если до окончания действия договора осталось меньше полугода, размер возмещения составляет, как правило, 30-50% от премии. Причина неполного возмещения трат заключается в том, что рентабельность страховой компании напрямую зависит от срока действия договора: чем меньше срок, тем меньше времени был застрахован клиент. Следовательно, СК уже частично оказал услугу и частично потерял будущую прибыль. Отсюда и неполное возвращение денежных средств;
- Если до прекращения договора осталось больше года, вероятнее всего вам откажут в возмещении трат.
Инструкция по возврату страховки по кредиту в Россельхозбанке
- В самом начале следует оформить заявление об отказе от Договора страхования. Желательно, чтобы заявление было написано на фирменном бланке предприятия, поэтому вы можете: получить его лично в отделении РСХБ или скачать его на сайте РСХБ и распечатать. Если вы пойдете в отделение, сотрудник банка даст вам образец заполненного заявления, что может облегчить процедуру возврата;
- Укажите в заявлении следующие сведения: номер кредитного договора; номер договора страхования; наименование банка (Россельхозбанк); свои паспортные и контактные данные; подпись страхователя и дату составления документа;
- Подготовьте пакет документов для их передачи в СК. В составе комплекта помимо самого заявления должны быть: копия первых двух страниц внутреннего паспорта РФ; копия страхового договора; если срок актуальности вашего договора превышает 5 лет, дополнительно понадобится справка из ИФНС об отсутствии социальных налоговых вычетов; если вы претендуете на возврат страховой премии по причине досрочного исполнения обязательств по кредитному договору, сотрудники СК могут потребовать справку о погашении кредита, оформленную в Россельхозбанке;
- Собранный пакет документов вместе с заявлением необходимо передать страховой компании лично. Не следует соглашаться на «помощь» от сотрудников Россельхозбанка: они могут взять ваши документы, направить их в СК, но с опозданием. В результате вы пропустите пятидневный срок возврата.
Если вы не боитесь проволочек, можете отправить документацию через Почту России по адресу вашей СК. В таком случае понадобится произвести опись всех находящихся в посылке документов.

В течение 10-ти рабочих суток СК обязаны дать ответ по вопросу возвращения денег, они свяжутся с вами по оставленным в заявлении контактным данным. Денежные средства могут быть переданы:
- В наличной форме в офисе СК. Сотрудник компании свяжется с вами, уточнит адрес кассы и назначит дату выдачи денежных средств;
- Если вы указали в заявлении, что желаете получить деньги в безналичной форме, деньги будут перечислены в течение нескольких рабочих суток на ваш счет. Для этого укажите в заявлении полные реквизиты вашего счета;
- Если заявление было отправлено Почтой России, вы можете получить деньги в отделении почтовой службы (ОПС). Для этого понадобится заранее указать в документе индекс наиболее удобного вам ОПС, чтобы именно туда СК перевела деньги.
Что делать, если отказали в возврате?
Если вы полностью следовали правилам возврата (не нарушили сроки, например), вам даже не будет оказано сопротивление. Причина проста: и СК, и Россельхозбанк прекрасно понимают, что при обращении в суд у них не будет никаких шансов на победу. Отказ возвращать деньги означал бы нарушение положений Указания Центробанка РФ от 20.11.2015 N 3854-У.
Но даже если пятидневный срок вышел, вы можете вернуть деньги. Для этого понадобится обращаться в суд с исковым заявлением на страховую компанию (не подавайте иск на банк, он только посредник в этой ситуации).
Суд редко занимает позицию СК. Это особенно актуально для тех случаев, когда удается доказать факт навязывания страховки — ведь это прямое нарушение целого ряда правовых актов: ст. 927 Гражданского Кодекса; ст. 3 закона «Об организации страхового дела в РФ»; Федерального Закона «О защите прав потребителей».
Могу ли я отказаться от страхования в Россельхозбанке?
Россельхозбанк, как и любая другая банковская организация, не имеет права навязывать страховку. Тем более, банк не может обязывать оформить полис (даже указание подобного обязательства в кредитном договоре — уже нарушение законодательства РФ).
Поэтому вы можете отказаться от добровольного страхования. Только учтите: банк всячески «хитрит», подталкивая вас оформить заявку. Так, например, Россельхозбанк за отказ заключить договор о добровольном страховании повышает процентную ставку по кредиту на 1%.
Помните также, что вы не можете отказаться от обязательного страхования имущества при получении «залогового» кредита. Если на какую-либо вашу собственность временно накладывается обременение, банк будет иметь полное право требовать от вас заключение страхового договора.
Вывод
Резюмируя все вышесказанное, вы можете и отказаться от добровольного страхования и произвести возврат денежных средств. Для этого вы должны или досрочно погасить кредит, или уложиться в пятидневный срок после подписания договора — так просто будет легче получить обратно деньги. Отказ вернуть премию крайне маловероятен, но если вы все-таки его получили, вы можете смело обращаться в суд: шансы на победу у страховой компании, как правило, всегда невелики.
Возврат страховки по кредиту Россельхозбанка
Мы подробно рассмотрели процесс возврата страховки Россельхозбанка. Были проанализированы ситуации нескольких программ, коллективного полиса и аспекты повышения процентной ставки. В статье представлены разъясняющие видио-ролики.
Россельхозбанк является одним из крупнейших банковских учреждений нашей страны. Изначально он был создан для развития агропромышленного комплекса и сельского хозяйства. Со временем кредитно-финансовая организация стала универсальным банком. Сейчас приоритетным направлением деятельности является кредитование физических лиц. В данной статье мы постараемся максимально подробно рассмотреть процедуру возврата страховки в Россельхозбанке. Будет проанализирована конкретная ситуация клиента, которому при оформлении были добавлены несколько дополнительных услуг.
Особенности оформления страховой защиты в Россельхозбанке
Современное кредитование уже сложно представить без оформления полиса, который минимизирует риски при непредвиденных ситуациях. Некоторые банки даже отказывают клиентам в выдаче средств при отказе от дополнительной опции. Другие кредитно-финансовые организации при возврате страховой премии повышают процентную ставку. Подобная ситуация стала причиной активного интереса граждан к процедуре.
Россельхозбанк активно предлагает клиентам оформлять дополнительные услуги. Недавно мы уже рассмотрели процесс отказа от сертификата Национальной Юридической Службы. Плюсом к дистанционной юридической помощи клиенту также оформили «Стоп.Клещ» от ООО «Капитал Лайф Страхование Жизни».
Отдельно подключена программа «Полис-оферта страхования имущества и гражданской ответственности граждан перед третьими лицами при эксплуатации жилого помещения» от организаций АО «СК «РСХБ-Страхование» и от АО «АльфаСтрахование». Кроме того, некоторых клиентов продолжают подключать к программе коллективных предложений, которые имеют сложности для клиентов. Отдельным моментом является повышение годовой ставки при отказе от полиса. Каждый аспект имеет целый ряд особенностей, которые клиентам стоит учитывать.
Как вернуть страховку по различным программам Россельхозбанка
В Россельхозбанке действует программа комплексной страховой защиты. Менеджеры предлагают клиентам помимо индивидуального полиса, оформить еще целый ряд дополнительных услуг. Например, могут предложить оформить медицинские типы или полисы, защищающие недвижимость от непредвиденных ситуациях.
Отказ страховки от ООО «Капитал Лайф Страхование Жизни»: инструкция и шаблон/образец заявления
Клиенту была подключена программа «Стоп.Клещ» от ООО «Капитал Лайф Страхование Жизни».
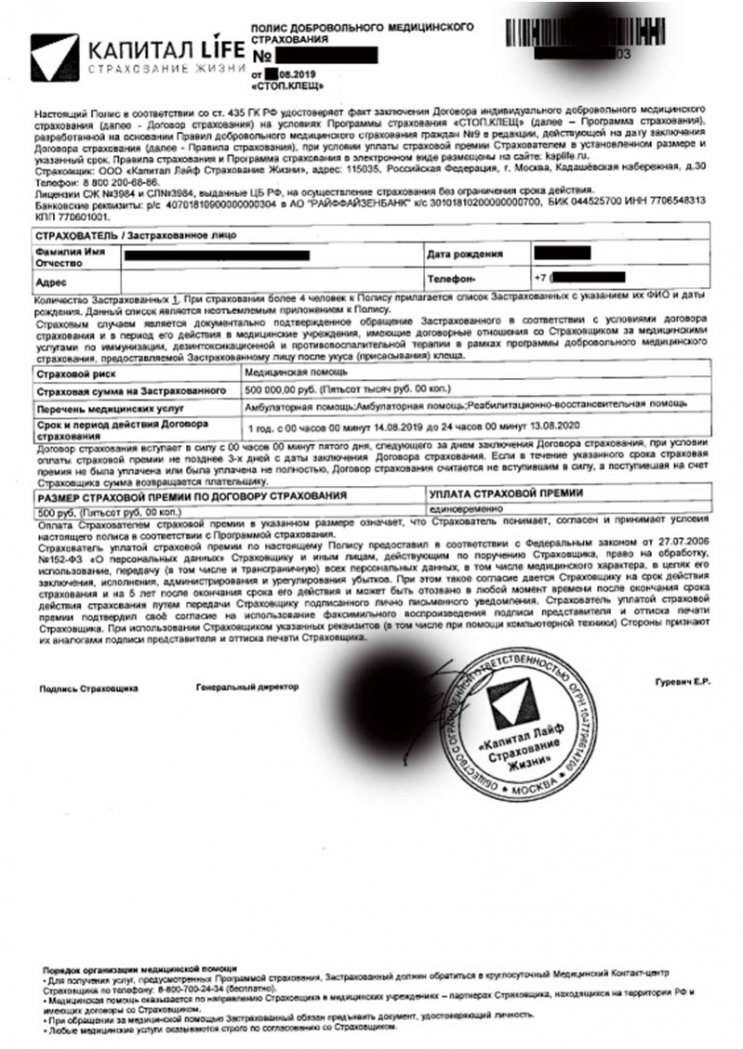
Согласно действующему законодательству, в этом случае застрахованное лицо имеет право вернуть страховую премию по стандартному варианту. Для этого следует направить заявление в СК.
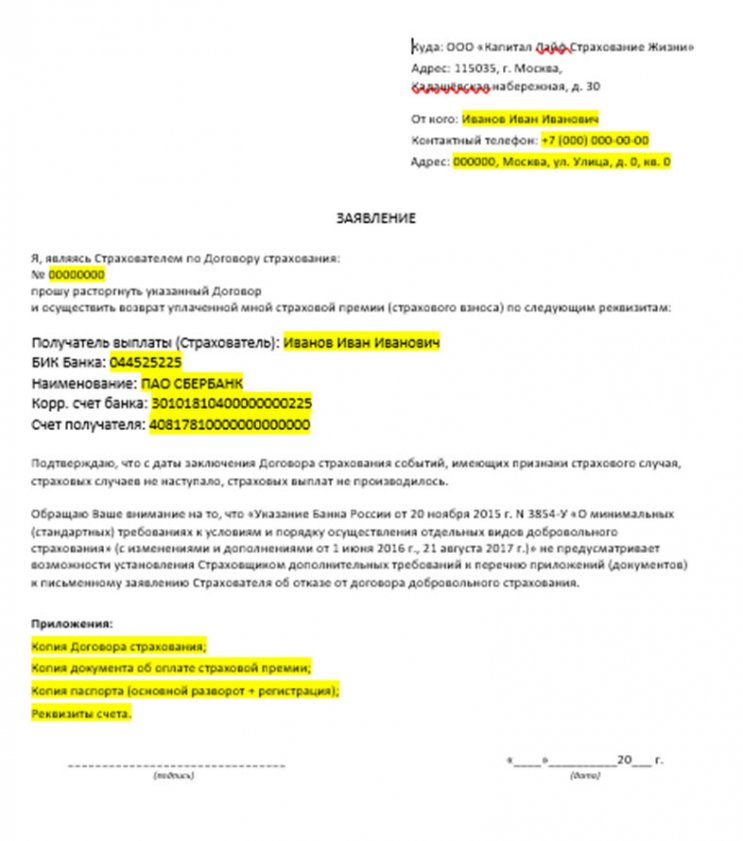
Скачать шаблон вы можете на нашем сайте: kapital-layf-komplekt.doc [808,5 Kb] (cкачиваний: 143)
Также вы можете оформить приложение в виде указанных документов, но это необязательно. Отправку можно выполнить Почтой России. Рекомендуется также сделать опись вложения для непредвиденных обстоятельств. Также с информацией вы можете ознакомиться в подготовленном видеоролике: «Отказ от страховки ООО «Капитал Лайф Страхование Жизни».
Возврат страховой премии АО «СК «РСХБ-Страхование» и от АО «АльфаСтрахование»: инструкция, образец заявления, видио
Некоторые банки активно предлагают оформить полисы для объектов недвижимости. Например, при подписании кредита клиенту был оформлен «Полис-оферта страхования имущества и гражданской ответственности граждан перед третьими лицами при эксплуатации жилого помещения» от компаний «СК «РСХБ-Страхование» и от «АльфаСтрахование».
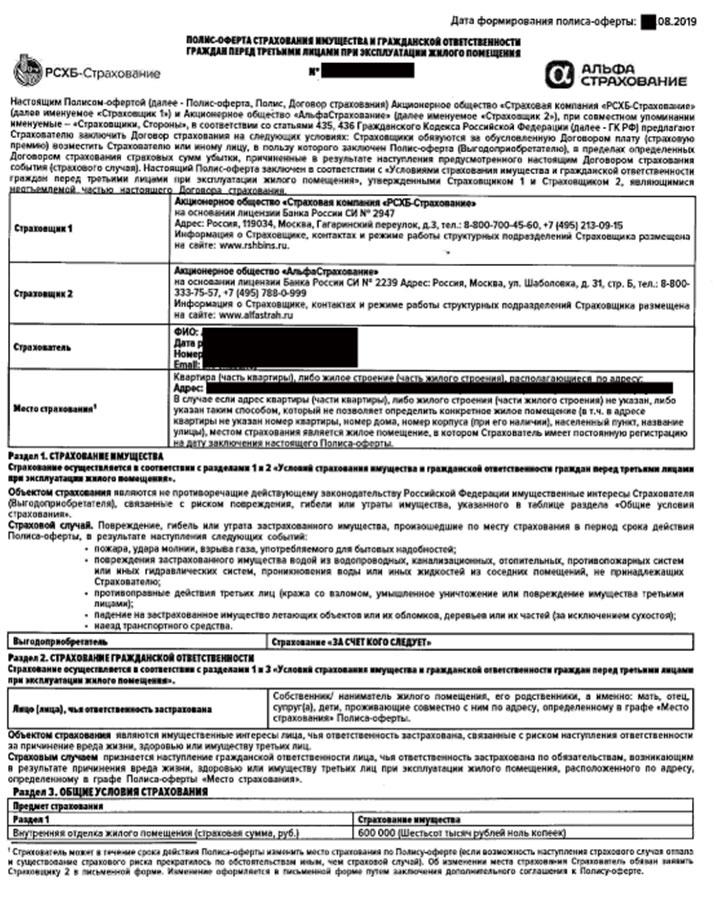
Данная разновидность полисов также попадает под Указание Банка России от 20 ноября 2015 г. N 3854-У «О минимальных (стандартных) требованиях к условиям и порядку осуществления отдельных видов добровольного страхования», поэтому процесс осуществляется в стандартном порядке. Но особенностью этого случая является то, что рекомендуется направить заявление об отказе в две компании – это АО «СК «РСХБ-Страхование» и АО «АльфаСтрахование». Скачать полный комплект двух заявлений вы можете на нашем сайте: rshb-alfa-komplekt.doc [3,63 Mb] (cкачиваний: 92) .
Итак, рассмотрим заявление.
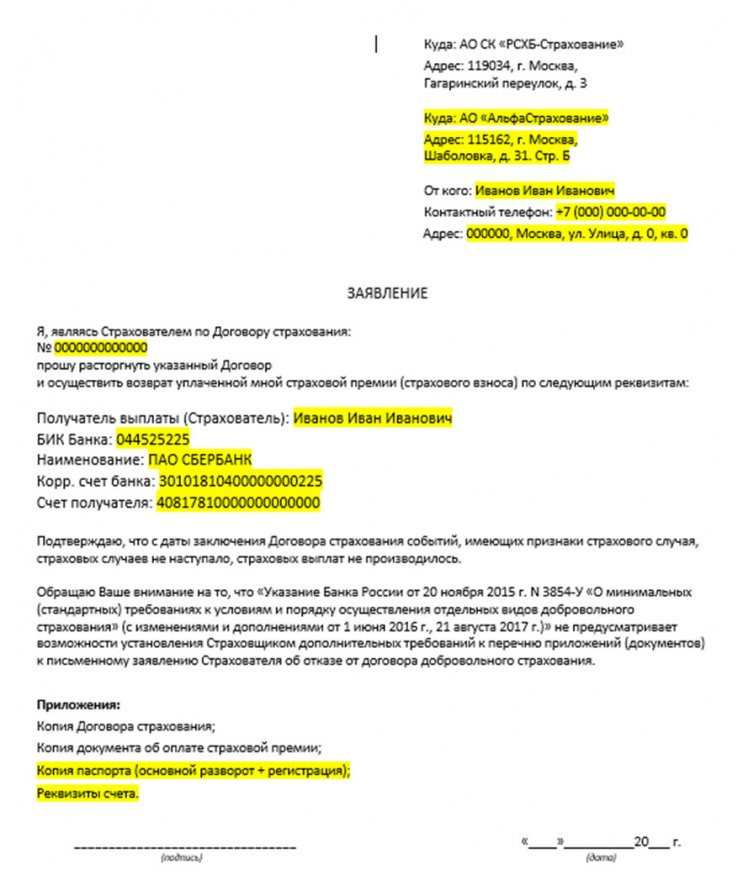
В заявлении необходимо указать номер кредитного договора. Для перечисления денежных средств потребуются реквизиты финансовой организации, счет которой у вас открыт. Также вы можете приложить дополнительные документы, но согласно Указанию ЦБ этого делать необязательно.
Обратите внимание, что данный вопрос был рассмотрен в видеоролике: «Возврат страховки АО «СК «РСХБ-Страхование» и от АО «АльфаСтрахование».
Отказ от коллективной страховки Россельхозбанка
Коллективное страхование является одним из самых сложных при возврате. Главной особенностью считается то, что Страхователем является банк, а не заемщик, который в свою очередь считается только застрахованным лицом. В этом случае рекомендуется ссылаться на судебную практику. Данный вопрос подробно рассмотрен в статье: «Возврат страховки по договорам коллективного страхования». Также в вышеприведенной статье вы сможете найти образец заявления, которое необходимо направить непосредственно в Россельхозбанк. Обратите внимание, что рекомендуется в заявлении ссылаться на Определение Верховного Суда РФ. С текстом документа также можно ознакомиться по ссылке.
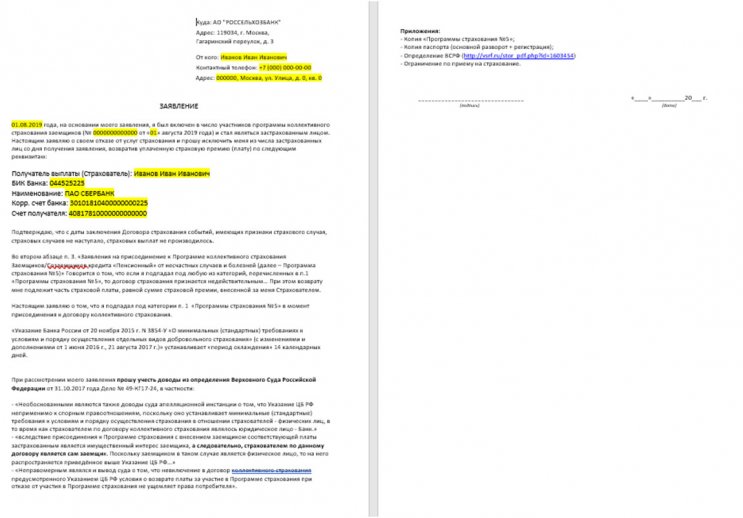
Образец заявления доступен для скачивания на нашем сайте: rshb-kollektivnaya.doc [39,5 Kb] (cкачиваний: 160) .
Также данный вопрос был подробно рассмотрен в видеоролике: «Отказ от коллективной страховки Россельхозбанк».
Далее рассмотрим конкретный пример подключения клиента в программе коллективного страхования. Согласно 3 пункту полиса, нельзя продолжать оформление, если у человека наблюдается какое-либо заболевание из первого пункта.
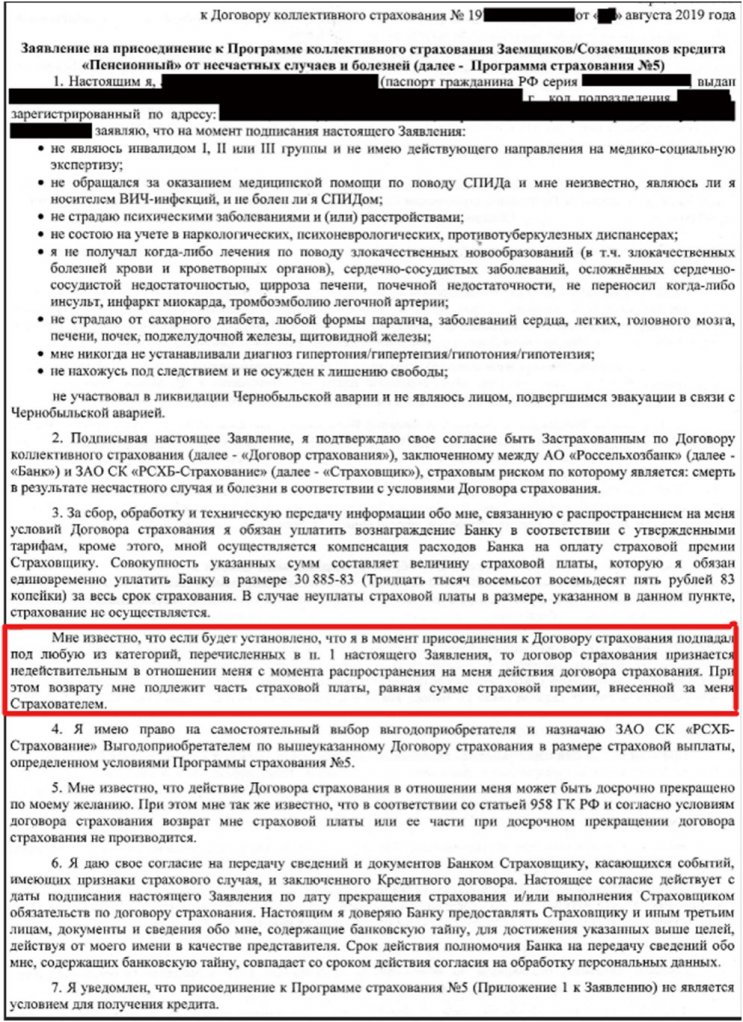
В этом случае СК обязана вернуть страховую премию. Таким образом, если существует ограничение, то заемщик может вернуть премию. К заявлению можно сразу приложить документы, которые подтверждают состояние здоровья и заболевания на момент подписания полиса.
Обратите внимание, что выполнить возврат можно не только в течение 14 дней, так как договорами не предусмотрен данный период. Поэтому вы сможете решить вопрос, даже при истечении срока.
С момента рассмотрения описываемого примера прошло некоторое время и был получен положительный результат! Банк полностью вернул страховую премию уплаченную по договору коллективного страхования. Скрин-шот ответа банка предоставляем Вашему вниманию:
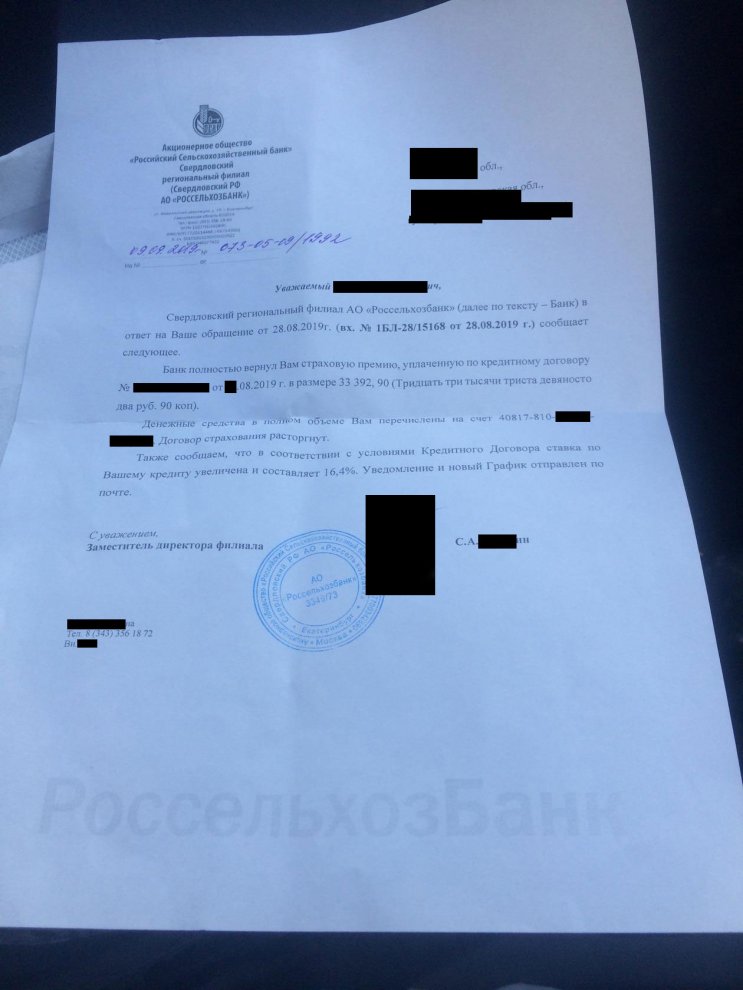
Как видно из приведенного выше ответа банка, результаты рассмотрения заявления на возврат страховки в РСХБ оказались положительными, но есть и “ложка дегтя“, выраженная в повышении % ставки.
Естественно, данное решение банка об увеличении % ставки, на наш взгляд является не справедливым и неправомерным!
Во-первых. Пункт 4.2 Индивидуальных условий, на который ссылается “исполнитель” официального ответа РСХБ (Светлана), не предусматривает автоматического повышения % ставки. А ставка была повышена сразу, а не через 30 дней!
Во-вторых. Ни где не указывается, на основании чего РСХБ пришел к выводу, что клиент “не исполняет обязанность по страхованию”. Да и как рассмотрено нами ниже – эта самая “обязанность по страхованию” в РСХБ четко не сформулирована. В кредитных документах РСХБ по поводу страхования, полная неразбериха. И мы очень сомневаемся, что даже “очень компетентный сотрудник” Россельхозбанка сможет в данном вопросе разобраться.
Приведем Вашему вниманию текст разговора с сотрудником РСХБ, которая подготовила официальный ответ с информацией о повышении % ставки.
Звонок осуществлялся на телефон исполнителя 8 (343) 356 18 72 (Светлана). Запись разговора имеется в нашем распоряжении.
- Вопрос: Звоним на указанный телефон, связываемся с данным сотрудником Банка и обозначаем, что хотели бы получить дополнительные разъяснения по вопросу повышения % ставки.
- Ответ: Это прописано в условиях договора!
- Вопрос: В каких именно условиях это прописано? Озвучиваем сотруднику цитаты пункта 4 Индивидуальных условий и “разъяснение ЦБ по поводу одностороннего повышения % ставки”
- Ответ: В таком случае можете подойти в отделение и написать претензию, мы Вам на неё ответим.
По факту, сотрудник, не смогла привести аргументы, подтверждающие правомерность повышения % ставки. Сотрудник отказалась продолжать диалог и положила трубку.
Что делать в подобной ситуации?
Конечно же добиваться справедливости! Нужно писать претензию и просить РСХБ изменить решение по поводу повышения % ставки, либо предоставить компетентные разъяснения в письменном виде, подкрепленные “цитатами” из кредитного договора. Не нужно ни кому “верить на слово”, нужно руководства заключенным договором, а не вновь придуманными (или выдуманными) условиями кредитования.
Правомерно ли повышение процентной ставки при отказе от страховки Россельхозбанка
Согласно кредитному договору, банк уведомляет заемщика о возможности повышения процентной ставки.
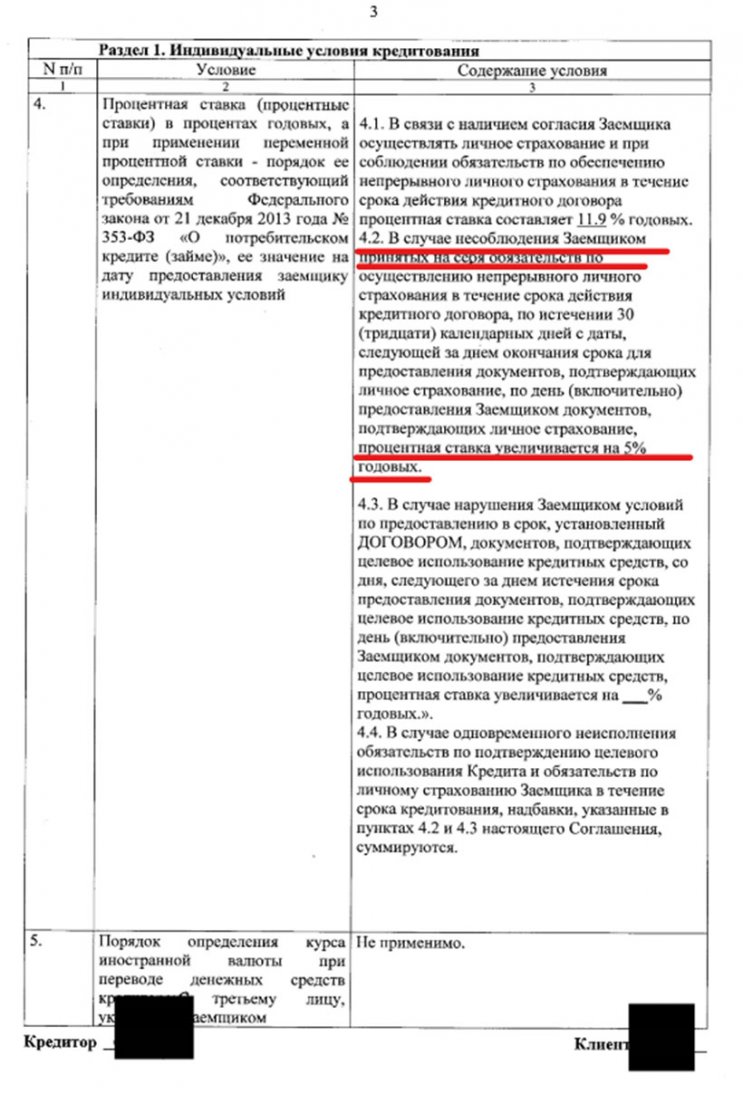
Но данный аспект действителен, если клиент в течение 30 дней не исполнил обязанности по личному полису в течение 30 дней. При отказе банк не имеет право повышать процентную ставку. Данный вопрос подробно был рассмотрен в статье: «Возврат страховки – правомерно ли повышение % ставки?»
Помимо этого, в Россельхозбанке не указывается обязанность обязательного заключения договора со страховой организацией:
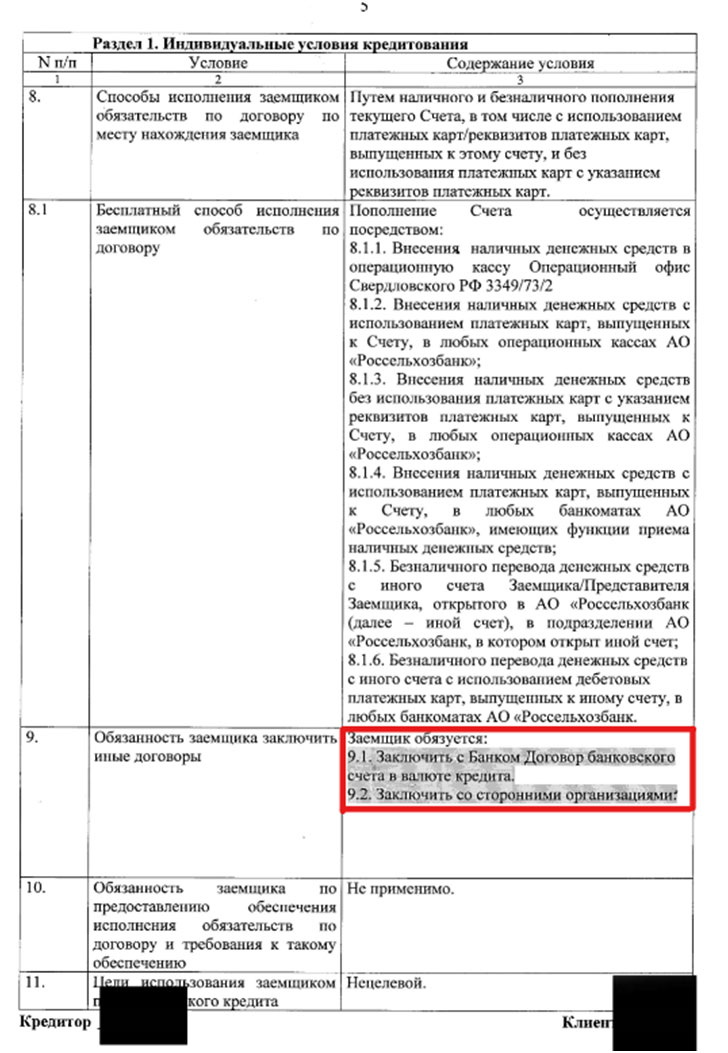
Также вопрос был рассмотрен в видеоролике: «Как избежать повышения процентной ставки при отказе от страховки».
Как выполнить возврат страховки в Россельхозбанке
Сегодня все больше людей владеют необходимой информацией для правильного возврата страховки. Многие заемщики знают, про период охлаждения и другие особенности. Но банки и страховые организации также стараются совершенствовать процесс. Поэтому люди могут столкнуться с трудностями. В этом случае необходима квалифицированная помощь. Вы можете обратиться в уникальный сервис «Возврат страховок». Благодаря этому решению вы сможете получить консультацию опытного специалиста. Теперь успешное разрешение вопросов страхования при выдаче кредитов стало реальностью.
Возврат страховки Россельхозбанк – это процедура, которая предусматривает учет множества особенностей. Современная «комплексная страховая защита» от банка может быть представлена различными услугами, каждая из которых имеет свои аспекты. Поэтому в некоторых случаях просто необходимо обратиться за консультацией специалиста по данному вопросу.
Возврат страховки по кредиту в Россельхозбанке: образец заявления и порядок действий в 2022 году
Те, кому получение займа в Россельхозбанке не в новинку, знают – процесс оформления договора сопровождается страхованием. Но для самого пользователя услуга не всегда оказывается полезной. Специалисты «Страховкавед.ру» подготовили подробную инструкцию, как вернуть страховку в Россельхозбанке по кредиту.
Важные нюансы по возврату страховки по кредиту

Зафиксировано законом право выбора заемщика при оформлении страховки и отказа от нее. Но существует нюанс, на котором мало кто заостряет внимание. Если организация прописывает в бумагах другие условия сделки, то кредитор (СК) руководствуется ими.
Граждане, которых страхуют обязательно:
- заемщик, оформляющий ипотеку, страхует квартиру;
- гражданин, приобретающий авто, страхует машину по КАСКО.
Они обязательно будут страховаться банком при кредитовании, даже если заемщику нужны деньги на потребительские цели. Вернуть средства им не удастся.
Россельхозбанк сотрудничает с третьей организацией, занимающаяся оформлением полисов для клиентов указанного банка.
Внимание! РСХБ предоставляет страховой продукт клиентам Россельхозбанка. Заемщик должен направлять заявление о возврате страховки по кредиту в эту СК.
Клиент Россельхозбанка, оформивший страховку по кредиту, может ее вернуть.
Человек вправе претендовать на возврат страховки по сделке с Росбанком, если:
- Не истек 2-недельный период – по закону.
- Займ возвращен раньше – если договором это предусмотрено.
Разница заключается в части премии, которую вернет СК. Чем раньше заемщик подал заявление о возврате страховки по договору с Россельхозбанком, тем больше шансов вернуть полную стоимость услуги.
Какую сумму можно вернуть
Заявитель Россельхозбанка, получая кредит, оплачивает премию. Это происходит единожды. Если клиент сообщает о СС, компания компенсирует структуре, которая выдала займ, оговоренную сумму.
Клиент Россельхозбанка, желающий вернуть деньги за услугу, может рассчитывать только на страховую премию.
Заемщик должен уточнить у кредитного менеджера о возможных изменениях процентной ставки, какая была указана первоначально. Отсутствие дополнительной гарантии для банка, может вынуть его ужесточить условия.
Внимание! Страховщик может рассчитывать на возмещение средств за страховку по кредиту, только если с момента оформления полиса до его обращения в СК не зарегистрировано СС.
Человек, написавший претензию в СК не позднее 14 дней, может рассчитывать на то, что компания вернет 100%. Когда человек заранее знает, что страховка ему не понадобится и он подписывается под ней для получения кредита, должен не упустить это время.
Статистика показывает, что 40% клиентов Россельхозбанка погашают кредит досрочно. Это еще один повод прекращения договора. Иначе зачем его продолжать, если объекта страхования больше не существует. Сумма, которую СК вернет, будет рассчитываться исходя из прошедшего времени с момента вступления в силу полиса.
Например, клиент Россельхозбанка оформил кредит на сумму 300 тыс. р., сроком на 24 месяца. РСХБ застраховала займ на 40 тыс. р. (страховая премия). Заемщик выплатил долг за 6 месяцев. Страховая выплатила ему 10 тыс. р.
Традиционно страховка оформляется сроком на один год. Если заемщик взял кредит на несколько лет, то СК продлевает действие полиса до тех пор, пока ссуда не будет выплачена. Но когда клиент Россельхозбанка оформил займ на 10 месяцев, а СК застраховала его на 12, человек вправе вернуть невостребованные средства за 2 месяца (после выплаты основного долга).
Порядок возврата страховки по кредиту в Россельхозбанке
Чтобы расторгнуть договоренность со страховой по кредиту в Росбанке и вернуть деньги за нее, нужно написать заявление. Оно должно быть в 2 копиях. Второй экземпляр (подписанный представителем СК) остается у заявителя на случай судебных разбирательств.
Необходимый пакет документов:
- документ, удостоверяющий личность (ксерокопия);
- кредитный договор;
- выписка о полной выплате займа (если был внесен последний платеж);
- реквизиты банковского счета.
СК может запросить иные бумаги, если основного списка будет недостаточно.
Некоторые эксперты рекомендуют гражданам отказаться от страховки после получения кредита, отправив заявление в письменной форме Почтой России посредством заказного письма. Дополнительная услуга не позволит СК увильнуть от решения, объясняя это тем, что они не получали заявления обращающегося. Менеджер СК должен будет расписаться в уведомлении о получении.
У СК есть 10 дней, за которые она должна принять решение. При положительном ответе на банковский счет поступят средства (полностью или частично). Отказ высылается компанией в форме письма, подтвержденного подписями и печатями.
Реально ли в банке вернуть деньги за услугу? Многие заемщики отвечают положительно.
Большинство клиентов, которым удалось «договориться» со СК, вносят возвращенную сумму в счет погашения основного долга. Таким образом покрывается минимум один месяц кредита. Эта схема очень выгодная. Особенно для тех, кто стремится распрощаться с долговыми обязательствами раньше.
Образец и чистый бланк заявления 2022 года

Некорректно представленные бумаги станут законной причиной отказа. СК не компенсирует стоимость премии.
Нюансы возврата страховки при досрочном погашении кредита
Клиент, погасивший долг раньше времени, может вернуть невостребованную сумму. Это возможно как по условиям договора с Росбанком, так и с компанией «РСХБ-страхование». Полный возврат денежных средств возможен только когда кредит оплачен досрочно в течение 1 месяца со дня оформления договора.
Соглашаясь подписать бумаги, человек должен внимательно ознакомиться со всеми пунктами сделка. Часто заемщик бегло пролистывает договор и упускает важные моменты. Несмотря на лояльность самого Россельхозбанка, он всего лишь посредник. Страховые услуги предоставляет третья фирма, которая в дальнейшем принимает решение.
Стоит понимать, что страховка может оказаться неплохим выходом из сложной ситуации. Человек может не волноваться о внезапно наступивших негативных обстоятельствах. Полис покроет расходы по кредиту. Когда займ возвращен, сохранять договоренности не имеет смысла.
Обращение в суд при отказе в возврате страховки
При отрицательном решении заявителю следует убедиться, что позиция СК необъективна и незаконна. Для этого ему нужно еще раз перечитать условия как по договору с Россельхозбанком, так и со страховой.
Заемщик обращается в судебные инстанции за опровержением решения СК.
Порядок действий:
- Подать исковое заявление.
- Являться на предварительные и основное слушание.
- Получить решение суда.
- Ожидать исполнения решения.
С чем отправляться в суд:
- Паспорт гражданина РФ.
- Заявление в 2 экземплярах.
- Отказ от страховки (в письменном виде).
- Любые имеющиеся доказательства (уведомление о получении заказного письма и тд.).
Заявителей Россельхозбанка волнует, можно ли выиграть иск у страховой. Однозначный ответ – да, имея неопровержимые доказательства правоты.
Суд гуманно относится к пожеланиям граждан. Но договора составлены таким образом, что многие формулировки могут быть неоднозначными. Юристам фирмы не составит труда доказать законность действий.
Важно понимать, на какую сумму претендует истец. За обращение в суд тоже придется заплатить государственную пошлину. Тяжба затянется на 2-3 месяца. Если «цена вопроса» незначительная, то, возможно, дороже поберечь свои нервы и время. Совсем другое дело, когда человек был вынужден заплатить круглую сумму.
Суд – место, где можно разрешить любые споры, касающиеся взаимоотношений СК и ее заявителей. Несмотря на извилистость формулировок сделки и грамотных юристов страховой, судья часто встает на сторону граждан. Не стоит бояться идти в высшие инстанции. В конце концов, при отказе заявитель ничего не потеряет.
Помимо суда человек имеет право обратиться в Роспотребнадзор. Заявление может быть зарегистрировано вне зависимости от срока давности последнего внесенного платежа. Страховой полис – услуга компании, а клиент – народный потребитель. Данная структура посодействует разъяснению объективности решения СК.
Важно! Если вам требуется помощь с возвратом страховки, то просьба записаться на бесплатную консультацию к юристу на нашем сайте. Это позволит вам правильно понять порядок ваших действий и ваши права.
Отзывы
- Сергей, г. Владимир. Навязали страхование жизни в отделении Россельхозбанка, путем ничего не объяснили, только подсовывали бумажки на подпись, вычитали кругленькую сумму, а я пенсионер, у меня сахарный диабет. Можно ли вернуть страховку в этом банке, не объяснили. Я ведь не могу быть застрахованным лицом так, как у меня сахарный диабет 2 типа. Не рекомендую страховку в Росбанке.
Страховка – важное дополнение к основному договору кредитования. Но кроме положительных моментов заемщик несет серьезные материальные потери. Законодательство РФ закрепляет за клиентом банка право отказываться от страхования и возвращать средства, потраченные на нее.
Ждем ваши вопросы и будем благодарны за лайк и репост.
Как в Россельхозбанке вернуть страховку по кредиту?
Оформить заявку и получить ответ из банка всего за 30 минут→


Оформить заявку и получить ответ из банка всего за 30 минут →
Те, кто хотя бы раз в своей жизни оформляли кредит знают, что для Россельхозбанка страховка является важным условием при подписании договора. Но что делать, если она вам больше не нужна, как её можно вернуть? Об этом мы поговорим далее.
Зачем нужна страховка?
Для банка наличие оформленного полиса очень важно, ведь он является дополнительной гарантией того, что кредитор в любом случае получит свои денежные средства обратно. Если заемщик застраховал свою жизнь и здоровье, а также предусмотрел возможность потери работы, то во всех непредвиденных ситуациях выплату платежей берет на себя страховщик. Банку от этого прямая выгода.
Актуальные предложения:
Банк % и сумма Заявка Восточный больше шансов От 9,9%
До 3000000 руб.Оформить Ренессанс Кредит самый быстрый От 9,9%
До 700000 руб.Оформить Хоум кредит стоит тоже попробовать От 9,9%
До 1000000 руб.Оформить Открытие Большая сумма От 9,9%
До 5000000 руб.Оформить Посмотреть все банки, с которыми мы работаем, вы можете здесь ⇒
А что же до заемщика? Для него такая услуга, зачастую, весьма обременительна, т.к. платить за нее приходится каждый месяц, и немалые суммы. Особенно велики выплаты в том случае, если в кредитовании участвует обеспечение в виде залога недвижимости или автомобиля.
При этом стоит понимать, что если у вас в договоре прописано залоговое имущество, т.е. жилье, земельный участок или транспортное средство, то их вы застраховать обязаны, это требование российского законодательства, без этого вам ни один банк не выдаст заём. А вот страх-ние самого заемщика, его здоровья и жизни, трудоспособности – это уже ваше личное дело, никто не имеет права обязывать вас его оформлять.
Идем дальше, выберите подходящий вам раздел:
Является ли эта услуга обязательной?
Чаще всего требуют оформление дополнительного полиса в том случае, если заемщик относится к категории ненадежных. Сюда могут относиться следующие клиенты:
- обратившиеся в данную компанию впервые,
- не имеющие кредитной истории,
- имеющие просрочки в своей КИ,
- желающие получить займ без предоставления документов о занятости и доходе,
- если клиент относится к группе риска, например является пенсионером.
При этом следует помнить о том, что если вы оформляете обычный потребительский займ или карточку, и не оформляете обеспечение, тогда получение дополнительного страхового договора – это дело добровольное, никто вас обязать не может. Обязательным является получение страховки только в том случае, если у вас присутствует недвижимость или автомобиль в качестве залога.
С кем сотрудничает Россельхозбанк?
На сегодняшний день банк работает с компанией “РСХБ-Страхование”. Она обычно включает в полис следующие основные страховые случаи:
- Смерть, наступившая естественным путем или в результате произошедшего несчастного случая.
- Наступившая инвалидность или тяжелое заболевание, в результате чего заемщик теряет значительную часть своего дохода.
Нюансы могут варьироваться, т.е. вы сами определяете, какие ситуации нужно прописать. Чем их больше, тем дороже будут услуги СК.
Вы можете оформить кредит наличными прямо сейчас, выберите банк:
Можно ли отказаться от страховки и вернуть потраченные деньги?
Отвечаем – можно, российское законодательство предусматривает две возможности для возврата страховой суммы:
- Если вам навязали ненужную услугу, и вы хотите от нее отказаться, то для этого у вас будет минимум 14 календарных дней с момента подписания договора. Вы можете обратиться в банковское отделение с договором и паспортом, написать заявление на возврат, и подождать 10 рабочих дней. За этот период ваша заявка будет рассмотрена, и денежные средства будут возвращены заемщику. Очень важно в заявке указать реквизиты счета, на который будет осуществляться перечисление, чаще всего это кредитный счет. Т.е. этими средствами вы сможете частично погасить свою задолженность, уменьшив её размер, а значит, и переплату,
- Если вы досрочно погасили свою задолженность, то согласно условиям кредитования, вы имеете право вернуть неиспользованную часть страховки. Т.е. рассчитывается её размер за ту разницу во времени, которую вы должны были пользоваться договором, и сколько реально пользовались. Вернуть уплаченные ранее проценты и взносы нельзя. В данной ситуации вы обращаетесь в банк, закрываете кредит, получаете справку об отсутствии задолженности и с ней обращаетесь в страховую компанию. Там вы по форме заполняете заявку на возврат денежных средств, и ждете решение страховщика.
Оригинальные отзывы по этой теме мы собрали здесь, отзывы настоящих людей, много комментариев, стоит почитать.
Вот образец заявления на возврат страховки

Что делать в том случае, если вам отказывают в возврате?
В ситуации, когда 14-ти дневный срок прошел, а вы не успели обратиться в банк по поводу навязанной услуги, либо страховщик по выдуманным причинам отказывает вам в вашем праве на получение компенсации, вы всегда можете обратиться в судебные инстанции.
Обратите внимание, что услугу страхования вам предоставляет не банк, а аккредитованная им сторонняя компания. Именно на неё нужно подавать в суд, и именно с её представителя необходимо решать проблемы по выплатам.
Советуем заранее получить юридическую консультацию для того, чтобы рассчитать целесообразность обращения в суд, т.к. это понесет за собой материальные затраты. Вот инструкция:

Таким образом, мы подробно рассмотрели все ситуации, при которых можно вернуть страховку за кредит, полученный в Россельхозбанке.
Рубрика “вопрос-ответ”

 До 3 млн руб.
От 9.9 %
До 5 лет
 До 5 млн руб.
От 9.9 %
До 5 лет До 5 млн руб.
От 9.9 %
До 5 лет До 5 млн руб.
От 11.9 %
До 5 летМожно ли вернуть страховку в Россельхозбанке после погашения кредита
Отвечая на вопрос, можно ли провести возврат средств по страховке после погашения кредита, можно отметить, что в 2022 году, это возможность предоставляется всеми банками без исключения. Ответ на вопрос, можно ли вернуть страховку в Россельхозбанке после погашения кредита, является положительным. Сумма страхового возмещения будет равна той, что была указана в официальном договоре получения кредита.
Каждый клиент, оформивший заем или кредит в Россельхозбанке отлично знаком с необходимость заключать страховой договор. Это достаточно серьезное условие, без которого сложного рассчитывать на сниженную процентную ставку по кредиту и на требуемую сумму. При отказе от страховки и при отсутствии подписи в документах, банковская организация имеет право полностью изменить условия по процентной ставке. Страхование вклада и официального заемщика требует траты определенной суммы дополнительных средств, но иногда ее можно полностью вернуть. Здесь можно узнать, как осуществить процесс возвращения.
Россельхозбанк возврат страховки по потребительскому кредиту

В самом начале потребуется разобраться, для какой цели банки используют страхование. Финансовое учреждение должно быть уверено в том, что заемщик полностью вернет взятый предварительно долг. Если клиент по какой-то причине не может сделать оплату долга, данная обязанность автоматически переходит на страховую.
Банк в процессе регистрации заемных отношений предпочитает официально получить некоторые гарантированные моменты посредством заключения грамотного договора. В данном документе подробно обозначены основные условия по оплате страховых услуг и точная цена по договору. Как только сотрудники банка получают соглашение на заключение официального договора, они заключают полную гарантированную оплату или часть страховых выплат.
Важно! Страховка для банка является гарантией полного возврата выданных денег.
Если клиент отказывается от ее оформления, Россельхозбанк может полностью и обозначения причины отказаться от кредитования.
Провести процесс возвращения страховки в этом банке значительно проще, чем в иных организациях. Потребуется разобраться с вопросом страхования и понять все его нюансы. В определенных ситуациях соглашение о страховке может играть положительную роль для заемщика, особенно, если оформляется ипотека. Сред основных страховых случаев можно отметить:
- Сокращение или увольнение, что автоматически ведет к потере финансовых средств;
- Серьезные повреждения и травмы, не позволяющие заемщику находиться в особом трудоспособном состоянии;
- Смерть человека, взявшего заем.
При наступлении подобных случаев, банк теряет средства, потому организация настаивает на оформлении страховки. Несмотря на то, что процедура является для клиентов банка не обязательной, и он имеет полное право полностью отказаться от услуги, банк в процессе выдачи займа может официально отказать в просьбе, не объясняя причины.
Как вернуть страховку в Россельхозбанке в 2022 году
Страховка оплачивается из кармана заемщика, соответственно у него возникает желание вернуть все ранее потраченные средства. Сделать это достаточно просто, необходимо действовать по следующему алгоритму:
- Получить в финансовом учреждении подтверждение долгосрочной выплаты по потребительским займам.
- Предоставление в Россельхозбанк договора с официальным доказательством его погашения кредита, выписка из банка, подтверждающая данный фактор и страхования.
- Заполнение заявки на возвращение денег по оформленному страховому полису из-за полного прекращения финансовых операций.
Все разногласия и споры по договору с компанией страхования стоит регулировать с отделом страхования, но не с Россельхозбанком. Вернуть страховую сумму или ее часть можно только в случае выплаты кредита ранее установленного срока. После подачи всех необходимых документов, банк на протяжении нескольких дней будет рассматривать заявку. При вынесении одобрения, деньги автоматически переводятся на личный счет клиента.
Можно ли вернуть страховку в Россельхозбанке сразу после получения кредита

Многие в процессе оформления одобренного кредита задаются разными вопросами. Стоит изучить самые основные моменты по страхованию перед тем как приступить к оформлению договора. Требуется знать, что полный возврат денег допустим исключительно при досрочном его полном погашении. Это важный для заемщика момент.
Решая вопрос, как вернуть страховку в Россельхозбанке по кредиту, потребуется внимательно изучить предложение от банка, оформленный договор. Если отсутствует пункт о возможности полного возврата денег или отмечено, что средства не возвращаются, рассчитывать на получение денег не придется. Вся манипуляция по возврату будет совершенно бессмысленной. Вернуть средства по страховке при официально досрочном погашении займа есть возможность только при обязательном наличии данного пункта в договоре.
Важно! Контракт нужно очень внимательно изучать, особенно при взятии крупной суммы.
Заявление на возврат страховки по кредиту в Россельхозбанке образец
Для перевода на счет денег по полному возврату страховки, кроме сбора требуемых документов, потребуется написать официальное заявление страховщику. Этот документ составляется по специальной форме, где каждый пункт является жестко зафиксированным. Среди основных требований к заполнению заявления отметить можно следующие факторы:
- Шапка должна содержать в реквизиты страховщика, данные страхователя.
- Текст требуется начать с обозначение даты и номера официального заключения страхового договора.
- Далее описывается основание для обращения. Это желание вернуть средства в полной сумме или частично. Оно должно быть обосновано максимально исчерпывающе.
- Нужно указать официальные банковские реквизиты договора и основную информацию по документу, полностью доказывающем досрочное официальное погашение.
- В нижней части проставляется дата написания и передачи официального заявления и обязательная подпись заявителя.
В качестве дополнения можно отметить внесение ссылок на определенные статьи современного законодательства, регламентирующие деятельность страховщика. Чтобы правильно заполнить заявление, желательно опираться на образец, найти его есть возможность сайте любой компании по страхованию.
Россельхозбанк выплаты страхового возмещения

Сумма платежного взноса по ранее оформленному кредиту определяется исключительно страховой. В большинстве ситуаций сумма страховки является фиксированной. Процент равен примерно 10,7% от общего размера займа, оформленного ранее. В процессе подписания соглашения по кредиту и оформления официального полиса, размер выплаты вычитается из полученной суммы, потом перечисляется Россельхозбанку. Именно эту сумму при погашении ранее установленного срока можно будет вернуть. Если данного пункта не указано в договоре, заключенном при оформлении кредита.
Полностью вернуть деньги не получиться при обращении в городские или региональные судебные инстанции.
Подводя итоги
Денежные ссуды, предлагаемые банком при сниженной ставке, всегда сопровождаются защитой в виде договора официальной страховки. Если клиент не желает использовать ее, ему будут предложены иные кредитные предложения, но с более жесткими условиями. Данные шаги банк предпринимает для обеспечения своей собственной безопасности, для защиты от возможного невозврата.
Возвращение страховки по займу в Россельхозбанке и грамотное написание заявления не является проблемой. Самое главное не волноваться и четко следовать инструкции. При правильном выполнении всех рекомендаций средства, потраченные на страховку можно будет вернуть, Россельхозбанк не обманывает своих клиентов. Если обратиться в данный банк, заемщик автоматически получает все шансы на полный возврат своей страховки.
Возврат страховки по кредиту в Россельхозбанке: после погашения или получения
Страхование долговых обязательств, именуемое ныне банковскими менеджерами финансовой защитой, является неотъемлемой частью кредитования. В вопросе о том, как вернуть страховку в Россельхозбанке по кредиту, мнения граждан и финансовых экспертов рознятся: одни считают, что страхование выгодно кредитополучателю, другие откровенно называют это навязанной услугой, считая ее лишним способом выманить деньги у клиента. Одновременно с этим обсуждаются и вопросы обратного получения затраченных средств после полного погашения займа. Рассмотрим этот момент на примере того, возможен ли возврат после погашения или получения?
Можно ли вернуть страховку в Россельхозбанке после погашения кредита
Сегодня на межбанковском рынке страхование долговых обязательств является самостоятельным сегментом на рынке аналогичных услуг. Несмотря на рискованность данного вида, оно является одним из самых прибыльных. Во многом для заемщика такая финансовая защита необходима и выгодна, необходима в том плане, что шансы получить займ возрастают, а выгодна в том плане, что способна покрыть сумму обязательств в случае возникновения финансовых сложностей. Вопрос лишь в том, всегда ли есть необходимость в подобной защите?

Дабы ответить на насущный вопрос, обратимся к особенностям таких соглашений в обозначенной нише бизнеса в целом, и в Россельхозе в частности. Так, для защиты обязательств применяются следующие виды:
- Возмещение непогашения;
- Смерти кредитополучателя;
- Здоровья кредитополучателя;
- Залогового имущества, если оно присутствует в качестве обеспечения займа;
- Утрата работы.
При наступлении указанного в договоре случая, банк-кредитодатель, получает возмещение. Законодательно определяется необязательность такого рода компенсаций, но при отказе клиента от них, кредитное учреждение имеет полное право отказать в выдаче, не желая рисковать средствами.
Страховая сумма и премия
Заключая договор страхования, по закону, если надобности в возмещении не случилось, а именно, деньги выплачены полностью, и страховых случаев не произошло, то клиент вправе требовать возвращения ему выплаченной премии.
Следует отметить различие между понятием страховая сумма и премия. Клиенту может быть возвращена именно премия – это именно те средства, которые им были выплачены страховщику при заключении соглашения единовременно или в виде общей суммы всех платежей, внесенных по нему. Страховая же часть – это те средства, которые получит банк при возникновении страхового случая. Она может покрывать сумму основного долга или полную стоимость ссуды.
Момент того, можно ли возвратить средства, внесенные в счет страхования после погашения кредита, определяется условиями самого договора. При изучении соглашения, следует обратить внимание на присутствии в его текстуальной части, следующих пунктов:
- Возможности возвращения средств по первому требованию заемщика;
- Обратное перечисление премиальной части, возможно, по истечении 3 месяцев с момента заключения соглашения при условии отсутствия просроченных платежей. Период такого ограничения может составлять 6,9 и 12 месяцев, это зависит от срока ссуды;
- Невозможность возвращения.
Первый вариант встречается крайне редко, а для его исполнения достаточно поданного заявления страховщику о возвращении средств. А вот второй пункт вполне можно найти, главное дождаться условленного срока, исправно внося платежи по обязательствам.
Россельхозбанк возврат страховки по потребительскому кредиту
Банк предусматривает возврат страховки по кредиту в Россельхозбанке, если это прописано в условиях. В потребительском кредитовании, заключение соглашения по защите дело добровольное, а в рамках ипотечного кредитования – это обязательное требование при заключении кредитного соглашения. В последнем случае в текущем 2022 году возврат компенсации возможен лишь после полного погашения обязательств, а также, если ипотечный договор будет признан ничтожным установленным порядком.
Так, по потребительскому кредиту обратный исход премий возможен, если данное условие предусмотрено самим договором страхования. Так, если в заключенном соглашении присутствуют пункты о возврате премий, уплаченных в счет будущего страхового возмещения, то вернуть их вполне возможно. Достаточно лишь заполнить заявление, образец которого можно запросить в кредитно-финансовом учреждении. Сделать это можно сразу, после заключения кредитного договора и получения кредита, а также в течение 30 дней.
Заявление на возврат страховки по кредиту в Россельхозбанке: образец

Процесс обратного возмещения страховки по ссуде в Россельхозе заключается в следующей процедуре:
- В кредитном учреждении запросить справку о полном погашении займа и отсутствии финансовых претензий к клиенту;
- Подготовить копию договора кредитования;
- Подать заявление страховщику о возвращении внесенных средств, образец которого можно получить в банке или страховой компании.
Компания рассматривает заявление в течение месяца. Выплаты при положительном решении производятся на счет, карту, а посему следует приложить к заявлению его реквизиты. Деньги перечисляются в течение 3-10 рабочих дней. В редких случаях процесс может затянуться еще на месяц.