Ипотека в РоссельхозБанке: перечень необходимых документов, доступные программы
Ипотека для многих россиян остается единственным способом приобрести жилье, поскольку самостоятельно накопить необходимую сумму можно за несколько десятков лет. Чтобы оформить жилищный кредит в одном из ведущих банков страны, следует рассмотреть, какие документы на ипотеку могут потребовать в РоссельхозБанке. Программы, доступные на данный момент в этом банке, позволяют получить ипотеку на длительный срок под разумный процент, но следует рассмотреть, какие особенности есть в РСХБ.

Особенности ипотечных программ РоссельхозБанка
РоссельхозБанк предлагает клиентам, желающим воспользоваться ипотекой, только одну соответствующую программу. По ней может быть куплена не только квартира или дом, но и земельный участок, таунхаус, также можно оплатить долевое строительство. Кредит выдают только в российских рублях, а его минимальной суммой будет показатель в 100 000 рублей. Максимум различается, больше всего доступно при:
- покупке квартиры;
- оплате договора участия в долевом строительстве;
- приобретении апартаментов.
Во всех остальных случаях максимум ограничен суммой в 20 000 000 рублей, но всегда срок займа можно выбирать до 30 лет включительно. При такой длительности будет максимальная переплата, но и ежемесячный платеж окажется посильным даже для людей с невысокими доходами. Первоначальный взнос, обязательный для стандартной ипотеки, также различается, в зависимости от того, какой тип жилья выбирается клиентом. Но в любом случае следует разобрать, какие документы клиенту понадобятся для одобрения заявки, они не отличаются в зависимости от ситуации.

Не меньше 15% от стоимости жилья нужно будет внести при приобретении квартиры по соглашению о купле-продаже либо договору долевого строительства. Сюда же относят покупку таунхауса вместе с землей (по купле-продаже), на которой он стоит, и отдельного земельного участка. Не меньше, чем 25% от стоимости, потребуется внести за таунхаус, приобретаемый по договору долевого строительства, либо отдельный жилой дом с землей.
25% первоначального взноса потребуют при покупке жилого дома вместе с его землей, если задействуется купля-продажа. Максимальный первоначальный взнос в 30% полагается внести в том случае, если объектом приобретения становятся апартаменты, которые оформляются по долевому договору или соглашению о купле-продаже. Дополнительного залога в любом случае не потребуется, поскольку таковым является приобретаемое за счет банковских средств жилье, на этом перечень ограничивается.
Важно! Для одобрения заявки РСХБ требует не только страхование залогового имущества, которое является обязательным, но и добровольную страховку здоровья и жизни заемщика. Если у человека нет средств на оплату полиса, его стоимость может быть включена в сумму кредита, тем самым она увеличится. Кредитную заявку в РоссельхозБанке рассмотрят в период до 5 рабочих дней, но более интересной особенностью будут процентные ставки по ипотеке.
Данный банк предлагает гибкую систему предоставления кредитов и установления процента по ним, учитывая все нюансы, даже размер первоначального взноса, категорию клиента и сумму кредита. Самые выгодные условия можно получить при кредите на сумму от 3 миллионов рублей, если жилье приобретается у застройщика, являющегося партнером банка. Список таких предложений можно найти на официальном сайте. Наименее приятные ставки предоставляются тем, кто оформляет займ на небольшую сумму и участвует в долевом строительстве.
На получение кредита для покупки квартиры или таунхауса с землей, а также апартаментов, продающихся на вторичном рынке, банк установит процент от 9,75, который смогут получить люди, берущие кредит от 3 миллионов рублей на приобретение жилья у партнеров банка. Менее выгодную ставку в 9,85% будут получать люди, которые берут займ от 3 000 000 рублей с первым взносом 20%, если они получают заработную плату на карту в РСХБ. Для большинства людей, которые не получают зарплату и не работают в бюджетных учреждениях, на эту категорию недвижимости установят минимум 9,95%, если они внесут 20% первого взноса и более.
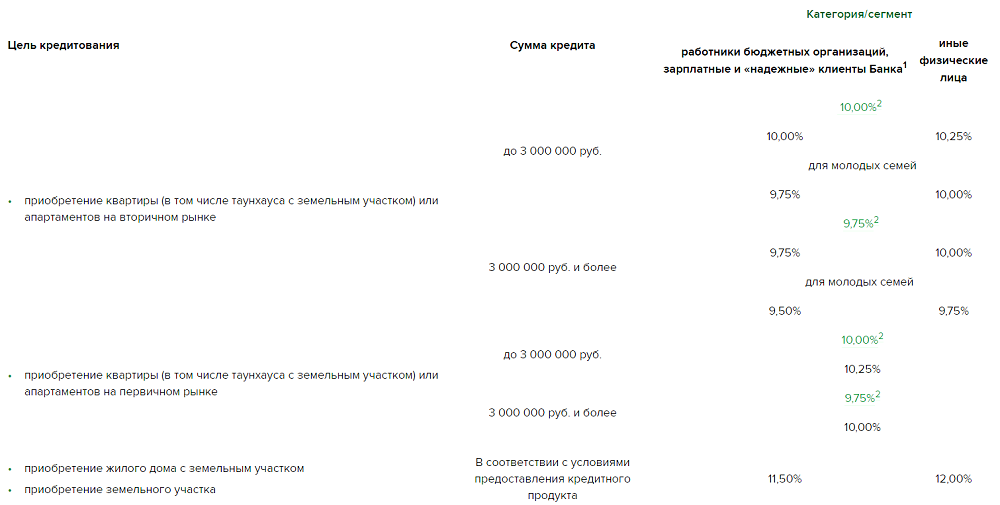
Если ипотека берется для оплаты договора участия в долевой стройке, то рассчитывать клиент может на 9,3%, если для приобретения выбирается партнер банка. Но и для обычных клиентов ставка находится на уровне 9,6-9,7% годовых, при условии, что первый взнос был сделан в размере не менее 20% от стоимости жилья. Зарплатные клиенты и бюджетники смогут рассчитывать на ставку 9,5%, 9,55%, соответственно, если они возьмут кредит с первым взносом более 20% и не меньше, чем 3 млн рублей.
Банк предусматривает и повышение процента, если заемщик или его созаемщики не захотели страховать жизнь и здоровье на добровольной основе. Принудить это сделать РСХБ не может, поэтому следует ожидать увеличения процента на 1%, если полис не был куплен. Если же от страховки отказаться уже после оформления ипотеки, можно столкнуться даже с требованием банка выплатить всю оставшуюся сумму за короткий срок и желанием разорвать договор.
Список документов для ипотеки
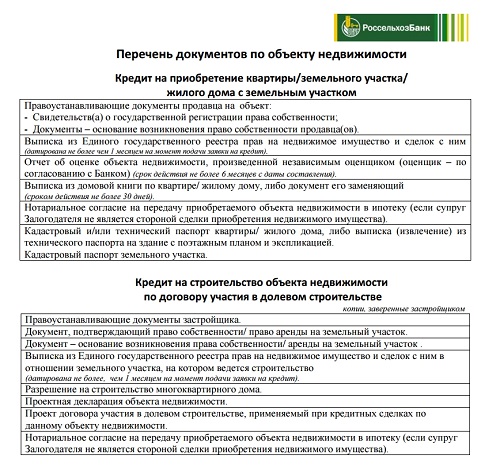
Чтобы получить ипотечный кредит от РоссельхозБанка, потенциальный клиент должен предоставить пакет документов, из которых специалисты смогут установить уровень его обеспеченности и наличие гарантий выплаты займа. Документы на ипотеку в РоссельхозБанке потребуются следующие:
- паспорт гражданина Российской Федерации, вместо него можно использовать документ, который официально его заменяет, к примеру, военный билет для тех, кто проходит воинскую службу;
- документ о военной обязанности – это может быть военный билет или приписное свидетельство, но необходимы они только для тех, кто не достиг 27-летнего возраста;
- бумаги о семейном положении (свидетельство о браке или разводе), а также наличии детей (свидетельство о рождении, решение суда об усыновлении или опекунстве);
- сведения о финансовом положении – обычно они предоставляются по форме 2-НДФЛ, но реально применять и справку, которая выдается по форме банка. Плюсом зарплатных клиентов является то, что они могут не предоставлять этот документ, поскольку их доходы уже учтены банком;
- доказательства трудовой деятельности – справка с места работы или копия трудовой книжки. Кроме того, понадобится доказать стабильность человека, которая выражается в постоянстве работы на протяжении последнего полугода;
- документы на нужный объект недвижимости, который приобретается и передается в залог.
Процедура оформления ипотеки
Оформление ипотеки в РоссельхозБанке начинается с того, что человек обращается в банк, беря с собой перечисленные выше документы для оформления ипотеки, либо к партнеру учреждения в виде застройщика. Пока заявка рассматривается, человек может подбирать жилье, которое соответствует параметрам. Срок рассмотрения анкеты после подачи составляет 5 банковских дней, после чего клиенту сообщают ответ. Следует учесть, что кредитор вполне может отказать потенциальному клиенту без объяснения причин, но чаще всего причиной этого является низкий доход.
Если кандидатуру заемщика одобрили, он может окончательно выбирать квартиру и подписывать кредитный договор с банком и договор купли-продажи или долевого участия с застройщиком (продавцом). Договор обязательно нужно зарегистрировать в Росреестре, ведь только тогда банк перечислит оплату продавцу жилья. В будущем на квартиру или дом нужно оформлять закладную, которая налагает ограничения на распоряжение недвижимостью и не позволяет продать, подарить или как-либо еще сменять ее собственника. На этом оформление кредита в РСХБ завершено.
Ипотека в Россельхозбанке

Отсутствие денег на покупку квартиры или дома подталкивает многих россиян брать ипотеку.
Это отличный способ улучшить свои жилищные условия, не копя денег и не ютясь в коммунальных квартирах.
Во многих банках есть услуга оформления ипотечного договора, в том числе и в «Россельхозбанке».
Это надежная государственная структура, которая входит в рейтинг самых надежных по версии Forbes.
На каких условиях выдается ипотека в «Россельхозбанке», какие программы предлагаются клиентам?
Как оформить ипотеку в «Россельхозбанке» в 2023 году?
Для оформления договора с банком, потенциальному заемщику нужно пройти такие этапы:
- Определиться с типом программы и ее условиями.
- Найти подходящий объект недвижимости.
- Подать заявку (можно онлайн) в банк. Дождаться ее рассмотрения.
- Если специалист одобрит анкету, тогда заемщик должен собрать необходимый пакет документов на объект недвижимости и отправить их в банк.
- Проверив все бумаги, банковский сотрудник заключает договор, после чего переводит клиенту деньги по ипотеке согласно условиям выбранной программы.
Возможно ли досрочное погашение ипотеки без штрафных санкций?
Если у заемщика появилась возможность досрочного погашения задолженности по ипотеке, то банк «Россельхозбанк» идет на уступки таким клиентам.
Он предоставляет им возможность досрочного погашения без уплаты штрафа и комиссий. По любой программе ипотеки клиент может досрочно погасить долг.
Страхование при ипотеке в «Россельхозбанке»
Одним из условий получения ипотеки в банке является обязательное страхование приобретаемого жилья. С таким условием банк перестраховывается от возможных рисков утраты недвижимости. Что касается страхования жизни заемщика, то это условие необязательное.
Ипотека без первоначального взноса в «Россельхозбанке»

Ипотечные программы без предварительного взноса в банках не распространены.
В «Россельхозбанке» можно приобрести жилье без внесения денежных средств изначально только по программе для многодетных семей. Заемщик, у которого трое и больше детей, оплачивает начальную сумму ипотеки материнским капиталом.
Для всех остальных клиентов сумма первоначального взноса гораздо больше. Для владельцев материнского капитала, помимо основного пакета документов, нужно предоставить дополнительные: сертификат на мат. капитал, справку из Пенсионного фонда об остатке денег.
Какие документы нужны для взятия ипотеки на «вторичку» в «Россельхозбанке»?
Для взятия ипотеки на вторичное жилье понадобится стандартный пакет документов:
- заявление (анкета);
- паспорт или документ, его заменяющий;
- военный билет или приписное свидетельство – для парней до 27 лет;
- свидетельство о браке;
- свидетельство о рождении детей (при их наличии);
- справки с места работы заемщика о его трудовой занятости и размере заработной платы;
- документы по объекту недвижимости, которое заемщик планирует купить.
Ипотека для пенсионеров в «Россельхозбанке»: как взять?

Небольшое количество банковских учреждений решаются давать ипотеку пенсионерам.
Их опасения понятны: люди преклонного возраста не такие платежеспособные, как молодые люди, с ними могут возникать проблемы, к примеру, пенсионер внезапно умер и тогда банку необходимо в срочном порядке решать, как быть с ипотекой. Несмотря на проблемы с такими клиентами, «Россельхозбанк» создал отдельную ипотечную программу для пенсионеров.
Так, рассчитывать на получение ипотеки по этой программе могут:
- женщины-пенсионерки в возрасте до 80 лет;
- мужчины-пенсионеры в возрасте до 75 лет.
Срок кредитования для такой категории населения ограничивается 7 годами.
Некоторым пенсионерам нужно быть готовыми к тому, что они могут получить отказ в выдаче ипотеки. Случаи, когда «Россельхозбанк» может не принять анкету-заявку клиента-пенсионера:
- есть заемщик получает минимальную пенсию;
- если заемщику на момент подачи заявки исполнилось 65 лет;
- если у пенсионера нет дополнительного дохода.
Если же у заемщика преклонного возраста будут поручители, тогда банк охотно выдаст ипотеку.
Отдельной программы для пенсионеров банком не предусмотрено. Заемщики, ушедшие на заслуженный отдых, имеют право подавать заявки на такие виды ипотечного кредитования:
- ипотека по двум документам;
- ипотечное жилищное кредитование;
- рефинансирование ипотеки;
- целевая ипотека;
- специальные предложения от застройщиков.
Пенсионеры могут взять ипотеку без поручителей, но для этого срок погашения задолженности должен быть небольшим. К тому же у пенсионера должен быть приличный доход или другая недвижимость.
Ипотека на строительство дома в «Россельхозбанке»

Некоторые люди, создавая семью, хотят осуществить свои мечты, например, построить дом. Но что делать, если денег на постройку дома нет?
Банки неохотно приветствуют ипотеку на стройку недвижимости. И понятно почему: если на этапе строительства что-то случится с заемщиком, он перестанет выплачивать кредит, то банку потом сложно будет продать строящийся объект, чтобы погасить задолженность.
Однако «Россельхозбанк» идет на такой риск и предоставляет клиентам возможность оформления ипотеки для того, чтобы те могли возвести дом с нуля.
Однако для перестраховки банк изменяет некоторые условия кредитования:
- увеличивает процентную ставку, а также сумму первоначального взноса;
- меняет срок погашения задолженности в сторону ее уменьшения.
Для того чтобы получить заем для возведения дома, потенциальный заемщик должен соответствовать таким требованиям:
- на момент оформления договора ему должно исполниться 21 год или больше;
- он должен иметь постоянную работу с регулярным доходом (предоставляется справка с места работы);
- стаж работы на последнем месте – не меньше полугода;
- он должен иметь определенную сумму первоначального взноса (размер этой суммы просчитывает банковский сотрудник);
- у него должно быть залоговое имущество – поскольку нового дома пока нет, то заемщик должен показать банку, что у него есть другая недвижимость, которую банк принимает в качестве залога.
Ипотека по двум документам от «Россельхозбанка»
Обычно люди, которые планируют взять ипотечный кредит в «Россельхозбанке» на жилье, с ужасом думают, сколько документов им нужно собрать и сделать, чтобы банк одобрил им заявку на получение займа.
«Россельхозбанк» упростил своим клиентам задачу – дал им возможность взятия ипотеки всего по двум документам.
Это специальная программа с особыми условиями:
- сумма первоначального взноса – не меньше половины от всей суммы взятой ипотеки;
- выдается кредит сроком до 25 лет;
- обязательное наличие созаемщика – им может выступать супруг/супруга заемщика;
- взять ипотеку по двум документам можно как на квартиру в новостройке, так и на «вторичку», а также дом, коттедж, таунхаус.

Потенциальному заемщику не нужно брать справку о доходах и о месте работы. Документы, которые нужно принести банковскому сотруднику:
- гражданский паспорт;
- заявление-анкета.
Также нужно представить любой документ, который удостоверяет личность заемщика (кроме паспорта), например, заграничный паспорт, водительские права.
Если кредит берет мужчина в возрасте до 27 лет, тогда дополнительно ему нужно принести военный билет.
Ипотека на земельный участок
«Россельхозбанк» предоставляет своим клиентам возможность взятия ипотеки для покупки земельного участка. Программа называется «Ипотечное жилищное кредитование».
Сумма первоначального взноса по сравнению с другими объектами ипотеки (покупка таунхауса, жилого дома с земельным участком, апартаментов) меньше на 5–15 позиций.
Выдается кредит одним платежом после того, как банк одобрит заявку клиента и соответствующим образом оформит с ним договорные отношения.

Для получения ипотеки на земельный участок заемщик должен представить банку созаемщиков: если он состоит в браке, тогда созаемщиком автоматически выступает супруг/супруга. Могут быть созаемщики и другие физические лица, не состоящие с заемщиком в родственных отношениях.
Для того чтобы принять положительное решение в пользу заемщика, банк убеждается в ликвидности земельного участка. Так, он проверяет, в какой местности находится участок, не расположена ли земля в природоохранных зонах, поставлен ли участок на кадастровый учет, есть ли на нем какие-либо обременения и т. д.
Если банк одобрил объект залогового имущества, тогда клиент должен будет оформить с продавцом договор купли-продажи, собрать пакет документов и предоставить их в банк, оформить страховку на участок и залоговое имущество, внести определенную сумму первоначального взноса, а в конце подписать ипотечный договор с банком.
Военная ипотека
Для военнослужащих банк «Россельхозбанк» разработал специальную программу взятия ипотеки. Так, такие категории граждан могут взять ипотеку с минимальным размером первоначального взноса, невысоким процентом ставки по кредиту, только если заемщик будет соответствовать следующим критериям:
- он должен иметь гражданство РФ;
- на момент взятия ипотеки ему должно исполниться 22 года и больше;
- на момент возврата денег по ипотеке заемщику должно быть не больше 45 лет;
- он должен участвовать в программе НИС (Накопительно-ипотечная система жилищного обеспечения военнослужащих) не меньше 3 лет.

Ипотека для такой категории граждан предоставляется на покупку таких объектов недвижимости:
- квартира вторичного типа;
- земельный участок и «вторичный» жилой дом, расположенный на нем;
- квартира в строящемся доме согласно договору участия в долевом строительстве.
Выбрав этот вид ипотеки, заемщик автоматически соглашается со следующими условиями программы:
- ипотека предоставляется в рублях;
- срок кредитования не превышает 20 лет;
- деньги выдаются единожды в безналичной форме;
- обязательное страхование объекта недвижимости;
- привлечение созаемщиков не предусмотрено.
Для подачи документов на эту ипотечную программу военнослужащий должен представить такой пакет документов: заявление, паспорт, свидетельство о праве участника НИС, а также документы на объект недвижимости и нотариально удостоверенное согласие супруги на заключение договора (при наличии официального брака).
Ипотека «Молодая семья» от «Россельхозбанка»
Для молодых семей банк предлагает особые условия взятия ипотеки:
- срок погашения увеличивается до 30 лет;
- минимальная сумма первоначального взноса;
- отсутствие комиссий, скрытых платежей.

Деньги для молодой семьи будут выделены банком только в том случае, если семья действительно относится к категории «молодой»:
- возраст хотя бы одного из супругов не превышает 35 лет;
- возраст родителя (если семья неполная) не превышает 35 лет.
Если молодая семья планирует купить квартиру в новостройке, тогда размер первоначального взноса будет увеличен на несколько позиций. Поэтому выгодней приобретать «вторичку», там процент ниже.
Также заемщику по программе ипотечного кредитования для молодых семей банк дает рассрочку, если в период действия договора пара родила ребенка.
Для получения ипотеки по этой программе, заемщику нужно подготовить такой пакет документов:
- заявление установленного образца;
- паспорт;
- военный билет – если ипотеку берет мужчина в возрасте до 27 лет;
- свидетельство о браке, рождении детей;
- справка с места работы;
- справка о финансовом состоянии;
- пакет документов по ипотечному объекту недвижимости.
Ипотека для ИП в «Россельхозбанке»
Частным предпринимателям банк предоставляет возможность взятия в ипотеку объект коммерческой недвижимости.
Заемщиком по этой программе может выступать:
- юридическое лицо;
- индивидуальный предприниматель.
В качестве залогового имущества по ипотеке может быть недвижимое имущество, оборудование, транспортные средства и различные товары, которые находятся у бизнесмена в обороте.
Страхование здоровья и жизни обязательно, если заемщиком выступает индивидуальный предприниматель. До заключения договора с банком у заемщика должен быть открыт расчетный счет в банке.

Список документов, необходимых для заключения ипотечного договора:
- анкета-заявление;
- согласие на проверку ФЛ;
- согласие на проверку юридического лица;
- согласие на проверку ИП.
Образцы этих документов можно взять с официального сайта банка – www.rshb.ru, выбрав соответствующую программу получения ипотеки.
Там же на сайте можно ознакомиться с дополнительными документами, которые нужно предоставить банковскому сотруднику для заключения ипотечного договора.
Ипотека на вторичку
Банк предоставляет возможность клиентам оформлять ипотеку как на первичное, так и на вторичное жилье. Речь идет о программе «Ипотечное жилищное кредитование».
Желая взять у банка взаймы деньги на «вторичку», клиент должен ознакомиться с условиями ипотечного договора:
- кредит выдается на максимальный срок в 30 лет;
- сумма первоначального взноса зависит от типа покупаемой недвижимости. Так, наименьшая ставка по ипотеке как раз относится к «вторичке»;
- обязательное страхование имущества, которое принимает банк на весь залоговый срок;
- единовременная передача денег (одним платежом).
В «Россельхозбанке» разнообразие ипотечных программ впечатляет: есть оптимальные предложения для молодых семей, военных, ипотека по двум документам и др.
В зависимости от выбранной программы ставка по ипотеке и сумма первоначального взноса меняется. На некоторых программах предусмотрена возможность отсрочки платежа, а где-то банк даже предоставляет возможность выдачи ипотеки без первоначального взноса.
Для каждого клиента свои гибкие условия. Таким образом, банк становится привлекательным, выгодным и надежным для заемщиков.
Ипотека в Россельхозбанк — документы на новостройку и вторичку (вторичное жилье).
Перечень требуемых документов может быть изменен по усмотрению Банка.
Для получения кредита по программе «Молодая семья» дополнительно предоставляются:
- Свидетельство о браке (не требуется в случае предоставления кредита лицам из неполных семей);
- Свидетельство о рождении ребенка;
- В случае принятия в расчет платежеспособности доходов родителя(ей) заемщика/созаемщика — документы, подтверждающие родство (документы, удостоверяющие личность; свидетельство о рождении; свидетельство о браке; свидетельство о перемене фамилии, имени, отчества и т.п.).
Для получения кредита по программе «Ипотека плюс материнский капитал» дополнительно предоставляются:
- Государственный сертификат на материнский (семейный капитал);
- Документ (справка, уведомление и т.п.) из территориального органа Пенсионного фонда РФ об остатке средств материнского капитала (может быть предоставлен в течение 60 календарных дней с даты принятия решения Банком о выдаче кредита вместе с документами по кредитуемому объекту недвижимости)*.
* Действителен для предоставления в Банк в течение 30 календарных дней с даты выдачи.
Документы для ипотеки в Россельхозбанке в 2020 году – это необходимый минимум, которого вполне хватит, чтобы наконец стать владельцем собственного жилья. Ипотечный кредит – отличное решение жилищной проблемы, которое наш банк делает еще проще. Приблизьте свое новоселье вместе с нами.
Предлагаем вам ознакомиться с тем, какие документы нужны, чтобы быстро и легко оформить ипотечный кредит. Вам понадобится предоставить два документа, удостоверяющих личность, а также документы о подтверждении занятости и дохода. Это базовый комплект, который подается вместе с заявлением.
Ипотечное кредитование в Россельхозбанке: условия
В связи с ростом спроса на ипотечное кредитование и увеличением количества предложений, многие не знают, в какой банк лучше обратиться. Среди тысячи банков выгодными условиями отличается Россельхозбанк, здесь относительно невысокая процентная ставка, но довольно жесткие требования к заемщикам. Впрочем, обо всем по порядку, далее пойдет речь о том, как взять ипотеку в Россельхозбанке, все условия, требования и многое другое.

Почему Россельхозбанк?
Прежде чем решиться на ипотечное кредитование, заемщики долго и тщательно выбирают кредитора, потому что платить за собственное жилье придется 20 или даже 30 лет. Первый критерий выбора – это надежный и проверенный банк. Россельхозбанк один из двух на 100% государственный, то есть все акции организации принадлежат государству, что лишний раз подтверждает его стабильность и надежность.
Вторая причина, по которой банк привлекает заемщиков – это несколько программ кредитования и лояльные процентные ставки. Притом что условия кредитования мало чем отличаются от других банков, данная кредитная организация позволяет жителям нашей страны пользоваться различными государственными льготами и господдержкой, например, материнским капиталом для погашения долга.
Как оформить ипотеку
Документы для оформления ипотеки Россельхозбанк все те же что и в любом другом банке. Основной список:
- паспорт заемщика;
- подтверждение дохода;
- выписка из трудовой книжки;
- подтверждения наличия первоначального взноса.
Банк вправе потребовать дополнительные документы от заемщика, созаемщика и поручителей.
Чтобы оформить ипотечный кредит нужно обратиться в любое отделение банка, единственное условие – оно должно находиться в регионе проживания заемщика. На момент обращения заемщик должен быть не моложе 21 года, и не старше 65 на момент окончания действия кредитного договора.

Заявку на ипотеку можно оставить в офисе у кредитного специалиста или на официальном сайте банка. Но только если вы заполняете анкету на сайте, то решение кредитор выносит предварительно, чтобы получить точный ответ с максимально возможной суммой займа и процентной ставкой нужно представить все документы. Сроки рассмотрения заявки – до 5 рабочих дней. Если ипотека одобрена, то это решение действительно в течение 3 месяцев.
Условия кредитования
Ипотека Россельхозбанк, условия которой могут меняться в зависимости от платежеспособности клиента, выдается только гражданам нашей страны на приобретение недвижимости на территории нашей страны. Максимальная сумма займа до 8 миллионов для жителей Москвы и Санкт-Петербурга, и до 3 миллионов для других регионов. Но максимальная сумма зависит от дохода клиента, потому что ежемесячный платеж не должен превышать 40% от дохода семьи. При оформлении жилищного кредита учитывается зарплата супругов, социальные выплаты и прочие дополнительный доход. При оформлении ипотеки клиент должен иметь собственных средств не менее 20% от стоимости жилья, а лучше больше, чтобы получить займа на более выгодных для себя условиях.
Банк может выдать кредит клиентам со средним уровнем дохода, если заемщик готов внести первоначальный взнос более 20%.
Процентная ставка – волнующий вопрос для клиента, минимальное значение – 11,3% в год, это предложение доступно только вкладчикам и зарплатным клиентам банка, а также тем заемщикам, которые готовы внести более 20% от стоимости объекта, а срок кредитования не превышает 10 лет. Максимальный процент по ипотеке 13%, если сроки кредитования будут достигать 30 лет.
Банки выдают ипотеку под залог приобретаемой недвижимости, в качестве дополнительного обеспечения можно привлечь поручителей, это повысит шансы на выдачу займа. Чтобы минимизировать свои риски, кредитор требует оформление страховки, причем не только жизни и здоровья заемщика, но и залогового объекта недвижимости. Если это условие не будет соблюдено, банк может повысить процентную ставку до 7% в год.

Полный список документов
Итак, какие документы нужны для ипотеки в Россельхозбанке для заемщика:
- заявление;
- паспорт;
- справка о доходах;
- военный билет (для мужчин до 27 лет);
- свидетельства о браке и рождении детей;
Список документов на недвижимость:
- свидетельство о праве собственности на объект;
- выписка из домовой книги;
- документ об оценке стоимости объекта;
- правоустанавливающий документ (договор купли-продажи, дарственная и т. д.);
- кадастровый паспорт;
- выписка из ЕГРП.
Точный список документов кредитор сообщит только при оформлении жилищного займа.
Специальные программы ипотечного кредитования
Не для всех может быть одинаковым ипотечное кредитование в Россельхозбанке, условия выдачи жилищного займа могут стать более лояльными для военнослужащих и молодых семей. Например, те, кто участвует в военно-накопительной системе, могут получить займ под более низкой процент, от 10% в год. При этом первоначальный взнос может быть снижен до 10 или 15% от стоимости жилья.
Для молодых семей, где одному из супругов менее 35 лет, имеют аналогичные условия кредитования. То есть первоначальный взнос от 10% и более, а после рождения ребенка есть возможность получить отсрочку на уплату основного долга по кредиту. Это предложение доступно и для одиноких родителей. Владельцы сертификата на получение материнского капитала могут использовать выделенные средства в качестве первоначального взноса по ипотеке.
Подробно рассчитать ипотеку в Россельхозбанке вы можете на калькуляторе, который представлен на официальном сайте.
Особенности обслуживания
Для начала нужно отметить, что в данной кредитной организации можно взять ипотечный кредит не только на покупку квартиры на первичном и вторичном рынке, но и на строительство загородного дома, покупку земельного участка и другие объекты недвижимости. Основное условие – это целевое использование заемных денег.

За предоставление кредита банк не берет дополнительных комиссий, единственная переплата взимается с заемщика в случае несвоевременной оплаты ежемесячного платежа. Кстати, за досрочное погашение штрафные санкции не предусмотрены.
Привилегированные условия кредитования доступны зарплатным клиентам Россельхозбанка. Во-первых, процентная ставка для них будет минимальной. Во-вторых, справка о доходах по форме 2-НДФЛ не потребуется.
Подробную информацию о текущих предложениях по жилищному кредитованию можно посмотреть на официальном сайте банка. Там же можно рассчитать стоимость жилищного кредита и заполнить анкету.