Представляем Mark Price: более справедливая цена для маржинальных требований

Perp использует взвешенную по времени среднюю цену индекса (TWAP) для определения маржинальных требований и процессов ликвидации, чтобы предотвратить ненужные ликвидации, вызванные манипулированием ценами. Однако этот подход также представляет риск для протокола.
Часто индекс TWAP не может быстро отражать текущие рыночные условия. В частности, когда на рынке происходят быстрые изменения, рыночная цена может отклоняться от индекса TWAP.
Если рыночная цена и индекс TWAP демонстрируют значительное расхождение, могут возникнуть следующие результаты:
- Невозможность мгновенно ликвидировать счета трейдеров, как тейкеров, так и мейкеров, которые могут оказаться на грани банкротства.
- Отсутствие или избыток стимулов для ликвидаторов. Это связано с тем, что Perp использует индекс TWAP в качестве цены закрытия для ликвидации, что может привести к тому, что у ликвидаторов будет недостаточная мотивация для ликвидации позиций или чрезмерная мотивация для этого. Это может привести к потерям, которые система должна будет компенсировать. Например, при ликвидации короткой позиции, если цена индекса выше рыночной, это даст ликвидаторам огромный стимул ликвидировать позицию и наоборот.
Эти проблемы могут привести к задержке ликвидации счетов трейдеров и могут помешать ликвидаторам занимать позиции, что может привести к увеличению убытков и риску безнадежных долгов для протокола. Чтобы снизить потенциальные риски, мы ввели цену маркировки, которая обеспечивает точную и справедливую справочную цену для расчета маржинальных требований и ликвидации.
Как рассчитать цену маркировки
Формула цены маркировки
- Цена 1 = Рыночный TWAP (30-минутный базис)
- Цена 2 = Цена индекса + Премия (15-минутная база)*
*Премиум (15-минутная база) = Рыночный TWAP (15-минутная база) — Индекс TWAP (15-минутная база)
Изменения интерфейсов контрактов
- Ранее мы называли цену бессрочного контракта ценой маркировки при расчете ставки финансирования. Чтобы избежать путаницы в отношении соглашений об именах, мы ввели новую функцию, вызываемую getSqrtMarketTwapX96 внутри Exchange контракта ( ссылка ). В результате мы намерены поэтапно отказаться от предыдущей функции , getSqrtMarkTwapX96 в будущем выпуске.
а. Оригинал (будет устаревшим)
2. Мы включили в AccountBalance контракт новую функцию ( ссылка ) под названием getMarkPrice , которая позволяет получать текущую цену маркировки для каждого рынка.
Сфера воздействия
- PositionValue будет изменен, чтобы рассчитываться на основе цены маркировки, а не индекса TWAP.
- UnrealizedPnL , MarginRequirement , AccountValue а FreeCollateral также измениться из-за скорректированного метода расчета стоимости позиции.
- Цена ликвидации: используйте цену маркировки для ликвидации позиций вместо индекса TWAP.
Заключение
В заключение отметим, что введение цены маркировки является важным обновлением, которое поможет повысить справедливость и стабильность торговли бессрочными контрактами на нашей платформе. Эти изменения дизайна делают торговлю более доступной и удобной для трейдеров всех уровней, сохраняя при этом высокие стандарты надежности и безопасности, которыми славится Perp .
Предоставляя более точную и надежную справочную цену для расчетов по бессрочным контрактам, Маркировочная цена поможет снизить риск манипулирования ценами, а также вероятность безнадежных долгов и ликвидации.
Наконец, мы хотим напомнить пользователям, что, поскольку расчет маржинальных требований изменится, пожалуйста, убедитесь, что кредитное плечо вашего счета находится на здоровом уровне (т. е. коэффициент маржи значительно выше 10%) перед обновлением контракта, которое запланировано. 14 марта. Пожалуйста, следите за новостями в нашем Discord, чтобы быть в курсе последних обновлений.
Understanding Mark Price

The financial world is rapidly evolving with the advent of digital assets, and traditional trading methods are being challenged. With the rise of margin trading, it's becoming increasingly important for traders to have a stable and reliable reference point when making investment decisions. Enter the mark price, a price that offers a more accurate reflection of the true value of a derivative and helps traders avoid unexpected forced liquidations.
Mark Price Formula
Mark price = Spot index price + EMA (basis); or = Spot index price + EMA [(spot best bid + spot best ask) / 2 – spot index price]
What is Mark Price?
Mark price is a reference price that is calculated from the underlying index of a derivative. This index is often calculated as a weighted average of the spot price of an asset across multiple exchanges. The aim of this calculation is to avoid price manipulation on a single exchange and provide a more accurate representation of the value of the asset. The mark price takes into account both the spot index price and the moving average of the basis. This moving average mechanism helps to smooth out any abnormal price fluctuations and reduce the chance of forced liquidations.
Mark Price Calculation
Mark price is calculated as the spot index price plus the exponential moving average (EMA) of the basis. Alternatively, it can be calculated as the spot index price plus the EMA of the average between the spot best bid and ask prices minus the spot index price. The mark price is more independent than the last traded price and can provide traders with a more reliable reference point when making trading decisions.
The Difference between Mark Price and Last Trade Price
The mark price and last trade price can provide traders with valuable information about their positions. The difference between the two prices can be used to make informed trading decisions. For example, if the last trade price goes down but the mark price stays the same, your position will not trigger a forced liquidation. However, if the mark price crosses the threshold for a margin call, you might be in for a surprise.
OKX Launches Mark Price for Margin Trading
To protect its users' interests and eliminate malicious trading activities, OKX has launched its mark price system for margin trading. After the launch of the mark price system, OKX will use the mark price instead of the last traded price to calculate users' margin ratios. This can effectively prevent users from being forced-liquidated when the last traded price is manipulated within a short period of time. The estimated forced-liquidation price will also be adjusted based on the mark price. When the mark price reaches the estimated forced-liquidation price, full or partial liquidation will be triggered.
The Advantages of Mark Price
Mark price offers numerous benefits to traders in the digital asset world. By providing a more stable and reliable reference point, traders can avoid unexpected forced liquidations and make informed investment decisions. The mark price also helps to prevent malicious trading activities and protects the interests of traders. Furthermore, the mark price system can provide an accurate representation of the value of a derivative, even in a highly volatile market.
Conclusion
In the rapidly evolving world of digital assets, traders need a stable and reliable reference point to make informed investment decisions. Mark price provides this reference point, by taking into account the underlying index and the moving average of the basis. OKX's launch of the mark price system for margin trading offers numerous benefits to traders, including the protection of their interests, the avoidance of forced liquidations, and the provision of an accurate representation of the value of a derivative. If you're looking to trade digital assets, the mark price is a valuable tool that you can use to help make informed decisions and achieve your investment goals.
Все о справедливой цене (Fair price) на крипто-деривативных биржах
По данным нашего сервиса, ContractMarketcap, отслеживающего цены и объемы торгов по всем крипто-деривативным площадкам (55+ бирж на сегодня), фьючерсные и своп-контракты уже занимают до половины спот-рынка, а по отдельным монетам торговая активность превышает прямую торговлю активом. Но работать с деривативными контрактами не всегда так же просто, как при обычной торговле монетами. Здесь не получится просто учитывать цену покупки/продажи. Несмотря на все усилия финансовых инженеров, еще не получилось создать деривативы, торгуемые столь же просто, как спот. Каждый трейдер хочет знать, не только где припаркована его ламба, но и как рассчитывается позиция по контрактам. Мы публикуем перевод отличной статьи из блога Delta Exchange (входит в топ-10 площадок по обороту), в которой рассказывается о сути и расчете справедливых цен для маркировки позиций трейдера. Также бегло затронем расчеты цен для опционов на волатильность (MOVE контракты).
Оригинал: Fair Price Marking on Crypto Derivatives Exchanges: The Why & How, автор Pooja Shah.
Перевод: Светлана Лозовюк . Редактор: Aleks . Материал подготовлен в рамках контент-проекта CryptoHedwig от CoinIndex. Хотите, чтобы мы написали о вашем проекте или взяли на себя полностью ведение блога компании на HUB-е? Давайте сотрудничать! Пишите — cryptohedwig@coinindex.agency
Цена маркировки (mark price) — это цена, по которой оцениваются открытые позиции и рассчитывается нереализованная прибыль/убыток (unrealized P&L). В спотовой торговле (как на традиционных, так и криптовалютных биржах), маркировочная цена устанавливается в соответствии с ценой последней сделки. Это хорошо работает даже когда спотовые рынки имеют низкую ликвидность, потому что позиции никогда не закрываются принудительно, а реальная цена устанавливается каждый раз, когда трейдер закрывает сделку.
Однако, некоторые моменты работают сильно иначе в случае торговли с использованием заемных средств, например, если вы торгуете фьючерсными контрактами на Delta Exchange. В одной из статей мы рассказывали, как это приводит к ликвидации. Открытые позиции принудительно ликвидируются, когда баланс позиции, с учетом нереализованного P&L, становится меньше, чем поддерживающая маржа по контракту. Поскольку нереализованные прибыль и убытки определяются с использованием маркировочной цены, важно иметь надежный, беспристрастный, устойчивый к манипулированию метод ее определения.
На высоколиквидных устойчивых рынках для этого можно использовать цену последней сделки. Тем не менее, при торговле криптовалютами, рынкам иногда не хватает ликвидности. В таких условиях последняя цена сделки становится уязвимой и ею сравнительно легко манипулировать для провоцирования ликвидаций, или наоборот, для избежания принудительного закрытия позиций.
Для избежания таких ситуаций, большинство криптовалютных бирж, в том числе Delta Exchange, используют маркировку по справедливой цене ( Fair Price Marking) . Это означает, что открытые позиции оцениваются по справедливой цене вместо цены последней сделки. В этой статье мы подробно опишем, как работает такая маркировка.
Хотя наше описание в основном, относится к Delta Exchange, основные идеи, которые мы здесь обсуждаем, актуальны для всех бирж криптовалютных деривативов.
Справедливая цена (Fair price)
На Delta Exchange цена маркировки (mark price) = cправедливая цена (fair price).
Справедливая цена рассчитывается таким образом, чтобы обеспечить устойчивость к манипуляциям и отражать истинную стоимость позиции при любых рыночных условиях. Важно отметить, что справедливая цена влияет только на нереализованный P&L. На реализованную P&L по позиции эта цена не влияет, так как позиция уже закрыта по цене ордера.
На Delta Exchange справедливая цена используется в основном для двух вещей:
а) Запуск ликвидации
Ликвидационная цена (Liquidation Price) — это цена, по которой позиция принудительно закрывается, когда оставшаяся часть баланса, после компенсации нереализованных убытков, меньше обслуживающей маржи. На Delta все позиции ликвидируются по маркировочной цене. Поскольку маркировочная цена = справедливая цена и она, как правило, устойчива к манипуляциям, осуществляются только настоящие ликвидации.
Давайте разберемся, как справедливая цена оптимизирует ликвидацию:
Трейдер А совершает грубую ошибку и создает заявку на покупку 1 000 000 контрактов BTCUSD вместо 100 000 по 6605 долларов. Книга заявок BTCUSD на Delta Exchange в тот момент была:
- Bid/Ask в диапазоне от $6310 до $6312
- Справедливая цена — $ 6309,8
- Цена последней сделки — $ 6302,0
- Ликвидационная цена для трейдера B — $ 6350
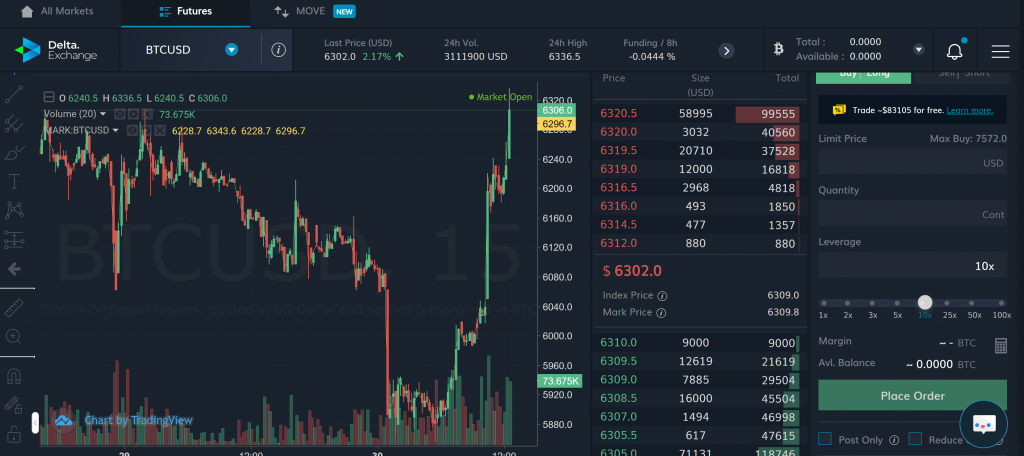
Из-за человеческой ошибки ( fat finger error) последняя цена выросла до $ 6360 за несколько секунд, а затем упала до $ 6302. В таком случае, если бы биржа маркировала позиции по последней сделке, трейдер B был бы ликвидирован. Но, поскольку нереализованные PnL позиции на Delta Exchange оцениваются по справедливой цене, а не по последней, трейдер B защищен от ликвидации.
б) Срабатывание условных ордеров
Условные ордера срабатывают на основе справедливой цены, а не цены последней сделки. Это гарантирует, что кратковременные скачки цен в сделках не станут триггером срабатывания ваших ордеров.
Как рассчитывается справедливая цена для фьючерса?
Справедливая цена для фьючерсного контракта рассчитывается на основе базового индекса ( Underlying Index Price ) и справедливого базиса ( Fair Basis ). Соответственно:
Справедливая цена = базовая цена индекса + справедливый базис
Индекс цены ( Underlying Index Price)
Базовая цена индекса поступает в режиме реального времени от ведущих спотовых бирж. Подробная информация о базовых индексах контрактов, перечисленных на Delta Exchange, доступна на странице спецификации контрактов.
Справедливый Базис ( Fair Basis)
Базис — это разница между ценой фьючерсного контракта и базовой спотовой ценой на актив:
Базис = Цена фьючерса — Спот цена актива.
Справедливый Базис вычисляется по данным книги ордеров фьючерсного контракта, выполняя следующие шаги.
Вычисление средней цены влияния (Impact Mid Price). Цена влияния — это цена, по которой типичная длинная или короткая позиция может быть открыта в любой момент времени. Размер типичной позиции называется размером влияния.
- Impact Bid Price = Средняя цена исполнения для осуществления короткой сделки
- Impact Ask Price = Средняя цена исполнения для осуществления длинной сделки
- Impact Mid Price = среднее (Impact Bid Price, Impact Ask Price)
Вычисление годового базиса ( Annualised Basis)
Годовой базис = (Средняя цена влияния / индекс — 1) * (365 * 86400 / время до истечения контракта в секундах)
Обратите внимание, что при расчетах базиса, время истечения бессрочного фьючерсного контракта считается 8 часов.
Справедливый базис = индекс * годовой базис * (время до экспирации в секундах / (365 * 86400))
Примечание : в оригинальной статье в формуле содержится ошибка, используется fair basis вместо annualised basis. Более подробно формулы расписаны в документации.
В результате, мы наконец получим справедливую цену маркировки, которая равна индексной цене + справедливый базис.
Лимиты годового справедливого базиса
Базис между фьючерсными и спотовыми ценами может быть обусловлен множеством факторов (например, процентными ставками). Однако, в случае криптовалют, эта разница в цене обусловлена, прежде всего, спросом и предложением. Благодаря этому базис может варьироваться в широком диапазоне. Мы видели пример этому в виде снижения рынка в связи с Covid-19 в марте 2020 года; в течение нескольких дней годовой базис мартовских фьючерсов BTC изменился с премии на дисконт 0,82% (3% в годовом выражении).
Для того, чтобы цена фьючерса не сильно отклонялась от спотовой цены, Delta Exchange налагает ограничения на годовой справедливый базис. Эти ограничения установлены для обеспечения здоровой торговой деятельности. Например, лимит на ежегодный справедливый базис для бессрочного контракта BTCUSD составляет 500%. Обратите внимание, что в периоды чрезвычайно высокой волатильности эти пределы могут быть изменены в зависимости от решения биржи.
Как рассчитывается справедливая цена контрактов MOVE?
Примечание : MOVE-контракты это опционы на волатильность, в основе которых лежит фьючерсный контракт.
Как и фьючерсы, открытые позиции в MOVE-контрактах маркируются по справедливой цене. Длинные позиции в контрактах MOVE не могут быть ликвидированы. Для коротких позиций ликвидация инициируется на основе нереализованного P&L, рассчитанного по маркировочной цене.
Справедливая цена контрактов MOVE рассчитывается по модели Блэка-Шоулза ( Black Scholes) . Входными переменными для этой модели являются Предполагаемая волатильность ( Implied Volatility) , Цена исполнения ( Strike Price) и Время до расчета ( Time to Settlement) . Так как цена исполнения и время до расчета определены, основным вычислением является расчет Справедливой предполагаемой волатильности. Для этого расчета необходимо выполнить ряд шагов.
- Вычисление цены влияния (Impact Mid Price)
- Цена влияния, время до расчета и цена исполнения затем вводятся в модель Блэка-Шоулза для расчета влияния предполагаемой волатильности.
- Как только вычисление модели будут завершены, мы получим справедливую цену.
Для подробного объяснения расчета справедливой цены, ознакомьтесь со спецификацией MOVE контрактов.
Так же, как существуют ограничения на годовой базис в фьючерсном контракте, существуют ограничения и на справедливую предполагаемую волатильность ( Fair implied volatility) , применяемую к MOVE-контрактам для обеспечения надежной торговой деятельности.
What Is Mark Price?
Mark price is an important concept in financial markets, especially in derivatives trading. It is a critical component in determining the value of financial instruments such as futures and options. Understanding the concept of mark price is essential for traders and investors who want to make informed decisions in the market. In this article, we will discuss what mark price is, how it is calculated, and its importance in financial markets.
Table of Contents
Definition of Mark Price
Mark price is the current market value of a financial instrument that is being traded on an exchange. It is the price at which a buyer and seller agree to trade a security at a particular point in time. The mark price is calculated based on the prevailing market conditions, such as supply and demand, and takes into account various factors such as the underlying asset’s price, interest rates, and volatility.
How is Mark Price Calculated?
Mark price is calculated using a mathematical formula that takes into account various factors that affect the value of a financial instrument. The formula takes into account the current market price of the underlying asset, the time remaining until the contract’s expiration, the interest rate, and the volatility of the underlying asset. The mark price is updated in real-time based on changes in the market conditions.
Importance of Mark Price in Financial Markets
Mark price is essential in financial markets because it provides a fair and accurate value for a financial instrument. It helps traders and investors make informed decisions about buying and selling securities. The mark price is also used to determine the margin requirements for trading futures and options. It is a critical component in the settlement of contracts and helps ensure that all parties involved in a trade receive a fair price.
Difference between Mark Price and Last Traded Price
The last traded price is the price at which the last trade was executed. It is the price at which the most recent transaction took place. In contrast, the mark price is the current market value of the financial instrument, which is calculated based on the prevailing market conditions. The mark price is updated in real-time, while the last traded price may not accurately reflect the current market conditions.
Use of Mark Price in Options Trading
Mark price is an essential component in options trading because it is used to determine the value of an option contract. The mark price is used to calculate the premium that the buyer of the option pays to the seller. The premium is calculated based on the difference between the strike price and the mark price of the underlying asset.
Role of Mark Price in Margin Trading
Mark price plays a critical role in margin trading because it is used to determine the margin requirements for trading futures and options. The margin requirement is the amount of money that a trader must deposit with the exchange to cover potential losses. The margin requirement is calculated based on the mark price of the underlying asset and the contract’s size.
Conclusion: Understanding Mark Price in Financial Markets
In conclusion, mark price is an essential concept in financial markets. It is the current market value of a financial instrument and is calculated based on various factors that affect the value of the underlying asset. The mark price is used to determine the value of futures and options contracts, and it is a critical component in determining the margin requirements for trading. Understanding the concept of mark price is essential for traders and investors who want to make informed decisions in the market.