Как понять деньги в обзоре

Коллеги.
Однажды на просторах интернета мне попался отличный материал для новичков.
Его автора я лично не знаю, но крепко пожал бы ему руку.
Из всех его контактов в материале была указана только электронная почта shearer777@yandex.ru.
По просьбе многих я приведу написанную им главу полностью в том виде, как я ее нашел.
Первоначально была мысль как-то дать сжато материал в ветке форума, но он написан так доступно и хорошо, что я посчитал это кощунством.
Итак. Оригинал главы про вывод денег трейдером с брокерского счета.
18. Вывод денег. Налоги.
Сначала немного философии и психологии. Что есть ваша работа на бирже? Правильно, ответ незамысловато скрыт в самом вопросе. Это — не больше и не меньше, а работа. Можно рассматривать первоначальный полугодовой опыт как учебу, период, когда вы увеличиваете свой депозит до комфортного уровня — как стажировку, но, в конечном итоге, торговля на бирже становится для вас именно работой, за которую платят. Должна становиться.
Отсюда логичен вывод, что торговать ради самой торговли, увеличивая депозит — не совсем правильно. Любая работа должна оплачиваться, человек должен чувствовать, ради чего он прикладывает усилия, а нарисованные в терминале цифры, хоть и приносят радость, кажутся не совсем реальными.
Выводить время от времени деньги с биржи не только можно, но и нужно — для того, чтобы вы чувствовали реальную отдачу от своего труда. Сняли немного, купили себе новый телефон, машину, либо просто посидели с друзьями… Это все закрепляется в сознании, как позитивный итог работы на бирже и, в итоге, стимулирует вас относиться к торговле с большей ответственностью.
Возможно, у вас замечательная и устойчивая психика и вышесказанное вам не нужно. Я за вас только рад. Но в усредненном случае вывод прибыли с биржи — это обязательное условие успешного трейдинга.
Помимо психологии, здесь имеется и весьма практический расчет. Трейдера можно считать успешным и состоявшимся, если он вывел с биржи больше денег, чем завел туда. Бывают разные степени успешности, но это — минимальный уровень.
Помните, что даже самые опытные трейдеры делают ошибки и теряют деньги. От этого не застрахован никто. И даже вы!
Именно поэтому, после того, как вы положили деньги на брокерский счет и начали торговлю, ваша главная задача должна заключаться в том, чтобы получить и, самое главное, вывести с биржи ровно такую же сумму. Только после этого вы можете торговать, не опасаясь ничего.
В идеале, выведя эту сумму, неважно, частями или сразу, вы должны отложить ее куда-нибудь далеко и надолго. Возможно, купить валюту или завести валютный счет. Возможно — завести счет металлический, который может оказаться более надежным. Возможно, купить физическое золото. Ну, или же просто положить деньги в банк под проценты. Это — возвращенные деньги, сумма, которой будет достаточно для того, чтобы снова начать торговать, если вы потеряете свой депозит.
После этого делайте на торгах все, что вам хочется. Вы это заслужили.
Немного о налогах.
Одна из самых удобных вещей в торговле на бирже — это то, что ваш брокер является вашим же налоговым агентом. То есть, когда вы получаете прибыль, вам не нужно делать нудные расчеты и заполнять непонятные декларации. Брокер все это сделает за вас.
Но здесь есть несколько моментов.
Первый момент — ваш брокер пытается удержать с вас налоговые отчисления при первом удобном случае. А именно — каждый раз, когда вы выводите деньги с биржи.
Сейчас будет важная информация, которую нужно осмыслить и обязательно понять до конца.
Итак. При выводе денег с биржи брокер снимает 13% от общей вашей прибыли для налоговой в том случае, если эта сумма меньше либо равна выводимой сумме денег. В случае же, когда сумма снимаемых денег меньше 13% от общей прибыли, брокер снимает только 13% от выводимой суммы.
Пример. Вы заработали ровно миллион рублей. Это — ваша прибыль, с которой вам полагается заплатить государству 13%, то есть, 130 000 рублей.
Вы хотите снять 200 000 рублей, чтобы купить себе путевку в солнечные страны.
Если вы закажете снятие всех 200 000 рублей одной операцией, эта сумма окажется больше суммы всех ваших налогов. И брокер снимет их с вас полностью. В результате вы отдадите налоговой 130 000 рублей, а на руки получите только 70 000 рублей.
Если же вы выведете эти двести тысяч за два подхода по сто тысяч, то каждый раз эта сумма будет оказываться меньше ваших общих долговых обязательств. И в итоге вы заплатите с первого перевода 13 000 рублей налогов и со второго перевода — те же самые 13 000 рублей.
В результате, вы получите на руки 174 000 рублей, а заплатите всего 26 000 рублей.
Чувствуете разницу? Разумеется, когда-нибудь вам все равно придется заплатить налоги полностью. Но совершенно не обязательно делать это прямо сейчас, особенно, если вы этого совершенно не планируете.
Если вы вдруг не до конца поняли эту схему, перечитайте столько раз, сколько будет нужно, чтобы разложить все по полочкам. И в будущем, выводя средства, всегда следите за балансом прибыли и налогов.
Второй момент, на который стоит обратить внимание — налоговый период заканчивается 31 декабря и в это же время брокер захочет закрыть его, заплатив налоговой все, что вы должны.
В идеальном случае вам просто нужно представить величину налоговых обязательств и иметь на счету свободную сумму денег, достаточную для их покрытия. Больше ни о чем беспокоиться вообще не нужно.
Но бывает так, что свободных денег на счету нет, а продавать бумаги ради выплаты налогов вы не хотите, так как все купленные вами акции имеют высокий потенциал роста. Здесь нужно проконсультироваться у вашего брокера, как минимум — прочитать ваш договор на оказание брокерских услуг. Брокеры бывают разные и не исключен вариант, что какие-то ваши бумаги будут проданы автоматически, чтобы погасить возникшие обязательства.
В некоторых случаях брокер напоминает о необходимости закрытия налоговых обязательств в течение месяца или 45 дней, после чего считает, что вы решили взять на себя налоговую декларацию и отстает от вас. Но в этот самый момент перед вами встает необходимость подать в апреле декларацию по НДФЛ, а затем, собственно, оплатить налоги.
Иногда по итогам года у вас на счету остается убыток, а не прибыль. Поверьте, брокер не станет сам переносить его на следующий финансовый год. Он будет считать, что сумма, которая есть у вас на счету на начало года — это новый чистый актив и, если вы получите плюс, тут же насчитает вам налоги, пусть в целом вы все еще и будете в минусе.
Не стесняйтесь общаться с брокером на эту тему, пишите заявления и переносите имеющийся убыток на следующий финансовый год.
В целом же, моя рекомендация — торговать в прибыль и иметь на конец года свободные средства на счету для уплаты налогов. В этом случае о налоговиках и налогах вспоминать вы будете, только смотря про них новости по телевизору.
Как вывести деньги с брокерского счета
Когда клиент брокерской компании открывает счет, ему обычно говорят, что выводить деньги с биржи можно в любой рабочий день. В большинстве случаев плата за это не взимается. Однако на самом деле, если провести эксперимент и перечислить определенную сумму на счет брокера, совершить пару сделок и попытаться вернуть свои же деньги, то назад удастся получить не все. Попробуем разобраться, куда девается остаток, и как вывести деньги с брокерского счета максимально дешево.

Процедура: как вывести деньги с брокерского счета
Сама по себе процедура вывода денег с брокерского счета проста, и вопросы возникают редко. Для этого необходимо направить заявку брокеру. Чаще всего это делается непосредственно в клиентском разделе на сайте, либо в мобильном приложении. Указывается сумма, счет, с которого должно быть произведено списание и куда надо перечислить деньги. Затем остается ждать их поступления на счет.
При этом единственный важный момент: все брокеры могут перечислить деньги только по реквизитам, указанным в договоре. Если они изменились, необходимо решить эту проблему заранее. На другой счет брокер деньги не переведет, это запрещено.

Для надежности заявление на вывод средств можно принести лично в брокерскую компанию и получить копию с отметкой о принятии к исполнению. Конечно, это требуется делать всегда, если есть хотя бы малейшие сомнения в благонадежности брокера, чтобы не дать ему шанса оттягивать расставание с клиентскими деньгами.
Во сколько обойдется вывод денег с брокерского счета
За любую банковскую операцию приходится платить. По большому счету, перевод денег клиенту – это обычная расчетная операция. За ее проведение с брокерской компании ее банк обязательно что-то возьмет. И в этом плане достаточно справедливо его желание получить что-то с заказчика услуги – с клиента.
Тем не менее, некоторые профессиональные участники не мелочатся и делают это для своих клиентов действительно бесплатно. Причем отдают деньги не в своем же банке, а на расчетный счет в другой кредитной организации. Так поступает, на сколько нам известно, Финам и ряд других участников рынка.
Иначе выглядит ситуация, если брокер – банк. Реальный пример – обслуживания в ВТБ. Здесь клиент может вывести с брокерского счета бесплатно только 300 тысяч рублей в месяц. А за все, что свыше этой суммы, ему придется заплатить 0.2%, что не такая уж и маленькая комиссия. Она, между прочим, оказывается в несколько раз выше, чем за сделку на рынке ценных бумаг с тем же ВТБ в качестве брокера.
Обзор способов вывода электронных денег в России
WebMoney:
Большинство способов вывода WebMoney требуют паспорта. Неважно в каком виде. Сейчас мы изучим их подробнее.
Вывод через системы денежных переводов:
Вывод средств через системы денежных переводов требует формального, начального или персонального аттестата — но на сайте системы сказано, что для владельцев формального аттестата обязательна загрузка и проверка паспортных данных в OOO «Гарантийное Агентство». Судя по всему, ещё и ИНН потребуют. У некоторых его нет по различным соображениям, включая религиозные и мировоззренческие. Так что этими способами, что были бы весьма удобными, могут воспользоваться без преград лишь «аттестованные». Взимаемый процент варьируется от 0,5% до 3%, он зависит от системы переводов, банка-участника и выплачиваемой суммы.
Банковская карта WebMoney:
Способ на первый взгляд весьма и весьма удобен. Р-рраз — и деньги уже на карте, хочешь — обналичь в банкомате, хочешь — потрать в магазине. WebMoney предлагает выпустить для вас долларовую банковскую карту, позволяющую снимать деньги с кошелей. С условиями и тарифами можно ознакомиться здесь. Все цены в долларах, комиссии немаленькие, 10$ за выдачу, от 8$ до 17$ за доставку, 0.9$ только за запрос баланса в банкомате, оплата за обслуживание карты даже не за год — 4$ за месяц! И я сомневаюсь, что ВСЕ российские банкоматы с ними совместимы. Вообщем, для вывода российских рублей это не есть хороший метод. По крайней мере, недешёвый. И они запросто могут отказать в выдаче или потребовать подтверждения паспортных данных.
Вывод денег на банковский счёт:
SWIFT и Western Union даже не рассматриваем — дорого и долго. Для вывода рублей на банковский счёт (к примеру, в Сбербанк на книжку, или на карточку любого банка) опять требуется проверка паспортных данных и ИНН в «Гарантийном Агентстве» или же надо иметь «правильный» аттестат.
Почтовый перевод:
«Гарантийное агентство» уже задолбало, поэтому ну его в пень, благо, они не одни на этом рынке. Если отправлять через ИнфоСвязь — всё получится. Но сумма перевода должна быть не менее 1000 рублей. Я отправлял так: заходим на сайт ИнфоСвязи, заполняем анкетку, видим комиссию (с 1000р возьмут 54р), подтверждаем, нас перекидывает на мерчант webmoney, платим, радуемся.
Перевод в HandyBank (и на карточку!):
HandyBank представляет собой интересный гибрид интернетовской платёжной системы с рублёвым «кошельком» и банковской карты Maestro, которая не содержит выбитого имени и выдаётся при регистрации в системе. Чтобы завести счёт там и получить комплект из карты, пароля и диска с ключом защиты (электронная цифровая подпись для платежей через сайт системы, авторизация через Java, возможна также авторизация по SMS с одноразовым паролем) сейчас нужно вызвать курьера или посетить их отделения, а раньше эти коробки раздавали в супермаркетах и в CafeMax’e, причём достаточно было заполнить анкету и отдать им, паспорт не требовали. В системе HandyBank пользователя идентифицируют 5тизначный Handy-номер («номер счёта» по сути) и 4ёхзначный Co-номер, что избавляет от запоминания длиннющих номеров счетов. Пополнить HandyBank можно через терминалы «ЭлексНет».
«Гарантийное Агентство» опять стращает своими проверками, но в моём случае прекрасно вывело на «левую» карточку HandyBank’a. Хотя они и пишут, что Handy должен быть оформлен на то же лицо, что и WMID. В моём случае сработало, хотя оно не совпадало.
Пополнив, можно снять деньги в банкомате или оплатить ими покупки. «Родных» банкоматов системы очень мало, но и в остальных не очень разорительно.
Обменники:
Тут уж как повезёт. Тарифы и условия зависят от владельцев обменников.
Есть также неофициальные обменники, которые обналивают под некоторый процент безо всяких документов и прочего. Иногда (если он реально надёжен) это реальный вариант. Только смотрите, чтобы вам не впарили подделку и не застали врасплох.
Яндекс.Деньги:
Тут несколько проще. Аттестации как таковой нет, идентификация по паспорту нужна далеко не всем и не всегда.
Банковская карта АльфаБанка:
Способ очень простой, недорогой (2%) и крайне удобный. Перевод со счета на карту обычно происходит в течение нескольких секунд. Полно офисов АльфаБанка и банкоматов, удобнейший телебанк «АльфаКлик»…
Одна проблема — у самого АльфаБанка очень неслабые тарифы на обслуживание счетов и карт… От 90 рублей в месяц (!) было в прошлом году.
Банковская карта РБР:
Способ неплох. Оформляем любую карту в банке РБР (сейчас переименован в «ОТКРЫТИЕ») и привязываем её через банкомат к счёту Яндекс.Денег. Комиссия на вывод 3%, ограничение на вывод не более 5000 (пяти тысяч) рублей в день и не более 30 000 (тридцати тысяч) рублей за один календарный месяц. К примеру, карта РБР VISA Classic — тариф на обслуживание 600 рублей в год. Всем хороша, да только PayPal её не хавал. Банкоматов РБР много, обслуживание в банке мне понравилось, есть бесплатный телебанк и бесплатные SMS-уведомления.
Денежный перевод через CONTACT:
Ура, можно вывести деньги без паспортной идентификации — просто заполняем анкету — и через 1-2 рабочих дня после подачи заявления уже можно получать перевод в выбранном пункте. Переводить деньги можно не только себе, но и любому лицу. Единственный минус — комиссии. Комиссия составит 4,5%. Из них 3% — комиссия Яндекс.Денег и 1,5% — комиссия системы CONTACT, но не менее 60 рублей.
Вывод на банковский счёт:
Опять же, идентификация не требуется, просто заполняем анкету и ждём вывода средств на счет в любом российском банке (счет у вас должен быть открыт заранее). Комиссия составит от 3%, а ждать придется от 3 до 7 рабочих дней.
Обменники:
Всё то же самое, что и в случае с WebMoney.
РБК-Money:
Бывший RUPay предлагает несколько способов вывода денег, один из которых может заинтересовать не только пользователей этой системы, но об этом чуть позднее. Идентификация добровольная, достаточно заполнения полей на сайте, как получение «формального» аттестата WebMoney. Идентификация расширяет полномочия пользователя.
Банковская карта RBK BANK:
Система предлагает бесплатный выпуск банковской карты RBK MasterCard (получение в офисе в Москве, «родной» банкомат тоже в Москве, он один, но есть льготное снятие под 2% в банкоматах МастерБанка). Карта выпускается на год, плата за обслуживание НЕ ВЗИМАЕТСЯ! Т.е. карта реально абсолютно бесплатная. Вывод средств на эту карту производится с сайта системы под 2%.
Почтовым переводом:
Обработка три дня, комиссия 3%+(1,3%, но не менее 12 руб., дополнительная услуга доставки перевода на дом 1,5%, но не менее 10 руб., без учета НДС)
Через CONTACT:
Обработка в течение 24 часов по рабочим дням, комиссия 5%+(1,8%, но не менее 75 руб.)
На банковский счёт (или карту):
Обработка 3-5 рабочих дней, комиссия 3%+20 руб.
А теперь несколько «хитрых» способов вывода денег
Как говорится, везде есть свои тонкости.
На банковскую карту (можно не на себя):
«ОКЕАН-Банк» предлагает всем желающим получить банковскую карту по почте, после заполнения данных на сайте. Ехать в офис и нести документы НЕ ОБЯЗАТЕЛЬНО.
Итак, заполняем заявку, получаем карточку (можно не на себя, а на друзей, знакомых, кого угодно по всей России). А потом идём на их платёжный сервер, регистрируем полученную карту и получаем возможность пополнять её простым платежом через мерчант.
Через обменник и РБК MasterCard в Москве:
Способ только кажется хитрым и затратным, на самом деле это PROFIT.
Алгоритм такой.
1) Регистрируемся в RBKMoney, заполняем заявку на получение карточки RBK MasterCard.
2) Получаем карту в офисе в Москве. Не забываем, что карта бесплатная — ни за выпуск, ни за обслуживание платить не придётся. В моём случае они не прислали уведомление, что карта готова — пришлось звонить и уточнять, готова ли.
3) Как только получили карточку, ждём 24 часа, пока её не привяжут к счёту в RBKMoney — чтобы можно было выводить на неё деньги. Мне пришлось пнуть суппорт, протормозили.
4) Идём на обменник «Меняла.Ру».
У них уже очень давно бесплатный обмен WMR и не только на RBKMoney. А если у них зарегистрироваться в накопительной системе скидок — то обмен будет для вас ещё выгоднее — отдали 1р WebMoney, получили 1р15 RBK или даже больше.
5) Меняем свои WebMoney на RBK.
6) Выводим полученные RBK RUR на карту RBK Money.
7) Обналиваем в их банкомате бесплатно — или в других под процент.
8) PROFIT!
8 простых истин о деньгах, которые нужно знать каждому
Деньги — это то, ради чего большинство заставляет себя вставать с утра и идти на работу, терпеть неадекватные указания и тот факт, что на это тратится по девять часов пять дней в неделю. А все для того, чтобы иметь возможность купить все, что захочется, в пределах зарплаты и кредитного лимита.
Многие люди, даже если они зарабатывают большие деньги, не имеют финансовой грамотности и не знают, как правильно распоряжаться средствами. А временами они совершают необдуманные действия, которые приводят к убыткам. И если ты не хочешь после каждой зарплаты обнаруживать, что денег уже не осталось даже на еду, тебе стоит усвоить несколько простых истин, которые помогут эффективнее распоряжаться заработанным.
1. Пытаться доказывать свою обеспеченность — самый быстрый способ обеднеть
Одна из самых больших финансовых ошибок людей, получивших доступ к более высокому потреблению — это понты. Множество полегло в этой битве за чужое внимание, когда деньги выбрасываются на совершенно ненужные человеку вещи, лишь бы только пустить пыль в глаза. Они не понимают простой истины: всем плевать на это. Какие эмоции вызовет у людей дорогой спорткар? Да, красиво, да, быстро, но это восхищение пройдет уже через пару секунд, когда машина скроется за горизонтом. И если ты делаешь дорогие покупки только ради этой сиюминутной зависти окружающих, то рискуешь остаться вообще без денег.
Даже долларовые миллионеры прогорали на понтах, потому что просто не знали, как тратить деньги. В итоге, потратив все до копейки, они возвращались к своей бедной жизни. Поэтому запомни: понты — это лишь сиюминутное наслаждение завистью, которое не стоит своих затрат. Если у тебя есть деньги — постарайся их приумножить, например вложив в акции и облигации. Обеспеченность — это то, что может дать финансовую свободу и безопасность, но никак не способ выделиться из толпы.
2. Скорее всего, в твоей старости не будет пенсии, и ты должен научиться инвестировать
Это занятие может показаться тебе скучным, ведь мало кому по душе заниматься с цифрами, но это один из самых полезных навыков в твоей жизни. Ты как можно раньше должен понять, что никто ничего тебе не должен, в том числе и государство, которое сегодня существует, а завтра, возможно, уже нет. Вспомни СССР, когда люди особо не откладывали деньги на старость, рассчитывая на достаточно высокую пенсию. Но СССР рухнул, а вместе с ним и пенсии миллионов людей, которым пришлось буквально собирать бутылки и искать в мусорных баках еду.
Акции, облигации, драгоценные металлы — это тоже не стопроцентно надежный актив, но грамотное вложение с диверсификацией средств позволит не только сохранить капитал, но и приумножить его. Уже сейчас, даже если тебе 20 лет, ты должен задуматься о своей старости и начать откладывать хотя бы небольшие деньги.
3. Богатство — это не то, сколько ты зарабатываешь, а сколько можешь сэкономить
Большинство ошибочно считает, что быть богатым — это значит зарабатывать большие деньги и позволять себе тратить сколько угодно. И это ошибка, ведь такой подход приводит к точно такому же результату, который часто встречается у необеспеченных людей, остающихся без денег через неделю после зарплаты.
Чтобы разбогатеть, важно не столько много зарабатывать, сколько экономить. Тебе нужно стараться увеличить разрыв между деньгами, которые ты зарабатываешь, и суммой, которую ты тратишь. Сэкономленные деньги нужно пускать на уже описанные выше краткосрочные и долгосрочные инвестиции. Благодаря этому ты сможешь увеличивать свой капитал и становиться еще богаче.
4. Если хочешь стать успешным — смотри на банкротов
Когда мы хотим добиться успеха, мы читаем литературу или смотрим ролики с интервью успешных людей, которые смогли заработать миллиарды. И мы считаем, что в этом мы найдем вдохновение, идею для успешного старта. Но в реальности это приводит к ошибочным действиям, ведь все эти истории успеха соответствуют ошибке выжившего. Если проще, то мы видим всех этих богатых людей и пытаемся повторить их путь, забывая, что 99 % таких же, как они, не смогли прийти к светлому будущему, и та горстка «выживших» пришла к своему нынешнему состоянию вопреки обстоятельствам.
Если ты хочешь получить бесценный опыт и добиться успеха, лучше почитай истории о неудачных попытках. Там ты почерпнешь для себя много интересной информации, прежде всего, об ошибках, которые и привели к краху. Поняв, чего стоит избегать, у тебя будет куда больше шансов разбогатеть, чем читая очередную историю успешного инвестора, который не расскажет тебе о трудностях на своем пути.
5. Деньги нестабильны
Мало кто заглядывает в будущее больше чем на день, и большая часть людей считают деньги чем-то вроде стабильной константы, того, что будет всегда в неизменном виде. Но ты не можешь знать наверняка, что произойдет с валютами через год. И важно уяснить как можно раньше, что ты ничего не сможешь с этим поделать. Как рынок решит, так и будет. Именно поэтому не стоит сильно напрягаться или возбуждаться из-за скачков и падений, ведь это неизбежное состояние свободного рынка.
Именно поэтому, как мы сказали выше, инвестиции нужно делать в разные продукты, чтобы максимально обезопасить себя. Складывать все в одну корзину — плохая идея.
6. Нужно жить по средствам
До этого мы говорили, что понты — это очень простой способ стать бедным. Желание показать себя тем, кем ты не являешься — лишь один из способов, которые ведут к обратному от желаемого эффекту, то есть, к некомфортной жизни. Всегда нужно учитывать соотношение твоего бюджета к твоим затратам и занимать определенную нишу потребления, не выходя за ее рамки. Причем это касается как чрезмерных трат, так и максимальной экономии. В первом случае люди влезают в огромные долги, во втором не живут настоящим, что одинаково плохо.
Затраты должны быть адекватными, не превышать определенный порог, чтобы гармонично сочетать комфорт и экономию. В таком случае твоя жизнь будет более приятной и менее стрессовой.
7. Не существует универсальных рецептов на тему денег
Деньги — это сугубо личный момент в плане рецепта успеха. И когда финансисты, тренеры личностного роста, блогеры и другие эксперты дают универсальные советы на тему заработка и экономии, это показывает их некомпетентность, ведь каждый вариант бюджета сугубо индивидуален и при составлении должен учитывать все факторы. Некоторые полезные советы могут оказаться даже вредными, ведь они не учитывают риски или то, что у людей нет нужных инструментов для их реализации.
Запомни: стратегии по поводу бюджета разные, поэтому не полагайся на готовые решения и старайся изучить как можно больше вариантов, взяв из каждого наиболее подходящие для тебя вещи.
8. За деньги можно купить счастье
Конечно, у тебя не получится купить на любые деньги мира искренние чувства, это бесценно. Но для всего остального это работает, как бы не пытались тебе доказать обратное. Все эти цитаты в интернете, что деньги — не главное, — бред. Если они — не главное, то точно входят в первую тройку важнейших инструментов для счастливой жизни. Большинство забывает, что на деньги можно купить не только товары, дающие краткосрочное ощущение счастья, но и приобретать новый опыт, помогать другим, что в итоге может привести к долгосрочной отдаче.
Как и когда правильнее выводить заработанные деньги, советы от Binarium.
Тема вывода денег с платформы Binarium волнует начинающих трейдеров. Они не понимают пока, когда лучше и какими суммами выводить, что делать с бонусами и какую сумму все-таки нужно оставлять на счету. Эксперты Binarium дают полезные рекомендации всем, кто пока не может принять самостоятельное решение.
 “Золотое” правило — регулярный вывод
Согласно этому правилу, деньги нужно выводить каждый раз, когда это можно сделать. Большинство трейдеров с этим соглашаются, но есть некоторые нюансы, о которых должны знать даже начинающие трейдеры.
Что дает регулярный вывод денег с рабочего терминала? Ощущение удовлетворения. Трейдер понимает, что он заработал и вывел заработанное. Это доставляет удовольствие. Это награда за труды, за потраченное время и усилия. Никто не готов торговать без прибыли. И если даже эта прибыль есть, но по каким-то причинам трейдер не выводит деньги, ощутить ее в полном объеме не получается.
Трейдеру, особенно начинающему, очень важно видеть результаты своей работы. Не на счету, а в реальных числах на карте или на электронном кошельке. Ему просто необходимо ощутить преимущества такого вида заработка, потратить в конце-концов деньги на себя и на родных. Трейдеру нужно понимать, что деньги, которые он заработал, не должны оставаться в деле, что их можно тратить в магазине, на отдыхе, в ресторане.
Регулярный стабильный вывод помогает чувствовать себя на своем месте, понимать, что заработок действительно есть и это способ менять жизнь к лучшему. Если для профи ощущение “живых” денег не принципиально, он работает на перспективу и ничуть не сомневается в успешном окончании торговой недели или месяца, то новичку нужно чуть ли не ежедневное подтверждение в деньгах того, что он все делает правильно.
Регулярный вывод мотивирует начинающих трейдеров и помогает ощутить удовольствие от торговли. Но даже, если вы решили принять “золотое” правило регулярного вывода, нужно знать кое-что еще. Об этом дальше.

Вывод в рамках правил риск-менеджмента
Самое главное правило — выводить можно столько денег, чтобы на счету оставалась необходимая для торговли по риск-менеджменту сумма. То есть, все мы знаем, что ставить можно в пределах 1-5% от суммы на счету. По правилам риск-менеджмента, у трейдера на депозите должна быть сумма, которая позволит открыть не менее 20 (а лучше 50) сделок с риском до 5% (а лучше 1%).
Вот исходя из этого нужно планировать подходящую для вывода сумму. Если это правило не соблюдать, о дальнейшей прибыли и, соответственно, выводе можно забыть. На одном выводе все закончится. Остальной депозит будет благополучно слит. Естественно, правило работает только в отношении торговли у брокера, которому вы доверяете. Если цель просто вывести деньги и сменить платформу на другую, можно не думать ни о каком риск-менеджменте, а просто поставить на вывод все, что есть на депозите.
Увеличение депозита для роста прибыли
Если согласно торговому плану трейдеру нужно достичь цели — увеличить депозит на 30%, например, он не может позволить себе выводить деньги. Ему необходимо вложить их в развитие трейдерского потенциала. В противном случае говорить об увеличении прибыли не придется. Она будет оставаться примерно на одном уровне, так как напрямую зависит от размера депозита.
Получается, что выводить заработанные деньги даже новичкам сразу не стоит? Конечно же, нет. Выводить нужно, но не каждый день и не все. Какой-то процент от прибыли нужно оставлять на депозите, постепенно наращивая баланс. То есть, выводить можно 20-30% от заработанных денег, оставляя 70-80% на развитие, но это приблизительные числа. Каждый трейдер сам решает, сколько он готов вложить и когда.
Варианты вывода средств

Опытные трейдеры часто выводят деньги небольшими “партиями”, основную часть оставляют на счету. Зачем? Они оставляют деньги для развития. Но это не значит, что вы должны делать также. Во-первых, у трейдеров с практическим опытом обычно давно есть финансовая подушка. Они не нуждаются в том, чтобы каждую неделю выводить деньги на жизнь. Им достаточно выводить редко и небольшими партиями. Деньги на счету нужны им для минимизации риска и комфортной прибыльной торговли.
Кроме того, некоторые из трейдеров владеют счетами сразу на нескольких платформах, они намеренно распределяют средства для вывода таким образом, чтобы выводить из площадок, где торговля вялая и оставлять там, где трейдинг приносит хорошие результаты.
Что касается частоты вывода, то здесь все индивидуально. Опять же, если анализировать работу опытных трейдеров, окажется, что выводят они примерно раз в 2-3 недели. Это оптимальные сроки для тех, кто контролирует ситуацию и грамотно управляет капиталом. Новичкам эксперты рекомендуют выводить деньги раз в неделю, опять же, чтобы почувствовать вкус к торговле и не потерять мотивацию.
Особенности вывода денег на Binarium
На платформе Binarium выводить средства можно хоть каждый день удобным способом. Выводятся деньги на те же счета, с которых были пополнены:
- банковские карты;
- кошельки электронных систем;
- кошельки криптовалюты.
Есть определенные лимиты для максимальной и минимальной суммы вывода. Минимум за раз можно вывести 300 рублей или 5 долларов, максимум за один раз — 15 тысяч рублей или 250 долларов. Но это не означает, что больше 15 тысяч вывести нельзя. Речь идет о выводе за одну транзакцию. Чтобы вывести больше, достаточно разбить сумму на 2-3 транзакции. Тут будет иметь значение тип счета. На Binarium каждый счет предполагает определенное количество заявок на вывод в день.
Приятная новость для всех новичков — на Binarium не берут комиссию за вывод. Платформа сама оплачивает расходы трейдеров при выводе средств при условии, что торговый оборот превысил начальный депозит в 2 раза.
Что нужно знать про вывод бонусных средств?

Бонусные средства на платформе — возможность раскрыть трейдерский потенциал и увеличить депозит. Их начисляют при пополнении баланса на 3 тысячи рублей и выше в первый и во второй раз (50%). Также бонусные средства можно выиграть по акции или за победу в турнире.
Выводить бонусные средства после начисления нельзя, как и заработанные с их помощью реальные деньги. Для того, чтобы вывести прибыль, полученную с помощью бонусных средств, нужно увеличить торговый оборот в 40 раз. То есть, если бонус составил 150 долларов, нужно увеличить его до 6 тысяч и только после этого выводить.
Если речь идет о бездепозитных бонусах, то торговый оборот увеличивается. Для вывода нужно будет достичь суммы, в 50 раз превышающей бонусные средства. В торговый оборот попадают сделки всех типов, в том числе, убыточные. Исключение — сделки закрытые по сумме открытия.
И еще, на платформе Binarium нельзя пользоваться стратегией Мартингейл, основанной на удвоении сделок. Сделки, закрытые по этой стратегии, просто не войдут в счет торгового оборота. За одну сделку в оборот идет 5% от суммы бонусов. Например, если было начислено 3000 рублей, то максимальная сумма, которая пойдет в счет оборота с одной сделки — 150 рублей.
Новичкам, не готовым обрабатывать торговый оборот, можно отказаться от бонусов и взять их позже. На платформе Binarium никто не настаивает на использовании бонусов. Их начисляют добровольно всем, кто готов развиваться в трейдинге и увеличивать сумму дохода.
Вывод денег со счета брокеров, банков, бирж, платежных систем
Вывод денег со счета — это финансовая операция возврата валютных средств с личного кабинета трейдера или инвестора от брокеров, банков, бирж, платежных систем на свой личный счет в наличной (банкноты / купюры) или безналичной форме.
Размер вывода средств не может превышать суммы заработанного трейдером на финансовых рынках профита и первоначального пополненного им торгового счета (депозита), за вычетом комиссии брокера по перечислению средств.
Что такое вывод вложенных средств со счета простыми словами
- Основная статья пополнение средств "Пополнение счета у брокеров, банков, бирж и платежных систем"
Возврат средств — это перечисление денег с расчетного счета брокера на ваш личный счет в банке или платежной системе (Яндекс.Деньги, Google Pay, Юнистрим, PayPal Альфа-клик, Приват 24, Сбербанк Онл@йн, Skrill и др.).
Де-факто, деньги в личном кабинете трейдера у брокера — это лишь субсчет на расчетном счете брокерской компании, как юридического лица. Трейдер может эти средства инвестировать лишь в услуги данного конкретного брокера (ПАММ счета, LAMM (Ламм) счет автокопирования сделок, открыть центовый, NDD, STP или ECN счета для личной торговли на рынке), т.е. перевести их с одного субсчета на другой субсчет этого брокера.
Вывод средств — это возврат валютных средств вложенного вами капитала от брокера в вашу полную собственность, т.е. их перевод в разряд личных финансов, которые можно использовать по собственному усмотрению.
Это стандартная процедура вложения средств с последующим выводом денег.
Как вывести деньги от брокера
Де-факто "вывод денег" — это перевод ваших личных финансов с расчетного счета поставщика услуг, на свой личный счет в банке, или у платежной системы.
Вывод средств уже подразумевает, что вы зарегистрировались на сайте, открыли счет, получили доступ к личному кабинету, верифицировали его.
В отличии от ввода средств на депозит или в личный кабинет у брокера, количество способов вывода средств намного меньше. Тут нет вывода на терминалы, изредка есть возможность вывести на счет мобильного оператора и т.д.
Как правило, вывод осуществляется на те платежные системы, через которые был осуществлен ввод. Как вариант, вывести можно через другие платежные системы, при условиях, что все они имеют одного и того же собственника, что подтверждено документально, и/или у брокера есть достаточно средств на данных платежных системах.
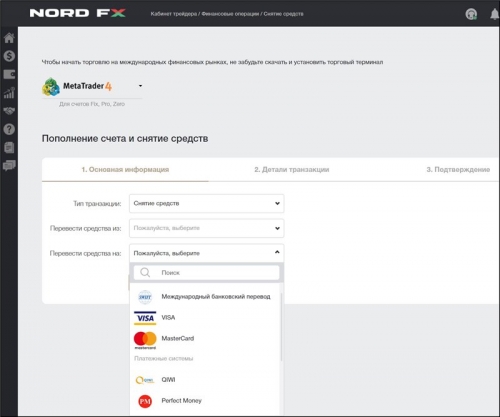
Валюта вывода средств со счета
Валютой вывода средств обычно является та же, в которой трейдер и открывал свой торговый счет — USD, RUB, EUR, GBP, UAH, GEL, RON, RSD, HRK, KZT, TRY и др.
Значительно реже встречается пополнение и вывод средств в криптовалютах — в основном, это популярные биткоин BTC, Эфир ETH, Ripple XRP, Bitcoin Cash BCH и др.
Вывод денег банковским переводом
Вывод денег при помощи банковского перевода используется практически все брокерские компании, а для банков брокеров форекс (таких как, Swissquote Bank, Dukascopy Bank, Saxo Bank) — этот вывод является основным.
Для вывода денег через международный банковский перевод, необходим заполнить форму (ФИО получателя, номер счета в банке-получателе, его международное название и SWIFT код):
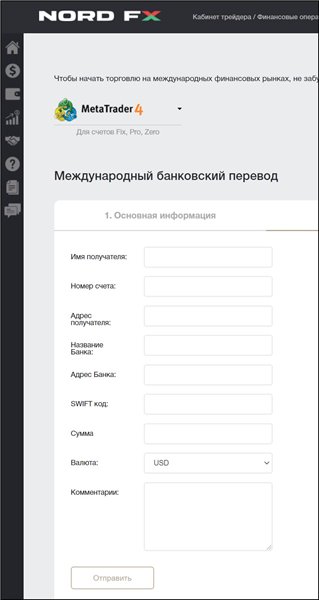
Такой перевод пройдет финансовый контроль со стороны банка брокера и со стороны банка клиента, после чего запрошенные средства (за исключением комиссии, которая в среднем составляет $40) окажутся на вашем счете в полном вашем распоряжении. Обычно такой перевод длиться 2-5 дней.
Вывод денег на карту Visa или Mastercard
Вывод средств на карты VISA или Mastercard аналочен выводу при помощи банковского перевода. В форму для вывода необходимо ввести сумму для снятия, номер платежной карты и международное название банка-держателя карты.
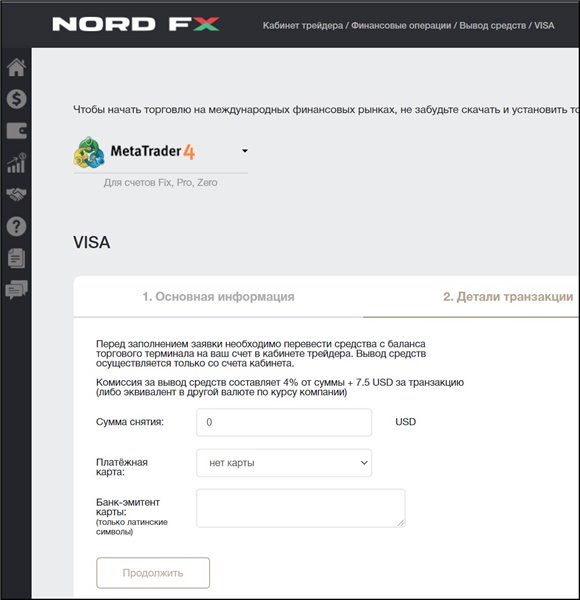
Как правило, такой перевод длиться до 5 рабочих дней. Комиссия за перевод равна 7,5% за транзакцию (комиссия платежной системы) плюс банковский процент за перевод (примерно 3-4% от суммы транзакции).
Вывод средств на платежную систему Яндекс.Деньги
Для вывода средств на платежную систему Яндекс.Деньги, вам необходимо знать свой номер аккаунта.
Следует напомнить, что вывод средств на платежную систему Яндекс.Деньги осуществляет в российских рублях, поэтом следует узнать по какому курсу будут произведена конвертация. В данном случае, в компании NordFX конвертация проходит по курс ЦБ России минус 2%.
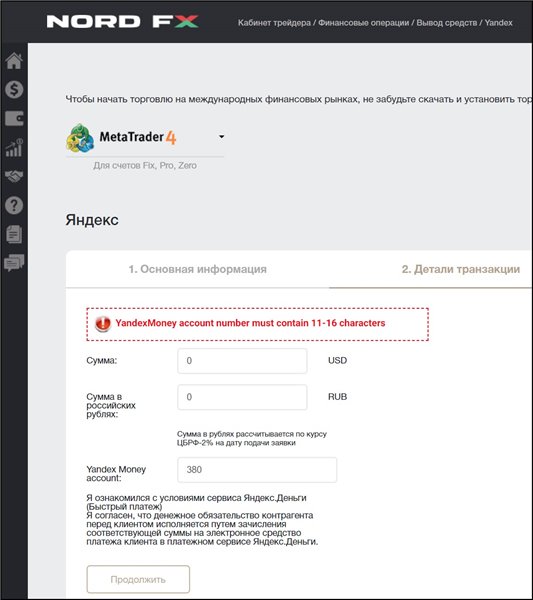
Вывод средств на платежную систему QIWI
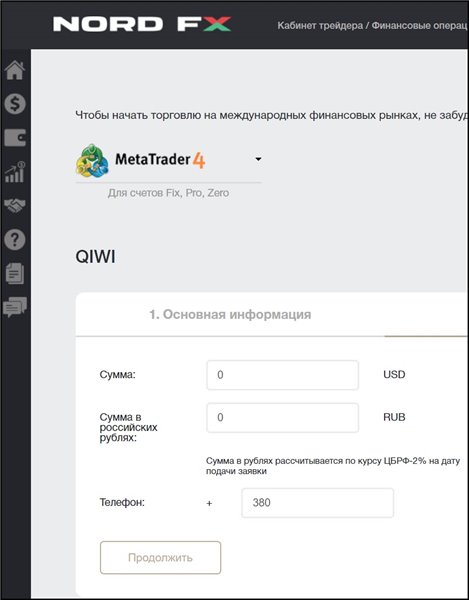
Вывод денег на платежную систему QIWI также проводится в российских рублях. Для вывода средств необходимо знать номер телефона, на который был открыт кошелек QIWI.
Вывод средств на платежную систему WebMoney
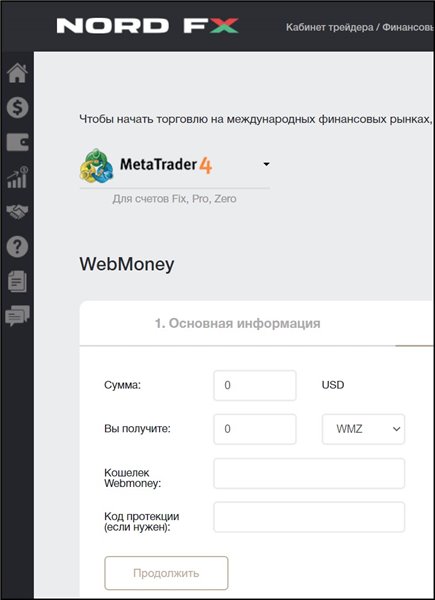
При выводе денег на платежную систему WebMoney необходимо выбрать валюту перевода RUB или USD, ввести номер кошелька и (при желании) код протекции. У WebMoney есть стандартная комиссия за перевод 0,8% от суммы перевода.
Вывод средств на платежную систему Skrill
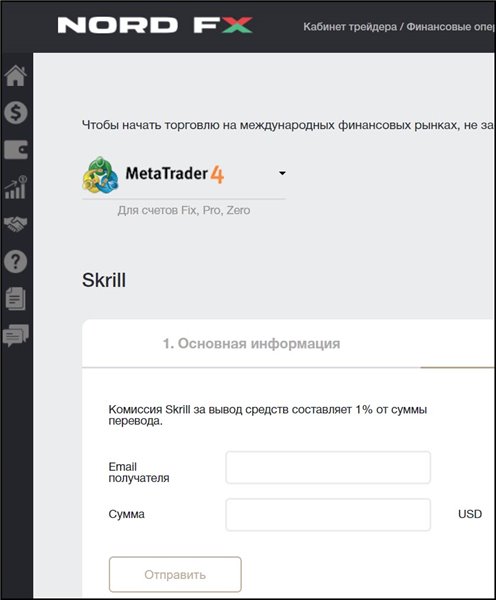
Платежная система Skrill идентифицирует пользователя по зарегистрированному e-mail — его достаточно ввести в форму на сайте брокера. Основными валютами для Skrill являются USD, EUR и GBP.
Вывод средств на платежную систему Neteller
Для вывода денег на платежную систему Neteller также необходим e-mail, на который зарегистрирован личный кабинет в платежной системе. Основной валютой для Neteller является доллар США.
И платежная система Skrill, и платежная система Neteller берут комиссию за перевод средств в размере 1% от суммы перевода.
Вывод денег с фондовых бирж
Доступ для торговли различными инструментами фондового рынка, например CFD-контракты на финансовые активы: фондовые индексы, облигации, ETF-фонды, привилегированные акции, варранты, форвардные контракты, акции — голубые фишки, казначейские векселя, сделки РЕПО, депозитарные расписки и т.д., обычно предоставляют банки-брокеры, крупные брокерские компании — маркет-мейкеры, такие как, Interactive Brokers, Swissquote, Saxo Bank,FxPro, Dukascopy, Oanda, FOREX.com, FXCM, а значит и вывод заработанных средств из таких компаний — имеют свои ограничения: платежные карты VISA, Mastercard и банковский перевод.
Список фондовых бирж
| Биржа | Индекс | Биржа | Индекс |
|---|---|---|---|
| Северная Америка | Ближний и Средний Восток | ||
| NYSE (Нью-Йоркская фондовая биржа) | Dow Jones 30, S&P 500 | BIST (Стамбульская биржа) | BIST 30, BIST 100 |
| NASDAQ | NASDAQ 100, NASDAQ National Market Composite, NASDAQ Biotechnology Index | TASE (Тель-Авивская фондовая биржа) | ТА 35 |
| TSX (Фондовая биржа Торонто) | S&P/TSX 60 | QSE (Катарская фондовая биржа) | QE index |
| BMV (Мексиканская фондовая биржа) | S&P / BMV IPC, S&P / BMV INMEX | ADX (Фондовая биржа Абу-Даби) | ADI |
| Tadawul (Саудовская фондовая биржа) | TASI, SAR | ||
| Южная Америка | |||
| Brasil Bolsa Balcao (Фондовая биржа Сан-Паулу) | Ibovespa | Европа | |
| BCS (Фондовая биржа Сантьяго) | IGPA, IPSA | LSE (Лондонская фондовая биржа) | FTSE 100 |
| Euronext | Euronext 100, CAC 40, BEL 20, AEX 25, PSI 20, ISEQ 20 | ||
| Азия | FSE (Франкфуртская фондовая биржа) | DAX 30, Euro Stoxx 50, MDAX, TecDAX | |
| BSE (Бомбейская фондовая биржа) | BSE SENSEX 30 | BME (Мадридская фондовая биржа) | IBEX 35, IGBM |
| NSE (Национальная фондовая биржа Индии) | NIFTY 50, NIFTY Next 50, NIFTY 100 | MOEX (Московская Биржа ММВБ-РТС) | IMOEX, RTS, MOEXBC |
| KLSE (Малайзийская биржа) | FTSE Bursa Malaysia KLCI | SWX (Швейцарская фондовая биржа) | SMI 20 |
| TWSE (Тайваньская фондовая биржа) | TAIEX | WBAG (Венская фондовая биржа) | ATX |
| KRX (Корейская фондовая биржа) | KOSPI, KOSDAQ | OSE (Фондовая биржа Осло) | OBX25 |
| HOSE (Фондовая биржа Хошимина) | VN Index | GPW (Варшавская фондовая биржа) | WIG 20, WIG |
| TSE (Токийская фондовая биржа) | NIKKEI 225, TOPIX Core 30 | ||
| SSE (Шанхайская фондовая биржа) | SSE Composite, SSE 50 | Австралия | |
| SZSE (Шэньчжэньская фондовая биржа) | SZI | NZX (Новозеландская биржа) | S&P/NZX 10, S&P/NZX 50 |
| HKE (Гонконгская фондовая биржа) | HSI | ASX (Австралийская биржа ценных бумаг) | S&P/ASX 200, S&P/ASX 20 |
| SGX (Сингапурская биржа) | STI | ||
| PSE (Филиппинская фондовая биржа) | PSEi | Африка | |
| SET (Фондовая биржа Таиланда) | SET | JSE (Йоханнесбургская фондовая биржа) | JTOPI |
Вывод денег с товарных бирж
Вывод денег с криптовалютных бирж
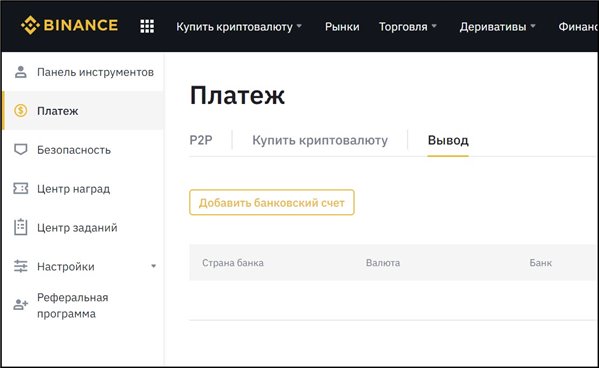
Постепенно криптовалютные биржи переходят под контроль финансовых регуляторов стран, где эти биржи зарегистрированы. В связи с этим становится ограниченным и выбор способа вывода заработанных средств. Практически остался вывод на крипто-кошелек (в виде биткоина, эфира, Ripple, Litecoin, Bitcoin Cash, EOS, OmiseGO, Ethereum Classic, Monero, Binance Coin, NEO, Internet of Things, Bitcoin Satoshi Vision, TRON, Dashcoin, Stellar, Zcash, Cardano, DASH, Tezos, NEM, LINK) и банковский перевод.
Вывод денег с платежных систем
На сегодняшний день вывести деньги из платежных систем не является чем-то трудным. Платежные системы создали для клиентов максимально удобные варианты — это и вывод на банковскую карту Альфа-банка, Сбербанка, банка ВТБ, Приватбанка и других, банковский перевод на личный счет, получение наличных денег в терминалах самообслуживания и т.д.
Отзывы по выводу денег
У трейдеров нет претензий к платежным системам, есть претензии к брокерам — подробней на подфоруме
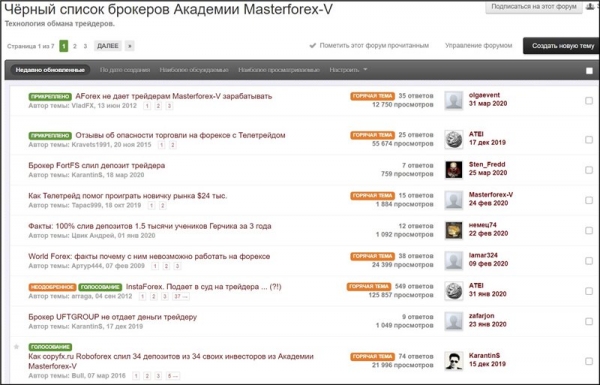
Как видно, претензии трейдеров Masterforex-V есть к таким известным брокерским компаниям, как FortFS, TeleTrade (Телетрейд), Gerchik & Co, World FOREX, RoboForex (Робофорекс) и другие, и связаны они не с выводом средств, а с препятствованию трейдерам заработать капитал.
Моментальный вывод денег
Мгновенный вывод денег предоставляют практически все платежные системы Webmoney, Яндекс.Деньги, QIWI, Neteller, Skrill, но только части брокеров форекс и бинарных опционов.
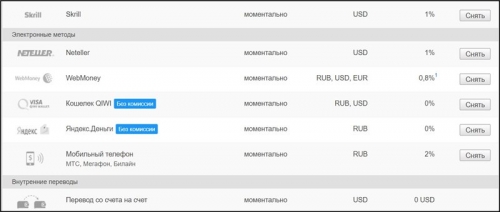
Но на самом деле, скорость вывода средств со счета у брокера зависит . от самого брокера. Трейдеры Masterforex-V советуют проводить все финансовые операции в первой половине дня — пока работает финансовый отдел брокера. Ваш запрос на вывод средств вечером, ночью или в выходные дни скорее всего будет отложен до начала нового рабочего дня.
Поэтому моментальный вывод средств, как это рекламируется такими компаниями как InstaForex (Инстафорекс), Forex4you (Форекс фо ю), EXNESS (Экснесс), Grand Capital (Гранд Капитал), FreshForex (Фреш Форекс) — всего лишь остается маркетинговой уловкой. По другому и быть не может, т.к. брокер в течение от 2-х часов до 1 суток обязан проверить сделку по требованию финансовых регуляторов.
Дополнительные материалы о финансах и выводу средств
С уважением, wiki Masterforex-V — курсы бесплатного (школьного) и профессионального обучения Masterforex-V для работы на форексе, фондовых, фьючерсных, товарных и криптовалютных биржах.
8 простых истин о деньгах, которые нужно знать каждому
Деньги — это то, ради чего большинство людей заставляет себя вставать с утра, ехать на работу и терпеть тот факт, что на это тратится по девять часов пять дней в неделю. А все для того, чтобы иметь возможность купить все, что захочется, в пределах зарплаты и кредитного лимита.
Многие люди, даже если они зарабатывают большие деньги, не имеют финансовой грамотности и не знают, как правильно распоряжаться средствами. А временами они совершают необдуманные действия, которые приводят к убыткам. Если ты не хочешь через несколько дней после зарплаты осознавать, что у тебя не осталось средств даже на еду, стоит усвоить несколько простых истин, которые помогут эффективнее распоряжаться своими финансами.
1. Пытаться доказывать свою обеспеченность — быстрый способ потратить все деньги и обеднеть
Одна из самых больших финансовых ошибок людей, получивших доступ к более высокому потреблению — это продемонстрировать свою обеспеченность. Множество полегло в этой битве за чужое внимание, когда деньги выбрасываются на совершенно ненужные вещи, лишь бы пустить пыль в глаза. Они не понимают простой истины: всем плевать на это. Какие эмоции вызовет у людей дорогой спорткар? Да, красиво, да, быстро, но это восхищение пройдет уже через пару секунд, когда машина скроется за горизонтом. И если ты делаешь дорогие покупки только ради этой сиюминутной зависти окружающих, то рискуешь остаться вообще без денег.
Даже долларовые миллионеры прогорали, потому что просто не знали, как тратить деньги. В итоге, потратив все до копейки, они возвращались к своей бедной жизни. Поэтому запомни: стремление покрасоваться — это лишь сиюминутное наслаждение, которое не стоит своих затрат. Если у тебя есть деньги — постарайся их приумножить, например вложив в акции, облигации или недвижимость. Обеспеченность — это то, что может дать финансовую свободу и безопасность, но никак не способ выделиться из толпы.
2. Возможно, в твоей старости не будет пенсии, и ты должен научиться инвестировать
Это занятие может показаться тебе скучным, ведь мало кому по душе иметь дело с цифрами, но это один из самых полезных навыков в твоей жизни. Ты как можно раньше должен понять, что никто ничего тебе не должен, в том числе и государство, которое сегодня существует, а завтра, возможно, уже нет. Вспомни СССР, когда люди особо не откладывали деньги на старость, рассчитывая на достаточно высокую пенсию. Но СССР рухнул, а вместе с ним и пенсии миллионов людей, которым пришлось буквально собирать бутылки и искать в мусорных баках еду.
Акции, облигации, драгоценные металлы — это тоже не стопроцентно надежный актив, но грамотное вложение с диверсификацией средств позволит не только сохранить капитал, но и приумножить его. Уже сейчас, даже если тебе 20 лет, ты должен задуматься о своей старости и начать откладывать хотя бы небольшие деньги.
3. Богатство — это не то, сколько ты зарабатываешь, а сколько можешь сэкономить
Некоторые люди ошибочно полагают, что быть богатым — значит зарабатывать большие деньги и позволять себе тратить сколько угодно. Однако, такой подход приводит к точно такому же результату, который часто встречается у необеспеченных людей, остающихся без денег через неделю после зарплаты.
Чтобы разбогатеть, важно не столько много зарабатывать, сколько уметь экономить. Тебе нужно стараться увеличить разрыв между деньгами, которые ты зарабатываешь, и суммой, которую ты тратишь. Сэкономленные деньги нужно пускать на уже описанные выше краткосрочные и долгосрочные инвестиции. Благодаря этому ты сможешь увеличивать свой капитал и становиться еще богаче.
4. Если хочешь стать успешным — смотри на банкротов
Когда мы хотим добиться успеха, мы читаем литературу или смотрим ролики с интервью успешных людей, которые смогли заработать миллиарды. И мы считаем, что в этом можно найти вдохновение, идею для успешного старта. Но в реальности это приводит к ошибочным действиям, ведь все эти истории успеха соответствуют ошибке выжившего. Если проще, то мы видим всех этих богатых людей и пытаемся повторить их путь, забывая, что 99 % таких же, как они, не смогли прийти к светлому будущему, и та горстка «выживших» пришла к своему нынешнему состоянию вопреки обстоятельствам.
Если хочешь получить бесценный опыт и добиться успеха, лучше почитай истории о неудачных попытках. Там ты почерпнешь для себя много интересной информации, прежде всего, об ошибках, которые и привели к краху. Поняв, чего стоит избегать, у тебя будет куда больше шансов разбогатеть, чем читая очередную историю успешного инвестора, который не расскажет тебе о трудностях на своем пути.
5. Деньги нестабильны
Мало кто заглядывает в будущее больше чем на день, и большая часть людей считают деньги чем-то вроде стабильной константы, того, что будет всегда в неизменном виде. Но ты не можешь знать наверняка, что произойдет с валютами через год. И важно уяснить как можно раньше, что ты ничего не сможешь с этим поделать. Как рынок решит, так и будет. Именно поэтому не стоит сильно напрягаться или возбуждаться из-за скачков и падений, ведь это неизбежное состояние свободного рынка.
Именно поэтому, как мы сказали выше, инвестиции нужно делать в разные продукты, чтобы максимально обезопасить себя. Складывать все в одну корзину — плохая идея.
6. Нужно жить по средствам
До этого мы говорили, что понты — это очень простой способ стать бедным. Желание показать себя тем, кем ты не являешься — лишь один из способов, которые ведут к обратному от желаемого эффекту, то есть, к некомфортной жизни. Всегда нужно учитывать соотношение твоего бюджета к твоим затратам и занимать определенную нишу потребления, не выходя за ее рамки. Причем это касается как чрезмерных трат, так и максимальной экономии. В первом случае люди влезают в огромные долги, во втором не живут настоящим, что одинаково плохо.
Затраты должны быть адекватными, не превышать определенный порог, чтобы гармонично сочетать комфорт и экономию. В таком случае твоя жизнь будет более приятной и менее стрессовой.
7. Не существует универсальных рецептов на тему денег
Деньги — это сугубо личный момент в плане рецепта успеха. И когда финансисты, тренеры личностного роста, блогеры и другие эксперты дают универсальные советы на тему заработка и экономии, это показывает их некомпетентность, ведь каждый вариант бюджета сугубо индивидуален и при составлении должен учитывать все факторы. Некоторые полезные советы могут оказаться даже вредными, ведь они не учитывают риски или то, что у людей нет нужных инструментов для их реализации.
Запомни: стратегии по поводу бюджета разные, поэтому не полагайся на готовые решения и старайся изучить как можно больше вариантов, взяв из каждого наиболее подходящие для тебя вещи.
8. За деньги можно купить счастье
Конечно, у тебя не получится купить на любые деньги мира искренние чувства, это бесценно. Но для всего остального это работает, как бы не пытались тебе доказать обратное. Все эти цитаты в интернете, что деньги — не главное, — бред. Если они — не главное, то точно входят в первую тройку важнейших инструментов для счастливой жизни. Большинство забывает, что на деньги можно купить не только товары, дающие краткосрочное ощущение счастья, но и приобретать новый опыт, помогать другим, что в итоге может привести к долгосрочной отдаче.