Открытие депозитов какой банк осуществляет
Ст. 24.1 (в ред. ФЗ от 29.07.2017 N 267-ФЗ) не распространяется на ценные бумаги, приобретенные до 30.07.2017. Срок действия договоров банковского вклада (депозита), договоров об открытии покрытых (депонированных) аккредитивов, заключенных до 30.07.2017, не может быть продлен.
Статья 24.1. Открытие банковских счетов и покрытых (депонированных) аккредитивов, заключение договоров банковского счета, договоров банковского вклада (депозита), приобретение ценных бумаг кредитных организаций федеральными унитарными предприятиями, имеющими стратегическое значение для оборонно-промышленного комплекса и безопасности Российской Федерации, а также хозяйственными обществами, находящимися под их прямым или косвенным контролем
(введена Федеральным законом от 29.07.2017 N 267-ФЗ)
П. 1 ст. 24.1 (в ред. ФЗ от 27.12.2019 N 469-ФЗ) распространяется также на банки, для которых до 28.12.2019 утверждены планы участия Банка России в осуществлении мер по предупреждению их банкротства и гарантирована непрерывность их деятельности в течение срока реализации планов.
1. Федеральные унитарные предприятия, имеющие стратегическое значение для оборонно-промышленного комплекса и безопасности Российской Федерации, а также хозяйственные общества, находящиеся под их прямым или косвенным контролем, вправе открывать счета, покрытые (депонированные) аккредитивы в кредитных организациях, заключать договоры банковского счета, договоры банковского вклада (депозита) с кредитными организациями, приобретать ценные бумаги кредитных организаций, если валютой соответствующего договора является рубль (ценная бумага номинирована в рублях), только в случае, если кредитная организация соответствует требованиям, установленным в соответствии с пунктом 8 и абзацами первым, вторым и пятым пункта 9 настоящей статьи, и включена в перечень, предусмотренный пунктом 10 настоящей статьи, за исключением случаев, определенных пунктом 4 и абзацами третьим, четвертым и шестым пункта 9 настоящей статьи.
(в ред. Федерального закона от 27.12.2019 N 469-ФЗ)
(см. текст в предыдущей редакции)
П. 2 ст. 24.1 (в ред. ФЗ от 27.12.2019 N 469-ФЗ) распространяется также на банки, для которых до 28.12.2019 утверждены планы участия Банка России в осуществлении мер по предупреждению их банкротства и гарантирована непрерывность их деятельности в течение срока реализации планов.
2. Федеральные унитарные предприятия, имеющие стратегическое значение для оборонно-промышленного комплекса и безопасности Российской Федерации, а также хозяйственные общества, находящиеся под их прямым или косвенным контролем, вправе открывать счета, покрытые (депонированные) аккредитивы в кредитных организациях, заключать договоры банковского счета, договоры банковского вклада (депозита) с кредитными организациями, приобретать ценные бумаги кредитных организаций, если валютой соответствующего договора является иностранная валюта (ценная бумага номинирована в иностранной валюте), только в случае, если кредитная организация соответствует требованиям, установленным в соответствии с пунктом 8 и абзацами первым, вторым и пятым пункта 9 настоящей статьи, и включена в перечень, предусмотренный пунктом 10 настоящей статьи, за исключением случаев, определенных абзацами третьим, четвертым и шестым пункта 9 настоящей статьи, а также в иностранных банках, действующих в соответствии с правом страны своего места нахождения.
(в ред. Федерального закона от 27.12.2019 N 469-ФЗ)
(см. текст в предыдущей редакции)
Правительство Российской Федерации вправе установить требования к иностранным банкам, в которых федеральные унитарные предприятия, имеющие стратегическое значение для оборонно-промышленного комплекса и безопасности Российской Федерации, а также хозяйственные общества, находящиеся под их прямым или косвенным контролем, вправе открывать счета, покрытые (депонированные) аккредитивы, заключать договоры банковского счета, договоры банковского вклада (депозита), а также срок, в течение которого указанные федеральные унитарные предприятия и хозяйственные общества должны расторгнуть договоры банковского счета и договоры банковского вклада (депозита), заключенные с иностранными банками, которые перестали соответствовать установленным требованиям. Перечень иностранных банков, соответствующих установленным требованиям, не реже одного раза в три месяца после установления Правительством Российской Федерации указанных требований размещается федеральным органом исполнительной власти, осуществляющим функции по выработке государственной политики и нормативно-правовому регулированию в сфере банковской деятельности, на его официальном сайте в информационно-телекоммуникационной сети «Интернет» с указанием даты размещения.
3. Федеральные унитарные предприятия, имеющие стратегическое значение для оборонно-промышленного комплекса и безопасности Российской Федерации, а также хозяйственные общества, находящиеся под их прямым или косвенным контролем, уведомляют федеральный орган исполнительной власти, уполномоченный осуществлять функции по противодействию легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и финансированию распространения оружия массового уничтожения, о каждом открытии, закрытии, изменении реквизитов счетов, покрытых (депонированных) аккредитивов в иностранных банках, заключении, расторжении договоров банковского счета, договоров банковского вклада (депозита) с иностранными банками и внесении в них изменений, о приобретении и об отчуждении ценных бумаг иностранных банков в порядке, установленном Правительством Российской Федерации.
(в ред. Федерального закона от 02.12.2019 N 394-ФЗ)
(см. текст в предыдущей редакции)
4. Федеральные унитарные предприятия, имеющие стратегическое значение для оборонно-промышленного комплекса и безопасности Российской Федерации, а также хозяйственные общества, находящиеся под их прямым или косвенным контролем, вправе открывать счета, покрытые (депонированные) аккредитивы, заключать договоры банковского счета, договоры банковского вклада (депозита) с государственной корпорацией развития «ВЭБ.РФ» в случае, если это предусмотрено Федеральным законом от 17 мая 2007 года N 82-ФЗ «О государственной корпорации развития «ВЭБ.РФ».
(в ред. Федеральных законов от 29.12.2017 N 470-ФЗ, от 28.11.2018 N 452-ФЗ)
(см. текст в предыдущей редакции)
5. Федеральные унитарные предприятия, имеющие стратегическое значение для оборонно-промышленного комплекса и безопасности Российской Федерации, а также хозяйственные общества, находящиеся под их прямым или косвенным контролем, имеющие счета в кредитных организациях и заключившие договоры банковского вклада (депозита) с кредитными организациями, которые перестали соответствовать требованиям, установленным в соответствии с пунктом 8 и абзацами первым, вторым и пятым пункта 9 настоящей статьи, и были исключены из перечня кредитных организаций, предусмотренного пунктом 10 настоящей статьи, должны расторгнуть договоры банковского счета и договоры банковского вклада (депозита) с такими кредитными организациями в течение ста восьмидесяти дней со дня размещения Банком России на его официальном сайте в информационно-телекоммуникационной сети «Интернет» соответствующего перечня кредитных организаций.
Правительством Российской Федерации может быть принято решение о продлении срока, в течение которого федеральные унитарные предприятия, имеющие стратегическое значение для оборонно-промышленного комплекса и безопасности Российской Федерации, а также хозяйственные общества, находящиеся под их прямым или косвенным контролем, должны расторгнуть договоры банковского вклада (депозита).
Правительство Российской Федерации устанавливает порядок и условия отчуждения федеральными унитарными предприятиями, имеющими стратегическое значение для оборонно-промышленного комплекса и безопасности Российской Федерации, а также хозяйственными обществами, находящимися под их прямым или косвенным контролем, принадлежащих им ценных бумаг кредитных организаций, которые перестали соответствовать требованиям, установленным в соответствии с пунктом 8 и абзацами первым, вторым и пятым пункта 9 настоящей статьи, и были исключены из перечня кредитных организаций, предусмотренного пунктом 10 настоящей статьи.
6. Со дня исключения кредитной организации из перечня кредитных организаций, предусмотренного пунктом 10 настоящей статьи, срок действия договоров банковского вклада (депозита), договоров об открытии покрытых (депонированных) аккредитивов, которые были заключены федеральными унитарными предприятиями, имеющими стратегическое значение для оборонно-промышленного комплекса и безопасности Российской Федерации, а также хозяйственными обществами, находящимися под их прямым или косвенным контролем, с такой кредитной организацией, не может быть продлен.
7. Со дня исключения кредитной организации из перечня кредитных организаций, предусмотренного пунктом 10 настоящей статьи, на банковский счет, открытый по договору банковского счета или договору банковского вклада (депозита) федеральным унитарным предприятием, имеющим стратегическое значение для оборонно-промышленного комплекса и безопасности Российской Федерации, или хозяйственным обществом, находящимся под его прямым или косвенным контролем, в такой кредитной организации, не могут быть зачислены денежные средства, за исключением процентов по договору банковского счета или договору банковского вклада (депозита).
Требования, установленные в соответствии с п. 8 ст. 24.1, не применяются к уполномоченным банкам при открытии отдельных счетов для расчетов по гособоронзаказу (ФЗ от 29.07.2017 N 267-ФЗ).
8. Открытие счетов и покрытых (депонированных) аккредитивов, заключение договоров банковского счета и договоров банковского вклада (депозита) с федеральными унитарными предприятиями, имеющими стратегическое значение для оборонно-промышленного комплекса и безопасности Российской Федерации, а также хозяйственными обществами, находящимися под их прямым или косвенным контролем, независимо от валюты соответствующего договора могут осуществлять только кредитные организации, соответствующие одному из следующих требований:
1) кредитная организация имеет собственные средства (капитал) в размере не менее размера, установленного Правительством Российской Федерации по согласованию с Банком России, и соответствует дополнительным требованиям, установленным Правительством Российской Федерации;
2) кредитная организация находится под прямым или косвенным контролем Банка России или Российской Федерации.
Требования, установленные в соответствии с абз. первым п. 9 ст. 24.1, не применяются к уполномоченным банкам при открытии отдельных счетов для расчетов по гособоронзаказу (ФЗ от 29.07.2017 N 267-ФЗ).
9. При установлении дополнительных требований к кредитным организациям, указанным в подпункте 1 пункта 8 настоящей статьи, Правительство Российской Федерации вправе определить требования к ценным бумагам кредитных организаций, которые вправе приобретать федеральные унитарные предприятия, имеющие стратегическое значение для оборонно-промышленного комплекса и безопасности Российской Федерации, а также хозяйственные общества, находящиеся под их прямым или косвенным контролем, и установить лимиты размещения средств такими федеральными унитарными предприятиями и хозяйственными обществами в кредитных организациях в зависимости от размера собственных средств (капитала) кредитной организации и (или) уровня кредитного рейтинга, присвоенного российской кредитной организации по национальной рейтинговой шкале для Российской Федерации.
Требования, установленные в соответствии с абз. вторым п. 9 ст. 24.1, не применяются к уполномоченным банкам при открытии отдельных счетов для расчетов по гособоронзаказу (ФЗ от 29.07.2017 N 267-ФЗ).
При установлении дополнительных требований к кредитным организациям, указанным в подпункте 1 пункта 8 настоящей статьи, Правительство Российской Федерации устанавливает требование к уровню кредитного рейтинга, присвоенного российской кредитной организации одним или несколькими кредитными рейтинговыми агентствами, сведения о которых внесены Банком России в реестр кредитных рейтинговых агентств, по национальной рейтинговой шкале для Российской Федерации в соответствии с методологией, соответствие которой требованиям статьи 12 Федерального закона от 13 июля 2015 года N 222-ФЗ «О деятельности кредитных рейтинговых агентств в Российской Федерации, о внесении изменения в статью 76.1 Федерального закона «О Центральном банке Российской Федерации (Банке России)» и признании утратившими силу отдельных положений законодательных актов Российской Федерации» подтверждено Банком России.
Правительство Российской Федерации вправе определить кредитную организацию, не соответствующую установленным в соответствии с пунктом 8 настоящей статьи и абзацами первым, вторым и пятым настоящего пункта требованиям, имеющую право на открытие счетов и покрытых (депонированных) аккредитивов, заключение договоров банковского счета и договоров банковского вклада (депозита) с отдельным федеральным унитарным предприятием, имеющим стратегическое значение для оборонно-промышленного комплекса и безопасности Российской Федерации, и (или) хозяйственным обществом, находящимся под его прямым или косвенным контролем. При этом такая кредитная организация не включается в перечень, предусмотренный пунктом 10 настоящей статьи.
Правительство Российской Федерации вправе определить кредитную организацию, не соответствующую установленным в соответствии с пунктом 8 настоящей статьи и абзацами первым, вторым и пятым настоящего пункта требованиям, имеющую право на открытие счетов и покрытых (депонированных) аккредитивов, заключение договоров банковского счета и договоров банковского вклада (депозита) с федеральными унитарными предприятиями, имеющими стратегическое значение для оборонно-промышленного комплекса и безопасности Российской Федерации, и хозяйственными обществами, находящимися под их прямым или косвенным контролем, в случае, если в отношении кредитной организации действуют меры ограничительного характера, введенные иностранным государством, государственным объединением и (или) союзом и (или) государственным (межгосударственным) учреждением иностранного государства или государственного объединения и (или) союза, или в случае, если такая кредитная организация находится под контролем либо значительным влиянием лиц, в отношении которых действуют меры ограничительного характера, введенные иностранным государством, государственным объединением и (или) союзом и (или) государственным (межгосударственным) учреждением иностранного государства или государственного объединения и (или) союза. При этом такая кредитная организация включается Банком России в перечень, предусмотренный пунктом 10 настоящей статьи, на основании уведомления Правительства Российской Федерации не позднее рабочего дня, следующего за днем поступления указанного уведомления.
Требования, установленные в соответствии с абз. пятым п. 9 ст. 24.1, не применяются к уполномоченным банкам при открытии отдельных счетов для расчетов по гособоронзаказу (ФЗ от 29.07.2017 N 267-ФЗ).
Правительство Российской Федерации вправе определить требования, которым должны соответствовать кредитные организации, указанные в подпункте 2 пункта 8 настоящей статьи, для целей осуществления операций (сделок), указанных в абзаце первом пункта 8 настоящей статьи, с федеральными унитарными предприятиями, имеющими стратегическое значение для оборонно-промышленного комплекса и безопасности Российской Федерации, а также хозяйственными обществами, находящимися под их прямым или косвенным контролем.
Абз. 6 п. 9 ст. 24.1 (в ред. ФЗ от 27.12.2019 N 469-ФЗ) распространяется также на банки, для которых до 28.12.2019 утверждены планы участия Банка России в осуществлении мер по предупреждению их банкротства и гарантирована непрерывность их деятельности в течение срока реализации планов.
В течение срока реализации утвержденного Советом директоров Банка России в соответствии с Федеральным законом от 26 октября 2002 года N 127-ФЗ «О несостоятельности (банкротстве)» плана участия Банка России в осуществлении мер по предупреждению банкротства банка, включенного в перечень, предусмотренный пунктом 10 настоящей статьи, на дату утверждения указанного плана, такой банк вправе осуществлять операции (сделки), указанные в абзаце первом пункта 8 настоящей статьи, с федеральными унитарными предприятиями, имеющими стратегическое значение для оборонно-промышленного комплекса и безопасности Российской Федерации, и (или) хозяйственными обществами, находящимися под их прямым или косвенным контролем, вне зависимости от соответствия (несоответствия) банка установленным в соответствии с пунктом 8 настоящей статьи и абзацами первым, вторым и пятым настоящего пункта требованиям при условии принятия Советом директоров Банка России решения о гарантировании непрерывности деятельности такого банка в течение срока реализации указанного плана. При этом в случае установления Правительством Российской Федерации лимитов размещения средств указанными федеральными унитарными предприятиями и хозяйственными обществами в кредитных организациях в соответствии с абзацем первым настоящего пункта эти лимиты определяются в отношении такого банка на последнюю квартальную отчетную дату, предшествующую дате утверждения Советом директоров Банка России плана участия Банка России в осуществлении мер по предупреждению банкротства банка.
(абзац введен Федеральным законом от 27.12.2019 N 469-ФЗ)
Абз. 7 п. 9 ст. 24.1 (в ред. ФЗ от 27.12.2019 N 469-ФЗ) распространяется также на банки, для которых до 28.12.2019 утверждены планы участия Банка России в осуществлении мер по предупреждению их банкротства и гарантирована непрерывность их деятельности в течение срока реализации планов.
В течение срока реализации плана участия Банка России в осуществлении мер по предупреждению банкротства банка, включенного в перечень, предусмотренный пунктом 10 настоящей статьи, на дату утверждения Советом директоров Банка России указанного плана, такой банк не исключается из данного перечня при условии принятия Советом директоров Банка России решения о гарантировании непрерывности деятельности такого банка в течение срока реализации указанного плана.
(абзац введен Федеральным законом от 27.12.2019 N 469-ФЗ)
В случае, если банк, включенный в перечень, предусмотренный пунктом 10 настоящей статьи, на дату утверждения в отношении такого банка плана участия Банка России в осуществлении мер по предупреждению банкротства, исключен из данного перечня до дня принятия Советом директоров Банка России решения о гарантировании непрерывности деятельности такого банка в течение срока реализации указанного плана, такой банк включается Банком России в данный перечень не позднее чем в течение пяти рабочих дней, следующих за днем принятия этого решения.
(абзац введен Федеральным законом от 27.12.2019 N 469-ФЗ)
10. Банк России ежемесячно не позднее 25-го рабочего дня после отчетной даты размещает на своем официальном сайте в информационно-телекоммуникационной сети «Интернет» (с указанием даты размещения) перечень кредитных организаций, соответствующих требованиям, установленным в соответствии с пунктом 8 и абзацами первым, вторым и пятым пункта 9 настоящей статьи, с указанием следующей информации:
1) о размере собственных средств (капитала) включенных в такой перечень кредитных организаций при условии представления кредитной организацией в Банк России согласия на раскрытие указанной информации;
2) об участии кредитной организации в системе обязательного страхования вкладов в банках Российской Федерации в случае участия включенной в перечень кредитной организации в системе обязательного страхования вкладов в банках Российской Федерации в соответствии с Федеральным законом от 23 декабря 2003 года N 177-ФЗ «О страховании вкладов в банках Российской Федерации».
(в ред. Федерального закона от 03.08.2018 N 322-ФЗ)
(см. текст в предыдущей редакции)
11. Банк России опубликовывает размещенный в соответствии с пунктом 10 настоящей статьи на официальном сайте Банка России в информационно-телекоммуникационной сети «Интернет» перечень кредитных организаций в официальном издании Банка России «Вестник Банка России».
12. Положения пунктов 1 — 7 настоящей статьи распространяются на хозяйственные общества, находящиеся под прямым или косвенным контролем федеральных унитарных предприятий, имеющих стратегическое значение для оборонно-промышленного комплекса и безопасности Российской Федерации, в случае включения указанных хозяйственных обществ в утвержденный Правительством Российской Федерации перечень.
13. Днем исключения кредитной организации из перечня кредитных организаций, предусмотренного пунктом 10 настоящей статьи, признается первый рабочий день, следующий за днем размещения Банком России на своем официальном сайте в информационно-телекоммуникационной сети «Интернет» такого перечня кредитных организаций.
Что такое банковский депозит
Депозит – объёмное понятие, включающее передачу в банк разных видов ценностей. Рассказываем, почему депозит не равен вкладу, чем одно отличается от другого, в чём плюсы и минусы депозита и что надо знать о прибыли и налогах.
Понятие банковского депозита
Депозит – это передача физическим или юридическим лицом финансовых активов банку или депозитарию с целью их сохранения или получения прибыли. На депозит принимаются деньги в национальной и иностранной валюте, драгоценные металлы и камни, ценные бумаги, предметы искусства, украшения и другие материальные ценности.
Виды депозитов
Есть несколько признаков депозитов, позволяющих разделить их на виды.
- Клиент.
Различают депозиты для юридических и физических лиц. Основное отличие – ставки и срок размещения. Например, для юрлиц доступны депозиты с получением прибыли на срок от 1 дня, для физических лиц такие краткосрочные предложения отсутствуют.
- Срок.
Депозит может быть:
- срочным, то есть имеющим срок действия – подразумевает размещение ценностей на определенный период, в течение которого клиент получает доход;
- до востребования – сбережения, вносимые в банк без указания срока хранения. Вкладчик имеет право в любое время востребовать свой вклад частями или полностью, клиент также получает доход, но по минимальной ставке (от 0,1% годовых).
- Условия.
Кроме периода размещения, любой депозит регламентируется условиями, включая начисление процентов, пополнение и снятие средств. Депозит может быть пополняемым (можно увеличивать объём активов в любое время), непополняемым, расходуемым (допускает частичное снятие средств), а также целевым – для снятия денег необходимо выполнение каких-либо условий.
- Форма хранения.
Зависит от типа активов и целей использования депозита:
- Денежный. Для размещения на счетах банка денежных средств в национальной и иностранной валюте. Допускает наличие дохода по процентной ставке, установленной банком для этой категории вложений с учетом их суммы, срока, возможности пополнения и снятия.
- Обезличенный металлический счёт. Для хранения в банке ценных металлов без владения ими в натуральном виде. Вы покупаете, грубо говоря, «цифровой образ» золота или другого драгметалла, и его баланс отображается на вашем счёте. Слитки вам не выдают. Проценты по таким депозитам предоставляются редко, получить доход можно в том случае, если получится продать металл дороже, чем он был куплен.
- Физические депозиты драгоценных металлов. Передача на хранение драгметаллов в виде слитков – купить их можно непосредственно в банке.
- Сберегательный сертификат – выданная банком ценная бумага, подтверждающая право держателя на возврат вложения с процентами по истечении срока вклада.
- Банковская ячейка – арендуемый клиентом сейф в банке, который можно использоваться для хранения любых ценностей без начисления дохода по ним. Может использоваться при заключении договоров купли-продажи для передачи наличных от покупателя продавцу.
Чем депозит отличается от вклада
И депозит, и вклад подразумевают передачу ценностей банку на заранее оговоренных условиях. При этом вклад можно назвать депозитом, а депозит вкладом – не всегда. Как мы уже разобрали выше, вклад – это только деньги, а депозит – это и деньги, и все прочие ценности, с которыми работает банк.
Кроме этого, есть еще пара важных отличий депозита от вклада:
- Вклад всегда подразумевает доход. Даже если ставка минимальна, 0,1% годовых, она все равно есть. При хранении ценностей на депозите доход может быть не предусмотрен условиями, плюс фактически он может быть нулевым или даже отрицательным. Например, вы положили на депозит драгметаллы, а они подешевели. Или вы пользуетесь ячейкой, с содержимым ничего не происходит, но вы платите за её аренду – это ведь тоже расходы.
- Депозит может использоваться как гарантия обеспечения сделки. Продаёте квартиру, покупатель арендует ячейку и помещает в неё деньги до момента перехода права собственности. При этом банк не начисляет проценты, а лишь выступает гарантом сохранности и своевременной передачи денег при выполнении каких-то условий. Вклад такой возможности не даёт.
- Все вклады застрахованы государством на сумму 1,4 млн рублей. А вот средства на обезличенных металлических счетах страхованию не подлежат, поскольку на них учитываются не деньги, а единицы драгметаллов.
Плюсы и минусы
У депозитов, включая денежные вклады, есть ряд преимуществ, главным из которых является возможность получения дополнительной прибыли. Кроме этого, банковские депозиты позволяют:
- Защитить деньги от несанкционированного доступа, физического и виртуального в том числе. Если вы храните в банке большую сумму, не держите их на счёте карты – переведите часть на вклад. Если вы потеряете доступ к карте, средства на вкладе останутся в безопасности.
- Защитить капитал от инфляции. При выборе правильной программы размещения, доход по вкладу защитит деньги от обесценивания.
- Получать больше прибыли от вложений. Используйте разные виды депозитов и вкладов для увеличения дохода.
- Большой выбор предложений. Например, в МТС Банке можно открыть безотзывной депозит на большой срок для получения максимальных процентов, с ежемесячной выплатой процентов и другие.
Как у любого инструмента, у депозитов есть и недостатки. Например, снижение ставки до минимальной при досрочном отзыве, а также её зависимость от суммы и срока размещения: чем больше сумма и чем дольше период – тем больше проценты и доход.
Как открыть
В МТС Банке открыть депозит можно с 18 лет.
Для открытия вклада текущим клиентам достаточно выбрать подходящее предложение в мобильном приложении МТС Банка. Если вы новый клиент – обратитесь в ближайшее отделение МТС Банка с паспортом, либо заполните онлайн-заявку на нашем сайте.
Как посчитать прибыль по депозитам
Доход от размещения средств на депозите формируется за счёт применения банком процентной ставки. При этом большая часть предложений подразумевает капитализацию – зачисление прибыли за истекший период на счёт депозита для увеличения размера вклада. Это приводит к фактическому увеличению ставки, значение которой растёт вместе с числом периодов капитализации.
Такая ставка называется эффективной и рассчитывается по формуле:
Эффективная ставка = ((1+номинальная ставка/100xP) ^PxD – 1) x 100/D
- P – число периодов капитализации в год. Если проценты начисляются каждый день, Р = 365/366, если раз в месяц – 12, раз в квартал – 4.
- D – срок действия депозита в годах.
Посчитаем эффективную ставку на примере. Возьмем 100 000 рублей и разместим их на вкладе под 8% годовых с ежемесячной выплатой процентов на год. Номинальная ставка в форму подставляется в процентах.
((1 + 8 /(100 х 12) 12 х 1 – 1) х 100/1 = 8,3
Таким образом, в конце года вкладчик получит 8300 рублей дохода по своему депозиту.
Кроме этого, прибыль от размещения средств в банке увеличивает пополнение депозита: растет тело вклада, сумма капитализации за каждый период, и эффективная ставка позволяет получить вам больше.
Рассчитать доход по вкладу можно на сайте МТС Банка: калькулятор есть на странице любого из предложений.
Налог на депозит
С 1 января 2021 года в России ввели налог на доходы по вкладам в размере 13% (НДФЛ). Однако в марте 2022 года действие закона было приостановлено до конца 2022 года, и за отчётные периоды 2021 и 2022 налог на депозиты физлиц не начисляется.
На момент подготовки текста сведений о продлении приостановки действия закона нет. Таким образом, если новых поправок не будет, доход по вкладам, действующим в 2023 году, будет начислен. Заплатить его надо будет в случае, если совокупный доход по всем депозитам физлица в банке превысит сумму необлагаемого дохода. Необлагаемый доход, в свою очередь, в 2023 году должен рассчитываться с учетом максимальной ключевой ставки ЦБ за отчётный год, умноженной на 1 млн рублей. Срок уплаты налога – до 1 декабря года, следующего за отчётным. Сведения о налогах будут доступны в личном кабинете физлица на сайте ФНС в разделе с налогами на имущество (квартиры, автомобили).
По закону платить налог на вклад необходимо с рублевых и валютных депозитов. В числе исключений – эскроу-счета, вклады со ставкой менее 1% годовых, а также процентный доход, выплаченный в порядке наследования.
Вопрос с освобождением пенсионеров от уплаты налога на депозит пока на обсуждении.
Как закрыть депозит или снять с него деньги
Любые операции по депозитным счетам в валюте или обезличенных металлах можно произвести онлайн. Мобильное приложение МТС Банка позволяет пополнять и снимать деньги, закрывать депозиты как досрочно, так и по истечении срока. Кроме этого, все операции можно выполнить, если обратиться в ближайшее отделение МТС Банка с паспортом.
Если у вас физический металлический счет, банковская ячейка или сертификат, для проведения операции по таким договорам необходимо обратиться в банк с паспортом.
Депозит — что это такое простыми словами
Депозит — это денежная сумма, которая передается физическим или юридическим лицом на хранение в банк при условии начисления процентов. В результате сделки вкладчик получает прибыль, а финансовая организация — капитал, который можно инвестировать. Часть дохода от инвестирования остается у банка, а часть передается клиенту в виде процентов.
Основная информация о депозитах — от специалистов Бробанк.ру.
- Кто может открыть депозит?
- Цель открытия депозита
- Система страхования вкладов
- Виды депозитов
- Возможные опции, подключаемые к депозитам
- Налогообложение вкладов
- Другие виды депозитов
Кто может открыть депозит?
Депозит в банке — это простой счет, который может открыть любой клиент. Банки разрабатывают отдельные линейки вкладов для различных категорий вкладчиков:
- для физических лиц. Любой гражданин может открыть депозит и использовать его для хранения и накопления средств;
- для юридических лиц. Для компаний и индивидуальных предпринимателей разрабатываются отдельные программы;
- некоторые банки выделяют отдельную линейку депозитов — для пенсионеров. Такие продукты максимально подстроены под потребности этой категории заемщиков. Обычно к ним всегда подключается функция пополнения, а для открытия депозита достаточно положить на счет небольшую сумму от 1000 рублей.
Открытие депозитного счета совершается путем подписания с банком договора на обслуживание и внесения на открываемый вклад определенной суммы денежных средств. У каждого банка и у каждой депозитной программы свои ограничения. Есть вклады, для открытия которых достаточно внести на счет 1000 рублей, для других нужно минимум 30000, для третьих — 100000 рублей.
Чаще всего, чем больше минимальная сумма размещения, тем лучше общие условия обслуживания, выгоднее процентные ставки.
Цель открытия депозита
Граждане открывают депозитные счета, преследуя две основные цели. Первая — обеспечить сохранность личных средств. Хранение их дома под подушкой — не всегда рационально и безопасно. Вторая — получение прибыли в виде процентов.
На практике получается, что открывая вклад, клиент прежде всего уберегает свой капитал от влияния инфляции. Особой прибыли это мероприятие не приносит, инфляция съедает начисленные проценты довольно серьезно.
Для примера — за 2018 год общий темп инфляции составил 4,27%. Именно настолько бы обесценились средства гражданина, который хранил бы их под подушкой. А средняя процентная ставка по вкладам в 2018 году находилась на уровне примерно 5,5%. Вот и получается, что фактическая прибыль от размещения депозита лишь немного превысила 1%.
На практике получается, что открывая вклад, клиент прежде всего уберегает свой капитал от влияния инфляции
Несмотря на низкую фактическую прибыль, открывать депозиты стоит. Это отличный инструмент для сохранения капитала и его оберегания от влияния инфляции.
Система страхования вкладов
Государством было создано Агентство по Страхованию Вкладов, которое возмещает вкладчикам убытки при наступлении форс-мажорных обстоятельств. Например, при банкротстве банка, при отзыве у него лицензии.
Каждый депозитный счет, открываемый в российских банках, обязательно страхуется. Стоимость страховки кладется на плечи банка. Вкладчик за это ничего не платит, но нужно понимать, что затраты на страхование банк окупает за счет установления более низкой ставки.
Действует ограничение на сумму страхования. Защита покрывает только до 1,4 млн. рублей (до недавнего времени было только до 700 000 рублей). Это сумма с учетом процентов. Если клиент хранит на депозите, допустим, 2 млн. рублей, то при наступлении страхового случая он получит от АСВ только 1,4 млн., а оставшиеся деньги придется взыскивать в судебном порядке. И не факт, что все закончится благополучно.
Именно из-за ограничения по сумме страхования вкладчики часто не держат в одном банке больше 1,4 млн. рублей. Это небезопасно, особенно если речь не о банке с государственным участием, о небольшой организации.
Каждый депозитный счет, открываемый в российских банках, обязательно страхуется. Стоимость страховки кладется на плечи банка
При наступлении страхового случая АСВ ведет разбирательство и в течение 7 дней после события публикует информацию о том, где и когда можно подать заявление на получение возмещения. Выбирается банк, через который вкладчики и будут возвращать свои кровные. Проблем и проволочек с возмещением обычно не наступает.
Обратите внимание, что страхованию подлежат только депозитные счета, открытые в банках. Если вы вложили деньги в микрокредитную компанию, страхование вкладов не эту сделку не распространяется.
Виды депозитов
- До востребования. Это счет, который нельзя назвать полноценным вкладом. Нет никаких условий по его использованию, клиент может совершать какие угодно операции, но ставка обычно назначается на уровне 0,1%.
- Срочный. Клиент открывает депозит на определенный срок под установленный процент. На время действия договора он «забывает» про существование счета, не может совершать с ним никаких операций. Такие программы облагаются наиболее высокими процентами, которые могут начисляться как периодически, так и в конце срока размещения средств.
- Накопительный. Депозитные программы, которые предусматривают расширенный перечень возможностей клиента. Он может частично снимать средства до определенного предела, может пополнять вклад. Чем больше возможных опций, тем ниже ставка, но все равно такие программы привлекают граждан. Особенно тех, кто использует депозит как инструмент для накапливания средств на определенную цель.
Нельзя однозначно сказать, какой вид депозита лучше. Для одного клиента удобен срочный, для другого накопительный. Здесь нужно ориентироваться на свои потребности.
Банки предлагают открытие депозитов по трем основным программам
По каждой депозитной программе устанавливаются свои сроки заключения договора. Если речь о 3, 6 или 9 месяцев, такие вклады можно охарактеризовать как краткосрочные. Самые длительные сроки — 1-3 года. Срок размещения вкладов принято считать в днях.
Возможные опции, подключаемые к депозитам
- периодическое начисление процентов. Например, ежемесячно, ежеквартально, ежегодно. Это актуально для клиентов, которые размещают большую сумму и планируют «жить» на проценты. Они открывают срочный вклад и периодически получают проценты, которые стандартно переводятся на банковскую карту;
- капитализация процентов. В этом случае банк также начисляет проценты с определенной периодичностью, но они не выдаются клиенту, а суммируются с размещаемой суммой. В итоге каждый последующий период проценты начисляются на более высокую сумму, прибыль увеличивается. С одной стороны это кажется выгодным, но банки часто снижают ставки по депозитам, к которым подключается капитализация. Так что, реальную выгоду нужно рассчитывать;
- частичное снятие. Банк устанавливает планку, до достижения которой можно снимать деньги со счета. Снимая средства, клиент снижает размещаемую сумму, поэтому доходность падает;
- пополнение счета. Клиент может вносить дополнительные средства, увеличивая доходность и совершая накопления. При выборе программы с такой опцией смотрите на возможные ограничения. Банк может устанавливать минимальные суммы пополнения, может фиксировать моратории: например, депозит нельзя пополнять за 3 месяца до окончания его срока;
- льготные условия досрочного закрытия вклада. Обычно если вкладчик закрывает счет раньше положенного срока, он теряет начисленные проценты. Но по некоторым программам часть ставки сохраняется.
Программы могут сопровождать как одна, так и несколько опций. Для начала определитесь, какой вид депозита и какие его опции вам нужны, после ищите банки, которые предлагают необходимые вам условия.
Налогообложение вкладов
Банковские депозиты — это финансовые инструменты, при использовании которых вкладчик получает прибыль. А прибыль, как известно, в России облагается налогом. Но в отношении вкладов действуют особые условия. По закону налогообложение касается вкладов, ставка по которым превышает на 5% ставку рефинансирования Центрального Банка. Но по факту ни один банк такие высокие проценты не назначает, поэтому и думать о налогах вкладчикам не стоит.
По закону налогообложение касается вкладов, ставка по которым превышает на 5% ставку рефинансирования Центрального Банка
Другие виды депозитов
Кроме классических депозитов в виде вкладов можно выделить еще два варианта. Первый — это обезличенный металлический счет. Тоже своего рода вклад, но валютой по нему выступают драгоценные металлы. Доходность вкладчика напрямую зависит от курса выбранного металла на рынке. Второй — это депозитные ячейки, в которые граждане хранят ценные вещи. Прибыли ячейки не несут, их предназначение — сохранность имущества клиента.
Депозит — это простыми словами, счет, на который можно положить деньги под проценты. Банки для привлечения вкладчиков и капитала разрабатывают ассортимент программ, подключают к ним дополнительные опции, создают особо выгодные сезонные предложение и пр. И вкладчики этим успешно пользуются, получая более высокий доход и гибкие условия размещения средств.
Депозитный счет
Под депозитом понимается любой ценный актив, переданный на хранение в финансовое учреждение (банк или депозитарий). Если человек открывает счет и пополняет его каким-то ценным активом (деньги, драгоценные металлы), то в этом случае он получает прибыль от процентов или от курсовой разницы. А если арендует сейфовую ячейку в хранилище, то тут уже человек оплачивает банку или депозитарию арендную плату.
Банковские вклады и депозиты – отличия
Главное отличием между депозитом и вкладом в том, что на вкладе размещаются исключительно денежные средства, а депозит подразумевает хранение различных ценностей: деньги, ценные бумаги, драгоценности, слитки и т.д. По сути, вклад является разновидностью депозита.
Вклад — это денежная сумма, которую клиент передает на хранение банку и получает от этого доход в виде начисленных процентов. Обязательными условиями существования вклада является срочность, возвратность и платность. Т.е. средства размещаются на определенный срок, возвращаются по его истечению клиенту и за их использование банк выплачивает проценты.
Какие бывают депозиты
Вклад до востребования – это вклад без ограничений по срокам хранения и выдается клиенту по первому требованию. Он не предназначен для получения дохода. Обычно его открывают для сохранности денежный средств, а также для совершения каких-либо безналичных операций или зачислений.
Срочный вклад – это вклад, который открывается на определенный срок и под процент, которые устанавливаются условиями вклада и прописываются в договоре. Открывается срочный вклад с целью сохранения сбережений и получения дохода в виде процентов.
Накопительный или сберегательный депозит – это разновидность депозитного счета, которым можно пользоваться без ограничений и по своему усмотрению: его можно в любое время пополнять, с него можно снимать деньги, и одновременно получать дополнительный доход. Главным отличием накопительного счета от вклада является отсутствие определенного срока. Поэтому, на протяжении использования счета, банк имеет право менять условия хранения денег, в отличие от вклада, где условия зафиксированы договором и не подлежат изменению на протяжении всего срока.
Целевой депозит – это специальный вклад, который открывается на длительный срок с определенной целью. К таким вкладам относятся, например, детские вклады, которые открываются с целью накопить определенную сумму денег к совершеннолетию ребенка, после достижения которого ребенок сам уже сможет распоряжаться деньгами. Или, к примеру, пенсионные вклады, которые предназначены, для людей старшего поколения.
Мультивалютные депозиты – это вклад, который позволяет хранить сбережения одновременно в разных валютах в рамках одного договора, с возможностью их свободной конвертации. Доход по таким вкладам можно получать не только с процентов на остаток, но и на изменении курсов валют.
Как открыть
Для заключения договора обычно достаточно иметь при себе только паспорт. Иногда банки запрашивают дополнительные документы (например, СНИЛС), поэтому лучше уточнить этот момент у менеджера или на сайте финансовой организации.
При открытии вклада, предназначенного для отдельной категории клиентов, потребуется документ, подтверждающий принадлежность к данной группе: пенсионное свидетельство, военный билет и так далее.
Далее с необходимыми документами нужно прийти в офис банка, который его предлагает, обратиться к менеджеру и заключить договор вклада.
В большинстве банков действующим клиентам доступно дистанционное оформление с помощью приложения – это возможность заключить сделку онлайн, без визита в офис. Однако после этого стоит посетить банк, чтобы заверить договор и получить выписку по счету.
Как закрыть или снять с вклада
Для закрытия вклада и получения средств понадобится только паспорт.
Если вклад закрывается по окончанию срока размещения, то вкладчик просто забирает деньги через кассу, но нужно предварительно сделать заказ суммы.
Так же возможно расторжение договора вклада раньше срока. Но при досрочном расторжении банк имеет право не платить вкладчику проценты. Условия досрочного расторжения прописываются в договоре. Обычно расторжение происходит по ставке до востребования. Но есть вклады, по которым условиями предусмотрено полное или частичное сохранение процентной ставки. Все эти условия индивидуальны для каждого вклада.
Какой выбрать банк
При выборе банка, прежде всего проанализируйте следующую информацию о надежности банка:
– наличие лицензии и является ли банк участником системы страхования вкладов. И то, и другое можно сделать на сайте Центробанка, вбив наименование в строке поиска;
– ф инансовые показатели. Центральный Банк регулярно публикует информацию от всех кредитных организаций о полученной прибыли или убытках, структуре активов и пассивов, уровнях просрочки, величине собственного капитала и прочее;
– п осмотреть рейтинги и отзывы клиентов.
Страхование банковских депозитов
Все банки участвуют в Системе страхования вкладов. По условиям этой программы практически все вклады физических лиц застрахованы. При наступлении страхового случая вкладчик получает 100% от суммы застрахованного банковского вклада, но не более 1,4 млн. рублей в одном банке. Если у вкладчика несколько вкладов в разных банках, и они в пределах максимальной суммы возмещения, то по каждому вкладу клиент получит возмещение.
Как посчитать прибыль
Процентные ставки по вкладу указываются в договоре. Они бывают дух видов:
– простые – постоянные на весь срок депозита;
– сложные – начисленные проценты прибавляются к той сумме, которую внесли, и на них тоже начинает начисляться процент (капитализация).
Рассчитать доходность вклада можно вручную с помощью формул:
Как рассчитать сумму простых процентов по вкладу:
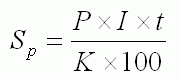
Sp – сумма процентов (доходов).
P – сумма привлеченных в депозит денежных средств;
I – годовая процентная ставка;
t – количество дней начисления процентов по привлеченному вкладу;
K – количество дней в календарном году (365 или 366).
Как рассчитать сумму сложных процентов:
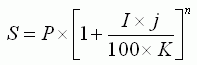
S – сумма вклада с процентами.
I – годовая процентная ставка;
j – количество календарных дней в периоде;
K – количество дней в календарном году (365 или 366);
P – первоначальная сумма привлеченных в депозит денежных средств;
n — количество периодов;
А для того, чтобы клиентам не приходилось самостоятельно производить расчеты, на сайтах банков уже есть встроенные калькуляторы сложных процентов, по которым можно посчитать доход по эффективной ставке.
Налог на депозит
С 1 января 2021 года для россиян вступил в силу новый закон о налогообложении процентов по банковским вкладам. Но в конце марта 2022 года г осударство временно отменило налог на для физических лиц, и граждане не должны будут уплачивать НДФЛ с процентных доходов по банковским вкладам, полученных в 2021–2022 годах. Таким образом, в 2022 и 2023 годах платить такой налог не нужно.
Так же изменилась схема расчета налогооблагаемой базы. Ставка будет одинаковая и для резидентов, и для нерезидентов — 13% . А необлагаемая налогом база будет рассчитываться таким образом: максимальная ключевая ставка ЦБ за год умножается на сумму 1 000 000 рублей. К примеру, в 2022 году максимальная ключевая ставка ЦБ была 20%. Получается, что облагаться налогом будет процентный доход со вкладов, превышающий 200 000 рублей (1 000 000 умножили на 20%).
Таким образом рассчитать налог на вклады можно по следующей формуле:
(Ваш доход по вкладу — Необлагаемая сумма) * 13%
Если у вас есть банковские вклады в иностранной валюте, то по ним тоже нужно будет платить налоги по новой схеме независимо от размера ставки. Доходы по ним будут пересчитываться в рубли по курсу Банка России, который действовал на дату выплаты процентов.
Платить налог по вкладам нужно самостоятельно. Но подавать декларацию не придется. Банки сами направят информацию о ваших вкладах и доходах в Федеральную налоговую службу. Они должны отчитаться до 1 февраля следующего года.
Если ваши доходы превысят необлагаемую базу, ФНС пришлет вам уведомление. Налоги за предыдущий год нужно будет заплатить до 1 декабря следующего. Например, за 2023 год — до 1 декабря 2024-го.