Какие документы нужны для открытия расчетного счета для юридического лица
В ст. 2 п. 4 закона «Об ООО» № 14-ФЗ от 08.02.1998 г. закреплено право юридических лиц на открытие расчетного счета. При этом это право не вменяется в обязанность. Когда надо открывать счет и какие документы для этого требуются — читайте в этой статье.
Кому нужен расчетный счет в банке
Компания может работать и без открытия счета, если у нее нет операций или их объем незначителен. Вне зависимости от формы собственности, юрлицо может использовать наличный расчет при выплате зарплаты сотрудникам или для выдачи подотчетов, но только если это средства, полученные в кассу за услуги компании или от реализации товаров в розницу. Оплата контрагентам наличными тоже возможна, но сумма операции ограничена лимитом в 100 000 рублей.
Расчетный счет необходим для оплаты аренды, получения займов, операций с ценными бумагами и уплаты налогов — наличный расчет по этим операциям запрещен. На основании ст. 5 закона «О банках и банковской деятельности» № 395–1 от 02.12.1990 г. и ст. 45 НК РФ уплата налоговых отчислений признается выполненной в момент предъявления платежного поручения в банк. Произвести расчет по платежному поручению банк может только при наличии расчетного счета у налогоплательщика. Принимать наличные для оплаты налогов без зачисления на расчетный счет банкам разрешено только у физических лиц. Индивидуальные предприниматели могут оплачивать налоги и сборы с личного счета в банке — с карты. У юрлиц такой возможности нет.
Преимущества открытия расчетного счета
Кроме уплаты налогов и ведения текущих расчетов, банковский счет открывает много новых возможностей для бизнеса. Наличие расчетного счета в банке позволяет:
- повысить рейтинг компании — если коммерческая деятельность фирмы подкрепляется историей в банке, это характеризует ее как надежного и стабильного партнера
- подавать заявки на участие в тендере — регистрация в торгах требует внесения задатка, что возможно только при наличии расчётного счета
- размещать свободные денежные средства на депозитный счет для получения пассивного дохода
- получать помощь от государства — средства из бюджета наличными не распределяются
- взять кредит — при наличии расчетного счета оформление кредита происходит быстрее
Райффайзен Банк предлагает разные тарифы для малого, среднего и крупного бизнеса, в том числе, с минимальным пакетом платежных поручений для развивающихся компаний.
Ведение расчетов преимущественно с использованием банковского счета, а именно, выдача заработной платы через зарплатный проект, использование бизнес-карт для предоставления средств в подотчет сотрудникам, оплата услуг по договорам ГПХ по безналичному расчету существенно упрощает отчетность, снижает риски попадания по санкции финмониторинга на основе 115-ФЗ.
Порядок открытия расчетных счетов
Для открытия счета нужно выбрать подходящий банк. Изучите отзывы о кредитных организациях, узнайте, есть ли филиал в вашем городе или регионе, если вам требуется инкассация или другие услуги, требующие физического присутствия сотрудников банка. Также обратите внимание на:
- срок работы банка
- позицию в рейтинге надежности
- возможность открытия расчетных счетов в разных валютах
- порядок открытия счета, тарифы РКО
- дополнительные услуги банка
Открыть счет можно онлайн, подав заявку на сайте кредитно-финансовой организации. Для бизнеса доступна услуга резервирования расчетного счета сроком до 14 календарных дней. Так называется процедура закрепления номера расчетного счета за клиентом до момента подтверждения сведений о компании. Платежные реквизиты вы получите в течение 5 минут после заполнения заявки, их можно использовать в договорах и для приема переводов от контрагентов.
Но чтобы распоряжаться деньгами, необходимо встретиться с менеджером, заключить договор РКО и активировать счет. После этого будут доступны все виды транзакций, выплата зарплат на карту банка, появится возможность подключения кредитных продуктов, интеграции с сервисами онлайн-бухгалтерии, оплаты налогов, эквайринга, оплаты по QR-коду.
Полное оформление документов занимает 1 банковский день. Сроки открытия могут измениться, если документами занимается поверенный — лицо, действующее по доверенности. На проверку подлинности доверенности, подтверждающей полномочия лиц, нужно время. В таком случае процедура займет 3–5 банковских дней.
Документы для открытия расчетного счета
Перечень бумаг для регистрации счетов установлен в Инструкции Центробанка РФ № 153-И от 30.05.2014 г. Для открытия счета юрлица потребуются:
- учредительные документы: договор или устав организации;
- свидетельство о постановке на учет в ЕГРЮЛ по форме Р5007;
- лицензии, если деятельность учреждения по закону должна быть лицензирована;
- подтверждение права единоличного исполнительного органа: протокол собрания учредителей или договор с руководителем;
- оттиск печати;
- карточка с образцами личных подписей учредителя, главного бухгалтера и других лиц, которые уполномочены управлять средствами на расчетном счете;
- приказы или другие внутренние документы, подтверждающие полномочия лиц на управление расчетным счетом, чьи подписи переданы в карточке с образцами;
- паспорта всех, у кого есть доступ к расчетному счету
Заключение
Пакет документов для открытия счета в банке должен соответствовать требованиям, изложенным в Постановлении Центробанка РФ. Отсутствие каких-то бумаг или неправильное заполнение форм может послужить поводом для отказа в регистрации счета. Заявление на открытие счета онлайн может подать поверенный, но для активации счета необходимо присутствие руководителя или наличие доверенности у лица, действующего от имени компании.
Как открыть счет в иностранном банке: инструкция к действиям
Многие наши соотечественники с постсоветского пространства, невзирая на ужесточившееся валютное регулирование и наложение ограничений на использование зарубежных банковских счетов, все еще стремятся работать через иностранные банки.
С одной стороны, это объясняется желанием минимизировать риски, а значит диверсифицировать портфель активов, таким образом, чтобы не хранить денежные средства исключительно в отечественных финансово-кредитных организациях.
С другой стороны, — предпочтение открывать зарубежные счета из соображений удобства взаиморасчетов с местными резидентами.
При подборе оптимальной банковской опции клиенту, как правило, необходимо заранее понимать назначение зарубежного счета.
Если планируется осуществление финансово-хозяйственной деятельности, то открывается корпоративный расчетный счет на компанию, в то время, как счет для физического лица может быть открыт только для личных общебытовых нужд.
Открывая корпоративный счет, необходимо отталкиваться от юрисдикции, в которой зарегистрирована компания.
Прохождение AML (Anti Money Laundering, противодействие отмыванию доходов, полученным незаконным путем) и KYC (Know Your Customer — «знай своего клиента») процедур в отношении иностранных юридических лиц сравнительно более простая задача, чего нельзя сказать о компаниях, зарегистрированных в странах СНГ.
Обусловлено это требованиями иностранных банков к резидентности компаний, к cфере их деятельности, а также к профилю бенефициаров и директоров данных структур.
Как правило, в начале процедуры комплаенса при открытии корпоративного счета банк требует сканы уставных документов компании. Определенные банки принимают только апостилированные документы. Вместе с уставными документами компании запрашиваются паспорта бенефициаров/директоров компании, подтверждение места их проживания (например, счет за коммунальные услуги), а также краткое CV (резюме).
Более крупные и респектабельные банки могут выборочно запрашивать аудированную отчетность по компании, информацию по аффилированным обществам, контракты с контрагентами, подтверждение реального присутствия (офис и сотрудники) в стране регистрации юридического лица, а также разрешительные документы, если деятельность компании подпадает под соответствующее лицензирование.
Сроки рассмотрения документов могут варьироваться в зависимости от их полноты и соответствия требованиям банка.
Как правило, рассмотрение занимает 2-4 недели. Если отталкиваться от европейских банков, то подавляющее их большинство открывает счета только после финального собеседования с подписантом по корпоративному счету.
В большинстве случаев по сложившейся практике данным лицом является генеральный директор. Некоторые банки могут не настаивать на физическом присутствии директора и провести собеседование удаленно. После успешно пройденного интервью подписант получает ключи доступа от расчетного счета. Ключи доступа могут генерироваться по средствам различных устройств. Некоторые банки могут предоставлять клиенту Digipass (токен с регулярно меняющимся кодом), другие используют SMS уведомления, третьи работают через специальное банковское приложение, установленное на смартфоне пользователя.
Процедура по открытию счета для физического лица по времени, как правило, занимает более скоромные сроки, чем открытие корпоративного счета.
В рамках банковского комплаенса запрашиваются паспорт физического лица, подтверждение места проживания, выписки по текущим счетам, а также документы, подтверждающие источник происхождения средств.
Некоторый крупные банки в той же Швейцарии, Великобритании, Германии могут предъявлять требования по внесению активационных депозитов, которые впоследствии замораживаются банком. Как правило, средства для внесения активационного депозита должны быть переведены с другого личного счета клиента.
Если клиенту требуется более оперативное рассмотрение с меньшими затратами на открытие счета и последующее его обслуживание, он может рассмотреть платежные системы. С учетом современных реалий такие платежные системы, как Revolut, ePayments, Monese, Payoneer и т.д. привлекают всё большую аудиторию клиентов за счет более гибких и эффективных финансовых инструментов, более быстрого процессинга и возможности работать с большим количеством валют через прямой IBAN. Ежемесячное обслуживание счета в платежной системе, как правило, 1,5 — 3 раза дешевле чем в стандартном среднеевропейском банке. Однозначным преимуществом платежной системы является ее гибкость при работе с высоко рисковой деятельностью такой, как брокерская, инвестиционная и крипто.
Если рассмотреть европейские страны, которые все еще могут открывать счета для иностранных резидентов, следует выделить Швейцарию, Лихтенштейн, Польшу и Литву.
Что такое расчетный счет? Открытие расчетного счета в банке: пошаговая инструкция
Расчетный счет представляет собой уникальный номер, который присваивается клиенту в кредитной организации. Он используется для выполнения операций с денежными средствами, как наличными, так и безналичными в пользу клиента банка или от его имени. Сейчас в банковской системе РФ для юридических лиц существует термин расчетный счет до востребования, а для физических лиц – текущий счет.
Обязательно ли для предприятия открывать счет?
В законодательстве РФ нет пункта, который бы обязывал организации открыть расчетный счет. Предприятие, которое прошло все процедуры по регистрации, может сразу же начать вести свою хозяйственную деятельность. Но наличие расчетного счета намного упростит его работу, в частности проведение расчетов с контрагентами, уплату налогов. Наконец, деньги на счету просто будут находиться в безопасности.
Хотя расчеты между фирмами и индивидуальными предпринимателями наличными денежными средствами не запрещены, но в законодательстве есть оговорка, которая гласит, что по одному договору можно произвести платежи в одну или другую сторону в пределах ста тысячи рублей и только с использованием кассового аппарата. Движение наличных денег в количестве больше, чем указанный лимит, будет считаться нарушением и может привести к штрафам.
Как выбрать банк?
Подбирая для сотрудничества тот или иной банк, теперь не нужно учитывать его местонахождение. Практически все кредитные учреждения в своем арсенале имеют услугу интернет-банкинг, которая отбрасывает необходимость личных визитов клиентов.
Основной момент, который требует внимания, – это список услуг, предлагаемых банком своим клиентам, и размер тарифов за обслуживание и сопровождение банковского счета. К тому же, выбирая банковское учреждение, стоит проанализировать перечень продуктов, который он предлагает: овердрафт, зарплатный проект, разные виды кредитных линий и т.п. Информацию подобного рода можно посмотреть на официальных сайтах финансовых организаций.
В условиях жесткой конкуренции современные банки борются за каждого клиента и поэтому стараются разработать продукты или выгодные акции, которые бы заинтересовали даже самого требовательного. Но не стоит слепо доверять рекламным кампаниям, лучше всего осуществить открытие расчетного счета в достаточно крупной и известной финансовой организации.
Как происходит открытие счета?
Остановив свой выбор на том или ином банке, можно перейти к оформлению договора на открытие расчетного счета. Далее будет подробно описан каждый шаг данной процедуры.
Шаг 1. Предоставляются документы
Чтобы открыть расчетный счет потребуется подготовить внушительный пакет документов. Практически все они должны предоставляться в виде копий, заверенных руководителем организации или специалистом банка. В любом случае нужно иметь при себе оригиналы тоже. Некоторые из документов, возможно, потребуется заверить нотариально, это зависит от порядка, установленного банком.
Карточка с образцами подписей и оттиска печати может быть подготовлена клиентом самостоятельно, но в этом случае в банк предоставляется уже нотариально заверенная карточка. Ее также можно оформить и в присутствии сотрудника банка. В данной ситуации в обязательном порядке необходимо личное присутствие уполномоченных лиц, обладающих правом подписи. С собой они должны иметь документы, которые могут подтвердить их личность и полномочия.
Клиенту также нужно заполнить заявление на открытие банковского счета. Оно должно быть подписано руководителем и главным бухгалтером, если в организации отсутствует должность главного бухгалтера, то подписывает только руководитель, а также ставится печать предприятия.
В случае если счет открывается не руководителем, а уполномоченным лицом, то в банк необходимо предоставить доверенность, на основании которой данное лицо может открывать банковские счета для организации. Финансовые учреждения могут принимать как оригинал этого документа, так и нотариально заверенную его копию.
Итак, перечислим документы, копии которых необходимо предоставить, когда открывается расчетный счет:
- документы, подтверждающие регистрацию;
- учредительные документы;
- свидетельство о постановке предприятия на учет в налоговой службе;
- официальное письмо от Росстата о присвоение кодов статистики;
- решения органов управления предприятия о структуре и персональном составе органов управления компании;
- документы, удостоверяющие личность руководителя фирмы и лица, обладающего правом первой или второй подписи, а также лица, который вправе контролировать деньги на расчетном счете.
Шаг 2. Уведомить налоговую службу и фонды об открытии счета
Как оповестить налоговый орган об открытии банковского счета? Обязанность организаций и индивидуальных предпринимателей оповещать налоговую службу об открытии или закрытии счета была прекращена со 2 мая 2014 года. Ранее в законодательстве присутствовала обязанность уведомлять налоговый орган по месту регистрации в течение 7 рабочих дней. В противном случае на организацию или ИП налагался штраф в размере пяти тысяч рублей.
А как уведомить фонды? Уведомлять фонды о том, что предприятие открыло счет, также не нужно. Это обязательство юридических лиц и ИП также было отменено с 1 мая 2014 года.
Открытие счета в Сбербанке
Открытие расчетного счета в Сбербанке потребует того же списка документов, которые уже были перечислены выше. Они сдаются юридической службе банка или главному бухгалтеру. Сбербанк анализирует документы и на своем балансовом счете открывает расчетный счет организации.
Процедура открытия счета включает в себя подписание договора между клиентом и банком, в котором прописывается порядок расчетно-кассового обслуживания. Сбербанк обязуется совершать все операции с денежными средствами своевременно и гарантирует сохранность денег, находящихся на счете клиента.
Новая услуга от Сбербанка
Сейчас Сбербанк предлагает своим потенциальным клиентам новую услугу, с помощью которой можно зарезервировать расчетный счет. Вся процедура проходит в режиме онлайн на сайте банка. Для начала необходимо заполнить анкету, в которой указываются ОГРН и контактные данные. И через каких-то несколько минут вы получите новый номер счета, с которым уже можно совершать приходные операции. В течение пяти дней нужно будет лично посетить отделение банка, который вы выбрали со всеми необходимыми документы. Тогда вы подтвердите открытие расчетного счета. Иначе договор с банком будет считаться недействительным, и все денежные средства будут перечислены обратно отправителям. По завершении оформления расчетного счета с ним можно будет уже совершать и расходные операции. Услуга предназначена как для предприятий, так и индивидуальных предпринимателей.
Как узнать расчетный счет?
Если вы являетесь клиентом Сбербанка, то может появиться срочная необходимость в перечислении или совершении других операций с денежными средствами. Существует несколько способов того, как узнать расчетный счет банка. Ниже рассмотрим каждый из них подробнее.
Итак, где же найти расчетный счет Сбербанка?
- Позвонить на горячую линию финансового учреждения.
- Реквизиты можно получить, посетив ближайшее отделение. Для этого при себе нужно иметь паспорт.
- Вся информация касательно реквизитов находится на официальном сайте банка. Ее можно найти в разделе контактная информация.
- Если вы подключили услугу «Сбербанк-онлайн», то на первой же странице системы будет указана необходимая вам информация;
- Если у вас на руках имеется договор на открытие счета, то данные о номере расчетного счета можно найти в нем.
- Получить расчетный счет банка можно и через банкомат.
- Еще один способ – осуществить запрос на сайте банка, и ответ будет выслан на вашу электронную почту.
Как видите, способов получения информации о расчетном счете банка много, и каждый из них довольно прост.
Что такое счет в банке
Счет в банке – это безналичный оборот денег, а также их аккумулирование с конкретной целью. Представляет собой учетную запись как часть бухгалтерской системы. Позволяет регистрировать финансовые операции. Отличается разнообразием: расчетный, депозитный, валютный и другие. Визуально – числовой код, способный сказать многое.
Расшифровка
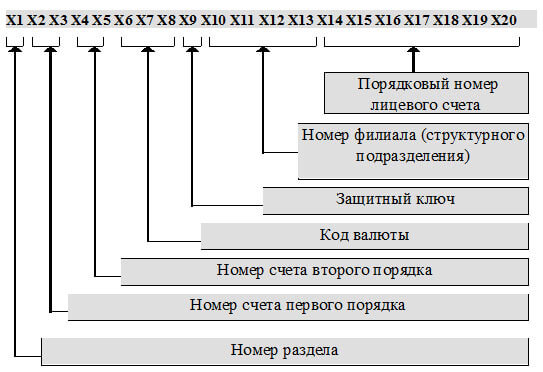
Длина – 20 цифр. Такое положение действует с 1998 года. Номер счета нельзя воспринимать с точки зрения математического числа. Это числовой код, где каждая группа цифр что-то значит:
1–3 45 6–8 9 10–13 14–20
- 1–3 – цифры, дающие понять, кто и зачем открыл счет. Например, 402 будет обозначать платежи в бюджет муниципалитета;
- 45 – цифры, расшифровывающие назначение денег;
- 6–8 – обозначение валюты счета. Рубль – 643, доллар – 840, евро – 978;
- 9 – контрольный символ, служащий проверкой корректности р/с. Вычисляется по специальному алгоритму;
- 10–13 – идентификатор подразделения банка. Код 0000 свидетельствует о том, что р/с открыт в головном офисе;
- 14–20 – цифры лицевого счета, открываемого на каждого, кто вступает с банком в кредитные, депозитные и валютные отношения.
Приведенная информация в большей мере представляет интерес для профессионалов. Хотя и другим такие знания также будут полезны. Если знать, что обозначают цифры счета, то с первого взгляда можно, например, определить его вид и валюту.
Клиентами финансовых учреждений выступают физические и юридические лица, что накладывает свои особенности. Если клиент – физическое лицо, то движение средств по его счету не должно иметь отношение к предпринимательской деятельности. Применительно к юрлицам и ИП добавляется другой нюанс – требуется бухгалтерское сопровождение, что связано с функционированием налоговых структур.
Типов счетов много. Разделяются по назначению, видам валюты, сроку действия, целям использования и т. д. Остановимся подробнее на тех, что получили наибольшее распространение.
Расчетный
Коммерческий инструмент. Учитываются денежные операции, инициируемые юрлицом и ИП. Еще называется счетом до востребования, что связано с доступностью денежных средств. Можно снять в любой момент. Не предназначен для использования как источник пассивного дохода. Операции проводятся только в национальной валюте.
Применительно к хозяйствующим субъектам открывается там, где зарегистрировано предприятие. Законодательство допускает открытие нескольких таких счетов, где один устанавливается как основной. Востребован в целях:
- зачисления выручки от коммерческой деятельности;
- выполнения кредитных обязательств перед банками;
- расчета по зарплате и другим платежам.
Текущий
При ответе на вопрос о том, что такое банковский счет этого вида, мы повторимся. Перед нами все тот же расчетный счет, но применительно к физическим лицам. Еще одно название – лицевой счет. Открывается для возможности проведения расчетных операций вне поля предпринимательства. Позволяет:
- своего рода автоматизировать выплату постоянных платежей благодаря работе банковских служащих;
- упростить использование средств на счете благодаря привязанной к нему пластиковой карты;
- оформлять платежи в отношении третьих лиц;
- конвертировать денежные знаки в иностранную валюту без операции по получению наличных.
Депозитный
Ориентирован на хранение денежных средств. Банк принимает деньги и обязуется вернуть полученную сумму через установленное время, что соотносится с выплатой процентов. В течение времени действия депозита доступ к деньгам невозможен. В крайней ситуации клиенту разрешается воспользоваться своими деньгами, но это сопряжено с оплатой штрафа.
Накопительный
Объединяет в себе текущий счет и депозит. Используется как источник дохода. Банк начисляет проценты. В то же время его отличие от депозита заключается в том, что клиент свободно распоряжается своими деньгами. Пополняет в любое время или проводит частичное снятие средств. Большая свобода в этом случае приводит к уменьшению процентной ставки.
Карточный
Управление денежными средствами посредством «пластика». Это лицевой счет клиента, к которому привязывается любое количество банковских карт. С его помощью фиксируются все проводимые транзакции. Не надо путать с номером карты.
Ссудный
Используется для кредитов. Открывается тогда, когда выдаются заемные средства, что подтверждается соответствующим договором. Предназначение – учет и контроль того, как выдаются и возвращаются средства банка.
Именной
Привязка к конкретному человеку. Доступ к деньгам возможен только при условии, что будут предъявлены соответствующие документы, способные подтвердить личность.
Номерной
Надо знать шифр и цифровой код. Эта информация известна клиенту банка и избранным работникам. Получить доступ к денежным средствам может любой, кто знает заветные цифры.
Приведенный список неполный. Существует еще достаточное количество способов организации безналичных расчетов: валютный, транзитный, целевой, бюджетный, без пополнения и др.
Что нужно для открытия счета в банке
Самая простая процедура открытия, когда такая необходимость возникает у физического лица. Достаточно сделать следующее:
- Посетить офис банка. С собой прихватить паспорт и ИНН.
- Составить заявление.
- Заключить стандартный договор.
- Оплатить обслуживание, если это предусматривает тариф банка.
В случае с кредитным счетом можно обойтись и без личного визита. С помощью формы на официальном сайте или посредством услуг почты отправляются копии документов. После чего на связь выходит сотрудник банка и уточняет некоторую информацию.
Что касается юридических лиц, то для них это более сложный процесс. Потребуется подготовка объемного комплекта документов и учета целого ряда нюансов.
Вывод
Банковский счет – вид учета. Это некая бухгалтерская форма, заполнение которой связано с финансовыми операциями. Любая транзакция фиксируется. При этом пластиковая карта выступает лишь как связующее звено. В зависимости от вида такого счета обеспечиваются те или иные условия.