путаница: маржа на акциях и фьючерсах- в чем разница?

Всем привет. В последнее время мне довелось стать участником нескольких дискуссий, в корне которых лежали финансовые понятия “маржи” и “плеча”, и я обнаружила, что произнося эти слова, люди зачастую имеют ввиду совершенно разные вещи. Бегло просмотрев материалы по теме в рунете, стало понятно, что существует глобальная путаница в понимании того, что такое маржа на фондовом рынке, и что из себя представляет фьючерсная маржа. Попробуем разложить эти базовые понятия “по полочкам” — возможно, это поможет нам с вами понять, как кардинально отличаются торговля акциями и другими фондовыми инструментами от торговли фьючерсами.
Так в чем же разница?
Большинство инструментов фондового рынка связано с понятием собственности. Покупая акцию, Вы становитесь (порой совсем номинально и ненадолго) собственником части корпорации, акцией которой Вы торгуете. Говоря иными словами, акция- актив. При покупке актива платится полная рыночная цена этого актива. Вы можете оплачивать актив сами, либо с помощью займа, данного Вам брокером. Так вот, маржа в этом случае — как раз этот самый займ, предоставленный инвестору. Используя такой займ, инвестор может задействовать гораздо меньше собственных средств при покупке securities (акций, облигаций, опционов на акции, и др. ) Маржой создается финансовый рычаг/плечо (leverage), увеличивающее как прибыль, так и убытки. Займ должен быть выплачен брокеру с процентами.
- Процент маржи = Рыночная стоимость акции — рыночная стоимость долга инвестора, поделенная на рыночную стоимость акции.
- Начальный маржевый займ в США может доходить до 50%. Размер займа может зачастую составлять более 50% рыночной стоимости акций, но есть необходимый баланс, который инвестор должен поддерживать на своем маржинальном счету. Такое требование к балансу будет называться поддерживающей маржой (maintenance margin) и не может составлять менее 25% от полной рыночной стоимости купленных акций или других securities.
Фьючерс, однако, активом не является. Покупая или продавая фьючерс, вы не приобретаете никакой собтвенности, вы не становитесь обладателем ничего, кроме обязательств. Обратите внимание, не прав, а только обязательств. Вы не “платите” за фьючерс. Вы размещаете на своем счету средства, которые дадут вам возможность оперировать фьючерсными контрактами с целью спекуляций или хеджирования. Именно этот залог и будет называться маржой на рынке фьючерсов. Он не является займом брокера трейдеру. Это ваши собственные средства. Фактически, это гарантия того, что оба участника сделки (которые на бирже друг другу не известны) исполнят свои обязательства, причем маржу предоставляют как продавцы, так и покупатели.
В настоящее время можно говорить как минимум о трех типах гарантийного обеспечения.
- Начальная маржа- Initial Margin — это та сумма, которую биржа желает видеть на вашем счету в день открытия позиции (на первом клиринговом переносе) на каждый открытый вами фьючерсный контракт. Начальная маржа- функция волатильности цены базового актива и размера контракта, помимо других факторов, и может меняться в любую сторону, в зависимости от того, какая ситуация складывается на рынке базового актива. Обычно биржа предупреждает об изменениях своих маржевых требований как минимум за сутки.
- Поддерживающая маржа- Maintenance margin – это сумма, которую биржа желает видеть на вашем счету на каждый открытый контракт в позиции, длительность которой выходит за рамки второй сессии (т.е. клиринговый перенос #2 и далее). Поддерживающая маржа, как правило, является определенным процентом от начальной, и, разумеется, увеличивается или уменьшается при соответствующих изменениях начальной маржи.
Биржа «смотрит» на ваши позиции 1 раз в день – во время клиринга, соответственно, учитывает суточные ценовые колебания базового актива. Учитывая тот факт, что огромное количество трейдеров не хотят брать на себя риск переноса позиций через перерывы/выходные, и довольствуются спекуляцией в рамках электронной торговой сессии, брокеры, предоставляющие доступ на биржи, предлагают таким трейдерам «спец» условия для торговли- пониженную маржу, которая действует только в рамках торговой сессии, и дает право трейдеру оперировать позициями только внутри этой сессии. Маржа эта возможна только потому, что современный брокер имеет техническую возможность отслеживать позиции ежесекундно, и контролировать риск открытых позиций со своей стороны (читаем- ликвидировать особо рискованные).
- Внутридневная (или «внутрисессионная") маржа- Intraday margin — минимум того, что должно находится на счету трейдера для возможности иметь позицию по соответствующему контракту в рамках торговой сессии. Время действия такой маржи описано брокером, который ее предоставляет, и условия предоставления такой маржи могут отличаться разительно от брокера к брокеру. Скажем, бывает, что брокер требует дневное обеспечение именно «днем» — реально с 8 до 16 по Чикаго, когда работают его риск менеджеры. Бывает, что брокер вообще поднимает уровень такой маржи до биржевой – или выше, и имеет на это право, примеров подобного в недавнем времени было предостаточно.
Таким образом, понятие маржи при работе с акциями и фьючерсами- кардинально разные “звери”. В одном случае это займ брокера трейдеру для совершения покупки актива, во втором- залог, данный трейдером для возможности осуществления торгов.
Понятие плеча или leverage также будет описываться по-разному, когда мы обсуждаем фондовый или срочный рынки.
В торговле акциями, плечо будет иметь прямое отношение к тому, какой процент займа используется при приобретении позиции, и может варьироваться от 1:2 при работе на так называемом счете Reg T(скажем, при покупке акций на $10К вы даете 5К своих средств и занимаете оставшиеся 5К), до 1:6 при работе в Margin Portfolio (как правило, портфели от 100К).
Эффект рычага/плечо/leverage на фьючерсном рынке имеет отношение к тому факту, что вы контролируете огромную товарную позицию, разместив на своем счету относительно небольшой залоговый депозит. Плечо заложено в самой фьючерсной природе. Eще раз подчеркнем, никакая часть этого депозита не является займом от брокера. Например, позицию в 1 контракт фьючерса на австралийский и американский доллары 6A, размером в 100000 австралийских долларов (по текущему курсу, $77000) Вы можете контролировать внутри сессии под внутридневное гарантийное обеспечение в $1000, и переносить позицию через клиринг с начальной биржевой маржой в $2420. Таким образом, максимальное плечо, которое может быть достигнуто трейдером при использовании маржи внутри сессии: 1000:77000 или 1:77, для переноса: 2420: 70000 или примерно 1:32, но это все максимальные значения. Предположим, трейдер имеет на счету 10000 залоговых средств и держит открытым 1 контракт 6А- в этой ситуации его эффективное плечо составляет 10000/77000 или 1:7.7. Реальное, эффективное плечо, которое использует трейдер- это соотношение рыночной величины фьючерсной позиции, и количества залоговых наличных средств, отведенных на эту позицию. Использование максимального плеча внутри дня практически всегда приводит к ликвидации позиции риск менеджментом, поэтому необходимо рассматривать требуемый уровень гарантийного обеспечения внутри сессии как абсолюдный минимум средств, который должен находится на счету, если Ваш брокер не инструктирует Вас иначе.
И при торговле акциями, и при торговле фьючерсами инвестор сам регулирует используемое при формировании позиции плечо. Чем больше инвесторских денег вовлечено в покупку или залог на позицию, тем меньше используемое им плечо. Высокое плечо позволяет выстраивать хеджирование позиций в базовом активе или других инструментах, задействующих базовый актив, с наименьшими затратами, и работает “на руку” HFT, но с точки зрения неприхотливой спекулятивной активности обычного трейдера, несомненно, это палка о двух концах. Чем агрессивнее/выше плечо, тем больше амплитуда возможных заработков и потерь, тем выше потенциальная волатильность портфеля и риски, вовлеченные в спекуляции и инвестиции.
Надеюсь, информация окажется полезной. Грамотного рассчета рисков и успехов! 🙂
- Ключевые слова: , , , , ,
- хорошо
- 24
- 30 марта 2015, 07:35

На всякий случай добавлю, что маржа на СМЕ = ГО на Московской бирже. У нас маржа (вариационка) это прибыль/убыток по фьючерсам и опционам.
- 30 марта 2015, 08:24
- 30 марта 2015, 11:32
- 30 марта 2015, 13:15
- 30 марта 2015, 18:18
- 23 апреля 2015, 11:27
- 30 марта 2015, 13:13
Уважаемая Светлана! Спасибо, что все обобщили и системно свели воедино.
Знание этих фактов ровным счетом ничего не меняет в практическом трейдинге, писать о котором я начала писать smart-lab.ru/blog/244727.php
когда вы, уйдя в сторону от прямой сути моего текста, который рассказывал о том, как практически работать с фьючерсом, уцепились за совершенно второстепенное побочное действие, которое неоднократно мной наблюдалось на счетах трейдеров в IB. После чего стали писать оскорбления и обвинения мой адрес.
Уважаемая Светлана!
Три вида маржи я расписала у себя в тексте. Не припомню, чтобы вы со мной об этом дискутировали. Вы много времени потратили, чтобы «ломиться в открытую дверь» и рассказать то, что очевидно для всех, работающих с фьючерсами, и в чем путаницы нет. Именно они важны для трейдера-спекулянта. Потому что Initial Margin — это сумма, необходимая для входа в позицию по фьючерсу. Для входа и дальнейшего участия в работе с фьючерсом, ведь пока у трейдера есть сумма Initial Margin, он может открывать позиции столько, сколько ему необходимо. Поэтому трейдер обязан держать этот уровень так, словно это — последний бастион. Второй уровень — это Maintenance margin: пропустил, попал ниже этого уровня — получи Futures Margin Call.
Нормальный трейдер никогда, понимаете, никогда не работает с Intraday margin. НИ-КОГ-ДА!
Если трейдер работает на уровне Intraday margin, то это трейдер — авантюрист, а компания, предоставляющая ему такую возможность намеренно втягивает его в дополнительный риск, сверх стандартных рыночных рисков.
Я знала, что такие компании есть.
Но, разумеется, только ваши последовательные обвинения в мой адрес обратили мое внимание на условия регулярной работы на авантюристическом уровне, которые изначально заложены в ваш бизнес.
Путь понимания работы рынков начинается с того, что начинающему трейдеру в учебные часы впихивается определенное количество лишнего материала. Материала, объясняющего устройство рынков и расчета формул маржи, теоретической стоимости опционов, стоимости одного места «в яме», капитал, нужный для листинга, список акций, входящих в разные индексы, суть маржи… Я не говорю, что этого знать не нужно. Просто это все никак не влияет на алгоритм работы на рынке. А алгорим просто и туп.
Как-то давно один человек, проведший на рынке немало времени, сказал, что самые успешные трейдеры, сделавшие себе огромные состояния на рынке, в том числе и рынке опционов, — тупы, необразованы и примитивны в интеллекте. Узкая специализация позволяет.
Читая историю фондового рынка, анализируя характеры и поступки тех, кто делал деньги в разных крупных аферах в США, кто сейчас иногда имеет громкое финансовое имя, убеждаешься, что это так.
Есть критерий полезности знания: если знание позволяет получить прибыль на рынке, то оно ценно и полезно для трейдера. Если оно полезно только для преподавателя курсов по трейдингу, то пусть преподаватель его и монетизирует. Но это уже околорынок, а не трейдинг. Можно продавать пустые курсы, на которых трейдеры буду рассуждать о марже, leverage и «плечах» с точки зрения ислама или марксизма-ленинизма, месяцами говорить о высокой нравственной ценности инвестирования и о низменности спекуляций… и прочее, можно, если это удается продать.
Я уже спрашивала, писала вам и еще напомню некоторые тезисы, имеющие отношение к данному вопросу:
1. Трейдеру безразлично, как брокер называет сумму, которую трейдер должен заплатить (именно заплатить. ) за вход в позицию по фьючерсу. Важен факт — без этой суммы нельзя открыть позицию. Остальное все — ненужная трейдеру словесная муть.
2. Спекулянт никогда не имеет цели купить фьючерсный БА. Он по 20-30-50 раз в день скальпирует тренд и право собственности ему не нужно, как и право собственности покупателю акции на фондовом рынке США, потому что, если уж быть формалистами до конца, то следует сказать, НЕТ никакого владения акцией на фондовом рынке США клиентом брокера по имени Иванов Иван Иванович. Есть «street name» — регистрация активов на брокера. Но эта формальность знания/незнания никак не влияет на возможность получать дивиденды и прибыль от изменения курса акций Ивановым Иваном Ивановичем.
Спекулянт закидывает свой невод в море денег и ловит деньги на наживку Initial Margin: прилипло 100 долларов, вытащил, отлипло 150, вытащил, прилипло 200, вытащил… и так 20-30-50 раз. А потом сальдирует. Тупо, примитивно, без рассуждений о праве собственности и о марже.
В этом деле спекулянту важно соблюсти только два условия: возможность контролировать риск так, чтобы его счет не ушел ниже Initial Margin и исполнительность брокера.
Оба эти условия соблюдаются в том методе, который я описывала и буду описывать дальше с показом того, как именно это делается на практике.
Потому что, уважаемая Светлана, трейдинг — это занятие практическое. А высказанные вами положения о марже и использование leverage далеки от реального рынка и практики спекуляций. А тут речь идет только и исключительно о спекуляциях (о тех самых non-professional). Нет намерения фьючерсный контракт обменивать на товар, да и не всякий товар имеет физическую поставку. Какая может существовать «обязанность» купить погоду? Это чисто ценная бумага.
3. Leverage встроен во фьючерсный контракт. Его нельзя из него извлечь, он является его частью. Прибыль/убыток образуется всегда прямо пропорционально со множителем: пропорция сохраняется вне зависимости от того, через какого брокера контаркт торгуется, потому что эта пропорция заложена в контракт стандартом. Эта пропорция определена таким стандартным параметром как Tick Size. Есть еще один стандартный параметр. Это параметр Maintenance margin, который установлен биржей. Вы писали, что параметр Intraday margin устанавливает брокер. У моего брокера далеко не у всех контрактов определен размер Intraday margin — его просто нет. И используется уровень Intraday margin не для тех целей, которые применяются у вас: с этой суммой трейдер заканчивает свое пребывание во фьючерсной позиции.
Если правила игры устанавливает биржа и на сайте биржи указаны размеры параметры Maintenance margin, то именно этот параметр является основным, расчетным для тех, кто работает с биржей. Если я вижу, что брокер вписывается в этот параметр и всякий раз, как у трейдера счет не обеспечивает уровень Maintenance margin, он требует возврата счета на уровень выше Maintenance margin, то я понимаю, что брокер работает по правилам биржи. Если я вижу, что брокер работает с Intraday margin, то я понимаю, что брокер работает по своим каким-то правилам, намеренно увеличивая риск для трейдеров и ставя их в условия, когда и без того существующий на рынке риск, вырастет в геометрической прогресии относительно стандартных биржевых условий. У меня возникает закономерный вопрос: «ради чего это совершается?»
Можете вы мне ответить на этот вопрос по существу, уважаемая Светлана?
Правило для разумного трейдера должно быть одно: если нет денег на стандарный контракт с использованием Initial Margin, не торгуй.
Хорошо, сформулирую это иначе: когда вы даете возможность трейдерам работать с Initial Margin, вы не даете трейдеру денег взаймы, вы даете ему гораздо большую возможность их потерять. Как вы сами мне написали, как только трейдер открыл позицию по фьючерсу с минимально доступной для ваших клиентов маржой на уровне Initial Margin, так брокер сразу формально имеет право ликвидировать эту позицию. Иными словами, трейдер сам перестает владеть ситуацией на 100%.
И вновь возникает закономерный вопрос: «ради чего это совершается?»
Вы можете назвать это Intraday margin, «плечом», «местом, откуда ноги растут» или еще как, но ситуация, когда открытая трейдером позиция сразу начинает принадлежать брокеру, это что-то запредельное, имеющее одну цель — вовлечь трейдера в «плечи» или еще куда-то гораздо ниже плеч.
Margin — Initial Margin, Maintenance Margin

The future is uncertain. Futures trading is also uncertain whether the contract will be implemented. This is because the counterparty who is in a disadvantageous situation may default on the contract. Margin originated from contract guarantees to ensure trust between trading partners in futures trading. It serves as a safeguard for futures trading.
However, as the futures trading system developed, the certainty of contract execution between the parties was guaranteed. Margin now has the character of investment as well as trust guarantee. There are two types of margins — Initial margin(IM) and maintenance margin(MM). These two margins have different characteristics, but they are important indicators to check when you invest in futures trading.
Let’s say you, a newbie investor, started trading cryptocurrency futures. You felt GFJ Coin attractive and decided to invest in this coin. You have ordered 50 contracts at 100 USD per 1 GFJ. So your total order value is 100 USD * 50 contracts = 5,000 USD. (omit the contract size here)
However, there is a magic wand called “leverage” in futures trading. When you wield the leverage wand to the futures trading market, the amount you actually invest will be changed. Leverage is the ratio of the total amount of the order to the actual amount invested. If you applied 20x leverage, the actual amount you pay to make an order is 5,000 USD * 1/20 = 250 USD. The actual amount of investment that applies leverage to your order value is called Initial Margin.
As prices fluctuate, profits and losses are added to the initial margin. If the market trend moves to your advantage, the resulting profit will be added to your initial margin. Conversely, if market trends are disadvantageous to you, the resulting losses will be deducted from your initial margin.
Then what is the maintenance margin? As the word implies, maintenance margin is the minimum amount of margin to maintain the contract. Let’s say your luck is not good and the initial margins continue to suffer losses. If this situation persists, your initial margin may be exhausted or you may lose more than the initial margin. To prevent such a situation, the Exchange sets the maintenance margin. Maintenance margin is measured differently for each exchange. Let’s say it’s 1% of the order value here — the maintenance margin is 5,000 USD * 1% = 50 USD.
When the amount of remaining initial margin reaches a maintenance margin — 50 USD here, some exchanges will advise you to add more margin(Margin call), and others will forcibly clear your order to prevent further loss. Maintenance margin is a signal that you are in danger as well as a safety measure to prevent further loss.
Initial margin and maintenance margin are both important indicators when you trade futures. Why not start trading wisely with these margins? These two indicators will help you understand your actual investment, profit and loss, and the risk!
Start trading Bitcoin futures with up to 50x leverage on Nexybit here!
Поддерживающая маржа
Поддерживающая маржа (англ. Maintenance Margin) – это минимально допустимая сумма, которую инвестор обязан поддерживать на своем маржинальном счете (англ. Margin Account), чтобы его позиция по фьючерсному контракту оставалась открытой. Уровень поддерживающей маржи по фьючерсному контракту устанавливается биржей и обычно находится в пределах 2-10% (зависит от базового актива и волатильности) от стоимости контракта. Также ее уровень, как правило, несколько ниже, чем уровень первоначальной маржи (англ. Initial Margin).
Если баланс маржинального счета опускается ниже уровня поддерживающей маржи, возникает «маржин колл» (англ. Margin Call), то есть требование о внесении дополнительных средств в размере, который позволит пополнить баланс не менее чем до уровня первоначальной маржи. Если оно не будет выполнено, то открытые позиции инвестора будут принудительно закрыты путем совершения офсетной сделки.
Формула
Биржи рассчитывают уровень маржи при помощи специального программного обеспечения SPAN. (англ. Standard Portfolio Analysis of Risk). Она учитывает множество переменных и использует набор сложных алгоритмов, которые позволяют определить уровень первоначальной и поддерживающей маржи для каждого фьючерса. При этом наиболее весомой переменной является волатильность рынка.
Биржи корректируют свои маржинальные требования в зависимости от изменения условий рынка, поэтому уровень маржи может измениться в любой момент как в большую, так и меньшую сторону. Брокеры имеют право устанавливать свои маржинальные требования выше чем биржи, чтобы компенсировать риски, связанные со своими клиентами.
Пример расчета
Предположим, что баланс маржинального счета инвестора составляет $4 500. Он принимает решение о покупке октябрьского фьючерса на сырую нефть эталонной смеси WTI по $62,35 за баррель. Размер фьючерсного контракта на сырую нефть составляет 1 000 баррелей, требование первоначальной маржи $2 450 и поддерживающей маржи $2 060.
Баланс торгового счета $4 500 достаточен для покрытия требования первоначальной маржи, поэтому инвестор открывает длинную позицию по октябрьскому фьючерсу WTI Crude Oil.
На следующий день стоимость барреля снижается до $60,13, следовательно, инвестор получает убыток по открытой позиции в размере $2 220 ([$62,35-$60,13]×1 000), и баланс его торгового счета снизится до $2 280 ($4 500-$2 220). Хотя баланс счета опустился ниже уровня первоначальной маржи, он все еще выше уровня поддерживающей маржи, поэтому инвестор не получает «маржин колл».
Через один день котировка октябрьского фьючерса опустилась до $59,31 за баррель, что увеличило убыток по открытой позиции еще на $820 ([$60,13-$59,31]×1 000). Баланс торгового счета опускается до $1 460 ($2 280-$820), что ниже уровня поддерживающей маржи. В этом случае возникает ситуация «маржин колл», и брокер потребует внесения дополнительных средств в размере $600 ($2 060-$1 460) для пополнения баланса до уровня первоначальной маржи $2 060, чтобы позиция по фьючерсу оставалась открытой.
Если требование брокера не будет выполнено, позиция будет принудительно закрыта, а баланс торгового счета инвестора составит $1 460.
Maintenance Margin
The Maintenance Margin, or variation margin, is the minimum amount of equity that must be maintained in a margin account before a margin call is issued due to the account value not sufficiently meeting the minimum threshold.
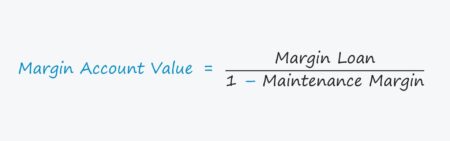
Maintenance Margin Formula
In the context of margin accounts, the term “maintenance margin” refers to the minimum amount of funds that must be available for a margin trade to remain open.
Leveraged trades are allowed for margin accounts, where the account holder can purchase securities such as stocks, bonds, or options with funds borrowed from the brokerage.
In effect, the total dollar amount of investments made can be greater than the account balance.
Margin accounts enable investors to trade with a percentage of the purchase price covered by a brokerage loan.
As part of being able to borrow cash and trade on margin, the investor is obligated to maintain a certain amount of funds in their margin account — which is the maintenance margin.
FINRA Margin Requirements
Financial Industry Regulatory Authority (FINRA) has set the minimum margin requirements for leveraged accounts at a maintenance margin at 25% of the total value of securities in a margin account.

FINRA Margin Requirement (Source: FINRA)
At all times, investors must abide by the maintenance margin’s minimum equity requirement by holding enough funds in their margin account following a loan-funded purchase.
Nonetheless, different brokerage firms can set their own requirements, with certain brokerages having more stringent maintenance margins to further protect against losses.
Margin maintenance requirements can shift based on several factors, such as the prevailing market conditions, liquidity in the market, and expected volatility.
In general, the greater the uncertainty and volatility, the higher the requirements that are usually set.
Investing in securities on margin is conceptually very similar to purchasing them with a loan – the investor uses borrowed capital from a broker and pays interest on the loan.
The difference is that the securities themselves act as the collateral in such a loan agreement.
Maintenance Margin vs. Initial Margin
There are two types of margins necessary for leveraged trading.
-
Initial Margin: Often called the deposit margin, the initial margin is the amount needed to open a new position, i.e. the percentage of the purchase price that must be covered by the investor’s own money (
Quick Maintenance Margin Calculation Example
Suppose that an investor wants to purchase 240 shares in a company at $100 per share, but the investor has insufficient funds to purchase all those shares.
By utilizing a margin account, the investor can purchase the entire amount of shares thanks to a loan.
The deposit of a pre-determined percentage of the total trade price must be made along with financing fees, i.e. the starting deposit is the initial margin requirement.
- If we assume that the initial maintenance margin requirement is 50% of the purchase price of the trade, the investor must maintain a balance of half of the purchase amount in the margin account.
- If the maintenance margin is set at 25% of the total value of the securities in a margin account — per FINRA requirements — the investor will be allowed to keep the positions open as long as the equity does not fall below the 25% maintenance margin.
But if the equity declines below the maintenance margin, the investor can be forced to liquidate his/her positions until the threshold is adequately met.
Maintenance Margin Account Value Formula
The formula to calculate the minimum margin account value where the maintenance margin is still met is as follows.
- Margin Account Value = Margin Loan / (1 – Maintenance Margin)
Margin Account Value Calculator
We’ll now move to a modeling exercise, which you can access by filling out the form below.
Margin Account Value Calculation Example
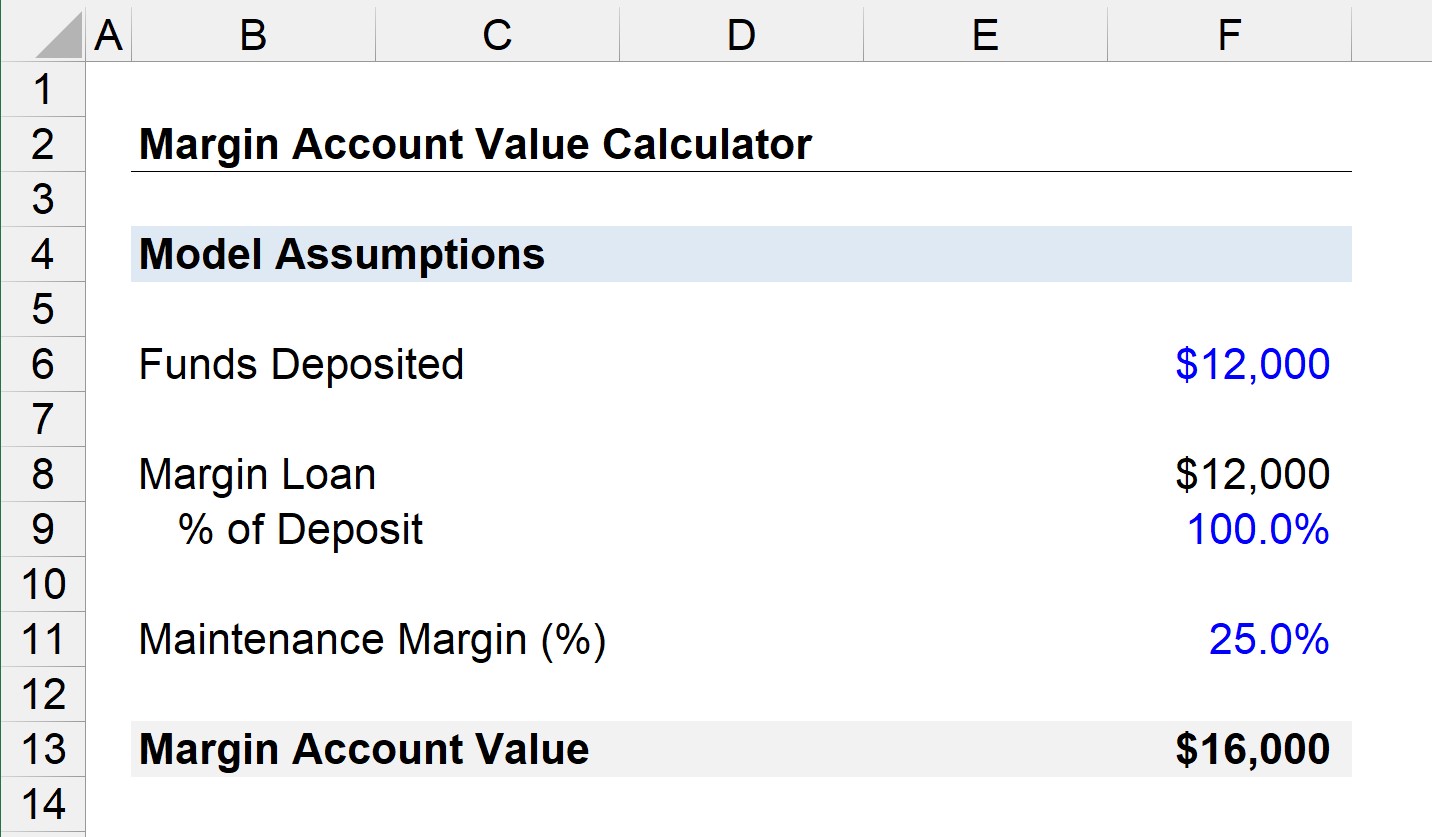
For example, let’s say that an investor deposits $12,000 into a margin account with $12,000 borrowed as a margin loan – in such a case, $24,000 worth of stocks can be purchased.
If the brokerage’s maintenance margin is 25%, the formula for calculating the account balance that triggers the margin call is as follows:
- Margin Account Value = ($12,000 Margin Loan) / (1 – 0.25 Maintenance Margin %)
- Margin Account Value = $16,000
So if the investor’s margin account dips below $16,000, they would receive a margin call.
Everything You Need To Master Financial Modeling
Enroll in The Premium Package: Learn Financial Statement Modeling, DCF, M&A, LBO and Comps. The same training program used at top investment banks.