Как оплачивать товары и услуги криптовалютой: основные способы
Большинство людей считают криптовалюту исключительно инвестиционным инструментом, обеспечивающим высокую доходность за короткий срок. Но развитие финансовых рынков и появление новых сервисов делает ее также актуальным платежным средством при совершении покупок в интернете. Как оплачивать покупки криптовалютой? Что можно приобрести за биткоины? И сколько придется заплатить за право пользоваться цифровыми активами? Разбираемся в вопросе.
Платить за товары и услуги криптовалютой, которая не контролируется существующей банковской системой и не облагается налогом, имеет большое количество преимуществ. Итак, оплата криптой, это…
- Выгодно — выгоду гарантируют низкие комиссии (их размер зависит от нагрузки сети блокчейн). Комиссия, в отличие от оплаты банковскими платежами, рассчитывается не в процентном соотношении, а взимается в виде комиссии сети и по стоимости гораздо ниже, чем при оплате картой;
- Быстро — транзакции проводятся в непрерывном режиме, так что средства поступают на счет продавца максимально оперативно, а замедлить процесс может только необходимость конвертации или наличие очереди в блокчейне (стоит помнить, что при значительном количестве транзакций в приоритете платежи с более высокой комиссией!);
- Безопасно — при использовании криптовалюты в качестве платежного средства сохраняется полная конфиденциальность, поскольку транзакции совершаются анонимно; информации, которая бы позволила идентифицировать покупателя, нигде нет, а взломать систему защиты с криптографическим шифрованием практически невозможно. О правилах безопасности при хранении криптовалюты рассказывали в статье;
- Просто — благодаря децентрализации криптовалют, упрощаются международные расчеты, поскольку нет привязки к валютной политике отдельных государств;
- Удобно — операции в криптовалюте производятся онлайн, а осуществлять их можно в любое время и в любом месте, где есть сеть.
О том, как купить криптовалюту, мы рассказывали в отдельной статье «Актуальный способы покупки криптовалюты в России».
Цифровые активы наиболее востребованы при оплате крупных покупок, но развитие технологий делает их актуальными и для мелких платежей. При этом можно использовать, как прямые транзакции из кошельков, так и предоплаченные криптокарты или специализированные криптопроцессинговые сервисы — обо всех этих способах мы поговорим ниже.
Оплата товаров биткоинами и другими валютами прямыми транзакциями из криптокошелька, по сути, является простым переводом средств в адрес продавца. Для этого необходимо зайти в свой кошелек, указать кошелек (адрес) получателя, сумму монет для перевода, а также комиссию за транзакцию.
- Платежи производятся максимально быстро.
- Продавцу достаточно лишь разместить в открытом доступе адрес своего криптокошелька – не нужно подключать дополнительные сервисы.
- При осуществлении большого количества мелких платежей выгода от низкой комиссии теряется.
- Придется самостоятельно определять сумму платежа, поскольку опции автоматической конвертации нет (но иногда необходимую для транзакции информацию дает продавец!).
- Необходимо вручную подтверждать отправку средств на указанный адрес.
Перед отправкой прямого платежа с кошелька рекомендуется сначала проверить состояние мемпула, узнать, сколько транзакций ожидает одобрения, а также уточнить средний размер комиссии сети блокчейн (информация есть на аналитических сайтах). На основании этих данных можно определить оптимальный размер комиссии, чтобы транзакция получила высокий приоритет и была проведена как можно быстрее.
Использование криптопроцессинговых сервисов для оплаты товаров и услуг доступно в тех случаях, когда продавец реализовал возможность оплаты криптовалютой на своем сайте. Криптопроцессинг работает как обычная платежная система: покупатель выбирает криптовалюту, которой будет платить, плагин производит конвертацию стоимости товара, а потом генерирует уникальные реквизиты (адрес) для выполнения транзакции.
- Удобство и безопасность при проведении платежей — данные блокчейна зашифрованы, так что украсть их невозможно, а интерфейс платежного плагина простой и понятный.
- Отсутствие платежных рисков — транзакции выполняются без участия банков, не блокируются, являются конфиденциальными и проводятся мгновенно.
- Выгодный курс конвертации крипты — он рассчитывается в реальном времени.
- Автоматическое подтверждение транзакции – сервис одобряет транзакцию после нескольких подтверждений сети блокчейн, затем статус заказа изменяется.
- Получение чека об оплате – большинство сервисов после проведения платежа отправляют информацию о транзакции на указанный в процессе оплаты email.
- Наличие возможности проведения платежей в криптовалюте через процессинговый сервис зависит только от продавца.
Если вы хотите узнать подробности о работе криптопроцессингового сервиса, то рекомендуем вам прочитать нашу статью «Как начать принимать платежи на сайте в криптовалюте».
QR-код индивидуален для каждого товара, и если он отмечен в программе на устройстве продавца, клиент может отсканировать его для оплаты покупки. В этом случае необходимо разрешить платежному приложению списать стоимость товара со своего счета.
С криптокошельками эта схема работает так же, как и с обычными счетами и картами. При этом обеспечивается безопасность платежей — оплачивая товары по QR-коду, вы не оставляете на сайте интернет-магазина своих данных. Главное — чтобы на площадке было установлено необходимое программное обеспечение для проведения платежей через блокчейн.
Они представляют собой карты с возможностью перевода на них крипты, а также конвертации ее в национальную валюту и обратно. Предоплаченные криптокарты «работают», как дебетовые, применяются для совершения небольших регулярных платежей, а использовать их целесообразно тем, кто получает заработную плату в криптовалютах.
Чтобы выпустить криптовалютную карту, необходимо пройти процедуру идентификации личности (KYC) по запросу эмитента. А среди эмитентов криптокарт лидерами являются BitPay, Crypto.com. и Wirex, осуществляющие эмиссию на основании соглашений с компаниями-партнерами платежных систем MasterCard и VISA.
- Цифровые активы можно использовать для оплаты товаров и услуг там, где биткоины не принимаются, а также в офлайне (в кафе, развлекательных центрах, супермаркетах) — такую возможность обеспечивает расширенный функционал карт, позволяющий конвертировать криптовалюты в фиат.
- Возможность оформить карту с поддержкой нескольких фиатных и криптовалют.
- Простота пополнения карт платежных систем MasterCard и VISA.
- Лимиты и ограничения на пополнение карт, снятие наличных, проводимые операции.
- За конвертацию средств предусмотрена комиссия (комиссии также взимаются за обслуживание криптокарты, проводимые транзакции, снятие наличных в банкомате, неактивность карты в течение определенного времени).
- Удобство пользования зависит от уровня и качества партнерских отношений между эмитентом криптокарты и финансовой организацией, являющейся членом сети платежных систем.
К сожалению, на сегодняшний день подавляющее большинство эмитентов криптокарт не работает с резидентами государств СНГ.
Сейчас оплату в криптовалюте предлагает все больше и больше сервисов и те, кто предоставляют такую возможность, имеют больше преимуществ, так как у покупателей есть дополнительный удобный способ оплаты.
Сам список того, что можно купить на криптовалюту, постоянно расширяется и на данный момент включает уже как минимум:
- недвижимость в разных странах мира — криптовалютная биржа Huobi, предлагающая такие услуги и сотрудничающая с агентством недвижимости Fäm Properties, выступает посредником при сделках, гарантируя их чистоту и безопасность;
- автомобили — в Европе с биткоинами работает чешский портал Alza, где за криптовалюту можно приобрести электрокары Tesla и автомобили премиальных брендов, а в РФ дилеры цифровые активы пока не принимают, но биткоины можно использовать при покупке авто с пробегом на auto.drom.ru, «Авито» или «Юле»;
- драгоценности — биткоины принимает ювелирная компания Samer Halimeh New York, где их считают очень перспективным платежным средством, а в России прием криптовалюты реализован на сайте онлайн-магазина Crypto Jewelry;
- яхты и самолеты — их, как правило, реализуют компании-производители, но в интернете можно найти объявления и от частных лиц.
Кроме того, с помощью цифровых активов можно оплачивать бронирование отелей и организацию путешествий (тут лидируют сервисы Expedia, Cheapair, Travel For Coins), делать ставки в онлайн-казино и букмекерских конторах, совершать покупки в интернет-магазинах, пополнять баланс на хостинговых сервисах, покупать курсы в онлайн-школах и многое другое.
Оплата криптовалютой на сайте доступна у многих компаний, среди которых:
-
— разработчик программного обеспечения для создания интернет-магазинов, пока работает только с биткоинами, но в планах — расширение списка принимаемых криптовалют; — с 2014 года предоставляет покупателям возможность расплачиваться биткоинами в магазине цифрового контента;
-
— сеть ресторанов быстрого питания, принимает биткоины в Канаде в качестве платы за заказ с 2018 года; — сеть кофеен в США, принимает оплату криптой через приложение, которое генерирует одноразовый QR-код для предъявления на кассе.
Узнать, где принимают оплату криптовалютой, поможет сервис Coinmap, осуществляющий поиск таких компаний и интернет-магазинов в сети. Карта постоянно расширяется, так как все больше и больше сервисов и магазинов используют такой способ оплаты.
Оплата товаров и услуг с использованием цифровых активов дает максимальную свободу, что позволяет говорить о хорошей перспективе таких платежных инструментов. А самым удобным способом совершать транзакции является криптопроцессинг.
Наш сервис предлагает услугу подключения криптопроцессинга CryptoCloud для приема платежей в криптовалюте на сайте на выгодных условиях. Мы принимаем платежи через Bitcoin, Ethereum, Litecoin, Tether и другие криптовалюты, гарантируем защиту от DDos-атак и удобное управление аккаунтом с любого устройства, а также обеспечиваем вывод средств всего за 30 минут. Подключить криптопроцессинг CryptoCloud можно абсолютно бесплатно после регистрации в личном кабинете.
Если вы поставите лайк и подпишетесь на наши обновления, то точно не пропустите новых полезных статей. Обещаем, что впереди вас ждет еще много всего интересного в сфере крипто)
Криптокарты — как действительно можно платить криптой в магазине у дома
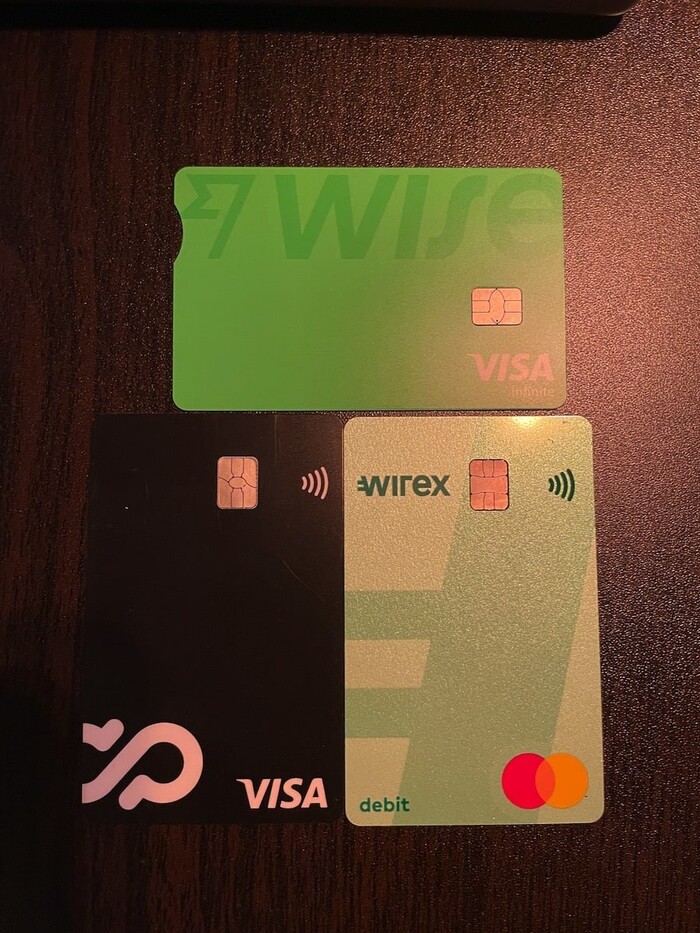
Все гайды и обзоры криптокарт, которые я нашел в интернетах, либо неактуальны, либо исключительно теоретические — авторы писали статьи на основе новостей, а не своего опыта. Живых людей, которые оформили криптокарту и расплатились ей хотя бы раз, у меня в наличии не имеется. Поэтому начат эксперимент: зарегистрировался во всех найденных мною сервисах, которые выпускают банковские карты со счетом в криптовалюте, получил их, пополнил и в течение месяца расплачивался в интернете и офлайне.
Это репост из моего блога и Телеграма. Информация была актуальна на вторую половину прошлого года, но не многое изменилось.
Без лишней скромности заявляю, что вряд ли есть более правдивая и актуальная информация. У меня получился шорт-лист из четырех рабочих карт со всеми условиями и подводными камнями. Да, криптокарты существуют и работают.
Спойлер: даже до санкций выпустить карты находясь в РФ было нельзя. Мой опыт основан на моем пребывании в Европе, а в СНГ их не доставят. Я также не знаю, можно ли получить эти карты, используя российские документы при регистрации, но скорее всего можно — главное резиденство.
Вся информация актуальна на март-апрель 2022г.
Под криптой подразумеваю стейблкоины USDT/USDC. Я не использовал карты привязанные только к Биткойну/Эфиру, потому что нет смысла расплачиваться такими волатильными валютами. В качестве идеальной сети подразумеваю BSC (BEP-20) или TRX (TRC-20). ETH (ERC-20) хоть и доступный вариант, но не выгодный из-за стоимости транзакции.
Никаких гарантий нет. Если даже стандартные банки могут заблокировать и отобрать средства любого человека особо не парясь с причинами, то подобные проекты тем более. Держать большие суммы на этих счетах нельзя.
Сервисы
В списке есть сервисы, которые у меня не получилось оформить или у которых нет карт, но я включил все, чему уделил внимание и попробовал.
В ссылках рефералки.
Для ознакомления страничка со сравнениями разных криптокарт. Само сравнение бесполезно, но как просто список всех проектов будет хорошим референсом.
Wirex
Сначала в этом сервисе была только пластиковая карта, но потом появились и кредиты с залогом в крипте. Но нас интересует только карта.
Пока этот сервис — #1 в моем списке. Я пользуюсь им на ежедневной основе.
Сайт и регистрация.
Выпуск карты и тарифы
Выпуск — $0, но нужно иметь на счету минимум $10.
Standart Plan — $0, Premium — $9,99, Elite — $29.99. Различия в размере кешбека и всякие беспонтовые бонусы.
Доступные криптовалюты
Комиссии за ввод
Комиссии за конвертацию валют
$0 за конвертации. Наличные не снимал.
Виртуальная карта
❌ Нет, только пластик.
ApplePay
Лимиты
Нотификации и прочее
✅ Пуши каждой транзакции и кешбеку. Надоедливо шлют сводку курсов криптовалют каждый день и отключить это нельзя.
Идеальность WIrex в том, что нет никакой прослойки между USDT>USD. Весь поступивший USDT сразу доступен для оплаты без лишних конвертаций и внутренних переводов. Система сама понимает какую использовать валюту, когда конвертировать и т.п.
Кешбек выдают в токенах WXT. Не изучал экономику токена, но похоже это просто очередной стейкинг/лендинг — аналог банковского депозита. До недавнего времени объем торгов был совсем небольшой, что смахивало на какой-то щиткоин. Но это не так важно в данном кейсе.
Карта шла неделю. Срок действия карты всего год. Карта работает как в онлайне, так и в офлайне: Старбакс, интернет-магазины и т.п.
На момент написания это самый рабочий и удобный способ. Минусы только в ERC-20 и невозможности добавить карту в ApplePay. Они выпускали новость, будто добавили ЭплПей, но нет — это просто была возможность пополнить счет с помощью ЭплПей.
UPD May: В комментах пишут, что регистрация на РФ загран с европейском адресом работает.
UPD July: Прислали письмо с напоминанием о том, что могут в любой момент запросить подтверждение средств. Лишние напоминание о том, что большие суммы там лучше не держать.
UPD May: Добавили SEPA переводы. Крутяк. Я полазил по апке и она даже выдает IBAN для евро счета — можно принимать переводы! В который раз убеждаюсь, что Вайрекс это полноценный банк с картой. Они не пытаются в отличии от того же Криптокома, у которого там и биржи и куча всего криптового происходит в апке, чем большинство пользоваться никогда не будет.
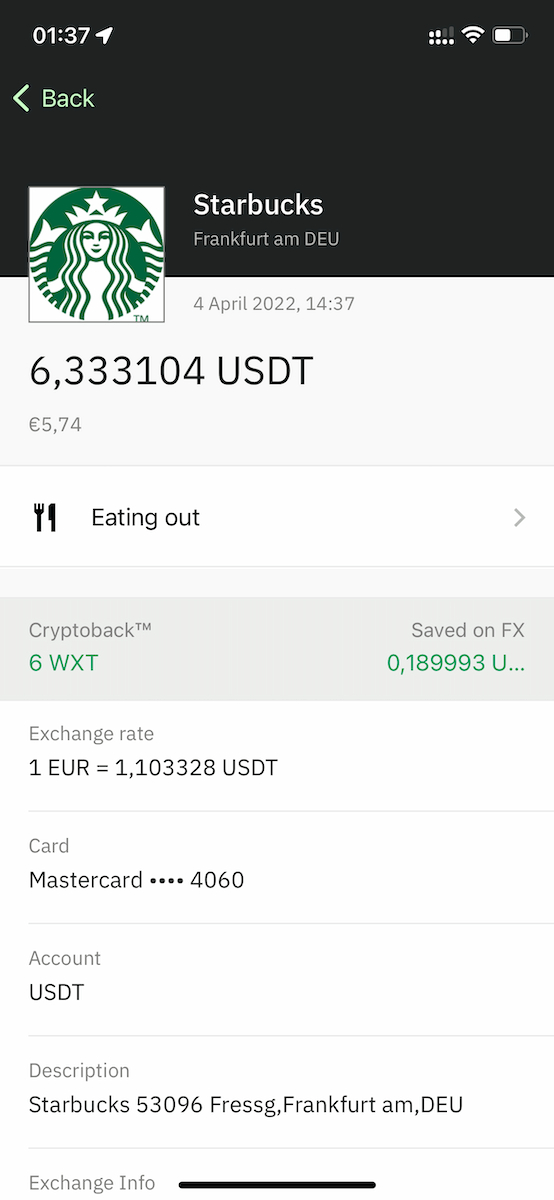
CryptoPay
Это была первая карта, что я получил и сразу начал пользоваться. Временно мой #2. Есть неудобные минусы, но это второй проект, который реально работает и у которого нормальная карта.
Выпуск карты
Доступные криптовалюты
ERC20: USDT, USDC.
Комиссии за ввод
Комиссии за конвертацию валют
1% за конвертацию любой крипты в фиатную валюту. Курс отличается от биржевого заметно.
Комиссия за снятие наличных — 5%.
Виртуальная карта
ApplePay
Лимиты
Лимит трат: $15k/мес, включает и снятия наличных и просто оплаты. В день пополнение не больше $8800, 5 раз. Максимальный баланс — $50k.
Нотификации и прочее
❌ Ниче не приходит, хотя функция в приложении включена.
Оплатил сразу Гитхаб. Поменял пин, но чтобы он применился для оффлайн оплат, нужно сделать операцию в банкомате. Писали, что подойдет даже проверка баланса, но в немецких банкоматах для неродных карт такой опции я не нашел, поэтому пришлось снять 50 евро. После смены пина оплата в магазине через чип прошла успешно, списалось ровно сумма покупки.
Пейпасс работает не везде: в магазине и Старбаксовском терминале не прошло, пришлось чипом с пинкодом платить. Но при этом в вендинг-автомате сработал пейпасс.
На каждый день эта карта не подойдет из-за отсутствия нормальной сети для пополнения и относительно высоких комиссий. Также с нее чаще всего не проходили платежи.
If you don’t conduct any transaction using Cryptopay for 12 months or longer, your account will be considered inactive. We’ll begin charging you a storage fee for each account you hold funds in each month, starting from the 13th month since your last transaction.
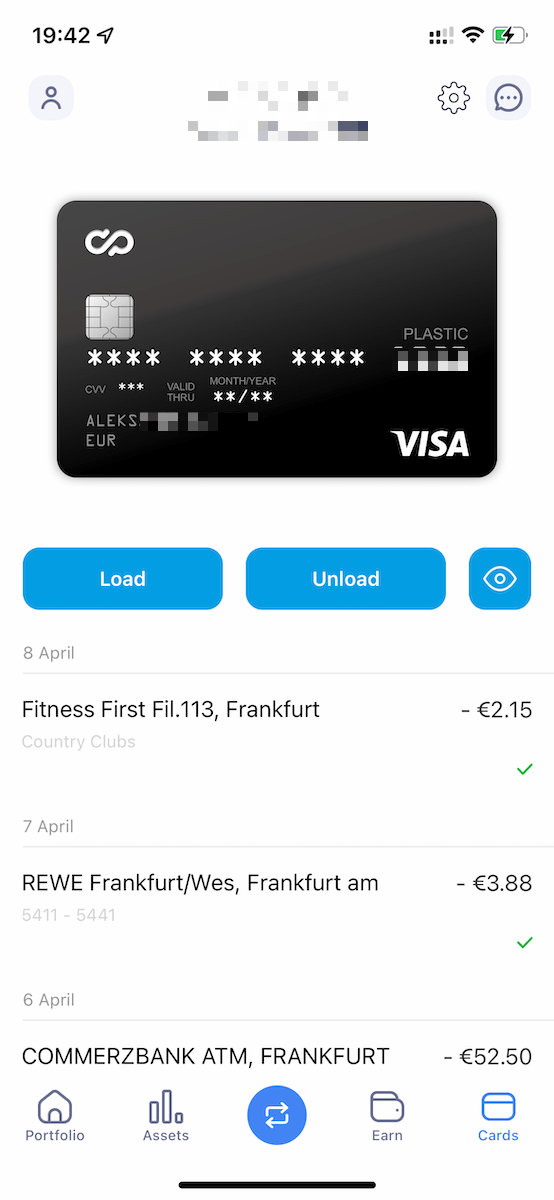
UPD August: Я или не замечал этого раньше, либо все же комиссии поменялись. Теперь комиссия за конвертацию USDT>EUR на карту стала какая-то безумная: забрали 10 евро с 500 USDT. Проект можно смело списывать, хотя он вполне рабочий и я продолжаю им пользоваться постоянно в виду разных диверсификационных причин 🙃
Crypto.com
Номер 3, который может стать #1. Крупный и популярный платежный сервис. Их платежная система есть на сайте Ledger. CRO токен входит в топ-20. Я еще не получил их карту, поэтому более подробную информацию добавлю позже, но уже впечатлен. Можно пополнить почти любой криптовалютой!
Сайт и регистрация.
Выпуск карты
0$ или стейкинг CRO.
Доступные криптовалюты
Так как это полноценный криптокошелек, тут доступны почти все валюты и токены.
USDT: ERC20, BEP-20, SOL, Polygon, Cronos.
USDC: ERC20, BEP-20, SOL, Polygon, Cronos, AVAX.
BUSD: ERC20, BEP-20.
Комиссии за ввод
Комиссии за конвертацию валют
Комиссии как таковой нет, по пару процентов заложено в курсовой разнице.
Виртуальная карта
ApplePay
Лимиты
Зависит от типа карты, но рассматриваю бесплатную, без стейкинга.
Пополнение — $10k/день, $25k/мес.
Снятие наличных свыше $200 — 2%.
Нотификации и прочее
Карта недоступна, если регистрироваться не на EU номер телефона. Заказал физическую карту и все еще ее жду, но я так понимаю их пока не отправляют.
Оплатил с нее покупку на сайте Ledger, но это по факту не был платеж картой. Добавил эту карту в свой российский аккаунт Ютюба, оплата за премиум прошла в рублях! Начисляют кэшбек в CRO. История транзакций порой лагает — операции появляются очень долго в списке. Этой картой пока получилось оплатить везде, даже на сайте кинотеатра, где ни КриптоПей, ни Вайрекс не проходили.
Приложение серьезное. Подтверждения платежей приходят в СМС.
Чтобы получить метал карты с крутыми условиями, нужно стейкать их токен. За самый большой тариф Obsidian нужно засейвить $350k.
Выглядит как самый крутой вариант на каждый день с отсутствием комиссий, кэшбеком в нормальных токенах и наличию всех сетей для пополнения.
Добавлю больше информации, когда придет карта.
UPD: Добавляю инфу. Мои догадки о том, что карты не отправляют оказались неверные. Все пришло и мне и двоим знакомым.
Карта работает везде, никаких проблем не было ни разу.
В Европе есть много нюансов с оплатой — часто оплаты картами, выпущенными банком не той страны, где платишь, не проходят. Картой Криптокома получалось оплатить во всех подобных сервисах, где с остальными картами возникала проблема.
Курс не такой прикольный как на Вайрексе. Например, на момент написания в Вайрексе 100 евро стоило 102 USDT, а на Криптокоме 105 USDT. Самый главный минус этой карты в том, что менять крипту на фиат нужно заранее — у карты отдельный счет, не привязанный к балансам крипты.

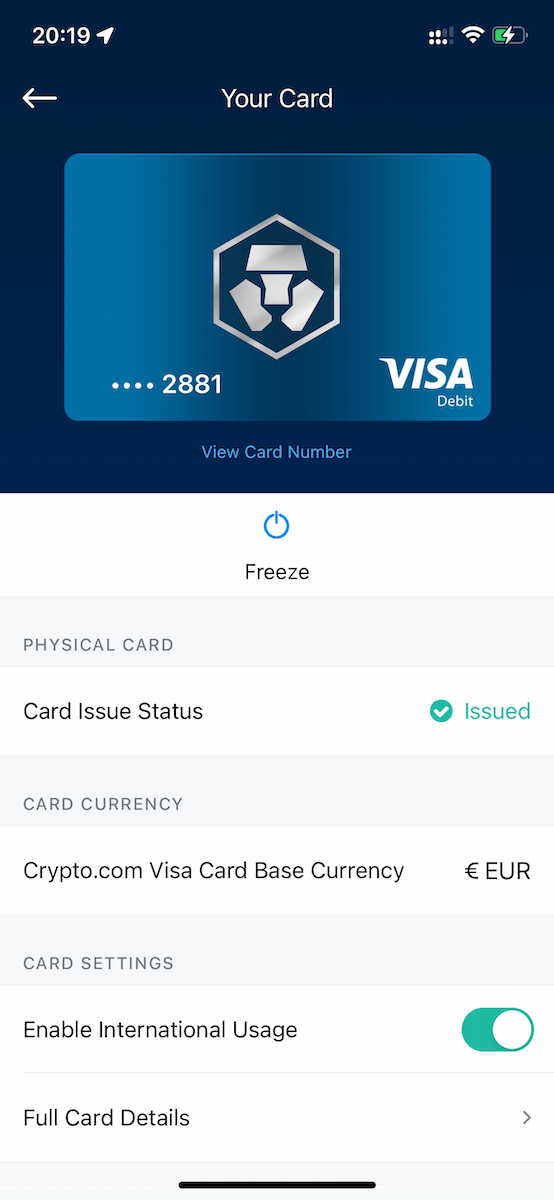
Я почему-то думал, что там есть крипта. Карта мне приехала, но Вайз это просто сервис для обмена валют и переводов.
Выпуск карты — 8 евро. Просят пройти индентификации только после оплаты 🙃
Сайт и регистрация.
P.S. Пытался оплатить выпуск карты с помощью Bankoff и виртуальной карты Crypto.com — не прошли. CryptoPay прошел.
Binance card
У меня получилось оформить карту на Бинансе. Карта бесплатная, доставка тоже. Платы за обслуживание нет. Я благополучно пополнил Funding счет на бирже и пошел пробовать оплату.
Выпуск карты и тарифы
$0. Замена карты — 25 евро.
Доступные криптовалюты
BUSD и все USDT, доступные на бирже.
Комиссии за ввод
Комиссии за конвертацию валют
Виртуальная карта
ApplePay
Лимиты
Мой лимит на спенд — 8700 EUR/день. На снятие 290/день.
Все платится и конвертируется. Но у меня ни разу не сработал PayPass, пришлось все время платить по чипу с пинкодом. Пинкод можно установить на сайте любой, чего во многих картах сделать нельзя.
Как и везде к карте привязано несколько разных монет и одна основная валюта (в моем случае евро). Бинанс просит указать от 6 до 12 валют. Приоритеты использования можно менять. Комиссий не увидел. Есть возможность платить по торгового счета, если на карте закончился баланс, так что будьте аккуратны и не забудьте выключить эту фичу.
Есть кешбек в BNB, процент которого зависит от уровня карты, который в свою очередь повышается от объема месячной средней траты по карте. Кешбек не бесконечен, есть лимиты — если тратишь до 1 BNB, то максимум ухватишь 5 евро.
Главный минус — нет отдельного приложения, где можно было бы посмотреть стату по карте: операции, остатки. Я даже не нашел как с мобильного приложения Бинанса зайти в этот раздел. Максимум смог добраться через десяток кликов до funding баланса, который привязан к карте.
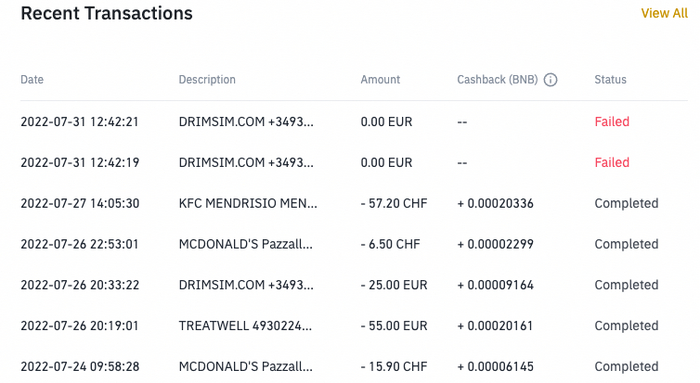
Я потратил на этой карте весь депозит и больше пополнять пока не планирую. Это вполне рабочий продукт, причем очень надежный, но неудобен на каждый день.
Кстати, Бинанс сто процентов сливает ваши данные в налоговую, причем даже другой страны. Это было проверено моим знакомым, когда он получал кредит — банк спросил про происхождение этого счета.
Vexel
Выпуск карты
100 евро! +5/мес.
Доступные криптовалюты
USDT: ERC-20, TRC-20; USDC ERC-20.
Комиссии за ввод
Комиссии за конвертацию валют
Не смог найти инфу.
Виртуальная карта
ApplePay
Лимиты
Нотификации и прочее
Не смог найти инфу.
Не помню как наткнулся на этот сервис, но у него есть одна очень интересная особенность. Эта карта доступна для доставки в РФ, причем доставляют они в РФ и РБ, но при этом гражданам Белоруссии карта недоступна. Очень буду благодарен, если кто-то, кто все же ее заказал, и сможет рассказать свой опыт использования, добавлю в статью. Я благополучно потер там аккаунт, потому что этот вариант мне не интересен.
KYC было пройти сложно: сначала он тупо завис, потом я долго пытался подтвердить адрес. Итого пару раз забивал на этот сервис. Поддержка в чате написала какую-то фигню — отправили писать на отдельный имейл зачем-то.
У них есть займы, вклады. Лимиты для интернет покупок хорошие: 5к евро разовая покупка, 8к/день, 32к/месяц. Физические оплаты вроде без ограничений.
Виртуальной карты нет. Выпуск физической — 100 евро! Плата за обслуживание — 5 евро/мес. Карта работает на платежной системе UnionPay. Хорошо это или плохо, не знаю.
Общение с этим сервисом как-то не задалось и при таком подходе тратить на выпуск карты сто евро, в то время как у остальных сервисов карты бесплатные, уже не хочется.
Embily (in progress)
Этот проект скинул мне один парень из чатов. Оказалось, что он там работает и попросил фидбек о проекте.
У меня были технические проблемы с верификацией, но в конечном итоге я прошел автоматизированный процесс и заказал карту. Статус доставки не изменился спустя неделю, пришлось писать в саппорт. На что мне ласково ответили, что нужно и далее проходить верификацию, подтверждать кучу всего. На этом пока остановился, потому что слишком уж много времени потратил на верификацию и тратить еще больше пока лень.
Упоминание этого проекта я видел в нескольких чатах. Вроде как это достаточно популярный европейский банк.
Примечательный факт — пустило зарегистрироваться с РФ паспортом. Но верификация тут максимальная: звонок с оператором, куча вопросов, фото, просветы паспортов перед лампой и т.п. Эти ребята даже вспышку моего телефона удаленно включали, жесть какая-то.
После всех этих приключений меня ждало разочарование — проект поддерживает только Биткоин и Эфир. Как отдельный банковский продукт он меня полностью не интересовал, поэтому я им сразу написал удалить все мои данные и закрыть аккаунт. А, ну и еще:
Nuri does only support Euro payments. Payments in other currencies will be sent back to the sender.
Не сложилось, потому что не соответствует моей цели — использование карты со стейблкоинами.
Crypterium (Choise.com)
Очень прикольный проект, но также недоступен для меня. В списке стран резидентства нет доступных, поэтому оформить карту так и не получилось.
В веб дашборде аккаунта все выглядит очень классно, даже есть знакомые нам сторисы от банка. Это не какой-то стартап, а похоже устоявшаяся компания, объединяющая в себе как централизованные финансы (CeFi) так и децентрализованные (DeFi).
их токен CRPT залистчен на Coinbase (а еще на Huobi и KuCoin);
виртуальная карта — $0, пластиковая — $15;
требуют TaxID на входе.
Я все же буду стараться там зарегаться позже, потому что хочется попробовать этот проект.
Club Swan
Я уже даже не помню откуда я нашел этот проект, но выглядит от стремно. Проверить что-либо мне там так и не получилось, потому что выпуск карты стоит 129 евро, а затем ежемесячный платеж в 39. На фоне остальных проектов, которые в большинстве своем бесплатные для использования, смысла в использовании этого не вижу. Видимо это какая-то нишевая штука.
Tap Global
Первое приложение, в котором я зарегался через Андроид. Дело было некоторое время назад, и сейчас я уже не помню, чем все закончилось. Я вижу письма на почте о пройденном KYC, но при попытке залогиниться в аккаунт мне говорят, что он заблокирован. Саппорт дал стандартную отписку о том, что комплаенс без объяснения причин решил не предоставлять мне услуги.
Случайно увидел рекламу этого сервиса на 360coin.com.
Это тот самый сервис, про который было кучу новостей, о том, что они впервые выпустили криптокарту, кредитный баланс на который можно обеспечивать в крипте. Совместно с VISA и бла-бла. Сервис выглядит прикольно, но позволяет зарегаться только по документу выпущенному в ЕС, а такого у меня все еще нет.
Trastra
Для верификации нужен документ, выпущенной европейской страной. К сожалению зарегаться я там не смогу, но выглядит прикольно. Если у кого-то есть опыт работы с этой платформой — велкам в комменты или личку, я добавлю информацию.
Сайт и регистрация.
Итого
Wirex, CryptoPay, Crypto.com, Binance — сервисы, где житель Европы может заказать карту, пополнить ее счет стейблкоином и расплачиваться в реальной жизни. Это очень большой прогресс, потому что до недавних пор я все еще считал, что это сказки и мечты криптодрочеров.
Я не знаю насколько такие инструменты надежные и насколько долго я смогу этим пользоваться, но у меня сейчас лежат деньги на всех трех сервисах и я поочередно их использую во всех своих оплатах.
P.S. Ни одну из карт, которые я оформлял и пользуюсь, спустя почти год не заблокировали. Wirex работает стабильно, подсадил на него кучу людей. Бинанс, КриптоПей, КриптоКом — все работает, все платится, ничего не отняли, кроме конских комиссий 🙂
2.9K постов 9.1K подписчика
Правила сообщества
— Не используйте реферальные ссылки при обсуждении сторонних ресурсов.
— Никаких ссылок на ТГ и другие соц.сети с вашими сигналами, ботами и инсайдами и тому подобных.
— Если ваш канал аналитический и/или с авторским контентом, то ссылку на ваши соц.сети в посте не запрещена. Только пусть ваш пост будет содержательным.
Обратите внимание на этот некропостинг, 9 лет ничего не писал, а тут вдруг скамный пост решил опубликовал.
Есть wirex. Регистрировали на внж европейское. Пользовались немного в поездках. Платили в терминалах для билетах, кафешкам.
Сильно больше не надо, так как всё равно из РФ комиссии будут больше, чем покупка налички. Ну или я нормально не умею дешево покупать крипту)
Какими платежными системами пользуются в мире помимо Visa и Mastercard. Чем они отличаются и как работают
В России есть МИР, в Китае – UnionPay, а Mastercard и Visa – почти везде. А какие еще популярные платежные системы есть на Земле? Рассказываю в этой статье. Вас ждут сюрпризы — например, патриотические индийские карты, исламские «некредитные кредитки», а также самая старая платежная система в мире.
Скажу сразу — платежных систем в мире дофига. Почти у каждой страны есть какая-нибудь своя, а то и целая россыпь. Но разве вам интересно читать про какую-нибудь итальянскую CartaSi или датскую Dancourt, когда чуть менее чем все жители данных стран оформляют Визы, Мастеркарды, ну или на худой конец AmEx или UnionPay (с недавнего времени)?
Это платежные системы Шредингера — они вроде бы есть, но их как бы и нет. Поэтому их мы рассматривать не будем. А разберем мы:
Либо самые крупные и популярные платежные системы с мощными лапищами. У таких много держателей карт и серьезные объемы транзакций, а еще их принимают во многих торговых точках.
Либо самые необычные, колоритные и интересные образцы.
Для вас я собрал самую мякотку, а остальное — нафиг!
Международный гигант и глобальный титан (а там пусть сами решают, кто есть кто).
С какими брендами у большинства ассоциируется словосочетание «платежная система»? Правильно, с Visa и Mastercard.
Первая чуть побольше, вторая чуть поменьше.
Говорят, что первая чуть сильнее в Америке и Азии, а вторая — в Европе, но это миф, они примерно одинаковые.
Первую в 1958 г. создал Bank of America, а через какое-то время начал давать доступ к другим банкам. Вторую запустила в 1966 г. ассоциация нескольких крупных американских банков.
Так в чем же разница?
Знаете, когда я писал этот раздел, я думал «Сейчас как раскопаю какое-нибудь сакральное отличие между двумя стульями. вернее системами». Но проблема в том, что. его нет!
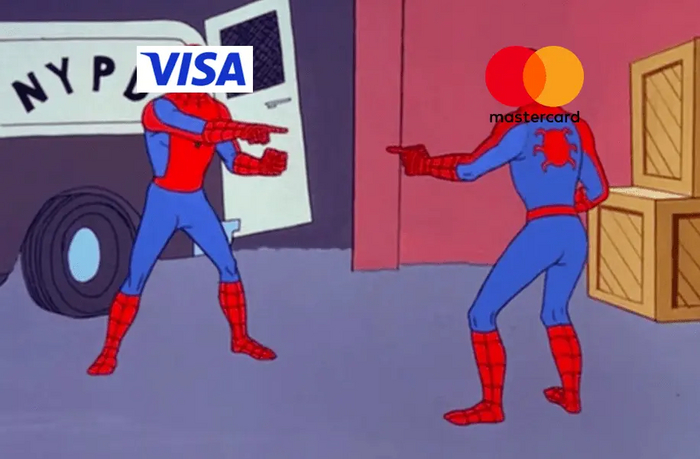
Конкуренцию Mastercard и Visa вижу примерно так.
Конечно, они не полностью идентичны. У них есть небольшие отличия в ценообразовании для банков, в политике возвратов платежей (chargebacks) или в корпоративной структуре и подходах к организации бизнеса. Но это все нюансы, интересные только профессионалам из индустрии платежей.
Однако, конкуренцию на рынках и борьбу за сердечко потребителя никто не отменял. А значит, отличия должны быть в отдельных фичах и преимуществах для клиента, а также в маркетинге.
Среди фич и преимуществ выделю следующие:
Программы лояльности. У обеих систем есть собственные программы лояльности со своими уникальными партнерами в разных странах (это помимо программы лояльности банка, выпустившего карту). На мой субъективный взгляд, у Mastercard программа шире, разнообразнее и вообще круче. А еще у Мастеркарда есть собственные крутейшие бизнес-залы во многих аэропортах мира. В них пускают владельцев премиальных карт. Когда я работал в Мастеркарде, у меня тоже был такой пропуск. Летая по рабочим делам, я хотел, чтобы в каком-нибудь из таких аэропортов задержали мой рейс. Но нет, летали как швейцарские часы, что б их. А вот задержали на сутки рейс в том городе, где бизнес-зала и в помине не было, хех.
Инновации. Mastercard активно двигается в сторону крипты, скупая стартапы и выпуская специальные криптокарточки. Или же улучшает персональные предложения в магазинах и ресторанах. Visa тоже не сидит на месте — выпускает платежные кольца, покупает стартапы для бесшовного обмена данными с маркетплейсами и многое другое. Таких фич и инноваций можно перечислить целую охапку, я же показываю суть подхода.
Также, по моему скромному убеждению, Мастеркарду лучше удается создавать бессмертные образы, и вообще, он круче умеет в маркетинг. Каждый из нас знает, чей слоган «Priceless», и точно хотя бы раз слышал, что «Для всего остального есть Mastercard». А можете с ходу вспомнить слоган Visa? Вот и я не могу. Бесконтактную оплату в народе прозвали именно PayPass (так она называется у Mastercard), а не PayWave (это версия Visa). Ну и наконец, легендарная реклама «. только пусть уберет свою долбанную руку с домофона» — далеко не визовская.
Другие крупные американцы, но с важным отличием
Первая — American Express. Основана еще в далеком 1850 г. Сначала это была транспортная компания, выпускающая дорожные чеки, а первую платежную карту выпустили в 1958 году. Сейчас — одна из крупнейших платежных систем, чьи карточки принимаются в 140+ странах мира.
Вторая — Discover. В начале 1980-х крупная американская сеть супермаркетов Sears решила, что покупатели мало покупают, и было бы неплохо надавать им кредитных карточек. В итоге запустили свою собственную кредитную карту — Discover Card. Сначала проект был не очень удачным, но за последующие пару десятков лет Discover купила несколько платежных игроков (например, межбанковскую платежную сеть Pulse в 2005 г., или платежную систему Diners Club в 2008 г.), а также заключила партнерства со многими банками. И в итоге превратилась в полноценную платежную систему, со своим собственным банком, эмиссией карт, блэкджеком, ну вы поняли.
У AmEx и Discover есть одно важное отличие от Visa и Mastercard.
Последние занимаются именно проведением платежа через свой платежный движок, но не умеют выпускать платежные карты самостоятельно. И не взаимодействуют с конечными держателями карт (т.е. с нами). Вы не можете пойти в офис Визы или Мастеркарда и выпустить карту напрямую, вам придется сделать это через какую-то третью сторону — банк, финтех, сеть магазинов или, например, авиакомпанию (смотря о какой карточке идет речь). А вот AmEx и Discover умеют выпускать карточки самостоятельно.
То есть они являются платежными системами и финансовыми институтами (=банками) в одном лице.
Кстати, именно поглощенную Discover’ом Diners Club можно назвать самой старой платежной системой в мире. Она выпустила свою первую карту в 1950 г. И вообще, эта компания довольно любопытная:
В 1949 г. директор одной кредитной компании Фрэнк Макнамара, покушав в любимом ресторане, обнаружил, что забыл кошелек с деньгами. И тогда в его голову пришла идея — было бы здорово, если бы рестораны выдавали своим постоянным клиентам специальные карточки, где фиксировался бы долг посетителя перед заведением. А компания, выпускающая эти карты, становилась бы поручителем за этот долг перед рестораном.
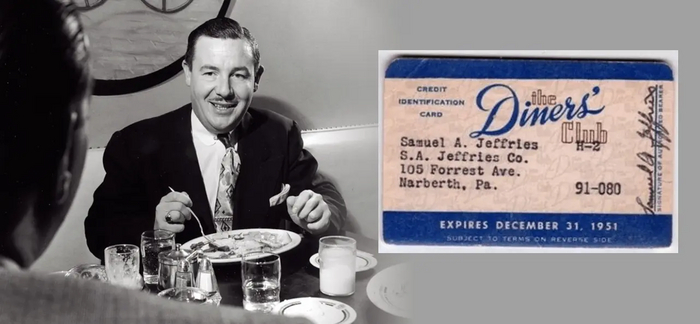
Слева — тот самый Фрэнк Макнамара. Справа — первая (или одна из первых) карточек Diners Club. Как вы видите, платежные системы обязаны своим появлением двум базовым человеческим качествам — любовью покушать и дырявой памяти.
Платеж, система, карта, удар!
Совсем недавно в мировой платежной индустрии случилось знаковое событие — китайская UnionPay обогнала Visa по объему обработанных транзакций, став новым глобальным лидером.
Про эту самую UnionPay и поговорим. Систему основали в 2002 г. решением Госсовета КНР и Народным Банком Китая. Никаких вам американских слияний и поглощений, только твердое и четкое решение партии!
UnionPay сейчас принимается в 170+ странах, включая США и страны Западной Европы. Однако далеко не везде — особенно высока вероятность заиметь проблемки при оплате китайской картой в западных онлайн-магазинах.
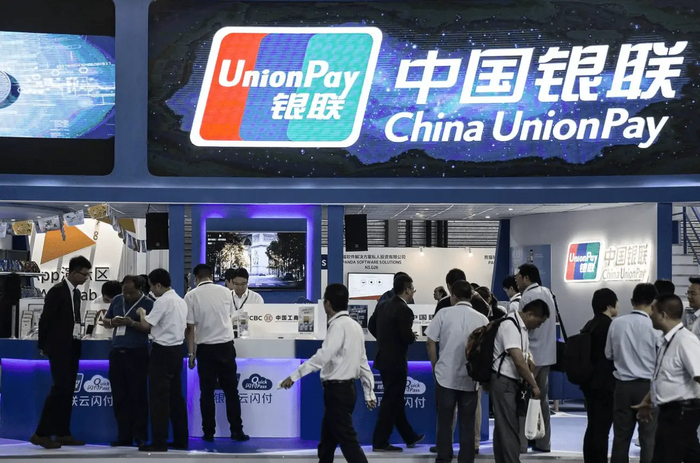
Забавный чисто китайский факт. На лого UnionPay есть два иероглифа. Первый означает «объединение», второй — «деньги». Их перевели на английский и назвали карту UnionPay. Внимание вопрос: переводчик какого приложения использовали для второго иероглифа?
К Apple Pay и Google Pay карта не подключается — работает только с Huawei Pay на одноименных устройствах.
UnionPay очень активно использует кобейджинг, для них это своеобразный growth-hack.
Кобейдж, кобейджинг — это когда карта выпускается сразу двумя платежными системами. А если точнее, то это две полноценных карты на одном куске пластика.
Не путать с кобрендом, когда карточка выпускается двумя компанями (брендами) — например, банком совместно с авиакомпанией.
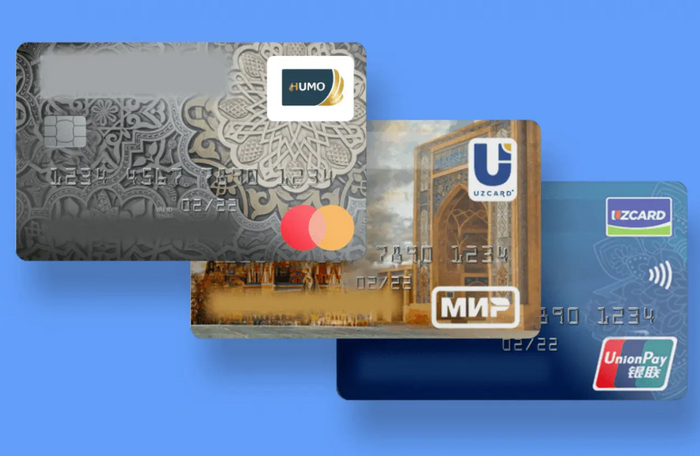
Вот несколько узбекских кобейджей, один из них как раз с UnionPay. Это удобный инструмент для стран, внутри которых развиты свои платежные системы (а Мастеркарды и Визы при этом работают не очень), но которые плохо принимаются за границей.
Хочу отметить один важный нюанс. В 2015 г. UnionPay уже становился глобальным лидером по объему проводимых платежей. Но тогда 99,5% из этих платежей были внутри Китая. К тому же, UnionPay тогда еще служил в КНР основным платежным средством, а позиции всяких QR-платежей через WeChat или Alipay были относительно скромными. Сейчас же — совсем другой расклад. В Китае доминируют QR-платежи. Весьма велика вероятность, что при попытке расплатиться в уличной удонной с помощью UnionPay вы нарветесь на удивленное лицо дядюшки Ляо, который вместо эквайрингового терминала протянет покажет вам картонку с QR-кодом. Зато UnionPay ведет активную экспансию за пределами Китая — в первую очередь, в странах Юго-Восточной и Центральной Азии (но не только).
Короче говоря, если в 2015 г. глобальное лидерство UnionPay было обусловлено исключительно внутренним китайским рынком, то теперь китайская система — полноценный глобальный игрок. Что будет дальше при вероятном усилении напряженности между Китаем и Западом — большой вопрос.
P.S. В ходе анализа я так и не смог выяснить, отправляются ли данные по платежам UnionPay в КПК и напрямую в голову товарищу Си. Так что, вопрос открытый.
Карты невозмутимых самураев и кавайных анимешек
Если пару лет назад вы обращали внимание на витрину магазина, где указаны логотипчики принимаемых карт, то среди остальных наверняка замечали странные 3 буквы — JCB.
Так вот, это японская платежная система Japan Credit Bureau. Она третья в мире по числу точек приема карт. А основана она еще в 1961 году, т.е. даже раньше Mastercard.
Ее принимают во многих странах, а до понятных событий брали и у нас. В свое время JCB даже делал кобейджинговую карту с МИРом. Правда, за все время я ни разу не видел настоящую живую карту JCB в РФ (может, только у приезжающих японцев, но они ребята не слишком общительные).
Интересная особенность JCB — прямая конвертация как через японскую иену, так и через китайский юань. Напомню: валюта конвертации — это та денежная единица, через которую платежная система пересчитывает платеж из вашей валюты к валюту продавца. Поэтому карточки JCB весьма популярны среди предпринимателей, ведущих дела как с Японией, так и с Китаем (они могут экономить за счет прямой конвертации). А также среди путешественников в азиатские страны — в этом регионе у JCB дофига партнеров в рамках их программы лояльности.
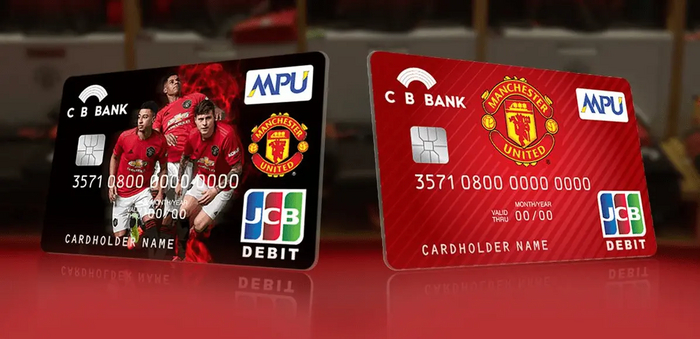
А вы знали, что в Азии охренительно популярен футбольный клуб Манчестер Юнайтед? Говорят, для раскрутки в этой части света МЮ в свое время купил Пак Джи Суна, а потом и Синдзи Кагаву. А с JCB даже сделал коллаб.
Наше всё (теперь точно всё)
Ну вот, добрались. Тут не буду расписывать базовые вещи, остановлюсь только на интересном.
Понятно, что после своего запуска в 2014 г. и вплоть до «великого исхода» западных компаний из РФ, МИР был сугубо местечковой историей и картой для бюджетников, пенсионеров и отдельных энтузиастов. Тем не менее, уже тогда МИР умел в грамотное продвижение внутри отдельных клиентских сегментов. Например, довольно неплохо выстрелила кампания для любителей футбола — МИР начислял повышенный кэшбэк в дни матчей сборной России (на товары на стадионе и разные ништяки, актуальные для болельщиков).
А уже в 2018 году МИР запустил полноценную программу лояльности с широким набором партнеров, прямо как настоящая взрослая платежная система.
Кстати, с российскими карточками связан один интересный нюанс:
Когда весной 2022 г. из РФ ушли Visa и Mastercard, их карточки российских банков перешли на обслуживание в НСПК (это оператор платежной системы МИР). Поэтому в России эти карты по сути уравнялись в правах с картами МИР.
Однако некоторые западные сервисы — например, тревел-сервисы вроде Expedia — начали снова принимать те карты Visa и Mastercard российских банков. Объясняется это тем, что НСПК и сама платежная система МИР — это две разные сущности. МИР уже давно под жесткими санкциями, а НСПК — нет (там досталось только ее гендиру, но это не считается).
Поэтому формально западным сервисам ничего не мешает обслуживать карты в контуре НСПК, но выданные не МИРом. Уж не знаю, специально ли разделяли оператора и саму платежную систему их создатели. Но баг явно стал фичей.
Кстати, а вы знали, что в России еще до МИРа была внутренняя платежная система Union Card, к которой в свое время были подключены почти 500 банков (правда, в основном второй-третий эшелон), а число выданных карт достигало почти 3 миллиона? Ее запустили еще в 1993 г., а в 2014 г. дали статус «национально значимой платежной системы». Правда, в 2019 г. ЦБ исключил Union Card из реестра платежных систем, и на этом, как говорится, ее полномочия были всё.
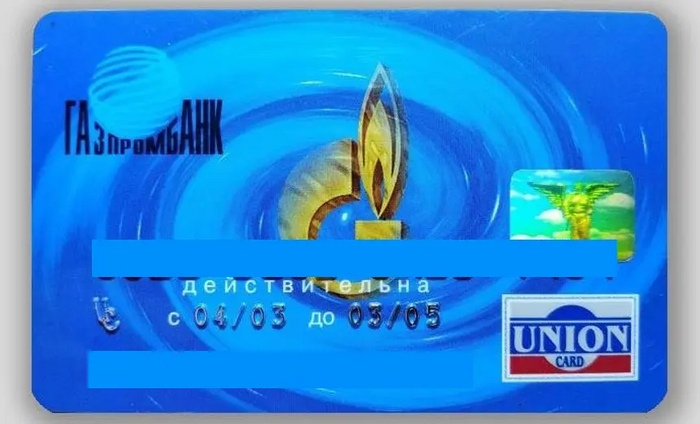
Предположу, что ЦБ исключил Union Card из реестра, после того как увидел ее дизайн. Ребят, я все понимаю, 2003 год — но нельзя же так издеваться над моими глазами!
Еще пару слов хочу сказать про Золотую Корону. Хотя Корона — это скорее система денежных переводов, карточки она тоже умеет выпускать.
Мне трудно даже представить, как сильно эта компания выросла за прошлый год. Кто знает, вдруг на волне роста ребята из Короны решат запилить полноценную платежную систему и поконкурировать с МИР (а конкуренция, как известно, всегда идет на пользу).
Индийские патриотические карточки
В 2012 г. в Индии запустилась собственная платежная система RuPay. «Ru», как вы поняли, потому что «рупии». Большое спасибо товарищам из Индии, что они уже заняли это название за пару лет до создания системы МИР. А то бы сами понимаете.
Для поддержки новой платежной системы индийские власти ударились в протекционизм — например, обязали все компании с выручкой более 6 млрд долларов принимать карточки RuPay вне зависимости от их желания. А премьер Индии Нарендра Моди в своих речах периодически подчеркивает, что «оплата карточками RuPay — это служение нации и стране, доступное каждому» (и, в целом, он прав).
Помимо этого в Индии придумали еще один годный способ продвинуть RuPay — запустили платежный сервис UPI. Это единый платежный интерфейс для онлайн-оплаты и переводов, который легко может подключить себе любая компания через API. Таким образом, индийцы везде видят одну и ту же форму оплаты и точно не запутаются. К тому же, UPI может сохранять данные карты, обеспечивая полную бесшовность. Западные платежные системы тоже хотят влезть в схему, но их пока не пускают.
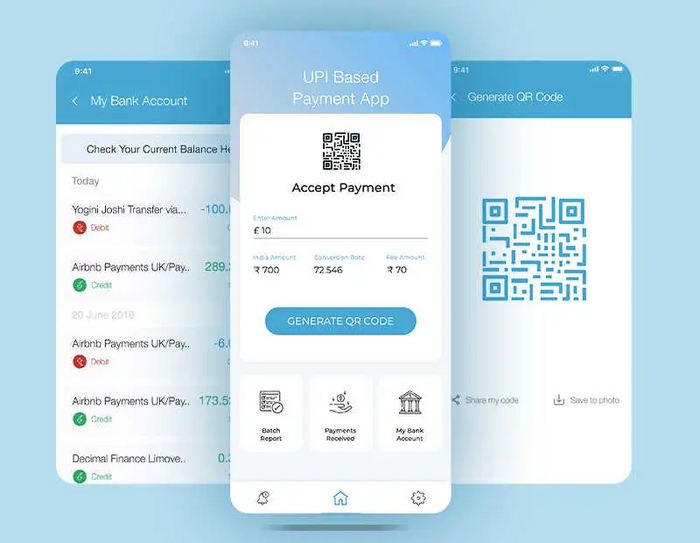
Один интерфейс, чтоб править всеми. Удобно, молодцы. МИРу и СБП такое тоже не помешало бы. Впрочем, МИРу и СБП и конкурировать на рынке не с кем.
Сейчас на RuPay приходится примерно 60% всех выпущенных в Индии карт (можете сами прикинуть, насколько это дофига), но только 34% транзакций по числу и 30% по объему. Что намекает на популярность RuPay среди, скажем так, простого народа.
Карточки RuPay принимают во многих странах, включая США и Европу, но особенно популярны они, конечно, в Азии. Интеграция индийской системы с МИРом тоже обсуждается, но пока без конкретики.
Плов, Chevrolet и две платежные системы
В солнечном Узбекистане есть сразу две собственные платежные системы.
Первая — Uzcard. Это самая популярная система страны, ее карточки есть почти у всех жителей. Uzcard запустили в 2004 г. с существенным госучастием, но относительно недавно государственную долю в 75% приватизировали.
Вторая — Humo. Она создана в 2018 г. и полностью принадлежит узбекскому Центробанку.
Вы, возможно, спросите: «Алексей, а нафига Узбекистану целых две платежных системы?». А я отвечу: «А почему нет?». Humo была запущена 5 лет назад для способствования конкуренции в отрасли, молодцы узбеки!
Humo довольно сильно отличается от Uzcard. Во-первых, она вовсю выпячивает самостоятельность банков. Банк сам выбирает эквайринговый терминал, конфигурации и фичи карты и все такое. А сама Humo только проводит межбанковский клиринг, ну и отвечает за безопасность и надежность (впрочем, с надежностью у Humo так себе — система часто зависает и отключается, у Uzcard с этим получше).
К платежной системе подключено дофига разных банков. В течение дня их клиенты гоняют платежи туда-сюда. К концу для платежная система смотрит, сколько каждый банк в итоге должен другому, после чего:
1. Проводит взаимозачет долгов.
2. Переводит разницу после этого взаимозачета (клиринг по остаткам).
Это называется межбанковский клиринг.
Во-вторых, между двумя картами Humo разных банков до недавнего времени были бесплатные переводы, но недавно эту фичу убрали. Да-да, это в РФ нас избаловали огромными лимитами на бесплатные переводы, а в Узбекистане (и во многих других странах) будьте добры платить комиссию.
Карточки обеих систем принимаются в Узбекистане везде, а вот при попытке расплатиться Visa/MC некоторые продавцы могут сделать удивлённое лицо.
Обе системы не имеют хождения за пределами страны, но Uzcard активно развивает кобейджинговые карты — например, есть Uzcard+UnionPay, а ранее Uzcard+МИР ещё был, да весь вышел.
А ещё на обе карты можно переводить деньги с российских неподсанкционных банков без этих ваших свифтов и золотых корон, а напрямую. Работает не со всеми узбекскими банками, но со многими.
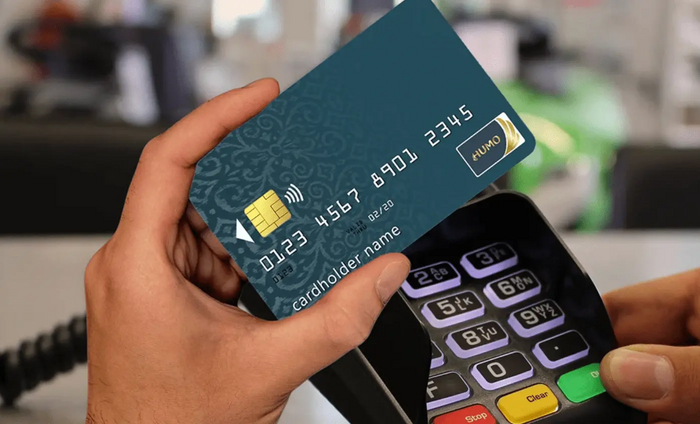
В Узбекистане есть один очень забавный момент. Продавец или официант спрашивает ПИН-код вашей карты и сам его вводит. Причем он легко может попросить прокричать пин-код через весь зал ресторана. В других странах я такого не встречал.
Таинственные иранские платежи
Как вы понимаете, никаких Mastercard и Visa в Иране нет и отродясь не было. Да, в конце десятых вроде бы можно было оплачивать Визой и Мастером покупки в некоторых онлайн-магазинах (но это не точно), но потом Иран завалили санкциями, и робкие попытки интеграции сошли на нет.
До 2002 г. иранцы расплачивались внутри страны бумажками с портретом аятоллы Хомейни, а для трансграничных расчетов пользовались дедовским методом под названием «Хавала» (про нее у меня тоже есть статья, кстати). Да, некоторые иранские банки выпускали собственные платежные карты, но они имели узкое применение, т.к. работали только с банкоматами и терминалами этих банков.
В 2002 г. решили запилить собственную общенациональную платежную систему под названием Shetab. На тот момент Иран стал 4-й в мире страной с собственной системой — после США, Японии и Китая. После создания Шетаба Иран интегрировался с некоторыми странами Востока, вроде ОАЭ, Кувейта Бахрейна и Катара. А также с некоторыми китайскими банками, но там есть нюансы и ограничения.
У Shetab есть одна интересная особенность. Не секрет, что Иран — страна глубоко исламская. А в Исламе не очень чествуют кредит. По канонам исламского банкинга кредиты и прочие сделки с процентами называются «риба» и признаются харамом.
И действительно, подавляющее большинство карточек Shetab — дебетовые. Но не все. Кредитные карты все же есть. Вернее, они не совсем кредитные. В этих картах используются специальная исламская сделка под названием «мурабаха». Работает это примерно так:
При оплате картой с мурабахой к стоимости товара добавляется специальная наценка, заранее согласованная с продавцом. Эту цену с наценкой покупатель и возвращает регулярными платежами в течение оговоренного периода. При этом, при мурабахе тоже может быть бесплатный «грейс-период» — если сумма возвращается раньше, то наценка уменьшается или вовсе не платится.
Суть кредита сохраняется, но процентов формально нет, поэтому все довольны. Покупатели могут тратить больше, а банки и магазины считают прибыль.
Интересно, иранские звезды рекламируют по центральным телеканалам карточки Шетаб с полугодовым отсутствием наценки по мурабахе?
Прочие системы, о которых стоит упомянуть
На самом деле, в мире есть еще много платежных систем с довольно большой долей рынка в своих странах. Здесь стоит вспомнить, например, Корти Милли из Таджикистана, армянскую Armenian Card (ArCa) и вьетнамскую BankNet. Две последних, кстати, интегрированы с НСПК, т.е. карты этих систем и карты МИР взаимно принимались в эквайринговых терминалах и можно было переводить деньги напрямую. Но потом летом 2022 г. лавочку прикрыли из-за санкций.
Не забудем и про Белкарт. Беларусы запустили свою систему еще в далеком 1994 г., а на сегодняшний момент в стране выпущено почти 5 млн карт. Учитывая, что население Беларуси 10 млн, проникновение весьма солидное. Как вы можете догадаться, на Белкарт переводятся пенсии, всякие пособия и зарплаты бюджетников.
Также стоит вспомнить турецкую систему Troy, названную в честь того самого древнего города с известным конем. Да, в стране господствует Мастеркард и Виза, но у Troy тоже есть своя аудитория. Помнится, когда прошлым летом карты МИР в Турции сказали «ой», прорабатывался вопрос об оснащении российских туристов как раз Троями (но потом инициатива заглохла). Уж кто-кто, а турки лучше всех знают, как использовать обстоятельства в свою пользу.
Про гордость Казахстана Kaspi Payments от местной экосистемы Kaspi тоже не стоит забывать. Это система на основе QR, которая больше похожа даже не на российский СБП, а на китайские WeChat Pay и AliPay. Китайские экосистемные платежные инструменты мы сегодня разбирать не будем, это другая большая история (хотите, напишу про них отдельно?).
Также упомянем бельгийский Bancontact. Это национальная платежная система, имеющая как выпускать карточки, так и кьюарить в мобильном приложении.
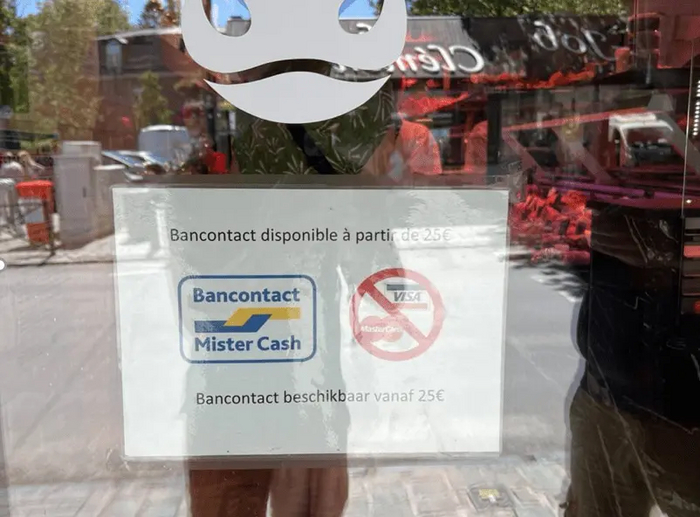
Думали, в Европе везде берут Визу и Мастер? Ан-нет. Бельгийских вафель без местной карточки не видать.
Есть своя система и в Бразилии, причем даже две. Elo выпускает карточки, а PIX это что-то вроде нашей СБП, только помимо QR-кодов можно платить еще и через NFC.
Экзотический бонус. В Африке помимо акул, горилл и злых крокодил также есть свои платежные системы. И у них есть одна интересная особенность — они все сделаны на базе мобильных операторов. Африканские телекомы в какой-то момент поняли, что существенную долю местного населения будет непросто приучить к этим вашим карточкам, а вот мобильный телефон есть у всех. Поэтому стали запускать полноценные финансовые направления на этой основе. Здесь и нигерийский финтех MoMo от крупнейшего мобильного оператора Африки MTN, и замбийский JGO, и кенийский SafariCom и много кто еще. Нет, конечно, в Африке есть и Визы с Мастеркардами, но доля вот таких мобильных платежей там выше, чем у нас, на Западе или в Азии.
Тоталитарный бонус. КНДР в 2015 сподобилась на запуск собственной платежной системы. Про нее ничего не известно, даже названия. Но теперь жители Северной Кореи могут оплатить новый портрет вождя в государственном универмаге пластиковой карточкой (при наличии денег на ней, конечно). А вот рассчитываться за какие-нибудь диски с западными фильмами или музло BTS в закоулках Пхеньяна я бы по-прежнему советовал только наличными.
Друзья, надеюсь, вам понравилось и было интересно. Также рекомендую глянуть предыдущую статью, где я разбираю принципы работы платежных систем (и вообще, зачем они нужны, и почему так важны).
Также буду благодарен за подписку на мой канал Disruptors. Там хватает подобного контента, где я разбираю всякие сложные штуки простыми словами. А еще там много разборов ключевых событий бизнеса и инноваций.
Платежные системы простыми словами. Как устроены и зачем нужны Mastercard, Visa, МИР и прочие
Россия уже больше года живет без Visa и Mastercard. За это время все мы успели четко понять, что платежные системы — это не просто логотипы на банковских картах. В этой статье разбираем, как работают платежные системы, что конкретно они делают, и почему не стоит недооценивать их значимость для экономики.
Несколько лет назад многие смеялись над платежной системой МИР. Зачем она вообще нужна, когда есть Visa и Mastercard? Сегодня таких вопросов не возникает. Если деньги — это «кровь экономики», банковская система — ее сердце, то платежная система — это сердечные клапаны. Страшно представить, что бы было, если на момент ухода Visa и Masterard у РФ не было бы собственной замены.
Совсем недавно в индустрии платежей произошло еще одно знаковое событие — китайская UnionPay обогнала Visa и Mastercard по объему обработанных транзакций. Понятно, что их львиная доля пришлась на сам Китай, но все равно еще несколько лет назад такое сложно было представить.
Итак, сегодня мы разберем, что такое платежная система, как она работает и что делает. А еще — почему без исправно работающей платежной системы целые сектора экономики могут перестать функционировать.

Платежные системы работают как-то так, благодарю за внимание. Ладно-ладно, ниже разберем чуть более обстоятельно.
Я несколько лет отработал в Mastercard, поэтому не понаслышке знаю, как оно все устроено. В этой статье расскажу основное — без банальщины и унылых технических абзацев. А в следующей разберем платежные системы разных стран и регионов (кроме Visa, Mastercard, UnionPay и МИР на Земле есть еще много занятных экземпляров).
Сразу скажу, далее речь пойдет именно о классических карточных платежных системах. Всякие электронные Qiwi-кошельки и платежные сервисы внутри экосистем (вроде платежного сервиса WeChat) являются платежными системами лишь отчасти. И вообще, это совсем другая история.
Зачем вообще нужны платежные системы? Банки что, сами справится не могут?
Платежная систему — штука очень своеобразная. Обычный человек почти не сталкивается с ней напрямую — конечно, пока она не перестанет работать в стране. Потребитель разве что лицезреет логотип на своей карте, а некоторые особенно ушлые товарищи еще и интересуются условиями программы лояльности (не банковской, а именно той, которую предлагает платежная система).
При этом, по сути, любая платежная система — это прежде всего система обмена данными. По сути, большой и навороченный мессенджер. У которого, тем не менее, есть несколько важных особенностей. Через разбор этих особенностей и будет понятна суть.
Но для начала сравните нескольких жизненных ситуаций:
Ситуация первая. Представьте, что релокант Иван стал радостным обладателем карты грузинского банка Х. Данное событие он решил отметить крафтовым яблочным сидром, который продает Иракли в своем магазинчике в Старом Тбилиси (помимо вина и чачи, само собой). Так вышло, что Иракли открыл бизнес-счет своего магазина в том же банке Х. Поэтому когда Иван совершил покупку, деньги просто перетекли с счета Ивана на счет Иракли внутри того же банка. Изи.
Как-то так я представляю себе нашего лирического героя. Чисто чтобы образ отпечатался.
Ситуация вторая. Иван не пьет алкоголь, поэтому решил купить не сидр у Иракли, а флэт-уайт в кофейне у Лауры. Счет кофейни открыт в другом грузинском банке — скажем, банке Y. В таком случае, после того как Иван поднесет карточку к терминалу, банк Y (он называется «эквайер») должен будет сообщить банку X (он зовется «эмитент», т.е. тот, кто выпустил карту) что-то типа: «Слышь, тут ваш Ваня у моей Лауры кофе купил, так что будь добр перевести 5 лари с его счета на счет Лауры» (примерно так, только вежливо и формально). Согласитесь, это уже сложнее.
Наконец, ситуация третья. Артем, друг Вани, открыл карту в банке Z в солнечной Республике Узбекистан, после чего полетел встретиться с корешем в Тбилиси. И тоже решил взять себе сидра. В таком случае грузинскому банку-эквайеру придется порешать вопросики с узбекским банком-эмитентом. Это уже, что называется, задачка со звездочкой.
Допустим, узбекский банк с грузинским еще смогут скоммуницировать. Но что если узбекской картой захотят расплатиться в Уругвае или на каком-нибудь кокосовом острове (ведь пути релокантов, как известно, неисповедимы)? Сами понимаете.
Итак, а теперь возьмите и умножьте примеры 2 и 3 (и 4 — где Уругвай) на сотни тысяч и миллионы подобных транзакций. Что-то мне подсказывает, что банки по всему миру приуныли бы от такого расклада.
Более того, банкам не просто пришлось бы наладить взаимный обмен информацией, но и научиться делать это, во-первых, моментально, во-вторых, максимально защищенно. Ведь никто не хочет ждать зачисления денег от покупателя неделями-месяцами, как и обнаружить свои личные и финансовые данные на просторах даркнета (впрочем, с последним у банков не все гладко даже при наличии платежных систем, хех).
Короче говоря, платежные системы решают как раз вышеописанную проблему. Они берут на себя обмен данными между банком покупателя и продавца. Причем делают это моментально, защищенно, вездесуще и в больших объемах. Есть еще пятая бонусная характеристика — платежная система склеивает воедино всех участников цепочки — банк, магазин и человека с карточкой.
Теперь разберемся, что конкретно делает платежная система, остановившись на каждой характеристике.
Богатый внутренний мир платежных систем
Итак, начнем с того, что транзакции должны проходить моментально. Что это значит на практике?
Два момента. Во-первых, в момент покупки покупателя и продавца нужно моментально идентифицировать. Во-вторых, банки должны иметь возможность молниеносно сделать запрос на транзакцию и получить ее подтверждение.
Чтобы решить первую проблему, придумали карточки. Те самые, пластиковые.
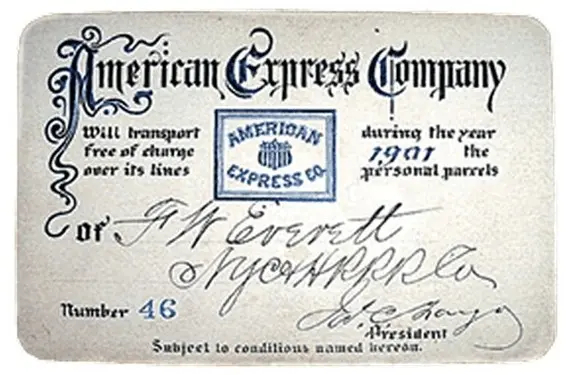
Вот так выглядела прапрабабушка современной банковской карты от American Express. По функционалу это была скорее долговая расписка, хотя некоторые личные данные для идентификации она уже содержала (к Apple Pay вряд ли подключалась).
Помимо логотипов банка и платежной системы, а также информации в формате «номер карты — ФИО — дата выдачи — CVV/CVC-код», на карте также есть магнитная полоса. Именно она содержит все данные, нужные для идентификации — личные данные держателя карты (куда больше, чем указано на самой карточке), номер счета, условия обслуживания и т.д.
Кстати, помните, раньше карту нужно было «прокатывать» по терминалу, а не вставлять или прикладывать? Так делали, потому что на первых порах машинка должна была считывать только данные с полосы.
Однако хитрые жулики быстро научились воровать данные с магнитных полос. Например, при помощи специальных устройств — скиммеров.

На картинке изображен типичный скиммер в вакууме. Мошенник крепит свой сканер поверх кардридера и фейковое поле для ввода пинкода поверх настоящего. У дедушки, снимающего с карточки пенсию, нет никаких шансов.
В результате в карты стали вставлять еще и чип. Он перенял на себя большинство функций магнитной полосы, став основным элементом карты. А также он стал уметь делать авторизацию транзакции (по сути — отвечать на специальный вопрос от терминала, ответ на который знает только этот конкретный чип). За счет этого транзакции стали куда защищенней.
Данные продавца же поступают в платежную систему из эквайрингового терминала, тоже моментально.
Теперь подробнее про защищенность. Частично мы ее затронули выше, когда говорили про карты, чипы и скиммеры. Но мало обеспечить безопасность при авторизации транзакции, нужно еще и сохранить конфиденциальность при обмене данными между участниками платежной цепочки. Так как это достигается?
Во-первых, примерно 12-13 лет назад консорциум из шести крупнейших мировых платежных систем разработал специальный стандарт работы с данными платежных карт — PCI DSS (Payment Card Industry Data Security Standard). Обещаю, что это будет первая и последняя подобная аббревиатура в этой статье.
Не буду сейчас вдаваться в подробности (это тема для отдельной статьи, но ее сложно будет сделать интересной), но если кратко, то это стандарт, включающий в себя примерно 12 пунктов о том, как нужно шифровать, хранить и передавать платежные данные.
Участники платежной индустрии разных стран пришли к мнению, что все серьезные участники этого рынка должны ему соответствовать. А банки и всякие операторы карточных программ лояльности — тем более. Соответствие этому стандарту подтверждается в ходе аттестации, где оператор PCI DSS все обстоятельно проверит. Если проверка не пройдена, то не видать компании репутации чоооткого и авторитетного платежного игрока.
Предполагается, что если компания соответствует PCI DSS, то она уже выполняет минимально необходимые требования в области безопасности платежных данных. Однако самим платежным системам этого мало, и они дополнительно шифруют данные по своим собственным алгоритмам.
Если честно, несмотря на свою работу в платежной системе, я понятия не имею, как конкретно это делается. А если бы знал и рассказал, то за мной явно бы выехали. Но поверьте, к этому делу подходят очень серьезно, ведь платежные системы — настоящие параноики в области безопасности. А как еще, когда есть риск слить данные почти всех людей в стране, регионе или на планете Земля. Особенно сейчас, когда на них быстренько обучится какая-нибудь очередная ИИ-моделька.
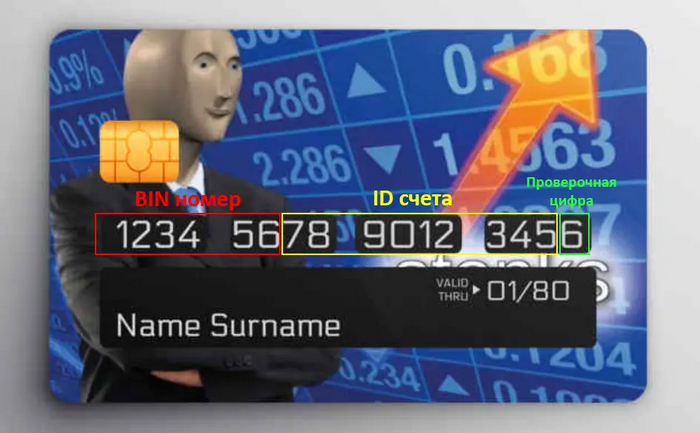
Кстати, цифры на карте отнюдь не рандомные. Например, первые 6 цифр это BIN-номер — из него можно понять платежную систему (первая цифра: 2 — МИР, 5 — Mastercard и т.д.), банк-эмитент, страну выпуска и тип карты (дебетовая/ кредитная).
Следующая остановка — вездесущность платежных систем. Как и у любой другой крупной потребительской структуры, платежной системе важен нетворк-эффект. Иначе говоря, чем больше терминалов в разных торговых точках принимают ваши карточки, тем больше людей будут готовы их оформить в банках. И наоборот.
Думаю, вы могли заметить, что в некоторых странах (помимо РФ), где вроде бы работают Visa и Mastercard, далеко не все точки их принимают. Например, я недавно был в Узбекистане, где распространены свои платежные системы (Uzcard и Humo), а вот Визой и Мастером расплатиться можно далеко не везде. Для последних это большая проблема, т.к. привлекательность оформления их карт для существенной прослойки узбекского населения резко снижается.
Поэтому платежная система всегда стремится сделать так, чтобы каждая собака (вернее, каждый эквайринговый терминал) умел разговаривать на их языке.
Кстати, я несколько раз даже натыкался на магазины, которые принимали Visa, но не брали Mastercard (или наоборот). Хотя кажется, что эти то точно идут в комплекте.
Далее — умение справляться с большими (очень большими!) объемами транзакций. Думаю, тут и так все понятно. Платежным системам нужно располагать колоссальными процессинговыми мощностями, которые должны работать как швейцарские часы — резво, точно и без перебоев. Пожалуй, именно этот пункт во многом объясняет, почему банки не могут справиться сами. Единственный альтернативный участник рынка, который может вытянуть такую лямку — это Центробанк (но, пожалуй, только в масштабах одной страны — см. СБП).
Про пятую (бонусную) черту еще вспомним далее.
Как зарабатывает платежная система
Если коротко, то с помощью одного странного слова — интерчейндж. Конечно, есть и некоторые другие статьи доходов, но эта, так сказать, база-основа.
Не секрет, что за безналичные карточные платежи все продавцы (на сленге платежных систем они называются «мерчантами») платят комиссию. В России это примерно 1,5-2% от суммы транзакции, в США примерно столько же, в Европе меньше — в общем, везде по-разному. Да и по типу карты (дебетовая, кредитная и т.д.) могут быть отличия.
Эквайринговая комиссия распадается следующим образом. Часть — примерно 10-15% — берет себе банк-эквайер, чей терминал стоит у продавца. Остальное банк-эквайер отправляет банку-эмитенту, выпустившему карту. Это и есть интерчейндж. Частичку от этого интерчейнджа (насколько я знаю, примерно 10%) берет себе платежная система.
В расчете на одну транзакцию не Бог весть какой заработок, однако нужно помнить, что платежные системы обслуживают большое количество банков в стране, регионе или даже по всему миру. Так что, на масштабе получается серьезная сумма.
Интерчейндж зависит от множества факторов — как регулирования в конкретной стране, так и политики платежной системы в этой стране. Почти во всех странах интерчейндж разнится по МСС.
MCC (Merchant Category Code) — категории, по которым распределяются мерчанты в платежах. Например, заправки — это MCC код 5541, супермаркеты — 5411. Когда вы в своем банке выбираете категории повышенного кэшбэка, вы как раз выбираете МСС-коды.
По некоторым категориям — допустим, для социально значимых товаров — государство может установить льготный интерчейндж, ну чтобы народу жилось попроще. Либо же интерчейндж могут снизить для отдельных отраслей, чтобы дополнительно стимулировать их развитие (или из-за хорошего лобби, тут вариативно). Например, в РФ долгое время был льготный интерчейндж для онлайн-торговли, чем охотно пользовались Вайлдберрисы с Озонами.
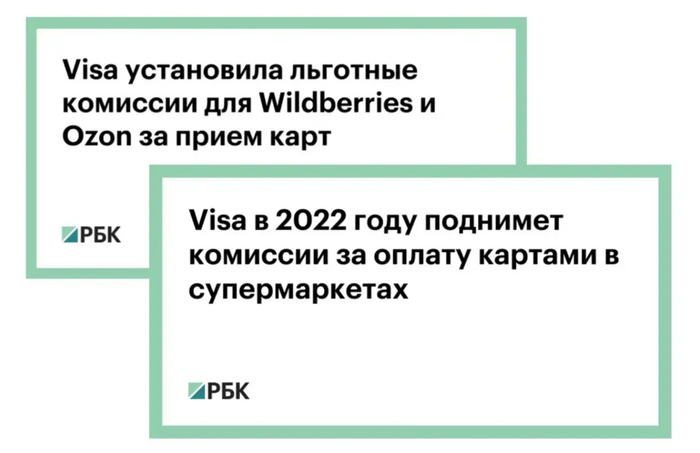
Совпадение? Не думаю. Хотя если серьезно, то в 2022 году просто уменьшили существовавшие ранее льготы, так что ничего ужасного.
В подавляющем большинстве случаев MCC-коды у Visa, Mastercard и других платежных систем одинаковые. Однако, группировка продавцов по ним может отличаться. Показательный пример — когда одна и та же кафешка при оплате картой Visa пройдет как «Общепит», а при оплате Mastercard — как «Рестораны». Соответственно, если у вас повышенный кэшбэк на «Рестораны», но карточка Visa, то вас ждет неприятный сюрприз.
Тут дело в том, что МСС-категории распределяют банки-эквайеры, а что они там проставят у себя в базах — пойди разберись.
Лично у меня был такой случай:
В одном из банков у меня был повышенный кэшбэк на категорию «Автомобильные услуги», и я решил сделать крупный ТО на весьма солидную сумму денег. А конкретно мой автосервис, гад такой, сидел в категории «Топливо».
Очевидно, что это была ошибка банка. Я написал ему об этом. Девочка из службы поддержки доблестно сражалась со мной, но когда я начал по пунктам ей расписывать устройство платежной системы и МСС-кодов, она осознала, что противник слишком силен. Кэшбэк в итоге пришлось доначислить.
А SWIFT — это платежная система?
Действительно, по многим параметрам SWIFT похож на платежную систему. Он позволяет финансовым организациям безопасно обмениваться данными по единому стандарту. Однако назвать SWIFT платежной системой в полной мере язык не поворачивается.
Почему? Вспоминаем пятую (бонусную) характеристику платежной системы — способность запускать процесс с участием всех действующих лиц цепочки. А SWIFT обслуживает только банки.
Так что, если проводить аналогии с мессенджерами, то платежная система — это Telegram, где все участники могут общаться и принимать сообщения в простом и понятном формате, а SWIFT — узкоспециализированная программа для общения определенной группы профессионалов, с непонятным простому смертному UX и всякими профессиональным закидонами.
К тому же, в случае SWIFT отсутствует механика мгновенной идентификации (нужно долго и муторно вводить реквизиты банковского счета), да и зачисление денег происходит отнюдь не моментально.

Именно поэтому чисто технически заместить SWIFT гораздо проще, чем Визу или Мастеркард — было бы желание да рисков поменьше.
Короче говоря, похожа свинья на ежа, да щетина не та (извините).
Чем отличаются платежные системы, помимо разных стран действия? В чем разница между Visa и Mastercard?
Все платежные системы делают одно и то же — фасилитируют быстрое, надежное и удобное проведение транзакции. Поэтому различия не всегда заметны глазу обывателя. Но они есть.
Помимо географического покрытия, ключевые различия заключаются в нюансах конвертации валют, программах лояльности и конкретных фишках и фичах.
Про конвертацию стоит сказать вот что.
Курс конвертации — это тот, по которому происходит обмен валюты внутри платежа. Ну допустим, купили вы кофе в Германии, оплатив его грузинской картой с счетом в лари. Владелец кофейни получит на свой счет евро, а значит, в процессе оно должно по какому-то курсу пересчитаться. Так вот, этот курс каждая платежная система определяет с конкретным банком-эквайером, так что он может очень здорово отличаться.
Кстати, в России в свое время ходил миф, что Visa лучше работает в Америке, а Mastercard в Европе. На самом деле это, конечно, не так. Просто из-за разной конвертации условия могут быть чуть выгоднее (да и то не факт).
Про фичи же можно писать отдельную статью, даже несколько. Я же приведу пару примеров чисто для иллюстрации их разнообразия.
Например, Mastercard недавно запустил карту, которая привязывается к криптосчету. С такой картой можно напрямую платить в магазинах бетховенами и стейблами, а Mastercard сам все конвертирует в обычные деньги. Визе тоже есть чем ответить, как и другим крупным игрокам. Но об этом как-нибудь в другой раз.
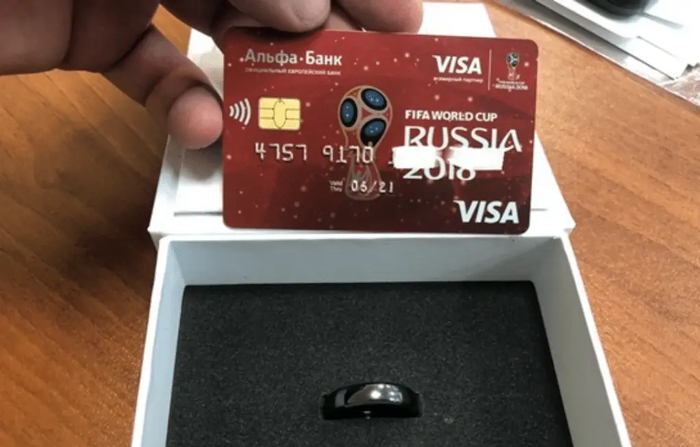
Платежные системы меряются и форм-фактором. Например, несколько лет назад Visa неплохо хайпанула, выпустив платежное кольцо. У нас его оформлял Альфа-банк.
В следующей статье будем препарировать разные платежные системы, на которые богата наша планета (скажу сразу, там будут сюрпризы). А чтобы у меня было побольше мотивации быстрее ее написать — ставьте лайк под этой. Тогда я пойму, что тема вам интересна, и примусь за дело с еще большим усердием.
Если ваши друзья/ знакомые интересуются банкингом, финтехом и платежами, то не забудьте скинуть им эту статью.
Если вам понравилось, то буду благодарен за подписку на мой канал Disruptors. Там хватает подобного контента, где я разбираю всякие сложные штуки простыми словами и с щепоткой кеков. А еще там много разборов ключевых событий бизнеса и инноваций, написанных живым нескучным языком.
Ответ на пост «Как зарабатывают в IT»
Американские горки для денег
Возможно повтор, но баянометр молчал

Bloomberg про прошлое, настоящее и будущее блокчейна: пытаемся найти смысл в крипте
Главные мысли из недавнего эпохального лонгрида от «Блумберга»: крипта повторяет путь традиционной финансовой системы перед мировым кризисом 2008 года — но это еще не означает, что ее крах неизбежен (Мэтт Левин считает, что ее спасут видеоигры).

Знакомьтесь, это Мэтт Левин – ex-Goldman Sachs, а также обладатель бесспорного таланта объяснять сложные финансовые штуки простым языком с применением уморительного юмора
На прошлой неделе Bloomberg выпустил эпичный материал под названием «История крипты: откуда она взялась, что это всё означает, и почему оно всё еще имеет значение» на 40 тысяч слов (объем небольшой книги). По сути, это краткий учебник по всем основным концепциям из индустрии крипты, написанный крайне простым языком и не предполагающий наличия каких-либо предварительных знаний.
Этот текст можно назвать одним из лучших кратких введений в предмет на сегодняшний день. Если вы в какой-то момент потеряли нить происходящего в мире крипты (или, не ровен час, вообще считаете эту тему скучной и неинтересной) – то, прочитав этот трактат, вы не сможете не восхититься красотой некоторых крипто-концепций (ну и, конечно, не возмутиться циничностью ряда крипто-мошеннических историй).
Автор этого труда, Мэтт Левин, является до мозга костей выходцем из индустрии традиционных финансов (во вступлении он признается, что вложил $100 в криптовалюту впервые только в ходе подготовки статьи). Мэтт проработал немало лет инвестиционным юристом и не понаслышке знает о рептилоидских нравах, царящих внутри топовых мировых инвестбанков.
Сейчас же Левин ведет для Bloomberg ежедневную авторскую колонку Money Stuff (рекомендую незамедлительно подписаться – на мой взгляд, это вообще лучшая финансовая рассылка на планете) и по совместительству является моим кумиром в мире финансовой журналистики.
Подход Мэтта ценен отсутствием ангажированности и радикальных позиций: тут вы не найдете ни свойственных крипто-фанатикам восторженных уверений в том, что только крипта решит все проблемы мира; ни снисходительных прогнозов от экономистов «старой школы» по поводу того, что вся индустрия является всего лишь одним грандиозным обманом, который развалится уже вот-вот.
Короче, если вы без проблем читаете на английском и у вас есть свободный вечер – рекомендую завернуться в плед и прочитать оригинал. Для всех же остальных – ниже я кратко пересказываю 11 показавшихся мне интересными идей из материала Bloomberg (заранее предупрежу: это еще не значит, что я со всеми из них обязательно согласен на 100%).
1. Наша жизнь состоит из записей в базах данных, а значит требует много доверия к их хранителям
Серьезно: наши деньги, акции на брокерском счете, да и собственность на квартиру, в которой мы живем, – это всего лишь записи в хранящихся где-то базах данных.

Любой, кто работал в крупной финансовой организации, над этим мемом не смеется
Когда-то отдельным индивидам в человеческом обществе приходилось полагаться на физическое отстаивание своих прав («мой мешок золота хранится у меня в подвале, и если ты придешь его отбирать – я выйду навстречу с дубиной»), а сейчас эта функция в значительной степени делегирована тем, кто управляет соответствующими базами данных – правительству, банкам, и так далее.
Это гораздо удобнее, но взамен мы вынуждены доверять всем этим институтам (что, как многим россиянам прекрасно известно, не всегда является бесспорно хорошей идеей).
2. Крипта изначально построена на идее отсутствия доверия…
Революция биткоина, придуманного неизвестным гением под псевдонимом Сатоши Накамото в 2008 году, заключалась в том, что он устранил необходимость в доверии. При отправке банковского платежа незнакомому человеку, у нас нет особого выбора, кроме как довериться посреднику в виде банка (которому должны верить обе стороны сделки).

Доверие. Без него в традиционной финансовой системе – никуда!
А вот переводы через биткоин позволяют осуществлять прямые расчеты (без каких-либо посредников) между совершенно незнакомыми людьми – при этом никто никому не должен доверять! Отсутствие обмана обеспечит не банк (который, давайте признаем, иногда ставит свои интересы выше ваших) и не правительство (без комментариев), а хитрый алгоритм шифрования.
3. …но в итоге индустрия крипты сделала полный круг и вернулась к идее доверия
Конечно, настоящие хардкорные крипто-энтузиасты по-прежнему твердят мантру «не твои ключи, не твои монеты» и не доверяют никому. Но по мере всё более глубокого вхождения криптовалют в жизни широких народных масс, всё больше людей относятся ко всей индустрии как к продолжению привычной им финансовой системы.
«О, какие-то прилично выглядящие ребята предлагают депозит в крипте под 18%? Наверное, это так же надежно, как мой банк, только чуть выгоднее» – примерно так думали более полутора миллионов клиентов, доверивших свои сбережения крипто-лендинговой компании Celsius, которая с громким треском обанкротилась в июне 2022 года (стоимость принятых ей «вкладов» превысила $12 миллиардов).
По-прежнему главный мем для описания любой ситуации в криптомире
4. По сути, криптоиндустрия сейчас занята ускоренным переизобретением всех финансовых механизмов, которые привели к мировому финансовому краху 2008 года
Это очень иронично, ведь криптовалюта как раз и появилась в 2008-м как ответ на разочарование технологической интеллигенции в традиционной банковской системе, которая оказалась не такой надежной, как все думали (помните все эти пирамиды якобы «сверхнадежных» ипотечных кредитов в США?). Поэтому тот же биткоин принципиально построен на идее о том, что «настоящие» деньги должны не иметь никакого отношения к долгу – и, в том числе поэтому, обладать большей устойчивостью.

Помните эти мемы из 2008-го? Нет? А зря – возможно, пора уже вспоминать
Но как только деньги потекли в блокчейн рекой (а общая капитализация криптовалют превысила $3 триллиона в 2021 году), все эти прекрасные идеалы были по факту забыты – в крипту пришли всё те же бывшие инвестбанкиры, которые стали городить похожие на 2008 год конструкции с многократным перезакладыванием активов и гигантскими кредитными плечами.
Неудивительно, что в 2022-м всё в итоге пришло к системному кризису на рынке крипты и схлопыванию ее общей капитализации до $1 триллиона: громкие истории посыпавшихся друг за другом проектов (Terra/Luna, Celsius, Three Arrows Capital, Voyager, и так далее) свидетельствуют о стихийно возникшей системе сложных долговых взаимозависимостей между крупными игроками.
5. Несмотря на некоторую схожесть событий в криптомире с финансовым кризисом 2008-го, начавшаяся в 2022-м криптозима не перекинулась на традиционную финансовую систему
В 2008 году мировая финансовая система вплотную подошла к возможному коллапсу. Причиной этого стало то, что считавшиеся сверхнадежными почти всеми участниками рынка активы (ипотечный долг с наивысшим кредитным рейтингом) внезапно резко обесценились – и это повлекло за собой череду банкротств крупнейших банков.

Кратко о причинах банкротства Lehman Brothers
Здесь можно провести параллель с крахом так называемых стейблкоинов TerraUSD (торговались под тикером UST), чья капитализация на пике достигала $18 миллиардов и которые считались многими криптоэнтузиастами наиболее стабильной криптовалютой. Однако, в мае 2022 года токены TerraUSD практически за несколько дней обесценились на 98%, что запустило цепочку банкротств других крупных криптоигроков (в том числе хедж-фонда Three Arrows Capital и лендинговой платформы Voyager).
При этом развернувшийся масштабный кризис в крипте практически никак не затронул традиционные финансовые институты. Причиной этому стало то, что крупные институциональные инвесторы по-прежнему с большой опаской относятся к инвестициям в криптоактивы – соответственно, они еще не успели нарастить на своих балансах большую долю таких вложений.
Но эта ситуация постепенно меняется: всё больше крупных иностранных инвестиционных банков заявляют о планах обеспечить инфраструктуру для инвестиций в крипту – так что неудивительно, что финансовые регуляторы по всему миру начинают испытывать большее беспокойство и желание ужесточить правила регулирования индустрии блокчейна.
6. Попытки подвергнуть крипту цензуре могут оказаться более успешными, чем ожидали криптоэнтузиасты
Биткоин зародился на волне движения шифропанков – идеи о том, что с помощью алгоритмов криптографии можно добиться большей защиты индивидуальных прав от государственного вмешательства, чем при использовании традиционной финансовой системы. Однако за прошедшие годы криптовалютная экосистема так и не стала полноценной «вещью в себе»: чтобы использовать накопленные криптобогатства, по-прежнему почти всегда потребуется его конвертация в том или ином виде в традиционные финансовые активы.
Именно на этом этапе попытки правительства установить жесткий контроль за блокчейн-финансами и могут оказаться наиболее успешными. В качестве примера Мэтт Левин приводит громкую историю Ильи Лихтенштейна и Хизер Морган, которые в ходе хакерской атаки в 2016 году украли у биржи Bitfinex биткоинов с общей текущей стоимостью в несколько миллиардов долларов, однако так и не смогли успешно их «отмыть» и воспользоваться свалившимся на них богатством. В конечном итоге их арестовало ФБР в начале 2022 года, а большая часть ворованной крипты была просто конфискована.

Хизер Морган – типичный человек с состоянием в несколько миллиардов долларов в крипте; ничего необычного!
7. Стейблкоины являются для крипты своеобразным мостиком к традиционной финансовой системе, однако не все они одинаково надежны
Совокупная капитализация стейблкоинов уже превысила $140 миллиардов, и для многих людей именно они являются первым шагом к погружению в крипту (как это на практике выяснили для себя многочисленные эмигранты из России в 2022 году).
Мэтт Левин разделяет такого рода стейблкоины на «обеспеченные традиционными финансовыми активами» (USDT, USDC, BUSD), «хорошие алгоритмические» (сверхобеспеченные другой критповалютой – как, например, DAI) и «плохие алгоритмические» (не обеспеченные, по сути, ничем – см. обнулившиеся токены TerraUSD).
Любопытным является предсказание Мэтта по поводу того, что рано или поздно держателям обеспеченных стейблкоинов начнут автоматически выплачивать процентную доходность. Ведь самые популярные стейблкоины зародились еще в эпоху околонулевых процентных ставок, когда отсутствие доходности по текущим счетам было нормой. А сейчас, после агрессивного подъема Федрезервом США учетной ставки до уровня уже в 4% годовых, бесплатное использование эмитентами таких стейблкоинов (Tether, Circle, Binance) денежных средств, которые им доверили держатели токенов, может уже начать вызывать вопросы.

Предел, до которого ФРС собирается поднимать ставку процента, за последний год пересматривали уже несколько раз
8. Разные криптовалюты олицетворяют разные ценности: биткоин построен на идее приватности, а Ethereum является его полной противоположностью
Хоть база транзакций биткоина и является полностью публичной и открытой, одной из краеугольных идей для биткоин-максималистов является ценность анонимности и приватности. Сам создатель биткоина под псевдонимом Сатоши Накамото (личность которого, кстати, так в итоге и не была раскрыта) писал о том, что каждое перечисление этой криптовалюты в идеале должно происходить на свежесозданный адрес кошелька – чтобы никто не мог с легкостью связать разрозненные транзакции с единым владельцем.
При этом философия блокчейна Ethereum, по мнению Мэтта Левина, в каком-то смысле находится на другом конце спектра приватности: она больше похожа на сообщество open-source программистов, в котором, наоборот – в первую очередь ценится личная репутация. Именно в эфириуме реализована возможность покупки личного ENS-домена, позволяющего в том числе публично привязать свой криптокошелек к своему имени.
А еще большее развитие эта идея получила в придуманной Виталиком Бутериным концепции «привязанных к душе токенов» (Soulbound Tokens), призванных хранить в себе набор подтвержденных с помощью криптографии жизненных достижений человека (дипломов об образовании, профессиональных успехов или неудач, и так далее).

Внимание: Виталик Бутерин не успокоится, пока не привяжет вашу душу к токену!
9. Идея о том, что биткоин защищает от инфляции, провалилась
Многие криптаны продвигали идею о том, что биткоин является финансовым активом, превосходящим по своим характеристикам традиционные активы (акции, облигации), по двум причинам:
— Во-первых, общее число биткоинов жестко ограничено сверху (их никогда не добудут больше 21 миллиона, при этом большая их часть к текущему моменту уже добыта) – а это значит, что неограниченная эмиссия биткоина невозможна (в отличие от традиционных валют), и он должен отлично защищать от инфляции.
— Во-вторых, цена биткоина никак фундаментально не привязана к традиционным рынкам – следовательно, его добавление в инвестиционный портфель должно снижать его риск (ведь нескоррелированный с акциями биткоин, например, может расти и на падениях традиционных рынков).
Оба этих тезиса оказались опровергнуты на практике в 2022 году. Несмотря на рекордный скачок инфляции в США, которая выросла с 1,4% годовых в начале 2021 года до текущих 8,2% годовых, биткоин за эти 22 месяца упал в цене почти на 30%. При этом биткоин ничуть не продемонстрировал раскорреляцию с акциями: на падение американского рынка с начала 2022 года по конец октября почти на 20% он отреагировал просадкой за этот же срок почти на 60%.

TradingView: И S&P500, и биткоин в 2022 году чувствуют себя не очень – но биткоину, как видите, примерно в три раза хуже.
10. В мире крипты «финансовая пирамида» – это не всегда обзывательство, иногда это официальная бизнес-модель
Но не биткоином единым живет криптоиндустрия! В 2021 году огромную популярность обрела концепция web3: в ее основе лежит идея о том, что пользователи практически любого интернет-проекта могут одновременно являться инвесторами в него же, получая растущие в цене токены за разнообразные действия.
Однако такая модель несет в себе большие риски: часто невозможно достоверно определить – растет ли количество пользователей какого-либо протокола из-за того, что он предоставляет им какой-то ценный продукт, или просто потому, что все одновременно спешат купить дорожающие токены в надежде разбогатеть? В каком-то смысле, пишет Мэтт Левин, «каждый web3 проект – это одновременно и финансовая пирамида». Ведь согласно «теории большего дурака» токены будут дорожать только до тех пор, пока растет приток новых пользователей, желающих их купить. А вечно увеличиваться клиентская база любого продукта не может…

Как любил повторять Леня Голубков: «В парадигме web3, я не халявщик, я – партнер!»
Еще более наглядную форму принцип пирамиды получил в DeFi-проектах, направленных на так называемый «фарминг доходности» (yield farming), когда токены многократно перезакладываются на специальных доходных криптодепозитах для максимизации получаемых процентов.
Одной из самых ярких криптопирамид стал проект Olympus DAO, который в какой-то момент предлагал доходность аж в 7000% годовых. Никто при этом особо не отрицал, что такие проценты могут быть следствием исключительно построения спекулятивной пирамиды – но при этом утверждалось, что если все одновременно будут продолжать вкладываться в проект, то он каким-то непостижимым образом позволит разбогатеть всем одновременно… В закономерном итоге токены Olympus, конечно же, обесценились на 99%.
11. То, что крипта не имеет под собой легко понятной фундаментальной привязки к реальному миру, еще не означает, что она в итоге не может захватить мир
В конце концов, пишет Мэтт Левин, традиционная финансовая система к настоящему моменту тоже вышла на некий уровень абсолютной абстракции – когда зачастую уже совершенно непонятно, как она взаимосвязана с реальным миром. Ежедневно трейдеры заключают многомиллиардные сделки со сложными деривативами, которые в итоге не приводят ни к каким физическим поставкам в реальном мире; а акции некоторых компаний вроде GameStop давно и безнадежно оторвались в цене от каких-либо поддающихся разумному обоснованию фундаментальных показателей.
Но, может быть, неочевидная связь с активами в реальном мире и не является основной сложнорешаемой проблемой крипты. В конце концов, блокчейн зато отлично подходит для торговли активами в видеоиграх. И если видеоигры (в широком толковании – включая в том числе виртуальную реальность и метавселенную Цукерберга) в итоге станут неотъемлемой частью нашей жизни – то, может быть, и криптовалюта как явление приобретет для нашего общества еще многократно более внушительную ценность?

Возможно, ваши внуки будут спрашивать у вас: «Дед, а ты правда что ли сомневался в фундаментальной ценности джипегов с обезьянами? Ну ты даешь. »
В следующем материале планирую опубликовать 7 историй участников нашего сообщества о том, как они выживали с помощью крипты в другой стране: про чудеса банковской системы Таиланда, сделки с целыми чемоданами налички в полях на Бали, и так далее. Если не хотите пропустить этот материал – предлагаю вам подписаться на мой ТГ-канал RationalAnswer про разумные подходы к личным финансам, инвестициям и крипте.
Создатель LUNA и UST До Квон сбежал с $67 млн?
Стейблкоин UST весной 2022 года входил в тройку крупнейших с капитализацией в $19 млрд. Его внезапная отвязка от доллара США привела к кризису ряда криптопроектов, включая Three Arrows Capital и Celsius Network. До Квон уверял сообщество, что денег в фонде попросту не хватило для обеспечения ликвидности UST. Однако новые подробности дела вынуждают усомниться в его честности.

Капитализация UST, $млрд. Источник изображения: coinmarketcap.com
UST являлся алгоритмическим стейблкоином проекта Terra, его курс поддерживала внутренняя монета LUNA и криптовалютный фонд (преимущественно в BTC) объемом в $3 млрд. Проект выглядел многообещающе, из-за чего LUNA единственная из ТОП-10 обновила рекорд в 2022 году, а в DeFi блокчейну удалось занять второе место после Ethereum.
До сих пор точно не установлено, что явилось причиной краха: плохой баланс системы, внешняя атака по стабильности UST или же злоупотребление доверием инвесторов. Когда UST потерял привязку к USD, фонд LFG был истощен за несколько часов, а LUNA обесценилась.

Источник изображения: криптовалютная биржа StormGain
Аналитическая фирма Elliptic попыталась отследить судьбу активов фонда еще в мае. Так выяснилось, что 28 тыс. BTC было отправлено на адрес в Binance, а 52 тыс. BTC – в Gemini. После чего нитка терялась. До Квон уверял, что эти средства предназначались маркетмейкерам для продажи Bitcoin и покупки UST.

Источник изображения: elliptic.co
Поскольку До Квон не явился в отделение полиции по запросу, а его местоположение установить не удалось, власти Южной Кореи 14 сентября подали заявку в Интерпол на его поиск и выдачу. А в период с 15 по 17 сентября 3313 BTC (
$67 млн) с кошелька LFG на Binance были переведены на KuCoin и OKX, — об этом сообщает портал CoinDesk со ссылкой на аналитическое агентство CryptoQuant. Правоохранительные органы Южной Кореи обратились к биржам с просьбой заморозить полученные средства.
При этом сам До Квон посредством твитов утверждает, что он ни от кого не бегает, а перевод средств из LFG для своих нужд называет дезинформацией. LFG с официального аккаунта также уверяет, что был лишь один кошелек в BTC, забывая об истории перевода в адрес маркетмейкеров.

Источник изображения: bitinfocharts.com
К сожалению, все больше аргументов намекают на нечистоплотную игру До Квона, когда сообщество, инвесторы и партнеры оказались в ней разменными фигурами. Поскольку фактически До Квон продолжает скрываться от полиции, Министерство иностранных дел планирует аннулировать его паспорт.
Аналитическая группа StormGain
(платформа для торговли, обмена и хранения криптовалюты)
Что наделал?
Источник — телеграм-канал про инвестиции
Как там ваши инвестиции в крипту?

Почему риски обвала Tether/USDT ($66 млрд) растут: анализируем текущие события и возможные последствия
Криптозаморозки на рынке продолжаются. Практически каждые несколько недель громко лопается новый криптопроект на десятки миллиардов долларов: Luna/UST, Celsius, Three Arrows Capital. Есть основания полагать, что Tether/USDT может последовать их примеру (и у меня есть мемы, чтобы это доказать!).

Паоло Ардоино (CTO Tether) здесь как бы размышляет: «Бомбанет уже прямо сейчас? Да вроде бы еще не должно. »
В марте мы с вами обсуждали, в какие стейблкоины не страшно вкладывать свои деньги – и вывод был такой, что от UST хорошо бы держаться подальше, потому что может рвануть. Менее чем через два месяца, в мае, UST и правда бодро обнулился. Конечно, говорить, что я якобы «предсказал» обвал Luna/UST, совершенно неправильно – в статье были всего лишь обозначены потенциальные риски (которые, впрочем, реализовались достаточно быстро).
Ну а сейчас я хотел бы вернуться к теме надежности USDT – самого крупного и популярного стейблкоина с текущей капитализацией свыше $66 млрд. Про него я тоже писал в марте большую статью, основные факты из нее всё еще актуальны. Так что, если вы ее вдруг не читали, то рекомендую это сделать сейчас – там довольно подробно объяснены механизмы привязки курса 1 USDT к $1 (далее я буду предполагать, что вы всё это уже понимаете).
В настоящей же статье я хотел бы подробнее остановиться на тех событиях, которые успели произойти со времени написания прошлого анализа – и, на мой взгляд, существенно повысили вероятность реализации негативного для Tether сценария, описанного там. Ну, чтобы вы мне потом не писали «а чего это ты не предупредил о рисках заранее, когда еще всё только начинало катиться к чертям?»
Что меня триггернуло написать эту статью именно сейчас
В понедельник появилась информация, что хедж-фонды продолжают наращивать ставки на падение котировок USDT: Genesis Global Trading (прайм-брокер на цифровых рынках) подтвердил, что объем таких операций только через него составляет «сотни миллионов долларов».
Такие шорт-позиции предоставляют хедж-фондам довольно интересную возможность: вряд ли Tether начнет стоить сильно дороже $1 (арбитражеры не позволят этому произойти) – так что в худшем случае они потеряют только небольшую стоимость заимствования в USDT. А вот если произойдет полномасштабный депег (то есть, отвязка стоимости USDT от $1), то куш по таким ставкам может выйти весьма приличный!
Паоло Ардоино, технический директор Tether, отреагировал на эту новость довольно болезненно: разразился Твиттер-тредом с общим посылом на тему «вывсёврети, дела у Tether как никогда прекрасны – и вообще, злые силы нас гнетут, а мы крепчаем!!»

Паоло Ардоино предупреждает о скоординированной атаке клоунов на Tether. Помогите разобраться: это референс к «Оно» Стивена Кинга, или всё же к «Атаке Клонов» Лукаса?
И тут у меня возникло легкое ощущение дежа-вю, как будто я что-то такое недавно уже читал…
Вот, например, До Квон (основатель Luna/UST) искрометно шутит у себя в Твиттере 8 мая, за день до начала обвала UST: «А этот депег UST сейчас с нами в одной комнате? Нет? Прописываю вам 24 часа пеггинга!». (Если вы не знаете, что такое пеггинг, то гуглите осторожно – это, так сказать, NSFW-контент.)

Pedobear, похоже, повзрослел и сделал карьеру психиатра (ну или это какая-то непонятная мне ролевая игра с интересными кинками)
А вот Алекс Машинский (основатель Celsius), негодует в Твиттере 12 июня: «Да вы знаете хоть одного человека, у которого есть проблемы с выводом средств из Celsius?!» Что ж, до конца этого же дня проблемы с возвратом денег возникли одновременно у всех клиентов Celsius: платформа заморозила все выводы, да так с тех пор и не разморозила (а сейчас вообще идут переговоры о способе банкротства).

«FUD» в словаре криптанов – это «Fear, Uncertainty and Doubt», то есть активное набрасывание на вентилятор сомнительных фактов. Вот эту мою статью, например, тоже назовут FUD!
Но эти все аллюзии, конечно, сами по себе совершенно ничего не значат – так что я решил покопаться чуть глубже: какие сейчас есть факторы, которые могут подталкивать Tether ближе к краю пропасти? Или Паоло Ардоино действительно прав, – и мы сейчас наблюдаем всего лишь FUD? Давайте разбираться вместе.
Освежаем в памяти: как вообще может выглядеть крах Tether?
Чисто алгоритмические стейблкоины (см. UST) ничем, по большому счету, не обеспечены. Поэтому, если уж они начинают процесс саморазрушения – то зрелище получается от души, с фейерверками и народными гуляниями.
Фиатные же стейблкоины, вроде интересующего нас USDT, всё же имеют фундаментально гораздо более устойчивую конструкцию. Ведь эти токены обеспечены настоящими финансовыми активами, существующими не в крипто-виртуальном, а в реальном финансовом мире. Поэтому их крах занимает гораздо больше времени: причем этот процесс может развиваться в скрытом виде достаточно долгое время – а для внешних наблюдателей всё будет выглядеть как «business as usual».

Ни на что не намекаю, но в последнее время мы что-то и правда перешли в режим «минимум один крупный крипто-скандал в месяц»
Для начала надо понимать, что Tether по своей сути – это банк. Он собирает от людей «настоящие» (фиатные) доллары, которые формируют его активы, а взамен выдает USDT («цифровые» доллары), которые являются его обязательствами. В этой базовой схеме пока всё нормально: объем активов в точности равен объему обязательств, так что даже в самом худшем случае активов хватит, чтобы погасить все токены USDT.
Но есть нюанс: чтобы зарабатывать прибыль себе в карман, Tether не просто держит доллары на счетах, а вкладывает их в разные «доходные» активы. А получение дохода, как правило, связано и с принятием на себя рисков: и чем больше жадность к высоким показателям доходности, тем выше риски. Так что иногда у банков возникает ситуация, когда рискованные активы вдруг резко скукоживаются (условно – выданные кредиты перестают возвращать), и объем обязательств начинает превышать объем доступных активов.
У настоящих банков, которые очень жестко регулируются правительством, эта ситуация довольно быстро становится общеизвестной (хотя бы из подробной аудируемой отчетности, которую они обязаны регулярно публиковать). Это обычно вызывает так называемый bank run («набег на банк»), когда все стремятся как можно быстрее вытащить свои деньги из этого банка – ведь понятно, что если активов на всех не хватает, то надо во что бы то ни стало не оказаться «последним парнем, который пришел за деньгами».

Иногда у банков возникает дыра в балансе: «Риск был просчитан… но с математикой у меня, если честно, не очень»
Но Tether-то не настоящий банк! Его никто не регулирует, и настоящую подробную отчетность выпускать он не обязан. Вместо этого он раз в квартал публикует местами довольно расплывчатый «отчет о резервах», который подвергается не полноценному аудиту, а ограниченной проверке офшорным аудитором MHA Cayman.
Соответственно, чтобы мы увидели полноценный обвал USDT, должно одновременно произойти сразу несколько событий:
1. В балансе Tether должна образоваться «дыра» (превышение обязательств над имеющимися активами).
2. Общий объем токенов USDT в циркуляции должен значительно сократиться, чтобы эта бухгалтерская дыра стала составлять существенную часть всей капитализации USDT.
3. Чтобы начался bank run, эта ситуация должна каким-то образом стать общеизвестной: например, аудитор добавит пугающие оговорки в свое очередное заключение, либо Tether введет какие-то ограничения на обратное погашение токенов USDT в обмен на живые доллары (что будет как бы намекать на существование проблем).
Давайте разберемся поподробнее – видны ли сейчас предпосылки к реализации всех этих факторов?
1. Ищем ДЫРУ в Тетерев-банке
По состоянию на 31 марта 2022 года состав резервов Tether выглядит примерно так:
— 61% – наиболее надежные активы: в основном казначейские векселя США (US Treasuries), фонды денежного рынка и банковские депозиты. Здесь всё ок, никакой подлянки ждать не стоит.
— 24% – краткосрочный корпоративный коммерческий долг. Здесь теоретически возможны сюрпризы (не раскрывается, кто конкретно является эмитентом бумаг), но в целом тоже скорее всего должно быть ок. Эта часть баланса постепенно сокращается: в прошлом отчете таких бумаг было на $24 млрд, на конец марта – уже всего $20 млрд.
— 15% – прочие активы: обеспеченные (чем? хз) займы, крипта, облигации, и так далее. Вот здесь как раз может скрываться всё, что угодно. Если ДЫРА где-то и прячется, то именно здесь!

Как говорится: волосы стынут в жилах, когда думаешь, что же на самом деле может скрываться в графе «прочее» баланса Tether.
Если 15% потенциально сомнительных активов на балансе Tether вас не смущают (на самом деле, даже ближе к 10%, если переместить в категорию «ну, может норм» облигации, фонды и драгметаллы), то это вы еще не учитываете, что сам баланс сейчас активно сжимается. На 31.03.2022 общий объем USDT в обращении составлял $82,4 млрд, сейчас уже всего $66,8 млрд – то есть, за три месяца погасили токенов более чем на $15 млрд.
Как правило, для погашения краткосрочных обязательств используются наиболее ликвидные активы (читай: наиболее надежные) – таким образом происходит «вымывание» из баланса самых хороших активов, а доля самых стремных, наоборот, растет. Поэтому вполне вероятно, что доля категории более сомнительных «прочих активов» в свежем отчете на 30.06.2022 будет уже побольше…
Еще один важный момент – это текущее повышение рисков вообще по всем активам. Если кратко, то в 2022 году задорно и синхронно падают почти все классы активов, только вот самые сверхнадежные US Treasury Bills стоят как скала (но они, как мы помним, составляют баланс Tether только примерно наполовину).

Кратко о ситуации на финансовых рынках в 2022 году
Особенно неприятное давление это может оказывать как раз на раздел «прочие активы» в балансе Tether. Если там лежит крипта (как указано в отчете) – то какая? Не сложившийся ли более чем впополам Биткоин, случаем? Если говорить о займах выданных – то кому их там надавали? Может быть, таким видным и устойчивым игрокам крипторынка, как Celsius, Three Arrows Capital, или еще кому-то подобному? И что там лежит в обеспечении по этим займам – не тот же самый Биткоин?
Ответить на все эти вопросы, изучая отчетность Tether, невозможно. Это, конечно, не значит, что все эти проблемы там обязательно есть – но, перефразируя Слепакова, «а что, блин, если есть?»
Также вызывает опасение, что когда активы «портятся» у традиционных банков – то они сначала «съедают» эти убытки собственным капиталом (которого у них должно быть ну хотя бы 8% от всех активов), и только потом они переходят на держателей обязательств банка. А у Tether размер собственного капитала (превышение активов над обязательствами) составляет миллипизерные 0,2% (!). То есть, даже самой минимальной просадки имеющихся активов будет достаточно, чтобы их перестало хватать на всех держателей USDT.

Скажем так, размер капитала Tether – это даже не пресловутые «15 сантиметров»
Кстати, интересный факт: несмотря на всю рыночную волатильность, резервные активы по отчетам Tether всегда превышают размер обязательств на одни и те же 0,2%. Это выглядит немного странновато. Вы же помните, что аудитор MHA Cayman не делает настоящий аудит всей компании, а просто подтверждает отдельный отчет, представляющий всего лишь кусочек Tether?
Так вот, у меня есть ощущение, что руководство Tether просто чуть-чуть манипулирует тем, что конкретно они включают в показываемый аудиторам периметр резервных активов. Когда дела идут хорошо и рискованные активы в портфеле приносят хорошую доходность – они этот излишек просто выкачивают на отдельные счета «в карман владельцам Tether», которые в общем объеме резервных активов не учитываются. Когда дела идут плохо (как сейчас) и рискованные активы генерируют убыток – хозяева Tether просто докидывают, скрепя сердце, на резервные счета дополнительные средства «из своих», чтобы добить активы до целевой планки «все обязательства + 0,2%».
Эту гипотезу я нигде не встречал, но она мне кажется супер-логичной. В том числе она объясняет, почему Tether вот уже пять лет как не торопится сделать полноценную аудируемую отчетность всей компании целиком – ведь тогда придется раскрыть, сколько денег они на самом деле заработали и выкачали на рискованном размещении доверенных им криптанами долларов!
2. Падение капитализации USDT
Второй важный компонент возможного краха USDT, как мы упоминали выше – это скукоживание общего объема капитализации всех выпущенных токенов.
Если их гуляет по рынку больше $80 млрд, то «небольшая» дырочка в балансе миллиардов на пять может остаться незамеченной (ведь она никак не повлияет на возможность Tether осуществлять обмен токенов на настоящие доллары в моменте). А вот если объем всех USDT на рынке вдруг сократится ну, например, до $20 млрд – тогда уже такая дыра «расширится» до 25% баланса, что уже весьма существенно…

Извините за мем, но он и правда неплохо иллюстрирует механику увеличения проблем по мере расширения дыры в банковском балансе
Сейчас мы как раз наблюдаем этот самый процесс: если по май 2022 года капитализация USDT неуклонно росла, то в последние два месяца она достаточно резко снизилась (почти на 20%). И это нельзя списать на общее сворачивание крипторынков: за этот же период USDC (главный стейбл-конкурент Tether) нарастил капитализацию на 15%.

TradingView: Динамика рыночной капитализации USDT (синим) и USDC (оранжевым) в 2022 году
Получается, что рынок как бы потихонечку, бочком, но постепенно всё же переобувается от более сомнительного стейблкоина к более внушающему доверие. Конечно, текущее падение капитализации пока еще не выглядит существенным – и Tether без проблем удовлетворяет все запросы на погашение USDT (аж на $16 млрд за последние два месяца).
Но если эта тенденция продолжится, то на уровнях ближе к $30–40 млрд уже могут появиться какие-то признаки проблем (если, конечно, гипотеза о наличии скрытой дыры в балансе окажется верной).
Интересно, кстати, что начавшийся сейчас цикл повышения процентных ставок сам по себе подталкивает криптанов к тому, чтобы перекладываться из стейблкоинов в более традиционные активы. На днях, например, MakerDAO (организация, которая рулит стейблкоином DAI) запустили голосование по поводу того, чтобы переложить $500 млн резервов из стейблкоинов в US Treasuries. «Чего это», говорят, «у нас партийный общак без дела лежит – пусть лучше деньги зарабатывает в самом надежном активе в мире!» Вот так, а вы говорите: «шифропанки, анархия, децентрализация…»

Оказывается, если поднять процентную ставку выше нуля – то и ненавистные TradFi активы уже не выглядят для шифропанков такими мерзкими…
3. Нужно больше FUD про сам Tether!
Ну и, наконец, даже если внутри баланса Tether и правда сейчас живет маленькая дырочка; даже если капитализация всех USDT действительно в будущем сожмется еще в разы сильнее и увеличит размер этой дыры – в этом случае для запуска полноценного «набега на банк» всё равно понадобится какой-то триггер, который переключит массовое сознание из состояния «ну, к Tether есть вопросы, но в целом всё ок» в режим «СПАСАЙСЯ КТО МОЖЕТ!»
Понятно, что сам Tether максимально старается загасить такие настроения: тот же самый Паоло Ардоино ходит и рассказывает всем в интервью, что вот-вот уже произойдет настоящий аудит компании силами некоего аудитора из топ-12. Правда, обещания полноценного аудита раздаются из уст представителей Tether аж с 2017 года, а о существовании такого понятия, как «топ-12 аудиторов», я узнал вот только сейчас (хотя я отдал аудиту в Big 4 более семи лет своей жизни).

Представители компании всегда будут рисовать максимально красивые картинки – независимо от того, находимся ли мы в действительности в верхней части мема, или в нижней
Впрочем, заранее предсказать такого рода события практически невозможно. Откуда конкретно прилетит чернолебяжья новость про Tether, когда это произойдет? Хз – если бы я умел в такое, я бы уже был сказочно богат, это точно.
Если следовать популярной теории заговора, то могильщиком USDT должен оказаться Сэм Банкман-Фрид – веселый кучерявый паренек, который уже якобы похоронил UST и Celsius чуть раньше. Сольет журналистам какую-нибудь страшную историю про обесцененный баланс Tether, одновременно с этим напихает в пул ликвидности 3pool на Curve лишние полмиллиарда USDT, чтобы там произошел локальный депег (падение его стоимости ниже $1) – вот и запустится массовая паника.
Как уже писал в прошлой статье, само по себе это еще не приведет к полномасштабному депегу. Но вот скорость сжатия капитализации USDT на волне таких настроений увеличится, и если в какой-то момент ребята из Tether поймут, что до разрыва дыры осталось уже совсем немного и пора вводить ограничения на свободный обмен токенов USDT на доллары из резервов – вот тогда-то и настанет веселье…
Кстати, интересный факт: FTX, одна из крупнейших криптобирж в мире, принадлежащая г-ну Банкману-Фриду, позволяет погашать долларовые обязательства любыми «приличными» стейблкоинами (USDC, BUSD, TUSD, и далее по списку). Только вот USDT в списке почему-то нет! Как так – неужели ребята из FTX считают Tether каким-то некошерным стейблкоином?!

Правила FTX: все стейблкоины равны, но некоторые из них – равнее (надеемся на понимание)
Как бы то ни было, если мы действительно доживем до обвального депега USDT в этом году, то стоит ожидать как минимум двух вещей:
1. хедж-фонды, которые шортили Tether, будут крайне довольны; и
2. «кровь-кишки-портфельрасквасило», которое мы наблюдали на крипторынке последние полгода, покажется нам сущими цветочками.

В любой грустной ситуации всегда можно найти повод для оптимизма
Оговорка (не та, которая по Фрейду)
К этому моменту вы, наверное, уверены, что я – отъявленный Tether-хейтер, брызжущий слюной фанатик, который ожидает краха USDT на днях (а может быть, даже раньше).
На самом деле, конечно, нет. Я вполне допускаю, что в совсем плохие активы Tether не вкладывались (а если вкладывались – то успели выскочить до начала криптозаморозков), и что с вероятностью как минимум выше 50% c USDT всё в итоге будет хорошо. Просто раньше (при написании прошлой статьи) я отводил на худший сценарий вероятность около 10% – ну а сейчас, на мой взгляд, стоит ее поднять уже до 20–30%.
И я, кстати, не поддерживаю самые дикие теории заговоров про Tether — вроде той, которая излагалась в нашумевшей прошлогодней статье про то, что они якобы навыпускали десятки миллиардов совсем ничем не обеспеченных токенов (это, по-моему, просто какая-то безосновательная чепуха).
Ключевая проблема с Tether/USDT – это его непрозрачность. Мы банально сейчас не знаем и не понимаем до конца, что происходит внутри его баланса – поэтому со стороны и ситуация «this is fine», и обратная ей картинка «this is not fine» выглядят примерно одинаково.
Ну и я тут, когда дело касается моих личных денег, поступаю просто: если сомневаешься – лучше ошибиться в консервативную сторону, и постараться держаться от USDT подальше. Тем более, что есть альтернативы (USDC, BUSD, DAI), которые выглядят чуть-чуть понадежнее.

Ситуация на крипторынке: дефолта не будет, твердо и четко!
В настоящий момент на рынке сложился ряд факторов, которые значительно повышают вероятность проблем у Tether (в том случае, если внутри их непрозрачного баланса спрятаны плохие активы):
1. На финансовых рынках в целом (и на крипторынке в особенности) развивается кризис, который ведет одновременно к снижению стоимости активов (сама крипта, ценные бумаги, и так далее) и к повышению рисков банкротства крупных игроков (см. Celsius, 3AC – уверен, список еще будет пополняться). Всё это может резко отрицательно повлиять на «хвост» самых рискованных активов на балансе Tether (про которые мы знаем меньше всего), включая крипту и займы неким компаниям.
2. Капитализация USDT в обращении достаточно быстро сокращается: только за последние два месяца ее снижение составило 20%. Пока погашение токенов USDT в обмен на доллары осуществляется без каких-либо проблем и перебоев. Однако, если эта тенденция продолжится – то даже небольшая дырка в балансе Tether может превратиться в большую дыру (так как на погашение обязательств, как правило, сначала идут самые ликвидные и надежные активы, а самый неликвидный и рискованный трэш остается «на потом»).
3. Степень нервозности участников крипторынка неуклонно растет. Если еще полгода назад все были настроены, в целом, достаточно позитивно – то сейчас, после громких скандалов с Luna/UST, Celsius, Three Arrows Capital, оптимизма на рынке заметно поубавилось. В связи с этим, вероятность того, что появление каких-либо отрицательных новостей про Tether спровоцирует панику и массовое желание избавиться от USDT в портфеле, существенно выросла.
Относиться к этим факторам всерьез или нет – решать, конечно, вам. Но я бы, на всякий случай, поостерегся держать в портфеле сколько-нибудь существенные для себя суммы в USDT. Ну, максимум – использовать этот стейблкоин для быстрой перегонки капитала внутри дня, или для кратковременных расчетов на бирже.
Если статья показалась вам интересной, то буду благодарен за подписку на мой ТГ-канал RationalAnswer, где я пытаюсь найти разумные подходы к личным финансам и инвестициям (про крипту тоже теперь пишу, как видите).
Как завести криптокошелек и платить картой в криптовалюте

Для начала нужно определиться, какой именно криптокошелек вам необходим. Например, для длительного хранения крупной суммы сбережений рекомендуется использовать некастодиальные криптокошельки. Отличие такого кошелька в том, что полный доступ к нему есть только у его владельца (он знает Private Key, с помощью которого можно получить доступ к кошельку). Как правило, некастодиальные криптокошельки работают без подключения к интернету (их называют холодными кошельками).
Для торговли валютой и хранения небольших сумм можно использовать кастодиальные кошельки, выпуском которых занимаются специальные сервисы. В этом случае фактически доступ к кошельку также есть у владельцев сервиса, поэтому выбирать сервис необходимо с учетом его репутации и отзывов пользователей.
Среди некастодиальных кошельков выделяют бумажный (распечатанные на листе бумаги ключи/QR-коды) и аппаратный (специальное устройство). Кроме того, некастодиальный кошелек можно использовать с помощью приложения. Кастодиальные кошельки можно открыть на биржах, в браузере или также в специальных приложениях. При этом криптокошелек, который вы открыли одним из способов, можно восстановить любым другим способом, если ввести в нем seed-фразу (проверочный список случайных слов).
Как создать аппаратный кошелек
- Купить аппаратный криптокошелек. Среди наиболее популярных брендов — Ledger и Trezor. Дальнейшая инструкция написана на примере устройства Trezor, однако специфика одинакова для всех подобных устройств.
- Скачать и установить с официального сайта приложение для операционной системы на ПК.
- После запуска приложения подключить через кабель устройство к компьютеру, затем в приложении нажать Setup Trezor.
- Приложение потребует обновить прошивку устройства. После этого в приложении нажать Create new wallet и выбрать пункт Standart seed backup.
- Подтвердить операцию на самом устройстве Trezor.
- Затем в приложении нажать Create backup, поставить галочку на каждом пункте инструкции и нажать Begin backup.
- Подтвердить операцию на устройстве еще раз. После этого на его экране появятся 12 слов, их необходимо переписать в том же порядке в безопасное место, поскольку эти слова понадобятся в будущем, например, для восстановления доступа к кошельку.
- После пролистывания всех слов нужно задержать на устройстве кнопку Hold to confirm.
- Затем устройство трижды проверит вас на знание этих 12 слов (например, спросит, каким было второе слово). После проверки нужно нажать на устройстве Confirm.
- В приложении на ПК выбрать Continue to PIN, на следующей странице выбрать Set PIN. После этого на самом устройстве нажать зеленую галочку и установить PIN, затем на устройстве и в приложении нажать Continue.
- В открывшемся меню на компьютере выбрать необходимые криптовалюты для установки на кошелек, после чего нажать Complete setup.
- Указать имя устройства, затем нажать на пункт Access suite и выбрать опцию Standard wallet.
- После этого можно получать доступ к кошельку через приложение или веб-браузер каждый раз при подключении устройства.
Как завести десктопный/мобильный кошелек
- Выбрать наиболее подходящий десктопный или мобильный кошелек и установить его на компьютер/смартфон. В качестве примера возьмем сервис Exodus, однако алгоритм для похожих сервисов примерно одинаковый.
- После загрузки приложения для получения данных криптокошелька необходимо пополнить счет на любую сумму в любой из криптовалют. Например, можно получить перевод от другого пользователя или купить криптовалюту на бирже. Для этого нужно нажать Make your first deposit, потом выбрать в меню нужную валюту, нажать Recieve и использовать указанный там ключ или QR-код для зачисления.
- После зачисления средств нужно перейти во вкладку Backup (отмечена восклицательным знаком).
- Придумать и ввести пароль для доступа к приложению.
- Придумать и ввести 12 слов для восстановления доступа к кошельку в будущем, переписать и сохранить их в безопасном месте.
- Указать электронную почту и завершить создание кошелька.
Как завести бумажный кошелек
- Открыть сайт для генерации бумажного кошелька (например, BitAdress).
- Провести курсором по экрану или ввести случайный набор символов для генерации биткоин-адреса.
- Выбрать пункт Paper wallet, указать необходимое количество кошельков и нажать Generate.
- Распечатать полученные ключи и QR-коды.
- Для пополнения кошелька передать другим пользователям и сервисам свой публичный код (или его QR-код).
- Для проверки баланса кошелька можно использовать специальные сайты, например blockchain.info.
- Для того чтобы вывести средства, необходимо установить один из «горячих» кошельков по инструкции выше и использовать в нем сгенерированный ранее Private Key.
Как купить криптовалюту
Для покупки криптовалюты можно использовать криптовалютные биржи и обменные пункты в интернете, а также peer-to-peer площадки, где пользователи размещают объявления о покупке и продаже валюты, после чего обмениваются ею друг с другом напрямую без посредников. Также купить валюту можно через ботов в Telegram.
В обменных пунктах можно получить криптовалюту в обмен на наличные — в некоторых городах для этого используют курьеров, а, например, в Москве можно прийти в пункт обмена самостоятельно (самые крупные обменники находятся в Москва-Сити в башне «Федерация»).
После начала «военной спецоперации»* России на Украине Mastercard и Visa запретили прием платежей от россиян за рубежом, а некоторые биржи и сервисы ограничили работу с местными пользователями. Из-за этого напрямую купить криптовалюту на бирже с российской банковской карты не получится.
Как купить криптовалюту на бирже
Регистрация на криптовалютных биржах примерно одинакова: помимо регистрации аккаунта, каждый пользователь должен пройти процедуру KYC (Know your client) и верифицировать свою личность, отправив селфи и фотографию документа, удостоверяющего личность. При этом корректность этих данных, как правило, никто не проверяет. Криптовалютные биржи также создают для пользователей кастодиальные криптокошельки, с которых можно переводить криптовалюты на собственные кошельки. В качестве примера рассмотрим покупку криптовалюты на бирже Binance.
- Перейдите на форму регистрации на криптовалютной бирже.
- Укажите страну проживания, затем выберите пункт «Создать личный аккаунт».
- Укажите адрес электронной почты и придумайте пароль от аккаунта, введите код подтверждения, который пришел на почту. Затем укажите и подтвердите с помощью СМС мобильный номер.
- После этого сервис предложить пройти процедуру верификации личности. Нажмите «пройти сейчас», после чего укажите ваше гражданство, фамилию, имя и отчество, дату рождения, а на следующей странице — адрес проживания;
- Выберите документ, который вы хотите загрузить для подтверждения личности: паспорт (российский или заграничный) или водительское удостоверение. В следующем окне прикрепите фото документа.
- Загрузите селфи, на котором хорошо видно ваше лицо.
- С помощью камеры отсканируйте лицо для подтверждения личности. После процедуры верификации вы получите доступ к операциям с криптовалютой.
- На главной странице Binance сверху выберите пункт «Купить криптовалюту» и перейдите на p2p-площадку продажи криптовалюты.
- Выберите подходящее вам предложение по цене и объему криптовалюты, после чего нажмите «Купить».
- В открывшемся поле укажите, сколько криптовалюты вы хотите приобрести у продавца. Также обратите внимание на способы оплаты, который указал продавец. После этого еще раз нажмите «Купить».
- В открывшемся окне появится информация о реквизитах продавца, по которому ему необходимо перевести средства (например, на банковскую карту в определенной валюте). Выберите из предложенных вариантов наиболее предпочтительный для вас способ и нажмите «Оплатить ордер».
- Переведите средства продавцу и нажмите «Подтвердить». После того как продавец подтвердит получение оплаты, вы получите криптовалюту на ваш счет.
Если у вас есть карта зарубежного банка, вы можете приобрести криптовалюту на бирже. Для этого:
- На главной странице Binance во вкладке «Купить криптовалюту» выберите пункт «Кредитная/дебетовая карта».
- Выберите валюту, которую вы хотите приобрести, и валюту, в которой хотите ее оплатить. Нажмите «Добавить новую карту» и введите реквизиты.
- Подтвердите платеж в течение минуты. В противном случае цена и количество получаемой криптовалюты могут поменяться.
Как купить криптовалюту через криптообменники
- Откройте агрегатор криптообменников, например BestChange. В меню слева укажите, какую валюту вам необходимо обменять и какую вы планируете получить, после чего нажмите «Найти лучший курс».
- Среди открывшихся предложений найдите наиболее выгодное, обратите внимание на отзывы к каждому из обменников. Кликните на название обменника, после этого вы перейдете на его сайт.
- В открывшемся окне на сайте обменника введите ваши платежные реквизиты. Необходимые данные зависят от конкретного обменника. Как правило, для операции требуется ввести реквизиты банковской карты и криптокошелька для получения и списания средств, а также количество покупаемой валюты.
- Обменник может потребовать верифицировать банковскую карту для оплаты или указать при переводе средств комментарий, а после совершения операции — загрузить чек об онлайн-переводе.
- После подтверждения реквизитов и завершения транзакции средства поступят на ваш криптокошелек.
Как платить картой в крипте
Из-за «спецоперации» сервисы, которые ранее позволяли выпускать и использовать криптовалютные дебетовые карты в России, прекратили поддержку россиян, их счета сейчас не обслуживаются, доставку новых карт заказать невозможно. Однако использовать иностранные карты для оплаты в России можно.
Можно получить эти карты при наличии резидентства в тех странах, где работают эти сервисы (например, в странах Европы), или пользоваться услугами компаний, которые разрешают выпуск карты в другой стране без резидентства. Вместо регистрационных данных может подойти вид на жительство или рабочая виза, а также другие документы, подтверждающие ваше проживание в этой стране (например, выписка по банковскому счету или договор об оплате жилья). Однако гарантий выпуска такой карты нет.
- Выберите провайдера для выпуска криптокарты (например, ePayments, Wirex или AdvCash). Между ними есть разница в стоимости выпуска, тарифах на использование и размере комиссии за транзакции. В качестве примера используем один из наиболее старых и популярных сервисов AdvCash.
- Включите VPN-адрес той страны, в которой у вас есть резидентство (или проживание в которой вы можете документально подтвердить).
- Зарегистрируйтесь на сайте AdvCash — введите имя и фамилию, электронную почту и пароль от аккаунта.
- После регистрации сервис предложит пройти процедуру верификации личности. Нажмите «Пройти верификацию».
- Укажите свой мобильный номер и введите код подтверждения.
- Во вкладке «Удостоверение личности» нажмите «Продолжить». Сервис сначала отсканирует через камеру ваше лицо. После этого нужно загрузить водительское удостоверение, ID или вид на жительство той страны, где вы пытаетесь открыть криптокарту.
- После завершения верификации выберите пункт «Карты» и подходящую вам карту.
- Прикрепите фотографию паспорта и фото с ним, а также документы на английском языке, подтверждающие ваше проживание в стране (счета за коммунальные платежи или услуги связи, выписку по счету или подтверждение от банка об открытии счета).
- Укажите адрес доставки карты на территории страны, где вы зарегистрировали карту, получите ее по этому адресу. Доставка происходит примерно в течение месяца.
- После того как вы получите карту, ее необходимо активировать. Для этого в личном кабинете в пункте «Карты» выберите выпущенную карту (она будет отмечена желтым цветом) и введите полностью номер дебетовой карты, указанной на самой пластиковой карте. Ее баланс будет привязан к криптовалютным счетам на AdvCash.
- Пополните кошелек AdvCash. Вы не сможете хранить на ней саму криптовалюту, но можете конвертировать ее в стейблкоины (например, USDT). Для этого выберите пункт «Пополнение счета» и укажите сумму и валюту для пополнения. После этого внизу выберите предпочтительный для вас вариант оплаты и нажмите «Пополнить».
- Переведите средства по указанным реквизитам и нажмите «Я оплатил».
* Согласно требованию Роскомнадзора, при подготовке материалов о специальной операции на востоке Украины все российские СМИ обязаны пользоваться информацией только из официальных источников РФ. Мы не можем публиковать материалы, в которых проводимая операция называется «нападением», «вторжением», либо «объявлением войны», если это не прямая цитата (статья 57 ФЗ о СМИ). В случае нарушения требования со СМИ может быть взыскан штраф в размере 5 млн рублей, также может последовать блокировка издания.
Как принимать оплату в криптовалюте: основные способы
Бизнес, который работал с иностранными клиентами, в нынешних условиях столкнулся с серьезными трудностями. Из-за санкционных ограничений и ухода из России Visa и Mastercard количество способов для приема международных платежей сильно сократилось.
Однако несколько вариантов еще существует, и подключение криптопроцессинга для сайта — один из них. В этой статье мы расскажем, как осуществляются платежи в криптовалюте для бизнеса и для клиентов.
Зачем осуществлять платежи в криптовалюте
Одно из главных преимуществ приема платежей в криптовалюте для бизнеса в текущих условиях — это отсутствие риска блокировки средств. Криптовалютные расчеты децентрализованы. Они практически не контролируются каким-то единым органом, поэтому установить в отношении них ограничения крайне сложно. Использование криптовалюты делает возможным прием платежей из-за границы и позволяет расширить географию продаж, а также увеличить конверсию в покупку.
-
Уменьшение сопутствующих расходов. За криптовалютные транзакции взимается комиссия сети блокчейн. В большинстве случаев она значительно ниже, чем комиссионный сбор за трансграничный банковский перевод.

Еще один плюс такой формы международных платежей — возможность выполнения расчетов в любое удобное время. Перевод средств де-факто осуществляется от пользователя к пользователю и не зависит от режима работы посреднических организаций.
О других преимуществах криптовалюты как средства платежей мы рассказывали в нашей статье.
Как начать принимать оплату криптовалютой
Существует несколько способов принимать оплату в криптовалюте:
- перевод на криптокошелек,
- с помощью QR-кода,
- разработка собственного модуля,
- через криптопроцессинг.
Разберем каждый из них подробнее.
Криптокошелек
Суть способа заключается в том, что вы даете клиенту адрес своего криптовалютного кошелька, а он переводит на него денежные средства. Для покупателя важно указать верную сумму, правильно ввести адрес и выбрать необходимую сеть. В противном случае вернуть отправленные средства не удастся.

Основные достоинства этого варианта:
- простота реализации;
- отсутствие необходимости подключать сторонние сервисы.
Однако важно учесть, что:
- перед предоставлением адреса криптокошелька нужно определить подходящую валюту и сеть для каждого клиента;
- нужно самостоятельно рассчитывать сумму платежа по каждой транзакции;
- необходимо вручную отслеживать перевод на указанный кошелек.
Еще один недостаток — невозможность сортировки платежей. При получении денежных средств вы не увидите информацию от кого, за какой товар или услугу был совершен перевод.
Больше всего прием платежей в криптовалюте с помощью криптокошелька подойдет начинающим предпринимателям или небольшим интернет-магазинам, физ. лицам, а также тем, кто собирает пожертвования в небольшом объеме.
О лучших кошельках для криптовалюты читайте в статье.
QR-код
По сути способ оплаты по QR-коду аналогичен предыдущему. Разница только в том, что клиенту не нужно вручную вводить данные для перевода криптовалюты. Получатель генерирует QR-код в приложении своего кошелька, предварительно выбрав валюту и сеть.
После сканирования кода плательщиком с помощью приложения форма оплаты заполняется автоматически. Далее пользователь проверяет сеть и сумму, после чего осуществляет перевод. Это делает данный вариант удобнее и безопаснее для покупателей, так как для них снижается риск ошибки при вводе адреса и суммы, а также выборе сети.

Разработка модуля оплаты криптовалютой
Принимать оплату в биткоине и других валютах на сайте можно с помощью собственного платежного модуля. При реализации внедрении такого способа пользователь переходит к вам на сайт, выбирает криптовалюту из предложенных, получает адрес криптоваоютного кошелька и переводит необходимую сумму, после чего транзакций считается выполненной.
Данный способ удобнее как для покупателя, так и для продавца, но его реализация может занять долгое время и потребовать значительных финансовых вложений, а при допущении каких-либо ошибок в разработке модуля можно столкнуться с потерей денежных средств.
Криптопроцессинг
Криптопроцессинг — это аналог банковского эквайринга, представляющий собой платежный шлюз криптовалют. Все платежи проходят через посреднический сервис, а их обработка происходит с помощью программных алгоритмов.
Главное достоинство криптопроцессинга — полная автоматизация транзакций. Предпринимателям проще отслеживать и сортировать платежи, а пользователям — оплачивать и получать товары и услуги.
Суть работы криптопроцессинга заключается в том, что после выбора услуги или товара на сайте и перехода в чекаут покупатель выбирает для оплаты удобную ему криптовалюту. Сервис конвертирует стоимость товара, а затем формирует адрес криптокошелька (а также QR-код) для отправки денежных средств.
Далее аналогично переводу на криптокошелек пользователь отправляет деньги на указанный адрес, после чего система автоматически определяет его платеж и спустя несколько минут подтверждает его в случае, если оплата была переведена в полном объеме. Если была отправлена неверная сумма, система покажет соответсвующее уведомлении и предложит осуществить доплату.
После автоматического подтверждения транзакции заказ считается оплаченным. В данном случае система уведомляет пользователя об успешной операции, после чего он моментально получает доступ к выбранным товарам или услугам.

Полученный платеж поступает в личный кабинет мерчанта с полной информацией о транзакции, после чего денежные средства можно вывести на собственный криптокошелек.
В некоторых странах криптопроцессинговые сервисы предоставляют возможность оплаты через физические POS-терминалы, но на данный момент этот способ встречается крайне редко.
Преимущества использования криптопроцессинга:
- удобство оплаты для пользователя;
- автоматизация многих процессов (выдача данных для оплаты, проверки платежей, предоставление доступа к услугам после оплаты);
- разнообразие валют и дополнительных платежных способов.
- возможные трудности при интеграции с сайтом;
- сбор комиссии сервисом за предоставление услуг.
Несмотря на перечисленные минусы, потенциальные преимущества подключения криптовалютной платежной системы для бизнеса имеют гораздо больший вес.
Как подключить криптопроцессинг CryptoCloud
Разберем процесс подключения эквайринга криптовалют на примере сервиса CryptoCloud. Вам понадобится сделать следующее:
-
Пройти регистрацию на сайте сервиса.

По времени процесс интеграции обычно не занимает больше часа, после чего можно начать принимать оплату в USDT или другой криптовалюте.
Стоит ли принимать платежи в криптовалюте?
При приеме платежей в вашей стране вы можете увеличить конверсию, предоставив набирающий популярность способ оплаты в криптовалюте.
За счет автоматизации транзакций криптопроцессинг максимально удобен и для бизнеса, и для клиентов. Подключить его самостоятельно вы можете с помощью нашего сервиса CryptoCloud. Мы обеспечиваем безопасность пользователей с помощью защиты от DDoS атак и шифрования данных и гарантируем вывод денежных средств в короткие сроки. Если у вас остались вопросы о работе сервиса, вы можете ознакомиться с нашей базой знаний.