Как правильно давать деньги в долг друзьям и знакомым
Если дать деньги в долг другу, то можно потерять и деньги, и друга. Давайте попробуем сделать так, чтобы хотя бы не потерять деньги.
Чтобы можно было спокойно давать деньги в долг, нужна расписка. Именно этот документ позволит вам вернуть деньги через суд. Нет расписки — считайте, что деньги вы подарили.
Расписка подтверждает, что один человек взял деньги у другого. Она поможет доказать факт передачи денег, но не заменит полностью договор займа. Иногда даже с распиской не получается вернуть деньги из-за неправильных формулировок. Для займов на крупные суммы с процентами лучше составить договор.
Не бойтесь оформлять факт передачи денег
Соседка Лида плачет на моей кухне: двоюродный брат взял в долг 100 тысяч рублей на две недели и не отдает уже месяц, хотя клялся вернуть точно в срок. Сумма для Лиды большая: на эти деньги она планировала съездить с дочкой в отпуск.
— А почему ты не взяла расписку? — спрашиваю я.
— Как же это с родственника расписку брать? — искренне вопрошает Лида в ответ. — Мы-то не чужие!
Именно такие «не чужие» и не спешат обычно возвращать взятые деньги. Ведь родственник — это не банк. Пени не начислит, коллекторов не пришлет, а может, и вовсе простит долг.
Часто на это и расчет: сегодня должник наврет вам, что вот-вот отдаст. Возьмет у вас деньги, потратит, а завтра придумает какую-нибудь новую байку. И вы, мол, простите ему всё: не чужие ведь люди.
Если человек действительно собирается возвращать вам долг, то никакая расписка его смущать не должна. Но если он начинает уклоняться от составления бумаги, то это повод задуматься. Особенно когда речь идет о крупной сумме.
Расписка внутренне дисциплинирует заемщика. Он вынужден помнить, что не просто договорился о чём-то на словах, а поставил подпись под юридическим документом, который обязывает его вернуть деньги в срок.
Составьте расписку правильно
Если вы даете другому человеку в долг больше 10 тысяч рублей, сделку нужно оформлять письменно. Для займа между двумя людьми достаточно расписки. Только в этом случае можно ссылаться в суде на показания свидетелей. Даже если пять человек видели, как вы передаете деньги соседу, суд не примет их слова во внимание, если нет расписки. Это не значит, что не будет шанса доказать сам факт передачи денег: можно использовать другие доказательства, но с этим точно будут проблемы.
Расписку заемщик должен писать от руки. Ведь может возникнуть ситуация, что в суде должник скажет, что документ писал не он, а подпись подделана. А так вы всегда можете настоять на проведении экспертизы почерка. Для надежности можно позвать свидетелей. Они зафиксируют в расписке, что видели, как вы передавали деньги. Но ответственности за должника свидетели не несут.
В расписке обязательно укажите:
- ФИО и полные паспортные данные займодателя и заемщика
- Сумму займа прописью
- Факт получения денег заемщиком
- Дату возврата долга
- Условия возврата — проценты или их отсутствие
- Санкции в случае невозврата денег — штрафы
- Дату составления документа
- Подпись заемщика
Назначьте проценты за пользование деньгами
Как частное лицо вы имеете право дать денег взаймы под проценты, как это делают банки.
Гражданский кодекс дает вам возможность установить любой процент и любой понятный порядок его расчета. Но этот порядок нужно описать, чтобы заемщик, суд или приставы смогли разобраться, сколько денег вам причитается. Если процент будет в два раза выше, чем обычно начисляют по таким займам, суд может их уменьшить, несмотря на расписку и договор.
Если в договоре или расписке нет ничего про проценты, их считают с учетом нюансов.
Займы больше 100 тысяч рублей. Если вы забыли установить процент, автоматически применяется ключевая ставка ЦБ, которая действовала, пока должник не отдавал вам деньги. Найти ее можно на сайте Банка России.
Займы больше 100 тысяч рублей. Если вы забыли установить процент, автоматически применяется ключевая ставка ЦБ , которая действовала, пока должник не отдавал вам деньги. Найти ее можно на сайте Банка России: вам нужна таблица с процентами по операциям в рублях.
Важно знать, что если должник решил вернуть вам деньги раньше, то и проценты он может заплатить частично. Скажем, вы дали деньги в долг на год под 9%, а вернули вам их через полгода. В этом случае заемщик имеет право переплатить только 4,5%.
Если ваш друг или родственник будет возмущаться процентам, честно скажите: «Дружище, я собирался сам потратить эти деньги. Но вместо меня их будешь тратить ты. Ты причинишь мне неудобство. Это справедливая плата за неудобство».
Предусмотрите штрафы за невозврат долга в срок
Помимо процентов вы можете назначить штрафы за невыплату. Считайте это дополнительным стимулом для заемщика, а для вас — платой за нервы, которые потратите в суде.
Штраф может быть фиксированным. Например, в расписке четко указывается, что если должник не выплачивает деньги в срок, то помимо процентов он обязан дополнительно вам отдать определенную сумму.
Можно поступить и по-другому: сделать так, чтобы затягивание выплаты долга было должнику максимально невыгодно. Например, предусмотрите в расписке, что после наступления срока возврата процентная ставка увеличивается вдвое. Или плата за пользование займом с определенного числа будет составлять один процент в день.
Если друг или родственник будет спрашивать, откуда такие жесткие меры, отвечайте: «Мне мой юрист сказал так всегда писать. Но тебя же это не коснется, ведь ты вовремя всё вернешь?»
Обращайтесь в суд в случае невозврата
По закону вы имеете право обратиться в суд уже на следующий день просрочки, никак не уведомляя должника о своем намерении.
Если срок выплаты не был указан в расписке, то, исходя из статьи 810 гражданского кодекса, деньги вам должны вернуть в течение 30 дней после первого требования. Чтобы доказать суду, что требование вы направили, отправьте должнику заказное письмо.
Исковое заявление можно отправить письмом, а можно принести в канцелярию суда лично. Документ необходимо составить в трех экземплярах. Один останется у вас, второй — в суде, а третий отправится ответчику. Кроме того, к каждому из экземпляров иска надо будет приложить копию долговой расписки. Оригинал приберегите для судебного заседания. Еще один необходимый документ — квитанция об оплате госпошлины.
Если должник не хочет платить вовремя, а вы забыли установить за это штраф, не все потеряно. Можно даже без условия в договоре увеличить сумму его долга на проценты за просрочку. Проценты будут начисляться на ту сумму, которую вы изначально ему отдавали или он не вернул. Это санкция за то, что должник не вернул долг, когда обещал. Размер штрафных процентов фиксированный и совпадает с ключевой ставкой. Еще можно требовать возмещения убытков, если получится их доказать.
Если договорились, что долг вам возвращают частями, а какую-то часть должник не отдал вовремя, можно потребовать вернуть вообще все, вместе с процентами.
Если вы даете в долг сумму более 150 тысяч рублей, помимо расписки нужен еще и договор займа. Порог 150 тысяч не закреплен законом, мы взяли его на основе современной судебной практики. Подробнее про составление договора мы рассказали в отдельной статье.
А еще мы подготовили памятку, которая поможет давать деньги в долг правильно. Сохраните ее на будущее.
Расписка
Расписка — документ, где написано, кто, на каких условиях и сколько передал денег; должны ли они быть возвращены и когда. Если возникнет спор, расписка будет доказательством, что одна сторона передала деньги, а вторая их получила.
Обычно расписками пользуются физлица при расчетах между собой, но есть еще две ситуации, когда пригодится расписка:
- Когда ИП передает наличные деньги другому человеку. Поскольку ИП не используют расходные кассовые ордера, передачу можно зафиксировать распиской.
- Если представитель организации передал деньги физлицу. Например, когда работник получил деньги из кассы под отчет или на карту, а потом на них снял жилье в командировке.
Заверять расписку у нотариуса не обязательно. Но если расписка заверена, больше вероятности, что суд примет ее как доказательство.
Как составить расписку
Расписку всегда пишет тот, кому передали деньги. Ее можно написать в свободной форме, установленного образца нет. Главное — из расписки должно быть понятно, кто дал определенное количество денег, а кто их получил. Чтобы не было разночтений, нужно указать:
- паспортные данные обеих сторон;
- сумму, которую одна сторона передала другой;
- условия возврата, если деньги нужно вернуть.
Расписка выглядит примерно так:

Расписка хранится у того, кто передал деньги. Если получатель станет утверждать, что никто ему денег не давал, расписка покажет, как было на самом деле.
Когда долг вернут, можно указать это прямо на расписке. Тот, кому вернули долг, должен написать от руки, что деньги получил обратно, претензий не имеет, и поставить подпись. После этого расписка хранится уже у бывшего должника в подтверждение того, что он больше ничего не должен.
Как дать деньги в долг правильно
Давать деньги в долг под проценты могут не только банки и микрофинансовые организации. Простые люди также могут одалживать свои средства и назначить плату за это действие. Но важно делать это правильно, иначе при невозвращении ссуды возникнут проблемы.
Рассмотрим ситуацию, что вы хотите дать деньги под проценты. Как правильно это сделать, как все задокументировать, какую назначить плату за услугу, что делать в случае просрочки. Все важные аспекты — на Бробанк.ру.
- Если верить заемщику на слово
- Давать деньги в долг под проценты — не стыдно!
- Как давать деньги в долг под проценты правильно
- Что говорит закон о процентах
- Как правильно дать деньги в долг под проценты
- Пример правильно составленной расписки
Если верить заемщику на слово
К сожалению, у нас в обществе долговые денежные и неденежные отношения чаще всего формируются только на доверии. Маша дает Паше деньги в долг, а тот устно клятвенно обещает, что вернет все до копейки через месяц.
Проходит месяц, два, три, а Паша сначала просит отсрочку, ссылаясь на некоторые обстоятельства, а потом и вовсе пропадает, перестает брать трубку. А Маше остается только кусать локти и переживать за то, что у нее не хватило ума или морального духа все задокументировать.
Таков наш менталитет — если к нам обращается друг, родственник или сослуживец с просьбой выручить, дать денег в долг, нам стыдно сказать, что хорошо, но только под проценты и с документальным подтверждением. Лишь немногие готовы такое сказать близкому человеку, тем более заикнуться о процентах.
Но что может случиться, если не оформить сделку документально? Нет никаких доказательств, что Паша взял деньги в долг у Маши, что он обещал вернуть деньги в такой-то срок и заплатить проценты. И если Маша решит искать правды в суде, ее иск будет отклонен — никаких доказательств сделки нет.
Остается как-то привить обществу, что деньги взаймы под проценты и с документальным подтверждением — это нормально. И если вторая сторона обижается на такие условия — это повод задуматься. Если человек действительно намерен благополучно выполнить обязательство, его никакие условия не отпугнут.
Давать деньги в долг под проценты — не стыдно!
Если деньги в долг процент выдает частный кредитор, который не имеет никакого близкого отношения к заемщику, это воспринимается обществом как норма. Человек имеет некоторый капитал и приумножает его, давая ссуды другим физическим лицам или компаниям на платной основе.
На практике честного частного кредитора нужно еще поискать. Из тысячи предложений о выдаче денег в займы под проценты максимум 3-5 окажутся реальными. Слишком много рисков.
Если же свободный капитал есть у Маши, то ей стыдно просить проценты за его использование у друга Паши. Но деньги должны работать, и нормальные люди это понимают. Мало кто держит свободные деньги под подушкой — это глупо.
ОТ АВТОРА. Весной этого года мой брат попросил у меня в долг 150000 рублей. Деньги у меня лежали на накопительном счету под проценты. Я была готова выручить брата, но не готова терять проценты. В итоге мы составили расписку, я сняла деньги со счета, но отдаст брат мне 160000. И это нормально.
Как давать деньги в долг под проценты правильно
Самое главное — задокументировать сделку. Если физическое лицо дает другому гражданину деньги в долг, фиксирующим это документом станет расписка. Самое главное — если она составлена правильно, ее не нужно заверять у нотариуса.
В итоге, если вы решили дать в долг под проценты, можете сделать это на месте. Сесть с заемщиком, обговорить условия и тут же составить расписку. Ее форма не утверждена законом, но есть общие понятия того, какие данные должен содержать этот документ.
- Обговорить детали сделки, сколько и под какой процент будет выдано в долг. Это не обязательно процент, можно записать просто фиксированную плату.
- Обговорить сроки возвращения. Можно сделать одну крайнюю дату, можно сформировать график с постепенным погашением.
- Составить расписку, которую подпишут кредитор и заемщик, тем самым соглашаясь с тем, что указано в документе.
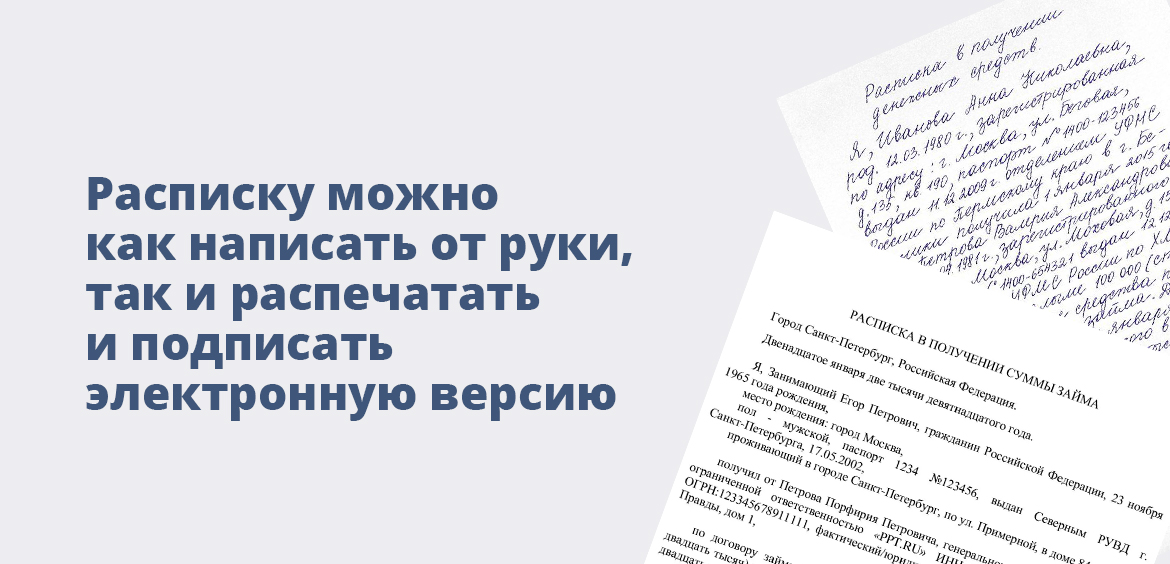
Некоторые источники говорят, что лучше составлять расписку от руки, якобы так в случае чего у суда не будет сомнений в подлинности документа. Но по факту можно и напечатать расписку на компьютере: подписи сторон все равно будут, при необходимости можно провести их экспертизу.
Что говорит закон о процентах
- если в расписке не указать проценты, то при сумме займа до 100 000 рублей сделка будет именно беспроцентной. Кредитор не сможет требовать с должника более 100 000 рублей;
- если в расписке при любой сумме займа указаны проценты, они будут применяться;
- если в расписке с суммой займа более 100 000 рублей не указаны проценты, они будут действовать по умолчанию. Будет применяться ключевая ставка ЦБ РФ, актуальная на момент совершения сделки.
В расписке также можно указать размер “наказания” за невозвращенный вовремя долг. И даже если это условие не прописано, по закону кредитор может требовать через суд возврат и основного долга, и процентов, и пеней. Пени в этом случае начисляются автоматически, применяется ключевая ставка ЦБ РФ, актуальная на период возникновения просрочки.
Как правильно дать деньги в долг под проценты
Для начала определитесь, какой будет плата за вашу услугу. Вы можете прописать конкретный годовой процент, процент от суммы, фиксированную плату, например, 10 000 рублей. Можно сделать еще проще — сразу включить плату в сумму займа. Например, указать в расписке, что заемщик берет в долг не реальные 150 000, а 160 000, которые и обязуется вернуть.
- кто и у кого берет деньги в долг. Полные ФИО, паспортные данные, место прописки и проживания;
- сумма долга цифрами и прописью;
- проценты или фиксированная плата за услугу;
- срок возвращения долга;
- штрафы за просрочку. Если не указать, применится ключевая ставка ЦБ РФ;
- подписи сторон с расшифровкой.
Расписка имеет юридическую силу без всякого заверения. Но для спокойствия кредитор может заверить ее у нотариуса. Конечно, услуга это не бесплатная, и нужно договориться, кто из сторон несет расходы.
Пример правильно составленной расписки
ОТ АВТОРА. Как я уже говорила выше, ко мне обратился брат с просьбой занять ему 150 000 рублей. Я согласилась дать ему деньги в долг, но с условием составления расписки и платы в 10 000 рублей, так как деньги у меня лежали на накопительном счету, терять проценты я не хотела.
- Не указываем в расписке проценты и плату, просто пишем сумму долга уже с процентами. То есть брат получил от меня 150 000, а в расписку мы внесли 160 000, которые он и должен был вернуть.
- Договорились, что брат занимает деньги под проценты на 1 год и будет погашать займ постепенно равными суммами.
- О штрафах за просрочку я говорить не стала, но по умолчанию это ключевая ставка ЦБ РФ.
- Решили, что заемщиком по расписке будет выступать мой муж, я же выступлю свидетелем.
Вообще, свидетелей привлекать не обязательно. Но в случае судебных разбирательство это может стать отличным фактором в пользу заемщика.
Вот наша расписка:
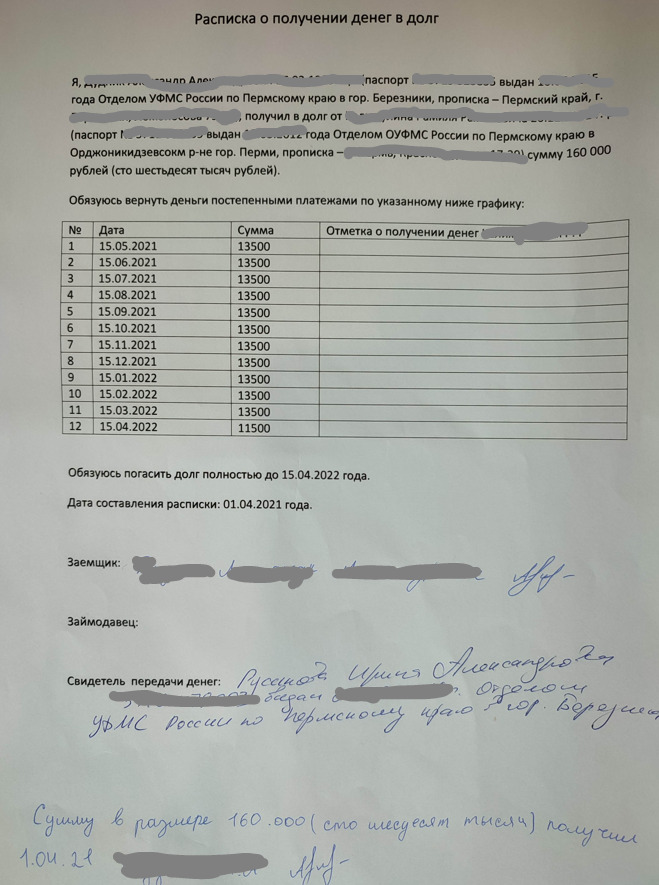
- в самой верхней части основные данные — кто у кого и сколько берет;
- сделали график погашения, согласно которому брат должен был переводить по 13500 каждый месяц. Для удобства оставили поле для отметок о получении переводов;
- обязательство брата о том, к какой дате он обязуется закрыть долг в полном объеме;
- дата составления документа;
- ФИО сторон и их подписи: заемщика и кредитора;
- данные свидетеля сделки, в данном случае — меня;
- отметка о том, что заемщик получил деньги, его подпись.
В моем случае все прошло гладко, брат выполнил обязательство даже раньше срока. Но, к сожалению, далеко не всегда заемщики возвращают долг в срок. Тогда кредитору приходится искать защиты в суде и после заниматься с приставами взысканием. Поэтому крайне важно составлять грамотную расписку, в которой отражаются все детали сделки.
Как давать деньги в долг правильно ��
Если одолжить деньги другу, можно потерять и деньги, и друга. Причем именно друзья и родственники обычно не торопятся возвращать одолженное: близкий человек не начислит пени, не пришлет коллекторов, а может, даже простит долг.
Мы собрали в одном чек-листе информацию о том, как правильно давать в долг: зачем составлять договор займа, брать долговую расписку и назначать проценты. Проверяйте себя по этой памятке каждый раз, когда хотите кому-то одолжить: