Кредитная карта Тинькофф Платинум 55 (120 дней без процентов) – условия 2021 года, отзывы
В 2021 году банк Тинькофф продолжает предоставлять кредит с беспроцентным периодом 120 дней на кредитной карте Платинум, для клиентов которые переносят кредит с другого банка. То есть, используя данную программу кредитования, можно рефинансировать долг стороннего банка, отстрочив начисление процентов по взятой ссуде на 4 месяца беспроцентного периода.

Кредитная карта Тинькофф Платинум – условия, проценты
| Лимит кредита | до 700 тыс. ₽ |
| Процентная ставка (вне льготного периода) | За покупки – 12—35,68%; снятие наличных – 30—59,9% годовых |
| Льготный период (продолжительность) | 55 дней – на любые покупки; 120 дней – погашение кредитов в других банках; до 12 месяцев – на покупки в рассрочку |
| Стоимость обслуживания | 590 ₽ /год |
| Минимальный ежемесячный платёж | Максимум 8% от задолженности (определяется индивидуально) |
| Начисление бонусов | 1% за любые покупки; 3-30% по спец. предложениям (1 бонус – 1 рубль) |
| Снятие наличных | 2,9% от суммы + 290 ₽ |
| Стоимость доп. карты, обслуживание | о ₽ |
| Доставка карты | 0 ₽ за 1-7 дней |
| Неустойка при неоплате кредита на просроченную задолженность | 20 % годовых |
! Наличие льготного периода кредитования не означает что, в это время не нужно будет вносить платежей, проценты по основному долгу всё же придётся выплачивать, на основе расчёта льготного периода.
- карта оформляется за 5 мин. Рассмотрение заявки – от 5 минут до 2 дней, в большинстве случаев оператор перезванивает почти сразу;
- доступен кредит до 700 000 р;
- льготный период на базовых условиях составляет 55 дней (при реструктуризацию он увеличивается до 120 дней);
- обязательный ежемесячный платеж составляет максимум 8% от всей суммы долга, независимо от льготного периода;
- процентная ставка 12—35,68% годовых на оплату товаров и 30—59,9% годовых при снятии наличных (о опреаций приравниваемые к снятию);
- доступно бонусное поощрение по программу «Браво», по условиям которой, при оплате картой начисляются баллы в размере 1 – 30% от потраченной суммы. Накопленные баллы можно использовать для покупки билетов на поезд, оплаты счета в ресторане и др.;
- карта оформляется только по паспорту. Не нужны справки, залоги, поручители;
- карту можно использовать заграницей. Валюта конвертируется автоматически;
- финансовые операции защищены посредством 3D-Secure;
- не требуется посещения банка, карта доставляется почтой или курьером в течении 1-7 дней;
- предусмотрены продвинутые возможности контроля счётом карты через интернет-банкинг и онлайн инструменты для перевода с карты на карту.
Кредитную карту Тинькофф банка лучше всего использовать для безналичного расчета (без комиссии в магазине, ресторане и других точках), при этом банк начисляет минимальные проценты на снятую сумму.
Лимит устанавливается индивидуально, исходя из кредитоспособности (дохода) клиента. Если вовремя погашать долг по кредиту, то банк может предложить увеличить лимит.
Тинькофф Платинум – 120 дней без процентов (условия 2021 года)
Предоставление беспроцентного кредита 120 дней на карте Тинькофф Платинум доступно для клиентов, у которых оформлен кредит в другом банке и готовых перенести имеющийся там долг в банк Тинькофф. При этом, клиент может пользоваться разными программами и услугами в разных банках, в том числе и иметь кредиты в самом банке Тинькофф. По своему смыслу, данная программа беспроцентного кредитования по периоду 120 календарных дней, является рефинансированием имеющегося кредита в другом банке.
При оформлении карты, Тинькофф банк сам погашает общую сумму долга у банка выдавшего ранее ссуду.
Неустойка за просрочку ежемесячного платежа составляет:
20% годовых
Операций, при которых сразу назначается полная процентная ставка
- снятие с кредитки наличных (комиссия составляет 2,9% от суммы + еще 290 рублей);
- денежные переводы с Тинькофф Платинум на карты сторонних банков;
- перевод кредитных средств на счета других банков.
Программа лояльности «Браво»
Бонусная программа «Браво» подключается на карту автоматически и бесплатно. Это накопительная система, которая 1% от каждой покупки возвращает в виде баллов. Накопленными бонусами можно оплачивать железнодорожные билеты или оплатить счет в ресторане в эквиваленте 1 балл=1 руб.
Нельзя внести часть платы рублями, а часть — баллами. Например, если на счете находится 1200 баллов, а билет на поезд стоит 1000 руб., то операция пройдет успешно.
Погашение кредита (пополнение карты) без комиссий
Пополнять баланс карты (выплачивать проценты) без комиссии можно:
-
или с карты другого банка (допускается снятие комиссии);
- наличными в точках пополнения;
- банковским переводом со счёта любого банка.
При выборе другого способа пополнения кредитной карты, следует узнать действующие тарифы и комиссии. Узнать о способах погашения кредита можно на сайте Тинькофф в разделе «Пополнение».
Индивидуальный тариф
Узнать индивидуальные тарифы платиновой кредитки можно в момент подписания договора. Курьер выдаст полную распечатку процентных ставок и минимальных выплат в договоре.
От услуг можно отказаться, поставив отметку в кредитном договоре в момент его подписания или позвонить в Центр клиентского обслуживания позже.
Обналичивание кредитной карты через Киви кошелёк
Обналичивать средства с кредитной карты при помощи кошелька QIWI можно, но с комиссией 2% + 50 рублей. Сначала необходимо деньги с Тинькофф Платинум перевести на QIWI-кошелек, а затем уже снять наличные с него. Таким образом, сохраняется и льготный период.
Оформление карты Тинькофф Платинум

Заполнить анкету на странице официального сайта. Для этого потребуется внести свои паспортные данные, информацию о трудоустройстве, контакты. Номер телефона должен быть активен.
Одобрение по заявке на кредитку Тинькофф приходит от нескольких минут до 2—3 суток. Банк оповещает клиента по телефону и в электронном письме. Можно проверить статус заявки самостоятельно, в личном кабинете Тинькофф.
Доставка карты Тинькофф почтой или курьером
Кредитная карта Тинькофф Платинум доставляется Почтой РФ или курьерской службой в любой населенный пункт (есть исключения). Если заказана курьерская доставка, представитель банка позвонит, чтобы уточнить место и время доставки. В обозначенную дату курьер принесет договор и саму кредитку. После подписания договора, курьер сделает копию документов и отвезет в банк.
После чего, кредитную карту можно активировать, позвонив по бесплатному номеру 8 (800) 555 777 1. Сотрудник банка удостоверит личность и выдаст ПИН-код кредитки.
Если не активировать карту, то договор не вступает в силу. В этом случае придется заплатить за доставку карты и договора («Общие условия», п. 2.3).
Минимальный платеж по карте
Сумма максимум платежа 8%, но не меньше 600 рублей. Ежемесячно банк присылает счет-выписку (бесплатно). Почтой РФ – за 15 суток после его формирования, по электронной почте — в течение 3 суток. Если не хочется получать счет-выписку по Почте РФ, можно от нее отказаться в личном кабинете или по телефону 8 (800) 555 10 10.
В выписке содержится информация за прошлый расчетный месяц:
- состояние счета;
- размер минимального платежа;
- конечная дата погашения;
- реквизиты банка (указаны во вложенной в письмо квитанции на оплату).
Внести ежемесячный платеж можно до формирования счета-выписки. Уточнить сумму своего минимального платежа и дату внесения можно в Центре клиентского обслуживания по номеру 8 (800) 555 10 10.
Интернет-банкинг (для компьютера и телефона)
Интернтет-банкинг – это обязательное бесплатное дополнение к банковской карте. Мобильный банкинг адаптирован под все популярные ОС телефоны и доступен для скачивания на странице.
Подробности по условиям и действующим тарифам
Всё подробную информацию про кредитной карте Платинум можно узнать по телефону горячей линии.
Требования к клиентам для оформления карты
Стать владельцем кредитной карты Тинькофф может достигший 18-летия россиянин, который имеет стабильный доход (работает, получает стипендию или пособие и пр.). Максимальный возраст держателя карты — 70 лет.
Работающим пенсионерам назначают кредитный лимит согласно доходу. Если пенсионер зарабатывает примерно 30—40 тысяч рублей, предполагаемый лимит не превысит 8 тысяч.
Справку о размере зарплаты предоставлять не нужно, достаточно паспорта. Банк проанализирует данные претендента и установит предельный лимит. Условия оформления кредитки и действующие тарифы предоставлены на официальном сайте Тинькофф.
Как заказать кредитную карту Тинькофф Платинум (120 дней без процентов)
Оформить кредитную карту Тинькофф Платинум можно на странице.
Для управления и контроля за картами предоставлен личный кабинет Тинькофф и телефоны горячей линии банка. Кроме этого, банк предлагает целый ряд выгодных дебетовых карт с бонусами, кэшбэком и депозитными программами. Подходящую, по области применения, дебетовую карту можно использовать в качестве платёжного инструмента, переводя нужную сумму с кредитной карты с беспроцентным периодом 120 дней, получая при этом дополнительный доход.
Отзывы
Кредитная карта Тинькофф в является одной из самых популярных кредитных программ в России. На основе имеющихся в интернете отзывов, можно сделать следующие выводы: данная карта действительно очень простой и быстрый способ обзавестись суммой денег для решения временных финансовых трудностей или приобретения нужной вещи. Плюс к этому, предложение по беспроцентному периоду (120 дней) может отсрочить проценты по кредиту. Соответственно, если в течении льготного периода погасить долг по кредиту, то финансовые потери будут минимальными.
Но, имеются и негативные отзывы, связанные в основном с высокими процентами: при съёме наличных с карты и при нарушении правил выплаты по кредиту. Поэтому, самая главная рекомендация, для тех, кто хочет использовать данную программу: внимательно изучайте все условия предоставления кредита и старайтесь вовремя выплачивать взятую ссуду.
Условия рассрочки на кредитной карте Тинькофф (без уплаты процентов)

Кредитная карта «120 дней без процентов» банка Тинькофф
Кредитная карта Тинькофф Платинум с льготным периодом в 120 дней и кэшбэком.
«Тинькофф Платинум» — флагманская кредитная карта банка Тинькофф Кредитные Системы. С ее помощью вы можете легко совершать покупки как через интернет, так и в обычных магазинах. При этом за каждую операцию начисляются баллы. Кроме того, данный продукт предоставляет уникальную возможность пользоваться средствами бесплатно в течение 4 месяцев! Держатель карты при погашении кредита в другом банке получает дополнительный бонус – 120 дней без процентов. Это стало возможным благодаря новой услуге — «Перевод баланса».
Ваша кредитная карта Тинькофф 120 дней без процентов – условия использования
Суть данного предложения в своеобразной реструктуризации кредита. Клиенты, оформившие выпуск Платинум, могут перенести задолженность по займу из любого банка в Тинькофф Банк. Погасить (перевести) можно только один кредит. После совершения операции начинает действовать льготный период – 120 календарных дней.
По его окончанию, начисляется процентная ставка согласно действующему тарифам вашей карты Тинькофф. Существует и обязательный ежемесячный платеж – не менее 6% от общей суммы долга. Для погашения доступны средства только в рамках одобренного лимита. Например, если у вас он составляет 70 тысяч, то и погасить вы можете только до 700000 рублей. Погасить кредит в другой финансовой организации можно только 1 раз в год.

Как подключить услугу
Чтобы воспользоваться данным предложением, необходимо заказать кредитную карту Тинькофф 120 дней без процентов. После ее получения и активации, уточнить в сумму задолженности в другом банке и подготовить полные реквизиты для оплаты. Позвонить по номеру 8 (800) 555-10-10 и сообщить оператору о желании перекредитоваться. Операция погашения осуществляется в течение 3-5 дней (на практике до 2 суток). После чего вам будет доступен льготный период 120 дней без процентов.
Общие рекомендации
Самое важное, о чем стоит помнить, что перед погашением задолженности в другом финансовом учреждении, необходим полностью восстановить кредитный лимит по карте Тинькофф Платинум. Иначе при внесении ежемесячных платежей, в первую очередь будет погашаться долг по операциям покупки и снятии наличных, а не перевода.
Также рекомендуем отключить дополнительные функции – смс-оповещение и страховку. В течение льготных 120 дней не совершайте других операций по карте, иначе возникнет путаница с расчетом грейс-периода.
Способы погашения
Для возврата средств существует несколько вариантов. Например, погасить задолженность можно с пластиковой карты, внесением наличных у партнеров банка или оплатой по реквизитам без ограничений по сумме. Также доступен перевод через платежную систему КИВИ.
Размер минимального платежа составляет 8%. При возникновении просрочки начисляется штраф — 1% от суммы долга. При этом размер процентной ставки за каждый день просрочки 0,2%. Если у вас уже есть карта Тинькофф Платинум 120 дней, условия использования очень простые, выполнить их не сложно для любого гражданина РФ.
Тинькофф Банк — карта 100 дней без процентов
Большинство кредитных карт предоставляют грейс-период в пределах стандартного 55-дневного срока, однако часто этого периода оказывается недостаточно. Если нужна кредитная карта и 100 дней без процентов, стоит обратить внимание на Тинькофф Платинум, предоставляющей годовую рассрочку на оплату товара партнеров и 120 дней беспроцентного периода для погашения кредитного долга перед другим кредитором.

Условия обслуживания и тариф
В отличие от других финансовых учреждений, Тинькофф Банк рассматривает заявки практически мгновенно, и доставляет готовые кредитки в рекордные сроки – до 7 дней по регионам России.

Перед подачей заявки следует ознакомиться с условиями обслуживания и тарифами по Tinkoff Platinum:
- Сумма – не более 700 тысяч рублей.
- Ставка – определяется индивидуально в диапазоне 12,0-29,9% при безналичном расходовании средств, и 30-49,9% при использовании наличных с карточки.
- Годовое обслуживание – 590 рублей.
- Льготный период – 55 дней на все товары и услуги, оплачиваемые с карты. 120 дней – на погашение других кредитов с условием возврата средств в пределах беспроцентного периода.
- Рассрочка на товары партнеров до 12 месяцев.
- Снятие наличных – 2,9% плюс фиксированная комиссия в 290 рублей.
При оформлении кредитки Тинькофф Банк предоставляет бесплатный мобильный банк и услуги дистанционного обслуживания через личный кабинет интернет-банка.
С полными условиями можно ознакомиться по ссылке.
Как работает беспроцентный период
Если клиент намерен гасить деньгами с кредитки Тинькофф долг перед другим финансовым учреждением, вместо 100 дней беспроцентного периода у заемщика появляется 120 дней, чтобы закрыть задолженность по более высокой ставке и вернуть деньги на баланс без взимания процента.
Услуга перевода баланса пользуется повышенным спросом среди клиентов других финансовых учреждений, поскольку позволяет в кратчайшие сроки выйти из кредитной кабалы без штрафов и испорченной кредитной истории. Особенно выгодна услуга при погашении займов, где до окончательного погашения осталось несколько месяцев.
Банк разрешает гасить деньгами банка автокредиты, потребительские займы, кредитки других эмитентов. Чтобы проценты по кредитке не начислялись, важно использовать опцию «перевод баланса» и затем в 4-месячный срок восполнить баланс Tinkoff Platinum без процентной переплаты.
Как оформить кредитную карту Тинькофф 100 дней без процентов
Один день отделяет будущего заемщика Тинькофф от пользования кредиткой с беспроцентным периодом выше ста дней.

Заказать карту можно следующим образом:
-
, указав требуемый лимит и цели использования – «погашение кредита».
- Подтвердить паролем из СМС намерение оформить карточку Платинум.
- Получить одобрение и согласовать условия получения.
- В назначенную дату курьер доставит готовый платежный инструмент и передаст документы для подписания.

Карточку Платинум вручают в неактивированном виде. Перед началом использования предстоит ее активировать, введя данные кредитки на сайте банка.
Требования к заёмщикам и необходимые документы
Получить одобрение по заявке могут граждане РФ, проживающие на территории России, с действующим паспортом и стабильным доходом.
Максимальный возраст для оформления кредитки Тинькофф – до 70 лет.

Из подтверждающих документов понадобится российский паспорт. Вторым документом, который может попросить кредитное учреждение для проверки, выступает СНИЛС.
Преимущества и недостатки
Достоинствами кредитки Платинум является:
- 120-дневный период беспроцентного кредитования при использовании услуги «Перевод баланса»;
- 55-дневный грейс период для оплаты товаров в магазинах;
- кэшбэк в 1-30% от суммы в различных категориях товаров и услуг.
- удобный интернет-банк с расширенным финансово-информационным сервисом;
- рассрочка до 12 месяцев при оплате отдельных товаров.
К недостаткам Платинум относят:
- избирательность действия 120-дневного периода – только для погашения кредита;
- высокая комиссия при обналичивании и пересмотр ставки в сторону повышения;
- округление начисляемых бонусов при расходах от 100 рублей, за меньшую сумму баллы не начисляют.
Решение о выпуске кредитки принимают, взвесив все «за» и «против».
Отзывы
Брал кредитку для закрытия долга в другом банке. Благодаря Тинькофф банку, сэкономил на последних процентах. Теперь стараюсь пользоваться картой только в рамках льготного периода, покупая продукты.
Однажды завела кредитку Тинькофф для покупки техники. Узнала о возможности беспроцентного кредитования для погашения другого кредита и решила использовать для закрытия автокредита. Это помогло сэкономить на автомобильной страховке.
Хотел быстрее расплатиться с другим банком, а в итоге получил еще большую переплату. Как банк уже начислил проценты, выяснилось, что для сохранения льготного периода надо было согласовать с банком через операцию «перевод баланса».
11 острых подводных камней по кредитной карте “Тинькофф Платинум”
“Подводные камни” по популярной кредитке “Тинькофф Platinum”, конечно, существуют – как и по любым другим финансовым инструментам.
Но – дьявол, как известно, кроется в деталях. Сколько их? Действительно ли они представляют для нас опасность? Можно ли их обойти?
Что ж – давайте разложим все по полочкам и разберёмся.
- Рассмотрим сразу 11 подвохов по карте;
- Подскажем, как их избежать.
- Сравним “Тинькофф Платинум” с картами-конкурентами
Статья на тему: Изучаем “Тинькофф Платинум”-2023 – условия + отзывы + в чём подвох…
Льготный период – а почему так мало?
На все покупки (кроме покупок в рассрочку, о них см. ниже) по “Платинуму” дается беспроцентная рассрочка до 55 дней:
В чём “подводные камни”: 55 дней без процентов – это ОЧЕНЬ мало, меньше двух месяцев! Конкуренты предлагают гораздо больше – и 100, и даже 365 дней.
… Нет, мы не говорим, что 55 дней – это обязательно очень плохо. Всё зависит от потребностей конкретного человека. Например – если периодически нужно перехватить у банка немного денег до зарплаты, то в теории хватит и такой короткой рассрочки.
Но у 55-дневного грейс-периода есть ещё один – стандартный для кредиток – подвох.
Всё дело – в условиях льготного периода.
55-дневный грейс от “Тинькофф” включает в себя до 30 дней на покупки и 25 дней на расчеты. Сколько будет на траты у вас? Зависит от двух параметров:
- Дата выписки по вашей карте. Это день выпуска вашего кредитного “пластика” – например, 1-е число месяца. Дата выписки очень важна, т.к. именно от неё отсчитывается льготный период отсчитывается.
- День, когда вы совершили покупку.
Например, дата выписки по вашему “Платинуму” – 1-е число месяца. Вы покупаете наушники тоже первого числа. Всё в порядке – теперь у вас есть 55 дней на то, чтобы вернуть деньги банку без “финансовых последствий”. Вносите минимальный платёж (через 25 дней после формирования выписки), до 25 числа следующего месяца рассчитываетесь с “Тинькофф” – и всё будет хорошо.
Теперь – пример №2:
Наушники куплены не 1, а 10 числа. Теперь ваш грейс – не 55, а 45 дней:
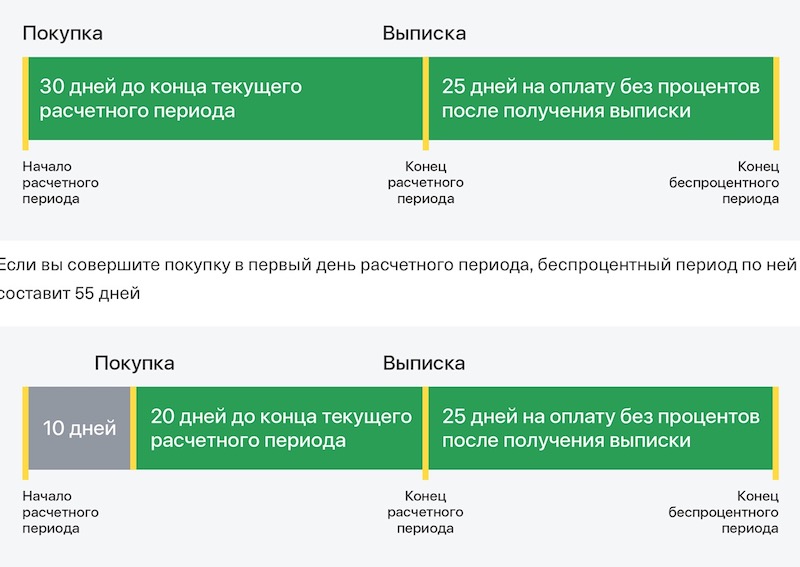
Вот он, подвох – если что-то в следующем месяце после покупки пойдет не так, есть риск не рассчитаться с банком и попасть на проценты.
Карты на 100-110 дней дают больше шансов для маневра – льготный период здесь длиннее, и вы просто заплатили бы минимальный платёж (5% от суммы долга). С учетом того, что жизнь в России – штука непредсказуемая, такая страховка точно не помешает. У “Тинькофф” её нет.
Подводный камень за номером 3 – тоже стандартный для кредиток. Это минимальный платёж. Почему-то нередко люди относятся к нему с пренебрежением – мол, подумаешь, какие-то там 300-500 рублей. Но не все знают – если не заплатить их, льготный период отменяется, и банк начисляет проценты и штрафы с 1-го дня пользования рассрочкой. Мало не покажется! Плюс “процентики” будут капать до тех пор, пока не рассчитаетесь полностью.
Внимание, акция!
Оформите кредитную карту “180 дней” от “Газпромбанка” и получите:
- Рассрочка 180 дней без % на все покупки – навсегда!;
- 0 ₽ за снятие наличных (до 50 000 ₽ / мес.);
- Бесплатное обслуживание!
- Комиссия за снятие наличных денег с кредитного лимита – 2,9% от суммы снятия + 290 рублей;
- Проценты – 30-49,9% годовых. Точная ставка определяется для каждого клиента индивидуально.
- Кэшбэк начисляют баллами, а не рублями.
- Превратить баллы в рубли нельзя – их разрешается тратить только на компенсацию билетов на поезд или оплату чеков из кафе / ресторанов. Если никуда не ездите (или только летаете) и предпочитаете готовить дома – девать их будет некуда :).
- Возврат от 3 до 30% будет только на некоторые покупки по акциям от магазинов-партнёров “Тинькофф”. На все остальные траты – только 1%…
- … Да и его (1%) дают только за траты, кратные 100 рублям. Купите кофе за 99 рублей – не получите от банка даже один несчастный рубль.
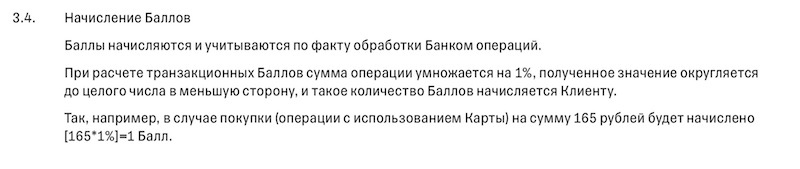
- Компенсировать бонусами можно только покупки, сделанные в течение последних 90 дней.
- Молодые люди (до 25 лет), те, кто получает кредитку в первый раз и граждане, в которых банк до конца не уверен – получают “для начала” от 3-5-10 до 20 тысяч рублей;
- “Среднестатистический” клиент – от 50 до 100;
- Люди с хорошей по “московским” меркам зарплатой (программисты, менеджеры в больших корпорациях) – 200 – 300 тысяч.
- При получении поставьте в анкете “галочки”, что отказываетесь от страхования и “SMSок”;
- Если представитель банка уже выдал вам карту и ушел – свяжитесь с банком любым удобным способом (чат, звонок) и отключите ненужные услуги дистанционно.
- Короткий льготный период (ЛП) – всего до 55 дней без процентов. Причем ЛП продуман так, что вы можете получить на покупки 55 дней – а можете и 25. И не забывайте – если не будете платить минимальный платеж, не будет и 25 дней…;
- Невразумительная рассрочка. Вариант со странным названием “по кнопке” появляется только для некоторых покупок и доступен исключительно за отдельную плату. А покупки в магазинах-партнёрах не радуют по-настоящему большими сроками рассрочки и опять-таки доступны не для всех товаров.
- Рассрочка на 120 дней при закрытии кредитной карты в другом банке имеет странное правило – делать перевод должен только сотрудник “Тинькофф-Банка”. Сделаете сами – попадёте на проценты (см. п.4).
- Категорически не подходит для снятия наличных. За эту операцию автоматически взимается комиссия 2,9% + 290 рублей. А ещё будет от 30 до 49% годовых. Также есть коварный подвох – долг за “обналичку” гасится самым последним, т.е. карту придется выводить “в ноль”! Так что – без крайней необходимости лучше не связывайтесь.
- Бонусная программа “Браво” – ни разу не “браво”. 1% на все покупки “фантиками”, обменять их можно только на билет на поезд или чек из кафе. Это в наше-то пандемийное время! А “кэшбэк до 30%” сегодня предлагают и по дебетовкам от Сбера.
- Обслуживание – платное, причем сумма смешная – 590 рублей в год. Банк легко мог бы отказаться от этой комиссии, но не хочет. Вот если вы его попросите, то он подумает – и, быть может, подарит её вам с барского плеча. Вот уж правда – “экономия на спичках”…
- Не забывайте, что обещание кредитного лимита (КЛ) “до 700 000 рублей” – это только максимально возможная сумма, до которой банк может со временем поднять клиенту КЛ. Просто некоторые люди думают, что им столько (ну, или почти столько) дадут с 1-го дня.
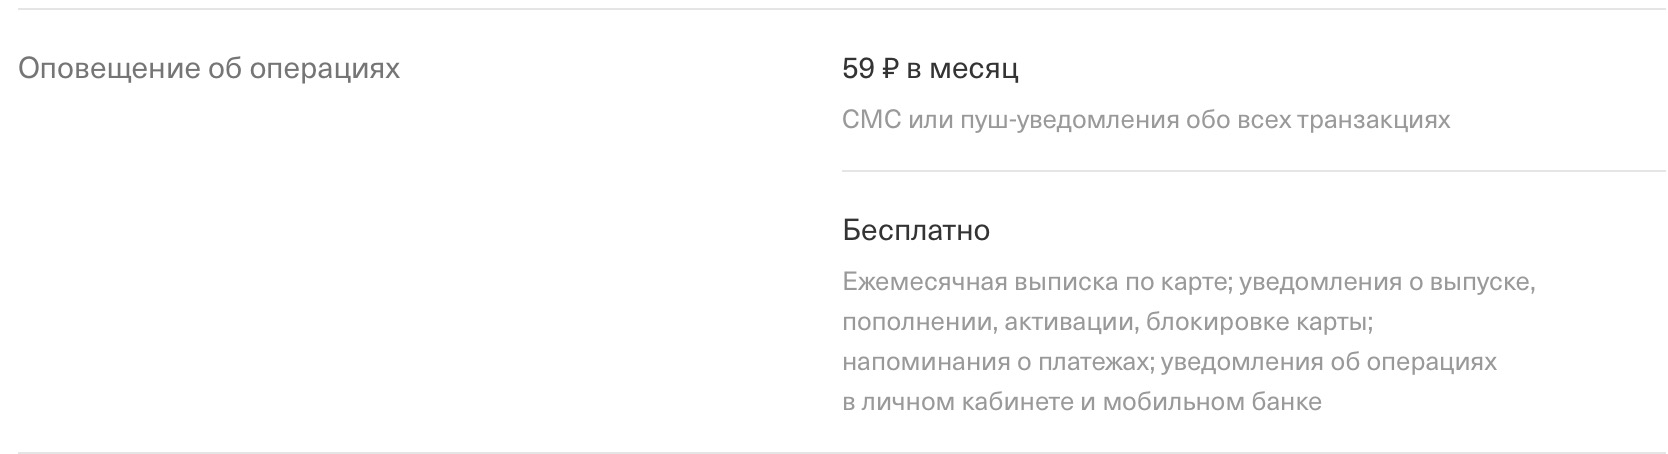
- По умолчанию подключают платные услуги – страховку (почти 11% от задолженности в год) и SMSки (59 руб./мес.). К счастью, от них легко отказаться уже во время получения карты – достаточно поставить соответствующие “галочки”.
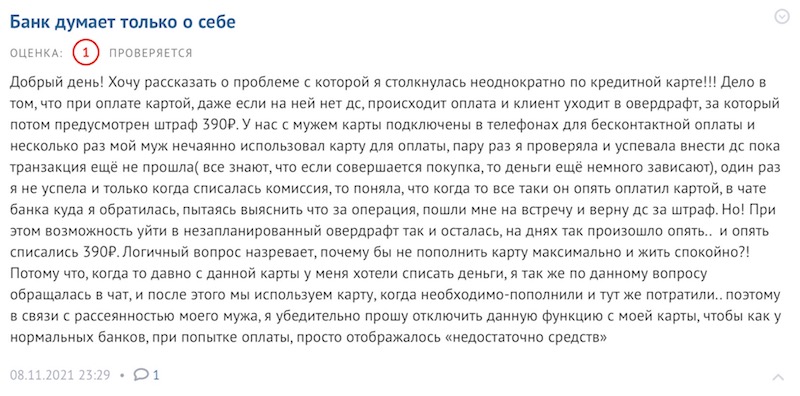
- По карте есть овердрафт – если случайно превысите кредитный лимит, заплатите 390 рублей. В месяц банк может взимать овердрафт до трех раз.
- Карта не различает кредитные и ваши личные средства. Т.е. всё, что вы положите на счёт – уже кредитный лимит. Если их перевести на другую карту – будет приличная комиссия (см. п.4).
- Не подходит для покупок за границей – конвертацию проходит по самому “дорогому” обменному курсу для онлайн-покупок. Пример – 72,8 руб. против 71,2 в “Сбере”.
Рассрочек много, но…
Не все знают – но кредитка “Тинькофф Платинум” умеет быть и картой рассрочки, т.е. делить один платёж не на 55 дней, а на несколько месяцев и несколько равных платежей.
Если быть точным, рассрочек здесь – сразу две:
Если вы уже что-то купили – есть специальная “Рассрочка по кнопке”. Она называется так потому, что для её получения достаточно нажать на синюю кнопку в истории ваших покупок. Конечно, при условии, что она там есть – услуга доступна не для всех покупок.
Такая рассрочка – платная. Например, с траты в 5 160 рублей банк попросит 154,8 руб. комиссии: 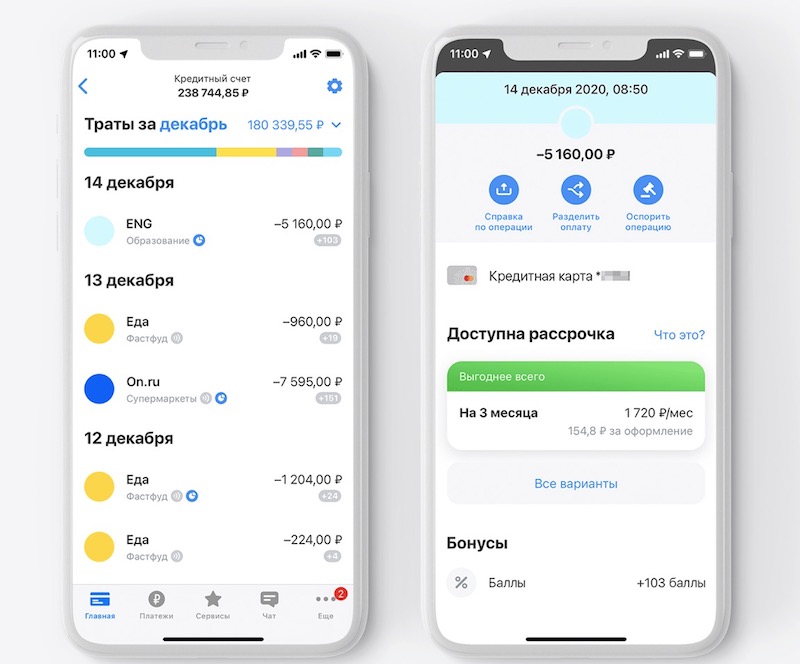
Ещё есть более привычная рассрочка до 12 месяцев на товары в магазинах-партнёрах “Тинькофф”. Конечно, “до 12” – это не очень понятно. Сколько именно? Никто вам не скажет – для каждого клиента предлагаются индивидуальные условия. Здесь уж “как повезёт”.
В целом можно рассчитывать максимум на 3-6 мес. Даже на покупки в фирменном сервисе “Тинькофф Страхование” дают всего полгода:
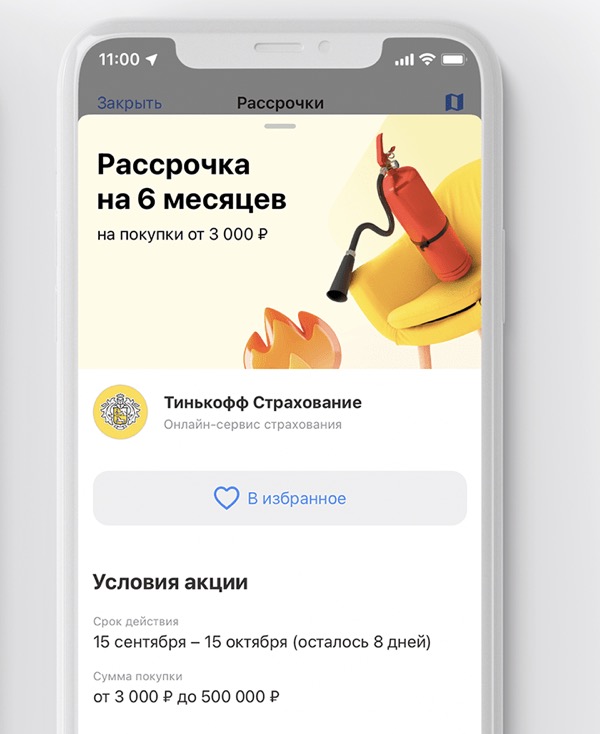
И да – не забудьте активировать предложение заранее или в течение трёх дней с момента покупки. Иначе всё, что вы получите – это стандартный грейс-период на срок до 55 дней.
Комментарий: рассрочка по “Тинькофф Платинум” не порадовала. За “кнопочную” версию берется комиссия, а предложения в магазинах-партнёрах уступают законодателю мод – карте рассрочки “Халва”.
А ведь по пластику от “Совкомбанка” достаточно один раз заплатить 299 рублей – и вы гарантированно получите рассрочку 10 месяцев на все покупки у партнёров. А по акции – к “Чёрной пятнице”, “11.11”, Новому Году, 23 февраля, 8 марта и т.д. – можно получить и 3 года!
Вот это – настоящая рассрочка. На фоне “Халвы” карта Платинум с её “до 12 месяцев” и “ну, там посмотрим, сколько дать именно в вашем случае” смотрится крайне невразумительно.
Рефинансирование – поменьше самостоятельности!
Один раз в год карта “Платинум” превращается в кредитку с нормальным льготным периодом: 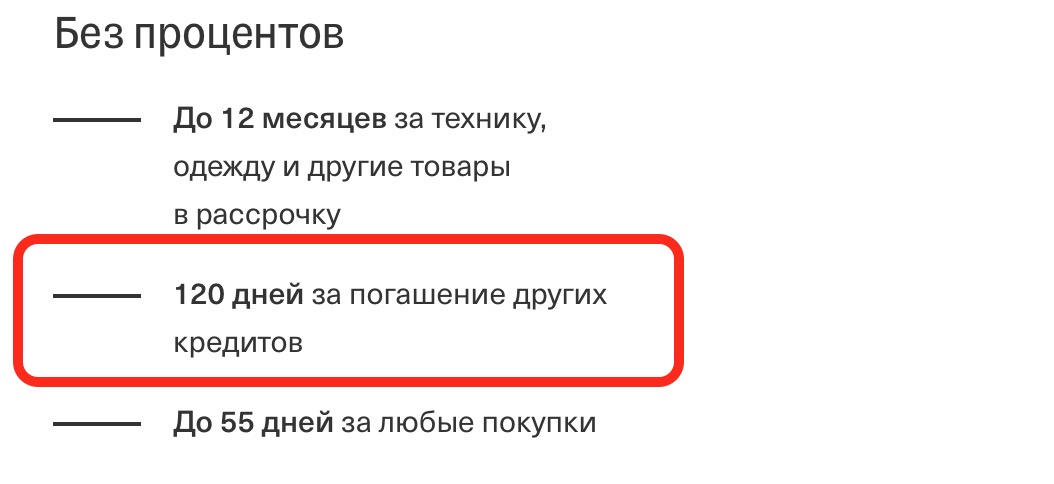
Услуга “Перевод баланса” позволяет погасить кредитку или иной кредитный продукт в сторонней кредитной организации. Переводите кредитный баланс на счет “проклятого конкурента” – и получаете 120 дней на то, чтобы вернуть “Тинькофф-Банку” деньги без процентов.
В чём “подводный камень”? Нельзя переводить деньги самостоятельно. Если сделаете это – банк сочтет операцию обычным переводом. В льготный период они (переводы) не входят – так что начислят огромные проценты. Единственно правильный вариант – обратиться в клиентскую поддержку “Тинькофф”, чтобы всё за вас сделал сотрудник.
В чём-то, конечно, это даже хорошо – пусть все формальности и ответственность берёт на себя специалист.
Но – всё это не совсем очевидно, так что – подвох.
P.S. Не забывайте, что претендовать на “Перевод баланса” можно только раз в год – курьеры и консультанты в чате порой “забывают” уточнить и этот важный момент.
Снятие наличных и переводы – только платные
В этой дисциплине правила у “Тинькофф Платинум” – как 10 лет назад, когда была только одна карта с бесплатным снятием денег с кредитного лимита (уже упомянутая “100 дней без %” от “Альфы”), а все остальные сдирали за “обналичку” огромные штрафы:
Комиссия за просрочку по покупкам ненамного ниже – 12-29%.
А ещё – здесь есть очень большой и острый “подводный камень”! Чтобы погасить долг за снятие наличных, придется сначала погасить все остальные долги по карте – за покупки, годовое обслуживание и т.д. До тех пор “процентики” будут начисляться. И ничего не поделаешь – такие уж у банка правила по погашению задолженности, и в момент оформления мы на них автоматически соглашаемся.
Комментарий: в общем, лучше не снимать деньги с “Платинума” без КРАЙНЕЙ необходимости – в плане обналички эта карта больше похожа на микрокредит.
Просто знайте, что если и брать этот пластик – то только для покупок.
Кэшбэк – опять эти “до”!
В рекламе “Тинькофф” обещает кэшбэк за покупки по карте “Платинум” “до 30%” по бонусной программе “Браво”:
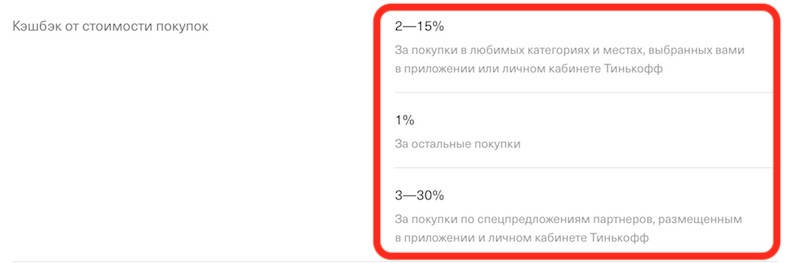
Честно говоря, сказать ей “браво!” особо не за что:
Из плюсов – срок жизни “бонусов” по “Платинуму” очень приличный, он составляет 36 месяцев. Т.е. можно накопить на что-то серьёзное – если, конечно, получать большой кэшбэк за покупки у партнеров “Тинькофф”.
Комментарий: слабовато! Кэшбэк “до 30%” сегодня есть даже по дебетовым картам и абсолютно у всех более-менее крупных банков, это не преимущество.
А 1% за все покупки – уже мало.
Обслуживание – платное. Но если вы хорошо попросите…
Изначально карта “Платинум” стоит 590 рублей в год. Если не пользоваться ей (просто лежит без дела “на всякий случай”, трат за год не было) – плату за обслуживание не снимают:
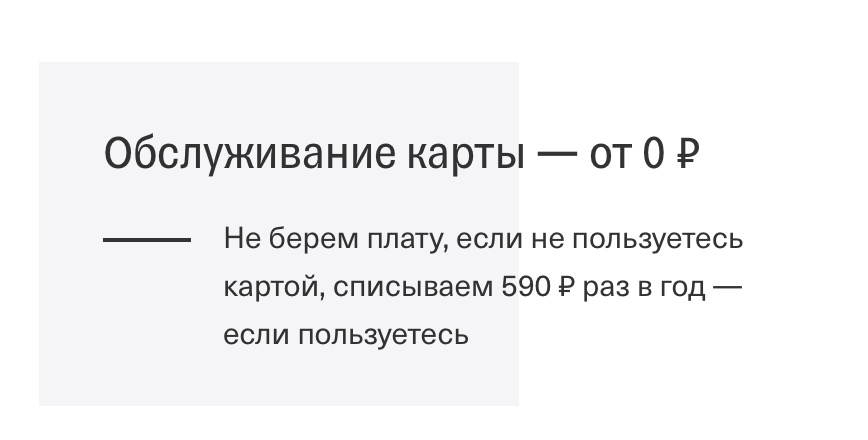
Также “Тинькофф” иногда проводит акцию – 1-й год обслуживания дают бесплатно.
Не все знают, что обслуживание можно сделать бесплатным навсегда. Для этого надо зайти в приложение, открыть чат с клиентской поддержкой и написать что-нибудь вроде
“Прошу перевести меня на тариф 6.7 с бесплатным обслуживанием”.
Гарантий, что вас запрос на 100% удовлетворят, нет – но, судя по отзывам, положительное решение принимают часто.
Комментарий: странная схема получается – банк делает символическую плату за обслуживание (590 рублей) и одновременно предусматривает возможность отказаться от неё. Предполагаем, что это психологическая уловка – если запрос удовлетворят, человек испытает чувство благодарности и будет более лоялен к “Тинькофф”.
“Кредитный лимит до 700 000 рублей”
Старый добрый “подводный камень”, на который периодически налетают особо доверчивые граждане и те, у кого кредиток раньше не было. Почему-то люди думают, что им столько (ну или почти столько) и выделят.
На самом деле – сам “Тинькофф” как-то рассказывал в своем блоге, что “до 700 тысяч” – это сумма, до которой банк может со временем увеличить кредитный лимит:
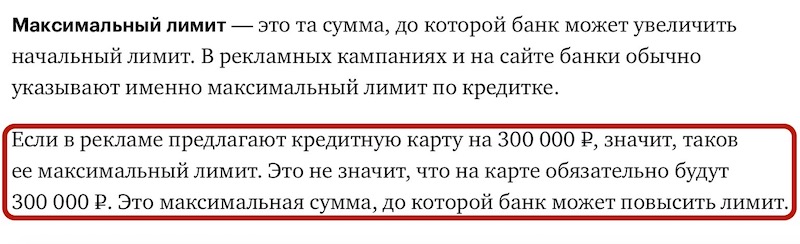
А уж сколько вам дадут вначале – это всё решается строго индивидуально. Банк смотрит на доход заявителя, его расходы, кредитную историю и кредитную нагрузку, является ли он активным клиентом (оформляет карты, вклады, брокерские счета для инвестиций) и ещё на множество других факторов.
Согласитесь – трудно быть настолько идеальным, чтобы претендовать на максимальный кредитный лимит… Так что – итоговый кредитный лимит будет очень далек от суммы в 700к.
Сколько выдают на практике? Если верить отзывам –
Напомним, что кредитный лимит по карте пересматривается один раз в 3-6 месяцев. Чтобы рассчитывать на его увеличение, необходимо гасить задолженность вовремя и часто и помногу тратить.
Доставка – не так быстро!
“Тинькофф” обещает доставить карту “Платинум” в тот же день, если вы закажете её до 8 часов вечера:
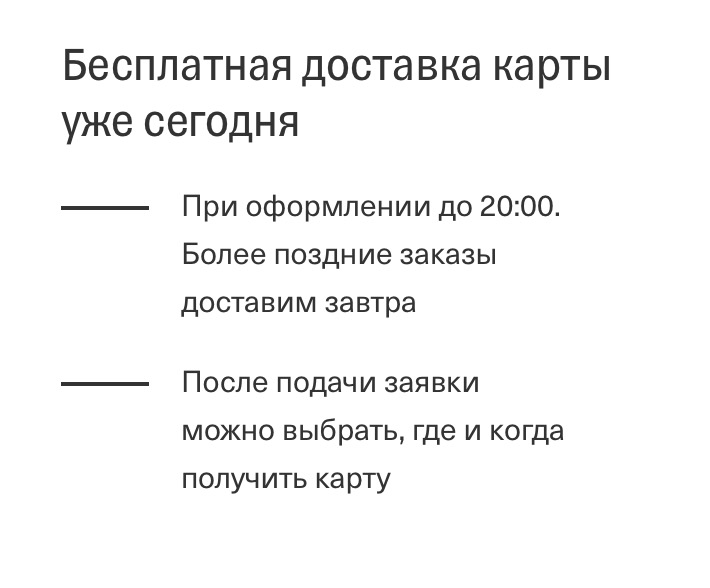
Правда, в тарифах банк сообщает совсем другие сроки доставки – оказывается, она может занимать до 7 дней:
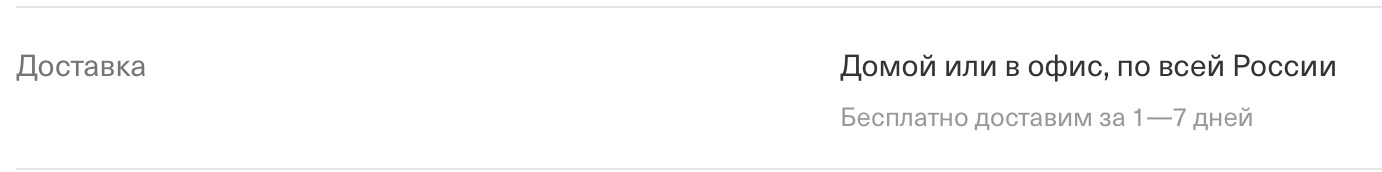
Комментарий: а мы-то думали, а мы-то надеялись, а мы-то строили планы :). Но, скорее всего, карту ещё придется подождать – до следующего дня, а то и дольше. Имейте это в виду при планировании своих трат.
Внимание, овердрафт!
Не рассчитали свои возможности и превысили кредитный лимит по “Платинуму”? Нет, покупку вам не отменят – карта отправит вас в овердрафт (т.е. выдаст ещё один мини-кредит) и сразу же спишет штраф в размере 390 рублей. И взимать его за месяц могут до 3 раз:
Навязывают страховку и платные SMS-уведомления
“Тинькофф-Банк” считает, что эти услуги вам нужны по умолчанию – и подключает их ещё до того, как вы получите “Платинум”.
Но всем ли нужна страховка 0,89% от задолженности в месяц (10,68% в год) и 59 руб./мес. за SMS? Последняя услуга в эпоху мобильных приложений и Push-уведомлений – вообще анахронизм!
Чтобы отказаться от них:
«Деньги были ваши — стали наши»
Представьте: вы положили на «Платинум» свои деньги, а потом решили отправить их на другую карту. Вас ждет неприятный сюрприз — банк расценит эту операцию как перевод средств с кредитного лимита — и возьмёт комиссию, те самые 2,9% + 290 рублей + 30-49% годовых!
Почему? «Тинькофф» считает любые деньги на карте кредитными. Это как в том анекдоте – “Я так вижу” :).
Так что — будьте начеку. Если уж пополнять этот «пластик» своими кровными — то только на погашение задолженности.
Дороговата для покупок за границей
Для начала – если вы что-то заказываете за рубежом, то конвертация RUB в USD произойдет по самому невыгодному курсу «Тинькофф»: 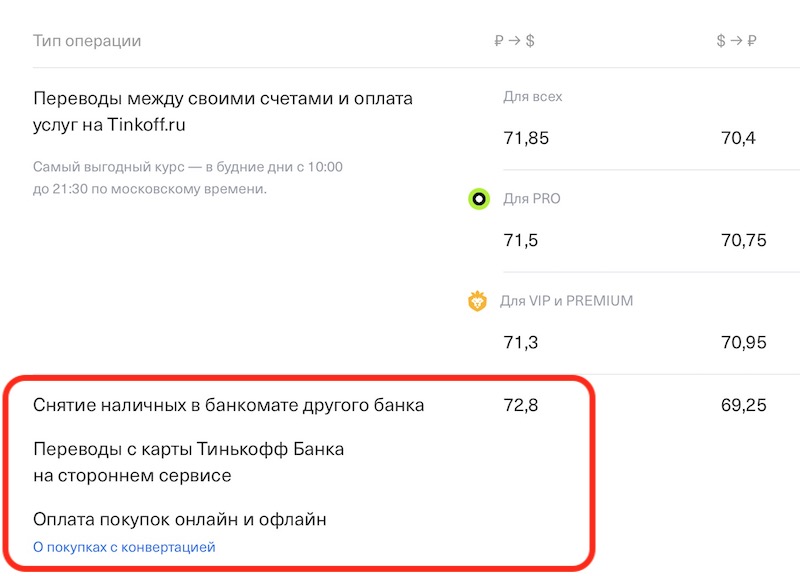
72,8 рубля за доллар. Для сравнения, в Сбере в тот же день вы купили бы доллар за 71,2.
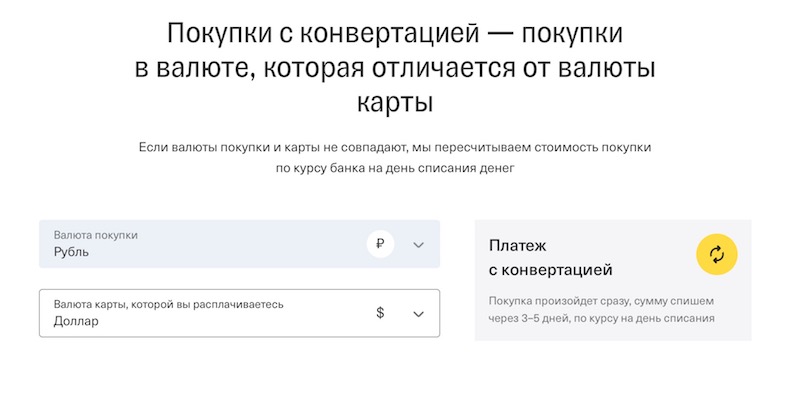
Ещё нюанс – обменная операция произойдет не сразу, а в течение трех-пяти дней. Как вы понимаете, валютный курс может измениться не в вашу пользу:
Заключение. “Так что там за подводные камни?”
Мы нашли 11 “подвохов” по карте “Тинькофф Платинум”:
Предупреждён – значит вооружен! Теперь вы знаете, каких “подводных камней” следует опасаться.
Сравнение с конкурентами
У “Тинькофф Платинум” есть сразу несколько интересных кредиток-конкурентов: