Работа страховых компаний станет прозрачнее: что такое КИД и как он работает?
С 1 апреля 2023 года Банк России обязал страховщиков выдавать дополнительный документ — КИД, в котором разъясняется работа страховки. Это позволит клиентам лучше понять условия полиса и избежать неприятных сюрпризов. КИД будет содержать информацию о предмете страхования, исключениях, условиях выплаты и возврата премии. Это сделает выбор страховки более осознанным и защитит клиентов от неправильных ожиданий.
С 1 апреля 2023 года Банк России обязал страховщиков при заключении договора добровольного вида страхования с физическими лицами выдавать дополнительный документ – КИД. Такая мера уже была введена в 2022 году и распространялась только на накопительное и инвестиционное страхование жизни (НИС), а также на добровольное страхование жизни и здоровья заемщика ипотеки.
Что такое КИД
КИД – это ключевой информационный документ, в котором доступно и в понятном виде разъяснено, как действует страховка.
Ранее страховые компании при оформлении полиса выдавали клиенту лишь договор и памятку с общими правилами страхования. Нередко застрахованные клиенты не могли самостоятельно разобраться, какие риски входят в полис, а какие нет, поэтому при наступлении страхового случая их мог ждать неприятный сюрприз.
Для сокращения случаев недопониманий регулятор решил сделать деятельность страховых компаний более прозрачной. Теперь страховщик еще до заключения договора должен предоставить клиенту КИД, чтобы тот в свою очередь мог сориентироваться, какой именно страховой продукт подходит под его конкретный случай. Согласно решению регулятора, объем КИД не должен превышать три печатные страницы формата А4. Изучить подробный текст указания Банка России о введении КИД вы сможете на его официальном сайте.
Что будет содержать в себе КИД
В памятке будут кратко, но понятно разъяснены все условия страхования вместе с видами исключений:
На титульном листе указано наименование страховой организации и размещен QR-код, который ведет на ее сайт.
Раздел, где подробно описан предмет страхования и на какую сумму он застрахован, а также указано, кто является выгодоприобретателем.
Перечень исключений, то есть тех случаев, когда на компенсацию от страховщика рассчитывать точно не стоит.
Разъяснение о том, как получить страховую выплату в зависимости от вида страхового случая. Также здесь перечислены необходимые документы, и зафиксированы сроки перечисления компенсации по каждому случаю.
Условия возврата страховой премии в 14-дневный “период охлаждения”. Раньше страховщики зачастую умалчивали о том, что добровольный страховой продукт можно вернуть. Теперь же клиенты будут знать о праве на возврат страхования, если оно по каким-либо причинам их не устроило. Также в разделе о возврате страховая компания должна упомянуть о добровольном кредитном страховании. Немногие выгодополучатели в курсе, что могут получить остаток страховой премии в случае досрочного погашения кредита.
Разделы с контактными данными страховщика и с перечнем правил о досудебном урегулировании спорных ситуаций.
Преимущества КИД
Плюсы выдачи памятки для застрахованных очевидны. Раньше клиенты сперва могли лишь предварительно ознакомиться со страховым продуктом (на сайте или со слов сотрудника), а полные условия страхования зачастую становились понятны уже позднее. Также отметим, что мало кто долго и тщательно изучает весь договор целиком перед тем, как его подписать. А фразы, написанные в договоре мелким шрифтом, многие и вовсе не замечают.
Благодаря ключевому информационному документу у клиента теперь есть возможность получить полную информацию до оплаты страховки. Таким образом, выбор полиса добровольного страхования будет более осознанным, а неоправданных ожиданий от страховой защиты станет гораздо меньше.
Страховые теперь должны выдавать клиентам-ипотечникам КИД: что это за документ и зачем он нужен
В том числе страховые компании теперь обязаны выдать КИД, если страхуют ипотечного кредитора.
Как было раньше
До сих пор заемщикам выдавали полис страхования и общие правила страхования — обычно они существуют в виде брошюры, но некоторые страховщики распечатывали их на обычном принтере.
Практика показала, что застрахованные часто не могут разобраться в этих документах и понять, что они застраховали, когда положена выплата, а когда за ней можно даже не обращаться.
Чтобы было меньше такого недопонимания, Центробанк и разработал дополнительный документ к полисам добровольного страхования — ключевой информационный документ.
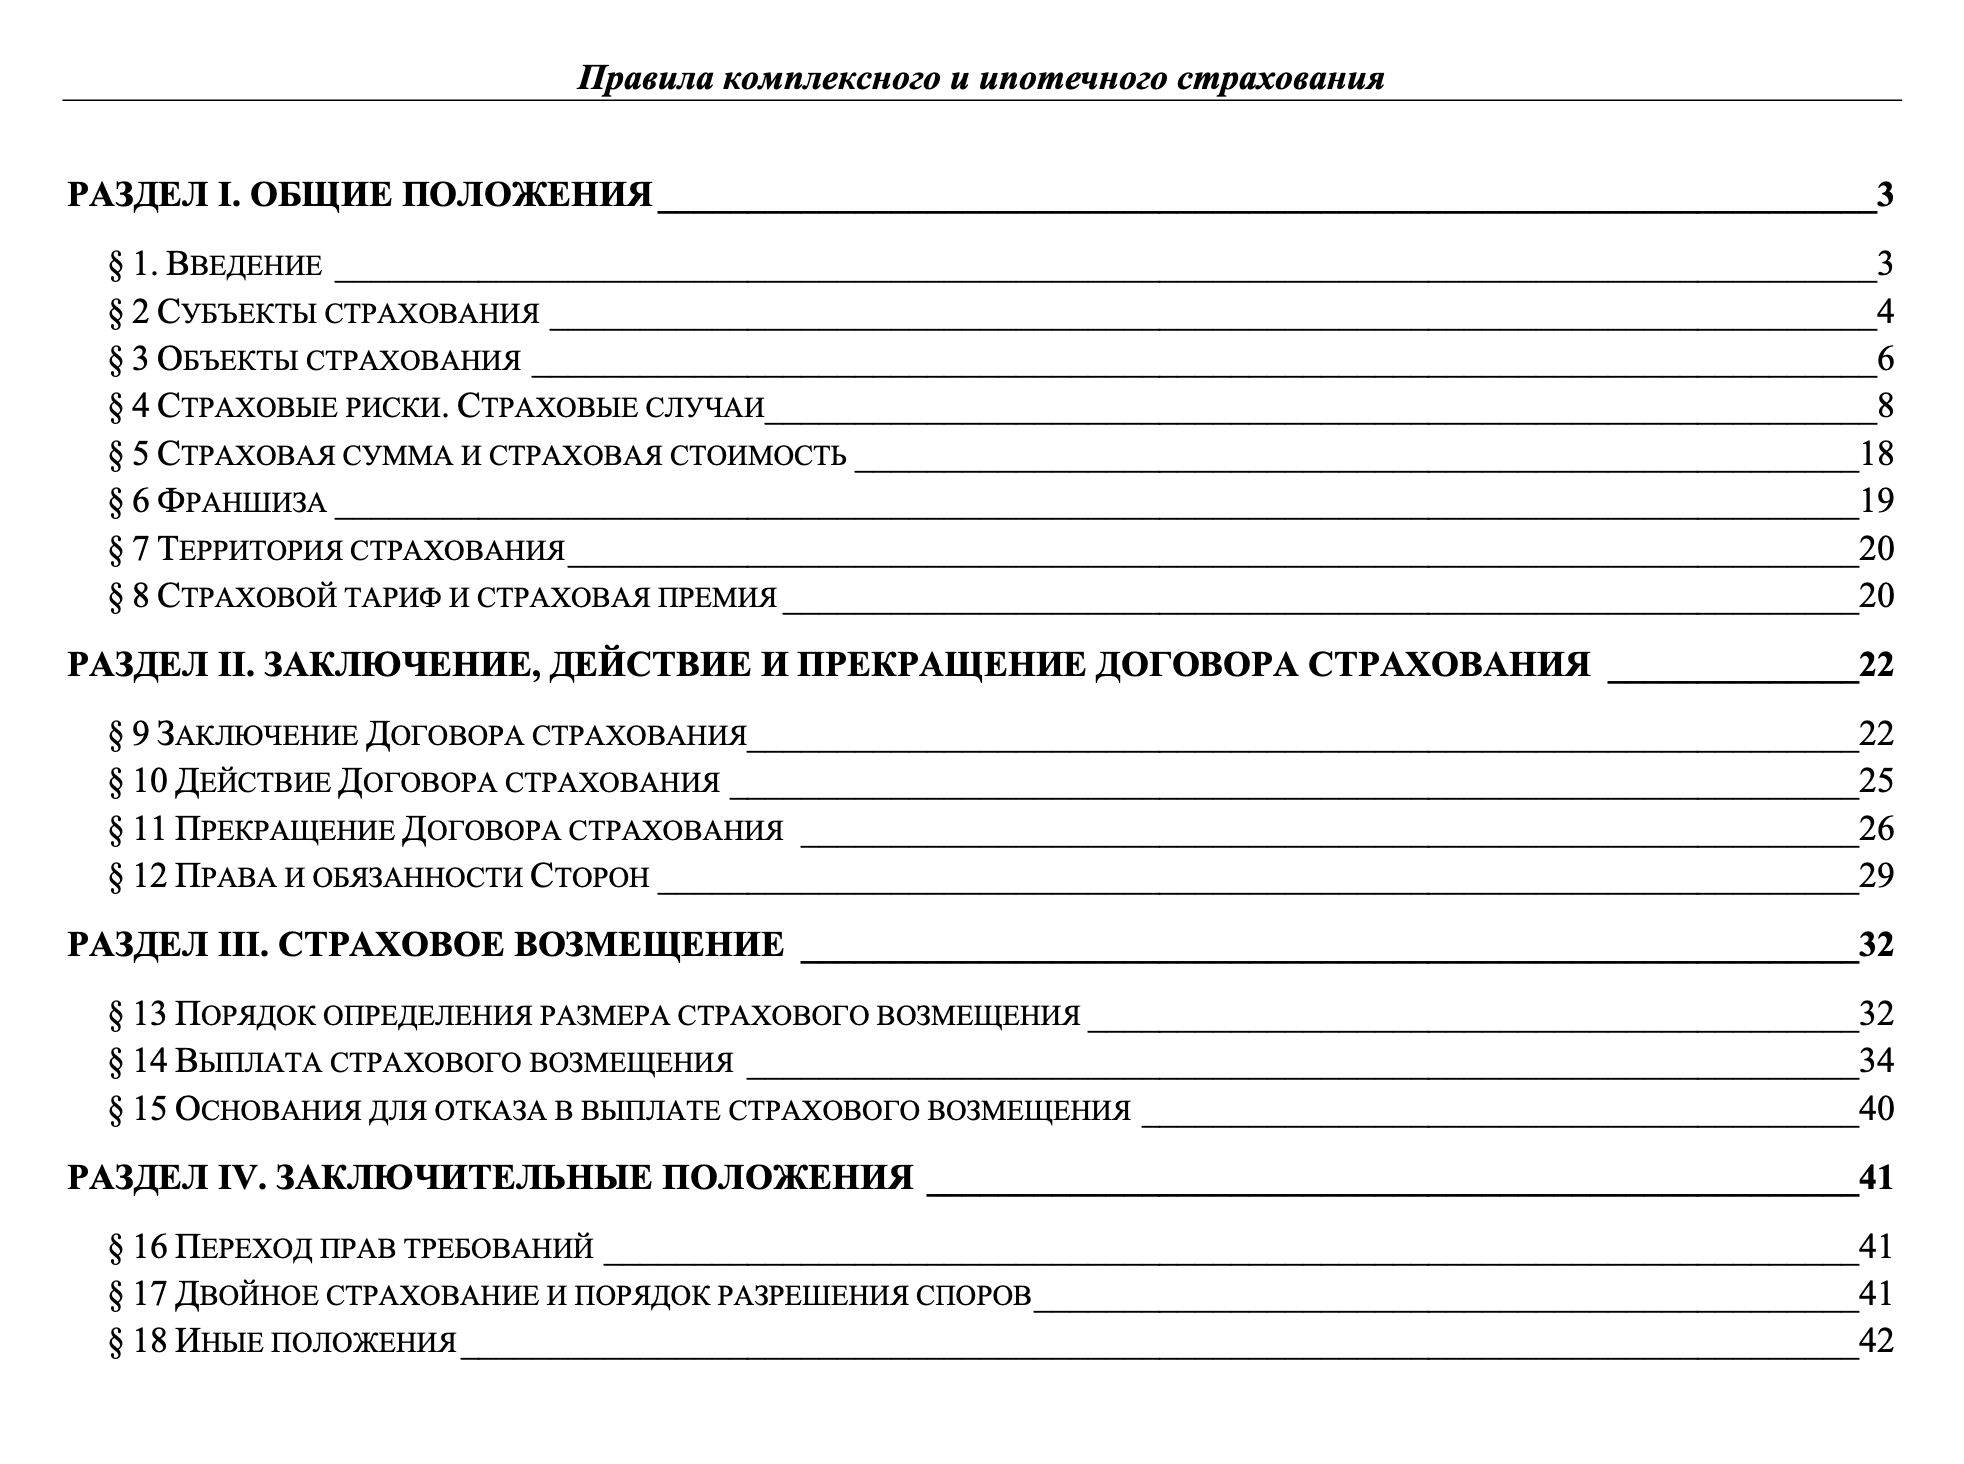
Что такое КИД
КИД содержит в себе свод всей информации, которая может быть важна для заемщика, решившего оформить полис добровольного страхования жизни и здоровья.
КИД состоит из нескольких разделов:
- Что именно застраховано и какая стоимость каждой страховки.
- Что входит в страховые случаи, а что — исключение.
- Как действовать для получения страховой выплаты.
- Как вернуть страховку раньше срока.
- Как повлияет на кредит отказ от страховки.
- Куда можно обратиться с заявлениями.
- Как урегулировать спор в досудебном порядке.


Как должен быть заполнен КИД
Раздел 1. Здесь должно быть наименование страховой компании и ссылка на сайт в виде QR-кода, который ведет на страницу с правилами страхования.

Раздел 2. В этом разделе будет расписано, что конкретно застраховано и на какую стоимость. Это удобно, потому что многие, например, думают, что в страховку жизни входит любой больничный на работе или инвалидность третьей группы, то есть инвалидность, при которой можно работать.
Еще бывает, что при покупке обязательных ипотечных страховок менеджеры банков буквально навязывают дополнительные — как правило, это так называемое коробочное страхование и страхование от потери работы. Эти дополнительные страховки у банков обычно еще и стоят в несколько раз дороже, чем если купить их напрямую в страховой компании. Но люди платят, потому что не могут разобраться, плюс все это происходит во время сделки купли-продажи, всем не до этого.
А потом оказывается, что человек даже не знает, что риск был застрахован. Например, квартиру затопило, а хозяин не воспользовался той самой навязанной страховкой отделки, потому что не знал о ней.
Страховые выдают ипотечникам КИД: что это за документ и зачем он нужен

В чем удобство использования ключевого информационного продукта
Зачастую многие клиенты организаций получают разрозненную информацию о различных услугах. Упорядочить возникший хаос помогает именно ключевой информационный продукт.
Исходный документ был неправильно сформирован, усложнен юридическими терминами. В результате возникала полная неразбериха. Центробанк учел свои ошибки. В эксплуатацию были введены новые системы добровольного страхования — ключевой информационный документ.
Исходя из статистики банка, не все граждане понимают разницу между финансовыми терминами. КИД значительно упрощает данную задачу. Документ также позволяет оградить население от недобросовестных дельцов, умалчивающих о всех доступных услугах.
Когда документ вступит в силу
Основная часть положений документа начнет действовать по истечении 90 дней после опубликования на сайте Банка России.
Новые требования к страхованию ипотечных заемщиков согласно КИД
Центробанком были внесены изменения согласно добровольного страхования жизни заемщиков. Изменения коснулись условий жизни заемщиков и оформления страховых договоров. Такой подход позволяет урегулировать страховые случаи и донести информацию до клиента по поводу возникающих рисков.
Что представляет собой ипотечное страхование согласно КИД
Ипотечное страхование это один из методов защиты финансовой составляющей заемщика в случае наступления непредвиденных обстоятельств при выплате кредита.
Как происходит наполнение страхового полиса согласно КИД:
- В КИД отражены детали страхования предмета залога. Страховке подлежат только конструкции – стены и перегородки
- Смертельные случаи
- Страхование титула, а именно утрата права собственности заемщиком в случае лишения права собственности
В КИД должны быть отражены дальнейшие условия обслуживания ипотечного полиса. Отражены условия оплаты ипотеки онлайн. Согласно требованиям некоторых банков, сумма страхового взноса может быть увеличена на десять процентов к сумме кредита/остатка задолженности по кредиту.
Какая стоимость страхования по ипотеке отражена в КИД?
- Условия выставленные банком-кредитором по объёму страхового покрытия
- Величина ипотечного кредита
- Состояние здоровья возраст и пол заемщика
- Техническая составляющая объекта залога / материалы/ конструкции/износ
- Введение/неведение в эксплуатацию
- Число и вид предшествующих сделок с недвижимостью данного плана
Зачем необходимо страховать жизнь заемщика при оформлении ипотеки?
Страхование жизни при взятии ипотеки необходимо в некоторых случаях. Для каждого конкретного банка устанавливаются свои правила предоставления ипотеки. Зачастую страховой полис нужен при оформлении строящегося жилья. В данном случае ипотека оформляется до 15 лет. Страховка исключает риск смерти или тяжелой болезни заемщика с последующей потерей трудоспособности. В данном случае банк прибегает к страховым полисам для защиты своих интересов и физического лица. В случае болезни заемщика, страховой компанией выплачивается часть суммы, прямо пропорциональной периоду нахождения на больничном. Если же происходит полная потеря трудоспособности/смерть, страховая компания покрывает полную сумму остатка по ипотеке.
Потеря трудоспособности/несчастный случай по факту произошедшее внезапное по отношению к застрахованному субъекту событие. Результатом данного события явилась травма, увечья или смерть. В КИД подробно описаны данные случаи, а также применение/неприменение врачебных манипуляций
Информационная составляющая КИД
- В данном документе, как правило, указано какой именно объект подлежит страхованию;
- Сумма каждого страхового платежа;
- Перечень страховых случаев и исключения из него;
- Дальнейшие действия при получении страховой выплаты;
- Возврат страховки раньше установленного срока;
- Каким образом влияет кредит на страховой случай;
- В какую организацию можно обратиться с подачей заявления;
- Правила урегулирования споров в досудебном порядке.
Правила оформления КИД
В первом разделе должно быть указано наименование организации осуществляющей страховые услуги. В обязательном порядке прилагается ссылка на QR код.

Во втором разделе подробно описан каждый объект страхования и сумма операции.

В третьем разделе указан точный перечень случаев при которых страховые выплаты не будут осуществлены.

Важно. Кид распространяется только на страховые случаи жизни и здоровья.
При возникновении претензий по выплатам следует внимательно изучить дополнительные документы.
Правила получения страховой выплаты
В данном разделе КИД приведен перечень необходимых документов для получения страховой выплаты. Итак, если страховой случай все же наступил согласно КИД, необходимо предоставить:
- Документ, удостоверяющий личность;
- Документ, подтверждающий наличие инвалидности;
- Согласно КИД каждая страховая выплата будет произведена в течение 30 календарных дней.

В каких случаях будет возвращена страховая премия согласно КИД
Страховая премия может быть возвращена заемщику в случае включения дополнительной страховки. Такая страховка не нужна заемщику. Она не влияет на условия кредитования. Поэтому страховая компания осуществляет возврат страховой премии. Заемщику отводится 14 дней для отказа от страховки и осуществления страховой выплаты.
Также в КИД указаны условия досрочного погашения кредита. В данном случае можно вернуть сумму за осуществление оставшегося страхования. Это касается досрочного погашения кредита в условиях действующего договора. Расчет выплат осуществляют согласно оставшемуся времени. Также необходимо знать что 23 % отчислений будет перечислено насчет страховой компании за ведение дела. Данный раздел актуален для владельцев ипотеки, которые заинтересованы в ее досрочном погашении.

Последствия отказа от страхования
В данном разделе КИД приведен перечень мер, принимаемых банком в случае отказа от страхования или выплаты страхового полиса по забывчивости. В данном случае это относится к ипотечным кредитам. Страховку по ипотеке необходимо продлевать каждый год в обязательном порядке. В документе четко прописаны:
- Меры принимаемые банком в случае не продления страховки
- Увеличение процентной ставки по кредиту
- Отдельным пунктом стоит выделить физический адрес кредитора и страховой компании.
- В случае возникновения споров и вопросов следует обращаться на указанный физический адрес.

Порядок урегулирования споров согласно КИД
В документе указано, что в случае возникновения споров необходимо направить в письменной форме заявления страховой организации. В случае неудовлетворительного ответа необходимо направить заявление в суд. Обращения граждан осуществляются бесплатно.
Главные тезисы о КИД и терминология
Согласно законодательству, каждый страховщик в обязательном порядке должен предоставить клиенту, желающему заключить договор страхования, в обязательном порядке всю достоверную информацию о договоре и связанных рисков ввиду исполнения.
Болезнь (заболевание) — серьезные функциональные расстройства , обусловленные проблемами со здоровьем страховщика. Заболевание начавшееся после вступления договора страхования в силу считается действительным.
Залогодатель — дееспособное физическое или юридическое лицо, муниципальное образование, субъект РФ или РФ, которое является собственником заложенного недвижимого имущества либо лицом, имеющим на него право хозяйственного ведения, а также являющееся должником по обязательству, обеспеченному ипотекой, либо лицом, не участвующим в этом обязательстве (третьим лицом), предоставившим недвижимое имущество в залог для обеспечения долга.
Залогодателем — является дееспособное физическое или юридическое лицо, муниципальное образование, являющееся собственником заложенного недвижимого имущества. Участник-залогодатель и залогодержатель могут по взаимному согласию увеличить или уменьшить номинальную сумму залога, составленного на счете.
- В случае залога льготы производятся и отправляются залогодателям только в том случае, если целевое финансирование достигнуто и переведено физическому лицу .
- Права залоговых кредиторов и залогодателей приостанавливаются до тех пор, пока одно лицо не будет назначено их соответствующим представителем.
Что такое залогодержатель?
Залогодержатель — это кредитор: в частности, организация, которая ссужает деньги заемщику с целью покупки недвижимости. В ипотечной сделке кредитор выступает в роли залогодержателя, а заемщик известен как залогодатель
В ключевом информационном документе указаны:
Перечень минимальных требований к условиям осуществления договора страхования
На каких условиях осуществляется заключение договора о добровольном страховании
Форма, способ и порядок предоставления информации
Исключения КИД:
В КИД описан перечень исключений, который регулируется отдельными инструментами центрального банка. К перечню исключений относят случаи инвестиционного и накопительного страхования.
Согласно требованиям действующего законодательства каждая организация обязана предоставить информацию о договоре с клиентом. Условия договора должны быть детально отражены в ключевом информационном документе.
В перечень условий, предъявляемых к оформлению договора входят:
- Полное наименование организации
- Адрес для отправки сообщений физическим и юридическим лицам
- Данные веб-сайта страховщика, на котором размещены правила добровольного страхования.
- Информация о страховых рисках
- На каких основаниях был осуществлен отказ в страховой выплате
- Подробное описание случаев прекращения досрочного договора добровольного страхования
- Детальный размер страховой премии и условия ее возврата
- Описание случаев в которых страховая премия возврату не подлежит
- В какие сроки можно предъявить требования по страховой выплате
- Сроки выплаты добровольного страхования
- Перечень необходимых документов
- Порядок урегулирования споров
В КИД также должны быть отражены условия страхования минимального ремонта. Договором может быть предусмотрено страхование минимального ремонта — страхование отделки помещений, предусматривающей самые простые технологии и самые дешевые строительные материалы, в объектах недвижимости в виде различных типов напольных, настенных, потолочных покрытий, дверей и окон, внутренних систем электроснабжения. Прежде всего, хороший технический документ должен быть четким, понятным и информативным. Только если документ соответствует этим критериям, он может быть действительно полезным и убедить читателя в полезности документа.
Автокредит в банке Тинькофф
Закончил в 2001 году СПбГЭУ по направлению «Бухучет и анализ». Работал с 2009 по 2016 год в банке Санкт-Петербург. В данный момент занимается юридической практикой.
В наше время получить займ на подержанную машину очень легко. Для этого даже не нужно нести в банк большую кипу бумаг: достаточно лишь принести паспорт, водительское удостоверение, СТС и ПТС. Последний документ затем закладывается в банке до момента погашения задолженности. В этой статье мы рассматриваем направление автокредитования в банке Тинькофф, условия предоставления ссуды и прочие нюансы.
Условия автокредитования в Тинькофф
Рынок кредитования уже давно изобрел покупку автомобиля в кредит. В рамках таких кредитных программ заемщик обязуется использовать ссуду по целевому назначению, т.е. на приобретение авто, а банк, чтобы обезопасить себя от возможных рисков, практически всегда берет этот транспорт в залог. Чаще всего достаточно просто передать сотрудникам банка паспорт на транспортное средство — это и будет считаться залоговым обязательством.
Хоть программа автокредитования и достаточно популярна в банковском секторе, тем не менее, банк Tinkoff лишь недавно разработал специализированное кредитное направление именно на покупку машины. Раньше в банке было невозможно получить деньги на авто по целевому направлению: вместо специальной программы приходилось пользоваться либо обычным потребительским кредитом без залога или же с ним, либо расплачиваться кредитной картой.
Сейчас ситуация изменилась. Конечно, по-прежнему в целях покупки автомобиля можно брать нецелевые займы — особенно это актуально, если купить нужно б/у авто. Но условия автокредита в Тинькофф банке значительно выгоднее, поэтому физическому лицу следует обратить внимание как на обычные программы кредитования, так и на целевой займ для покупки ТС.
Новое авто
Очевидно, что взять автокредит на новое авто в Тинькофф с помощью кредитной карты — плохая идея. Далеко не всем клиентам дают кредитки с лимитом больше 250 тысяч рублей, а ведь такая сумма — самое меньшее из того, что нужно будущему автовладельцу для покупки новой машины.
Потребительский нецелевой займ подходит уже лучше. Плюсов несколько: можно получить наличные; вовсе не обязательно тратить все полученные деньги именно на авто — часть можно потратить на другие цели; банк редко требует обеспечение (залог) под кредит. Итак, такой займ дают на следующих условиях:
- Максимальная сумма займа — 2 млн. рублей ;
- Срок кредитования — до трех лет;
- Процентная ставка не меньше 12% годовых ;
- Если выплатить кредит вовремя и полностью, Тинькофф поощрит клиента снижением процентной ставки: весь займ будет пересчитан, а образовавшаяся разница будет зачислена на счет клиента;
- Залог, поручители и даже предоставление документов о доходе — необязательные параметры. Чаще всего банк требует все это только при запросе больших сумм.
Однако, по состоянию на 2020 год, наиболее выгодным предложением по автокредитованию населения является тариф «Автокредит», предоставляемый на следующих условиях:
- Первоначальный взнос не требуется. Точно так же банк не требует оформить при покупке КАСКО, ОСАГО или любые другие услуги;
- Сумма займа до 2 млн. рублей ;
- Срок кредитования — до 5-ти лет;
- Процентная ставка начинается от 9,9% годовых ;
- Купить в рамках тарифа можно как новый автомобиль, так и подержанный;
- Досрочное погашение производится без дополнительных комиссий и штрафов.
С помощью специализированного продукта «Автокредит», клиент получит машину прямо сейчас на более чем выгодных условиях. По сравнению с обычным потребительским кредитом, спец. программа выигрывает меньшей ставкой, но, с другой стороны, все полученные деньги придется потратить именно на машину. Потребительский же кредит дает большую гибкость. Поэтому выбирать придется клиенту, что для него приоритетнее: выгодные условия кредитования или же мобильность денежных средств.
Подержанная машина
Автокредит на подержанный автомобиль в Тинькофф ничем не отличается от такого же кредита на новую машину. Разница лишь в более жестких требованиях к технике: сотрудники банка будут пристально изучать пробег авто, наличие нарушений у прошлых владельцев, записи в розыскных списках и прочее.
Кроме уже указанного обычного займа и специализированного автокредита, которые предполагают покупку как новой, так и б/у машины, обеспечить покупку авто можно и с помощью кредитки. Займ предоставляется на следующих условиях:
- Максимальный лимит — 300 тысяч рублей ;
- Карта обслуживается за 590 рублей в год;
- Льготный период — до 55 суток;
- Ежемесячный минимальный платеж — 7% от размера задолженности + накопившиеся проценты;
- Комиссия за снятие наличности с карточки — 2,9% от суммы + фиксированные 290 рублей;
- Процентная ставка без просроченных платежей составляет 24,9% годовых . Если же допустить просрочку, в качестве штрафа ставка поднимается до 45,9% годовых.
Как видно из перечисленных выше условий, процентная ставка по автокредиту в банке Тинькофф значительно выгоднее. Однако, если успеть оплатить хотя бы часть займа в течение льготного периода, можно компенсировать эту разницу и даже сделать кредитку более выгодным вариантом. Все зависит лишь от финансовых возможностей клиента, ведь далеко не каждый может расплатиться за машину за 55 дней с момента ее покупки.
Требования и необходимые документы
Заемщик должен полностью соответствовать требованиям банка:
- Возраст не меньше 18-ти лет, но лучше от 21-го года. На момент окончания срока действия договора заемщику должно быть не больше 70-ти лет;
- Гражданство РФ;
- Наличие постоянной или временной регистрации в пределах РФ.
Никаких условий не предусмотрено, если клиент берет нецелевой займ, ведь в таком случае заемщик вправе тратить их по своему разумению. Что же касается специального автокредита, требований к новой машине нет никаких, если она покупается в автосалоне.
Но вот при покупке подержанного авто имеются два: машина должна быть полностью исправна и на ходу, ее возраст не должен превышать 15 лет. Для отечественных марок негласно установлен порог в 10 лет, так что «Ладу» большего возраста взять с рук будет трудно.
Пакет документов, можно сказать, минимальный:
- Заполненная на фирменном бланке анкета-заявка;
- Внутренний паспорт РФ;
- Водительское удостоверение;
- СТС на приобретаемое авто;
- ПТС на него же.
Документы, подтверждающие достаточный уровень дохода, предоставляются в том случае, если заемщик хочет получить сумму больше 300 000 рублей. В любом случае, предъявить сотруднику банка справки о доходах — хорошая идея: это значительно повысит шансы на одобрение займа, а также во всяком случае увеличит максимально возможную сумму займа.
Порядок оформления
Оформление частично происходит онлайн, частично — в отделении банка. Начинается все с подачи заявки на официальном сайте Тинькофф Банка. Там же, при желании клиента, можно предварительно рассчитать сумму, срок и процентную ставку кредита, а также размер ежемесячного платежа.
Затем заявка поступает на рассмотрение сотрудникам банка. Спустя 2-4 суток менеджер свяжется с клиентом, чтобы проконсультировать его и ознакомить с условиями банка. В назначенный день необходимо явиться в банк с собранным пакетом бумаг, обозначенным менеджером организации.
Служба безопасности начнет проверку выбранного б/у авто или автосалона. Особенно тщательно изучаются подержанные машины: будет проверен пробег, год выпуска, состояние авто, базы ФНП, ГИБДД, ФССП и прочие параметры.
Если банк удовлетворен выбором заемщика, его снова пригласят в отделение Тинькофф Банка. На этот раз клиенту нужно взять с собой только паспорт, чтобы подтвердить личность. Ему предложат готовую версию кредитного договора, и, если заемщика все устраивает, документ необходимо подписать.
Затем на специальный счет переводится ссуда. Ее нужно потратить сугубо на приобретение авто, если клиент взял специализированный целевой займ по программе «Автокредит». Документы, подтверждающие покупку, предоставляются уже после проведения сделки купли-продажи.
Как только факт передачи авто и денег подтвержден, банк потребует «заложить» под расписку ПТС — в случае несоблюдения условий договора, «Тинькофф» будет иметь полное право изъять авто у его владельца.
Подводные камни автокредитования в Тинькофф
Если не считать главный подводный камень любого займа — существенную переплату, — то у предложения Тинькофф Банка имеется всего лишь один «подвох», о котором сотрудники организации умалчивают вплоть до подписания кредитного договора. Речь идет о страховке.
Банк же очень настойчиво предлагает оформить полис. За отказ это сделать полагается, во-первых, повышение процентной ставки, а во-вторых — вероятность одобрения займа снижается. Поэтому, в сущности, отказаться от добровольного страхования затруднительно, если не сказать невозможно.
С другой стороны, по сути, обязательное страхование — это не так уж и плохо. Страховые взносы включаются в сумму ежемесячного платежа, поэтому клиент вряд ли ощутит их бремя на себе. Да и в случае форс-мажора вроде временной потери трудоспособности такой вот полис может спасти финансовое положение должника, а также его время и нервы. Поэтому решать, стоит ли соглашаться на условия банка или нет, стоит самому заемщику.
Краткое резюме статьи
Еще недавно в Тинькофф не было отдельного кредитного тарифа под машины. Теперь он есть: сумма до 2 млн рублей на срок до пяти лет под совсем небольшие проценты — от 9,9% годовых. Воспользоваться займом может любой желающий гражданин РФ, чей возраст превысил 18 лет. Из документов нужно подготовить только паспорт, водительское удостоверение, ПТС и СТС, документы о доходах предоставляются по желанию.