Какой банк выбрать вместо тинькофф
Вступление
На связи Fedotov Group, и сегодня мы подготовили 5 банков с выгодными тарифами.
Это полезная информация для владельцев табачного бизнеса, которые пользовались или до сих пор пользуются услугами Тинькофф Банка. Здесь будет много цифр, но мы уверены — бизнесмены умеют считать свои деньги.
Поясним — в последнее время Тинькофф Банк все чаще отказывает в обслуживании клиентам, которые занимаются тем или иным табачным бизнесом. Имейте в виду — предупреждаем, чтобы это не произошло внезапно.
А если уже произошло, то самое время выбирать новый банк с подходящим тарифом. И, конечно — никакой рекламы.
Альфа-Банк. Тариф «Лучший старт»
Общие условия:
• Эквайринг от 1% от суммы зачислений для всех до 750 000 ₽.
• Электронная банковская гарантия.
• Бесплатный мобильный и интернет-банк.
• Сервис «Индикатор риска» помогает не попасть под блокировку по № 115-ФЗ.
Условия тарифа
Обслуживание счёта — 690 ₽ в месяц или 6900 ₽ при оплате за год.
Внешние переводы на счета юрлиц и ИП: первые 8 переводов — 0 ₽, далее — 79 ₽ за перевод.
Переводы юрлицам и ИП внутри банка — 0 ₽.
Переводы на счета физлиц считаются вместе с суммой снятых наличных по карте и в кассе:
• 0,75% + 79 ₽ — до 150 000 ₽;
• 1,5% + 79 ₽ — до 500 000 ₽;
• 2,5% + 79 ₽ — до 2 млн ₽;
• 4% + 79 ₽ — свыше 2 млн ₽.
Переводы со счёта ИП на личный счёт в Альфа-Банке:
• 0% — до 150 000 ₽;
• 1,5% + 79 ₽ — до 500 000 ₽;
• 2,5% + 79 ₽ — свыше 500 000 ₽.
Платежи по бумажным поручениям: 0,1%, но минимум 400 ₽.
Налоговые и бюджетные платежи — 0 ₽.
Банк Открытие. Тариф «Свой бизнес»
Общие условия:
• Комиссия по эквайрингу — 1% для всех.
• Бесплатная аналитика бизнеса.
• Кэшбэк до 5% при оплате бизнес-картой.
Условия тарифа
Обслуживание счета — 1490 ₽ в месяц.
Внешние платежи и переводы юридическим лицам и ИП — 0 ₽ за 30 платежей, далее 25 ₽ каждый платеж.
Пополнение счета через бизнес-карту — комиссия 0,15%.
Снятие наличных через бизнес-карту — комиссия от 1,3%.
Переводы физическим лицам в месяц — 0 ₽ до 150 000 ₽, далее комиссия от 1%.
Внутрибанковские переводы ИП на личный счет — 0 ₽ до 200 000 ₽, далее комиссия от 1,5%.
Внутрибанковские переводы на счета физических лиц — 0 ₽.
Все тарифы:
https://www.open.ru/small/rko?from=main_banner_sme1
Сбербанк. Тариф «Только для ИП»
Общие условия:
• Бухгалтерия за 0 ₽ в месяц.
• Юрист за 0 ₽ в месяц.
• Электронный документооборот за 0 ₽ в месяц.
• Можно бесплатно выкладывать вакансии на работа.ру.
• Бесплатное обслуживание, если нет входящих и исходящих операций по счету.
• Бесплатная консультация по вопросам № 115-ФЗ.
• Эквайринг от 1% от оборота. 0 ₽ за аренду кассы.
Условия тарифа
Обслуживание счета — первый месяц 1 ₽, далее 590 ₽ в месяц.
Переводы физлицам и на личный счет — до 500 000 ₽ без комиссии.
Платежи юрлицам — бесплатно на счета в СберБизнесе, в другие банки 6 платежей в месяц бесплатно.
Внесение через банкомат до 100 000 ₽ бесплатно.
МодульБанк. Тариф «Безлимитный»
Общие условия:
• Не надо платить, если не пользуетесь счетом.
• Бесплатные переводы внутри банка.
• Работа без блокировок. Банк показывает уровень надёжности вашей компании, предупреждает о сомнительных переводах, все вопросы решает по видеосвязи без поездок в банк.
• Банк возвращает до 15 000 ₽ в месяц с покупок по корпоративной карте.
• Аренда кассы с эквайрингом 3 000 ₽ в месяц + 1% от зачислений.
Условия тарифа
Обслуживание счета — 3920 ₽ в месяц, либо 47 040 ₽ в год.
Платежи юрлицам и ИП — бесплатно.
Переводы физлицам в рублях и валюте до 500 000 ₽ — бесплатно, далее 0,75% от суммы перевода.
Перевод через СБП и по номеру карты до 100 000 ₽ — бесплатно.
Снятие наличных в любых банкоматах — 50 ₽ + 0,75% от суммы до 100 000 ₽.
ДелоБанк. Тариф «ДелоПро»
Для новых бизнес-клиентов бесплатно:
• бюджетные и налоговые платежи.
• платежи внутри банка.
• 3 месяца онлайн-бухгалтерии.
Условия тарифа
Обслуживание счета — 2590 ₽ в месяц или 2072 ₽ в месяц при оплате за год.
Платежи контрагенту в другой банк — до 50 платежей бесплатно, далее 29 ₽ за перевод.
Переводы физлицам — до 200 000 ₽ бесплатно, далее от 1% сверх лимита + 29 ₽ за каждый перевод.
Бесплатное внесение наличных в месяц — до 200 000 ₽ бесплатно, далее 0,3% от суммы.
Снятие наличных — до 1 500 000 ₽ от 1,5% от суммы.
Торговый эквайринг — 2,5% в месяц на остаток счета.
На этом все на сегодня. Надеемся, этот перечень помог вам выбрать подходящий тариф или вы обратили внимание на какие-то интересные условия.
Без Олега Тинькофф не Тиньков: какие банки арбитражники выбирают теперь?

За последнюю неделю банк «Тинькофф», если верить многочисленным сообщениям в сети, активно блокирует счета своих клиентов, ссылаясь на статью 115-ФЗ о противодействии отмыванию доходов и финансированию терроризма. При этом, многие пользователи сообщают, что все необходимые документы, доказывающие законность денежных переводов, они предоставляют, однако доступ к финансовым операциям им так и не возвращают.

Единственный форум по арбитражу трафика в рф. Получи скидку 10% по промокоду «Afftimes«
Более того, банк находит поводы для отказа даже в случае переводов родственникам.

Как в таком случае быть арбитражникам, вебмастерам и манимейкерам? Мы подготовили подборку альтернативных банков и нестандартных решений для всех, кто столкнулся с подобной ситуацией.

Банк «Точка»
Один из самых популярных банков среди онлайн-предпринимателей. Здесь можно зарегистрировать ИП быстро и бесплатно — ездить никуда не придётся. Кроме того, у банка очень удобное и понятное мобильное приложение, а также недорогое обслуживание, которое осуществляется круглосуточно.
Один из главных плюсов «Точки» — бесплатное консультирование по статье 115-ФЗ. Эксперт банка может проанализировать ваши финансовые операции и подсказать, что именно вызывает подозрение и как это исправить. Поэтому шансы, что ваш счет заблокируют, снижаются в 2 раза.

«Альфа-Банк»
«Альфа-Банк» — второй по популярности после «Тинькофф». Из плюсов финансовой организации: удобное мобильное приложение, быстрая и бесплатная регистрация бизнеса, недорогие тарифы на обслуживание счетов, а также бесплатный индикатор риска по статье 115-ФЗ на 2 месяца, который позволит предотвратить блокировку ваших средств.
Один из пользователей форума популярного арбитражного сайта также выделял хорошую конвертацию валюты, если вы работаете с бурж ГЕО:

Кроме того, банк обещает перевести вам 10 000 рублей после первого запуска рекламы с Яндекс Бизнесом. При этом многие отмечают, что обслуживание ИП в «Альфа-банке» в итоге выходит не очень дешево, а счета могут заблокировать без объяснения причин.
«Модульбанк»
Этот банк был создан для предпринимателей и компаний. Пару лет назад арбитражники отдавали предпочтение именно ему, так как открыть ИП и счет здесь достаточно просто. Стартовый тариф предоставляет вам бесплатные обслуживание, платежи юрлицам и ИП, а также снятие наличных денег без комиссий в любых банкоматах до 50 000 рублей.
Из минусов банка многие отмечают постоянный рост тарифов, платную защиту от блокировок счетов по статье 115-ФЗ и плохой уровень техподдержки.

Однако не стоит забывать, что угроза блокировки счетов существует всегда и во всех банках.
Так, один из манимейкеров на известном арбитражном форуме посоветовал иметь всегда несколько счетов. При этом он отметил, что меньше всего проблем у него возникло именно в банке «Точка»:

«Mybrocard»
Еще один популярный среди арбитражников сервис — Mybrocard. Он позволяет открывать карты в американских банках. Конечно, такой способ для многих будет одним из самых безопасных, однако из-за большого наплыва желающих, ваша заявка может рассматриваться до месяца. Кроме того, за пополнение карты платформа берет комиссию в размере 3-4%.

Есть ли альтернативные способы получения платежей?
Многие, кому нужно оплачивать зарубежные сервисы или, напротив, получать переводы из других стран, обратили взор на банки СНГ. Так как велика вероятность санкций в отношении Беларуси, банки этой страны для тех, кто работает в интернете, малопривлекательны. Поэтому первым делом россияне начали ездить в Казахстан за оформлением банковских карт MasterCard и Visa.
Следом появились предприимчивые люди, которые организовали целый бизнес на потребности граждан РФ в картах, подключенных к международным платежным системам. Появились специальные туры в Узбекистан и Армению, которые, по разным данным, обходились клиентам в 50 000-70 000 рублей.
Однако со временем такой бизнес эволюционировал и начал предлагать более комфортные способы оформления карт банков СНГ. За 15 000-25 000 рублей россиянин мог заказать с доставкой до дома карту MasterCard или Visa от банков Казахстана и других постсоветских стран.

Однако казахстанские банки, опасаясь вторичных санкций, в конце мая 2022 года начали ужесточать требования к нерезидентам, желающим открыть счет у них. Они начали требовать казахстанский ИНН, вид на жительство и справку с места работы в Казахстане.
Тем временем, появился другой выход, так как спрос всегда найдет предложение. Выяснилось, что россиянам можно оформить карты Visa и MasterCard в банках Киргизии с минимумом усилий. Для этого им требуется только лично явиться в банк с паспортом, либо отправить нотариально заверенную доверенность другому человеку, находящему в стране.
Многие банки оформляют карты бесплатно, часто даже за первый год обслуживания они не берут плату, приложения имеют интерфейс на русском языке и самое главное — они дают возможность беспрепятственных переводов по миру в долларах и евро.
Также некоторые банки страны уже подключились к СБП (например, банк «Кыргызстан») и поэтому деньги с российских карт можно перевести на карты Visa и Mastercard киргизcких банков по номеру телефона с комиссией в 1% (с Тинькофф даже без комиссии — от 20 000 до 100 000 рублей в месяц).
Естественно, сразу же появились посредники, которые по цене от 16 000 до 26 000 рублей помогают получить карту банков Киргизии, не выходя из дома.

Судя по комментариям в обсуждении таких услуг, кроме переводов и оплаты сервисов нередко карты используются для покупки криптовалюты на биржах — в настоящее время из-за ухода международных платежных систем россиянам доступны только P2P-операции.
Также карты от банков СНГ используют для зарубежных поездок, так как карты МИР принимают только в считанных соседних странах и то не везде.
Стоит ли овчинка выделки и выгодно ли за такую сумму заказывать карту Visa или MasterCard, каждый решает сам, но если судить по обсуждениям в интернете, спрос на такие услуги только растет.

А можно ли получить другой счет в том же «Тинькофф» банке?
Вчера в Telegram-канале популярного арбитражного ресурса «Партнеркин» появился кросс-пост гайда о получении нового счета в «Тинькофф» путем введения в заблуждение сотрудника кредитной организации.
В публикации предлагалось умышленно допускать ошибку в персональных данных на этапе подачи заявки, чтобы потом исправить их по факту, на встрече с курьером банка.

Несмотря на правильную приписку о том, что материал представлен для ознакомления, нам показалось странным популяризация и размещение подобных постов.
Редакция портала AffTimes предостерегает вас от подобных методов. Любая фальсификация и заведомо ложное предоставление данных, имеющее корыстный умысел, влечет за собой ответственность согласно КоАП и УК РФ.
Также, напоминаем, что в соответствии с ч. 2 ст. 12 и ч. 10 ст. 28 Федерального закона от 10.12.2003 №173-ФЗ «О валютном регулировании и валютном контроле» вы обязаны сообщать налоговому органу об открытии зарубежного счета самостоятельно в течение 30 дней с момента открытия. Имейте в виду данный факт, если будете пользоваться банковскими картами из стран СНГ.
Комментарий эксперта

Ярослав Баджурак, коммерческий директор финансового маркетплейса «Выберу.ру»
«Если говорить про дебетовые карты с кешбэком, хорошая альтернатива «Тинькофф Банку» — «Открытие». Кешбэк составляет до 1,5% на все и до 30% за покупки у партнеров банка, и в текущих реалиях это достаточно выгодно…
«Альфа-Банк» — ближайший конкурент «Тинькофф» с точки зрения технологичности сервисов и мобильного приложения. В приложении есть все те же инструменты, в том числе инвестиции и обмен валют…
Еще из неплохих альтернатив я бы выделил Росбанк, Совкомбанк и «МТС Банк». У них также хорошо проработанные, хоть и менее распиаренные, мобильные приложения и сервисы, развитая розничная сеть (банкоматы и офисы обслуживания) и достаточно привлекательные условия по продуктам».
Вывод
Текущая ситуация в стране требует от банков ужесточения мер контроля за оборотом денежных средств. В данных условиях арбитражники могут обращаться к банкам, предоставляющим наиболее лояльные условия, и искать способы законной оптимизации.
Мы будем дальше следить за развитием событий и рассказывать о новых предложениях банков и выгодных платежных решениях.
Альтернативы Тинькофф недобанку

Мы часто поливаем «какао» крупные компании за их косяки. И поделом! Но хвалим за хорошие действия мноого реже. И я бы хотел это исправить. (Попутно, в профилактических целях нагадив еще раз на Потанинькоф)
Скажу сразу: я ненавижу Уриновый банк всем сердцем. Я, можно сказать, огромный их фанат «наоборот». И все по одной простой причине: адские правила фин. мониторинга и баны счетов по любому чиху даже с наличием документов и белейшими деньгами. Это не только моя проблема. Ровно с тем же сталкивались многие мои друзья и знакомые. По статистике этот банк блокирует больше всего счетов.
И нет, я не занимался криптой или p2p (хотя не вижу в этом виде заработка ничего плохого. Некоторые наши граждане почему-то думают, что это противозаконно).
К сожалению, в РФ не так много хороших банков. Лично для меня критерием номер один в банке всегда была возможность бесплатных и быстрых межбанковских переводов.
До недавнего времени в число таких банков входил только Тинькоф. Ограничение переводов по СБП в любые банки было до 5млн в месяц. И всё это было без комиссии.
Напомню, что во всех остальных банках при превышении 100 тысяч рублей в месяц при отправке по СБП комиссия составит 0,5%.
Большинству людей плевать на это, но ровно до тех пор, пока вы не решите продать свою собственность и выйти в кэш. Тут-то вы и узнаете, что деньги на вашем банковском счете не очень-то и ваши. Но, пожалуй, это тема отдельной статьи.
Что же касается СБП. Первой частичной альтернативой оказался Райфайзен. Не так давно они изменили политику межбанк переводов. Ограничение по СБП — 300 тысяч в день без комиссии. Уже лучше, но все равно не торт. Да и не совсем понятно его будущее в России.
И вот, совсем недавно Альфабанк выкатил тариф «бесплатные переводы», который позволяет переводить до 4 650 000 рублей через СБП в месяц и до 2 000 000 по карте в другие банки без комиссии. Стоит 149 рублей в месяц.
Да, к сожалению, тариф платный. Но тот же сбер берет 200-250 руб за бесплатные переводы внутри своего банка.
Стоит отметить, что Альфой я пользовался также долго, как и Тиньковым (с 16го года). И даже сталкивался с блокировкой по 115 фз (что поделать, таков закон). Но это не идет не в какое сравнение с хамским отношением к своим клиентам в «Тиньке». Когда банк просто блокирует счет ничего не обьясняя, хотя документы о происхождении средств абсолютно чистые. Причем я пробовал узнать что именно им там не понравилось. Может, стоило что-то дослать или пояснить, писал в саппорт — ноль! А потом просто решил закрыть счет и забыть об этом. И в данный момент с появлением равнозначных альтернатив это становится сделать легко и просто!
Я надеюсь, что со временем все больше банков будут снижать лимиты и комиссии по СБП. И банковский рынок РФ станет не таким монополизированным. Там, глядишь, и Сбер перестанет брать комиссию в 1% при переводе внутри своего же банка свыше 50 тысяч в месяц.
У меня нет проблем с переводом денег. Нет денег- нет проблем

мой многолетний опыт показывает, что всё-таки Тинькофф лучше Альфы.
Альфа очень хитрая, очень много нюансов
Сотрудники малограмотные
А я с Тинькофф расстался маленько по другой причине.
На карте было тысячи полторы.
Я спросил в чате приложения какая максимальная сумма на снятие по карте Тинькофф Блэк. Мне назвали какую-то сумму (не помню уже), на что я спросил: «А как снять миллион?». И тут начался цирк с конями. Посыпались требования о предоставлении подтверждающих документов о происхождении средств сперва в чате, затем пошли звонки на телефон. На мои резонные замечания, что у меня нет таких средств, что я просто спросил, сотрудники банка плевать хотели.
Разругался я с ними, вывел остатки с карты и закрыл счет.
В Альфе можно переводить без комиссии, если тратить больше 10К в месяц. Сейчас это несложно, учитывая что они прикольно прокачали программу лояльности
Как Тинькофф банк решил, что его клиенты — идиоты
Начинает подгорать, да и не вынося эту ситуацию в паблик ускорить её решение не получится.
TL:DR Тинькофф собрал бабки и не хочет отдавать, прикидываясь отсталым.
Есть такая услуга у банка — Инвесткопилка. Скидываешь в ручном или автоматическом режиме деньги на специальный счёт, а Тинькофф их вкладывает в собственные фонды Тинькофф вечный портфель в долларах США (в составе фонда акции разных компаний).
С февраля 2022 года торги на бирже были остановлены (в том числе фондами Тинькофф), и люди сидели без этих денег. ОК, тут к банку вопросов нет. Осенью торги начались и ситуация стала налаживаться.
В феврале уже 2023 года Тинькофф попал под санкции и заблочил торги фондами, но теперь уже по своей инициативе.
С того времени у банка был один ответ на все вопросы клиентов, которых он решил короновать терпилами: «Мы работаем над решением проблемы, ждите».

Какое-то время люди ждали, надеялись, что вот-вот и деньги станут доступны. Тут сделаю небольшое отступление: с осени 2021 года банк активно рекламировал свою Инвесткопилку, как простой и удобный способ получить процент больший, чем по вкладам. Да, про риски предупреждали, но фонд Тинькоффа уже много лет показывал хорошую доходность под 14 годовых. Очевидно, банк собрал у себя много людей, которые за инвестиции не шарили и занесли ему свои последние накопления. И вот в такой ситуации, банк продолжал спамить отъебиськой.
Почему это просто отписка, расчитанная на людей, которые затерпят и не полезут разбираться? Вот почему. Ниже будут скрины из переписки с поддержкой Тинькофф.

Окей, санкции. Но можно ответить более развёрнуто? Или я могу не платить по кредиту в вашем банке «в связи с санкциями»?

Банк публикует все данные по ценным бумагам в составе фонда Тинькофф Вечный портфель в долларах США.

Ответ снова не даёт никакого понимания, почему остановлены торги на бирже (заблокирован вывод средств), и что конкретно банк делает для решения ситуации.


Но банку всё равно, мы что-то делаем, жди.


Тут Тинькофф банк делает вид, что у него приступ неизлечимой болезни и выдаёт мой вопрос за свой ответ.


Ого, кажется человек мне дал развёрнутый ответ на мой вопрос. Гадкий Райффайзен не даёт банку распорядиться активами, ужас.

Только вот это — НАГЛАЯ НЕПРИКРЫТАЯ ЛОЖЬ. А самое ироничные, что банк в следующем сообщении это опровергает.


И тут я понял, что или что-нибудь разнесу или запилю этот пост.
Короче, Тинькофф, ты совсем заврался и офигел.
Прошу придать максимальную огласку ситуации. Банк пользуется деньгами и отмахивается от клиентов одной заготовленной фразой, расчитывая, что никто не станет ничего делать.
Я не юрист и не экономист, всё, что сейчас в моих силах — это дать понять Тинькофф банку, что есть недовольные люди и их много, и есть ещё много способов рассказать остальным об этой ситуации.
Продавать недействительные страховки? Не проблема для Сбербанка
Заходим на сайт сбербанка, выбираем страну для путешествия
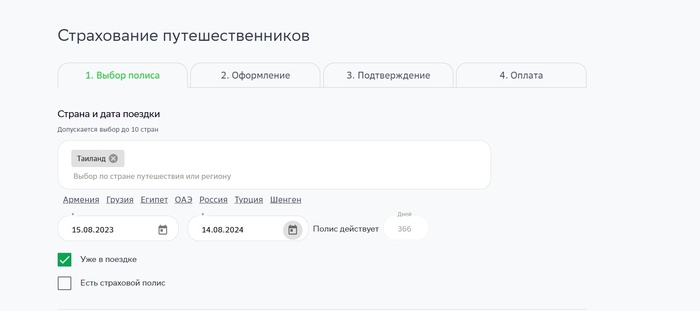
Отлично! Страховка для Таиланда на 1 год, так ещё и в путешествии можно оформить.
Ознакамливаемся с правилами, не находим каких-либо явных ограничений, убеждаемся, что в стране туризма мы не будем получать пмж/гражданство и приобретаем страховку на год
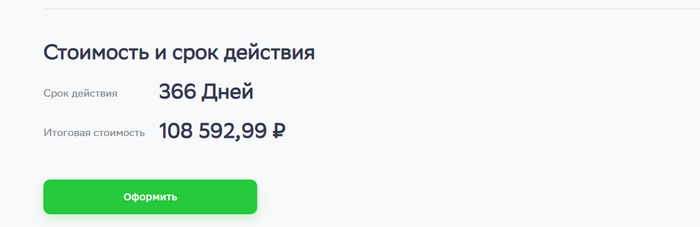
Отлично, теперь я добропорядочный турист, который имеет годовую страховку от ведущей компании по страхованию, и могу не боятся, что если в течение года со мной что-либо случится в Таиланде, то я могу не переживать
Спустя некоторое время возникает страховой случай. Проблема ли это? Нет, у нас же страховка. Попросим больницу обратится в страховую и оплатить госпитализацию.
Сидим 4 часа в больничном коридоре и получаем сообщение
Мы получили ответ от страховой, к сожалению, в покрытии было отказано в виду количества проведенных дней в Таиланде, данная территория считается страной преимущественного проживания. Пункт правил: 4.2.2.1. территория иностранного государства, в котором 3астрахованное лицо постоянно/преимущественно проживает и/или гражданином которого оно является (или в котором имеет вид на жительство). Просим Вас оплачивать расходы самостоятельно.
Более того, они отозвали гарантийное письмо на оплату первичного осмотра прямо в больнице
Отлично, теперь бы ещё найти точное определение «преимущественного» проживания в договоре страхования или в каком-либо законе. И знаете что? Его нет. Тинькофф страхование, альфа страхование пишут точное количество дней, после которого полис признается недействительным, а также запрещают покупать страховки более чем на данный срок. У тинькоффа, например, преимущественное проживание считается за 90 дней в год, и это явно прописано в договоре.
Ищем какую-либо информацию в законах, также убеждаемся, что
В законодательстве Российской Федерации нет точных определений срока, по истечении которого проживание на данном месте признаётся преимущественным или постоянным
Отлично. Продаём долгосрочные полисы для 1 страны и при этом оставляем неоднозначный термин «преимущественное проживание». Я так-то за всю свою жизнь преимущественно прожил в России. И никаких пмж с гражданством в Таиланде не имею.
Таким образом, сбербанк намеренно продаёт страховые полисы, которые не будут работать большую часть времени на территории страхования, и не видит ничего в этом зазорного.
QR-платежи простыми словами. Что такое «куаринг», и почему он вытесняет другие форматы оплаты
Если вы, уважаемый российский Apple-юзер, не хотите переходить на Android, таскать с собой карточки или клеить стикеры на любимый гаджет, то выход один — платить через QR. А в некоторых странах именно через «куаринг» происходит большинство транзакций. Сегодня разберем, как работают QR-платежи, какие они бывают, что в них крутого, и почему их доля растет как на дрожжах.
Если вы решите оплатить удон в шанхайской забегаловке картой (даже если эта карта — Union Pay), то очень вероятно, что дядюшка Ляо сделает удивленное лицо и протянет вам картонку с QR-кодом. Ведь в Китае почти все повседневные платежи делаются с помощью сканирования черно-белых квадратиков.
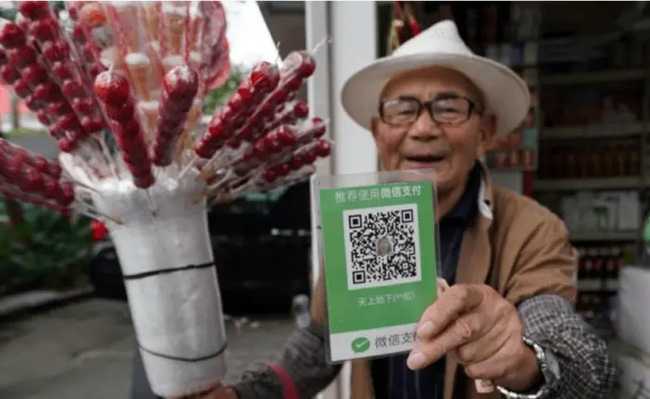
Дядюшку Ляо с куарной картонкой вижу так. Но картинке он продает не удон, а какие-то неведомые китайские диковины. Но, думаю, удон он тоже продает.
Да, Китай — безусловный лидер в QR-платежах. Но многие другие страны тоже активно к ним привыкают. Куаринг особенно развит в Азии — например, в Таиланде, Южной Корее, Индии, Узбекистане и прочих странах. Но и в других регионах он далеко не мертв и активно растет. В России QR-платежи тоже неплохо себя чувствуют — российский ЦБ развивал их и раньше как фичу Системы Быстрых Платежей, а в последние полтора года по понятным причинам их доля и вовсе взлетела в небеса.
А разнообразные аналитические конторы (например, вот эта) прогнозируют, что через пару лет более 2 млрд людей по всему миру будут использовать куар-платежи на повседневной основе. Так что, вполне вероятно, что именно оплата через QR станет господствующим форматом платежей в ближайшем будущем, задвинув карточки на второй план (не гарантирую, но шанс большой).
Итак, как вообще работает куаринг, какой он бывает, и чем он лучше или хуже других способов. Разбираемся.
Почему QR-код отлично уживается с платежами?
Начать хотелось бы с одной простой мысли:
QR-код, он же Quick-Response Code — это просто какая-то информация, но закодированная в виде набора черных и белых частичек.
Эта информация может быть какой угодно, например:
История какой-нибудь статуи в музее. Тогда рисуем куар на шильдике и клеим рядом с постаментом.
Сведения о вашей вакцинации от ковида. В таком случае черно-белый орнамент появится в специальном разделе на госулугах.
Или, например, реквизиты вашего банковского счета.
В последнем случае речь пойдет о QR-платежах (или, как его иногда называют, «куаринге»). Но абсолютно во всех случаях QR-код будет оставаться лишь способом передачи информации. Иначе говоря, QR-платежи — это не какая-то супер-уникальная технология, а всего лишь применение самых обычных QR-кодов в одной отдельно взятой сфере.
Но так уж вышло, что у QR-кода есть сразу несколько ценных особенностей, делающих его идеальной технологической основой для целой плеяды новых платежных сервисов. И вот какие это особенности:
Во-первых, QR-код — это чрезвычайно нетребовательная штука. Для показа QR-кода нужен лишь экран, а для его сканирования — только более-менее сносная камера. Проще говоря, вполне хватит простенького смартфона, который в современном мире есть у всех. Африканские племена и коммуны амишей вынесем за скобки. Показывать QR-код на бумажке, впрочем, тоже никто не запрещает. Можно и вовсе нацепить платежный QR-код на котика — и тогда получится платежный QR-кот (надеюсь, вы простите мне это шутку).
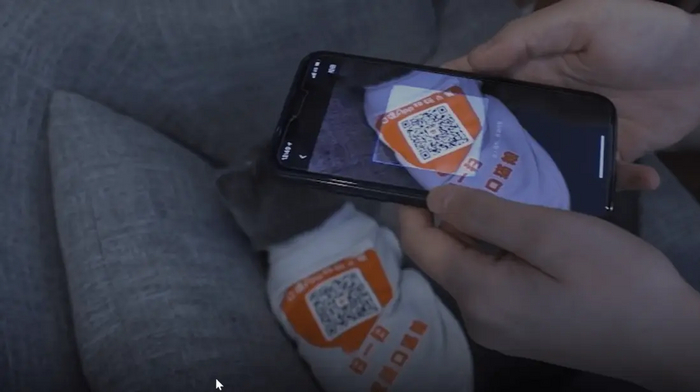
В Китае есть кафешка, где ходят котики, одетые в маечки с QR-кодами. Отсканировав кота, можно оплатить счет или оставить чаевые. Согласитесь, прикрепить платежный терминал на котейку будет гораздо проблематичнее.
Во-вторых, QR-коды предлагают огромное количество комбинаций. Число уникальных сочетаний черно-белых квадратиков настолько титаническое, что я не буду его здесь приводить. Лишь упомяну, что в китайском WeChat каждый год используется более полутриллиона (!) куаров, и это даже не 0,001% всех возможных комбинаций. Короче говоря, сколько бы китайцы ни покупали удонов, уникальных QR-кодов нам еще надолго хватит.
Наконец, за последние несколько лет QR-кодами научились пользоваться все. Думаю, даже бабушки в деревне хоть что-то об этом да слышали (в отличие от этих ваших NFC).
Добавьте к вышеперечисленному тот факт, что глобальные платежные системы (Visa, Mastercard и прочие) в свое время забыли охватить рынок платежных куаров, и вы получите годный альтернативный инструмент для платежей. Неудивительно, что в последние 5-15 лет (в зависимости от страны) именно его взяли на вооружение операторы национальных платежных инфраструктур и финтех-сервисы цифровых экосистем (об этом ниже).
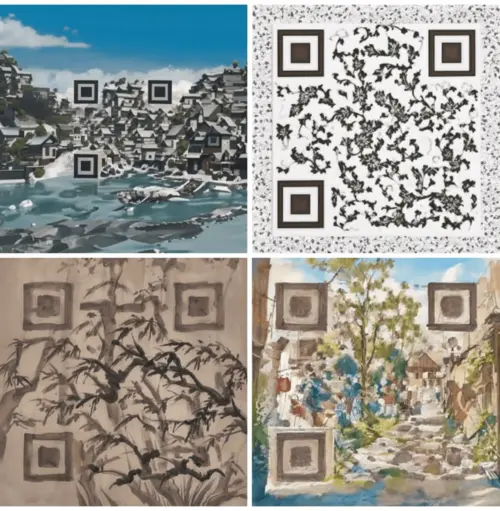
А еще, QR-код — это красиво. Например, пару месяцев назад китайский умелец научился делать художественные куары с помощью Stable Diffusion. По функционалу не хуже обычных.
Какие платежные QR-коды вообще бывают?
Итак, хотя QR-код сам по себе является абсолютно гениальной штукой, назвать его rocket science язык не повернется. Безусловно, у куаров есть и технологические отличия — например, способы кодирования информации (цифровое, буквенно-цифровое, байтовое и т.д.). Но в этой статье мы не будем глубоко погружаться в подобное — если вам интересно, можете нагуглить 100500 технических статей про технические нюансы этих штук.
Сейчас же мы говорим о QR-платежах. И здесь тоже есть свои отличия:
Первое — источник куара. Кто показывает QR-код, а кто сканирует — продавец или покупатель.
Второе — насыщенность QR-кода информацией. Можно сделать базовый куарчик, содержащий данные о банковском счете. Можно добавить в него какую-то дополнительную инфу — например, назначение платежа. А также конкретную сумму, но тут мы уже переходим.
. к пункту номер три — динамичности QR-кода. Пожалуй, это главное технологическое отличие. QR-код может быть статическим и динамическим, и тут нужно остановиться подробнее.
Статический QR просто содержит данные банковского счета продавца или покупателя. В таком случае после сканирования придется самостоятельно вводить сумму. Это лишнее действие для клиента (т.е. усложнение клиентского пути, что всегда не очень хорошо), но зато такой код можно приклеить куда-нибудь рядом с кассой и легким движением руки отправлять покупателей на оплату.
Другой вариант — динамический QR. Это уже более навороченный инструмент. Такой куар генерируется отдельно под каждую оплату. А значит, в него можно встроить дополнительную информацию о данной конкретной покупке — сумму транзакции, назначение платежа, какой-нибудь комментарий и т.д. Во-первых, такой процесс оплаты удобнее и быстрее. А во-вторых, продавец может не проверять, что ему заплатили именно 640, а не 639 рублей. И наоборот — у покупателя нет риска случайно нажать лишний нолик.
Динамический QR-код — крутая и продвинутая штука. Но есть нюанс — если продавец хочет генерить динамические куары, то картонкой уже не отделаешься. Придется покупать дополнительное оборудование, умеющее в эту самую динамику.
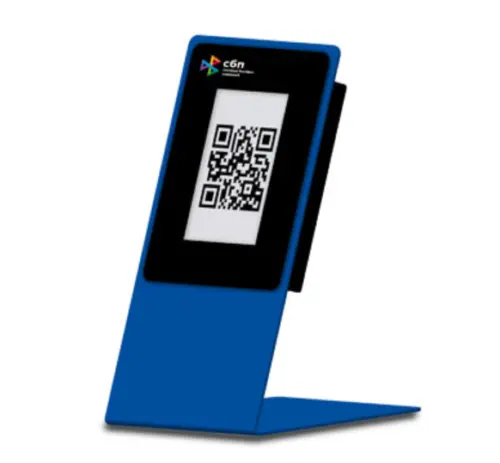
Например, вот такой динамический QR-экран, которые интегрируется с расчетно-кассовым оборудованием. Стоит такая штука примерно 6-7 тыс. руб. Магазин может себе позволить, а вот наш условный дядюшка Ляо уже вряд ли.
Еще есть несколько промежуточных модификаций. Например, когда статический QR-код ведет на динамическую веб-страницу. В таком случае QR-код можно распечатать и не менять, но платежная цепочка удлинится на лишнюю загрузку. Или еще вариант — статический QR содержит ссылку на динамическую страницу, с которой при сканировании актуальные данные подтягиваются в платежное приложение. В итоге получается система-ниппель, когда QR можно не менять, но и лишнюю страницу покупателю открывать не нужно. Правда, вырастает вероятность, что что-нибудь криво подтянется.
Пару слов стоит сказать про источник куара. В подавляющем большинстве случаев QR создает продавец (тогда это Merchant presented QR), а покупатель его считывает. Но бывает и обратная механика — покупатель открывает QR-код своего банковского счета, а продавец сканирует его, тем самым списывая нужную сумму. На мой взгляд, это самый удобный способ для покупателя (хотя и не самый безопасный — об этом ниже), но продавцу потребуется чуть более функциональное оборудование.
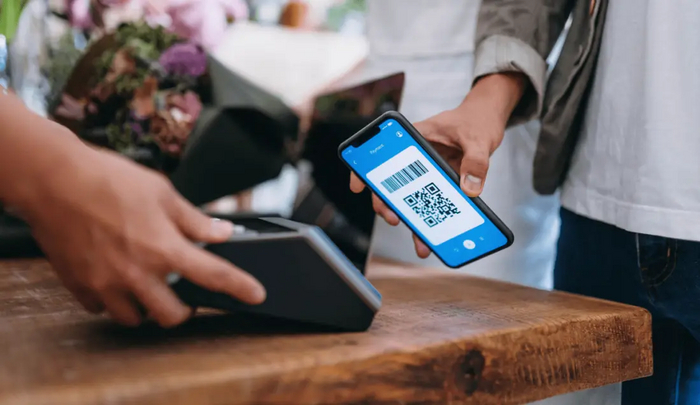
Customer presented QR-code. Сканер может быть отдельным устройством, либо встроен в платежный терминал. Видимо, по мере роста проникновения куаринга, терминалы с QR-сканерами будут все более популярны.
QR-платежи — идеальны?
Справедливости ради нужно сказать и о недостатках куаринга. Они вот такие:
Первый — зависимость от интернета. Карточные платежи могут существовать без интернета. Если припрет, то платежные терминалы умеют считывать данные с карты или NFC, хранить его в своей памяти, а уже когда включат интернет — передавать платежной системе. QR же без интернета превращается в тыкву от слова «совсем». Так что, если ваш магазинчик находится в подвале с плохой сетью, то куаринг вам может быть противопоказан (покупатель тупо не сможет прогрузить страничку после сканирования).
Второй — кое-какие вопросики к безопасности. Жулики не дремлют и тут. Допустим, вы демонстрируете QR с зашитыми реквизитами вашего счета в мелком ларьке, продавец которого окажется негодяем. Он незаметно сфоткает ваш код, и плакали ваши денежки. Или же другой вариант — пока продавец зазевается, мошенник наклеит свой скамерский куар поверх настоящего. В результате деньгу уйдут отнюдь не на оплату вашего товара. Впрочем, скам возможен и с банковскими картами. Так что, предположу, что куаринг здесь не сильно ему уступает (разве что жулики используют другие методы).

Никто не отменял и классический скам, когда после сканирования вы попадаете на фишинговую платежную страничку, которая зачем-то просит ввести данные карты. Впрочем, QR здесь — лишь инструмент переадресации, а отнюдь не главный виновник.
Третий недостаток — QR-платежи требуют довольно много телодвижений. Нужно достать телефон из кармана или сумочки, потом открыть куаринговое приложение, затем в процессе сканирования начнет тупить камера. Потом вы нажмете кнопку «перевести», а интернет заглючит, и подтверждение подвиснет. В итоге вы стоите перед кассой как дурак и думаете: «А списались ли деньги, или нужно все делать заново?». Именно из-за подобного ада мелкой моторики многие изначально плюют на эти вашу куары и просто платят картой.
К тому же, зачастую по куарингу нет кэшбэка, или он существенно меньше, чем по картам. Такой расклад, например, в РФ. Причина — комиссия по QR ниже, чем по карточкам, а значит банкам неоткуда брать бюджеты на кэшбэк. Впрочем, так не во всех странах — в некоторых все жирные кэшбэки наоборот сидят в QR-платежах (зависит от того, как в конкретной стране соотносится размер комиссий). Впрочем, это не такой уж и минус. Вернее, для кого как — минус для потребителя, но огромный плюсище для бизнеса.
Почему куаринг особенно полюбился азиатам?
QR-платежи весьма развиты во многих странах, но особой любовью к ним воспылали ребята из Азии (включая, разумеется, главных фанатов куаринга — китайцев, а также родоначальников технологии — японцев) и жители некоторых других т.н. «развивающихся» стран. Почему так? Предположу, что объяснение лежит в конкурентной ситуации на рынках в годы появления и первоначального развития технологии.
В США и странах Западной Европы к началу ХХI века карточные платежи уже были весьма развиты. Местные банки активно выпускали карточки Visa, Mastercard, AmEx и прочие, а население уже было приучено к их повседневному использованию. Поэтому всяким экзотическим способам оплаты было гораздо сложнее отжать долю платежного рынка.
А вот во всяких Таиландах, Кореях, Бразилиях и Индиях с этим было проще. Проникновение карт куда меньше, для существенной доли населения платежные карты все еще оставались экзотикой в то время. Следовательно, у большинства торговых предприятий (возможно, кроме крупных сетевых магазинов) не было стимула тратить деньги на закупку платежных терминалов. А вот поставить рядом с кассой табличку с QR-кодом мог каждый.
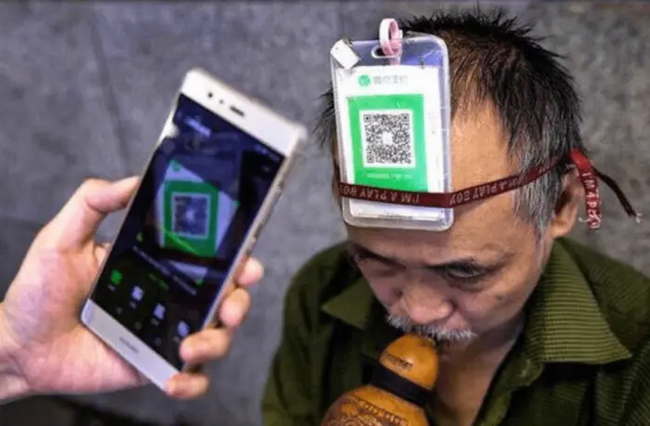
В Китае куаринг господствует настолько, что многие уличные музыканты и попрошайки предлагают им донатить вот таким способом.
Далее начались классические «круги на воде». Бизнес стал предлагать клиентам QR-оплату → Население начало его дегустировать и потихоньку осознавать, что новый платежный способ в общем-то неплох и много где работает → Спрос на куаринг со стороны покупателей повысился → Бизнес стал еще более активно внедрять куаринг. И так далее по кругу.
Стоит отметить, что эта спираль роста была бы невозможна без активного вовлечения двух важных игроков:
Во-первых, национальных операторов платежной инфраструктуры (в основном на базе местных центробанков). Они прочухали, что способ то вполне рабочий. А значит, нужно эту волну оседлать. Ну знаете, чтобы снизить долю налика (а налоги, наоборот, нарастить), поотжимать рынок у всяких Виз с Мастеркардами. Да и вообще, с помощью куаринга увеличить долю внутренних платежей под своим прямым контролем. В итоге государства стали пилить национальные платежные QR-сервисы. Здесь и индийский UPI, и бразильский PiX, и тайский PromptPay, и, конечно, наш СБП. Кстати, эта логика может частично объяснять, почему куаринг стал особенно популярен именно в странах с активным участием государства в экономике.
Во-вторых, потребительских экосистем, которые начали активно брать куаринг на вооружение. Как известно, ядром любой уважающей себя экосистемы должен быть платежный сервис, усиливающий перетоки клиентской активности между разными продуктами. Ну знаете, чтобы у пользователя онлайн-кинотеатра был финансовый стимул попробовать доставку еды или такси-агрегатор (или что там еще обычно есть у экосистем). В результате, в странах с сильными национальными экосистемами QR-платежи стали важным способом оплаты. Здесь и корейский KakaoPay, и казахстанский Kaspi, и разумеется, китайские WeChat и Alipay.
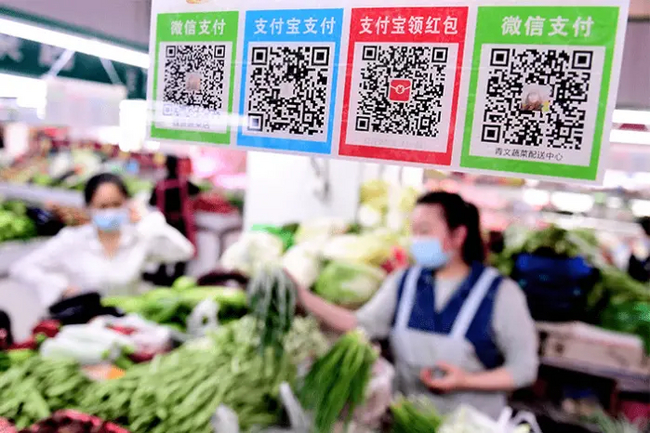
Типичный китайский рынок be like. Тут главное не промахнуться.
И «национальные», и «экосистемные» куаринги имели свои козыри в рукаве. Госсервисы устанавливали пониженные экваринговые комиссии (гораздо ниже, чем карточные), фондируемые из бюджета. Экосистемы же отлично скрещивали куаринг с другими своими преимуществами — например, начисляли кэшбэки, которые можно было использовать в других своих продуктах. А еще пользователей популярных экосистем было проще приучить открывать приложение для сканирования — ведь родной интерфейс знаком и привычен.
В результате QR и дальше усиливал свое положение на платежных рынках этих стран. Да, если не брать в расчет Китай, то куаринг все еще сложно назвать главным способом. Скорее первым среди альтернативных. Но его доля растет. И кто знает, что будет дальше.
Друзья, если статья вам зашла, то обязательно поставьте лайк и напишите коммент. Например, расскажите, используете ли вы QR-платежи, и если да (или нет), то почему? Ну и скиньте другу, который интересуется платежами, финтехом и банкингом.
В скором времени напишу вторую часть, где уже подробнее разберу ключевые QR-сервисы в разных странах — СБП, китайские WeChat и AliPay, индийский UPI, тайский PromptPay и многие другие.
Если вам понравилось, то подписывайтесь на мой канал Disruptors. Там хватает подобного контента, где я разбираю всякие сложные штуки простыми словами и с щепоткой кеков. А еще там много разборов ключевых событий бизнеса и инноваций, написанных живым нескучным языком.
Кстати, вот ссылка на мой канал в QR-формате. Ну, раз уж статья про куары )))
Мошенники
Добрый день, пикабушники. Хочу поделиться своей историей, о том, как мне звонили мошенники и о одной из самых продуманных легенд. Надеюсь, что она кому-то поможет.
Итак дело было ранним утром, я полностью сонный и ничего не понимающий получаю звонок с неизвестного номера. Гетконтакт не выдаёт никаких подозрительных тегов, и я отвечаю на звонок. Далее диалог:
— Здравствуйте, старший лейтенант УЭБ и противодействия коррупции ГУ МВД России по Москве Кузнецова Елена Сергеевна. Я следователь по делу номер(к сожалению не запомнил). У меня к вам (называет моё фио) есть пара вопросов. Удобно ли говорить?
— Здравствуйте, да, чем могу помочь?
— На данный момент ведётся уголовное дело *такое то*, по незаконной поддержке СВУ гражданами и юр лицами России. Есть ли у вас родственники или знакомые с недружесивенного гос-ва, как давно вы с ними общались и/или отправляли ли вы им финансовые средства с момента начала СВО.
— Нет, таких людей нет, не отправлял.
— Хорошо, тогда предлагаю вам прийти в наш отдел на переулке рязанском строении 1, для подтверждения показаний и протоколировании ваших слов.
* а дело в том, что я болею и постоянно кашляю, что мешает нашему разговору, и тут она выдаёт просто глупейшую идею*
Я слышу, что вам сейчас неудобно будет приехать, могу я вам перезвонить, но уже со звонком с записью разговора, дабы запротоколировать ваши слова по телефонному разговору?
— Да конечно, давайте! *к этому моменту я проснулся и уже был настроен на очень интересный разговор с мошенниками*.
Конец первого диалога.
И вот новый звонок, тот же сотрудник, но другой номер. Информация о записи разговора, спрашивает о том, согласен ли я и т.д. Я на все соглашаюсь, а параллельно уже сижу за компом и пробиваю все её слова и статьи, которые она мне озвучивает. И надо сказать, что подкованы они сейчас достаточно хорошо, для того, чтобы обычного человека закидать терминологией, да ещё и в соседних сферах разбираются. После всех статей и снятии моих показаний, о том, что я не переводил никуда деньги, она начинает основной разговор. Далее диалог.
— Дело в том, что на данный момент была утечка из базы данных клиентов с их персональными данными, и с этих счетов были попытки отправить средства на имя некого Токарева Александра Павловича держателя некого ИП. Вам знаком этот человек?
— Нет такой человек не знаком *параллельно уже нахожу его ип и это российское ип*
— Хорошо, я вас поняла, с вашего лицевого счета были попытки отправить средства на счёт этого человека, вам приходили какие-то коды, подтверждения или что-то ещё?
— Нет ничего не приходило
Конец интересного диалога
Далее были выяснения о том, не терял ли я документов, где я их светил и т.д. На что я включил дурачка и ждал, когда она выйдет из терпения, однако все вытерпели и предложили меня связать с сотрудником (барабанная дробь) ЦЕНТРОБАНКА РОССИИ!
Вот тут я уже начал задавать вопросы по типу, что этот банк не работает с физ лицами, что это какой-то бред и т.д, на что умело отбрехались, мол все нормально в таких ситуациях ЦБ сотрудничает с физ лицами. На что я согласился, но сослался на плохое самочувствие, и что мне нужно принять лекарства. Могут ли они перезвонить минут через 10. Скрепя зубами, они согласились.
Занавес, глава 2я.
После окончания разговора я позвонил в отдел полиции, что был указан в разговоре, и вместе с дежурным посмеялись и он сказал, что таких сотрудников у нас не было и нет. Далее пошли звонки по банкам и проверке счетов и операций. Все чисто. И вот я уже в предвкушении звонка.
*для заметки. в разговоре моем с мошенникам НЕ был назван ни 1 из тех банков, которым я пользуюсь, ну 1 операция банковская, которую я совершал типа покупки билетов, еды и т.п. ни адрес и никакие персональные данные*
Звонок, та же девушка, снова другой номер, снова мои вопросы о том, почему другой номер. И тут меня переводят на сотрудника ЦБ по этому же номеру телефона. По этому же звонку.
*для заметки, в разговоре с полицейским я назвал два рандомных банка, в которых у меня нет карт и счетов*
Далее диалог с сотрудником ЦБ:
— Здравствуйте меня зовут Анна, сотрудник ЦБ, чем могу помочь?
— Здравствуйте, меня к вам перенаправить сотрудник правоохранительных органов Елена, она должна была вам объяснить в чем суть дела.
— Мне не передавали никакую информацию, подскажите, чем вам помочь, опишите вашу ситуацию.
— Дело в том, что сотрудник полиции (называю только что придуманное имя) сказал, что по моим счетам в таких-то банках (называю ДРУГИЕ не мои банки), были попытки совершения переводов средств на счёт такого-то человека или ИП на территории РФ.
*уже разрыв легенды и я слышу как она напрягаясь по голосу*
— Да хорошо, сейчас я проверю ваши данные, одну минуту.
Я проверила ваши данные и у вас не было никаких попыток списания средств или системных ошибок. Предлагаю вам перейти к нам в персональную комнату дабы более подробно разобрать данный случай.
— Не совсем понял вас, что вы имеете ввиду?
— Персональная конференция ZOOM. Слышали про такое, пользовались? Можете сейчас зайти по номеру конференции с мобильного телефона и мы все проверим.
— Да сейчас скачаю, и зайду. Можете перезвонить?
— А вы не можете остаться на связи?
— Нет, у меня нет Wi-fi и во время разговора интернет не работает.
— Хорошо, я вас ожидаю в конференции.
Конец диалога.
Вдумайтесь, сотрудник ЦБ предлагает вам зайти в Зум, чтобы проверить ваши счета?! Ужас. Но я туда захожу, правда уже с ноутбука, благо у меня был чистый ноут на котором нет никаких моих аккаунтов, просто валялся на случай *ЕСЛИ ВДРУГ*.
И вот я захожу к ним, мне предлагают зайти на мой аккаунт банка, в котором я имею карту. При включённой демонстрации экрана. Я включаю демонстрацию на ноуте и захожу говорю, что зашёл в ЛК с телефона. Меня начинают отчитывать, что нужно это делать на демонстрацию, при ней. И что давайте начнём с другого банка (барабанная дробь) Альфа-банк. Далее короткий диалог:
— Давайте начнём с Альфа банка.
— Но у меня нет карты и счетов в альфа банке.
— А такая карта: (называет ПОЛНОСТЬЮ номер карты, дату выдачи, буквы карты, кроме CVV, а так же мои данные доставки карты включая адрес, номер телефона мой и номер телефона курьера и ФИО курьера, плюс время доставки), у вас имеется такая карта?
— Извините, но не понимаю, о чем вы говорите, я такую карту не получал.
— В статусе видно, что вы её получали и даже проводили по ней некие операции (и о чудо даже тут совпало)
— Нет, такой карты нет, увы, но я обращусь в Альфабанк и заблокирую её, если она открыта на моё имя.
— Мы можем сделать это сейчас, просто зайдите в ЛК Альфабанка.
— Нет, я не могу при вас заходить и показывать свои данные от лк.
— Хорошо, я вас поняла. Тогда у меня больше нет вопросов, всего доброго.
Конец диалога.
Ну что же, выделим главное. У мошенников сейчас есть уже ГОРАЗДО больше ваших данных чем было раньше. Они гораздо более подкованы в законной области, но ещё не до конца. Они готовы терпеть вас ОЧЕНЬ долго. Я говорил с ними около полу часа. Будьте бдительны, будьте аккуратны, и предохраняйтесь. А что касаемо банков, могу сказать две вещи. Я говорил со сбером и с альфой. Сбер зарегистрировал моё обращение, взял номера, имена разговора, все ссылки и всю информацию. Поблагодарил и т.д. Когда я говорил с Альфой и сказал, что мои данные жёстко слили включая адрес до квартиры, они лишь пожали плечами и сказали, что не знают как такое могло произойти.
P.S не так часто пишу посты на пикабу, чаще читаю, так что за оформление не шарю. Если дочитали до конца, то спасибо вам, и будьте внимательнее!
7 банков и финтех-компаний, которые «Яндекс» мог бы купить вместо «Тинькофф»
О том, что «Яндекс» готовится создать свою финансовую экосистему, говорили уже давно. Скорее всего, корпорация будет запускать собственные продукты и сервисы в рамках новой экосистемы, но не исключено, что возможно партнерство или поглощение уже существующих финтех-компаний и банков. После несостоявшейся сделки с «Тинькофф» стало понятно, что «Яндекс» хочет построить свою финансовую экосистему. Какие банки и финтех-компании могли бы стать альтернативой «Тинькофф»? Потенциальные варианты собрали в нашей подборке.

Фото: depositphotos.com
Monobank
Быстрый рост, корпоративная культура, высокая доля технических специалистов, комплементарность продуктов и технологичность — вот свойства, из-за которых «Яндексу» была бы интересна покупка Monobank. Его создавала бывшая команда ПриватБанка, который был одним из самых лучших банков в техническом плане. По закону они не могут открыть банк на территории России, но «Яндекс» мог бы купить у них франшизу или же технологию. Это могло бы быть очень удачное партнерство, в рамках которого сама лицензия находится на территории России и предоставляемые решения контролирует ЦБ, при этом банк не является дочерней компанией. По такой схеме работают многие популярные иностранные банки, ведущие деятельность в РФ. Продукты, которые предлагает Monobank, растут по экспоненте и имеют сетевой эффект. Это как раз то, что нужно «Яндексу», и то, почему ему был интересен «Тинькофф». По сути, Monobank — своего рода украинский «Тинькофф».
Revolut
Для «Яндекса» платежная система интересна в первую очередь из-за огромной базы европейских пользователей и потенциальной возможности выйти на европейские рынки. Это было бы хорошим пуском для завоевания иностранной аудитории и привлечения российских пользователей, которые смогли бы рассчитываться в Европе и за рубежом. Для россиян в целом привлекательны возможности Revolut — сервис позволяет обменивать валюту по курсу ЦБ и оплачивать покупки по всему миру. Кроме того, «Яндексу» близка технологичность сервиса — у него нет физических офисов, вся коммуникация с пользователями происходит через мобильное приложение. Из минусов — отсутствие российской лицензии и ориентация на физических лиц, а не на бизнес.
«Банк 131»
Молодая финтех-площадка работает с интернет-бизнесом, в частности — предоставляет платежные решения для маркетплейсов, бирж фрилансеров и агрегаторов, с которыми «Яндекс» работает напрямую. «Банк 131» первым в России запустил banking-as-a-service, то есть «конструктор» для IT-бизнесов, который финтех-специалисты могут интегрировать практически в любую индустрию. С этим банк опередил даже команду «Яндекс.Денег» — вся инфраструктура была выстроена с нуля, а автоматизированная банковская система внедрена за две недели. Поэтому одно из преимуществ банка — опыт в оперативной реализации смелых проектов и разработка «бутиковых» решений. Например, в октябре этого года банк запустил мультирасчеты для c2c-сервисов, позволяющие автоматически удерживать комиссию и распределять платеж между всеми участниками сделки на онлайн-платформах по типу «Циана», YouDo и т.д. Еще одно преимущество — наличие лицензии («Банк 131» оказался единственной частной компанией, получившей базовую лицензию Банка России в период с 2015 года).
APIBank
Финтех-платформа APIBank подходит «Яндексу» с той точки зрения, что она работает с банками и быстро их интегрирует — то есть не нужно, условно говоря, становиться «Яндекс.Банком», а можно сразу получить готовое решение. Платформа позволяет подключить любой банк (как правило, это no name банки, у которых есть лицензия) и на его базе строить свою финансовую экосистему. Для «Яндекса» это не только удобно, но и безопасно, потому что это не прямая конкуренция, а партнерство и возможность использовать сильные стороны всех игроков на рынке. Важное преимущество платформы — готовые платежные решения для digital-бизнеса и агрегаторов.
Solarisbank
Еще одна возможность для «Яндекса» не ориентироваться на самостоятельную покупку компаний, а создавать свое решение на базе Open Banking, который сейчас стремительно развивается во всем мире. Solarisbank — инфраструктурный white-label-банк, который не имеет своих собственных пользователей, а является конструктором для компаний — на его базе они строят свои банковские и пользовательские приложения, выпускают карты и так далее. Берлинская финтех-компания, основанная в 2016 году, предлагает платформу banking-as-a-service с немецкой банковской лицензией и, что опять же немаловажно для «Яндекса», ориентируется на b2b. На базе решений Solarisbank строится множество современных европейских финтех-сервисов.
QIWI Банк
Вокруг электронного кошелька QIWI создана отличная экосистема, компания постоянно развивает платежные и финансовые сервисы нового поколения. Часть из них ориентирована на выплаты таксистам и работу с таксопарками, а этот сегмент интересен «Яндексу». Успешный опыт QIWI с «Таксиагрегатором» (сервис выплат для таксопарков и мобильное приложение для водителей) можно применять на других рынках и аудиториях, что позволит «Яндексу» развивать новые продукты и сервисы b2b. У QIWI довольно большая экспертиза в обслуживании бизнеса, это однозначно плюс для развития экосистемы, как и тот факт, что у компании одна из самых масштабных сетей в России — она включает свыше 20,9 млн виртуальных кошельков, более чем 118 тыс. терминалов и точек приема платежей, общее число клиентов превышает 32 млн человек.
Kaspi Bank
В прошлом году Kaspi Bank возглавил рейтинг банков Казахстана и был признан самым эффективным по использованию активов и собственного капитала. В последнее время Kaspi Bank фокусируется на создании инновационных сервисов и продуктов в банковском секторе. Это очень хороший пример успешной финтех-ритейл экосистемы, которая включает в себя крупнейший в Казахстане интернет-магазин, платформу онлайн-платежей, ведущую бонусную программу, покупки при помощи QR и другие сервисы. Все услуги компании предоставляются через суперапп, у которого пользовательская аудитория больше, чем у аналогичного приложения Сбербанка, а вовлеченность соответствует уровню самых популярных мессенджеров, таких как WhatsApp. Такая экспертиза в развитии суперприложения — важный критерий для экосистемной стратегии развития, необходимой «Яндексу».
Автор: Юлия Крутый
Подписывайтесь на канал «Инвест-Форсайта» в «Яндекс.Дзене»
Наши телеграм-каналы:
Стартапы и технологии
Новые бизнес-тренды