Карта рассрочки Халва или кредитка Тинькофф Платинум – что лучше?

Карта рассрочки Халва Совкомбанка и кредитка Тинькофф Платинум – два флагманских продукта от крупнейших финансовых учреждений. Каждая из программ имеет собственные плюсы, минусы, подводные камни. Клиенту сложно понять, какой пластик окажется выгоднее: Халва или Тинькофф, что лучше, где больше «плюшек» и возможностей, какая карточка обойдется для держателя дешевле. Подробно разбираем тарифы и условия обслуживания, сравниваем конкурентов и находим на 100% выгодную кредитку.
Халва и Тинькофф Платинум – в чем суть и особенности двух карт?
С одной стороны, сравнение Халвы и Тинькофф выглядит невозможным. Совкомбанк предлагает карточку рассрочки для оплаты покупок у партнеров, а Tinkoff – традиционную кредитку. Различается сама концепция продуктов:
- Халва – это покупки у партнеров (за транзакции вне партнерской сети взимается комиссия), Тинькофф – операции абсолютно в любых торговых точках;
- по карточке Совкомбанка действует длительная рассрочка, у Tinkoff – короткий льготный период, после чего начинают начислять проценты;
- для каждого типа пластика доступно снятие наличных и использование собственных средств – в этом карточки схожи.
Однако Tinkoff Platinum недавно расширил функционал – у него появилась рассрочка от партнеров. По сути, теперь это программа 2в1 – в ней совмещены функции Халвы и обычной кредитки.
Карта рассрочки Халва от Совкомбанка – условия и тарифы
Халва – ключевое предложение Совкомбанка для потенциальных клиентов. Пластик активно продвигают на рынке, привлекая держателей выгодными условиями обслуживания:
- лимит рассрочки – до 500 000 руб. (возобновляемый);
- льготный период – 1095 дней (на операции у партнеров);
- процентная ставка после окончания льготного периода – 10% годовых;
- доход на остаток собственных средств – 5% при сумме операций от 10 до 300 тыс. руб. и совершении минимум 5 покупок в месяц; при совершении от 1 покупки – 4%; иначе – 0% годовых;
- выпуск карточки и перевыпуск – без комиссии;
- стоимость обслуживания – бесплатно;
- мобильный банк (уведомления о транзакциях) – 0 руб.;
- снятие наличных – без комиссии для собственных средств; 2,9% + 290 руб. – в счет лимита (рассрочка на 3 мес.);
- комиссия за безналичные переводы – 1% для собственных средств либо бесплатно при оформлении подписки; 3,9% + 290 руб. – в счет лимита либо 2,9% + 290 руб. при наличии подписки;
- минимальный платеж – 2,9% от суммы задолженности;
- покупки вне партнерской сети – комиссия раз в месяц в размере 290 руб. + 1,9% от суммы всех покупок (рассрочка на 2 мес.);
- штраф за просрочку ежемесячного платежа – 20% годовых, не взимается с 1-го по 5-й день.
Отзывы клиентов банка подтверждают – пользоваться Халвой, действительно, выгодно. Это хороший продукт для рациональных и финансово грамотных людей, готовых тщательно изучать условия, вникать в мельчайшие детали и избегать подводных камней – только в этом случае пластик будет на 100% работать во благо держателя.
Кредитная карта Тинькофф Платинум – условия обслуживания
Кредитка Tinkoff Platinum – классический финансовый продукт с привычными и более понятными условиями, чем у Совкомбанка. Тарифы на обслуживания не менее привлекательны:
- кредитный лимит – до 700 000 руб.;
- льготный период – до 55 дней (распространяется на все покупки);
- процентная ставка – от 12% до 49.9% за покупки, от 30 до 49,9% за снятие наличных;
- выпуск и перевыпуск – бесплатно;
- стоимость обслуживания – 590 руб. в год;
- минимальный платеж – не более 8% от суммы задолженности;
- период предоставления рассрочки у партнеров – до 12 месяцев;
- комиссия за снятие наличных – 2,9% + 290 руб.;
- уведомления об операциях – 59 руб. в месяц (можно отключить);
- начисление процентов на остаток собственных средств – не предусмотрено;
- ответственность за просрочку платежа – 20% от суммы неуплаченной задолженности;
- штраф за превышение кредитного лимита – 390 руб. за каждую операцию (не более трех взиманий в месяц).
Отзывы клиентов Тинькофф подтверждают – финансовое учреждение лояльно относится к держателям и готово идти навстречу. Например, пользователь, решивший закрыть кредитку и обратившийся в банк, получает индивидуальное предложение – сниженную процентную ставку и бесплатное обслуживание, что повышает выгоду пластика.
Где можно рассчитаться Халвой и Тинькофф Платинум?
Сравнительный анализ двух карточек позволяет понять – пластиком от Тинькофф удобней расплачиваться без подвоха и тщательного изучения партнерской сети, ведь кредитку принимают в любых магазинах. В счет заемных средств можно купить продукты, мебель, одежду, бытовую технику и многое другое – никаких ограничений, но рассрочка действует только на операции у партнеров.
По Халве условия другие – заемные средства расходуются только у партнеров, собственные – в любых магазинах. Правда, это ограничение можно обойти, подключив платную опцию с ежемесячной комиссией 290 руб. + 1,9% от суммы покупок не у партнеров в месяц, но рассрочка вне партнерской сети будет действовать только на 60 суток.
Карты Халва и Тинькофф Платинум – сравнение условий
Карта Тинькофф или Халва – что лучше для держателя? Сравним актуальные условия обслуживания для каждого предложения.
Какую карту с рассрочкой лучше выбрать: сравнение условий и возможностей карты Халва и Тинькофф Platinum
Всем привет! Сегодня попробуем разобраться, какая из карт рассрочки лучше – Халва или Тинькофф Platinum и сравним условия и возможности обеих карточек.
Карт рассрочки Халва выпускается Совкомбанком и предназначается для покупки товаров или услуг в рассрочку без оплаты процентов.
Карточка Тинькофф Платинум разработана крупнейшим онлайн банком страны и совмещает функции кредитки и карты рассрочки.
Условия карт
Оба продукта по-своему интересны. Рассмотрим условия этих двух банковских карточек подробнее.
Халва
Условия карты рассрочки Халва Совкомбанк называет «невероятными». Для карточного продукта даже создан отдельный сайт.
Что же такого невообразимого предлагает эта карточка? Условия карточки следующие:
- выпускается и обслуживается бесплатно;
- помимо получения в офисе банка, возможна курьерская доставка;
- существует бесплатный перевыпуск карточки;
- в качестве приветственного бонуса дают дополнительно трехмесячную рассрочку на покупку в сети партнеров, совершенную в течение 10 дней после получения Халвы;
- максимальный срок рассрочки у партнеров составляет полтора года. Причем его можно увеличить, подключив один их тарифов банка;
- карточный счет пополняется без комиссии. Возможно подключение услуги автоплатежа в мобильном приложении;
- карточку принимают в любых торговых точках;
- наличие программы лояльности «Бонус 5×10», позволяющей получать еще большую выгоду при покупках;
- при соблюдении ряда условий, на остаток карты начисляют до 6,5% годовых;
- размер кэшбэка при покупках может достигать 6% потраченной суммы;
- при желании, продукт может быть доставлен клиенту курьером;
- для получения карты рассрочки Халва без лимита владельцу нужно посетить один из двух тысяч офисов Совкомбанка.
Тинькофф Platinum
Карту Тинькофф Платинум финансовая организация называет своей лучшей кредиткой. Помимо функций кредитования, пластик можно использовать как карту рассрочки.
Условия карточки следующие:
- максимальный лимит – 300 тыс. рублей;
- продолжительность грейс-периода – 55 дней;
- длительность беспроцентной рассрочки – до 12 месяцев в магазинах партнеров;
- процентная ставка вне льготного периода – от 12% до 29,9% в год (устанавливается банком и фиксируется в договоре);
- на обналиченную сумму устанавливается ставка от 30 до 49,9% годовых;
- стоимость ежегодного обслуживания продукта составляет 590 ₽;
- максимальный размер обязательного ежемесячного взноса составляет 8% суммы задолженности;
- счет пополняется без комиссии в устройствах самообслуживания банков-партнеров;
- действует программа бонусов « Браво» — на счет карты возвращается от 1% до 30% суммы, потраченной на покупки;
- можно выпустить дополнительную карточку, которая будет обслуживаться бесплатно.
При рассмотрении, условия обеих карточек выглядят привлекательно. Причем Халва является исключительно картой рассрочки, а Платинум – больше кредитка с функциями карточки рассрочки.
Где можно расплатиться карточками
Картой Халва можно рассчитываться только в партнерских магазинах при покупке товаров в рассрочку.
Это не является недостатком карточного продукта, поскольку в партнерской сети Халвы состоит более 150 тыс. торговых точек, предлагающих различные товары и услуги.
К тому же перечень партнеров карты Халва постоянно увеличивается.
Карту Тинькофф Платинум принимают все магазины, торговые сети и интернет-площадки. По дистанционным каналам оплачиваются коммунальные услуги, интернет, кабельное телевидение и пр.
Следовательно, картой Тинькофф банка выгодней пользоваться при совершении ежедневных покупок, тогда как Халва идеально подойдет для оплаты крупных запланированных покупок.
Халва и Тинькофф: сравнение основных условий
Теперь сравним условия обслуживания и процентные ставки обеих карточек:
- По продолжительности грейс-периода Халва превосходит Тинькофф – от 18 месяцев рассрочки против 12 месяцев рассрочки и 55 дней при покупках.
- Кредитный лимит карты Халва тоже немного выше – 350 тыс. рублей против 300 тыс. рублей карточки Тинькофф Платинум.
- Процентные ставки – на Халву начисляют ежедневно 19% годовых при пропуске минимального ежемесячного платежа, на Тинькофф вне льготного периода от 12% до 29,9% годовых за покупки и от 30 до 49,9% годовых на обналиченную сумму.
- За обслуживание Халвы платить не нужно. Стоимость годового обслуживания Platinum составляет 590 ₽.
- При обналичивании денег со счета Халвы взимается комиссия в размере 2,9% суммы и еще 290 ₽ дополнительно. На снятую сумму устанавливается 2-х месячная рассрочка. Комиссия при обналичивании средств с Тинькофф Platinum такая же.
Теперь сравним дополнительные возможности обеих продуктов.
Кэшбэк
Возврат части потраченных средств (кэшбэк) по карте Халва начисляется следующим образом:
- в магазинах-партнерах – 6% при бесконтактной оплате, 2% в интернет-магазинах;
- в иных торговых точках – 2% при бесконтактной оплате, 1% в магазинах, работающих онлайн.
Кэшбэк карты Тинькофф начисляется по программе бонусов «Браво» при оплате покупок карточкой. При этом начисляют:
- 1% потраченной суммы при любых покупках;
- 5% в выбранных категориях;
- до 30% при покупках по спецпредложениям.
Возврат начисляют бонусными баллами. При этом 1 балл равен 1 рублю. Максимальный кэшбэк в течение месяца составляет 3 тысячи баллов.
Эта категория наиболее выгодна по карточке банка Тинькофф. Хотя и Халва предлагает неплохие возможности при оплате покупок личными деньгами клиента.
Какой из карт рассрочки лучше пользоваться
И та и другая карты имеют свои преимущества. Перечислим плюсы карточек, о которых не было сказано ранее.
- продолжительная рассрочка до 36 месяцев. Выгодно использовать для оплаты дорогостоящих товаров;
- наличие рассрочки на снятие наличных;
- при представлении дополнительных документов при оформлении пластика, кредитный лимит увеличивают;
- большое число партнерских торговых точек;
- выпускается и обслуживается бесплатно;
- низкая процентная ставка, которая начисляется только при пропуске ежемесячного платежа;
- начисление процента на личные средства, размещенные на карточном счете – 7,5% годовых;
- начисление кэшбэка при использовании собственных средств владельца.
Преимущества Тинькофф Платинум:
- оформление по паспорту;
- продолжительный грейс-период до 12 месяцев при покупке в рассрочку;
- международный статус карточки;
- выгодно использовать для ежедневных покупок;
- выгодная бонусная программа, позволяющая экономить;
- удобное приложение для смартфонов, позволяющее проводить операции из любого места с доступом в интернет.
Сравнивая преимущества банковских карточек, мы пришли к выводу, что идеально было бы иметь оба продукта в своем арсенале.
Тинькофф Платинум можно было бы оплачивать ежедневные недорогие покупки.
Халва пригодилась бы для оплаты крупных покупок и получения дополнительного пассивного дохода, в виде начисления 7,5% годовых на личные деньги, хранящиеся на счета карточки.
Это на сегодня все.
Делитесь информацией с друзьями в соцсетях. Оцените качество статьи. Оставьте свое мнение о продуктах в комментариях. Подпишитесь на рассылку блога.
Какая карта лучше Халва или Тинькофф?

На современном рынке много кредитных карт с особыми условиями. Большой процент кэшбэка, различные льготные периоды. Существуют скидки на товары, беспроцентные рассрочки и прочее. Только выбрать нечто одно из такого многообразия крайне сложно. Сейчас мы посмотрим, какая карта лучше, Халва или Тинькофф. Так как у виртуального банка много кредиток, то возьмем на пример продукт Платинум. Ведь он наиболее напоминает Халву своими критериями.
Что такое карта Тинькофф Платинум?
 Заявка на кредитную карту на нашем сайте Заполнить
Данная карта – это типичная кредитка с определенным лимитом. Но она имеет ряд особенностей, которые отличают ее от простого кредитования.
В частности, тут присутствует:
- Льготный период – 55 дней;
- В целом же ставка (вне периода льгот) – 12-29%, что для карты типично;
- Льготный период на покупки в магазинах-партнерах Тинькофф – 360 дней (это очень неплохо).
Снимать наличные тут лучше не стоит. Иначе с вас спишут 2,9% плюс 290 рублей. А ставка по карте может вырасти чуть ли не до 40%. То есть, только безнал. Ничего больше!
Особенности карты Халва
В отличие от конкурента, Халва – это карта рассрочки. То есть, кредитного лимита как такового здесь нет.
То есть, вы берете один товар. А платите за него частями потом. Проценты с вас не снимаются (то есть, по самой карте процентов нет). А срок такой рассрочки будет равен до 36 месяцев.
Есть ставка – 19%. Но она начисляется только в случае пропуска минимального ежемесячного платежа.
Там есть еще бесплатное обслуживание, некий бальный кэшбэк, начисление процентов на остаток. В общем, натыкано очень много опций. И это часто пленяет клиентов.
Где лучше кэшбэк?
Кэшбэк это – возврат стоимости части покупки на счёт карточки. В Тинькофф Платинум такой параметр равен:
- 1% по всем покупкам, совершенным картой;
- До 30% по специальным категориям товаров от Тинькофф;
- 5% за товары, которые находятся в разделе «бонусы» сайта Тинькофф;
- Максимально возможный кэшбэк – 3000 рублей в месяц (3000 баллов Браво, каждый из которых равен 1 рубль).
Кэшбэк по карте Халва:
- 5% у магазинов партнеров в течение 1 месяца с даты открытия пластика. Акция может продлиться и до 4 месяцев, но только на ваши (не заемные) деньги. На заёмные средства – 1 мес.;
- 12% при оплате Android, Apple или Google Pay в магазинах партнерах;
- 3% возврата при оплате Android, Apple или Google Pay у НЕ партнеров;
- 3% при оплате картой в сети у партнеров;
- 1% при оплате в инете у НЕ партнеров;
- До этого шла речь о повышенном кэшбэке. А стандартный возврат денег – до 6% у магазинов партнеров и 2% у сторонних точек.
Таким образом, у Халвы все очень сложно. Зато есть возможность получить бонусы на более гибкой основе.
У Тинькофф кэшбэк номинан6о больше. Но для этого надо подгадать категории, чтобы отхватить максимум.
Какой картой проще расплачиваться?
Тинькофф можно применить для оплаты чего угодно. Разные магазины, интернет сайты, биржи и вообще все. А через приложение банка, вы можете применить Платинум для оплаты ЖКХ, интернета, телефона.
Картой Халва можно платить покупки только в магазинах партнёрах данного бренда. Правда, в партнерской сети у Халвы 150 000 компаний. И этот список растёт.
Таким образом, Тинькофф карточки созданы для оплаты всего подряд. А вот «сладкая кредитка» — это инструмент для запланированных покупок, которые вы не можете приобрести сами.
Сравнение преимуществ
Давайте теперь сравним основные ништяки данных карточек, чтобы точно понять, как быть:
- Льготный период. У Тинькофф – 12 мес. максимум. У Халвы – аж до 36 месяцев;
- Размер долга – у Тинькофф он назначается индивидуально. Может быть любым в зависимости от вашей платежеспособности. У Халвы – до 350 000 рублей максимум;
- Ставка – в первом случае до 30% в среднем. Во втором – 19% в случае просрочки (а так ее нет);
- Обслуживание – Тинькофф – 590 рублей, Халва – бесплатно;
- Обналичивание – 2,9% плюс 290 руб. У Халвы также, но при этом и на снятые деньги есть рассрочка на 2 мес.
Так какая карточка лучше?
Если говорить именно о кредитной карте, то лучше Тинькофф. Потому что там есть все моменты настоящей кредитки. Она универсальная. Подходит для любых ситуаций.
В плане выгодности определенной покупки лучше будет Халва. Так как там вы реально можете приобрести телевизор или холодильник без процентов. Это здорово!
Правда, расплачиваться Халвой где попало будет не просто. Поэтому она не на каждый день, это уж точно.
Камень в огород Халвы
Важно отметить, что рассрочка в магазине не такая уж и бесплатная. Как правило, цена на «рассрачиваемый» товар завышается. Только клиент об этом не знает. В итоге, он переплачивает процентов 7 или более.
Еще, часто рассрочку дают на те позиции товара, которые идут по скидке. Просто скидку вам не пробивают. Она идет как бы в счет переплаты.
Поэтому вы вряд ли сможете получить именно бесплатную услугу. Но переплат будет меньше, чем при простом кредите – это факт.
Ну и плюс деньги все равно предстоит возвращать. И если вы запутаетесь и просрочите платеж, то пойдёт и основная процентная ставка. Так что не все так радужно.
Что же делать?
Не берите вообще такие кредитки! Так будет проще. Банки не работают против себя. В любом случае, вы будете нести потери.
Огромное количество условий и «как бы бонусов» только путает наше сознание. Хочется брать больше средств. Но ведь их надо и возвращать.
Если же вам понадобилось что-то конкретное, то возьмите просто Халву. Но заведомо узнайте, как именно совершить приобретение. Чтобы вы не понесли больших растрат.
Если вам нужны деньги на многие покупки или на услуги, или просто так. То здесь хорошо подойдет Тинькофф. Здесь относительно средний процент. Большой период льгот. Платить можно где угодно. Хороший вариант для активной жизни.
Так что не забывайте проводить анализ ситуации. И тогда ваши потребности вас не съедят.
В дополнение темы:
ВЗЯТЬ ДЕНЬГИ В ДОЛГ БЕЗ ПРОЦЕНТОВ
Кредиты с минимальной ставкой в 2021 году
Узнать кредитную историю по фамилии онлайн
“Халва” vs. “Тинькофф” Black и Platinum-2023 – что лучше? Битва трех самых популярных карт России!
Что лучше в 2023 году – “Халва” или “Тинькофф”? Актуальный вопрос – ведь речь идет о Ваших деньгах! Возьмёте “правильную” карту – и получите от банка тысячи рублей кэшбэка. Ошибетесь – сможете рассчитывать разве что на пару сотен в месяц. Ну что, хотите узнать “правильный” ответ? :).
Карта “Халва работает в двух режимах – как дебетовая (доходная) и как карта рассрочки. У “Тинькофф-Банка” такой карты нет, так что будем сравнивать “Халву” сначала с дебетовкой (Tinkoff Black), а затем с похожей по функционалу кредиткой (Tinkoff Platinum).
Читайте то сравнение, которое нужно именно Вам – и делайте свой выбор.
Статья на тему: Изучаем “Тинькофф Платинум”-2023 – условия + отзывы + в чём подвох…
“Халва” или “Тинькофф Блэк”?
1. Стоимость выпуска и обслуживание
| “Х.” | “Т.Б.” |
| Бесплатно | 99 руб. / мес., но можно сделать бесплатно |
“Тинькофф” Блэк будет работать бесплатно, если выполнить одно из условий:
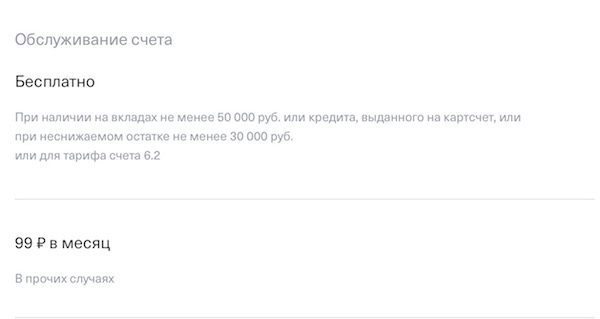
Ещё один вариант – написать в чат “переведите меня на тариф 6.2”. На нём нет платы за обслуживание. Правда, есть минус – 5% на остаток начислят только если 1. держать на счету от 100 000 до 300 000 рублей и 2. тратить по карте 3 000 рублей в месяц.
Кто победил? “Халва”, т.к. там бесплатное обслуживание дают без всяких “если”.
Кэшбэк
| “Х.” | “Т.Б.” |
| -В магазинах-партнерах – 2% при покупках до 4 999 рублей, 4% – от 5 000 до 9 999 рублей и 6% – от 10 000 рублей при оплате смартфоном, 2% при оплате картой |
-Вне партнерской сети – 1% любым способом.
-5% на три избранные категории (меняются раз в квартал, перечень определяет банк):
-от 3% до 30% в магазинах-партнерах
Нюансы по “Халве”:
“Совкомбанк” начисляет держателям карты “Халва” кэшбэк от 2 до 6% за покупки смартфоном в 165 000 магазинах-партнерах – в т.ч. в “Пятёрочке”, “Перекрёстке”, “М.видео”, “Эльдорадо”, “Леруа Мерлене” и др. Конечно, на определенных условиях:
- Покупать только за свои деньги, а не за кредитный лимит;
- Оплачивать покупки смартфоном через платежный сервис Apple / Google / Samsung Pay. Если платить картой – будет 2%;
- Делать покупки только в обычных магазинах;
- Совершать в течение расчетного периода 5 покупок на сумму от 10 000 рублей и более.
Кэшбэк до 30% на одну покупку – сложный предмет ��. Официально называется он “Акция 5х10”. В чем суть? Соблюдаете правило “5 покупок смартфоном на 10 тысяч у партнёров”. За это каждый месяц “Совкомбанк” начисляет 1% кэшбэка. 12 месяцев – 12%. Если есть вклад или кредит в банке, дадут не 1%, а 2%, т.е. за год будет уже приличная скидка – 24%. Если подождать еще 3 месяца, она станет максимально возможной – 30%
Но – не спешите радоваться. Почему? 1. Есть еще одно условие: надо будет сделать по карте 30 (тридцать) покупок заемными средствами, от 100 рублей каждая. 2. Максимальная сумма скидки в 30% – 5 000 рублей, так что купить iPhone за 100 000 и вернуть 30 000 не получится.
В общем, скидка противоречивая. Да, 5 тысяч на дороге не валяются – но “повозиться” придется прилично.
Нюансы по “Тинькофф Блэк”:
- “Тинькофф” начисляет “кашу” только за покупки, кратные 100 рублям. Купили латте за 99 рублей в “Макдоналдсе” – увы. Update : теперь у “Халвы” – то же самое;
- Про категории 5% – если Вы думаете, что там хотя бы раз в 3 месяца бывают супермаркеты и электроника, Вас ждет большое разочарование ��


Кто победил? Если вы покупаете в магазинах-партнерах “Халвы” – выбор очевиден: кэшбэк 2% лучше, чем 1% у “Тинькофф-Банка”. Если нет – тогда без разницы.
% на остаток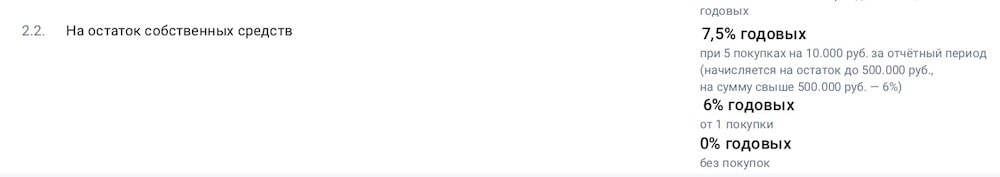
| “Х.” | “Т.Б.” |
| 6,5% годовых на сумму до 500 000 рублей. |
Единственное условие со стороны “Совкомбанка” – для получения % на остаток необходимо совершать 5 покупок за отчетный период на сумму от 10 000 рублей и выше.
Если совершить не пять покупок, а одну (например, вы вспомнили в последний момент) – будет 5%. А вот если ни одной – то уже ноль.
По “Тинькофф” условие одно: покупать хотя бы на 3 000 рублей в отчетный период.
На тарифе 6.2. (с бесплатным обслуживанием) % на остаток начислят на сумму от 100 до 300 тысяч рублей.
Кто победил? Победитель очевиден – “Халва” лучше.
Снятие наличных
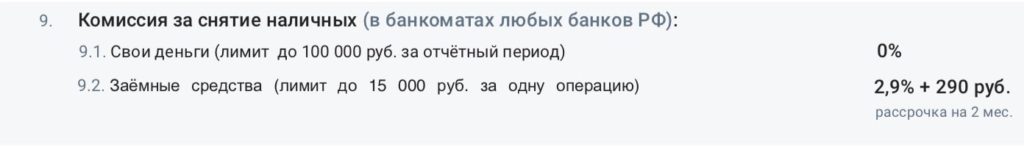
Лимит на снятие собственных средств по “Халве” – 100 000 рублей в месяц, но его можно и увеличить по звонку на 8-800. Снимать наличные без комиссии можно даже в банкоматах сторонних банков.
Если вы получаете деньги от юрлица или ИП, то в первые 30 дней дело обстоит так: до 100 тысяч без комиссии, от 100 до 400 тысяч – 1%, от 400 до 600 – 3%, от 600 и выше – 10%. Если выждать месяц и только потом снимать деньги, комиссии не будет.
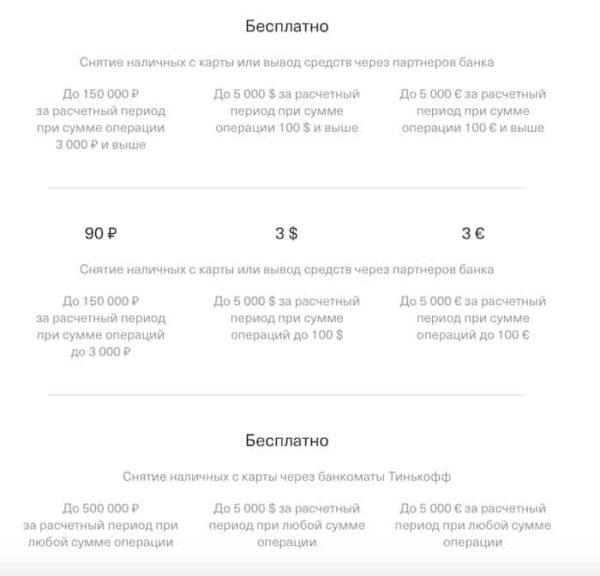
По карте “Тинькофф Блэк” комиссию за снятие наличных не берут, если Вы снимаете в банкомате – абсолютно любого банка России! – от 3 000 рублей. Лимит на снятие наличных здесь – 100 000 рублей в день и 150 000 рублей в месяц. Как и по “Халве”, его тоже можно увеличить по звонку на горячую линию – до 500 000 рублей.
Комментарий: “Тинькофф” сокращает разрыв – базовый лимит на снятие наличных у него больше.
Переводы в другие банки
- Бесплатно (лимит – 40 000 в день)
- Перевод в Сбербанк – 1%
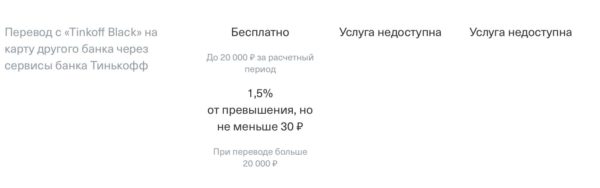
Кто победил? “Халва предлагает более выгодные условия, победа за ней.
SMS-информирование
| “Х.” | Т.Б. |
| Бесплатно | 59 руб./мес. за SMS c информацией об операциях. |
Примечание по “Тинькофф Блэк”: если отключить платный пакет – бесплатно будут приходить SMS о пополнении и операциях через мобильный и Интернет-банки.
Как получить?
- В одном из 2 000 отделений “Совкомбанка
- Курьерская доставка (при оформлении на сайте)
У “Тинькофф-Банка” отделений нет, так что остается только вариант с доставкой. С Вами свяжется представитель банка. Когда скажете, тогда и приедет :). Во время встречи Вы получите карту и заполните все необходимые бумаги.
Полезный совет: при оформлении бумаг сразу же можно отказаться от SMS-уведомлений.
Кто победил? Идти в отделение – преимущество сомнительное, а на дом карту привезут и “Тинькофф”, и “Совкомбанк. Ничья.
Личный опыт
У меня есть и “Тинькофф Блэк” (с 2015 года), и “Халва” (с 2018-го).
Сейчас основная карта – “Халва”, но подумываю о возвращении на “Тинькофф”.
Кэшбэк
Раньше по “Халве” я получал до 2 000 (двух тысяч) рублей и даже больше:
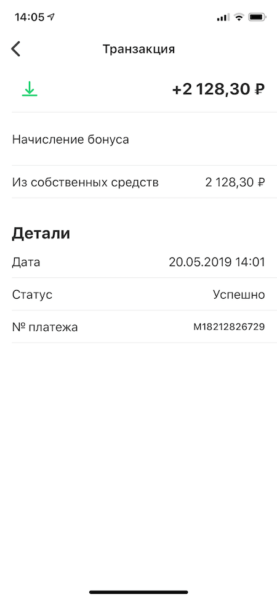
Но в 2020 году cashback-программа по “Халве” серьезно ухудшилась. Теперь кэшбэк не 12%, как в 2018 – начале 2019 гг. И не 6%, как во второй половине 2019-начале этого года. А, в 99% случаев – всего 2%:
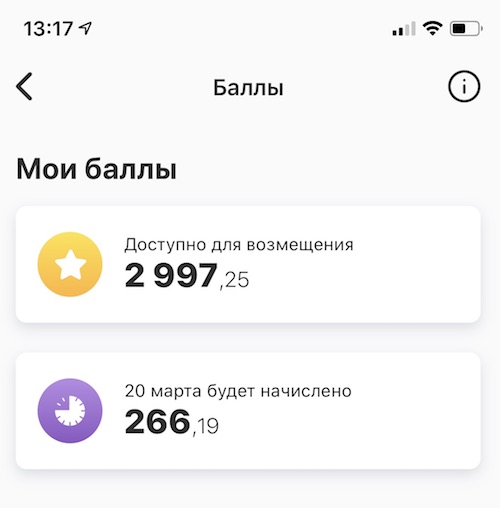
Это практически те же доходы, что у меня были и по Tinkoff Black:
Так что разница в “доходе” невелика. А как карта “Тинькофф Блэк” удобнее – подробнее об этом см. ниже.
Процент на остаток
“Халва” предлагает бОльший % на остаток. Но мне от этого, честно говоря, ни жарко, ни холодно. Почему? Я принципиально не храню на картах суммы больше 20 тысяч рублей – в век киберпреступности это просто небезопасно. Так что доход мой с “процентиков” обычно очень скромен:
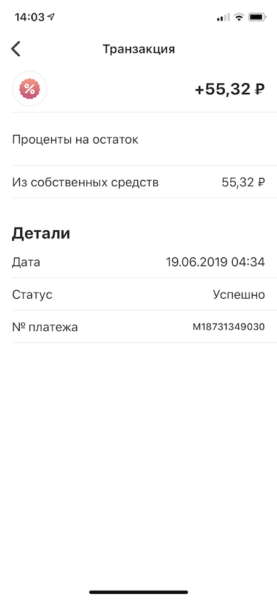
Без 50 рублей от “Халвы” как-нибудь проживем :).
… А раз уж “миллион не заработать”, то на первый план выходят уже другие критерии:
Tinkoff Black удобнее
По карте “Тинькофф-Банка” уже давно есть классная аналитика по категориям трат:

У “Халвы” есть только история трат за месяц:

Update от 04.10.2021 – у “Халвы” появилась такая же детальная аналитика по расходам.
Снятие наличных
У Black выше лимиты на снятие – 100 000 в любых банкоматах РФ или 500 000 в банкоматах “Тинькофф-Банка”.
Мультивалютность
К рублевому счету на Tinkoff Black можно за пару кликов добавить долларовый, в евро и еще почти 30 валютах. У “Халвы” такой опции нет.
Tinkoff Black работает всегда, “Халва” – нет
А теперь – о самом главном, о надёжности. Например, однажды я так и не смог расплатиться “Халвой” за покупки в немецком онлайн-магазине. А “Тиньковым” – пожалуйста.
Также раздражает то, что “Халва” не умеет быстро обновлять баланс после пополнения. У “Тинькофф” такой проблемы нет.
И таких нюансов – мелких, но в конечном счёте определяющих – ещё очень много.
Выводы
Итак, какую карту лучше взять в 2023 году – “Халву” или “Тинькофф Блэк”? Всё зависит от того, что для вас важнее:
Если важен кэшбэк – “Халва” лучше, но совсем ненамного. 2% у партнёров и 1% вне партнёрской сети против 1% во всех магазинах РФ, 5% на 3 категории и от 3 до 10% у партнёров – “Совкомбанк” может оказаться даже хуже;
Если важен % на остаток – 5% у “Халвы” против 5% у Black;
Если важны снятие наличных, переводы и т.п. – просто перечитайте нужные пункты в сравнениях и выберите то, что выгоднее.
Если важно удобство и надежность – тут “Тинькофф” вне конкуренции.
Полезные ссылки:
- Официальный сайт “Тинькофф Блэк”
- Официальный сайт “Халвы”
ЧАСТЬ II
Теперь сравним “Халву” в режиме карты рассрочки с вторым популярным продуктом “Тинькофф-Банка” – кредитной картой “Tinkoff Platinum”.
“Халва” vs. “Тинькофф Платинум”
Стоимость выпуска и обслуживание
| “Х.” | “Т.П.” |
| Бесплатно | 590 руб. / год |
Беспроцентный период
| “Х.” | “Т.П.” |
| Зависит от конкретного магазина. |
В среднем по сферам торговли:
- Продукты питания (Перекресток, Пятерочка, Карусель, Billa, Утконос, Яндекс.Еда и др.) – 1 мес.
- АЗС (Лукойл, Татнефть) – 1 мес.
- Электроника (М.видео, Эльдорадо, Ситилинк, Samsung, OZON) – 3-4 мес.
- Одежда и обувь (Kari, Lamoda, Zenden, Familia, Colin’s, Снежная Королева) – 3-4 мес.
- Детские товары – (Бегемотик, Кораблик, Lego ) 1-6 мес.
- Стройматериалы (Леруа Мерлен, OBI, Петрович, Стройландия) – 3-6 мес.
- Путешествия (TEZ Tour, OneTwoTrip, Anywayanyday, Роза Хутор) – от 3 до 8 мес.
- Мебель (Hoff, Леруа Мерлен, Ormatek, Шатура) – от 3 до 10 мес.
В целом: на всё, кроме продуктов, по “Халве” вполне реально получить рассрочку под 0% на 3-4 месяца и даже больше.
У “Тинькофф Платинум” есть рассрочка до 1 года у партнёров (но масштабы там, конечно, скромнее) и “до 55 дней” на всё остальное.
Что за “до”? Например, Вы получаете выписки по карте 15 числа каждого месяца. От этой даты “Тинькофф-Банк” даёт 30 дней на покупки и 25 – на их погашение. Купили что-то, например, 15 апреля – рассчитывайтесь за покупку без процентов в течение 55 дней. Купили 1 мая – беспроцентный период будет на 15 дней короче:
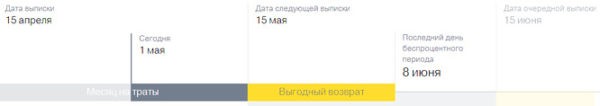
Кто победил? Формула “до 55 дней” по “Платинуму” – сплошная головная боль и повод для случайных просрочек / штрафов. Банк, конечно, напомнит про платежи – но ведь легко можно забыть отложить на них деньги. Да и что это за отсрочка платежа на два неполных месяца. Но и “Халва” не идеальна – здесь 1 месяц рассрочки, там 10… В общем, пусть будет ничья.
Кэшбэк
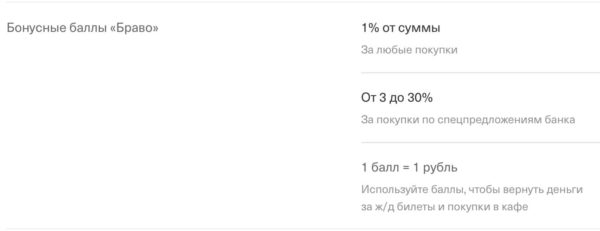
- 1% баллами за покупки по карте
- От 3% до 30% по спецпредложениям от магазинов-партнеров
- Призовые баллы (участие в акциях)
Баллы “Тинькофф” можно потратить на компенсацию покупок в кафе и ресторанах, у партнеров, билеты на поезд или на обслуживание по карте.
Важно : компенсируются только покупки за последние 90 дней. Также по карте не должно быть просроченной задолженности
Кто победил? Кэшбэк-программа “Тинькофф-Банка” не идеальна – с той же “Халвой” в режиме дебетовой карты не сравнить. Но лучше так, чем никак.
Перевод баланса
По карте “Тинькофф Платинум” доступна уникальная услуга “Перевод баланса”. Что это такое?
1 раз в год банк разрешает переводить Ваш кредитный лимит с Platinum для закрытия кредита или кредитной карты в другом банке.
В течение 120 дней “Тинькофф” не будет начислять на отправленные деньги проценты; потребуется вносить только минимальный платеж (6-8%).
Важно : перевод осуществляет ТОЛЬКО сотрудник банка, самому что-то куда-то переводить нельзя.
У “Халвы” такой услуги, конечно, нет.
Комментарий: Если есть проблемы с кредитами, или срочно понадобились деньги – интересный вариант. Конечно, не забывайте сравнить ставку по кредиту и условия в целом.
Счет – 2:3 в пользу “Тинькофф Платинум”.
Минимальный платеж
По “Халве” он вычисляется так: сумма покупки делится на количество месяцев рассрочки в магазине. Купили смартфон в “М.видео” за 20 000 рублей – в ближайшие 4 месяца будете платить по 5 000 рублей. Вот видео на тему от “Совкомбанка”:
По “Tinkoff Platinum” минимальный ежемесячный платеж составляет от 6 до 8%, но не менее 600 рублей.
Кто победил?: Минимальный платеж по “Халве”, если отбросить продукты и заправки, гуманнее – долговая нагрузка распределяется более плавно, на 3-4 месяца. А по “Платинуму” Вас попросят рассчитаться уже менее чем через 2 мес.
Магазины-партнёры
“Халва” предлагает рассрочку в более чем 190 000 магазинах России. В их числе есть очень много известных брендов. Проверьте, если среди них Ваш любимый:
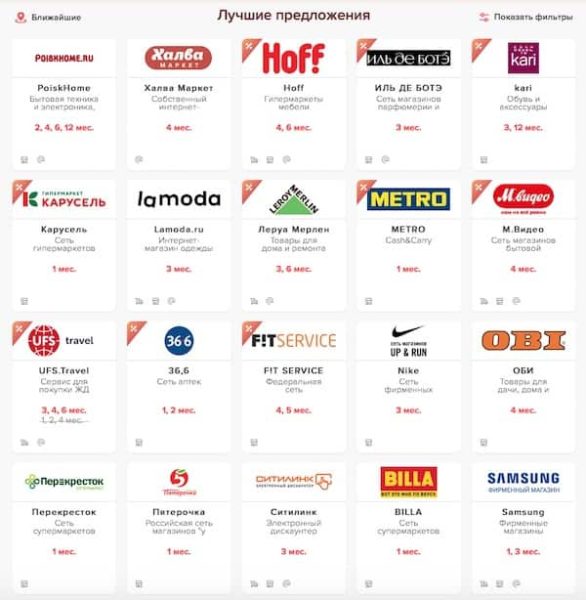
Важно : если купить товар по “Халве” вне партнёрской сети (например, продукты в “Магните” или технику в DNS), действует комиссия 1,9% + 290 руб. Потраченные деньги можно вернуть без процентов в течение 2 мес.
“Тинькофф Платинум” работает везде, где к оплате принимают банковские карты – так что не надо думать, входит ли Ваш любимый магазин в партнерскую сеть или нет.
У Platinum тоже есть своя рассрочка а-ля “Халва” – но партнеров у “желтых” гораздо меньше, а список с предложениями постоянно обновляется. Сегодня есть акция – через месяц её уже нет.
Кто победил? Свои преимущества есть и там, и там. Ничья!
Штрафы
- С 1-го по 5-й день штраф за пропуск обязательного ежемесячного платежа не взимается.
- С 6-го дня – 590 рублей за первый выход на просрочку / 590 руб. + 1% от суммы задолженности за второй / 590 руб. + 2% за третий раз.
- Неустойка – 19% годовых с 6-го дня выхода на просрочку.
- 590 рублей за просрочку платежа;
- Неустойка – 19% годовых.
- Процентная ставка (если оплачен минимальный платеж) – от 12 до 29,9% годовых;
- Если минимальный платеж не оплачен – от 30% до 49,9%.
Кто победил? Штрафные санкции по “Тинькофф Платинум” явно жестче. Плюс “желтый” банк, в отличие от “Халвы”, не прощает ошибок вроде “я забыл” и “зарплата придет через два дня”. Так что балл вновь получает “Халва”.
Снятие денег с кредитного лимита
| “Х.” | “Т.П.” |
| 2,9% + 290 рублей (итого 725 руб.). |
Макс. сумма – 15 000 за одну операцию в любых банкоматах
Кто победил? “Халва” дает 2 месяца на то, чтобы вернуть деньги без процентов, “Тинькофф” – ни дня. Победитель очевиден.
Удобно ли пополнять?
И там, и там – абсолютно. Один раз пополнили с карты – и интерфейс мобильного приложения “Халвы” или “Платинума” сразу же запоминает её.
SMS-информирование
| “Х.” | “Т.П.” |
| Бесплатно | 59 руб. / мес. за оповещение об операциях по карте (можно отключить) |
Попытка «впарить» дополнительные услуги и страховки
И те, и те иногда (очень-очень редко) звонят и пишут письма с предложением подключить платную услугу или взять еще один продукт (вклад и т.п.).
Выводы
Сильные стороны “Халвы” как карты рассрочки:
- Бесплатно – выпуск, обслуживание и SMS-информирование;
- Легко получить рассрочку на 3-4 месяца без %, плюс сейчас действует акция: +3 мес. к рассрочке на первую покупку;
Минимальный платеж зачастую меньше, распределяется на бОльшее время; - Меньше штрафы за просрочку и комиссия за снятие наличных, чем “Тинькофф Платинум”.
Минусы “Халвы”:
- Принимают не везде.
Сильные стороны “Тинькофф Платинум”:
- Карту дают почти всем – у банка максимально лояльные требования к заемщикам;
- Перевод кредитного лимита для закрытия долгов в других банках;
- Кэшбэк с покупок в магазинах-партнёрах от 3% до 30%;
- Карту принимают везде, т.е. какая-то рассрочка будет всегда.
Минусы:
- “Сложный” грейс-период до 55 дней;
- Большие штрафы и комиссии за снятие наличных
Кто победил?
Если Вам не нужно гасить долги в сторонних банках – выбирайте “Халву”.
Внимание, акция!
Оформите кредитную карту “180 дней” от “Газпромбанка” и получите:
- Рассрочка 180 дней без % на покупки;
- Честный грейс-период – каждый 3-й месяц вы получаете 180 дней без % на новые покупки;
- Обслуживание – бесплатно;
Карты с такими условиями оформляют только до конца текущего месяца!
… Какая карта лучше? Что выбрали Вы, друзья? Поделитесь мнением в комментариях!