Как собрать портфель, в котором всего хватает
Инвестиционный портфель — это все активы, в которые вы вложились. В широком смысле активы — это не только акции и облигации. Это и банковские вклады, и доля в стартапе, и приносящая доход недвижимость. Но мы оставим это за скобками и поговорим только об активах на фондовом рынке.
Не забывайте, что держать все деньги на брокерском счете или ИИС не стоит. Как минимум часть средств должна быть в «подушке» на банковских вкладах или картах с процентом на остаток, и это не считается частью инвестиционного портфеля.
Теперь об активах. До этого мы рассмотрели три сущности: акции, облигации и фонды. Но из предыдущего урока вы уже знаете, что фонды обычно инвестируют в акции или облигации, а значит, не стоит считать их отдельным видом активов.
Соответственно, если вы покупаете паи фонда на акции технологических компаний США, то фактически вы инвестируете в акции. Если покупаете паи фонда на облигации — инвестируете в облигации. Если 50% вашего портфеля составляет фонд акций, а 50% — фонд облигаций, то ваш портфель состоит наполовину из акций, наполовину из облигаций.
А как вы помните из урока про акции, вкладываться в отдельные компании — очень рискованное дело, особенно для новичка. Поэтому в этом уроке при упоминании акций мы будем иметь в виду фонды акций.
Формирование портфеля — это поиск оптимального для себя соотношения активов: какая должна быть доля облигаций или фондов облигаций, а какая — акций (то есть фондов акций), сколько должно быть разных облигаций в портфеле, а сколько — разных фондов на акции.
Весь этот процесс характеризует одно слово — диверсификация. Это распределение денег между разными активами таким образом, чтобы доходность и риск вас устраивали.
Часто инвесторы тратят много времени на поиск идеального портфеля. Это увлекательно, но вряд ли полезно. Будущее неизвестно, и то, какой портфель идеален для следующих 10 лет, мы узнаем только через 10 лет. Идеальный портфель не нужен — нужен хороший. Об этом и поговорим!
Что учитывать при создании портфеля
Определите, для чего вы инвестируете. Например, вы хотите накопить на квартиру, или получать стабильный пассивный доход с уже накопленной суммы, или копите на обучение ребенка. Чем конкретнее вы определите цель, тем лучше: важно понять, какая сумма нужна, для чего, в какой валюте.
Горизонт инвестирования
Так называют срок, на который вы вкладываете деньги. Например, вы хотите купить квартиру через семь лет. Горизонт инвестирования равен семи годам — именно через столько вам понадобятся все вложенные деньги.
Чем больше времени в запасе, тем большую часть портфеля можно вложить в фонды акций. Если акции сильно подешевеют, у вас будет время дождаться восстановления цен.
При краткосрочных вложениях — до трех лет — большую часть денег на брокерском счете лучше держать в облигациях. А при вложениях на десятилетия почти весь портфель может состоять из фондов акций.
Собрать портфель Tinkoff: что это значит?
Начинающим инвесторам может быть трудно понять, как собрать правильный инвестиционный портфель. Чasto новички совершают ошибки в выборе акций и не рассчитывают риски. В данной статье мы дадим вам понятный гайд, который поможет создать надежный портфель в инвестиционном банке Тинькофф.
Тинькофф — это один из самых известных и надежных инвестиционных банков на рынке. Платформа предоставляет широкий спектр инвестиционных продуктов, таких как акции, облигации и ETF. Необходимо правильно распределить свой капитал и составить инвестиционный портфель, который будет приносить стабильный доход в среднесрочной и долгосрочной перспективе.
Для начала необходимо выбрать свою инвестиционную стратегию, определить уровень риска и подобрать соответствующий портфель. В статье мы рассмотрим основные типы активов и покажем, как правильно выбрать инструменты для создания портфеля.
Как собрать портфель в Тинькофф:
Сбор портфеля в Тинькофф существенно упрощен благодаря наличию готовых портфелей, созданных опытными финансистами. Для начала инвестирования в Тинькофф необходимо открыть инвестиционный счет и выбрать оптимальный вариант портфеля.
Перед выбором портфеля стоит обратить внимание на свой инвестиционный опыт, финансовые возможности и уровень риска. Для новичков подходят портфели с низким риском, а для опытных инвесторов — с более высоким.
На странице выбора портфелей важные данные о каждом портфеле представлены в удобном виде: процент доходности за год, вложения в каждый класс активов, комиссии и минимальная сумма инвестирования.
После выбора портфеля необходимо внести деньги на инвестиционный счет и настроить автоматические переводы. Это удобный способ сохранять баланс портфеля и позволяет получать стабильный доход.
Важно помнить, что после создания портфеля рекомендуется избегать частых изменений в нем и следить за рыночной ситуацией.
- Откройте инвестиционный счет в Тинькофф;
- Выберите подходящий портфель с учетом своих финансовых возможностей и уровня риска;
- Внесите деньги на счет и настройте автопереводы;
- Следите за рынком и не изменяйте портфель слишком часто.
Шаг 1: Определение целей и рисков
Первым шагом в сборе портфеля в Тинькофф нужно определить свои цели и риски. Цели могут быть разнообразными: краткосрочные (например, покупка автомобиля или отпуск), среднесрочные (привести в порядок финансы до выхода на пенсию) и долгосрочные (создание капитала на старость).
Но выбор целей необходимо начинать с оценки своих рисков. Риски могут быть финансовыми, жизненными, здоровья. Например, если вы являетесь молодым инвестором со средним доходом, то риски, возможно, будут невысокими. Однако, если вы приближаетесь к пенсионному возрасту, то вы распоряжаетесь своими финансовыми ресурсами осторожнее, и вам необходимо выбирать финансовые инструменты, которые не слишком рискованные.
Понимание своих целей и рисков поможет вам выбрать оптимальный портфель, чтобы достичь ваших целей и не потерять свои сбережения.
- Учитывайте свою финансовую отчетность, капитал, доступный для инвестирования
- Оцените риски, связанные с конкретными инвестиционными продуктами
- Выберите инвестиционные продукты, соответствующие вашим целям и рискам
- Определяйте оптимальное соотношение между акциями, облигациями и другими инвестиционными продуктами
Шаг 2: Выбор инвестиционных инструментов и создание портфеля
После того, как вы прошли регистрацию и открыли брокерский счет в Тинькофф Инвестициях, необходимо определиться с выбором инвестиционных инструментов и создать свой собственный портфель.
В Тинькофф Инвестициях доступны такие инвестиционные инструменты, как акции, облигации, ETF-фонды, ПИФы, а также IPO. Стоит отметить, что у каждого инструмента есть свои особенности и характеристики, которые важно учитывать при выборе.
Перед созданием портфеля стоит провести исследование рынка и определить свои финансовые цели и уровень риска, который вы готовы принять. В зависимости от этого, можно выбрать наиболее подходящие к инвестированию инструменты и составить к ним свой портфель.
- Акции являются наиболее популярным инструментом, но при этом имеют высокий уровень риска. Однако, они могут приносить высокую доходность в долгосрочной перспективе.
- Облигации представляют собой более консервативный инструмент, который обладает более низким уровнем риска. При этом, доходность может быть ниже, чем у акций.
- ETF-фонды и ПИФы представляют собой коллективные инвестиции, которые позволяют распределить риски между разными активами и обладают более низким уровнем риска в сравнении с отдельными акциями и облигациями.
- IPO (первичное публичное размещение акций) – это возможность приобрести акции компаний при первоначальном размещении на бирже. Однако, это также связано с высокими рисками, поэтому следует проявлять особую осторожность.
После выбора инструментов и определения их весов в портфеле, можно приступать к его созданию в личном кабинете Тинькофф Инвестиции. При этом важно не забывать контролировать состояние портфеля и периодически проводить его ребалансировку с учетом изменений на рынке и своих целей.
Вопрос-ответ
Как выбрать акции для портфеля?
Перед выбором конкретной компании для инвестирования нужно провести анализ ее бизнеса, финансовых показателей, сравнить с конкурентами. Также необходимо учитывать рыночные тенденции, экономические и политические риски. Для начинающих инвесторов лучше выбирать компании с известными брендами, большой рыночной капитализацией и хорошей стабильностью доходности.
Какой бюджет нужен для начала инвестирования?
Бюджет для инвестирования зависит от целей и планов инвестора, а также от выбранного инструмента. В Tinkoff Invest нет минимальной суммы для открытия счета, но для обеспечения диверсификации портфеля даже при небольшом бюджете рекомендуется инвестировать в инвестиционные фонды или ETF.
Какие расходы связаны с инвестированием через Tinkoff Invest?
Стоимость инвестирования зависит от выбранного инструмента и от суммы сделки. Комиссия за покупку и продажу акций в Tinkoff Invest составляет 0,05%, минимальная комиссия за сделку – 1 рубль. Также могут взиматься различные сборы и налоги, связанные с инвестированием в конкретный инструмент.
Как защитить свой портфель от рисков?
Для защиты портфеля от рисков инвестор может использовать различные стратегии, такие как диверсификация, хеджирование, балансирование. Диверсификация – распределение инвестиций между разными компаниями и инструментами для снижения рисков потерь. Хеджирование – использование инструментов, позволяющих защититься от неблагоприятных рыночных условий. Балансирование – периодическое перераспределение инвестиций в портфеле для поддержания нужного соотношения между риском и доходностью.
Тинькофф Инвестиции Урок 6

Из Урока 6 обучения Тинькофф Инвестиции мы узнаем как собрать портфель, чем хороший инвестиционный портфель отличается от плохого и нужно ли искать идеальный портфель, по каким принципам разумно строить инвестиционный портфель, чтобы зарабатывать и не терять деньги, а также как управлять инвестиционным портфелем.
Урок 6. Ответ на вопрос 1
Вопрос: В долгосрочной перспективе наибольшую доходность в среднем дает рынок акций, но и риск выше. Это значит, что:
Ответ : Часть портфеля стоит держать в акциях, если инвестор вкладывается надолго и/или готов к риску.

Урок 6. Ответ на вопрос 2
Вопрос: Инвестиционный портфель Николая разделен между акциями Газпромнефти, Лукойла, Роснефти и облигациями Альфа-банка. Что думаете о таком портфеле?
Ответ : Так себе: он плохо диверсифицирован.

Урок 6. Ответ на вопрос 3
Вопрос: Максим инвестирует, чтобы через 5 лет построить дом. Свою готовность к риску он оценивает как среднюю: если портфель временно подешевеет на 20%, он это нормально перенесет, но более сильное падение стоимости портфеля неприемлемо. Какой инвестиционный портфель из предложенных ему подходит лучше всего?

Урок 6. Ответ на вопрос 4
Вопрос: А теперь давайте поможем Анне. Она инвестирует, чтобы обеспечить себе финансовую независимость через 20 лет — создать крупный капитал и жить на доход от него. Она согласна на высокий риск, потому что она хочет доходность заметно выше инфляции. Анна уверена, что в случае кризиса падение портфеля на 40-50% ее не испугает. Какой портфель из предложенных может ей подойти?
Ответ : Акции — от 70% до 100% портфеля, облигации — до 30%.

Подарочные акции за Урок 6 Тинькофф Инвестиции
За изучение «Урока 6» мне в подарок от Тинькофф Инвестиции дали акции ВТБ — 10000 шт, общей стоимостью
Миллион с нуля 2.0 — А может вечный портфель от Тинькофф?
В комментариях предложили / спросили про возможность замены моего портфеля «Миллион с нуля», состоящего из нескольких фондов, на один. Так называемый вечный портфель от Тинькофф — БПИФ TRUR. Внутренности портфелей очень похожи: состоят практически из одних и тех же активов. Но насколько целесообразно и выгодно заменить одно на другое?
Напомню, собранный мой портфель Миллион с нуля 2.0 имеет следующую структуру:
- Акции российских компаний (TMOS) — 60%
- Облигации РФ (BOND / INFL ) — 30%
- Золото — 10%
Свою логику составления портфеля подробно разбирал здесь.
Что нам предлагает Тинькофф со своим вечным портфелем?
Один фонд TRUR, включающий в себя четыре класса активов в равных долях:
- Золото — 25%
- Акции — 25%
- Долгосрочные облигации — 25%
- Кэш или короткие облигации — 25%.
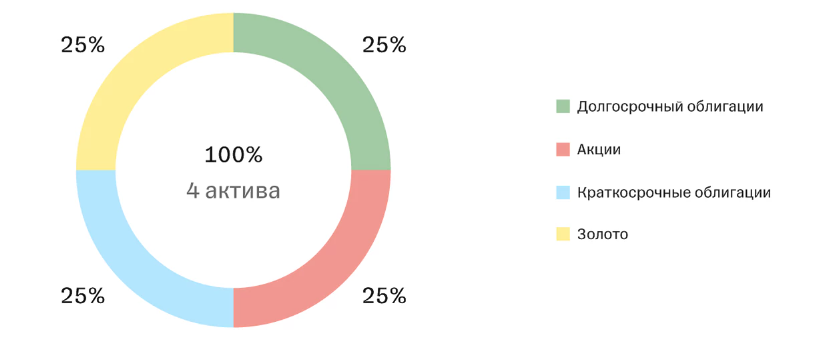
Проведем небольшое соревнование: самостоятельно собранный портфель против готового продукта — Вечного портфель от Тинькофф. Сравним портфели по основным параметрам.
Интересный факт!
Знаете ли вы, что БПИФ TRUR по СЧА занимает 4 место среди всех биржевых фондов. А если исключить замороженный фонд FXUS от Finex, то Вечный портфель от Тинькофф по сумме привлеченных активов будет на третьем месте!
Может не зря инвесторы отдают ему предпочтение? Стоит задуматься.
Удобство / Эргономичность
С точки зрения удобства, безусловно выигрывает вечный портфель Тинькофф. Не нужно самостоятельно отслеживать правильные пропорции портфеля, при пополнении портфеля высчитывать чего и сколько покупать, чтобы соблюсти баланс, проводить ребалансировки портфеля. Каждый раз покупай всего один фонд TRUR и будет тебе счастье.
1 : 0 в пользу Тинькофф.
Комиссии / Расходы
Мы все знаем, что за удобство принято платить. Фонд TRUR имеет TER (общую комиссию за управление) — 0,99% в год.
Совокупный TER моего портфеля, в зависимости от брокера и выбора активов, варьируется в диапазоне 0,59 — 0,66% в год. Математика говорит, что владение вечным портфелем обойдется мне в дополнительные 0,4% расходов в год.
С одной стороны число какое-то смешное: какие-то десятые доли процента. Может стоит закрыть глаза на чуть более высокую комиссию. Или не стоит?
Во-первых, эти лишние (или дополнительные) 0,4% мы будем платить — КАЖДЫЙ ГОД. Если портфель небольшой, возможно на расходы действительно проще закрыть глаза. И воспринимать это как дополнительную плату за удобство (см. предыдущий пункт). Вопрос в том, какой максимальной суммой вы готовы жертвовать ради удобства?
Если в вечный портфель вложено 100 тысяч, то 0,4% в год = 400 рублей дополнительных расходов ежегодно. По мере увеличения капитала (за счет новых пополнений и естественного прироста портфеля) — стоимость обслуживания с годами будет увеличиваться. Если «повезет» и есть финансовые возможности для пополнения, то «стоимость 0,4%» перевалит за тысячи рублей, потом за десятки тысяч в год.
Во-вторых, уплаченные лишние комиссии — это по сути уменьшение доходности портфеля. Насколько сильно это может повлиять на конечный капитал?
На странице фонда показана доходность 13,3% годовых. От нее и будем отталкиваться.
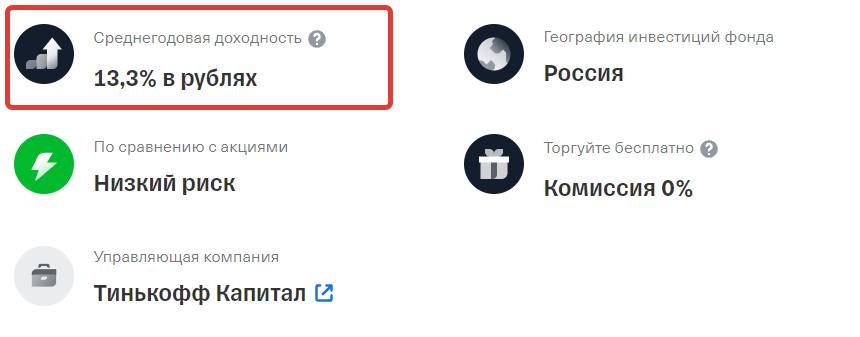
Вариант 1. Мы стартанем со 100 000 рублей и в течение следующих 15 лет будет ежемесячно инвестировать по 10K. В конце срока капитал составит 5,5 млн. рублей.
Вариант 2. Условия те же, только ожидаемая доходность — 12.9% годовых (на 0,4% ниже). Через 15 лет капитал будет на 200 тысяч меньше.
Если расширить горизонт до 20 лет, то потери от «лишних 0,4%» составят 550 тысяч, а за 25 лет — 1,5 миллиона!
Балл в пользу отдельного портфеля.
Гибкость
В вечном портфеле четыре класса активов с фиксированным весом — по 25%. А что если через несколько лет нас перестанут устраивать данные пропорции. К примеру, нам захочется иметь в портфеле больше акций? Или меньше золота, облигаций? Что делать?
- Продавать и переложится в отдельные активы? Тем самым перейдя к самостоятельному составлению портфеля. (от чего ушли, к тому пришли).
- Или оставить фонд и докупать дополнительно другие активы? Но тогда смысл в одном фонде сразу теряется. Придется рассчитывать правильные пропорции для покупок.. И тут мы возвращаемся в пункт «Удобство / Эргономичность».
1:2 в пользу портфеля Миллион с нуля.
Структура и диверсификация
Выше я писал, из каких активов состоит вечный портфель. А вы знаете с помощью каких инструментов это реализовано? Если углубиться внутрь, то что нас ждет? Честно говоря, я немного был в шоке от того, что я там увидел.
Структура вечного портфеля:
Золото — покупают GLDRUB_TOM.
Облигации — восемь выпусков ОФЗ (3 выпуска коротких и 5 длинных).
Акции. Как вы думаете что внутри? Фонд на индекс Мосбиржи? Ну или может быть отдельные бумаги, купленные в тех же пропорциях, что и в индексе. Напомню, в индекс Московской биржи входит около 40 различных компаний (их количество периодически меняется, но примерно вертится вокруг этого числа). Барабанная дробь . За класс акций в фонде TRUR отвечают акции всего 16 компаний.
Это даже не индекс, а набор отдельных бумаг.
Если сравнить с моим портфелем, то можно сказать он более диверсифицированный. В составе более 40 различных облигаций (корпоративные и ОФЗ) и около 40 акций (индекс Московской биржи).
Балл за отдельный портфель.
Стоимость сборки портфеля
Здесь лидерство безусловно за Вечным портфелем — стоимость одного пая какие-то копейки. На момент написания материала, одна акция торговалась по 6,6 рубля. По сути, пополни счет на 6,6 рублей и у тебя готовый инвестиционный портфель.
Стоимость одного инструмента из моего портфеля «Миллион с нуля» находится в диапазоне от 5 до 1100 рублей за фонд. В принципе, если при каждом пополнении портфеля вносить хотя бы несколько тысяч рублей — проблем с распределением не возникнет. Если быть точным, чтобы собрать мой портфель в заданных пропорциях достаточно 7,5 тысячи рублей.
Балл в пользу Вечного портфеля
Отсутствие комиссий в Тинькофф
За покупку родных фондов брокер Тинькофф не берет комиссию. Экономия — 0,3% от суммы сделки (на тарифе Инвестор). Если собирать мой портфель в Тинькофф на том же тарифе, то суммарные комиссии на сборку портфеля — составят 0,1%.
Естественно, при покупке через других брокеров нулевых комиссий нет.
Выгода, хоть и небольшая, у Вечного портфеля купленного через Тинькофф — есть.
Балл в пользу Тинькофф.
Риски УК
До 2022 года я даже не рассматривал подобный вопрос (думаю, как и большинство инвесторов). Блокировка фондов Finex показала, что опасно инвестировать только через одного провайдера или управляющую компанию. И хотя по моему мнению риски в фонде Тинькофф минимальны, все таки внутри TRUR только российские активы, как то не хотелось бы сосредотачивать все деньги в одной УК-шке. (Когда обжегся на молоке, невольно начинаешь дуть на воду).
Свой портфель я как раз собирать по принципу — все фонды от разных УК. Так я надеюсь снизить риски.
Балл уходит в портфель Миллион с нуля.
Стратегия инвестирования и потенциальный рост
Для меня, в составе вечного портфеля присутствует очень маленькая доля акций — всего 25%. Учитывая длительный срок инвестирования (более 10 лет), желательно иметь как минимум процентов 50-60 акций в портфеле. Я бы сказал, вечный портфель — это консервативные инвестиции, главная цель которых снижение риска и сохранение капитала с умеренным ростом.
На графике показана историческая доходность стратегии вечного портфеля по сравнению с индексом Мосбиржи. И хотя данные ограничены 21 годом, мы видим, как можно сильно потерять в доходности на длительных сроках инвестирования, выбирая слишком консервативную стратегию.
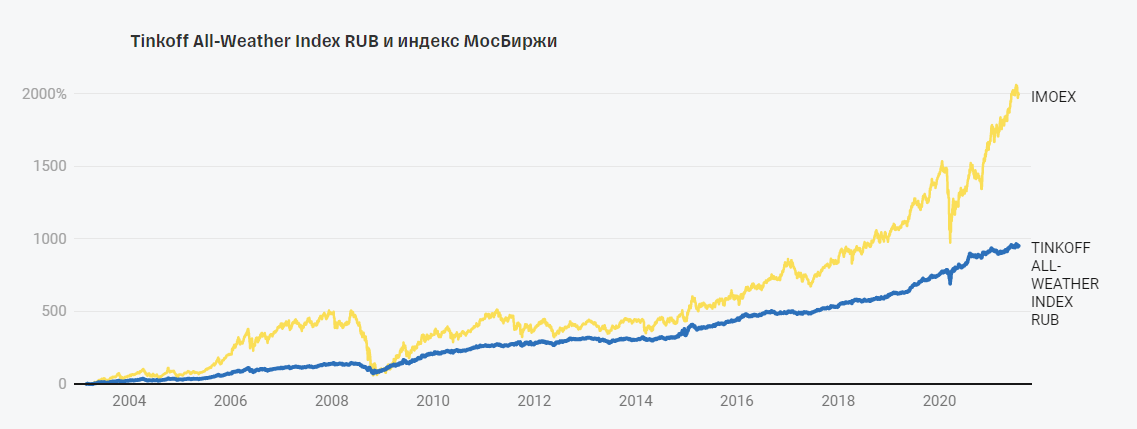
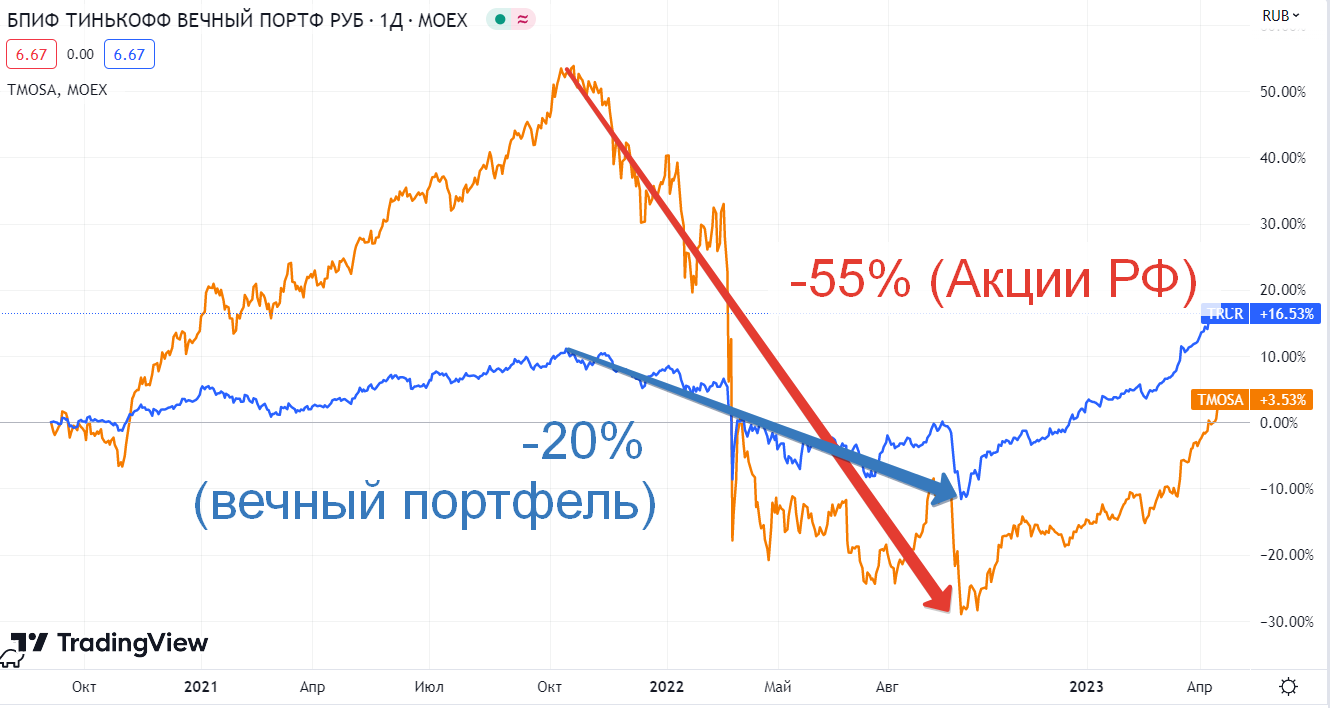
Вечный портфель хорошо подойдет на пенсии или при приближении к цели, когда сильно рисковать капиталом не хочется. К примеру, когда рынок акций в марте-феврале 2022 года, обвалился на 55%, вечный портфель показал максимальную просадку в 20%, и примерно за 1 год выкарабкался из нее. Чего не скажешь про рынок акций.
Но на горизонте лет в десять, я уверен, что вечный портфель однозначно будет в отстающих (хотя возможно я ошибаюсь, время покажет).
Но для меня снова плюсик (или балл) за детский портфель.
Резюмируя
Результаты нашего небольшого шуточного соревнования:
Стратегия вечного портфеля Тинькофф проиграла Миллионскому портфелю со счетом 3 : 5.
Вечный портфель больше всего подойдет ленивым или консервативным инвесторам, которые не хотят вникать в нюансы составления портфелей и совершать лишние телодвижения. Но за удобство они расплачиваются более высокой комиссией и более низкой потенциальной доходностью.
Для меня выбор очевиден: только самостоятельный портфель созданный под мои задачи и цели.
У вас есть вечный портфель Тинькофф? Если да, то с какой целью вы его купили?