Как понизить процентную ставку по кредитной карте
Банки указывают в программах по кредитным картам диапазон возможной процентной ставки – от минимального значения к максимальному. В отношении каждого пользователя ставка назначается индивидуально, после изучения информации по заявке.
Подписывая договор с кредитной организацией, клиент соглашается пользоваться картой по назначенной годовой процентной ставке. Точное значение всегда прописывается на титульном листе договора цифровом и текстовом обозначении.
- 4 правила как понизить процентную ставку по кредитной карте
- Правило 1 – Частое пользование картой
- Правило 2 – Отсутствие просрочек
- Правило 3 – Целевое использование заемных средств
- Правило 4 – Изменение финансового положения клиента
- Что необходимо чтобы снизить процентную ставку
- На сколько можно снизить годовой процент по карте
Понижение годовой процентной ставки не предусматривается по умолчанию. Эта преференция предоставляется только по одностороннему решению банка. Опция не является обязанностью банка. Никто не сможет гарантировать клиенту, что при выполнении определенных действий ставка по его карте будет снижена.
Более того, такое обстоятельство практически никогда не прописывается в договорах, поэтому пользователи могут не знать, что возможно понижение процентов. Соблюдение четырех правил повысят вероятность уменьшения процентов.
4 правила как понизить процентную ставку по кредитной карте
Правило 1 – Частое пользование картой
После оформления карты клиенты должен ею пользоваться: совершать транзакции, делать покупки, отключать / подключать дополнительные услуги. Это необходимо для того, чтобы банк увидел заинтересованность держателя в карте. Снизить ставку сразу после оформления карты не получится. Нужно пользоваться продуктом в течение определенного времени (примерно 3-6 месяцев), чтобы банк принял решение о снижении ставки.
Правило 2 – Отсутствие просрочек
Благонадежность клиента – один из показателей, которые анализирует банк при принятии решения об изменении условий пользования картой в сторону улучшения. Задолженность должна гаситься вовремя, а минимальный обязательный платеж вноситься в пределах установленного периода. Если операции проделываются в срок, и клиент не допускает никаких нарушений, банк в одностороннем порядке может принять положительное решение.
Правило 3 – Целевое использование заемных средств
Если по карте предусмотрено платное снятие наличных, то до снижения годовой ставки лучше не проводить подобную операцию. За снятие банки взимают достаточно высокую комиссию, которая складывается из процента от операции и фиксированной суммы. Сразу после этого начинает исчисляться и годовая ставка, указанная в договоре. Такие операции признаются эмитентами нецелевыми, поэтому их проведение играет далеко не в пользу держателя карты.
Правило 4 – Изменение финансового положения клиента
Изучение пользовательского соглашения – первое, что должен сделать пользователь. В тексте может присутствовать пункт, посвященный изменению процентной ставки. Эти условия необходимо изучить более внимательно. Если банк не указал на возможное изменение ставки (как и бывает в большинстве случаев), это не означает, что проценты остаются неизменными в течение всего срока пользования картой.
После оформления договора положение держателя карты может измениться: у него может появиться дополнительный доход или повыситься размер заработной платы. Здесь же можно рассматривать в качестве значимого обстоятельства и закрытие кредитного договора / ипотеки в стороннем кредитном учреждении.
То есть, речь идет о существенном изменении финансового положения держателя карты, которое даст основание банку быть еще больше уверенным в благонадежности клиента.
Что необходимо чтобы снизить процентную ставку
В процентную ставку при назначении банк вкладывает все возможные риски. Чем выше ставка, тем меньше банк доверяет конкретному клиенту. По так называемым «быстрым» картам ставка всегда назначается в максимальном виде, так как эмитент не успевает проверить уровень благонадежности соискателя.
- Документы, свидетельствующие о повышении уровня дохода.
- Копии закрытых договоров или выписки по форме стороннего банка о прекращении кредитного договора.
- Копии договоров купли-продажи – если до обращения в банк клиент реализовал какой-либо объект своего имущества (дом / квартира / доля в недвижимости).
Банк должен увидеть, что причины, по которым клиенту назначалась текущая процентная ставка, отпали. Если до обращения у клиента был недостаточно высокий доход, то теперь, проанализировав предоставленные документы, банк установит уровень дохода, и уже исходя из этого показателя, изменит процентную ставку.
Но это правило, как и все остальные, является весьма условным, так как банк может оставить заявление клиента без рассмотрения. Есть договор, под содержанием которого клиент подписывался, поэтому изменение годовой ставки не предусматривается – формулировка стандартного отказа со стороны банка.
На сколько можно снизить годовой процент по карте
Если такая опция предусмотрена договором или допускается банком, то держатель должен знать, что снижение размера процентов производится в пределах 1-1,5%. При длительном использовании карты и недопущении нарушений, общий размер, на который может быть снижена годовая ставка, не превысит 2-3%. Здесь у каждого банка действуют свои правила.
Крайне популярной является схема пересмотра условий при повторном выпуске карты. К примеру, клиент в течение 5 лет пользовался картой с годовой процентной ставкой в 25%. После окончания ее срока действия клиент обращается в банк за выпуском новой карты.
Изучив обращение, эмитент делает клиенту предложение оформить такую же карту, но по ставке в 17-18%. Для того, чтобы банк сделал пользователю соответствующее предложение, в процессе пользования картой не должны допускаться серьезные нарушения.
Лайфхак: как снизить проценты по кредиту в Тинькофф почти в 2 раза (с 24.9% до 13.9%)

1. Оформляем кредит в приложении. Задаем нужные параметры, и скорее всего будет практически сразу одобрение на 500 тысяч рублей на 3 года и под сумасшедшие проценты (у меня 24.9% годовых).
2. Ничего не делаете. Ждете.
3. Через час перезванивает сотрудник банка, спрашивает — почему не активировали кредит. Говорите ему открыто, что проценты не нравятся (ведь ключевая ставка ЦБ около 5%). В ответ сотрудник пытается убедить, что в реальности вы заплатите гораздо меньше (9% переплаты в моем случае, так как сумма гасится ежемесячно, уменьшая тело кредита). Настаиваете на отказе. Одобренный кредит пропадает из приложения.
4. Ничего не делаете. Ждете.
5. Еще через час-два звонит еще один сотрудник, говорит вам, что так как вы отказались от кредита, то банк предлагает спецусловия (в моем случае 13.9% годовых). Соглашаетесь, но просите отключить страхование (это сэкономит еще пару тысяч рублей в месяц). Сотрудник будет пытаться уговорить вас взять страхование, но вежливо отказываетесь.
6. Profit. Кредит одобрен. Реальная переплата за год будет примерно 4-5%.
У меня так было уже два раза. В первый раз я на 5 этапе отказался от пониженной ставки и больше уже не звонили, так что по ходу дальше ставку снизить не удастся.
От себя, хочу добавить, что умение говорить «нет» дает очень хорошие плюшки по жизни 🙂

Я вот не понимаю почему 14% годовых превращаются а переплату 4-5%?
Тем более у мутногг тинькова.
Втб, уже 2 месяца 500к под 10.3%, дорого, нехочу. Т.к. есть 1500000 под 8.7%. А тут 13. Да ну нах.
Подтверждаю, проверял сам. (кредит не брал, интересовал процесс).
Что интересно разные по времени заявки могут давать разные проценты скидок.
P.S. Кредитная история у меня отсутствует.
Сила Пикабу помоги.
Камрады, ситуёвина такая. Сейчас вечером супруге на телефон пришло несколько смс из разных банков(ВТБ, Тинькофф), с текстом о том, что они сейчас не могут дать ей кредит. Но мы и не пытались даже его взять! Стало быть кто-то пытается оформить кредит на супругу. Куда бежать, кому писать? Кто осведомлён в данном вопросе, подскажите пожалуйста, ибо мы в растерянности.
Тинькофф возвращается в 90-е
Тинькофф мне тут предлагает кредит под 3.9%. Заманчивая ставка, очень подозрительная. У меня сейчас необходимости нет, но дай-ка я проверю, что там дальше — а вдруг. С такими условиями с удовольствием возьму — по дому многие отложенные вещи доделаю.
А дальше всего-то 45300 в месяц на 3 года.
Вот только у меня с математикой все в порядке, считать я умею, в т.ч. сложные проценты (к.э.н., все-таки, хоть где-то пригождается), и 1000800 рублей с платежами по 45300 на 3 года, это не 3.9%, а 35%. Разница даже не в 2, не в 3 раза — на порядок!
Ребята из Тинькофф, вы с ухой не перебрали? Дела у вас настолько плохи?
При чем это системно так. До этого я повелся на обещания менеджера по условиям кредитной карты, завел — ничего из обещанного банк не реализует, условия хуже, чем в зеленом банке или в красном.
Такого наглого обмана с кредитным предложением я с начала нулевых не помню. Сейчас, разве что, проверить стало проще еще до заключения договора — спасибо ЦБ

Ответ saul.tarvic в «Негодование, возмущение, Сбер»
О, было похожее, только с Тинькофф.
И я по опыту понял, что банки готовы так делать не для всех, ща расскажу почему.
В общем появилось у меня в процессе жизнедеятельности несколько потреб кредитов. Платежи были более чем подъёмные, ставки не особо выгодные, но не запредельные, крч жить было можно. Единственное, что сильно напрягало, так это то, что по каждому кредиту платёж был в своё число, и от обилия этих чисел в них было легко запутаться, и получить минус в кредитную историю.
И я, как давний пользователь Тинькофф, решил попробовать рефинансировать это все у них, обьединить в один кредит и платить одним платежом. А если еще и ставка пониже будет, так вообще кайф. В общем подал заявку, жду. Приходит сообщение, мол заявку рассмотрели, одобрить может только под залог недвижимости, и кнопочка сразу, что бы данные об этой недвижимости им отправить. Ну нафиг, думаю, мне в принципе и так хорошо. Написал им в чатик, мол условия не устроили, отмените пожалуйста заявку.
И дальше начинается интересное. Поступает первый звонок. Там девушка, которая интересуется, что именно меня не устроило в условиях. Я отвечаю, что не хочу потреб под залог недвижимости, и вообще такой вариант не рассматриваю, на что у неё включается скрипт по теме «да вы не переживайте, никто у вас вашу недвижимость не отберет». Я объяснил, что мне в принципе и сейчас по кредитам вполне норм платить, хотел только что бы было поудобнее, платить одним платежом. А ради этого закладывать квартиру, ну как бы никак не собираюсь. Она сказала, что поняла, попрощалась, разговор закончился. Заявка из приложения никуда не пропала.
На следующий день поступает второй звонок. Там уже взрослая женщина, по разговору было такое ощущение, что уже сотрудник более высокого левела, чем девушка вчерашняя. Она опять интересуется почему я хочу отказаться от заявки, я опять спокойно объяснил ей то же самое. Она такая, ага, угу, поняла, зафиксировала, ожидайте звонка. Попрощались, звонок закончился. Какого звонка мне ждать и зачем я не понял, ну да ладно, почему бы и нет.
И звонок поступил. И его содержание было для меня откровенно неожиданным. Потому что я был уверен, что меня хотят развести на залог, в противном случае бортануть. Однако на том конце провода был мужской голос, который просто сказал «ваша заявка одобрена, необходимы реквизиты ваших счетов для рефинансирования». И все. Как так, я вообще не понял. Но решил, что это универсальный скрипт.
В общем недавно друган решил тоже взять рефинансирование в Тинькофф. Когда ему прилетело предложение оформить залог, то я ему посоветовал свой способ. Он также написал в чатик, мол отмените пожалуйста заявку, не устраивают условия. После чего заявку просто отменили. Даже не звонили ни разу. А секрет похоже был в том, что у меня в Тиньке зарплатная карта, с которой я постоянно рассчитываюсь, у друга просто дебетовка и кредитка, которыми он пользуется не так часто. Так что это работает, но не всегда))
Уважаемые мошенники!
Уважаемые мошенники, научите брать кредиты при низком уровне доходов!?
Почему неработающей пенсионерке дают в кредит 5 миллионов после вашего звонка, а я работающий 40 летний гражданин, даже ссаный миллион не могу получить. бесит
Ингосстрах — «молодец»
Для ЛЛ: не стоит продлевать полис страхования. Это будет дороже, чем оформить новый.
Собственно ситуация. Заканчивается полис страхования по ипотеке, застрахован в Ингосстрахе, предлагают его продлить. Вбиваю все данные для продления — сумма примерно 21 тр жизнь и 7 тр квартира… странно, смотрю суммы прошлого года — они были меньше.
Делаю отдельный расчёт (не продление полиса) и вот чудо — 17 тр и 4 тр. Т.е. новый полис, при равных условиях стоит 21 тр вместо 28 тр.
За лень нужно платить, посчитали хитрые менеджеры.)
Как Тинькофф охренел в край
Краткая история,которая есть и на скрине.
Муж оформил небольшой кредит в магазине Ситилинк на короткий срок, закрыл кредит досрочно. При оформлении кредита онлайн выбирался банк Тинькофф, обслуживался кредит в приложении Тинькофф. Проверил муж кредитную историю, где выяснилось, что Тинькофф ему вообще-то в этом кредите отказал. Фееричный ответ от Тинькофф очень удивил

Надеюсь вы осознаете всю абсурдность ситуации? Банк тинкофф предложил воспользоваться кредитованием, но когда клиент принял предложение, банк тинкофф перенаправил займ в карманное мфк, а в кредитной истории клиента прописал отказ. Обслуживание кредита осуществлялось через приложение банка тинькофф, при том что банк к займу не имеет никакого отношения.
10 раз подумайте, стоит ли брать вообще какие-то кредиты в этой шараге.
Ответ на пост «Держим под контролем кредитную историю бесплатно»
Эх вот это совет ,через Сбер выгружать окб.
Самый кривой и неудобный после Эквифакса отчет .
credistory.ru — вот ссылка на нормальный отчет ОКБ.
nbki.ru — вот ссылка на бюро НБКИ.
Это самые распространенные бюро кредитных историй и информация в них может разительно отличаться .
Для кого-то может стать открытием тот факт ,что без закрытия счета их карты висят в системе с 0 задолженностью ,но дают нагрузку и мешают получить новый кредит .
Бывают встречаются задвоение в системе и один и тот же продукт показывается дважды.
Соответсвенно нагрузка считается х2 ,а бывает что платежи по одному кредиту из них проходят ,а по второму считает просрочку .
Отдельный привет клиентам Совкомбанка с картой с овердрафтом,там проценты за 10 месяцев сразу включаются в сумму задолженности и вы получаете перелимит.
Простые правила для тех,кто хочет получить кредит :
1)Для упрощения вашего понимания реальный рабочий рейтинг клиента для кредитного брокера 500+ в каждом бюро из двух выше .
2)Никаких открытых просрочек,после просрочек должно пройти 35 дней с момента погашения.
3) Открытый микрозайм даже без просрочки уже плохо и перед подачей нужно его закрыть.
4) Больше 5 микрозаймов за год и вы в глазах банка серийный пользователь ,шансы на одобрение намного ниже .
5) Большое количество подач в банки негативно влияет на ваш рейтинг.
6)В большинстве банков существует мораторий на подачу новой заявки в течении месяца .Вы конечно можете подавать хоть по 5 заявок в день ,но получите отказ и будете портить кредитную историю .
7)Долги по фссп однозначный стоп ,даже если там штраф на 500р.
8) Период охлаждения — после получения нового продукта должно пройти 4 платежа перед тем ,как получать новый продукт.С этим проще если требуется кредиты на небольшую сумму,некоторые программы проходят после 1 платежа.
9)Ваша нагрузка от кредитных карт считается не по сумме платежа ,а 10% от лимита карты.
10) Если вы никогда не брали кредитов ,то шансы получить больше 1 млн не ипотекой стремятся к нулю.
Помните что если обращаетесь к кредитным брокерам за помощью ,то никогда не платите вперед.Оплата только после получения кредитов иначе шанс нарваться на мошенников очень велик .
Ответ на пост «Держим под контролем кредитную историю бесплатно»
Сначала идем на госуслуги и получаем список БКИ (бюро кредитных историй), которые хранят вашу кредитную историю https://www.gosuslugi.ru/help/faq/credit_bureau/100736
После получения ответа идем на сайты этих БКИ, регистрируемся или авторизуемся и вот там уже получаем подробные отчеты и изучаем их.
Держим под контролем кредитную историю бесплатно
1) Заходим в Сбербанк.Онлайн.
2) Нажимаем «Рассчитать кредитный потенциал».
3) Вводим данные. Паспорт ваш там и так знают, о работе можно соврать если не планируете получать кредит.
4) Через пару минут получаем сообщение «Ваш кредитный потенциал рассчитан», заходим туда и и в разделе «Обязательства» видим список всех ваших открытых кредитов на текущую дату. Если есть что-то лишнее — идем в свой БКИ и заказываем полный отчет, разбираемся.
5) Повторить раз в месяц.
Немного текста:
Все наверняка хоть раз в жизни читали новости про то, как на человека без его ведома оформили микрозайм и узнает он об это только спустя год от ФССП. Учитывая что в текущих реалиях где-то мы свои паспорта всё равно светим, есть смысл постоянно держать под контролем свой кредитный статус.
Два раза в год можно бесплатно получить подробный отчет в одном из БКИ, но за полгода может много чего произойти, это не вариант. Платить по 400-500 руб. за отчет тоже не хочется.
И вот тут нам поможет Сбер: есть у него такая штука, как Кредитный потенциал. Рассчитывать его можно раз в месяц абсолютно бесплатно. И как раз в нем, кроме возможных кредитов которые может вам предложить Сбер, можно найти список всех текущих обязательств и , в случае чего, заказать уже полный отчет и начать разбирательства.
Сам пользуюсь этой шуткой уже больше года, никаких подводных камней не нашел: мошенники чаще звонить не стали, кредиты в других банках одобряли.
Конечно же этот лайфхак на 100% полезен и безопасен только если у вас уже есть аккаунт в Сбере. Если нет — вам повезло, хз правда как так вышло, вышли из анабиоза вчера?
UPD: две ситуации, в которых мне помогла эта штука.
1). В Открытии при оформлении кредита докинули кредитку, сразу же написал заявление на её закрытие. Через 3 месяца увидел в отчете Сбера что она так и не закрылась, в кабинете открытия это никак не отображалось. Закрыли только после повторного обращения.
2) В Тинькове включил на дебетовой карте овердрафт, попользовался и выключил. Через месяц обновил кредитный потенциал и увидел что моя дебетовая карточка теперь числится как кредитка, в самом же Тинькове это никак не отображалось. Закрыл карту.
Послушный Тинькофф


Ипотека – руководство по эксплуатации. Немного философствования, расчета и анализа. Разоблачение мифов
И не подумал бы писать подобное, но последние лет 5 вечерами по этой тематике случаются одни и те же споры с друзьями, и одни и те же вопросы. При том аргументами с их стороны являются кредитные калькуляторы и первые попавшиеся статьи из интернета. Смотрел я на эти статьи, и дико расстраивался. Потому что верить в это мой мозг отказывается. В основном запись для друзей, даже список рассылки сформировал. Заодно и интернет «разбавить». Широкому кругу тоже будет интересно. Если вы еще никогда не брали ипотеку, либо по какой-либо причине считаете ее «рабством» — вам сюда! Советы и критика от товарищей с опытом тоже приветствуется. Сразу скажу: я не имею экономического образования, а всего лишь скромный научный сотрудник. Иначе где-нибудь здесь интеграл применил. Напрашивается он здесь больно сильно. По возможности постараюсь разбавить нудность изложения.
Здесь есть постулаты для понимания. Если, прочитав их, вы с ними согласитесь – дальше статью можно не читать, а пролистать мельком до конца третьего пункта. Там изложены соображения о стратегии и целесообразности досрочного погашения.
Антимиф №1: между кредитами с аннуитетным и дифференцированным платежом по сути нет никакой разницы;
Антимиф №2: досрочные погашения с уменьшением срока кредита и с уменьшением суммы ежемесячного платежа выгодны одинаково;
Антимиф №3: при возможности досрочного погашения кредиты с разными сроками кредитования идентичны.
Если хотя бы по одному пункту не согласны – читаем дальше.
Между кредитами с аннуитетным и дифференцированным платежом по сути нет никакой разницы.
Пару дней назад я сам этого не знал этого факта. Всегда выбирал первый тип кредита, потому что он для меня более «прозрачный» и легкий для прогнозирования. Более того, я считал, что по кредиту с дифференцированным платежом переплата по процентам будет больше, чем по кредиту с аннуитетным. Кто-то утверждал обратное, приводя первую попавшуюся картинку из поиска. А конкретно эту:
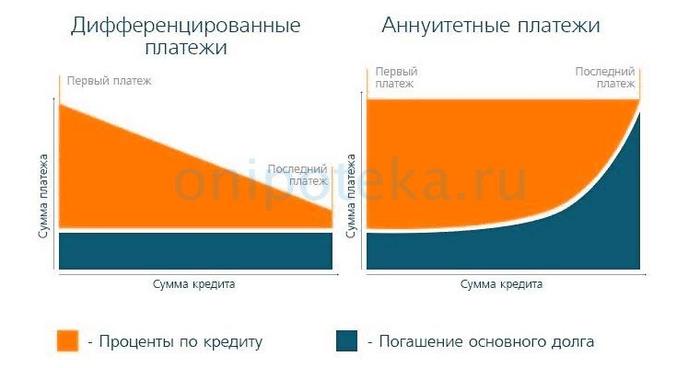
От вида этого я ощутил скачек адреналина и прилив энтузиазма. На нем и пишу. А лучше бы новое лобовое стекло для машины искал, или хотя бы половину от полного бака летней солярки перед заморозками откатал.
Вот источник где четко сказано, что оформление кредита с аннуитетным платежом банку выгоднее.
Снова внимание на рисунок: очевидно, что объем переплаты по процентам (площадь оранжевой фигуры) во втором варианте больше.
Стоп! Почему на рисунке и погашение основного долга больше (площадь синей фигуры)? На подобных графиках воспринимать денежные суммы удобнее как площади фигур.
Т.е. автор статьи сравнивает два кредита с разной суммой займа. Либо с одной суммой, но построил графики в разных системах координат. А зачем. Непонятно!
Первую «ловушку» обошли, ограничившись визуальным анализом.
Копнем глубже: что там в расчетах?
Название третьего раздела вышеупомянутой статьи: «Почему выгоднее взять ипотеку с дифференцированными платежами: пример». Даже читать не стану, что они там насчитали. Открываю электронную таблицу и набрасываю вариант.
8 % — процентная ставка;
2 млн. — сумма кредита, по меркам мегаполиса мала, но для городов с населением до миллиона думаю самое оно. Если далее вам покажется, что суммы смешные и не стоят того – вспомните о среднем доходе по стране. И просто умножайте эту и все последующие денежные цифры в 2, 3, 4, 5 раз – примерно поймете ваш результат. Если нет — подскажу;
15 лет — срок кредитования, не отпугивает «рабством», а ежемесячный платеж при таком сроке еще приемлем.
Суммы экономии сейчас не очень значительны, но во времена ставок 12-18% были куда существеннее (к чему, думаю, в скором времени все и вернется).
Формулы расчета ежемесячных платежей по обоим видам кредитов упрощенные из Википедии. Суть и суммы от этого не меняются. При расчете платы по % при аннуитетном платеже использовал просто умножение остатка долга на 1/12 процентной ставки. Действительная формула иная, учитывает количество дней в месяце, но в далеком 2016 году я был младшим научным сотрудником и не считал нужным в это углубляться.
2021 год. И сейчас не считаю нужным. Взяв любой график аннуитетного платежа и посмотрев на столбец «плата по %» понимаешь, что за несущественной погрешностью так оно и есть – переплата в месяц по процентам равна 1/12 процентной ставки от остатка текущей задолженности. Годовая переплата та же. А ведь в годах бывает разное количество дней! Понятно, почему банки считают все по дням.
Собственно формулы: слева аннуитеный, справа дифференцированный.
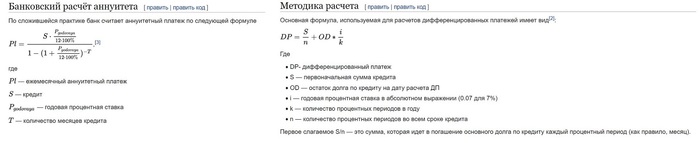
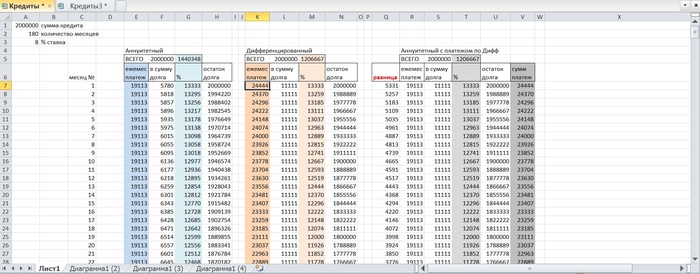
Вбиваем все в таблицу. Начинаю отсюда и далее много текста. На самом деле все намного проще. Для составления нескольких подобных прогнозов и анализа достаточно 15-30 минут. Пока обратим внимание только на первые два массива данных. Первый массив — кредит с аннуитетным платежом. Переплата попроцентам составляет 1440348 рублей. Второй массив — кредит с дифференцированным платежом, переплата по % составляет 1206667 рублей. Выгода последнего около 240т.р.. О чем-то подобном возможно и писали в статье выше.
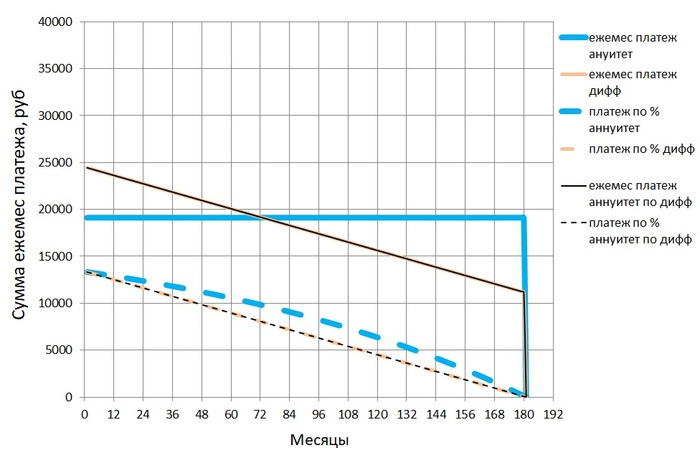
Посмотрим графики. Визуализация.
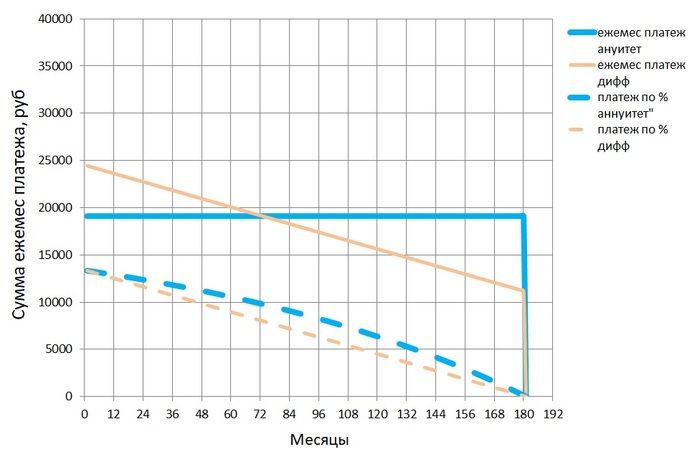
Разница с первым рисунком налицо.
В качестве исходных данных одинаковые сумма кредита, процентная ставка, срок кредитования.
Сплошная синяя линия – ежемесячный платеж по кредиту с аннуитетным платежом.
Сплошная оранжева линия – ежемесячные платежи по кредиту с дифференцированным платежом;
Пунктирная синяя линия – ежемесячные платежи по процентам кредита с аннуитетным платежом.
Пунктирная оранжевая линия – ежемесячные платежи по процентам кредита с дифференцированным платежом.
количество уплаченных процентов – это площадь фигуры, ограниченной линией платежей по процентам и осью времени;
количество выплат по основному долгу – это площадь фигуры между линиями ежемесячного платежа и платежа по процентам;
экономия на процентах – площадь фигуры между двумя линиями платежей по процентам (между синей пунктирной и оранжевой пунктирной).
Далее стоит воспринимать графики именно таким образом. Так намного проще все понять и оценить визуально, не вглядываясь в таблицы.
В чем здесь смысл. Часто слышу от друзей: «ты же по кредиту сначала проценты платишь, а потом только основной долг». Подобные фразы у меня вызывают непонимание. На самом деле так: проценты по кредиту ты платишь всегда и одну и ту же часть – каждый месяц 1/12 (точнее – 31/365, 30/365, 28/365 – зависит от месяца) процентной ставки от суммы остатка основного долга. Другой вопрос: какую сумму ты платишь в счет погашения основного долга? – либо по графику, либо ты можешь платить ту сумму, которую хочешь. Это стоит решать самому, что бы не морочить себе голову выбором кредитного продукта.
По сути кредит с дифференцированным платежом, по сравнению с аннуитетным, это некий вариант досрочного погашения с тем условием, что каждый месяц платишь одну и ту же сумму по основному долгу (взглянем на график – линии ежемесячного платежа и платежа по процентам идут параллельно).
В рассматриваемом варианте изначально дифференцированный платеж больше чем по аннуитеному, ближе к окончанию срока кредитования он падает ниже. То есть по сравнению с кредитом с аннуитетном платежом сначала вы переплачиваете, а потом (в данном случае через 96 месяцев) недоплачиваете по основному долгу.
Отвлекся от сути. Вернемся к цели раздела – все одно!
Возьмем тот же кредит с аннуитетным платежом, но каждый месяц будем вносить досрочно такую сумму, что бы ежемесячный платеж равнялся платежу по кредиту с дифференцированным платежом. Обратим внимание выше на третий массив данных «Аннуитетный с платежом по Дифф». Там добавлен столбец досрочного погашения «разница», где в каждой ячейке вбита формула разности между диффернцированным и ануитетным платежами. Куда ляжет график этой функции? Один в один с кредитом по дифференцированному платежу: черная сплошная линия – ежемесячный платеж, черная пунктирная линия – ежемесячная плата по процентам.
Собственно и переплата по процентам в третьем массиве данных «Аннуететный платеж по Дифференцированному платежу» один в один сходится с переплатой по процентам в первом массиве данных «Аннуитетный». Что и требовалось доказать.
На этом можно было бы остановиться, но я вспомнил, что когда-то формировал платеж из условия, что бы платеж по основному долгу был не менее первоначального платежа по процентам (считал неэтичным платить банку больше, чем себе) – по сути это тот же дифференцированный платеж, но с другой формулой расчета ежемесячного обязательного платежа. Назову это формулой расчета платежа по CraftyHorse. Шучу, оно не стоит того. Посмотрим, что бы из этого вышло. В последующих главах расчеты будут более гибкими.
Итак, четвертый массив данных и график (красные)

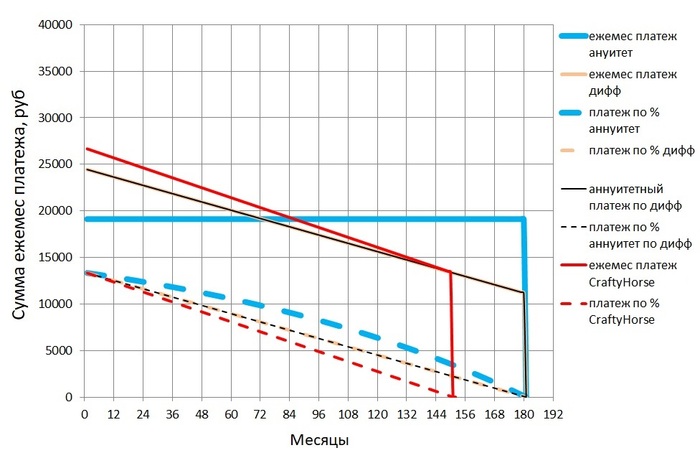
Какой график лучше?
Ежемесячный платеж на 2,2т.р. больше чем по дифференцированному с теми же условиями, но плюсом экономия по процентам около 200т.р., минус 2,5 года «рабства». Всего-то. 30 минут потрачено зря. Возможно, для кого-то это стоит того, для большинства думаю не стоит. Все равно интересно. Это сейчас кредитная благодать со ставкой до 8%. А вбивая в эту таблицу ставку 12% и выше, экономия повышается пропорционально.
Здесь есть еще один нюанс: во многих банках ограничена минимальная сумма досрочного погашения. Решается это следующим образом: разница накапливается несколько месяцев и потом вносится одним платежом. Естественно экономия уменьшается за счет «пилообразности» графика, но несущественно.
В сухом остатке совершенно не важно: кредит с аннуитетным платежом, дифференцированным, или со своим, потому что каждый месяц всегда платишь 1/12 процентной ставки остатка долга. Две формулы выше лишь способ организовать порядок выплаты основного долга. Можно поломать шаблоны и заняться формированием ежемесячного платежа самому.
Дочитав до сюда, мой друг сказал: ###ть ты заморочился! Я понял одно – если возьму ипотеку, я тебе все поручу считать.
Досрочные погашения с уменьшением срока кредита и с уменьшением суммы ежемесячного платежа выгодны одинаково.
Уже знакомый кредит (2 млн., 8%, 15 лет). Необходимо внести досрочный платеж. Например, ФНС перечислила налоговый вычет, и заемщик задумывается: внести досрочный платеж, сократив срок кредитования или уменьшив ежемесячный платеж. Допустим, годовой доход заемщика составляет 1млн.р., а первая половина налогового вычета поступает, скажем, через 7 месяцев после покупки квартиры, вторая половина соответственно через 19.
Собственно сам кредит – массив «Плановый». И два массива того же кредита с досрочным погашением – «Досрочный 1» и «Досрочный 2». В первом учитывается досрочное погашение с уменьшением срока кредитования, во втором – с уменьшением ежемесячного платежа.
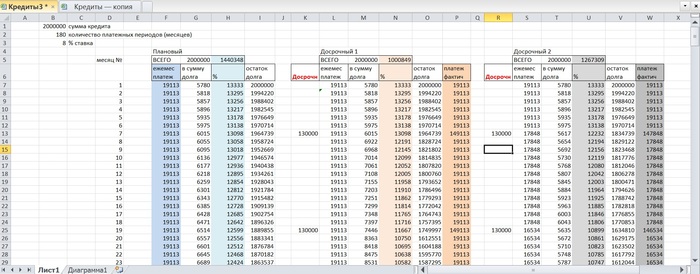
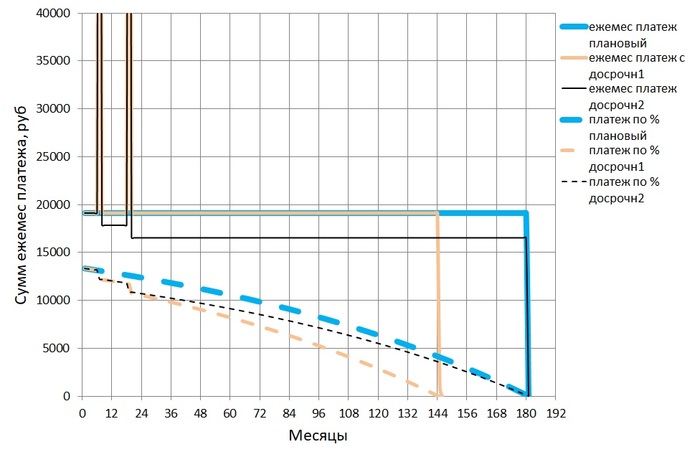
Что имеем? При досрочном погашении с уменьшением срока кредитования экономия по процентам примерно на 250т.р. больше, чем при досрочном погашении с уменьшением суммы платежа, а срок выплат на 3 года меньше. Но, уменьшая сумму платежа, впоследствии платим меньше по основному долгу. Получается расчеты не эквивалентны. Уравниваем! Разницу платежей между вариантом 1 и вариантом 2 плюсуем к варианту 2 после «вброса» налогового вычета.
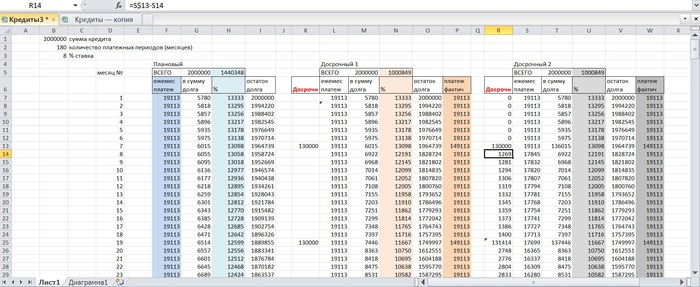
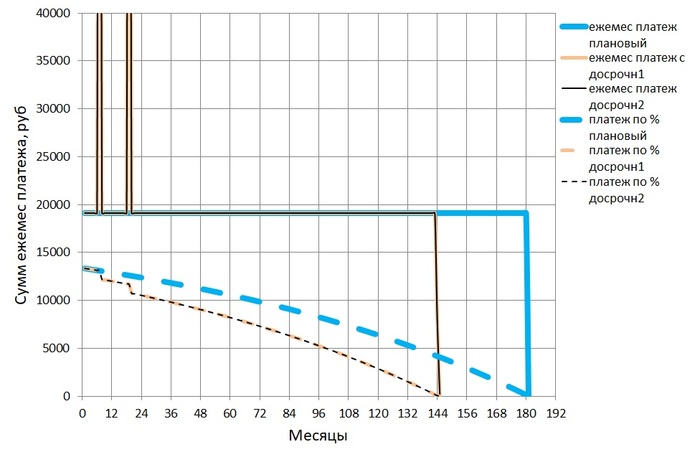
Столбцы «платеж фактический» у обоих кредитов совпали. Переплаты по процентам обоих вариантов досрочного погашения сошлись. Графики легли в одну линию. Второй антимиф доказан.
При возможности досрочного погашения кредиты с разными сроками кредитования идентичны.
Знакомые исходные данные, два кредита с аннуитетным платежом:
8 % — процентная ставка;
2 млн. – сумма кредита;
10 и 20 лет – сроки кредитов. Думаю самое оно. Платеж для срока кредитования 20 лет не намного больше, чем для срока кредитования 25 лет. А 10 лет по факту убирается в 5 лет. Вполне жизненные цифры.
Подставляем цифры, формируем массивы, строим графики.
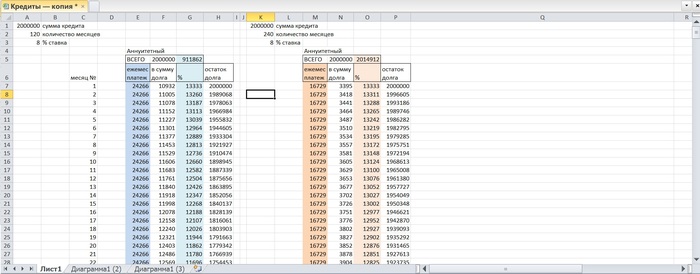

Это все очевидно. Это именно то, что нам показывает кредитный калькулятор онлайн. Переплата по процентам кредита на 20 лет составляет 2014912 рублей. Переплата по процентам кредита на 10 лет составит 911862 рубля. Надо брать? – на самом деле разницы нет!
Небольшое отступление: смотря на эти цифры, я не вижу цифры. Равно как и на работе: огромные массивы данных, более 100 тысяч строк. Для кого-то это просто цифры, для меня это не так: в голове чёткая картина физических процессов и их результат. Можно сравнить с отрывком из фильма «Матрица»: Информации, получаемой из Матрицы, гораздо больше, чем ты можешь расшифровать. Ты привыкаешь к этому. Скоро твой мозг сам делает перевод. Я уже даже не вижу код. Я вижу блондинку, брюнетку и рыжую.
И со мной такое. Настоящему научному сотруднику нет разницы, что подвергать анализу: поток данных, описывающих физические процессы, или финансовые потоки. Глядя в свой массив данных, не этот, а в свой, я вижу не цифры, а их результат. Например, этот.
Есть и масса других вариантов.
Возвращаемся к сути. Разница платежей выше составляет около 7,5т.р.. Что если эту разницу досрочно вносить каждый месяц при 20 летнем сроке кредитования? Пробуем. Появляется третий массив данных «Аннуитетный с досрочным», идентичный второму и с тем же сроком кредитования 20 лет, но со столбцом «досрочн» — досрочное погашение, куда вбита разница платежей. Результат — переплата по процентам та же самая, что и при кредите на 10 лет.
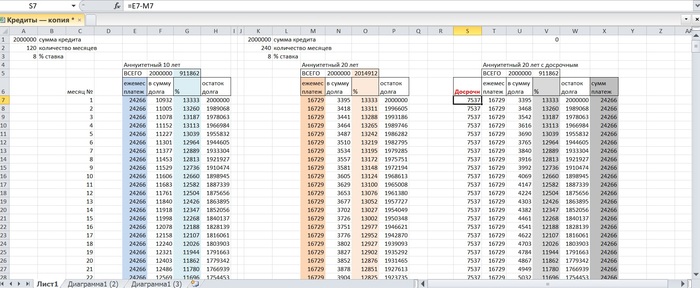
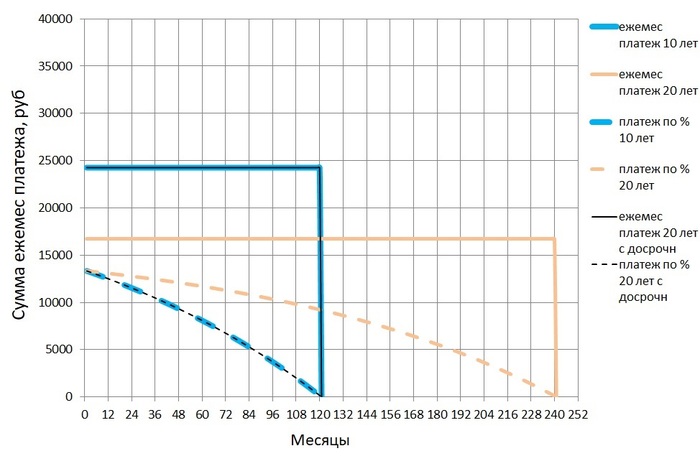
График кредита на 20 лет с досрочным погашением разницей ежемесячных платежей лег аккуратно на график кредита сроком на 10 лет. Снова все правильно.
Печатая все это, завязался очередной бесполезный спор с другом:
— Зачем ты все это считаешь?
— Отвали. Допишу, и вместо этих вопросов будешь спрашивать только как пользоваться Excel.
— Нафига мне Excel? Есть кредитные калькуляторы!
— И что тебе кредитный калькулятор насчитает?
— Он посчитает какой кредит выгоднее.
— И на какой срок выгоднее при одинаковых платежах?
— При меньшем сроке переплата по процентам меньше.
— Бесполезно спорить, прибегнем к консультации третьих лиц. Звони Володе, у него два ипотечных кредита, задай вопрос: при досрочном погашении выгоднее долгосрочный или краткосрочный кредит?
Володя: зависит от стратегии гашения, обычно без разницы. Но лучше брать долгосрочный.
— Молодец, соображает. Можно исключать его из списка рассылки.
Почему долгосрочный? (громко сказано, 20 лет вполне хватит).
А вполне случаются моменты, когда платить нечем. За пять лет даже у меня несколько раз случались такие ситуации. При меньшем обязательном платеже меньше вероятность в тяжелые времена стать жертвой штрафных санкций банка. Но и что бы каждый месяц педантично платить сверх обязательного платежа, нужно иметь выдержку. Хотя и суммы платежей отличаются незначительно, 24266 против 16729, где взять лишние 7,5т.р. для досрочного погашения? Да где угодно. В конце концов, зарплаты иногда растут вместе с ростом цен. Если нет – с друзьями обычно происходит следующий монолог: А вот ты пиво часто пьешь? Сигареты куришь? Откажись от этого частично, и средства найдутся.
Здесь сразу вспоминается текст одной из песен группы Кирпичи, в текстах которой я ощущаю не только шлейф алкоголя, но и интеллект:
«И денег на пиво становится все больше походу
Что вы смеётесь? Пиво – знатная статья pасходов»
Прям в голове заиграла.

А одна из подруг узнав о моей задумке недавно добавила: а конфеты? — тоже знатная статья расходов!
Допустим, негде взять 7,5т.р., а есть только 2,5т.р.. Раз в месяц это мелочь.
Вбиваю в ячейку досрочного погашения 2500р. Получаю:
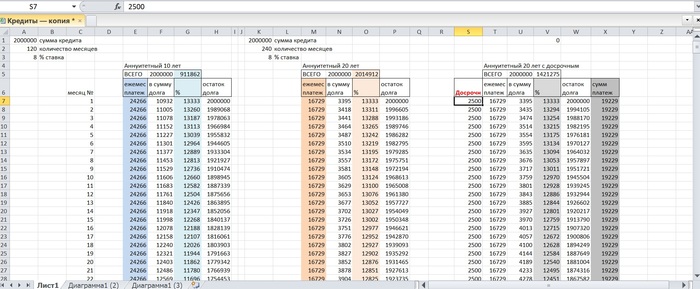
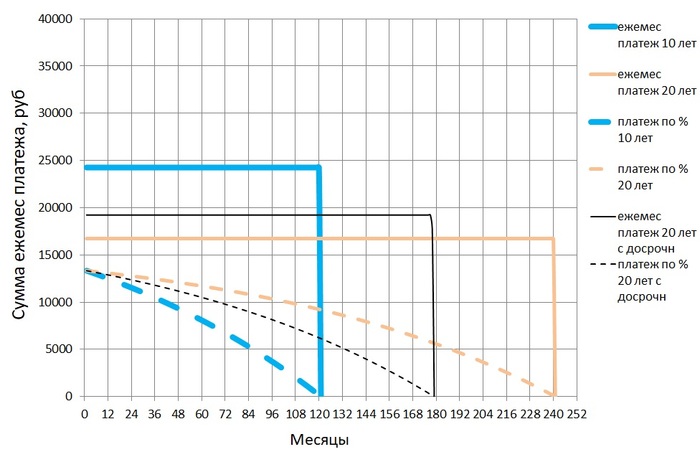
Ежемесячный досрочный платеж 2,5т.р. дал эффект в около 600т.р. (площадь фигуры между желтой пунктирной и черной пунктирной линиями). Срок кредитования сократился на 5 лет. Глядя на эти графики становится ясно, почему все в основном берут заем на 15 лет. Таких сравнительных графиков можно построить сколько угодно и выбрать из них оптимальный. И корректировать его на протяжении всего срока кредитования увеличивая эффективность. Еще один вариант – хочу и могу каждый месяц платить 30000р. вместо 16792р.. Таблицу приводить уже лишнее, только график и цифры. Имеем следующее:

Переплата по процентам около 654т.р., что втрое меньше первоначальных 2млн. И закрывается кредит через 7,5 лет. Уже интересно.
Назревает логический вопрос: зачем так заморачиваться?
Во-первых: не сильно то и заморачиваешься. При наличии начальных навыков пользования MS Excel это все делается довольно быстро. Даже в моей «бухгалтерии», где все вышеописанное выглядит немного сложнее и изобилует операторами И, ИЛИ, ЕСЛИ, что в конечном итоге значительно упрощает процесс. Всяко интереснее, чем рубиться в PS.
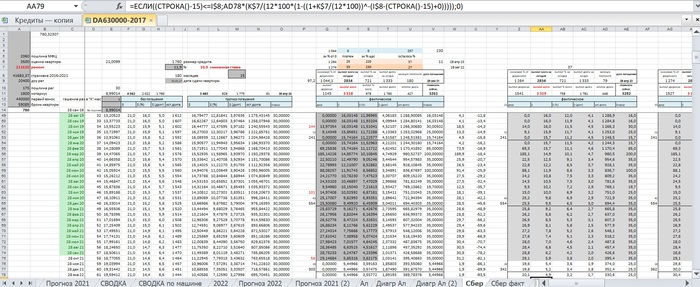
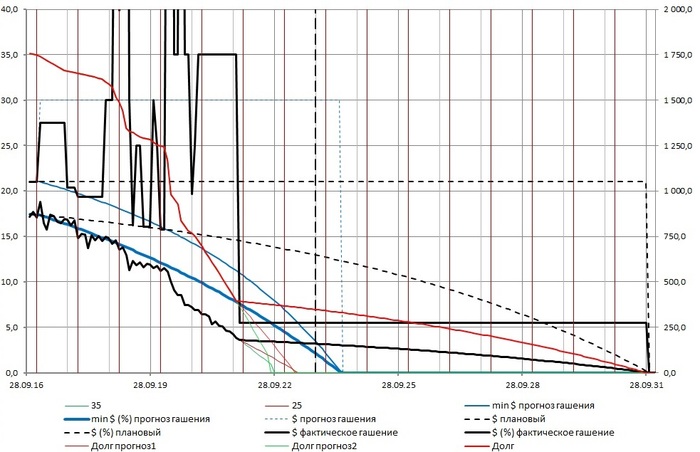
Во-вторых, нужно оценивать эффективность досрочного погашения в разные периоды. То что дает хороший эффект сейчас, через несколько лет может оказаться низкоэффективной финансовой нагрузкой.
Если в настоящий момент цель закрыть кредит у вас стоит на первом месте, а все остальное отложено на потом – можно «вбрасывать» все что есть и не усложнять себе жизнь расчетами. В остальных случаях стоит посчитать. По мне, так грань между шестизначной и семизначной цифрой слишком тонкая.
Определить целесообразность внесения большой суммы? Для начального периода кредита это можно понять из примеров выше. Для позднего — мой случай: можно закрыть вопрос прямо сейчас, но некомфортно остаться без средств ради экономии по процентам в 27т.р.. Лучше еще год поплачу и завершу ремонт пока цены на материалы и технику не взлетели до небес, либо новую машину куплю, либо дачу – мне эти вариант нравятся больше. Переплачиваю за обязательную страховку, скажете вы? Ну плюс еще 4т.р.. На позднем периоде стоит хорошо подумать: вносить большую сумму, либо потратить ее на что-либо поважней.
Сколько платить досрочно каждый месяц? Для начального периода кредита опять же это можно понять из примеров выше. Для позднего — снова мой пример: могу каждый месяц платить на 10 т.р. больше чем сейчас, но эффект до закрытия кредита от этого составит всего 4,2т.р. – оно того не стоит. Это вопрос комфорта и он индивидуален. Из-за досрочного погашения можно вплотную приблизить себя к прожиточному минимуму, а можно гасить в месяц на 5-15т.р. меньше без значительного снижения эффективности, и чувствовать себя намного комфортнее.
Довольно распространенная ситуация: взяв квартиру в ипотеку, многих посещает желание продать какую-либо недвижимость или автомобиль, чтобы снизить платеж и переплату по процентам. В случае с автомобилем — прежде чем продавать его в наше время, нужно трижды подумать («живой» потом днем с огнем не сыщешь, а дилеры вкрай обнаглели). Можно посчитать эквивалентную единовременному гашению стоимостью автомобиля доплату к ежемесячному платежу, с которой вполне можно смириться, но она даст тот же или чуть меньший эффект. Если все же решили продать какой-либо актив — определить стоимость и срок продажи. Например, когда продажа по верху рынка в течение полугода дает меньший эффект, чем продажа по середине и низу рынка в течение месяца. Все описанное определяется мгновенно посредством изменения значений в нескольких ячейках. Остается принять решение.
Расчет в моем случае – с учетом переплаты по процентам и стоимостью ремонта выйти на стоимость квартиры ниже рыночной на определенную сумму. Если вы занимаетесь покупкой недвижимости с целью перепродажи – самое оно.
Игорь Рыбаков в одном из видео говорил, как я понял (не смог это смотреть), что ипотека и кредиты это рабство, куда не стоит влезать. Не согласился. Посмотрел комментарии — понял, что не я один. Хотя он и прав, ужаса в этом нет. Можно обыграть ситуацию так, что это будет выгодно обеим сторонам. Хотя это еще вопрос.. откуда мне знать во сколько на самом деле обходится банку обслуживание моего кредита (аренда офисов, зарплаты сотрудников, бонусы, золотые парашюты и возможно золотые умывальники тоже)?
Все описанное выше справедливо и для потребительских кредитов. Конечно, расчетные суммы снижаются из-за маленьких сроков кредитования, но на коротком отрезке времени они становятся более значимыми, и процентные ставки там покруче – есть над чем подумать.
Большинство конечно же не полезет в такие дебри как я, но, осознав суть, начнет методично вкидывать по чуть-чуть сверх первоначального платежа каждый месяц. Чем раньше – тем эффективнее (на эту тему стоило бы добавить отдельный график, что бы легче понять почему, но я исчерпал лимит в 25 изображений.. кто после первого раздела не заглядывая в таблицы схватывал суммы налету с графиков — поймет о чем я). Герман Греф возможно теперь потеряет немного прибыли. Хотя, чем быстрее люди закрывают текущий, тем быстрее может возникать желание взять новый кредит.
Если у вас нет ипотеки и, прочтя статью целиком, вы не разобрались, то, как говорил один из моих преподавателей: «Ничего страшного. Главное знать, что существуют подобные способы и методы и, когда от этого будет зависеть ваш доход, вы сразу вспомните и очень быстро во всем разберетесь».
Возможно когда-нибудь сделаю универсальный файл для составления прогнозов с подробным описанием. А лучше сразу не игру-убийцу времени, а приложение с рекламой. Где разработчики? Excel не всем под силу.
Как уменьшить процент по кредиту в Тинькофф?

Взять потребительский заем в Тинькофф можно под годовые от 9% до 24,9%. Предлагаемый разбег объясняется просто – ФКУ намеренно устанавливает высокие ставки, чтобы уменьшать их для ответственных заемщиков. Главное, не упустить свою возможность снизить процент по кредиту. Как этого избежать и насколько возможно снижение, подробно расскажем ниже.
Кому доступно уменьшение?
Оговоримся сразу, возможность уменьшить процентную ставку есть не у всех кредитных продуктов, а только по займам, предусматривающим снижение годовых. Определить выгодность приглянувшегося кредита просто: достаточно позвонить в call-центр и выяснить нюансы предлагаемой ссуды. Более того, это рекомендуется делать еще до подписания договора, чтобы не упустить свой шанс на низкий процент.
Если заявка уже подана, а информацию уточнить не удалось, то не стоит отчаиваться. После одобрения кредита Тинькофф обязательно уведомит о возможности снижения ставки, а также объяснит условия и порядок изменения годовых. Как правило, схема следующая:
- Оформляются документы по первоначально одобренной ставке.
- Клиент получает деньги и тратит их по собственному усмотрению.
- Заемщик в соответствие с платежным графиком своевременно рассчитывается по кредиту без просрочек и досрочного погашения.
- Банк пересчитывает ссуду по пониженной ставке и возвращает разницу на клиентский счет.
Разница между начальной и сниженной ставкой – до 10%.
Получается, что изначально взяв кредит под высокий процент в 18-24,9%, клиент может надеяться на дальнейший перерасчет по минимальным 9% и уменьшение общей переплаты по займу. Это выгодно, но, к сожалению, не все смогут вернуть разницу. Даже единичная случайная техническая задержка, невнимательность или спешка, приведет к тому, что Тинькофф откажет в снижении годовых.
Условия по займу с уменьшением ставки
Получить кредит в Тинькофф Банке с возможностью последующего перерасчета несложно. Более того, одобряется или отклоняется подобный заем в день обращения, а деньги доставляются на следующий день курьером, который привозит дебетовую карту и сам кредитный договор. Привлекает и минимальный пакет документов, так как оформляется ссуда по паспорту без подтверждения целевого использования, поручителей и справок о доходах. Условия кредитования следующие:
- Стандартный лимит – от 50000 рублей до 2000000 рублей. При предоставлении залога – 15 млн. рублей.
- Срок погашения – от 3 до 36 месяцев.
- Ежемесячный платеж – устанавливается индивидуально и зависит от одобренной суммы, срока и ставки.
- Отсутствие комиссий за выдачу, регистрацию залога, информирование, досрочное погашение и обслуживание счета.
- Кэшбек 1% с каждой безналичной операции.
При снятии наличных на сумму менее 3000 рублей комиссия не снимается, при превышении лимита – она составит 90 руб.
Удобна и процедура заключения сделки. Так, сначала клиент оставляет заявку на кредит, воспользовавшись официальным сайтом Тинькофф, после чего в течение нескольких часов ФКУ сообщает о своем решении. Далее менеджер согласовывает встречу и привозит карту. Если оформляется залог, то до его регистрации будет доступна только часть средств, а полная сумма – только после наложения обременения.
Особых требований для заемщика банк не выдвигает. Здесь действуют стандартные ограничения – возраст старше 21 года и наличие трудоустройства. Также действуют негласные критерии отбора, в числе которых отличная кредитная история, непрерывный стаж более 3 месяцев и стабильный доход.
О необходимости внести платеж заемщику напомнит SMS, в которой будет указана дата и необходимая сумма. Погашается кредит бесплатно банковским переводом с карты любого банка через личный кабинет Тинькофф, одноименное мобильное приложение, сеть банкоматов компаний-партнеров, а также у сотрудников почтовых отделений. Можно расплатиться с долгом наличными с помощью офисов связи, устройств самообслуживания типа Киви и Элекснет. Доступны и зачисления из сторонних ФКУ, касс, терминалов и сайтов. Стоит понимать, что банк-эмитент может накладывать дополнительные комиссии и ставить ограничения на совершение операции.
При погашении кредита через сервисы Тинькофф счет пополняется моментально и без списания комиссий. Чтобы получить перерасчет, необходимо внимательно относиться к погашению займа. Помните, что даже однодневная просрочка лишит надежды на снижение ставки.
Тинькофф банк: проценты по кредитным картам
Секрет популярности кредитных карт Тинькофф в удобном дистанционном обслуживании, выгодных условиях. Потенциальным клиентам банка будет интересно узнать, от чего зависят проценты по кредиткам Тинькофф.
Ставки сделаны. Какие тарифы ждут владельцев кредитных карт

Сегодня в линейке банка одиннадцать кредитных карт. Лимит кредитования устанавливается в диапазоне от 50 000 до 300 000 рублей, а по некоторым видам кредиток достигает 700 000 рублей. Размер кредитования определяется индивидуально для каждого клиента. На первом этапе он может быть небольшим, затем банк увеличит сумму, основываясь на выполнении клиентом всех обязательств.
Точный размер Вашей ставки вы можете узнать после того как заполните заявку на кредитную карту, банк ее рассмотрит, проверит вашу кредитную историю и одобрит заявку. Затем вам придет договор в котором и будут указанны именно Ваши проценты. Если они покажутся вам слишком высокими или не устроят по другим причинам вы вправе отказаться от получения кредитки, можете просто не подписывать договор.
Как снизить процентную ставку

Если вы уже потратили деньги с кредитной карты и льготный период закончился, то вы должны будете платить по той ставке, которая была у вас на момент оплаты/снятия денег. В данном случае снизить ставку по уже имеющемуся кредиту врятли получится. Если в силу непредвиденных обстоятельств вы утратили возможность выплачивать установленную сумму, можете отправить по электронной почте credit@tinkoff.ru документы, подтверждающие невозможность выплачивать кредит. Каждая заявка рассматривается индивидуально и возможно вам пойдут навстречу. Так же у вас всегда остается право обратиться в суд, если вы считаете что установленная ставка не соответствует той, на которую вы соглашались при подписании договора, или же вы не были надлежащим образом уведомлены о ней.
Если вы являетесь добросовестным пользователем карты, регулярно ее используете и всегда возвращаете деньги в срок, можете написать в банк заявление с просьбой уменьшить вам процент. Его рассмотрят и вынесут либо положительное либо отрицательное решение.
И последний, «крайний» вариант, вы можете написать заявление о закрытии своей кредитной карты. Чаще всего сотрудники банка, чтобы не потерять клиента, предлагают ему различные бонусы и преференции, в том числе снижение процентной ставки. Однако нужно быть готовым что ваше требование просто напросто удовлетворят и закроют карту.
Бесплатный кредит: как пользоваться картой без процентов
На первый взгляд кажется, что ставки высокие. Но льготный период и «честный» грейс от Тинькофф Банка позволит клиентам с выгодой пользоваться кредиткой. Беспроцентный период составляет 55 дней, и при разумном управлении средствами, можно использовать кредитные деньги бесплатно.
Владелец кредитной карты ежемесячно получает выписку по карточному счету. Там указывается сумма, которую необходимо оплатить в течение 25 дней. При этом можно пользоваться кредитными деньгами для оплаты следующих покупок – возврат суммы потребуется в следующем месяце. Таким образом, вовремя возвращая суммы, потраченные в грейс-период, проценты платить не придется.
Экономия на наличных
Кредитные карты не предназначены для получения налички. Каждый банк заинтересован в постоянном платежном обороте по карточному счету, поэтому тарифы на снятие наличных в банкоматах или кассах довольно высокие. Если использовать карту только для расчетов в стационарных точках оплаты и в Интернете, то будет значительные экономия: тариф на снятие наличных в Тинькофф составляет 2,9% от суммы + 290 рублей.
Кроме этого, оплачивая покупки картой, клиенты получают дополнительные бонусы. Например, по кредитке Платинум начисляется 1% от любых покупок. Бонусные баллы конвертируются в рубли, ими можно оплачивать ж/д билеты, покупки в ресторанах. Партнеры банка предлагают дополнительные скидки в размере до 30%. Участвуя в акциях можно выгодно приобретать товары, используя кредитные деньги.
Владельцы кредиток Тинькофф при умелом использовании всех опций: льготного периода, бонусной программы и акций от партнеров, могут не только экономить на процентах, но и получать дополнительные преференции.
Если все же у вас есть необходимость в частом снятии наличных с кредитной карты лучше оформить такую, с которой можно снимать деньги без дополнительных процентов.