Что за деньги в Тинькофф.Инвестициях (см скрин)?
Добрый день. Менял телефон и только сейчас снова установил приложение тинькофф. Захожу и вижу, что висят в инвестициях более 3 тыс р — якобы, подарок. Вроде можно вывести, но только вот я никогда ни во что не инвестировал и не оформят ли на меня 50 кредитных карт, если сниму этот "подарок"?

Там написано, что снять эти деньги вы можете, при условии что внесёте на этот счёт 20000 р. и продержите не менее какого-то времени, месяц или два не помню. Просто вам предлагают вложиться в ценные бумаги, а это бонус. У меня два разных счёта высвечивалось и на обоих деньги лежали. Просто игнорируйте, если не интересно, оно само пропадёт через какое-то время.
Первый вопрос: Если вы никогда не инвестировали — откуда у вас оформленный брокерский счёт?
Есть ли у вас именно приложение Тинькофф Инвестиции?
Возможно, это просто замануха от "Тинькофф", чтобы узнать как получить подарок нужно обязательно нажать на "как продать" и вам высветятся полные условия "подарка". Как минимум, предполагаю, вам предложат разместить на своём брокерском счёте не менее 20 000 рублей и продержать этот уровень не менее месяца.
По крайней мере у меня так было с недавней подарочной акцией от "Газпрома".
Так что карт может не оформят, но и подарок не дадут, если не выполните их условия. Как-то так.
И обратите внимание ваш подарок сгорит скоро — так что нужно решать что-то. Интересно за какую всё-таки акцию вам его начислили?) Может за открытие брокерского счёта по какой-то акции?
Что значат фиолетовые цифры в тинькофф инвестиции
Автоследование — это возможность в автоматическом режиме копировать на свой брокерский счет сделки опытных трейдеров. Рассказываем, какие есть нюансы.
Какие бывают стратегии
В каталоге Тинькофф Инвестиций доступно более 400 стратегий. Их можно отсортировать по доходности, объему денег в управлении, валюте (сейчас доступны рубли и доллары США, в ближайшее время запустим стратегию на гонконгские ценные бумаги) и тд. Авторы работают с акциями, облигациями, паями фондов. При этом валютные стратегии доступны только квалифицированным инвесторам. Маржинальная торговля и фьючерсы в стратегиях пока не используются.
Авторы стратегий — опытные трейдеры с большим стажем торговли на бирже. Каждый проходит отбор: мы оцениваем уровень образования инвестора, опыт на рынке, историческую доходность инвестирования и т.д.
Две стратегии ведут Аналитики Тинькофф Инвестиций — это Тинькофф Сигнал и Тинькофф Старт. Доходность первой — 48,6% за 10 месяцев (порог входа — 210 000 рублей), доходность второй — 15,6% за 5 месяцев (порог входа — 12 000 рублей).
Подключить стратегию просто: достаточно выбрать понравившуюся и нажать кнопку «Следовать». Подключать автоследование лучше на отдельный брокерский счет: алгоритм автоследования будет пытаться максимально синхронизировать ваш портфель с портфелем автора стратегии, и продаст все «лишние» инструменты.
Мы советуем ориентироваться на рекомендуемую сумму, а не минимальный порог входа: так ваш портфель будет максимально похож на портфель автора стратегии.
Чтобы выйти из стратегии, нужно отключить автоследование: после этого спишутся комиссии, а ценные бумаги, купленные в рамках стратегии, останутся у вас на счету.
Как списываются комиссии
У стратегий два типа комиссий: за следование и за результат. Комиссии могут быть самыми разными и доходят до 4% годовых от суммы счета и 20% за результат. На счетах для автоследования действует спецтариф: брокерские комиссии не взимаются.
Комиссия за следование стратегии списывается ежедневно равными частями. Комиссия за результат списывается ежемесячно и считается по принципу HWM — high water mark, или максимальной достигнутой оценки портфеля. Принцип HWM означает, что комиссия начисляется только на прирост стоимости активов по сравнению с максимальным достигнутым на данный момент уровнем прибыли.
Например, инвестор вложил в стратегию 100 000 рублей и за месяц стоимость активов выросла до 120 000 рублей. Прирост составил 20 000 рублей — с этой суммы будет удерживаться комиссия за результат.
Если через месяц стоимость активов упадет до 110 000, комиссия списываться не будет. А если на следующий месяц портфель подорожает до 130 000 рублей, комиссия будет считаться не от 20 000, а от 10 000 рублей — так как это прирост к максимально достигнутому уровню в 120 000 рублей.
Проскальзывание и влияние на рынок
Сделки совершаются не мгновенно, но цена актива может измениться за долю секунды. Поэтому в стратегиях существует проскальзывание — то есть отклонение цены сделки подписчика от цены сделки автора. Обычно, проскальзывание не превышает 0,01%. Эта цифра пересчитывается ежедневно, ее среднее значение за месяц можно посмотреть в приложении, кликнув на описание стратегии.
ЦБ требует от брокеров ограничивать влияние стратегий автоследования на на цену активов, чтобы не допустить манипулирования рынком. И мы полностью выполняем эти требования — с помощью двух механизмов. Первый — это так называемый «пре-трейд контроль». В рамках механизма мы в том числе проверяем заявки авторов стратегий и автоматически отклоняем их исполнение, если сделка сдвинет цену актива сильнее, чем позволяет регулятор. Кроме того, у каждой стратегии есть лимит на объем средств под управлением — это второй механизм, который помогает нам предотвратить манипуляции рынком. Размер лимита различается от стратегии к стратегии и зависит от ликвидности инструментов, которые использует автор.
Особенности налогообложения
Для сделок на автоследовании действуют стандартные правила списания налогов. Но есть один нюанс, о котором стоит помнить, если вы инвестируете с помощью нескольких брокерских счетов (как обычно происходит при автоследовании).
Учет активов и налогов производится по методу FIFO (first in first out) — то есть при наличии нескольких сделок с одними и теми же ценными бумагами сначала учитываются те из них, что были куплены раньше всего.
Предположим, что сначала вы купили акции компании X на основной брокерский счет. Через некоторое время эти же бумаги приобрел автор стратегии, за которой вы следуете, и они оказались на вашем дополнительном брокерском счете.
Если автор стратегии продаст акции X, для расчета налогов будет считаться, что проданы акции с вашего основновного счета — ведь вы купили их первыми. Это стоит учитывать, если вы покупаете акции на основной счет для долгосрочного владения и собираетесь воспользоваться трехлетней льготой.
Инвесткопилка Тинькофф: что означают зеленые цифры
Инвестирование – это один из самых популярных способов копить деньги и увеличивать свой капитал. Однако многие новички, только начинающие разбираться в этой сфере, сталкиваются с некоторыми неоднозначными терминами и понятиями, которые часто вызывают затруднения и не ясные нюансы.
Инвестиционная компания Тинькофф создала удобный инструмент для инвестирования денег – Инвесткопилку. В ней вы можете легко инвестировать свои сбережения, выбирая различные инвестиционные продукты и портфели. Однако некоторые пользователи могут столкнуться с термином «зеленые цифры», которые могут вызывать вопросы.
В этой статье мы рассмотрим, что означают зеленые цифры в Инвесткопилке Тинькофф и как их правильно трактовать. Мы также ответим на вопросы, которые возможно у вас возникнут в процессе использования этого инструмента.
Понимание зеленых цифр
Зеленые цифры в Инвесткопилке Тинькофф означают, что инвестор получил положительную доходность на своих инвестициях. Это может быть результатом правильно выбранных акций, облигаций или других инструментов в портфеле.
Таким образом, зеленые цифры являются индикатором успешных инвестиций и могут служить мотивацией для инвестора продолжать тратить время на анализ рынка и выбор наиболее перспективных инвестиционных объектов для своего портфеля.
Важно отметить, что зеленые цифры могут быть связаны с риском потери вложенных средств. Поэтому необходимо следить за состоянием своего портфеля и правильно распределять риски между различными инвестиционными инструментами.
Кроме того, следует учитывать, что зеленые цифры могут иметь временный характер и не гарантируют стабильную доходность в будущем. Периодический анализ портфеля и корректировка вложений помогут сохранить устойчивый рост инвестиций на долгосрочной основе.
В целом, понимание зеленых цифр в Инвесткопилке Тинькофф поможет инвестору правильно оценить свои инвестиционные риски и добиться желаемой доходности на своих вложениях.
За что отвечают зеленые цифры?
Зеленые цифры в Инвесткопилке Тинькофф обозначают доходность инвестиционного портфеля в процентах.
Когда инвестор покупает акции или другие инструменты на бирже, их цена может меняться со временем. Поэтому доходность портфеля также может меняться и отражаться в зеленых цифрах.
Если зеленые цифры больше нуля, то портфель приносит прибыль. Если же цифры красные, то портфель понес убыток.
Наличие зеленых цифр означает, что инвестору стоит продолжать держать свои инвестиции, а красные цифры могут говорить о том, что инвестору стоит пересмотреть свои инвестиции и, возможно, продать активы, которые не приносят доходности в портфеле.
Как изменить зеленую цифру в Инвесткопилке Тинькофф?
Если вы хотите изменить зеленую цифру в Инвесткопилке Тинькофф, то вам следует сделать следующее:
- Зайдите в свой личный кабинет на сайте Тинькофф или в приложение банка.
- Перейдите в раздел Инвестирование и выберите Инвесткопилка.
- Нажмите на кнопку «Редактировать профиль» и выберите соответствующую опцию.
- Внесите изменения, которые хотите сделать, и сохраните их.
После этого зеленая цифра в вашей Инвесткопилке изменится на новую.
Обратите внимание, что вы можете изменять зеленую цифру в Инвесткопилке Тинькофф в любое время, чтобы достичь своих инвестиционных целей.
Если у вас возникнут какие-либо вопросы или сложности, связанные с изменением зеленой цифры в Инвесткопилке, вы можете обратиться за помощью к сотрудникам банка через техническую поддержку.
Вопрос-ответ
Что такое зеленые цифры в Инвесткопилке Тинькофф?
Зеленые цифры в Инвесткопилке Тинькофф означают, что процентная доходность по данному инструменту за последний год превышает ожидаемую доходность на уровне рынка. Это говорит о том, что инструмент демонстрирует хорошие результаты и является потенциально прибыльным.
Как понять, что зеленые цифры свидетельствуют о стабильной прибыли?
Зеленые цифры в Инвесткопилке Тинькофф свидетельствуют о том, что данная инвестиция демонстрирует высокую процентную доходность за последний год, однако это не означает, что доходность будет стабильной в будущем. Поэтому для оценки стабильности прибыли необходимо обращаться к долгосрочной истории доходности инструмента и анализировать связанные с ним риски.
Можно ли использовать зеленые цифры для принятия инвестиционных решений?
Зеленые цифры в Инвесткопилке Тинькофф являются лишь одним из инструментов для оценки производительности инвестиций. Нельзя использовать их в качестве единственного критерия принятия инвестиционного решения. Кроме того, необходимо учитывать индивидуальные цели и риски каждого инвестора.
Ода разработчикам Тинькофф Инвестиции или горе дизайнеры?
Так уж повелось, что в терминалах для трейдинга и инвестиций есть цветовые обозначения свечных графиков и индикаторов: зелёный цвет обозначает прибыль, а красный убыток.
Например, вот так выглядит график Сбербанк и индикаторы на другом из тематичкских сайтов:

А вот так график BTC/USD на другом:

Это как стандарт де факто: зелёный — прибыль, а красный убыток. Так везде и все к таким цветам привыкли.
До недавнего времени так было и в мобольном приложении «Тинькофф инвестиции», но потом то ли у дизайнеров крыша протекла, то ли недуг у них такой. сделали они вот так а именно красный они почему-то решили поменять на фиолетовый:

И вот так оно выглядит в светлой теме:
На мои попытки достучаться до техподдержки стандартный ответ: «мы так сделали, потому что людям, не различающим цвета так удобнее» и вообще «это тестовая версия, пишите разработчикам».
В ветке у разработчиков сотни сообщений про фиолетовый цвет, поскольку он всех достал и никому не нравится, но никто ни как не реагирует! Сделать какую-то галку «для людей, не любящих красный цвет» в настройках не могут что ли? ( я сам разработчик и знаю, что это делается элементарно
Эй, представители Тинькофф.Инвестиции!
У меня просто нет слов!
Ваши клиенты — это люди, с миллионами на брокерских счетах и вы позволяете себе тестировать на них?
Ну правда, вы уже достали в край!

2.2K поста 5.2K подписчика
Правила сообщества
1. Необходимо соблюдать правила Пикабу
2. Запрещены посты, не относящиеся к тематике сообщества
3. Запрещается откровенная реклама
4. Нельзя оскорблять участников сообщества.
Нам жаль, что вам не понравилось наше обновление. Уверены, что в будущем вы еще оцените его. Мы всегда стараемся идти в ногу со временем. Делаем дизайн приложения более удобным и понятным. Всегда учитываем обратную связь от клиентов. Мы хотим понять нравится ли такой дизайн клиентам. А также хотим улучшить пользовательский опыт для инвесторов, которые не различают определенные оттенки красного и зеленого.
Поддержать предложение о смене цвета вы можете на нашем сайте: feedback.tinkoff.ru/mobile_invest/topic/8387-новый-ди.
Мы продолжим его продумывать, если другие клиенты его поддержат. Возможно, будущие версии вам понравятся больше.
Думается мне, это тинёк заботится о душевном состоянии своих клиентов: ужас же сплошной, все строки в портфеле красные. А теперь фиолетовые — уже не так страшно.
А вообще конечно уроды, жутко бесит этот цвет.
Красный убрали чтобы волосы на жопе клиентам оставить и подтолкнуть к покупкам. Бабло, ничего больше
Вот наймут они дизайнеров-китайцев и те сделают как привыкли: красный — это рост, зеленый — падение 🙂
Познается в сравнении

Суеверия

Серёга остановись

Все что нужно знать про трейдинг
Это хотя бы лечится

Вступление к серии постов по результатам моей стратегии инвестирования для нищих (как я)
Аттэншен! Пост очень масштабный, так как описывает саму схему стратегии, причины её появления и хронологию создания. А писатель я аховый. Поэтому, если вам не интересны инвестиции, то не читайте, пожалуйста. Тут скучно, нудно и вообще.
Потом в серии будут коротенькие помесячные отчёты. Этот пост нужен для ответов на вопрос зачем я творю ту дичь.
Недавно осознал, что мои попытки сделать шаги в инвестициях сложились наконец в некую систему или, как говорят, стратегию и теперь мне остаётся только придерживаться её, с небольшими изменениями по мере переосмысления стратегии. Хотя ещё и запланировано некоторое изменение, в целом же «и так хорошо», пусть будет.
Хочу далее сделать небольшой публичный дневник, для отслеживания результатов.
Почему публичный? Потому что те дневники за которыми я слежу и которые меня мотивируют уже довольно большие и пополняются заметными суммами. Отсюда часто встречаемое мнение что инвестиции это для богатых.
Дискламмер: Все ссылки в этом посте ведут ТОЛЬКО внутри Пикабу. Если я упоминаю внешний сервис или блог которые на Пикабу не представлены, то без ссылки. Если вдруг кому-нибудь, что-нибудь интересно, спрашивайте в комментах. А то за годы на Пикабу, меня уже чьим только работником не называли. Не хочу, что бы прилипла слава ещё и рекламного агента.
К примеру: Вот офигенно крутой Александр | ФинИнди выкладывает пост с анализом своих результатов и что мы видим в топе? Претензию на то что он инвестирует каждый месяц больше чем зарабатывают люди. Так же под его постами регулярно появляются споры о том, что маленькие накопления ничего не дают.
Или: Менее известный пикабушник, но не менее интересный Игорь | Инвестировать просто выкладывает видео результата за месяц. Даже на его портфеле специальном для публичных инвестиций, уже проинвестировано 400 000+. Среди редких комментариев к его постам и видео то же иногда встречается мысль «Вон сколько деньжищь! Это не для простых людей»
И последний пример: Отчёт об эксперименте в инвестициях, и опять же есть комментарий, с семантикой, что средние взносы по 40 тысяч в месяц это очень много, который поддержали читатели.
Поэтому, хочу показать, что будет происходить если откладывать совсем небольшие суммы. Возможно, это покажет правильность тех кто говорит что без большого капитала делать нечего, а возможно, всё же правоту позиции, что время важнее стартовой суммы. Никто не знает будущего, всё будет проходить перед читателями.
Кто я и почему инвестиции «для нищих»
Чуть более 10 (а может уже ближе к 15) лет назад, я совершил ряд ошибочных действий вызванных моей финансовой безграмотностью на тот момент. История тех лет большая, а тут и так пост не маленький, если вдруг кому интересно будет напишу отдельным постом, а пока кратенько. Суть в том, что в результате у меня появились огромные кредиты. В пике доходили почти до 2 миллионов. На сегодня, суммарное тело долга по всем кредитам составляет 1 398 404,98 рублей.
Только после появления долгов и осознания своих проблем я занялся тем, что решил понять как работают деньги и как управлять финансами. Это привело к ряду смен работ и сейчас я завис в некоторой финансовой компании. Все коллеги, все клиенты, даже все за кем слежу в интернете, занимаются инвестициями. В такой ситуации очень неприятно чувствовать себя не таким, даже понимая, что правильнее было бы пускать деньги не на инвестирование, а на выплату кредита.
Отсюда:
Мои инвестиции это мизер. Основные усилия сосредоточены на выплате кредитов.
Это не столько попытка заработка, сколько попытка сопротивления инфляции и чувствования себя «в стае».
Я не хочу и не буду уделять им много времени. Мне лень заниматься ими постоянно. Усилия готов потратить только на старте, что бы выбрать куда и как. А дальше «всё по стратегии». Минут 5 в месяц на всё. Плюс 10 минут на снятие отчёта в конце месяца.
Поэтому, мне действительно интересно, что с ними произойдёт. Можно ли получить заметный результат не упарываясь. В отчётах будет показана общая сумма на всех счетах, пополнения каждого счёта и суммарно и доход по каждому счёту и суммарно.
Я буду счастлив когда общая сумма достигнет тела кредитов и я смогу выйти в 0, что бы начать совсем другую историю.
А победой инвесторов над здравым смыслом будет если сумма дохода превысит сумму пополнений.
Собственно стратегия в хронологии появления
На последней работе, зарплатный проект от Тинькофф, поэтому ЗП приходит туда и я использую их продукты. Никто не мешает воспользоваться аналогами, только мне лень искать их. Плюс не очень люблю плодить счета в куче банков. Если кто-то знает аналоги и считает что они могут быть интереснее и лучше — предлагайте к рассмотрению.
Решение о накоплении в инвестициях принял в ноябре 2022. До этого влетал, делал сделки, набирал что-то, понимал что влез больше чем могу, фиксировал прибыли/убытки забирал деньги. Поэтому «занятие инвестициями» я веду года 4, а с 11.22 начал не «заниматься инвестициями», а «осознанно управлять финансами». Отчёт начинаем с этого момента.
Это был самый первый пункт который я включил. туда настроен перевод кэшбэка и процентов по карте. Округления операций не включены ибо я не так часто расплачиваюсь картой. Сначала время от времени снимал, с началом решения о накоплении, перестал + начал дополнительно закидывать 100р в месяц. В мае 2023, решил что всё же надо увеличить до 1000 в месяц.
В отчётах, кэшбэк и проценты по карту идут как пополнения, а не доход, потому как они не зависят от инвесткопилки, а я оцениваю её. Инвестирование роисходит автоматически на всю сумму пополнений в фонд TRUR. Изменить это всё равно нельзя.
Это лучший и главный инструмент на длительном периоде накоплений. Не только за счёт вычетов, а ещё за счёт того, что налоги по нему удерживаются только при закрытии счёта. Всё время что счёт открыт, налоги по сделкам и по купонам остаются внутри и их можно реинвестировать. На моих суммах этот эффект минимален, тем не менее глупо от него отказываться.
Первый ИИС я открывал в 2020 году в Сбере и мне не понравилось. Поигравшись пару месяцев он был закрыт. Теперь в рамках заявленной осознанности, признаю, его пользу и хочу приспособить к своим целям. С момента открытия, по сегодня там покупаются 3 вида облигаций. Первоначальный план был пополнения в 2022 по 1000р, в 2023 по 2000 и в 2024 по 3000. Сейчас думаю оставить по 2000, что бы схема представленная ниже была ровной.
Задача ИИС, дать доход от вычетов и сохранить мои деньги от меня самого.
Так же начат 11.22
JetLand
Это сервис краудлендинга. Совместного кредитования компаний. Активно используется блогерами за которыми я слежу среди которых есть весьма уважаемые и умные люди вроде Алексея Маркова (автор Хулиномики). Собственно решил начать по его примеру и примеру блога «Путь в тысячу шагов».
Начат с 2.23 Для начала действия автоматических инвестиций нужен баланс в 2000 рублей. Далее пополняется по 1000 в месяц.
Эти деньги автоматически режутся на небольшие кусочки и выдаются разным компаниям в долг. На сегодня мои скромные средства раскинуты по 51 компании. Задержка платежа была только от 1 и сумма инвестиций в неё в тот момент была меньше чем доход от платформы в целом. И всё же это наглядно показало, что риски тут есть.
Поток
Второй сервис краудлендинга. Всё то же самое, только у второго юр лица. Здесь для автомата нет минимальной суммы, а вот минимальный размер одной доли участия 400 рублей.
Начат в мае с 800р, потом решено усреднить и продолжать по 1000 в месяц. Из за минимального размера доли выше, число компаний где я участвовал в кредитовании ниже. Сейчас это 5. Поэтому с малыми суммами риски тут выше.
Сервис краудлендинга который хотел описывать себя на Пикабу мне нравиться больше, как и ещё один сервис дающий кредиты внутри Озон продавцам. Вот только в них нет автомата, а значит надо сидеть и самому отбирать компании. Лень! Поэтому тут. А там последим за их развитием. Если там введут автомат, то с Потока туда перебазируюсь.
Брокерский счёт с автоследованием в Тинькофф.
Вечное шило в ж тяга к исследованию, давно направляло мой взор к стратегиям в сервисе Тинькофф. Закидываешь деньги на счёт и инвестиции как-то сами происходят. Вот только сумма нужна сразу заметная в тех что себе примечал. В июне всё же покапался, нашёл стратегию «Грош цена. На пенсию внукам» По которой всё стартует от 3000 рублей. Далее буду пополнять её по 1000 руб в месяц.
Возможно, в далёком будущем, по мере накопления разделю на два счёта с автоследованием,а пополнять их буду по очереди.
Таким образом, система которая у меня выстроилась выглядит следующим образом:
Часть 1 инструменты с хорошей ликвидностью, на случай если нужно будет вытащить деньги.
Задача: сохранение, а не доходность. Это нечто вроде подушки, хотя под подушку не подходит по её определению.
Инвесткопилка + Автоследование.
Сумма пополнений 2000 рублей в месяц. по 1000 на 2 счёта.
Часть 2 инструменты потенциально более доходные.
Задача — порадовать.
ИИС что бы налоговый вычет раз в год ещё больше радовал.
Сумма пополнений 2000 рублей в месяц.
В задачу уже не попадают облигации, поэтому их надо будет поменять. Хочу перейти на дивидендные акции, что бы подключить функционал их вывода и самостоятельного инвестирования (Они не будут учтены в отчёте как пополнение) ради увеличения вычета. Для этого сейчас изучаю таблицу что сделал sergeyhelper Она не так крута, как труды уже упомянутого sngisback (ФинИнди), или програмной утилиты по их мотивам от norets по индексному инвестированию и всё же даёт немного для «подумать».
Часть 3 инструменты длительного срока выдержки. С очень низкой ликвидностью. Вывод денег осложнён.
Задача: постараться сохранить это на будущие времена, после кредитов, что бы позволить себе то в чём сейчас отказываю.
JetLand + Поток.
Сумма пополнений 2000 в месяц. По 1000 на каждый счёт.
5 лет назад моя ЗП была
20 000 рублей в месяц на руки.
3 года назад я устроился в текущее место получая 30-40 тысяч на руки в месяц.
В этом году, с выслугой, с доп функционалом, с осложняющими факторами и дополнительными сменами и переработками я начал получать на руки чуть более 60 тысяч.
Итого: Я знаю что такое, когда после оплаты счетов на руках остаётся почти ничего. И уверяю вас, сейчас, оглядываясь на те времена я говорю — и тогда можно было откладывать и инвестировать. Сумма была бы «смешной», это был бы 1 из этих 5 инструментов и всё же возможности есть всегда.
Сейчас, я подотчётно и прозрачно буду инвестировать 10% своих доходов. (Прям как по заветам инфоцыган)
Такое количество, обычно, может выделить каждый (Поэтому такая цифра и любима инфоцыганами). Что будет в будущем мы не знаем. Всё будет отражено. Успехи и неудачи. А там и посмотрим есть ли смысл инвестировать по чуть-чуть.
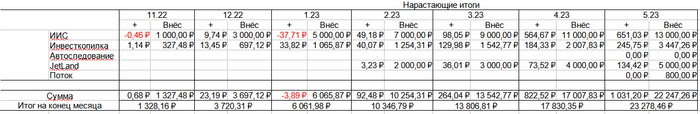
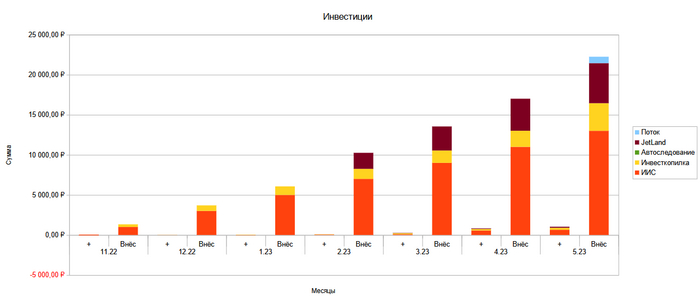
В заключении, что имею по итогам прошлых месяцев.
PS Никогда не начинайте инвестирование по чужим советам. Особенно всяких ноунэймов, вроде меня, с пикабу. Всё написанное выше и в последующих постах только отражает следствие моего выбора и не является руководством. Ваша жизнь в ваших руках!