ВТБ или СберБанк — какой банк лучше
Сбербанк и ВТБ — два крупнейших российских банка, которые обслуживают более половины россиян. Продукты этих компаний конкурируют между собой, поэтому выбрать лучший из них в 2023 году становится сложнее. Где оформить дебетовую карту, куда обратиться за кредитом, где разметить вклад и чье мобильное приложение качественнее у ВТБ или Сбербанка разобрался специалист Бробанка.
При сравнении Сбербанка и ВТБ сервис Бробанк не сотрудничал ни с одним из них. Все сведения по тарифам и условиям взяты с официальных сайтов и других открытых источников. Их может найти любой пользователь интернета. Актуальные ставки и условия со временем могут поменяться, поэтому уточняйте показатели на официальных сайтах банков. Информация актуальна на 17 апреля 2023 года.
- Показатели ВТБ и Сбера
- Чей рейтинг выше у Сбера или ВТБ
- Сравнение инфраструктуры Сбербанка и ВТБ
- Сравнение продуктов ВТБ и СберБанка
- Вклады
- Кредиты наличными
- Ипотечные программы
- Автокредиты
- Дебетовые карты
- Кредитные карты
- Расчетно-кассовое обслуживание
- Кто лидирует по банковским продуктам: ВТБ или Сбербанк
- Резюме
Показатели ВТБ и Сбера
В рейтинге российских банков Сбербанк и ВТБ занимают две первые строчки. По самым значимым позициям, по которым банки отчитывают перед ЦБ РФ, лидирует Сбербанк.
Данные на февраль 2023 года в тысячах рублей РФ:
| Показатель | СберБанк | Место в РФ | ВТБ | Место в РФ |
| Активы | 39 109 367 769 | 1 | 19 825 106 187 | 2 |
| Чистая прибыль | 100 217 495 | 1 | 1 337 352 | 19 |
| Вклады физических лиц | 14 748 349 627 | 1 | 5 043 217 339 | 2 |
| Кредиты физическим лицам | 10 619 441 701 | 1 | 4 107 863 231 | 2 |
| Капитал | 5 120 838 908 | 1 | 1 701 117 296 | 2 |
При этом оба банка долгие годы сохраняют свои позиции. Ближайший конкурент ВТБ отстает более, чем в 2 раза.
Сбербанк в народном рейтинге находится на 15 месте, а ВТБ — на 12, по версии портала https://www.banki.ru/services/responses/.
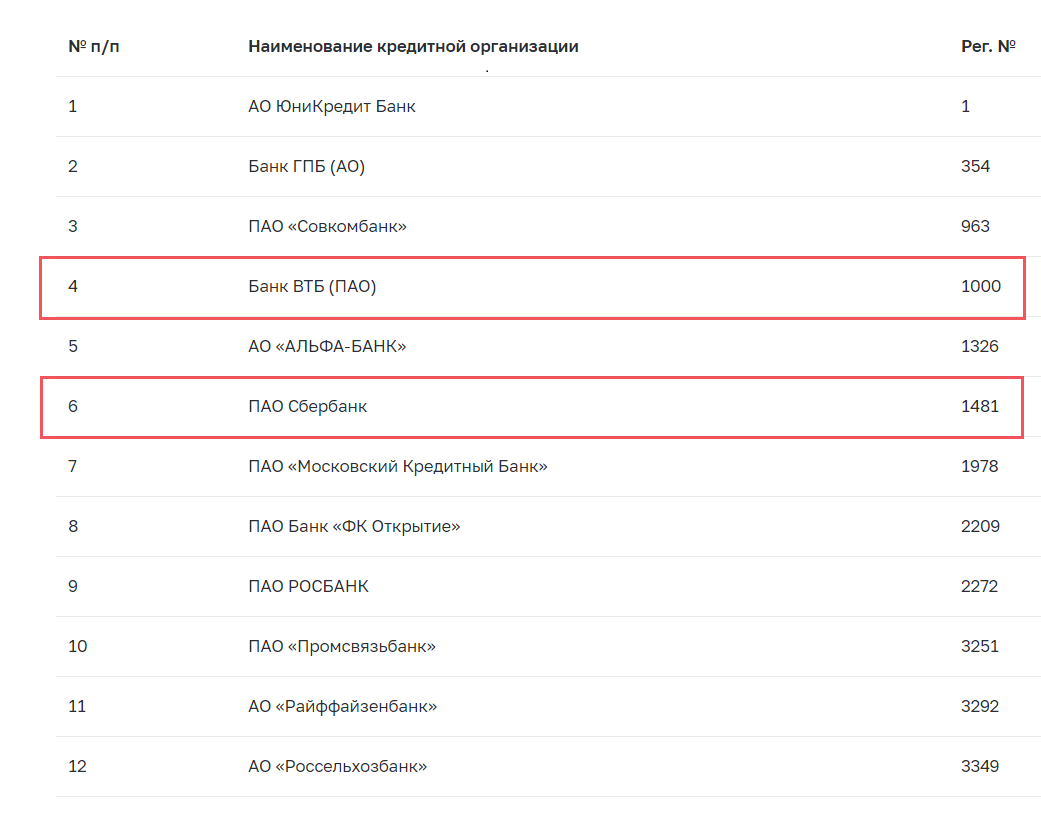
Сбербанк ведет историю от 1842 года, но фактическая дата регистрации от 22.03.1991 года, когда банк перешел под юрисдикцию Центробанка России. Внешторгбанк, он же нынешний ВТБ, учрежден в 1990 году, поэтому оба банка вышли на рынок, как коммерческие структуры, в одно и то же время. Хотя лицензия ВТБ банку выдана ЦБ РФ на год раньше, чем Сберу. С учетом номера банковской лицензии, которую выдал ЦБ РФ, ПАО Банк ВТБ занимает 4 строку №1000, а ПАО Сбербанк — 6 с лицензией №1481.
- размер активов;
- объем вкладов физических лиц по отношению ко всем вкладам в банковской системе;
- объем сделок на межбанковском рынке.
Кроме того, банки должны соответствовать требованиям по показателю краткосрочной ликвидности и достаточности капитала по Базелю III. Это с успехом делают и СберБанк, и ВТБ на протяжении всех 8 лет, с момента включения в перечень в 2015 году.
Чей рейтинг выше у Сбера или ВТБ
ВТБ и Сбер входят в систему страхования вкладов. Кроме того, банки регулярно проходят оценку у национальных и международных рейтинговых агентств:
| Описание | Сбербанк | ВТБ |
| Вхождение в систему страхования вкладов | 11.01.2005 года | 11.01.2005 года |
| Присвоение рейтинга по национальной шкале агентством Эксперт РА | ruAAA «Стабильный» | ruAAA «Стабильный» |
| АКРА | AAA(ru) | AAA(ru) |
Международные рейтинги у обоих крупнейших российских банков приостановлены из-за введения санкций западными странами.
Общая картина рейтингов показывает, что банки находятся в схожих условиях по показателям надежности и рисков по мнению национальных рейтинговых агентств.
Самые актуальные данные размещены на официальном сайте у каждого рейтингового агентства. Некоторые предлагают информацию в открытом доступе, у других необходимо пройти регистрацию. Агентства могут повышать или отзывать присужденный рейтинг, поэтому проверяйте достоверность информации о показателе.
Банк ВТБ назван «Банком 2018 года в России» по версии журнала The Banker. Компания впервые стала победителем конкурса этого издания. В 2020 году ВТБ вышел на первое место среди российских банков в рейтинге Forbes по количеству клиентов с капиталом больше 1 млн долларов. Компания по данным на 2022 год обслуживает 16 миллионов физлиц и 858 тысяч предприятий малого и среднего бизнеса.
С 2017 года Сбербанк возглавляет список самых дорогих брендов РФ по версии Brand Finance, опережая компании нефтегазового сектора. Осенью 2019 года банк признан богатейшей компанией России по версии издания РБК. Рейтинг основан на бухгалтерской отчетности, которая передана в Росстат самой компанией.
Летом 2020 года компания запатентовала новый товарный знак и логотип, а осенью того же года изменила официальное название – на Сбер. По итогам 2020 года банк получил премию «Банк года». Количество розничных клиентов в 2022 году достигло 106 млн человек, а юридических лиц — превысило 3 млн компаний.
Сравнение инфраструктуры Сбербанка и ВТБ
Инфраструктура Сбербанка значительно шире, чем у ВТБ. По некоторым позициям Сбер опережает ближайшего конкурента в 2 раза.
По данным исследования АО «Делойт и Туш СНГ» на долю клиентов Сбербанка приходится 87,1% пользователей банковских услуг, а у ВТБ в рейтинге второе место – 23,4%. Опрос проводился в 200 городах в 8 федеральных округах РФ.
Сравнение продуктов ВТБ и СберБанка
У Сбербанка и ВТБ несколько банковских продуктов, которые можно объединить в группы:
| Банковский продукт | Сбербанк | ВТБ |
| Потребительские кредиты | 6 | 7 |
| Вклады | 13 | 12 |
| Ипотека | 16 | 14 |
| Кредитные карты | 2 | 2 |
| Дебетовые карты | 13 | 9 |
| Автокредиты | — | 5 |
| Расчетно-кассовое обслуживание | 6 | 5 |
Невозможно присудить лидерство Сберу или ВТБ только по количеству продуктов. К примеру, в Сбербанке в больше вариантов дебетовых карт, но нет ни одной программы автокредитования. Поэтому проведем сравнение основных условий, интересующих клиентов внутри каждой группы.
Вклады
Оба банка участвуют в системе страхования вкладов, поэтому суммы до 1,4 млн рублей защищены от любых неприятностей, которые могут произойти с банками. Хотя это маловероятно, учитывая факт нахождения и Сбера, и ВТБ в списке системообразующих. Если у вкладчика размер накоплений, который хранится на счетах и вкладах превышает установленный предел, и он опасается за судьбу своих сбережений, можно открыть несколько вкладов с учетом порога в 1,4 млн рублей в разных банках.
У Сбербанка 13 типов вкладов и накопительных счетов, у ВТБ – 12. Ставка, которую утвердят клиенту, зависит от срока вклада и суммы.
В таблице приведены основные условия по всем видам вкладов и накопительным счетам в рублях РФ, которые предлагают Сбербанк и ВТБ:
| Условие | Сбербанк | ВТБ |
| Максимально возможная процентная ставка | 9,5% «Лучший процент онлайн» | 10% «Накопительный счет Сейф» |
| Минимальная процентная ставка | 1% | 3% |
| Минимальный срок | От 30 дней для накопительных счетов, 91 дней для вкладов |
От 30 дней для накопительных счетов, 91, 121, 180 дней для вкладов |
| Максимальный срок | 1460 дней | 1459 дней |
| Минимальная сумма вклада | От 1 рубля для накопительных счетов От 30 000 рублей для вкладов |
От 1 рубля для накопительных счетов От 30 000 рублей для вкладов |
Если оценивать максимально возможную прибыль, выгоднее хранить деньги в ВТБ. При этом в Сбербанке сумма минимального вклада может быть меньше, если он благотворительный — от 10 000 рублей по вкладу «Подари жизнь». Для остальных вкладов минимальная сумма одинаковая в обоих банках.
Кредиты наличными
У Сбера 6 вариантов потребительских кредитов, у ВТБ – 7 программ. В таблице приведены данные по всем потребительским кредитам наличными, которые могут оформить частные лица. Диапазоны сроков, ставок и сумм приведены, исходя из условий по всем кредитам, которые предлагают в Сбербанке или ВТБ:
| Условие | Сбербанк | ВТБ |
| Максимально возможная процентная ставка | до 27,9% | до 44% без подтверждения дохода, до 24,3% по другим программам |
| Минимально возможная процентная ставка (рекламное предложение) | от 12,5% | от 4,4% |
| Максимальный срок | 5 лет, для образовательного кредита до 15 лет, с залогом до 20 лет | 5 или 7 лет |
| Максимальная сумма зависит от программы | до 30 млн рублей | до 7 млн рублей |
У обоих банков есть программы рефинансирования кредитов, выданных другими банками.
Более высокие ставки из максимально возможных по кредитам у ВТБ, но оба банка каждого заемщика рассматривают в индивидуальном порядке. Поэтому одному и тому же клиенту в двух банках могут утвердить разные ставки, и в итоге в ВТБ она может оказаться ниже, чем в Сбере.
Важный параметр для снижения ставки по кредитам — получение пенсии или заработной платы на счет внутри Сбербанка или ВТБ. К «своим» зарплатным клиентам банки относятся лояльнее, поэтому готовы предложить более выгодные условия.
Ипотечные программы
У Сбербанка 13 видов ипотеки, у ВТБ – 14. В таблице приведены данные по всем ипотечным программам, которые могут оформить частные лица. Диапазоны сроков, ставок и сумм приведены, исходя из условий по всем видам ипотеки:
| Условие | Сбербанк | ВТБ |
| Максимально возможная процентная ставка | 13,7% | 11,6% |
| Минимальная процентная ставка | 4,7% | 4,5% |
| Максимальный срок | 30 лет | 30 лет |
| Максимальная сумма | до 100 млн рублей | до 60 млн рублей |
Ставки будут повышаться при отказе от программ личного страхования и других специальных тарифов и сервисов, которые предлагают и в ВТБ, и Сбербанке. При выборе ипотечного продукта очень важно прочитать все условия банка-кредитора. Бывает так, что базовая ставка установлена только на пару лет кредитования, а когда срок заканчивается она повышается.
Довольно сложно определить явного лидера по этому продукту. Одному и тому же клиенту могут предложить разные условия в ВТБ и Сбере, поэтому следует исходить из тех данных, которые утвердит банк-кредитор. Более выгодные условия предложат заемщику, если зарплата поступает на счет в этих банках либо был успешный опыт сотрудничества. Оба банка предлагают ипотеку на строящееся, вторичное жилье, программы с государственной поддержкой и с использованием материнского капитала.
Автокредиты
Если нужен кредит на покупку автомобиля, выбора Сбербанк или ВТБ стоять не будет, потому как у Сбера нет программ автокредитования. На официальном сайте Сбербанка размещено предложение партнера Сетелем банка. Если подать онлайн-заявку через СберБанк.Онлайн на автокредитованию, она будет перенаправлена партнеру. Купить автомобиль можно в дилерских салонах. После одобрения заявки и выдачи кредита на покупку авто, задолженность видна заемщику в СберБанк.Онлайн.
Банк ВТБ входит в число лидеров российского рынка по автокредитованию и процентным ставкам. Более подробная информация об автокредитах в ВТБ сведена в таблицу:
| Наименование автокредита | Минимальная процентная ставка | Максимально доступная сумма | Максимальный срок | Первоначальный взнос |
| Кредит в автосалоне | 2,4% | 7 млн рублей | 7 лет | 0% |
| Госпрограмма 2023 | 4,1% | 2 млн рублей | 7 лет | не требуется |
| Автокредит наличными | 4,1% | 7 млн рублей | 5 лет | Не нужен |
| Покупка электромобиля | 4,1% | 7 млн рублей | 7 лет | не требуется |
| Покупка мототехники | от 12% | 3 млн рублей | 7 лет | 20% |
Кроме того, ВТБ оформляет автокредиты у партнеров, в числе которых, как отечественные, так и зарубежные производители автопрома.
Дебетовые карты
У Сбербанка 13 дебетовых карт, у ВТБ – 9. Оба банка выпускают универсальные карты и специализированные. Это могут быть карты для покупок, геймеров, путешественников или пенсионеров. Кроме того, ВТБ оформляет карты ориентированные на жителей определенных городов, например, для петербуржцев.
В таблице приведены основные условия обслуживания дебетовых карт в ВТБ и Сбербанке и параметры, по которым их можно сравнивать:
| Условие | Сбербанк | ВТБ |
| Проценты на остаток средств на счете | до 3,5% только по пенсионной карте Мир, по всем остальным не начисляют | 7% только для двух карт «Мультикарта для пенсионеров» и «Привилегия для пенсионеров», по остальным при подключении специальной опции «Сбережение» |
| Плата за выпуск и годовое обслуживание дебетовой карты | От 0 до 120 000 рублей в год для премиальных клиентов | От 0 до 60 000 рублей в год для премиальных клиентов |
| Наличие кэшбека | по всем картам, кроме детской есть бонусы или мили | по всем картам, но есть ограничение по максимальной сумме баллов |
| Виды бонусов | Зависят от типа и статуса карты. Нет бонусов только по бизнес-карте для ИП и юрлиц | Доступны по всем типам дебетовых карт. Категория зависит от типа и статуса карты |
Самое дорогое обслуживание у премиальных карт ВТБ в тарифе «Привилегия». Большинство дебетовых карт стандартного типа в ВТБ обслуживают бесплатно. У Сбербанка меньше вариантов дебетовых карт с бесплатным обслуживанием, но при этом привилегированные карты дороже, чем в ВТБ.
- с карт и счетов внутри банка и в других банках;
- наличными в банкоматах с функцией cash-in, терминалах;
- с лицевого счета мобильного телефона;
- переводом по системе быстрых платежей – оба банка подключены к ней;
- с электронных кошельков.
Все доступные варианты пополнения дебетовых карт Сбербанка и ВТБ можно узнать при переходе по ссылкам или на официальных сайтах банков.
Кредитные карты
У Сбербанка 2 кредитных карты и у ВТБ – 2. В таблице приведены основные условия обслуживания кредиток. Диапазоны сроков, ставок и сумм приведены, исходя из условий по всем кредитным картам, которые предлагают в ВТБ или Сбербанке:
| Условие | Сбербанк | ВТБ |
| Минимально возможная ставка по кредитным картам | 9,8% | 0% |
| Максимально возможная ставка по кредитным картам | 25,4% | 49,9% |
| Максимальный кредитный лимит, на который сможет претендовать заемщик | до 1 млн рублей | до 300 тысяч рублей |
| Продолжительность беспроцентного периода | 120 дней | 110 дней |
| Плата за выпуск и обслуживание кредитной карты | бесплатно | 2 500 или 7 000 рублей, зависит от типа карты |
Оба банка в условиях для оформления кредитной карты указывают, что готовы выдать кредитку без подтверждения доходов. При этом учтите, что сумма доступного кредитного лимита в Сбербанке и ВТБ будет снижена. Комиссии, процентные ставка за обналичивание, ежемесячные и суточные лимиты зависят от типа карт.
В обоих банках льготный период распространяется только на операции оплаты товаров и услуг.
За выдачу наличных с любой кредитной карты и Сбербанка, и ВТБ установлена процентная ставка. Хотя у обоих карт есть беспроцентный срок для обналичивания — первые 30 дней после подписания договора.
| Кред. лимит | 1 000 000 Р |
| Проц. ставка | От 9.9% |
| Без процентов | До 200 дней |
| Стоимость | 0 руб. |
| Кэшбек | До 30% |
| Решение | 2 минуты |
Расчетно-кассовое обслуживание
У Сбербанка 6 тарифа для индивидуальных предпринимателей и ООО, у ВТБ – 5. Бесплатный вариант, есть у обоих банков. В ВТБ – программа «На старте», в Сбербанке – «Легкий старт». Но бесплатные тарифы ограничены по сроку использования.
- «Набирая обороты» — 1 рубль первый месяц, далее 1290 рублей;
- «Полным ходом» — 1 рубль первый месяц, далее 3990 рублей;
- «Двойной Полным ходом» — 6990 рублей;
- Только для ИП — 1 рубль первый месяц, далее 690 рублей;
- «Двойной Набирая обороты» — 1990 рублей.
- «Все по делу» — 578 рублей при оплате за год, иначе 680 рублей;
- «Самое важное» — 640 рублей скидка 50% по 6 месяцев, далее 1280 рублей;
- «Все включено» – 1000 рублей скидка 50% по 6 месяцев, далее 2000 рублей;
- «Большие обороты» – 5950 рублей при оплате за год, иначе 7000 рублей.
- количеством платежей на счета в другие банки;
- стоимостью перевода средств со счета ИП или ООО на свой личный счет или карту;
- стоимостью зачисления сумм от контрагентов;
- процентом и лимитом при снятии наличных со счета или бизнес-карты;
- процентом и лимитом при пополнении счета или бизнес-карты.
Стоимость тарифа в Сбербанке и в ВТБ указана за месяц. По некоторым программам при оплате за год предусмотрены скидки на ежемесячное обслуживание или бонусные периоды.
Кто лидирует по банковским продуктам: ВТБ или Сбербанк
Чтобы резюмировать все разделы по банковским продуктам ВТБ и Сбербанка для частных клиентов, определим, где самые привлекательные условия в рамках каждого предложения:
| Банковский продукт и условие | Сбербанк | ВТБ | Кто лидирует |
| Максимальная выгода по вкладу | «Лучший % онлайн» для действующих клиентов 9,5%, но только сроком на 3 года. На год ставка для сумм от 100 тысяч 8% | «Накопительный счет Сейф» – 10%, но только на срок от 1 до 3 месяцев, если оставить на год ставка для сумм до 999 тысяч 5,84% | зависит от суммы и срока |
| Самая низкая ставка по кредиту наличными в размере 0,5 млн рублей на 3 года, который доступен большинству потенциальных заемщиков | От 15,5% зарплатным клиентам | От 5,9% до 14,3% зарплатным клиентам | ВТБ |
| Минимально возможная ставка по ипотеке сроком на 15 лет в размере 5 млн рублей на готовое жилье | От 10,9% для зарплатных клиентов | От 10,9% для зарплатных клиентов | одинаковые условия |
| Минимальная ставка по автокредиту | Не предоставляется напрямую Сбербанком | 4,1% | ВТБ |
| Ставки по кредитной карте с бесплатным обслуживанием | От 9,8% до 25,4% | От 0% до 49,9% | Если сравнивать по максимально возможной ставке, лидирует Сбер. |
| Сравнение дебетовых карт для пенсионеров | до 3,5% на остаток, обслуживание бесплатное только при выполнении условий банка | 7% на остаток, бесплатное обслуживание | ВТБ |
Для сопоставимости предложений всегда подставляйте свои параметры, чтобы выводы были объективными.
Резюме
При выборе банка для обслуживания, определите решающие параметры. Например, ими могут стать:
| Параметр | Кто лидирует: Сбер или ВТБ |
| Стоимость обслуживания с учетом платы за открытие, ведение счета, смс-сервис и других платных опций | Каждый подходящий продукт в Сбере и ВТБ нужно сравнивать отдельно. Есть варианты с бесплатным обслуживанием или дорогим премиальным, но с бесплатным смс-сервисом. |
| Наличие бонусных программ, кешбэка или начисления процентов на остаток средств на счете | Оба банка предлагают такие варианты поощрения, но не по всем банковским продуктам, поэтому важно сравнивать только аналогичные виды. |
| Удобство и легкость оформления | У Сбербанка больше офисов, чем у ВТБ. Заявку на большинство продуктов можно подать дистанционно в обоих банках. |
| Понятность условий обслуживания | Оба банка стремятся повышать качество обслуживания. Их к этому стимулирует поддержание репутации, а также обилие отзывов в интернете и возможная реакция других потенциальных клиентов. Если какие-то пункты неясны, не стесняйтесь спрашивать сотрудника банка или задать вопросы по горячей линии. |
| Качество онлайн-сопровождения | В народном рейтинге портала банки.ру по количеству отзывов и решенных задач позиция ВТБ 12, у Сбербанк 15 место, хотя оба банка входят в высшую лигу. Но у Сбера на сайте работает чат со специалистом или ботом, у ВТБ такого варианта коммуникации нет. |
| Наличие и продолжительность беспроцентного периода для кредитных карт | В ВТБ льготный период в 110 дней, в Сбере 120. |
| Плата за пополнение счета, обналичивание с карт, перевод со счета на счет, суточные и ежемесячные лимиты | Сравнивать ВТБ или Сбербанк по этим показателям можно только в рамках конкретного продукта. |
Когда основные критерии определены, подавайте онлайн-заявку в оба банка или обращайтесь в офис. Если обе заявки одобрили, сравните все условия, которые вам готовы одобрить в Сбере и ВТБ, и выбирайте более выгодное для себя предложение.
Источники:
1. Официальный сайт Сбербанка.
2. Официальный сайт ВТБ.
3. Пресс-релиз ЦБ РФ об утверждении системно значимых банков России.
4. Сайт Агентства Страхования вкладов.
5. Сайт рейтингового агентства АКРА.
6. Сайт агентства РА Эксперт.
Комментарии: 4
ВТБ по вкладам намного лучше, тут устарели данные, есть 6% с возможностью снять %, и есть 5% с возможностью снятия и пополнения без потери %, сумма неснидаемого остатка всего 1000 руб, Сбер в плане вклада вообще не интересен, от словп совсем.
Инвестиционных предложений у ВТБ в разы больше.
Приложение Сбер Спасибо вообще г*, может быть интересен только в москве и всё, на перефирии бонусы начисляют только в аптеках выборочно, но потратить их негде совмем.
У Сбера много офисов повсюду и банкоматов тоже, у ВТБ только один офис в городах, и банкоматов 4-5.
Мобильные приложения у обоих банков одинаково плохие.
У ВТБ огромный плюс — он работает единым банком по стране, то есть снять с карты, произвести обслуживание в отделении банка любого города страны одинаково, у Сбера шиш, есть Сбер Цент, Сбер Северо-запад и т.д. и это разные банки, а значит будет баснословные комиссии и поборы, за снятие, переводы, платежи в другом регионе.
В Сбере отношение в офисах более кульиурное, чего не скадешь о ВТБ , работники все как на подбор лидеру Костину, хамы и при этом крайне необразованы, не внимательны и не компитентны. К тому же в ВТБ жуткие очереди, попасть к операционисту от часа до трех, если не ВИП клиент. Это в городах, где один офис.
Доверие к Сберу равно нулю, вспомните 90-е, обокрал банк всю страну заморозив вклады, и не надо говорить что банк с 1800 -х годов, это наглая ложь, тот банк был совершенно другой и отношения к сберу не имеет, Сберу 30 лет, и все.
По-этому я выбираю ВТБ, условия вкладов существенно лучше, инструментов инвестиций больше, а работников можно исключить пользуясь приложением в телефоне.
Что до организаций, то оба банка дорогие по обслуживанию, отвратительный онтерфейс бизнес онлайн банка, тупое поведение работников банков, хамство и полная некомпитентность, хуже только в Россельхозбанке.
Постоянные блокировки переводов оплаты в Сбере, короче дорого и плохо и там и там. Опыт более 30 лет.
Сбербанк берет комиссию внутри банка, втб комиссии не берет
Клавдия, спасибо за очень полезную статью. Хотелось бы также получить информацию в сравнении о комиссии, взимаемой банками за переводы внутри банков, а также между ВТБ и Сбербанком.
Тогда Сбер, но лучше другой, не из списка…, но это моё мнение…
Какой банк лучше выбрать для зарплатной карты?
Мой выбор!
Для своего бизнеса я выбрал зарплатные карты от Тинькофф Банка. СуперПриложение Тинькофф Банка объединяет множество полезных сервисов для бизнеса и сотрудников.
В наше время большинство людей получают заработную плату в безналичной форме. Сотрудник сам может выбирать, в каком банке будет оформлена зарплатная карта, но может и воспользоваться предложением работодателя. Правильно выбранная карта может стать универсальным финансовым инструментом для хранения средств, снятия наличных, получения бонусов, оплаты покупок и так далее. Но важно понимать, какой банк выбрать для зарплатной карты и что при этом учитывать.
Для оформления зарплатных карт на сотрудников, компании необходимо открыть расчетный счет в нужном банке.
Что такое зарплатная карта и для чего она нужна?
Каждая компания должна иметь расчетный счет в любом финансовом учреждении, работающем в РФ. Организации создают в банке зарплатный проект, затем всем сотрудникам выдаются именные зарплатные карты, куда будет регулярно перечисляться доход каждого из них.
СПРАВКА. Зарплатные карты были введены в оборот по причине необходимости в контроле доходов населения налоговыми структурами. По первому требованию ФНС кредитные компании передают органам всю нужную информацию.
Зарплатная карта выдается с нулевым балансом. На ее счете нет овердрафта или кредитного лимита. Изначально на таких карточках отсутствуют платные либо дополнительные услуги, так как работодатель не вправе решать за сотрудников вопрос об их подключении. При этом данные продукты обладают всеми базовыми функциями:
- снятие наличных;
- перевод и получение средств;
- безналичная оплата покупок;
- подключение дополнительных услуг (по желанию);
- участие в акциях и бонусных программах банка (по желанию);
- использование карты в дополнение к дебетовой или кредитной.
Таким образом, зарплатная карта дает доступ ко всем стандартным опциям и позволяет держателю пользоваться средствами по своему усмотрению. Дополнительные услуги владелец может подключить по желанию.
Говоря о том, что такое зарплатная карта, я могу сказать, что это почти то же самое, что и дебетовая. Отличие в том, что она не является личной картой держателя. Она выдается в рамках зарплатного проекта. В случае блокировки расчетного счета компании карта тоже будет заблокирована.
Как выбрать банк для открытия зарплатной карты?
Какая карта лучше для зарплаты? Прежде всего, стоит ответственно подойти к выбору банка. Учитывайте следующие рекомендации:
- Лучше выбирать крупный и популярный банк. Как правило, проблемы с такими учреждениями случаются реже.
- Изучите рейтинги финансового учреждения и отзывы его реальных клиентов. Это поможет объективно оценить уровень обслуживания и другие важные аспекты.
- Обратите внимание на условия самой карты. В разных банках они могут отличаться. В основном это касается стоимости выпуска и обслуживания карточки, комиссии за снятие средств и дополнительных услуг.
СПРАВКА. Выбрав банк, в дальнейшем старайтесь следить за его новостями. Ситуация может измениться в любой момент, и лучше иметь возможность это предусмотреть.
Сравнительная таблица «Топ лучших банков для открытия зарплатной карты»
Существует ли самая выгодная зарплатная карта? Многие банки предлагают достойные финансовые продукты, представляющие интерес и выгоду как для работодателя, так и для сотрудников. В таблице представлен сравнительный анализ.
Сравнение зарплатных карт ВТБ или Сбербанка: условия, тарифы, чья лучше
Участникам зарплатных проектов банки всегда предлагают льготные условия обслуживания – бесплатное использование карточки и счета, скидки на кредитные продукты. Но перед клиентами нередко встает выбор между двумя зарплатными картами флагманов банковской отрасли – ВТБ или Сбербанк. Их выпускают оба учреждения, но на различных условиях. И чтобы выбрать лучший вариант, необходимо разобраться в отличиях и преимуществах, а также сравнить выгоду программы лояльности.

Условия и тарифы зарплатных карт банка ВТБ
 Линейка зарплатных дебетовых карточек банка ВТБ представлена двумя продуктами:
- «Мультикарта» ВТБ.
- «Мультикарта» ВТБ «Тройка» с приложением для оплаты проезда в транспорте по Москве и МО.
Клиенты банка могут оформить любую из них на выбор. Причем получить зарплатную карточку можно самостоятельно, не обращаясь к работодателю.
Важно! В 2017 году авторитетный портал Banki.ru присвоил «Мультикарте» ВТБ звание «Карта года». Продукт получил награду за массу преимуществ и широкие функциональные возможности.
Условия по продуктам «Мультикарта» и «Мультикарта «Тройка»» практически одинаковы:

- Если на счет поступает зарплата, обслуживание карточки и счета – бесплатное, при условии, что сумма покупок в месяц превышает 5 тыс. руб. (по всем картам в пакете «Мультикарта» – основной, дебетовой, кредитной, дополнительных). Если условие не соблюдается, плата составит 249 руб. в месяц.
- Карту можно выпустить к рублевому, долларовому или евро-счету.
- На остаток собственных средств держатель получает до 6% годовых, в зависимости от суммы, которая хранилась на балансе.
- Кэшбэк до 10% в категориях «Рестораны» или «Авто», 2-5% – за иные виды оплаты товаров или услуг.
К счету карточки можно бесплатно выпустить до 5 дополнительных, последующие стоят 500 руб. Пополнение счета через онлайн-банкинг или мобильное приложение – без взимания дополнительных комиссий.
Особые условия действуют на снятие наличных. Использовать технические устройства банков группы ВТБ можно без ограничений. Если обналичивать средства через любые сторонние банкоматы, то снимается комиссия 1%, минимум – 99 руб. Но деньги возвращаются на мастер-счет в виде кэшбэка*.
К «пластику» можно подключить одну из 7 выгодных опций, причем их можно регулярно менять по своему усмотрению. Например, подключив услугу «Заемщик», держатели карты получат скидку к ставке и могут снизить размер ежемесячного платежа, если совершать операции по безналичной оплате товаров или услуг. Также есть опции «Коллекция», «Путешествия», «Сбережения», «Cash back» и другие.
Основные тарифы на операции по зарплатной карточке:
- Переводы на имена физических лиц в сторонние банки – бесплатно* либо 0,4% от суммы (минимум – 20 руб., максимум – 1 тыс. рублей).
- Платежи в пользу юридических лиц – бесплатно* либо 0,4-1,2% от суммы операции.
- Переводы на карты по номеру: внутри банка ВТБ – бесплатно, но при соблюдении лимита в 20 тыс. руб./мес. В адрес сторонних банков – бесплатно* либо 1,25% от суммы платежа, но не менее 50 руб.
*Если сумма покупок по всем картам (зарплатная, основная и дополнительные, дебетовая, кредитная) в рамках пакета «Мультикарта» превысит 5 тыс. рублей в месяц.
Особенности зарплатных карт Сбербанка
 В Сбербанке в рамках зарплатного проекта можно оформить одну из шести карточек. Основное преимущество данного финансового учреждения – льготное обслуживание счета при сохранении прочих тарифов:
- Классические, золотые (включая Visa «Аэрофлот» Gold) – бесплатно.
- Visa Classic «Аэрофлот» – 450 руб. (базовый тариф – 900 руб.).
- МИР «Аэрофлот»: классическая – бесплатно, золотая – 450 руб. (выпуск дебетовых, вне зарплатного проекта, не предусмотрен).
При этом банк оставляет за собой право пересмотреть текущие условия. Тарифы по операциям и лимиты на снятие или проведение операций остаются без изменений и зависят от конкретного вида карты.
Владельцам зарплатных карточек Сбербанк делает скидки на кредитные программы: потребительские – 2%, ипотека – около 0,7%.
Так, чья карта лучше
 У каждого банка есть свои веские достоинства, и чтобы разобраться, зарплатная карта какого банка лучше, необходимо определить, какие именно параметры важнее. Например, если у физического лица есть действующий кредит в ВТБ, то выгоднее оформить зарплатную карту этого же учреждения. Клиенты могут подключить опцию «Заемщик» и экономить не только на бесплатном обслуживании, но и на ставке – максимальная скидка достигает 3%.
Если в планах стать клиентом Сбербанка и взять там ипотечный либо потребительский кредит, то выгоднее в этом же банке иметь зарплатную карту. Для «своих» клиентов предоставляется дисконт к ставке – в среднем 2%, причем условия сохраняются, даже если клиент выходит из зарплатного проекта.
Наличие зарплатной карты всегда повышает шансы получить одобрение на кредит в любом банковском учреждении.
Если рассмотреть условия программ лояльности, то вновь необходимо понять, что именно выгоднее для конкретного физического лица. У ВТБ кэшбэк в категориях «Ресторан» и «Авто» достигает 10%, плюс есть ряд других бонусов в рамках подключаемых опций. У Сбербанка действует глобальная программа «Спасибо», но в данных категориях ее условия могут быть менее выгодными. Плюс у Сбербанка нет льгот на комиссии за снятие средств в нетерриториальных банкоматах, в то время как у ВТБ тарифы выгоднее.
Стоит обратить внимание и на лимиты на снятие. У «Мультикарты» они фиксированные: 350 тыс. рублей – в сутки, 2 млн рублей – в месяц. У Сбербанка эти тарифы разнятся, в зависимости от типа карты. Так, у классических лимит до 150 тыс. рублей в месяц, а выдача сверх данной суммы облагается комиссионным сбором.
Нельзя утверждать однозначно, у какого банка лучшая зарплатная карта – ВТБ или Сбербанка. Все зависит от конкретных потребностей клиента. При выборе важно учесть действующие тарифы, выгоду бонусных программ, а также оценить, с каким именно банком выгоднее начать долгосрочное сотрудничество.
Зарплатный проект в банке — описание, виды, как оформить
Согласно Трудовому кодексу Российской Федерации, работодатель обязан своевременно и в полном объёме производить выплату зарплаты своим сотрудникам. Автоматизировать процесс начисления и выдачи денег поможет услуга зарплатный проект, которую предлагают банковские учреждения. Заключить договор на зарплатный проект могут ИП, ООО и другие юридические лица.
Что значит зарплатный проект
Зарплатный проект — банковская услуга, позволяющая упростить процесс перечисления денежных средств и получения заработной платы, а также других выплат сотрудникам.

В соответствии со статьей 136 ТК РФ выплаты заработной платы осуществляются в организации, где трудятся сотрудники, или переводятся в банк на условиях, согласованных коллективным договором. Этот же документ устанавливает сроки зачисления заработных средств. Для того чтобы сделать перечисление зарплаты удобным для всех сторон, банки разработали зарплатный проект для юрлиц и индивидуальных предпринимателей, являющихся работодателями.
Подключение зарплатного проекта обеспечивает возможность зачислять деньги на банковские карты сотрудникам строго в согласованный день. Достаточно выдать распоряжение банку на выдачу заработной платы, и деньги мгновенно уходят держателям зарплатных карт.
Как работает
Как работает зарплатный проект:
- Бухгалтер формирует зарплатные списки и отправляет в банк. В них указываются фамилии, имена, отчества сотрудников, суммы, которые банк будет переводить в рамках зарплатных проектов.
- Банк проверяет реестры выплат работодателя, формирует платёжки для бухгалтера с указанием общей суммы, которая необходима на выдачу зарплаты по зарплатному проекту.
- Работодатель выдаёт распоряжение для перевода заработной платы на спецсчёт.
- Банк переводит деньги на банковские карты в рамках зарплатного проекта.
- Менеджеры банка формируют и направляют работодателю отчёт о перечислении заработной платы.
Банковское обслуживание повышает надёжность и скорость выплат по сравнению с выдачей зарплаты наличными. На каждом этапе проводится проверка документов, сотрудники финансовой организации могут указать бухгалтеру на возможную ошибку в платёжных документах.
В случае нехватки собственных средств банки предлагают оформление кредита для своевременного зачисления зарплаты. Некоторые из банков предлагают интеграцию данных в бухгалтерские программы клиентов, что упрощает процесс расчётов и передачи информации.
Виды зарплатных проектов
Зарплатные проекты бывают двух видов для клиентов разных организационно-правовых форм:
- индивидуальные предприниматели. Сервис для ИП, зачастую бесплатный, включает в себя минимум дополнительных услуг, поскольку требования к ведению бухгалтерии индивидуальных предпринимателей упрощены, документооборот минимален;
- юридические лица. Банковскую услугу предлагают с учётом количества работников. Для удобства получения зарплаты могут установить банкомат на предприятии, предложить индивидуального менеджера, который будет помогать на всех этапах. Это дополнительные расходы, но в тоже время расширенный спектр услуг.
Как подключить
Для того чтобы подключить зарплатный проект, необходимо выполнить несколько шагов:
- Выберите банковскую организацию с оптимальными условиями сотрудничества. Если у вас уже открыт расчетный счёт, можно обратиться в свой банк. Зачастую для постоянных клиентов банки предоставляют услугу на лучших условиях.
- Оформите заявку на сайте или обратитесь лично в банковский офис.
- Обсудите условия ведения зарплатного проекта, наличие дополнительных комиссий, сроки подключения банковского продукта, какие льготы получают работники и руководители.
- Подготовьте и передайте банку документы для подключения банковского сервиса.
- Изучите и подпишите договор.

После заключения договора дождитесь открытия счетов и изготовления пластиковых карт для сотрудников. О готовности банк проинформирует. Выдача карт участникам программы осуществляется в офисе банка или на предприятии. Этот вопрос обсуждается в процессе оформления договора.
Зарплатные проекты банков
Финансовый портал Выберу.ру представляет проекты банков, предлагающих лучшее обслуживание и оптимальные тарифы.
Название банка
Подключение
Обслуживание
Комиссия
Особенности
0 руб. – тариф «Безлимитный», 19 руб. за перевод – тариф «Оптимальный»
- переводы заработных плат на карты любых банков
- интеграция с 1С
- банк рассчитывает НДФЛ
от 0% до 0,55%(в зависимости от выбранного тарифа)
- запуск за 5 минут
- платежи на карточки сотрудников любых банков
- без лимита от одного сотрудника
от 0 до 1 500 рублей; плюс оплата мобильного банка от 0 до 70 рублей
- зачисление зарплаты в выходные и праздники
- подключение за 24 часа, заявка может подаваться в Сбербанк бизнес онлайн
- установка банкомата в офисе или на предприятии
- подключение за 48 часов
- перевод заработной платы сотрудникам на карты любых банков
- дополнительные выплаты акционерам и нерезидентам — участникам зарплатного проекта
- интеграция с 1С
- увеличенный операционный день
- персональный менеджер
- контроль перевода заработной платы в онлайн-режиме
- бесплатное снятие наличных в любом банкомате мира
По каким критериям выбирать
Выбору банка необходимо уделить внимание. Здесь будут храниться ваши деньги, вам будут оказывать финансовые услуги. От того, насколько чётко выполняются ваши распоряжения, могут зависеть отношения к вам контрагентов и сотрудников. Перед тем, как подключить зарплатный проект, оцените банк по следующим критериям:
- Надёжность. Банк должен работать в соответствии с действующим законодательством, находиться в реестре ЦБ РФ, иметь высокий уровень надёжности при проведении финансовых операций.
- Стоимость обслуживания и подключения. Хорошо, если сервис с бесплатным обслуживанием, это позволит сэкономить на оплате услуг.
- Дистанционное обслуживание. Вести бизнес онлайн намного проще. Это экономит время, позволяет оформить заявку, подключить банковскую услугу дистанционно, без необходимости посещения офиса.
- Интеграция. Сервис банка должен интегрироваться с вашей бухгалтерией. Возможность выгрузки данных обеспечивает ряд дополнительных преимуществ. Как только бухгалтеры формируют реестр, он сразу поступает в банк, там переводят зарплату. Это сокращает время всех операций.
Банки зачастую предлагают бесплатное обслуживание, особенно крупным компаниям. Это не должно настораживать. Каждый новый клиент, в том числе те, которые получают зарплату, приносят прибыль. Они пользуются банковскими картами, платят комиссию за переводы, мобильный банк, подключают дополнительные услуги, могут привести своих близких, знакомых.
Преимущества зарплатного проекта
Плюсы подключения сервиса заключаются в следующем:
- совершенствование системы выдачи зарплат, других выплат;
- бесплатный выпуск карт для руководителей и сотрудников;
- сокращение времени на формирование платёжных ведомостей;
- возможность работать даже без открытия расчётного счёта;
- ведение истории выплат, запрос любых выписок в нужный момент.
Минус — необходимость платить комиссию. Финансовые издержки ложатся на работодателя, сотрудники ничего не платят. Поэтому рекомендуем взвесить все плюсы и минусы и принять решение, как организовать выдачу зарплаты оптимально.
Для организации
Юридические лица и ИП при использовании сервиса получают ряд преимуществ:
- снижение расходов на работу с наличными, их транспортировку, охрану, хранение, выдачу. Работники получают заработную плату на карты;
- дистанционное управление и контроль перевода заработной платы и её своевременного зачисления;
- уменьшение бумажного документооборота, включающего ведомости выдачи;
- дополнительные плюсы для руководителей, например, премиальные карты, льготные кредиты, страховка.
Для сотрудников
Работники получают дополнительные бонусы:
- бесплатное обслуживание карточек;
- возможность контроля перевода заработной платы и расходов круглосуточно в онлайн-режиме;
- безналичная оплата товаров и услуг, в том числе в интернет-магазинах;
- льготные программы кредитования и ипотеки.
Разные банки предлагают свои бонусы и льготы для участников. Сотрудники имеют право получать деньги на карты любых банков. Для этого необходимо подать заявление бухгалтеру своего предприятия, указав реквизиты.