Сбербанк чаще стал блокировать карты – что говорит закон?
В последнее время все больше появляется информации о блокировки банковских карт, а также денежных переводов. Говорят, даже перевод в 1000 рублей может вызвать подозрение у банка. Особенно трепетно к переводам относится один из ведущих банков нашей страны — Сбербанк России.
Чем объясняет блокировки Сбербанк?
Поскольку самым популярным банком у населения является именно Сбербанк, то рассмотрим на его примере, из-за чего вообще происходят ограничения, и что в самом банке об этом говорят.
В последнее время действительно участились случаи блокировки банковских карт, а также денежных переводов между физическими лицами, даже если сумма не столь велика. В Сбербанке говорят, что такие ситуации происходят, поскольку срабатывает служба безопасности банка. Если с карты часто снимаются денежные средства (например, свыше 10 операций в течение нескольких часов), то это вызывает определенные подозрения, в связи с чем, банку нужно убедиться, что это не связано с мошенниками.
При этом, как утверждают в Сбербанке, если перевод осуществляется на небольшую сумму, то система безопасности на это не реагирует, за исключением частых переводов (например, перевод на 1000 рублей 25 раз подряд). Видимо из-за этого и появилась информация в СМИ о том, что если перевод до 1000 рублей, то и его могут заблокировать.
В банках говорят и по-другому. Блокировка транзакции связана не с суммой, а с характером перевода. При подозрениях перевод может быть заблокирован вне зависимости от суммы на время проверки в соответствии с законодательством РФ — Примеч. ред.
Также, согласно действующим правилам, если на карту поступает сумма свыше 600 000 рублей, то банк в обязательном порядке проверяет законность поступления этих денежных средств, в связи с чем карта может быть временно заблокирована до получения банком информации об источниках получения денежных средств.
Что говорит закон по поводу ограничения переводов
При блокировке переводов банк руководствуется Федеральным законом № 167 от 27.06.2018 года «О внесении изменений в отдельные законодательные акты Российской Федерации в части противодействия хищению денежных средств», который разрешает банкам в срок до 2 рабочих дней (согласно ст. 3 данного закона) приостановить перевод денежных средств. Тут стоит отметить, что речь не идет о блокировке карты как таковой, речь идет только о блокировки перевода. После чего банк обязан незамедлительно связаться с клиентом для подтверждения его волеизъявления на перевод.
Если клиент подтверждает, что перевод осуществляется по его инициативе, то банк обязан немедленно снять ограничения. Если же в течение 2 рабочих дней, ответа не последует, то банк автоматически обязан снять блокировку.
Причем банк самостоятельно определяет критерии «подозрительной» операции. Например, на протяжении длительного времени клиент равномерно осуществляет списание средств до 2-3 тысяч рублей в месяц, а тут в один момент решил сделать перевод более 30 тысяч рублей. Такая операция с высокой долей вероятности вызовет подозрение у банка.
Также нужно знать, что, согласно вышеуказанному закону, банк не вправе требовать документов у клиента для подтверждения перевода.
В последнее время, банки, в том числе и Сбербанк России, требуют представить документы, которые обосновывают перевод денежных средств. С точки зрения закона, это неправомерно.
Банк должен получить лишь подтверждение, что клиент по своей инициативе осуществляет перевод, и что это делают не мошенники, про обязанность предоставления каких-либо документов, в законе ни слова нет. Центральный банк также подтвердил данную позицию и рекомендовал в подобном случае обращаться в суд за защитой своих прав и законных интересов.
Как обезопасить себя от блокировок
Сейчас фактически каждый может оказаться в ситуации, когда на банковскую карту банк наложил ограничения. Несомненно, такие действия как минимум вызывают дискомфорт, ведь доверяя банку наши деньги, мы постоянно должны отчитываться, куда мы их тратим.
Но все же если следовать определенным правилам, можно минимизировать вероятность каких либо ограничений.
- По возможности избежать снятия крупных сумм с банковской карты.
- Также, если расплачиваться банковской картой, то такие операции подозрений у банка не вызывают.
- Если все же нужно снять крупную сумму с карты, лучше заранее уведомить банк об этом, в таком случае, это снизит вероятность блокировки.
- Если нужно осуществить перевод крупной суммы, то самый лучший способ избежать блокировки, это осуществить перевод непосредственно в отделении банка, в таком случае можно сразу ответить на все вопросы, если таковые возникнут у банка.
Конечно, с одной стороны, увеличения контроля связано с безопасностью клиентов банка и защитой их от мошенничества, но, с другой стороны, способны вызвать серьезные неудобства. В связи с чем возникает вопрос, стоит ли вообще держать денежные средства на картах, и не удобнее ли хранить свои денежки наличными дома.
Сбербанк продолжает массово блокировать счета и карты пользователей за якобы «сомнительные цели» транзакций

Эпидемия блокировок доступа к Сбербанку для тех, кто собирает деньги на помощь беженцам с Украины или жертвует деньги на эти цели (об этом несколько дней назад рассказывала «Новая газета»), продолжается и ширится: ее жертвами уже стали сотни людей.
При этом банк отвечает на обращения «заблокированных» заявлениями о якобы «сомнительных целях» транзакций, отказываясь объяснять, какие именно операции считает «сомнительными», и ссылками на федеральный закон о противодействии отмыванию преступных доходов и финансированию терроризма, который в данном случае принципиально неприменим.
Одно из последних известий — Сбербанк заблокировал доступ правозащитнице Елене Эфрос, дочери писательницы Нины Семеновны Катерли и матери режиссерки Евгении Беркович (находящейся в СИЗО по «театральному делу»).
Она переводила деньги на помощь пострадавшим после катастрофы на Каховской ГЭС — и получила «блок» аккурат перед пенсией. Без объяснений. Когда же она пришла в отделение Сбера с паспортом, чтобы снять деньги, ей велели заполнить бланк заявления и сказали, что ничего не дадут, пока не проверят, так что «ждите звонка».
«Подозреваю, что ждать я его буду долгонько», — пишет в Сети Елена.
В лентах соцсетей у тех, кто собирал деньги на помощь беженцам — Григория Михнова-Вайтенко, Егора Захарова, Галины Артеменко и их друзей, — сотни комментариев, с территориальным «охватом» от Петербурга до Владивостока.
У всех одна и та же ситуация: переводили деньги на помощь беженцам, и получили «блок». Обратились в банк — получили похожие ответы.
«Предоставленные документы согласно запросу по 115-ФЗ рассмотрены. По причине сомнительного характера операций действие услуги Сбербанк-онлайн и банковских карт заблокировано».
Для справки: 115-ФЗ, на который ссылается банк, — это упомянутый выше Федеральный закон «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» от 07.08.2001 № 115-ФЗ. О его применимости (точнее, неприменимости) — ниже.
«Позвонила, чтобы узнать, будет ли мне предоставлена инфа после рассмотрения моего обращения о тех транзакциях, которые, по мнению Сбера, показались «сомнительными». Ответ: «Нет, банк такую информацию не предоставляет». То есть, они совсем уже берега попутали. И выходит, что любую транзакцию клиента в тихушку могут посчитать «сомнительной» и даже не дать клиенту «оправдаться».
«Я из Москвы. Переводила один раз Егору (Захарову. — Б. В.) в июне, когда он собирал на помощь пострадавшим после ГЭС (Каховской. — Б. В.). Объяснений нет, по какой операции блокировка».
Ну а члену Союза художников России и Международной ассоциации художников при ЮНЕСКО Марине Дайковской не просто заблокировали сбербанковский счет за помощь беженцам, но и угрожали статьей УК о «финансировании терроризма».
Финансирование терроризма. Ни больше, ни меньше. Это как раз и есть отсылка к закону 115-ФЗ, которую Сбербанк делает, отвечая на обращения многих «заблокированных». Но ссылаться на этот закон (указывая при этом, что деньги собираются якобы на «сомнительные цели») он не имеет никаких оснований.
- Во-первых, потому, что в тексте 115-го закона вообще нет слов «сомнительные цели». Нигде. Соответственно, нет и не может быть такого основания для блокировки счетов, карт и доступа к онлайн-приложениям Сбербанка.
- А во-вторых, закон касается исключительно борьбы с доходами, которые получены преступным путем, и борьбы с финансированием терроризма. И если банк оправдывает свои действия ссылками на этот закон — это равносильно обвинению «заблокированных» в том, что они или отмывают доходы, которые получили преступным путем, или участвуют в финансировании терроризма.
Столь сильные обвинения принято доказывать — и в первую очередь предписаниями государственных органов, уполномоченных определять, имеет ли место «отмывание» или «финансирование терроризма». А если доказательств нет или они не предъявлены — так существует статья 128.1 УК РФ о клевете, соединенной с обвинением в совершении тяжкого или особо тяжкого преступления. И «заблокированные» вполне могут и подать в суд, требуя доказательств обвинений в свой адрес.
Но банк ничего не объясняет и ничего не доказывает, ни о чем не предупреждает, никаких документов о происхождении средств или целях перечисления не запрашивает — он просто блокирует счета и карты, предлагая недовольным или звонить по телефону 900, или писать заявления. И ждать. Неизвестно, сколько.
Пробиться к тем, кто принимает решения, «заблокированные» не могут.
На мои депутатские запросы к руководству питерского отделения Сбербанка и главе всего Сбербанка Герману Грефу реакции пока нет.
А на попытки позвонить отвечает робот — запрограммированный на узкий круг ответов по определенным вопросам.
Есть ли во всем этом какой-то злой умысел остановить помощь беженцам? Или даже шире: ограничить любую гражданскую активность по решению тех проблем, которые не может — или не хочет решать государство? Приходится слышать и такие версии.
Хотя не исключено и то, что «технократическая» организация работы Сбера с максимальной автоматизацией процесса привела к тому, что блокирует доступ программа, не отличающая сборы на беженцев от каких-либо других.
В пользу этой версии — появляющаяся информация о том, что под блокировку попадают и некоторые сборы «на котиков», и даже на помощь тем, кто участвует в СВО, если они идут через карты Сбера.
Да, уже пошли «оправдательные» реплики и посты в Сети: мол, Сбербанк совершенно прав, сборы на личные карты «токсичны», ими пользуются мошенники, надо действовать через НКО и благотворительные фонды.
Что касается «токсичности» — мошенники, как известно, пользуются и мобильными телефонами. Но это не значит, что надо блокировать гражданам мобильную связь.
Есть сомнения в каких-то операциях? Проверяйте. Направляйте предупреждения. Просите разъяснений. Но это сложно — разбираться отдельно с каждой транзакцией, куда проще заблокировать, не снисходя до объяснений. Заставляя сотни (если не больше людей) доказывать, что они ни в чем не виноваты.
И оставляя многих, получающих зарплаты или пенсии через Сбербанк и не имеющих других банковских карт и счетов, без средств к существованию.
Если говорить о сборах через НКО — так налицо яркий пример: Григорий Михнов-Вайтенко создал Центр помощи беженцам и вынужденным переселенцам, как подразделение официально зарегистрированной религиозной организации «Объединение православных общин апостольской традиции». И средства на помощь беженцам собирались на счет юридического лица. Результат — такой же «блок».
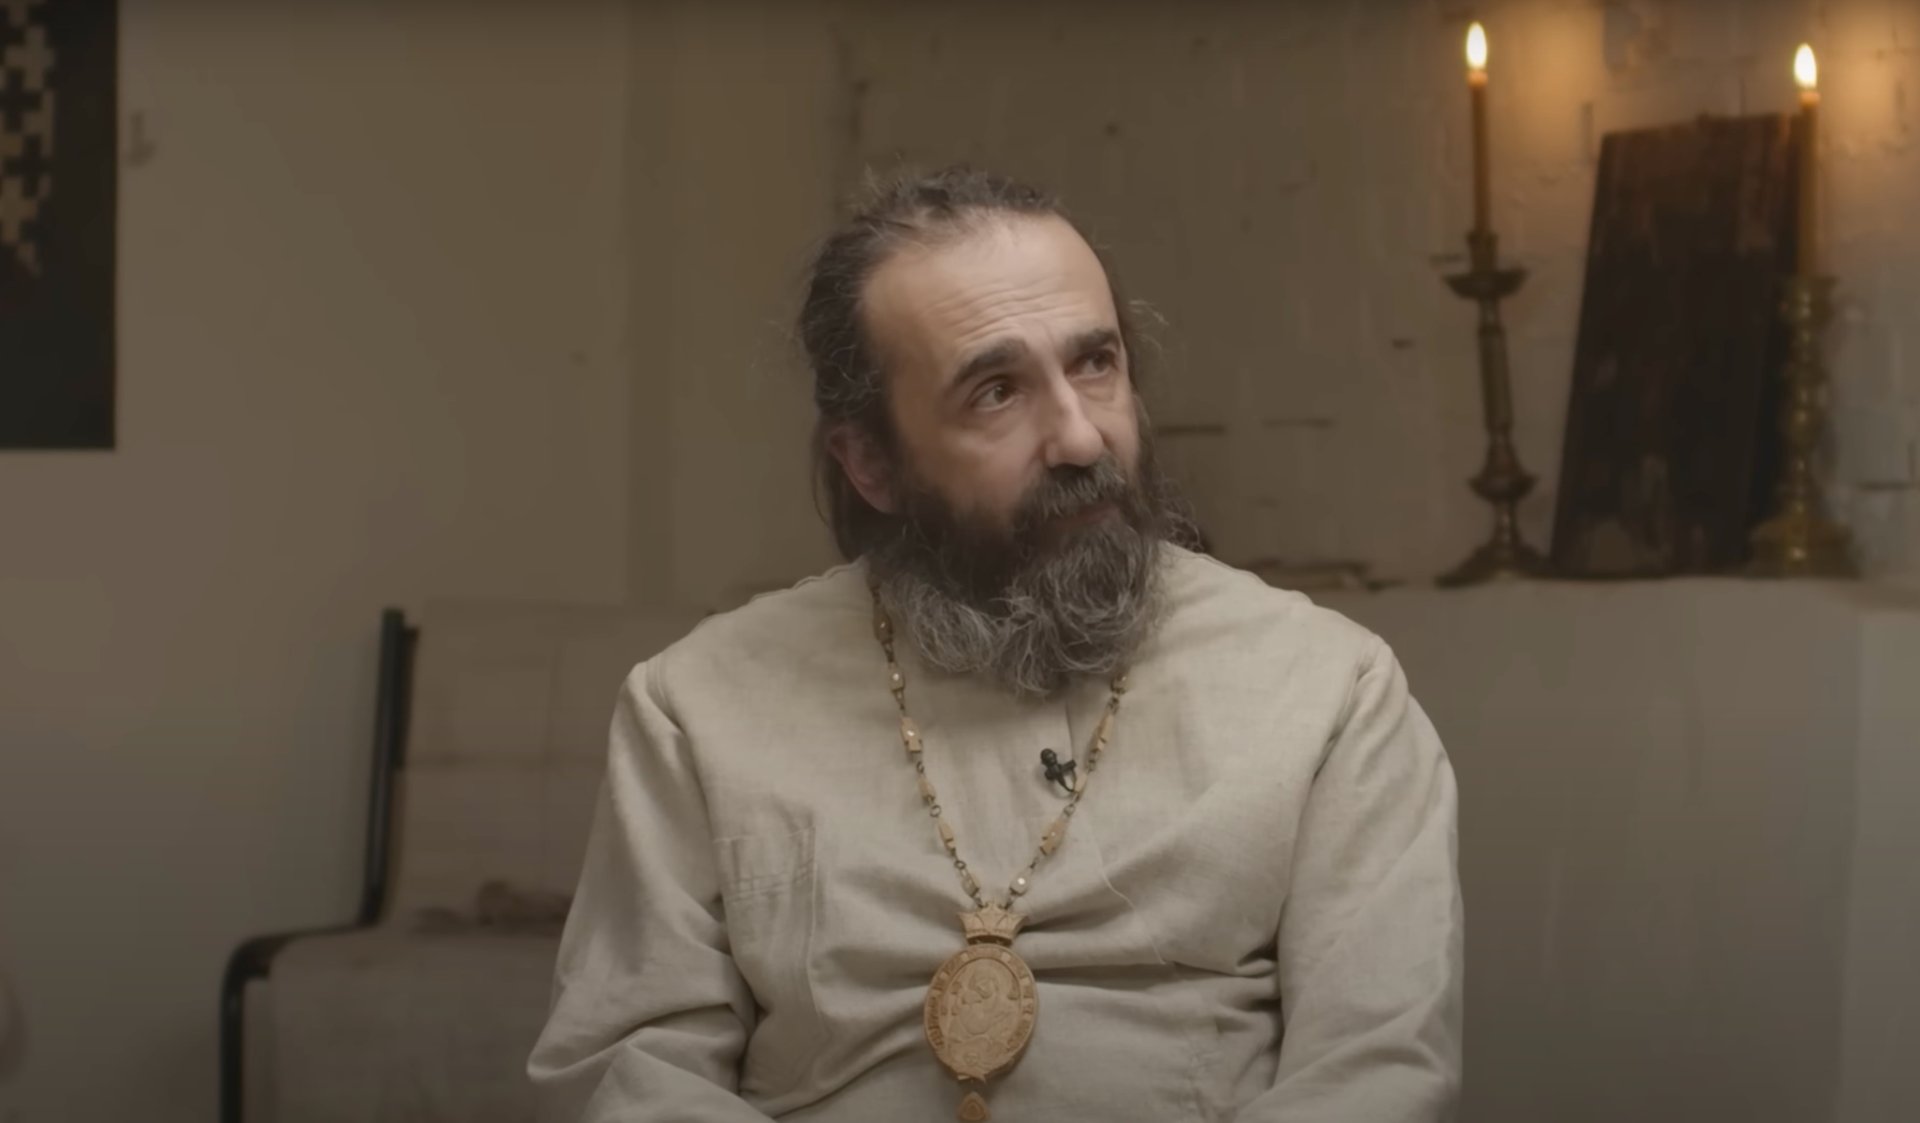
Григорий Михнов-Вайтенко. Кадр из видео
И самое простое: помощь беженцам такова, что очень часто средства на ее оказание нужны немедленно. И что делать, если существующие фонды ее оказать не могут или не хотят, а создавать новые — требует времени, причем немалого? Разве люди не имеют права собирать деньги так, как считают нужным, не создавая НКО?
Хочу напомнить, что три года назад, когда бушевала эпидемия ковида, медикам позарез нужны были маски, костюмы, респираторы, шапочки, перчатки и бахилы.
И мы в Петербурге с маленькой командой «яблочников» и правозащитников (Григорий Михнов-Вайтенко в этом тоже активно участвовал) четыре месяца вели сбор на личные карты, в том числе Сбера, чтобы как можно быстрее помочь медикам в ситуации жуткого дефицита средств индивидуальной защиты. И каждый день отчитывались о том, сколько собрали и что купили. И почти каждый день ездили по больницам и развозили купленное.
И никто нам ничего не блокировал. И не рассуждал о «токсичности» этих сборов. А если бы начали тогда создавать НКО — сотни и тысячи медиков остались бы без необходимой помощи, пока мы занимались бы этим созданием.
Последнее. Чрезвычайно важно сейчас, чтобы Сбербанк исправил ситуацию и извинился перед теми, кому создал трудности.
Иначе получается, что самый крупный банк страны, который вообще-то должен оказывать гражданам услуги, превращается во что-то совсем другое.
Сегодня утром несколько человек сообщилои, что им разблокировали доступ к счетам Сбербанка. Видимо, подействовала широкая огласка ситуации.
Ваша карта бита. За что Сбербанк может заблокировать деньги

С недавних пор банки стали требовать от клиентов обоснований экономического смысла операций на небольшие суммы — в пределах 1 тысячи рублей. В случае отказа их карту или счёт могут заблокировать. Среди тех, кто решил подключиться к данному новшеству, как отмечается, оказался и Сбербанк.
«Ничего мы вам не разблокируем»
Клиенты уверяют: Сбер может заблокировать независимо от того, как долго вы пользуетесь его услугами. Так, один из московских бизнесменов написал на «Банки.ру» отзыв, что от него потребовали «пояснить экономический смысл операций». У него дебетовые карты Сбербанка для совершения оплат контрагентам по счетам и для оплат контрагентами вознаграждений за оказанные услуги. Кроме того, у него есть право на применение патентной системы налогообложения до 31.12.2018 года.
— Я получил СМС следующего содержания: «Борис Владимирович, в соответствии с ФЗ №115-ФЗ от 07.08.01 просим в течение 7 дней пояснить экономический смысл операций по вашим счетам. Предоставьте в банк документы, которые указаны по ссылке. Также уточнить информацию можно у вашего менеджера», — рассказал клиент Сбера.
Кроме того, нужно было подтвердить источник образования/поступления денежных средств. Все необходимые документы были собраны в срок, но от банка последовал отказ.
— Я продолжил работать, и 10 августа у меня одновременно блокируются карты и ограничивается функционал «Сбербанк-онлайн». «Сбербанк-бизнес онлайн» становится ограниченным в плане невозможности отправки электронных платёжек, кроме налогов, хотя у меня уже приобретён патент на право заниматься предпринимательской деятельностью, — поделился клиент.
Оплатил штраф — получи блокировку

Фото: © РИА Новости / Игорь Зарембо
С блокировкой после оплаты штрафов столкнулась жительница Краснодара.
«Сбербанк заблокировал дебетовую карту, основание — подозрительные операции. Провела два платежа, 200 рублей и 1000 рублей, оплатив по просьбе сына (и за его деньги, но списанные с моей карты ) его штрафы на ФССП. Произошла блокировка», — пожаловалась пользователь.
В службе заботы о клиентах Сбербанка женщине напомнили, что, в соответствии с условиями выпуска и обслуживания карт, банк может приостановить любую операцию для проверки её правомерности. Карты также могут заблокировать для подтверждения перевода.
Клиент предложила: за каждую необоснованную блокировку взыскивать с банка компенсацию в размере 1% от блокированной суммы на счету.
Между своими счетами

Пользователи сообщают о проблемах при переводе небольших сумм даже между своими счетами. Так, житель Тюмени в ноябре рассказал, как за «мошеннические действия» была принята попытка перевести пенсию тёщи с её счета на её же, по сути, счёт.
«Вчера пытались тёще пенсию перевести на карточный счёт, нам отказали, послали в Пенсионный фонд. В отделении предложили вариант: открыть личный кабинет, переводить пенсию с пенсионного счёта на карточку и пользоваться ею. Помогли открыть, помогли перевод сделать. Но перевод (между своими счетами) заблокировали. Якобы заподозрили мошеннические действия», — сообщил пользователь.
Звонки в кол-центр (даже со стороны сотрудника самого Сбербанка) не помогли. Вскоре появилась новая проблема: блокировка «Сбербанка онлайн». Причины те же — мошенничество.
— Банк вправе заблокировать личный кабинет «Сбербанк онлайн» и банковскую карту, для того чтобы убедиться, что именно держатель карты выполняет операцию, — ответили в финансовом учреждении.
В службе заботы о клиентах «ПАО Сбербанк» (эта структура и впрямь так называется) отметили, что подобные вопросы, как правило, решаются звонком в контактный центр. Но в данной ситуации якобы необходима дополнительная проверка.
Не массовый характер

Фото: © РИА Новости/Михаил Киреев
В кредитном учреждении уверяют, что блокировка не носит массового характера. Она возможна, если проводимые транзакции вызывают сомнения.
— Сбербанку неизвестно о массовых блокировках карт или счетов клиентов. В Сбербанке работает система защиты клиентов от мошенничества. Если операция вызывает сомнения, то к клиенту могут обратиться за подтверждением, — сообщили Лайфу в пресс-службе банка.
Правда, что именно называет «массовым характером» Сбербанк, понять сложно. Дело в том, что только в России у Сбербанка более 110 миллионов клиентов, а за рубежом его услугами пользуется около 11 миллионов человек. Об этом говорится на официальном сайте.
То есть, если проблемы возникнут всего у 1% клиентов, это уже больше миллиона человек.
При этом, как именно осуществляется защита клиентов от мошенничества, не уточнялось.
— Критерии проверки финансовых операций клиентов строго закреплены в законодательстве, и бытовые переводы между гражданами не входят в периметр контроля, — заявили Лайфу в пресс-службе.
А как у них

Фото: © РИА Новости / Рамиль Ситдиков
Впрочем, не только клиенты Сбера столкнулись с блокировками. Как утверждают СМИ, подобная участь постигла клиентов «Бинбанка» и «Тинькофф-банка».
Пользователи «Тинькофф-банка» периодически сообщают о блокировках карт после, к примеру, покупок в Интернете. Однако, по словам этих же пользователей, ситуация сейчас решается оперативно: вам просто перезванивают из кол-центра и уточняют всю информацию, которая может помочь подтвердить вашу же личность.
— «Бинбанк» не вводил какие-либо дополнительные требования к клиентам, осуществляющим p2p-переводы. Банк действительно может обратиться к клиенту для подтверждения операции, если по ней выявлены признаки совершения без согласия клиента. При этом речь может идти только о приостановке сомнительной операции, но не о блокировке карточного счёта клиента, — приводит РИА «Новости» комментарий пресс-службы «Бинбанка«.
А что делать клиентам Сбера, которых более 100 млн человек, — вопрос так и остаётся открытым.
Почему банк заблокировал мою карту? Все причины и что с этим делать
Привет, друзья! Сегодня мы разберем один из самых популярных и раздражающих механизмов борьбы с мошенниками — блокировкой банковских карт. Со стороны банка блокировать карты при подозрительных операциях — разумно и эффективно. Но как часто это происходит ошибочно? Мошенники берегитесь, а честные клиенты — наберитесь терпения и дочитайте статью до конца! Ситуацию можно исправить! Поехали…
Почему могут заблокировать банковскую карту
В августе АБР (Ассоциация банков России) выступила с предложением внести изменения в действующий закон 115-ФЗ. В соответствии с этими изменениями, карта получателя перевода блокируется на 2 дня, до подтверждения законности транзакции. Если же отправитель обращается в полицию, мошеннический счет блокируется на 30 дней.

Эта инициатива поможет эффективнее обнаруживать мошенников и бороться с похищением средств — сейчас заморозить украденную сумму можно только во время списания. А клиенты узнают о пропаже денег уже после списания, при этом нет никаких юридических оснований для их возврата отправителю. Благодаря изменениям пострадавший может вернуть деньги, воспользовавшись задержкой между перечислением денег на счет мошенника и их обналичиванием. Именно для этого банковские карты предложили блокировать при подозрительных операциях.
Сообщение о блокировке появляется не только при подозрительных транзакциях. Для блокировки банковской карты Сбербанка или другого банка есть следующие основания:
- держателем превышен «овердрафт»;
- есть кредитная задолженность;
- владелец карты имеет непогашенный долг, счет блокируется по решению суда;
- проводились подозрительные действия (зафиксированный взлом, использование сканера и так далее);
- определенная транзакция вызвала сомнения у службы финансового контроля;
- подозрительная активность (перевод).
Причин много, и закон о блокировке карт подробно разъясняет, как поступать в каждом случае. Но много вопросов возникло после того, как банками было предложено блокировать карты при получении подозрительного платежа. Больше всего держателей карт беспокоит сохранность их средств, длительность блокировки и алгоритм действий для ее снятия.
Какие действия банк считает подозрительными
Новость касается всех банковских структур, поэтому разъяснения в равной степени нужны держателям карточек Альфа-Банка, Сбербанка, ВТБ, Тинькофф и любого другого. Подозрения вызывают следующие виды операций, которое проводит физическое лицо:
- поступление на счет и быстрое обналичивание крупной суммы;
- проведение нетипичного расчета, например, деньги сняли в другом городе или стране;
регулярное поступление сумм непонятного происхождения, от юридического или физического лица; - обезличенные платежи;
- неизвестное назначение перевода;
- перечисление средств сомнительными лицами (находятся в федеральном розыске, входят в черный список Росфинмониторинга);
- клиент делает множество кратковременных вкладов, закрывает их, снимая средства;
- снятие крупной суммы;
- превышение лимита на снятие.
Каждый случай — основание для банка заблокировать карту. И закономерным становится вопрос о том, могут ли заблокировать карту Сбербанка за переводы родственникам или друзьям, даже на небольшие суммы? Прецеденты есть. Как и случаи блокировки пластика после покупок в зарубежных интернет-магазинах.
Почему банк имеет право блокировки
Все лицензированные банки подчиняются ЦБ и действуют в соответствии с законодательством, включая антиотмывочные законы. «Отмыть» деньги проще всего с помощью безналичных операций, переводов между счетами. Поэтому ЦБ были разработаны критерии сомнительных операций, по которым банки могут выявлять все незаконные манипуляции. В соответствии с законом, банк имеет право заблокировать карту клиента до выяснения законности подозрительной транзакции.
Да, под критерии чаще всего попадают операции организаций, фирм, но риск блокировки карты Сбербанка из-за подозрительных операций есть и у физических лиц.
Как узнать причину блокировки
Если клиент — физическое лицо, первым шагом должно быть обращение в банк, вопрос о причинах заморозки средств. Она может указываться в СМС, которое финансовая структура отправляет владельцу карты, но оповещение может и не прийти. Поэтому надежным способом прояснить ситуацию станет личное обращение в банк, посещение отделения или телефонный звонок.
Что делать, если банк заблокировал карту
Сообщение о блокировке пластиковой карты может напугать. Но не нужно поддаваться панике. Первый шаг — обращение в финансовую структуру и выяснение ситуации. Еще следует выяснить, какие именно заблокировали операции — в некоторых банках остается доступным безналичный расчет, снятие средств через операциониста.
Если клиенту звонит менеджер банка и сообщает о блокировке, стоит поблагодарить его за информацию и перезвонить самому, через минуту. Мошенники легко подделывают банковские телефонные номера, и чтобы не стать их жертвой, лучше самому перезвонить на горячую линию.

В процессе выяснения менеджер озвучит список документов и действий, необходимых для разблокировки. Также задаются уточняющие вопросы, просят назвать кодовое слово, указанное при заключении договора – это нужно для подтверждения личности клиента.
Если подтвердится, что перевод был совершен мошенниками, операция отменяется, а кредитная или расчетная карта окончательно блокируется — потребуется ее перевыпуск. Это разумно, ведь данные уже известны злоумышленникам.
В случае законности транзакции блокировка снимается.
Чего нельзя делать при блокировки карты
После сообщения о блокировке многие впадают в панику, стремятся как можно быстрее избавиться от проблемы, соответственно, совершают ошибки. Поэтому в любом случае нужно сохранять спокойствие и помнить о том, чего не рекомендуется делать:
- Снимать деньги и закрывать счета, даже если это предлагают. Клиенту выгоды нет, а банк избавляется от проблем.
- Соглашаться на снятие средств наличными (взимается комиссия 20% от остатка) или их перевод в другой банк.
- Расторгать договор до разблокировки счета. Иначе репутация клиента будет испорчена.
- Возможны запугивания со стороны менеджера, обвинения в неуплате налогов. Если все операции по счету законны, причин волноваться нет, карточку разблокируют.
- Не нужно и ругаться с клерками — они выполняют указания, и при телефонном разговоре не могут повлиять на ситуацию.
Какие документы может потребовать банк
Это документы, подтверждающие личность владельца пластика, договор о банковском обслуживании. Если Сбербанком заблокирована карта за сомнительные операции, потребуются бумаги, подтверждающие законность транзакции. Например, договор купли-продажи вещи, для которой и снималась крупная сумма, выписки по счетам, платежные поручения, счета на оплату из интернет-магазина и так далее.
Как доказать свою невиновность
Предоставления затребованных документов будет достаточно. Как правило, срок разблокировки составляет от нескольких часов до 2 дней, если не проводится проверка финансовым надзором. При проверке финмониторами возможно увеличение периода до 10 дней, в Сбербанке вопрос обычно решается за 1-3 дня.

Что делать, если отказали в разблокировке
Максимальный срок заморозки средств — 10 дней. Если по окончанию этого срока никаких изменений нет или клиенту прямо отказывают в разблокировке «без объяснения причин», есть два варианта действий.
- Требовать возобновления обслуживания, писать заявления в банк, обратиться в межведомственную комиссию Центробанка. Это долго, но эффективно. К заявлению обязательно прилагают документы, подтверждающие чистоту подозрительных транзакций, их проще отправить онлайн.
- Все-таки разорвать договор с банком и перевести деньги в другой. В крайнем случае, клиент имеет право обратиться в суд. Но судебное разбирательство имеет смысл только в случае солидных финансовых потерь, серьезного морального ущерба.
Что будет с деньгами
Главный вопрос, интересующий каждого клиента. Если при проверке выявили мошеннические действия, средства вернутся на счет клиента — это плюс нововведений в законодательство.
О рублях не нужно беспокоиться и в других ситуациях, какой бы ни была причина заморозки. Даже если разорвать договор с банком, он обязан выдать клиенту все его средства, хоть и с удержанием комиссии.
Советы, как избежать блокировки
Предупреждение негативной ситуации лучше, чем решение ее последствий. Поэтому стоит воспользоваться рекомендациями экспертов в банковской сфере:
- Никому не сообщать данные карточки, кодовое слово, логин или пароль для входа в электронную систему.
- Если клиент собирается в заграничную поездку, визит в другой город, лучше предупредить об этом банк.
- То же касается крупных транзакций.
- Контактный номер телефона клиента всегда должен быть актуальным.
- В списке контактов нужно сохранить номера колл-центра своего банка, Центробанка для быстрой связи в критической ситуации.
- Нельзя заходить в онлайн-банк с чужого гаджета.
- Для оплаты крупных покупок наличными сумму лучше снимать через кассу.
- Для совершения безопасных покупок всегда указывается назначение платежа.
- В качестве подстраховки лучше хранить деньги в нескольких банках.
- Все документы, подтверждающие финансовые операции, должны сохраняться.
Эти правила соблюдать просто. Благодаря им можно совершать сделки, переводить средства родственникам и так далее, без риска блокировки. Не стоит рассматривать такую деятельность банков, как однозначно негативную. Отслеживание подозрительных операций — прямая обязанность таких структур, и если ее не соблюдать, будет потеряна лицензия. А это критичнее потери одного клиента.
Кроме того, благодаря блокировке сохраняются средства тех, кто пострадал от деятельности мошенников, которых с каждым годом становится все больше — много кто хочет обогатиться за чужой счет, и с появлением электронных систем возможностей для этого стало больше.