Как гасить ипотеку досрочно: сокращать срок или платёж
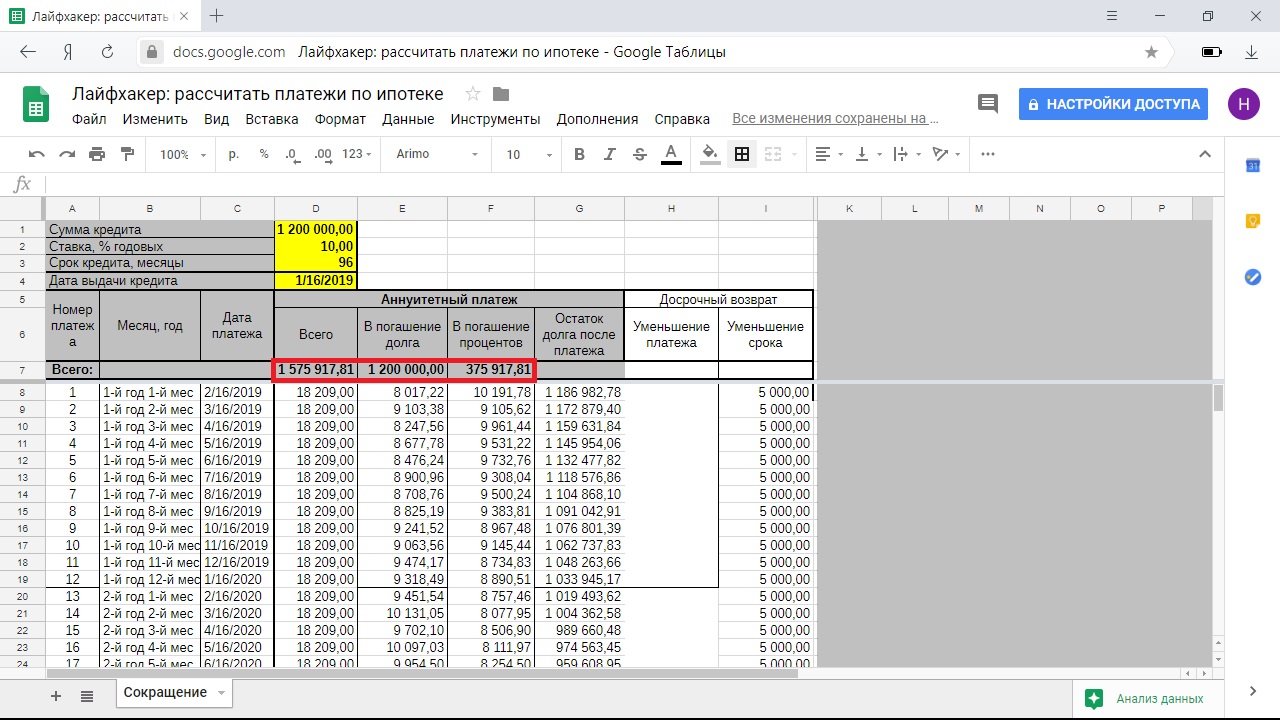
Для расчётов возьмём ипотечный кредит в размере 1,2 миллиона рублей под 10% годовых на срок в 8 лет (96 месяцев). Предположим, что ежемесячно у вас есть свободные 5 тысяч рублей, которые вы хотите направить на досрочное погашение.
Концептуально эти расчёты подойдут и для вашей ситуации, но для точных цифр придётся провести вычисления самостоятельно.
Как выгоднее гасить ипотеку при аннуитетных платежах
При аннуитетных платежах вы ежемесячно отдаёте банку одну и ту же сумму в счёт погашения кредита. При этом структура платежа в разные месяцы неодинакова. Обычно поначалу не менее половины составляют проценты — точные пропорции можно посмотреть в вашем графике выплат.
В нашем примере ежемесячный платёж составляет 18 209 рублей. Всего нужно будет отдать банку 1 747 546 рублей с переплатой 547 546 рублей.
Досрочное погашение с сокращением срока
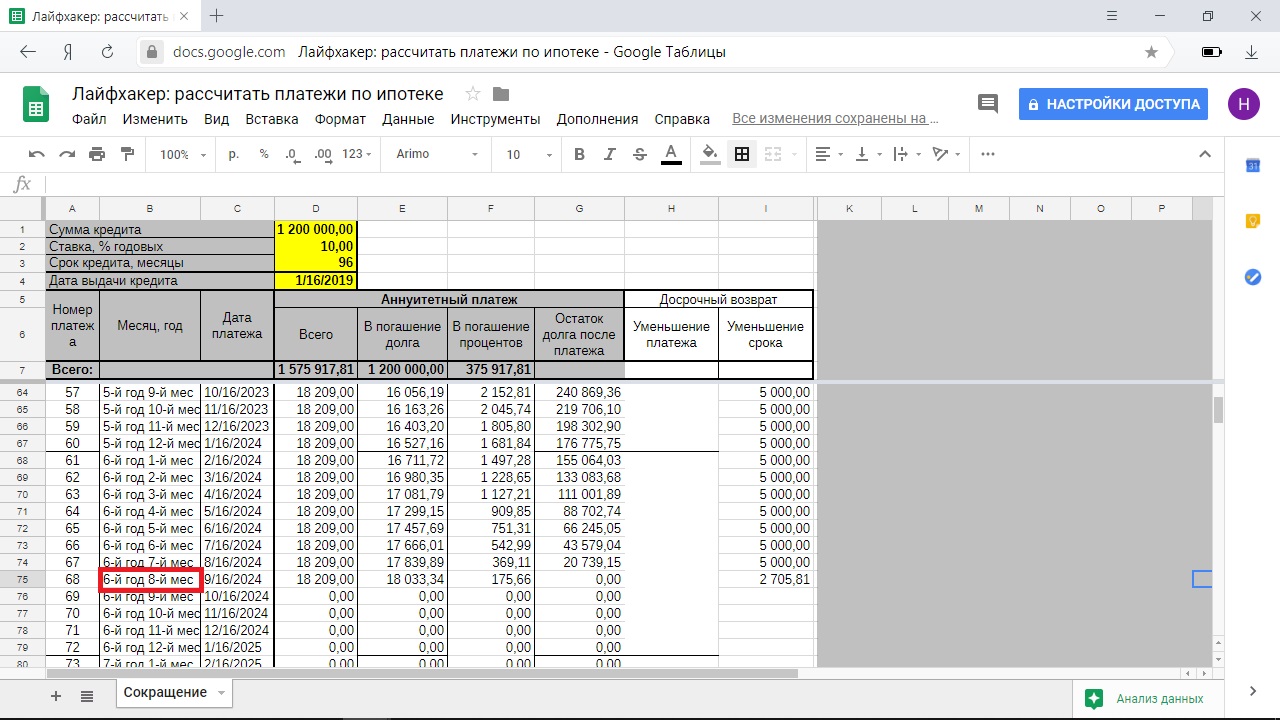
Если ежемесячно платить дополнительно по 5 тысяч рублей и сокращать срок кредита, то вы сэкономите 171 647 рублей на погашении процентов и полностью рассчитаетесь с банком за 5 лет и 8 месяцев.
Досрочное погашение с уменьшением платежа
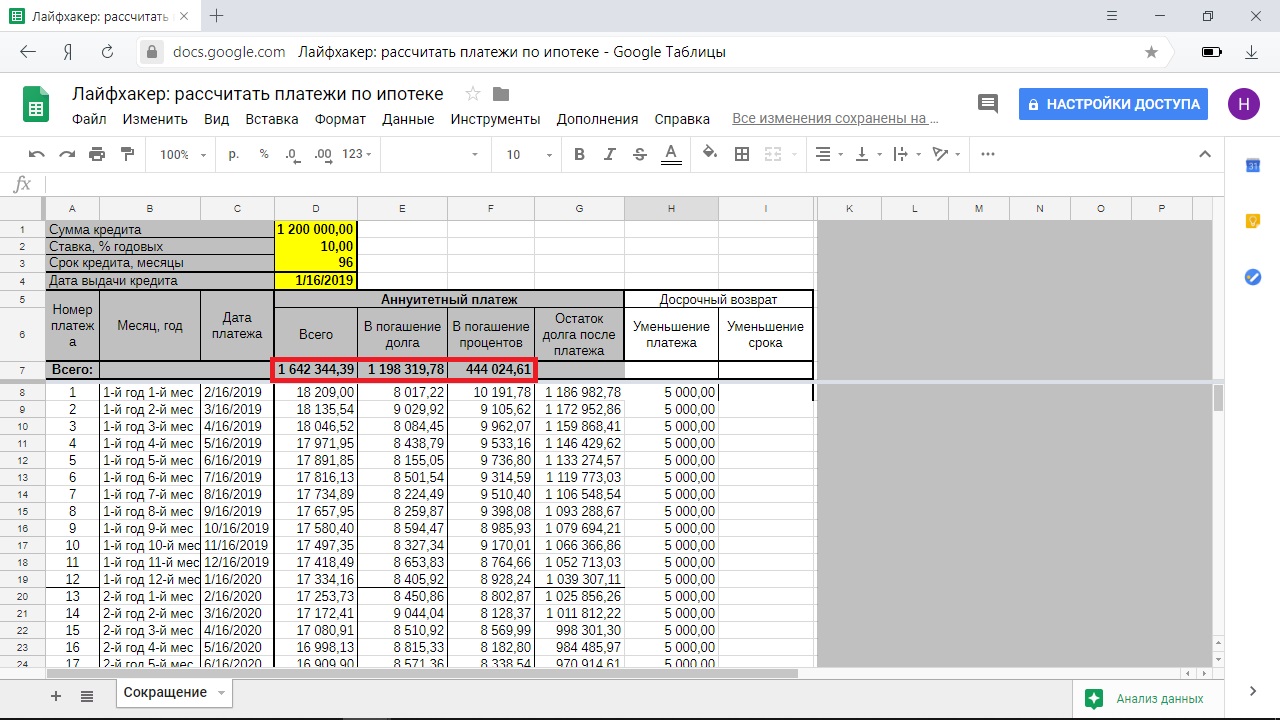
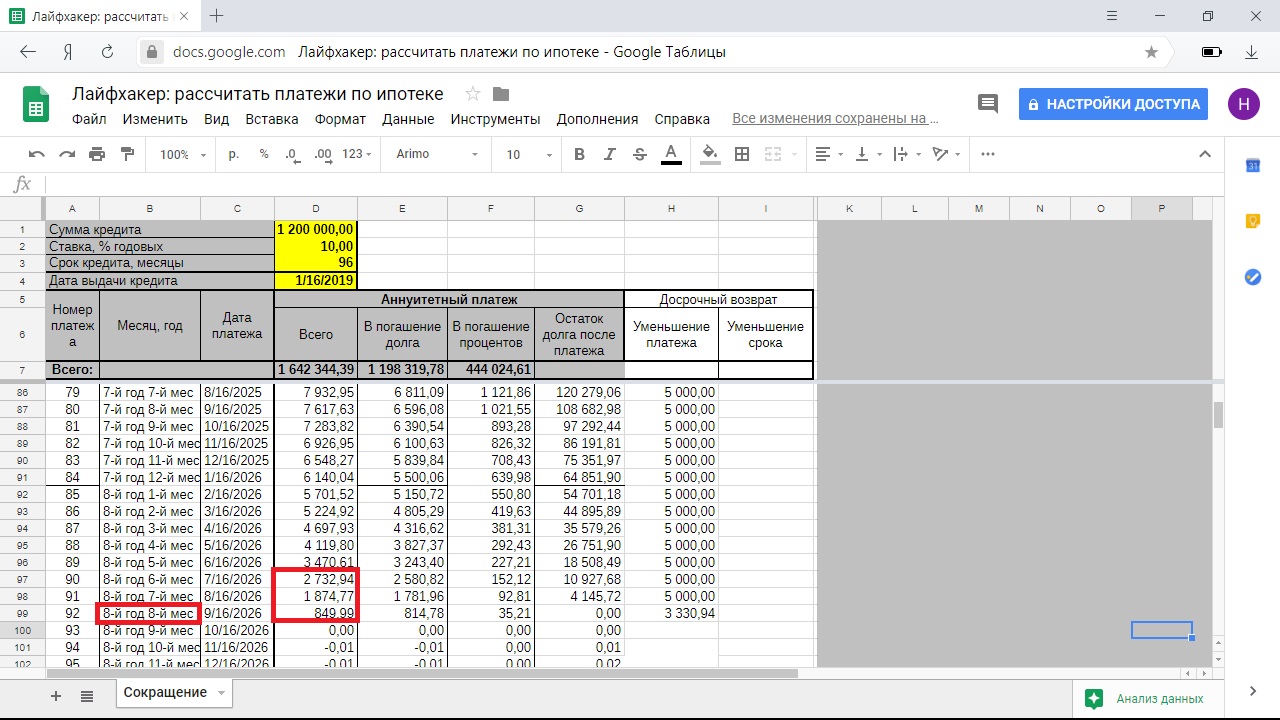
Если сокращать платёж, то вы сэкономите 103 540 рублей, выплатите ипотеку за 7 лет и 8 месяцев. При этом в последние месяцы ваш платёж будет настолько мал (менее 5 тысяч рублей), что вы практически его не почувствуете.
Погашение с уменьшением ежемесячного и увеличением досрочного платежа
Досрочное погашение с сокращением срока ипотеки кажется выгоднее: экономите больше, отдаёте весь долг банку быстрее. Вот только при подсчётах для стратегии с уменьшающимся платежом есть одно но: из зоны внимания обычно выпадает разница между изначальным ежемесячным платежом и уменьшившимся.
При платежах с сокращением срока вы продолжаете платить 18 209 + 5 000 рублей и расстаётесь с 23 209 рублями. При уменьшении платежа вы начинаете с той же суммы и постепенно выходите на 1 874 + 5 000 = 6 874 рубля.
Но можно ежемесячно добавлять к сумме, выделенной на досрочное погашение, разницу между изначальным и текущим платежами.
И в этом случае магическим образом вы выплачиваете ипотеку в тот же срок и с той же переплатой, что и при досрочном погашении с сокращением срока.
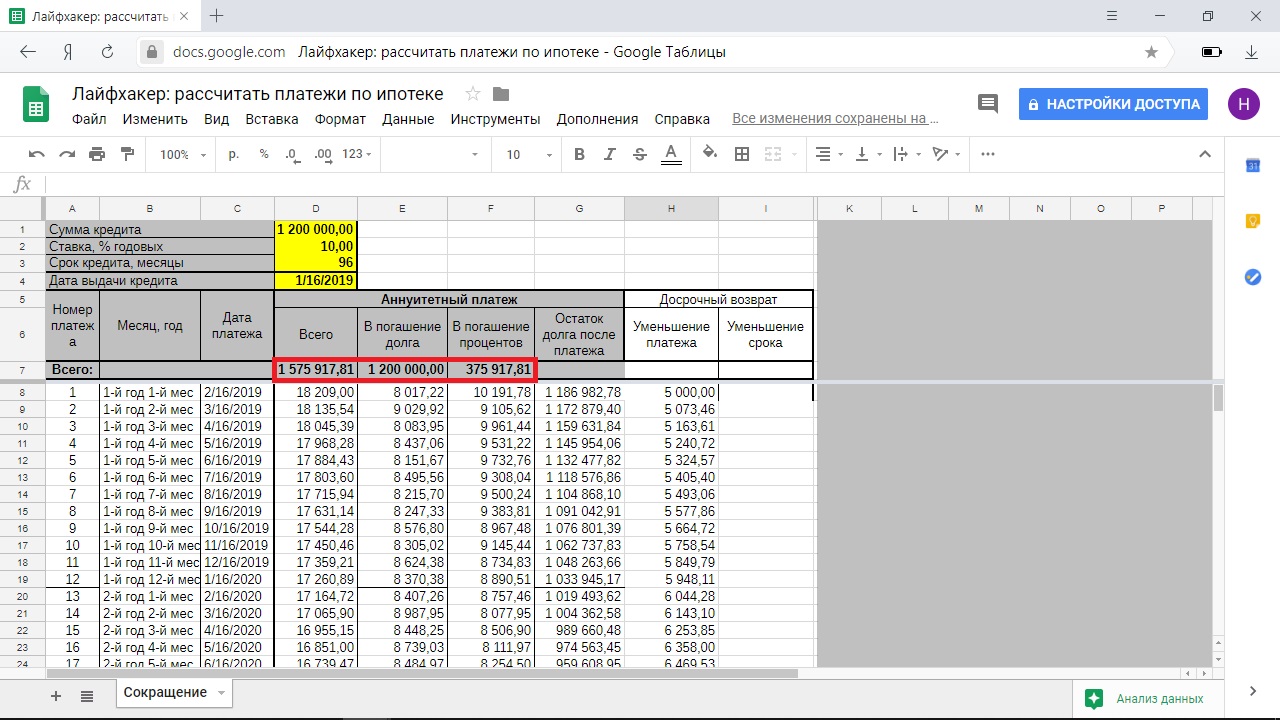
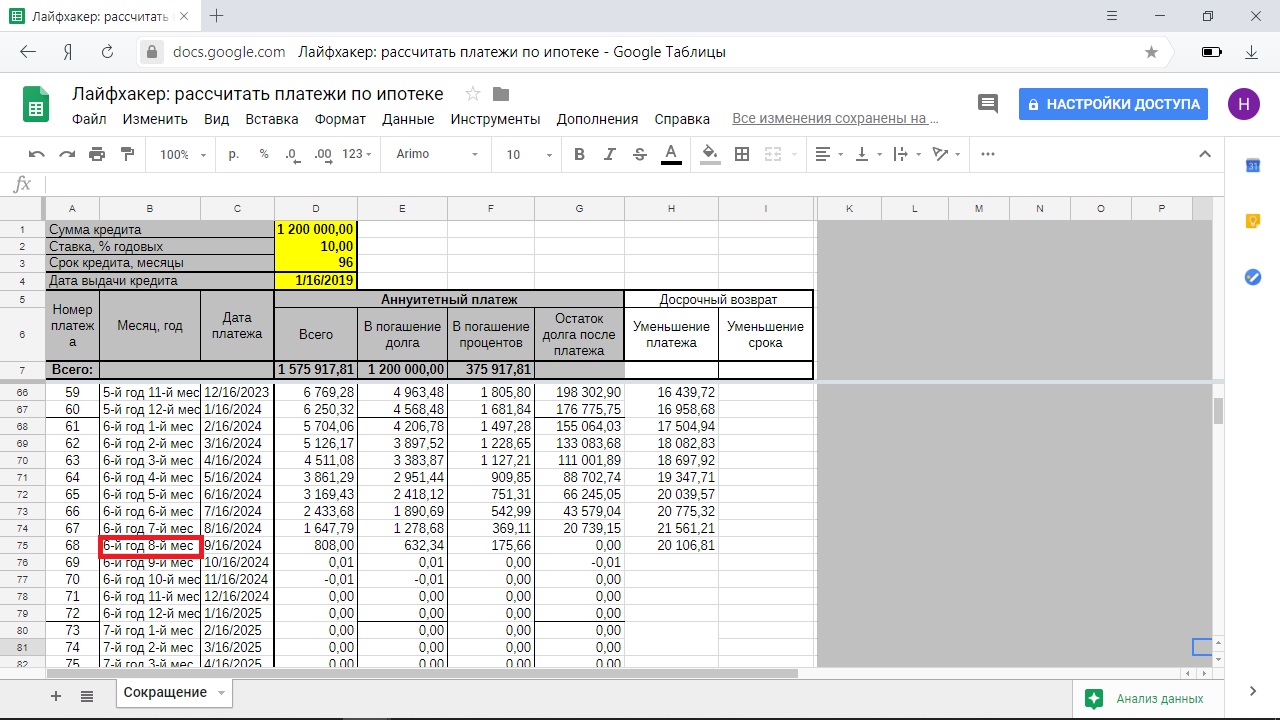
Если однажды ваша финансовая ситуация ухудшится, вы в любой момент можете отложить досрочное погашение и выплачивать уменьшившуюся сумму ежемесячно. При досрочном погашении с сокращением срока вы такой роскоши лишены.
Кроме того, некоторые банки разрешают частично погашать ипотеку онлайн только с уменьшением платежа, а для сокращения срока придётся идти в отделение. Если очная встреча с сотрудниками кредитного учреждения не для вас, этот вариант погашения отлично подойдёт.
Выводы
- Если вы уверены, что у вас всегда будут деньги на изначальный основной платёж и 5 тысяч для досрочного погашения, для вас нет никакой разницы, как погашать: с сокращением срока или с уменьшением платежа по третьему варианту, если вы отдаёте ежемесячно одну и ту же сумму.
- Если вы предполагаете, что через пару лет финансовая ситуация может ухудшиться, выбирайте досрочное погашение с уменьшением платежа и учётом разницы между изначальным платежом и нынешним. Будут проблемы — перейдёте к выплатам по графику, причём вносить ежемесячно надо будет уже существенно меньше, чем на старте ипотеки. Не будет проблем — выплатите ипотеку так же быстро и с такой же выгодой, как и те, кто досрочно гасил её с сокращением срока.
- Если ипотека для вас и сейчас тяжёлое бремя, но вы готовы кое-как выкраивать 5 тысяч рублей ежемесячно, идите путём уменьшения платежа. Так вы будете возвращать кредит те же 8 лет, но постепенно вам будет становиться всё легче и легче. Да и сэкономить немного получится.
Как выгоднее гасить ипотеку при дифференцированных платежах
Дифференцированные платежи банки предлагают редко, но взять ипотечный кредит с такими условиями всё же можно. В этом случае сумма основного долга делится на равные части, проценты ежемесячно начисляются на остаток долга. Поэтому постепенно размер платежа уменьшается.
Для ипотеки из нашего примера в такой ситуации переплата составит 484 958 рублей, платёж в первый месяц — 22 500 рублей, в последний — 12 604 рубля. Чтобы рассчитать выгоду, воспользуемся одним из сайтов с кредитными калькуляторами, например mobile-testing.ru.
Досрочное погашение с сокращением срока
Всего за 5 тысяч в месяц вы сократите переплату по процентам на 137 121 рубль и выплатите ипотеку за 5 лет 8 месяцев. При этом ежемесячно вам предстоит отдавать всё меньшую сумму за счёт дифференцированных платежей.
Имейте в виду, что калькулятор не учитывает досрочное погашение при первом платеже. Однако, если бы это было возможно, цифры изменились бы незначительно.
Как выгоднее досрочно погасить ипотеку: сократить срок или уменьшить ежемесячный платеж
По закону любой банковский кредит, в частности ипотечный, можно закрыть раньше срока. Но банки не любят об этом говорить. Более того, некоторые кредитные организации идут на нарушение ваших прав, создавая препятствия при досрочном погашении займа.
Разбираемся, как правильно погасить ипотеку досрочно, как это сделать с выгодой для себя и как при этом избежать проблем с банком.
Если возможности позволяют, гасите ипотеку раньше срока и экономьте. Фото: finprz.ru
Зачем погашать ипотеку раньше срока
Никому не хочется иметь долги, тем более такие долгосрочные, как ипотечный кредит на покупку квартиры или загородного дома. Поэтому чем быстрее вы сможете вернуть займ, тем лучше вам будет и в материальном, и в моральном плане.
Досрочное погашение ипотеки позволит:
- полноправно распоряжаться недвижимостью;
- избавиться от финансовой нагрузки;
- сэкономить на процентах.
Распространено такое мнение: заплатите вы раньше или в срок, банк все равно получит все свои проценты. Это не так. То, сколько процентов по кредиту вы заплатите, зависит от остатка долга и времени пользования кредитом.
Если у вас образовалась некая крупная сумма и вы решили ею погасить часть ипотеки, вы можете это сделать либо с условием уменьшения ежемесячного платежа в дальнейшем, либо в счет сокращения срока ипотеки.
Что такое частичное досрочное погашение кредита
Если вы не можете полностью закрыть кредитный договор, но готовы выплатить ипотеку раньше установленного срока, то оформляйте частичное досрочное погашение займа. Для этого обратитесь в банк за новым графиком платежей.
В счет внесенной вами суммы частичного погашения вы можете выбрать один из двух вариантов:
- Уменьшение суммы ежемесячного платежа. Эта схема подойдет тем, кто хочет подстраховаться, так как не уверен в стабильности своих доходов.
- Сокращение срока займа. Вариант для людей, которые знают, что завтра их финансовое положение не изменится и они способны полностью выплатить кредит раньше срока.
Опытные заемщики советуют комбинированный вариант. В этом случае чередуются обе схемы. К примеру, вы начинаете с уменьшения размера ежемесячного платежа до комфортной суммы, а потом снижаете срок займа.
Уменьшение платежей по ипотеке
Суть в следующем: вы уменьшаете ежемесячные платежи, внося к обязательной выплате дополнительные средства. Таким образом, каждый месяц будут уменьшаться как размер основного долга, так и сумма по процентам. Это могут быть регулярные дополнительные платежи или разовый перевод крупной суммы.
С этим графиком срок кредитования снизится незначительно, но вы обеспечите себе на будущее комфортные условия оплаты займа. Экономия на переплате по процентам будет намного меньше, чем при сокращении срока ипотеки.
Пример
Есть ипотека 3 млн рублей под 9,7% на 15 лет. Ежемесячно вносим по 10 тыс. рублей дополнительно к основному платежу. За счет досрочных погашений экономия за весь срок кредита составит 755 984 рублей, срок кредита уменьшится на 16 месяцев.
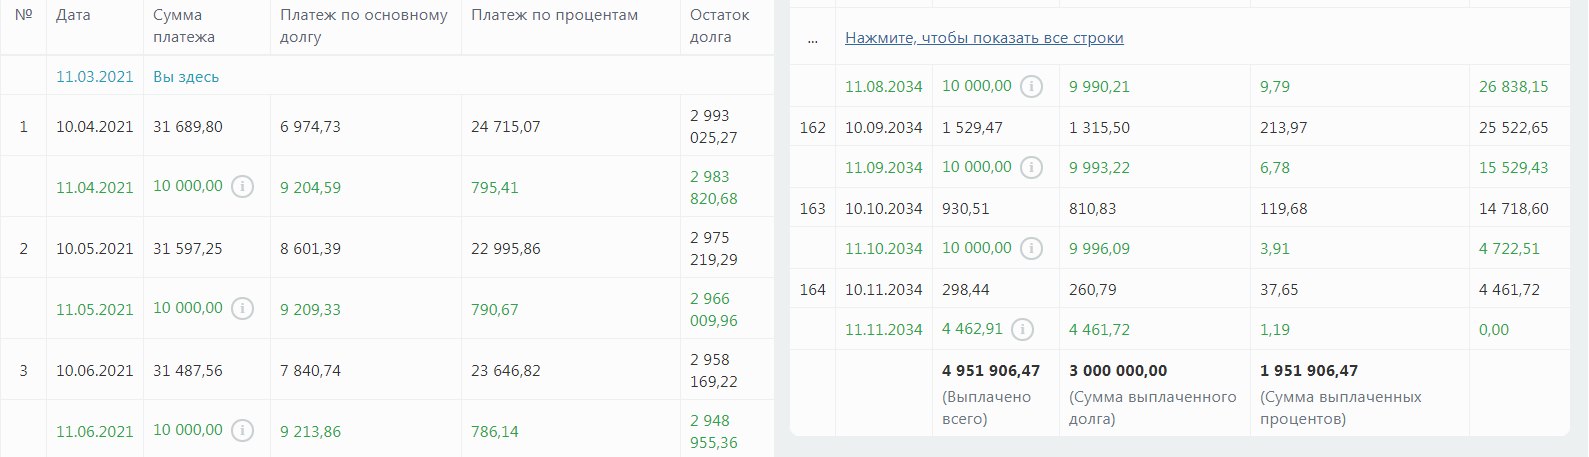
График платежей с учетом досрочного погашения можно расчитать с помощью онлайн калькулятора. Фото: calcus.ru
Сокращение срока ипотечного кредита
Досрочная оплата, направленная на сокращение срока кредитования, не изменит размер ежемесячного платежа. Но вы сможете расплатиться с банком раньше, чем было заявлено в кредитном договоре.
Сокращая срок ипотеки на квартиру или дом, вы заметно сэкономите на сумме выплаченных процентов. Если вас устраивает размер ежемесячного платежа по договору, то этот вариант для вас выгоднее, чем сокращение ежемесячных платежей.
Пример
Те же 3 млн рублей ипотечного кредита под 9,7%, оформленных на 15 лет. К основному платежу каждый месяц вносим 10 тыс. рублей. За счет досрочных погашений экономия за весь срок кредита составит 1 191 715 рублей, срок кредита уменьшится на 71 месяц.

Прежде чем брать ипотеку, рассчитайте свои платежи в онлайн калькуляторе. Фото: calcus.ru
Условия досрочного полного и частичного погашения
Как досрочно погасить ипотеку, можно узнать в своем банке. Каждая финансово-кредитная организация устанавливает свой порядок действий. Но где бы вы ни оформляли ипотеку, в первую очередь необходимо уведомить банк о вашем намерении закрыть кредитный договор раньше срока.
Для этого напишите заявление о полном или частичном досрочном погашении ипотечного кредита. Вы можете заполнить бланк заявления в банке или скачать образец в интернете и подать документ онлайн — через мобильное приложение или интернет-банк.
Обратите внимание, без письменного уведомления банка сумма, которую вы перечислите для досрочного погашения, просто поступит на кредитный счет. При этом платежи будут списываться по установленному ранее графику и в прежнем размере, а переплата не уменьшится.

Бланк заявления можно заполнить в банке или скачать в интернете. Фото: blanki.ru/
Стандартная банковская процедура
- Заемщик извещает банк о досрочном погашении кредита, для чего пишет заявление по установленному образцу. Документ подается через приложение онлайн банка или в одном из отделений организации.
- Заявление подается за 14 дней до даты закрытия. Даже если у вас уже есть необходимая сумма для погашения ипотеки, фактически закрыть кредит вы сможете только через 14 дней.
- В банке составляют для заемщика новый график платежей. Если заемщик полностью закрывает кредитный договор, то банк выдает справку о полном погашении кредита.
Особые требования могут касаться минимальной суммы досрочного погашения. К примеру, в Сбербанке это не меньше 30% от суммы ежемесячного платежа. Когда платить, вы решаете сами. Это может быть один перевод или оплата частями по мере появления свободных денег.
По закону вы вправе погасить ипотеку досрочно в любое время. Могут быть исключения, которые обязательно прописываются в кредитном договоре. Внимательно изучите документ с условиями кредита. Можно дополнительно уточнить в банке правила досрочного погашения.
Как погасить ипотеку с помощью материнского капитала
Одно из условий использования средств материнского капитала — улучшение жилищных условий. Это значит, что вы можете закрыть ипотеку на жилье досрочно за счет материнского капитала.
Если сумма остатка долга по кредиту не превышает сумму социальной выплаты, то вы можете закрыть кредит полностью. В ином случае гасить кредит придется частично, сокращая ежемесячные платежи.
Нигде в законе не сказано, что вы не вправе выбрать для себя подходящий вариант погашения ипотеки. Но практика показывает, что банки часто предлагают только одну схему — уменьшение ежемесячного платежа.
Учтите, что погасить ипотеку средствами материнского капитала можно будет только после одобрения Пенсионного фонда. Обычно документы на рассмотрение в Пенсионный фонд отправляет банк.
Если ваш банк не успел заключить соглашение об информационном взаимодействии с ПФР, то вы должны обратиться в фонд самостоятельно. Заявление рассматривается в течение одного месяца.
Условия, которые предъявляет ПФР:
- оформлен целевой кредит на покупку жилой недвижимости;
- в кредитном договоре прописана возможность досрочного погашения;
- жилье, купленное в ипотеку, пригодно для проживания;
- заемщик не лишен родительских прав после получения маткапитала;
- банк отвечает требованиям, установленным ч. 7 ст. 10 ФЗ №256-ФЗ;
- в заявлении указана сумма, не превышающая размер сертификата или сумму остатка неизрасходованных средств.
После того, как ПФР одобрит досрочное погашение ипотеки, материнский капитал переводится на кредитный счет в течение 10 рабочих дней. Если остается задолженность, банк выдаст заемщику новый график платежей.
Как вернуть страховку при досрочном погашении ипотеки
По закону вы вправе не оформлять страховку, когда берете ипотечный кредит. На деле банки отказывают в предоставлении займа тем гражданам, которые отказываются от страхования.
Это неудивительно, банк хочет защитить свои интересы. Если заемщик по каким-либо причинам не сможет вовремя платить по кредиту, то банк терпит убытки. При наличии страховки потерянные доходы будут возмещены.
Ипотечное страхование стоит немалых денег. Но вы сможете вернуть часть из них, если планируете частичное досрочное погашение ипотеки. Это законно, так как после выплаты долга риски, связанные с ипотекой, уже не актуальны.
Что нужно сделать, чтобы вернуть страховку
- погасите ипотеку досрочно;
- снимите обременение с недвижимости в Росреестре;
- обратитесь в страховую компанию с заявлением о возврате денег.
Ответ из страховой компании вы получите в течение десяти дней после подачи заявления. Возврат выплачивают по желанию заявителя как наличными деньгами, так и безналичным перечислением.
В кредитном договоре может быть специально прописана невозможность возврата излишне уплаченной страховой премии. В этом случае тоже придется решать вопрос со страховщиком через суд.
Чем раньше вы закроете кредит, тем большую сумму по страховке вам вернут. Фото: azbukakreditov.ru
Когда выгодно погашать ипотеку досрочно
Очевидно, что чем раньше вы отдадите долг банку, тем меньше будет переплата по процентам. Проценты начисляются каждый месяц на остаток основного долга. Поэтому в первые годы переплата будет самой большой, так как сумма основного долга в этот период остается высокой.
Пример
Вы взяли ипотеку на покупку коттеджа — 3,5 млн рублей под 9,7% годовых на 10 лет. Через год у вас появилась возможность внести сверх обязательного платежа 350 тыс. рублей. При перерасчете вы выбрали снижение срока кредитования. Выгода от досрочного частичного погашения составит 432 476 рублей. При этом срок кредита уменьшится на 17 месяцев.
При аналогичных условиях кредитования вы решили оплатить досрочное погашение ипотеки спустя семь лет, то есть за три года до окончания срока выплаты займа. В этом случае вы сэкономите почти в четыре раза меньше, чем при погашении в начале кредитного периода — 101 365 рублей. Срок по кредитному договору уменьшится на 9 месяцев.
С уменьшением кредитного срока снижаются долг и проценты. То есть выгода от досрочного погашения в этот период тоже уменьшается. Выходит, чем раньше вы начнете сокращать основной долг, тем больше сэкономите.
Уменьшить платеж или срок кредита?
Уменьшение срока кредита или суммы платежа влияет на переплату. Рассмотрим на примере: кредит 100 000 ₽ на год под 10%. Считать буду на онлайн-калькуляторе.
Предположим, кредит взяли 1 марта, а 1 апреля решили досрочно внести 30 000 ₽. Сумма задолженности снизится, поэтому банк предложит уменьшить срок кредита или ежемесячный платеж. Сравним переплату в трех случаях: погашение кредита по графику, уменьшение срока или суммы платежа.


Выходит, что уменьшать срок выгоднее при любых процентных ставках, датах и суммах досрочного погашения. Однако этот способ только экономит деньги, но не помогает в случае потери дохода.
Напротив, уменьшать платеж невыгодно, но безопасно: снижается нагрузка на бюджет. Лишитесь части заработка — с большей вероятностью сможете расплатиться с банком.
Но существует способ не потерять выгоду, снизив ежемесячный платеж. Для этого вы продолжаете ежемесячно вносить ту же сумму, которая была до уменьшения. То есть гасите кредит досрочно по чуть-чуть.
Вернемся к примеру с кредитом в 100 000 ₽. Ежемесячный платеж по нему — 8 791,59 ₽. После досрочного внесения 30 000 ₽ минимальный платеж составил 6356,61 ₽. В следующем месяце вы вносите платеж по графику и дополнительно перечисляете разницу — 3049,20 ₽. Эти деньги идут на досрочное погашение. По такой схеме вы вносите деньги на протяжении всего срока кредита.

Таким способом кредит закрывается в тот же день, что и при уменьшении срока. При этом обязательный платеж уменьшается каждый месяц — если возникнут трудности, вам будет проще его внести.
Теперь посмотрим, что с переплатой. Для этого сравним оплату по графику, уменьшение срока кредита и два варианта уменьшения платежа.

Новая схема — самая выгодная: переплата по ней даже ниже, чем при уменьшении срока кредита. При этом вы максимально снижаете риски.
Но у ежемесячных пополнений есть недостаток: их нужно рассчитывать и не забывать вносить. Если сохранение выгоды и удобство важнее, лучше выбрать уменьшение срока кредита.
Что выгоднее уменьшать срок или платеж по ипотеке сбербанк
После подписания кредитного договора на покупку жилья клиент обязуется выплатить банку долг вместе с процентами в определённый срок. Но ипотека всегда выдаётся на длительный период, а это значит, что вносить платежи придётся годами. Каждый заёмщик хочет побыстрее рассчитаться с кредитором и, если получится, сэкономить свои деньги. Сбербанк предлагает такую возможность. Тем более, что сегодня именно эта организация лидирует на рынке ипотечных кредитов, в том числе потому, что активно предлагает госпрограммы субсидирования.
Кроме того, многие россияне именно через Сбербанк получают заработную плату, поэтому для них действуют более выгодные условия получения займов. Неудивительно, что вопрос о досрочном погашении ипотеки достаточно актуален среди заёмщиков этого банка. Рассказываем, когда это выгодно делать, и пошагово проходим всю процедуру погашения.
В каких случаях досрочно погашать ипотеку выгодно
В каждом банке, в том числе и в Сбере, есть возможность досрочно закрыть долг по ипотеке — частями или полностью. Выгода будет зависеть от оставшегося срока кредитования. Большинство экспертов считают оптимальным, когда досрочное погашение осуществляется в первой половине действия кредитного договора. Если заёмщик решает быстрее рассчитаться с банком в конце срока, ощутимую выгоду он вряд ли получит.
Сбербанк придерживается аннуитетной схемы погашения задолженности по ипотеке — платежи остаются неизменными на весь срок, так что сначала клиент должен оплатить проценты, а затем основной долг. То есть чем быстрее он погасит задолженность, тем меньше будет переплата за кредит. Однако есть и другой вариант — уменьшение размеров обязательных платежей. В этом случае также удастся ощутить выгоду, ведь снизится нагрузка на семейный бюджет.
Полное досрочное погашение
Если появилась возможность полностью закрыть ипотеку до окончания срока действия кредитного договора — это идеальный расклад для заёмщика. В таком случае он может внести весь оставшийся платёж сразу за один день, и для этого не нужно заранее подавать в Сбербанк заявление о досрочном погашении. Но обратиться в финансовую организацию всё же придётся — необходимо будет уточнить остаток долга.
При этом обязательно стоит озвучить менеджеру точную дату, когда планируется закрыть кредит. Если совершить платёж не в указанный день, а на следующий, его сумма увеличится за счёт роста процентов, а ипотека не будет считаться полностью погашенной. В таком случае разница, пускай и копеечная, будет числиться за заёмщиком.
Выгода при полном погашении очевидна: нужно выплатить основную сумму долга и только набежавшие за этот период проценты. Да, в этом случае переплата по ипотеке будет минимальной. Но всё будет зависеть от оставшегося срока возврата долга: чем раньше это сделать, тем меньше придётся переплачивать банку.
Пошаговое руководство по внесению оплаты
Если заёмщик собирается полностью выплатить ипотеку, у него есть две доступные опции — лично посетить отделение Сбербанка либо воспользоваться онлайн-банкингом. В первом случае понадобится паспорт. Сотрудник проверит данные, после чего нужно будет передать наличные в кассу или переводом со счёта. Когда транзакция отразится в системе, сотрудник должен выдать справку о полном закрытии ипотеки и дополнительное соглашение о прекращении действия кредитного договора.
Второй вариант наиболее популярен у заёмщиков, ведь оплату можно совершить в любой момент без посещения офиса. Как раз на нём и остановимся. Процедура тут следующая.
- Авторизуйтесь в Сбербанке Онлайн.
- Перейдите в раздел «Ипотека». Затем — «Операции по кредиту», далее — «Досрочное погашение». В этой вкладке необходимо выбрать вариант полной выплаты долга.
- Укажите счёт списания средств. Здесь же следует обозначить дату транзакции.
- Ожидайте автоматического перерасчёта от системы — это займёт буквально пару минут. Когда на экране появится сумма, переходите к следующему этапу, опираясь на подсказки.
- Отправьте онлайн-заявку на досрочное погашение ипотеки. В качестве подписи необходимо использовать одноразовый код, который придёт на ваш телефон.
Заявление отправится на обработку в банк. Когда информация будет подтверждена, деньги с указанного счёта спишутся на кредитный, после чего в личном кабинете вы увидите запись о закрытии ипотеки. Но это ещё не всё — теперь необходимо позаботиться о снятии обременения с квартиры.
Как проходит процедура снятия обременения
Сбер на всех этапах сотрудничества старается создать максимально комфортные условия для своих клиентов. Даже после закрытия ипотеки банк окажет содействие: сам инициирует процедуру снятия обременения с квартиры. Все необходимые документы будут переданы в Росреестр в течение одного месяца после закрытия ипотеки.
По завершении процедуры пользователю придёт уведомление о снятии ограничений на квартиру — для проверки нужно отправить запрос через портал Госуслуг или Россреестр. Если необходимо документальное подтверждение, закажите выписку из ЕГРН, в которой не должно значиться никаких сведений об обременениях.
Частичное досрочное погашение
Если у клиента появился дополнительный разовый или постоянный доход, лучше при первой же возможности перечислять эти средства в счёт частичного погашения ипотеки. Так получится быстрее рассчитаться с банком и сэкономить на выплате процентов: уплаченные суммы сверх обязательного платежа пойдут на сокращение основного долга.
Предварительно подавать заявление в большинстве случаев не придётся, но лучше ещё раз перепроверить эту информацию в договоре. В результате уплаты большей суммы тело кредита будет уменьшено, при этом сократится и переплата по процентам или размер ежемесячных платежей. Это можно будет проверить в новом графике платежей, которые предоставляет Сбербанк после пересчёта.
Как частично погасить ипотеку досрочно
Сама по себе процедура внесения оплаты через онлайн-банкинг практически не отличается от алгоритма действий при полном закрытии ипотеки. Разница лишь в том, что в самом начале нужно выбрать вариант «Частичное досрочное погашение». При этом дату списания средств указывать не нужно — лишние деньги будут списаны автоматически в день платежа по графику.