Как защитить карту Сбербанка от списаний?
Несмотря на то, что банки защищают платёжные карты клиентов от взлома и похищения денег мошенниками, неожиданные списания с карт россиян всё равно происходят. И не всегда это происки аферистов. Деньги со счетов граждан могут «исчезать» из-за действий судебных приставов, сбоев в работе терминала или банкомата, а также из-за невнимательности самих владельцев «пластика». По каким причинам случаются «утечки» финансов и можно ли их предотвратить — рассмотрим в этой статье.
А санкционировано ли списание?
Обычно человек замечает пропажу денег со счёта, когда получает SMS-сообщение о проведении платёжной операции или после того, как проверит баланс карты. В частности, в последние месяцы на это часто жаловались клиенты Сбербанка. Чтобы убедиться в незаконности списания средств, узнайте, какого рода транзакцию провел банк. Может оказаться, что месяц назад вы подключили платную услугу и забыли о её существовании.
Причинами неожиданных списаний могут стать:
- ежемесячное пополнение «Копилки»;
- автоматическое перечисление платежа по займу или кредиту;
- оплата SMS-информирования банком;
- окончание тестового режима платной услуги.
Последний пункт особенно актуален для тех, кто любит пробовать новые сервисы и специальные функции. Часто банки сами предлагают 1–3 месяца бесплатного использования при запуске свежей услуги, после чего активируют платный режим. Подписываясь на тест, человек может не заметить, как льготный период перешел в стандартный, за который и списали деньги.
Обнаружив пропажу средств со своей платёжной карты, внимательно проверьте данные о списаниях, изучив список транзакций в онлайн-банке — в случае Сбербанка это приложение или сайт «Сбербанк.Онлайн». Также можно заказать выписку по счёту в отделении банка. Если причина списания действительно в забытой платной услуге или подписке, вам останется просто её отключить. Сделать это можно в разделе «Настройки».
Причины списаний средств без ведома владельца карты
Технические сбои
Иногда в работе банковских систем случаются сбои, во время которых средства с карты списываются дважды. Такие истории часто происходят в супермаркетах: из-за проблем с интернетом оплата через терминал может сразу не пройти и покупателю приходится проводить повторный платёж. Когда связь восстанавливается, каждая попытка оплатить покупки оказывается успешной.
В такой ситуации клиенту магазина нужно сразу же обратиться к управляющему торговой точки, сообщить о проблеме, показать чек об оплате и подтверждение повторного списания денег (SMS-сообщение из банка об оплате, выписку со счёта в онлайн-банке). Менеджер магазина должен проверить информацию и оформить возврат ваших средств. Если он по какой-либо причине откажется помочь, следует обратиться в свой банк и подать заявление об отмене платежа. Средства на счёт возвращают обычно в течение 1–3 рабочих дней.
Похожие ошибки случаются и в работе банкоматов: человек снимает с карты средства, но при проверке баланса отражается списание двойной суммы. Или же снять наличные вообще не получилось, но деньги со счёта всё равно «ушли».
Чтобы исправить ситуацию, нужно позвонить на горячую линию банка и сообщить о случившемся. Сотрудники организации проверят запись видеокамеры, установленной на банкомате, просмотрят чековую ленту и данные транзакции. Убедившись, что ошибка действительно произошла, банк оформит возврат средств, и остаток на счёте вашей карты восстановится.
Важно! Всегда сохраняйте чеки, квитанции и SMS-сообщения из банка, которые подтверждают факт оплаты. С их помощью легко сообщить точное время проведения операции, сумму транзакции и данные получателя средств.
Безакцептное списание
Так называют законное списание средств по решению суда, для которого не нужно согласие владельца счёта. С этим обычно сталкиваются должники, в отношении которых открыто исполнительное производство. В данном случае «утечка» денег происходит по следующему алгоритму:
- Человек длительное время не погашает долги по кредитам или займам, штрафам, алиментам, налогам и т.д.
- Кредитор обращается в суд для возврата задолженности.
- Суд принимает решение о принудительном взыскании средств с должника и направляет соответствующее предписание в Федеральную службу судебных приставов (ФССП).
- Приставы открывают исполнительное производство, о чём информируют и кредитора, и неплательщика. Последнему дают 5 дней, чтобы добровольно погасить долги.
- Если должник не возвращает средства, то приставы разыскивают информацию о его имуществе и доходах. Узнав, в каких банках у этого человека открыты счета, они направляют им распоряжение о принудительном списании средств. Если долг состоит из невыплаченных алиментов, то со счетов задолжавшего спишут 70% поступлений, а если задолженность связана с иными обязательствами, — то 50% доходов.
Проверить открытые долги и активные исполнительные производства на своё имя можно на сайте ФССП.
Если с вашего счёта списали средства в рамках безакцептной операции, сохранить средства на карте не получится: каждый российский банк по закону обязан сотрудничать с ФССП и выполнять распоряжения ведомства.
Когда организация получает постановление об аресте счёта или принудительном списании, она не может игнорировать его или скрывать данные клиента. Более того, если банк выполнит распоряжение приставов не сразу и владелец карты успеет снять деньги, недополученная сумма будет взыскана с компании.
Что можно сделать? За должником сохраняется право запретить приставам списывать прожиточный минимум с одного из своих счетов. Нужно подать специальное заявление в ФССП, указав номер карты, на которой хранится ваша «минималка». Забронировать можно только часть легального дохода, например пенсии, стипендии, зарплаты.
Действия мошенников
Аферисты придумали множество способов вывода средств со счетов граждан, но все эти схемы можно условно разделить на две группы.
- Кража физического носителя (карты).
Мошенники могут вытащить «пластик» из кармана владельца или подделать его, считав данные магнитной ленты с помощью скиммера в банкомате. Использовать чужую карту преступники способны даже без PIN-кода, оплачивая мелкие интернет-покупки, пополняя кошельки в аккаунтах онлайн-игр и виртуальных казино.
- Кража конфиденциальных данных.
Аферисты обманом получают секретные данные и реквизиты владельца счета: CVV- и PIN-коды к картам, пароли для входа в онлайн-банк, одноразовые коды из банковских SMS-сообщений. С информацией такого уровня им открывается прямой доступ к финансам человека.
Авторизовавшись в чужом онлайн-банке, мошенники получают возможность вывести средства на собственный счёт, оформить интернет-кредит, обнулить накопительные вклады.
Обычно люди узнают о действиях аферистов из сообщений о несанкционированных списаниях с карты; об оплате покупок, которых они не совершали; о перечислении средств на чужие счета.
В такой ситуации требуется действовать немедленно!
- Позвоните на горячую линию своего банка и сообщите о ситуации.
- Заблокируйте скомпрометированные карты с помощью службы клиентской поддержки банка или самостоятельно в онлайн-приложении банка.
- Если мошенникам удалось списать деньги — напишите заявление об отмене операции и возврате средств. В большинстве случаев подать такой запрос можно в течение 24 часов с момента совершения спорной транзакции.
- Дождитесь ответа банка. Организация может рассматривать обращение клиента на протяжении 30 дней. После одобрения запроса деньги должны вернуться на ваш счёт.
- Если банк отказывается вернуть средства, подавайте в суд.
Важно! Банки всегда компенсируют клиентам потери, которые произошли по вине самой организации.
Например, если мошенники установили на банкомате запрещённое приспособление и похитили чужую карту, а банк его вовремя не обнаружил, то он возьмет на себя ответственность за последствия. Но если человек лично передал аферистам доступы к своему счёту, добиться возврата средств от банка уже не получится.
Для защиты средств на карте можно установить лимит на проведение безналичных расчётов и оплату онлайн-покупок.
Даже если мошенники попробуют рассчитаться «пластиком» в супермаркете или интернет-магазине, они не смогут потратить больше установленной суммы. Также можно вообще запретить совершение некоторых дистанционных операций (оформление онлайн-займов, расчёты в интернет-магазинах, перевод средств со счета на счет). Активировать такую блокировку можно в отделении банка или в своём аккаунте на сайте организации.
В «Сбербанк.Онлайн» для этого понадобится зайти в раздел «Настройки» и выбрать в нём пункт «Лимиты и ограничения». Далее ищите раздел «Покупки в интернете» и отключайте в нём оплату без подтверждения кодом из СМС.
Как мошенники получают доступ к банковским данным?
Любимым инструментом аферистов остается социальная инженерия — способ выуживания чужих персональных данных с помощью обмана. Например, мошенники звонят жертве, представляясь сотрудниками банка и сообщают о попытке снятия со счёта человека крупной суммы. Чтобы «отменить» эту транзакцию, абонента просят срочно подтвердить номер его банковской карты, срок её действия и код, который придет в SMS-сообщении. На самом деле в это время злоумышленники оформляют онлайн-покупку, вводя данные чужого «пластика», а код из банка подтверждает оплату этого заказа. Таким образом человек передает мошенникам сведения для вывода собственных средств, даже не подозревая об этом.
Известно множество вариаций этой схемы. Мошенники могут звонить от имени различных организаций и государственных ведомств, предлагая собеседнику:
- оформить депозит или ссуду на выгодных условиях;
- купить популярный товар с большой скидкой;
- получить денежную выплату или пособие от государства в рамках какой-либо социальной программы;
- участвовать в розыгрыше призов;
- помощь в выплате долгов или «очищении» кредитной истории.
Итогом разговора обычно становится запрос персональных, паспортных и банковских данных собеседника, которые следует хранить в тайне.
Аферисты могут попросить фотографию паспорта или банковской карты, сообщить CVV- и PIN-код к «пластику», на который потом зачислят деньги, или заставить человека зарегистрироваться на определённом сайте, указав свои данные. В результате преступникам в руки попадает информация, которой достаточно для списания денег со счёта доверчивого абонента.
Часто мошенники используют вредоносное ПО, которое считывает данные с чужого компьютера или смартфона. Чтобы заразить устройство другого человека, они убеждают его:
- Перейти на неизвестный сайт, который оказывается фишинговым: все данные, которые вводит пользователь, копирует специальная программа и передаёт аферистам. Такой веб-ресурс может имитировать интернет-магазин, сервис по бронированию гостиничных номеров, онлайн-МФО или другой сайт, на котором клиент вводит реквизиты платёжной карты.
- Установить на смартфон незнакомое приложение, которое на самом деле открывает удалённый доступ к гаджету либо пересылает аферистам конфиденциальную информацию человека. Так хакеры собирают данные, которые хранятся на смартфоне, включая личную переписку, фотографии, логины и пароли к банковским и почтовым приложениям.
Несмотря на изобретательность мошенников, определить обман достаточно просто. Помните о том, что никто не вправе запрашивать ваши конфиденциальные данные (PIN- и CVV-коды к картам, пароли доступа в онлайн-банк) — это касается даже банковских сотрудников и представителей любых государственных органов.
Если вам по телефону сообщают о блокировке вашей карты либо несанкционированном снятии денег со счёта, предлагают оформить выплату или принять участие в лотерее, обязательно проверьте информацию. Позвоните на горячую линию банка или в свою районную социальную службу и уточните полученные сведения.
Не стоит переходить по ссылкам из неизвестных рассылок в мессенджерах и устанавливать на свой смартфон сомнительные приложения. Чтобы защитить гаджеты от вредоносного ПО, загрузите качественный антивирус, который предупредит об угрозе.
Списали деньги с карты Сбербанка
Если с карты Сбербанка списали какую-либо сумму, это не означает, что владелец карты пострадал от мошеннических схем. Но меры безопасности соблюдать нужно. Если держатель карты не совершал никакие расходные операции, а средства ушли на незнакомые счета, необходимо срочно заблокировать карту и заявить о краже. Если соблюдать ряд правил, утраченную сумму можно будет вернуть. Списали деньги на законных основаниях или нет и как это выяснить, расскажет Бробанк.
Как воры крадут деньги с карты
Банковские карты надежно защищают от кражи средств, размещенных на лицевых счетах. Но мошенники регулярно придумывают новые способы незаметного списания денег. Среди самых распространенных вариантов обмана:
- Как воры крадут деньги с карты
- Фишинг и вишинг
- Скимминг и шимминг
- Что делать при краже
- Блокировка пластика
- Оформление возврата денег
- Согласие или отказ банка возвращать сумму
- Если средства сняли судебные приставы
- Если деньги списал банк
- Неосознанные покупки
- Рекомендации по защите безналичных денег
- вишинг и фишинг;
- скимминг и шимминг.
Рассмотрим каждый из способов подробнее.
Фишинг и вишинг
Вишинг — часто используют злоумышленники для обмана доверчивых граждан. Обычно от лица банка приходит СМС-уведомление с просьбой перезвонить по указанному номеру, чтобы уточнить данные. Собеседник представляется сотрудником банка и просит сообщить реквизиты, которые относятся к карте. Если клиент по неосторожности произносит или отсылает псевдо-сотруднику сведения, мошенники либо переводят деньги на свои счета, либо оплачивают товар в интернете.
Выведать секретные данные также могут и на таких сайтах как Авито, Юла или другие интернет-площадки для массовых покупок. Мошенники под видом покупателя спрашивают реквизиты карты, в затем просят продиктовать код, который приходит держателю карты в виде СМС для подтверждения транзакций. После ввода набора цифр злоумышленники исчезают, а с карт-счета уходят деньги. Если карта кредитная, то мошенники таким способом могут потратить не только накопления гражданина, но и заемные средства банка.

Фишинг настолько же популярен в среде любителей поживиться за чужой счет, но схемы списания денег гораздо сложнее. Здесь упор делают на невнимательность клиентов. На телефон или электронную почту присылают СМС либо письмо с просьбой перейти по прикрепленной ссылке на сайт и изменить данные безопасности, настройки или код. Сайт выглядит так же, как и официальный банковский, даже адрес выглядит похожим.
Всегда проверяйте именно адресную ссылку. Обычно она отличается от официальной всего одной буквой. Сотрудники банков присылают СМС или звонят только с корпоративных номеров. Но в январе 2019 года мошенники в попытке обойти систему звонили с поддельного корпоративного номера Сбербанка и выспрашивали сведения по картам у действующих клиентов. Поэтому Сбер предупреждает: сотрудники банка не должны спрашивать реквизиты карты и коды для подтверждения операций ни по телефону, ни через электронную почту. Эти данные глубоко конфиденциальны, поэтому даже при личном общении в офисе ни один менеджер не вправе выяснять такую информацию.
Скимминг и шимминг
Скимминг представляет собой технологически сложный процесс списания средств с карты, который используют мошенники. На банкоматы устанавливают специальные устройства, в виде накладок. Их и называют скиммеры. Они считывают сведения по карте. Одновременно с этим к банкомату крепят незаметную камеру, чтобы зафиксировать какой ПИН-код вводит пользователя. Обычно такие устройства крепят на уличных банкоматах в безлюдных местах, где недостаточное освещение.
В некоторых случаях злоумышленники специально обесточивают уличное освещение, чтобы создать «подходящие» условия. При плохом свете человек не видит конструкцию, которая не относится к технической комплектации банкомата, и становится жертвой мошенников.
Шимминг — разновидность скимминга, но считывающее устройство в виде тонкой пластинки, которую крепят в отверстие для приема карты. Даже внимательные люди не всегда замечают такое приспособление. Злоумышленники потом на основе считанных данных создают поддельную карту с реальными реквизитами.
Банки реагируют на изобретательность злоумышленников в реальных и интернет кражах. Отделы безопасности и технические специалисты улучшать методы обеспечения сохранности денег и персональных данных клиентов. Но мошенники постоянно придумывают новые способы воровства денег.
Что делать при краже
Если выясняется, что списали деньги с карты Сбербанка без вашего инициативы со стороны клиента, нужно скорее предпринимать попытки защитить оставшуюся сумму и вернуть украденную. Для таких ситуаций банковская организация разработала инструкцию, по возврату списанных с карт-счета финансов. Схема состоит из нескольких этапов. Если выполнять их правильно, то вероятность восстановления суммы на балансе гораздо выше, чем когда клиент действует хаотически.
Блокировка пластика
Чтобы закрыть злоумышленникам доступ к деньгам на счете, заблокируйте пластик. Это можно сделать:
- В мобильном приложении. Найдите в приложении нужную карту, выберите в настройках функцию блокировки.
- В интернет-банке. Откройте личный кабинет, найдите операцию блокировки, укажите карту и подтвердите действие с помощью одноразового кода из СМС-уведомления.
- Через СМС. На номер 900 отправьте текст «блокировка» и 4 последние цифры номера карты.
- В отделении банка. Если во время обнаружения пропажи недалеко расположено отделение банка, можно не только заблокировать карту, но и сразу оформить заявление.
- Через контакт-центр. Контактный телефон указан на обороте пластика и на официальном сайте Сбера. Сообщите сотрудникам нужную информацию, и они заблокируют карту после проведения идентификации позвонившего, как владельца карты.
Следующий шаг — написать заявление о краже денег в банковском офисе.
Оформление возврата денег
- владелец сообщил о списании денег со счета не позже следующего дня;
- держатель карты не нарушал правил безопасности: не сообщал данные ворам, не хранил код на бумажке рядом с пластиком, никому не говорил ПИН-код.
Порядок оповещения о краже прописывают в договоре, удобнее всего это сделать по телефону. Но посетить офис все-таки придется для написания заявления. Также можно оформить его и в отделении полиции.
Банковская организация проводит самостоятельное расследование, к нему подключается и платежная система. Сначала банк узнает, кто снял деньги с пластика. Если кражу совершили на территории РФ, то расследование будет длиться около 30 дней. Если операцию проводили за рубежом, то расследование продолжается до 60 дней. Когда поиск информации завершится, сотрудники банка свяжутся с держателем карты и сообщат решение.
В ситуации, когда факт кражи подтвердят, а владелец карт-счета выполнил все выдвинутые к нему условия, то банк вернет средства.
Согласие или отказ банка возвращать сумму
Если банк согласился вернуть деньги, то в течение указанного по договору срока средства поступают на счет. Если по истечении этого периода деньги не прислали, обращайтесь в суд. Иногда сроки в договоре не прописывают, тогда вступает в действие Гражданский Кодекс РФ. Клиент может оформить заявление с просьбой о возврате средств с указанием срока до 7 дней и отсылкой на ГК РФ.
Если банковская организация отказала в возврате финансов, потребуйте письменное объяснение отказа. Если банк не выдал бумагу или причина оказалась неубедительной, обращайтесь в суд. При условии, что клиент выполнил все требования банка, суд примет его сторону.
Если средства сняли судебные приставы
Не всегда средства исчезают со счета по вине мошенников. В ситуации, когда клиент задолжал государству или другим кредиторам служба ФССП может без согласия владельца счета списывать деньги для погашения долгов. Судебные приставы имеют право на:
- запрос информации о местонахождении должников и их имущества;
- арест счетов;
- списание денег с лицевого счета без согласования с владельцем.
Узнать, кто снимает деньги с карты, можно из выписки по счету Сбербанка. Если деньги изъяли судебные приставы, обратитесь в отделение, чтобы получить информацию о том, за что сняли деньги с карты Сбера. Если в предоставлении данных отказали, напишите заявление руководителю организации с просьбой разобраться в ситуации. Документ рассматривают в течение 7 дней. В случае, когда средства сняли незаконно или ошибочно, можно в ФСПП заполнить заявку на проверку и возврат суммы. Также можно предъявить банковским сотрудникам справку от приставов о том, что с их стороны претензий нет.
Если деньги списал банк
Снять средства с банковской карты может и сама финансовая организация. Можно принять за незаконную операцию снятие денег банком за обслуживание карты. Чтобы узнать, за что взяли оплату, зайдите в интернет-банк или мобильное приложение и найдите нужные сведения в списке операций. Эти данные следует искать в описании назначения платежа. Там содержится краткая информация о том за что, и на основании какого документа было произведено списание. Например, за смс-оповещение согласно универсальному договору на банковское обслуживание или за годовое обслуживание в пакете Премьер.
Важно знать, что незаконно списывать с карты полную сумму заработной платы в счет погашения задолженности банку или службам судебных приставов. Российское законодательство запрещает взимать более 50% от дохода, чтобы погасить сформированный долг. Кредитные организации в договоре прописывают, что могут снять заработную плату, если заемщик долго без уважительных причин не погашает задолженность на добровольной основе.
Неосознанные покупки
Бывает так, что владельцы карт случайно дают согласие на приобретение услуги, например, за ежемесячную подписку на сайт или автоматическое обновление антивируса. Одноразовое приобретение товара в интернете может предполагать периодическую или ежегодную подписку и повторные снятия денег. В таком случае обратитесь в службу поддержки, обычно администрация сайта возвращает списанные деньги.
В махинациях с деньгами могут быть замешаны и микрофинансовые организации, в которых оформляют небольшие займы под большие проценты. При этом в договорах на микрозайм клиенты часто не замечают пункты о том, что задолженность будут списывать с любых привязанных банковских карт заемщика. Причем без уведомления должника об изъятии средств. Эту ситуацию не исправить уже никак, так как клиент поставил собственноручную подпись в договоре. Юристы рекомендуют отдать долг и больше не связываться с такими недобросовестными учреждениями.
Рекомендации по защите безналичных денег
Чтобы не попасться на мошеннические уловки, следуйте определенным рекомендациям:
- Выучите все ПИН-коды и пароли от карт. Не записывайте их на бумажках. Если все же записали, то не оставляйте записи там, где их может увидеть любой человек. Избегайте компрометации карты.
- Никогда не сообщайте CVC/CVV или ПИН-коды карт третьим лицам, а также одноразовые пароли, которые приходят на авторизованный телефон.
- Карты с магнитной полосой держите ближе к телу или в тех местах, куда вор не сможет добраться.
- Если расплачиваетесь в магазинах или ресторанах картой, все операции по оплате производите сами или хотя бы присутствуйте при них. Не разрешайте уносить карту в другие помещения и не теряйте ее из виду.
- Покупайте товар только на проверенных сайтах. Смотрите, чтобы в начале адресной строки был вписан защищенный протокол https. Такие сайты больше заботятся о защите прав пользователей, чем те, которые начинаются с http.
- Устанавливайте защитный пароль не только на смартфон, но и на приложение банка, которое скачано на мобильный.
Если не соблюдать правила безопасности, то ответственность за снятие денег с карты Сбербанка полностью ложится на пользователя. Доказать собственную непричастность к мошенничеству очень сложно.
Пропали деньги с карты: что делать?
Банковские услуги становятся все технологичнее, но и мошенники за ними поспевают. Во втором квартале 2021 года злоумышленники украли со счетов россиян более 3 млрд руб. Большую часть — через мобильные и онлайн-банки, оплату товаров и услуг. Используются и методы социальной инженерии, такие как сообщения и звонки якобы от сотрудников банков.
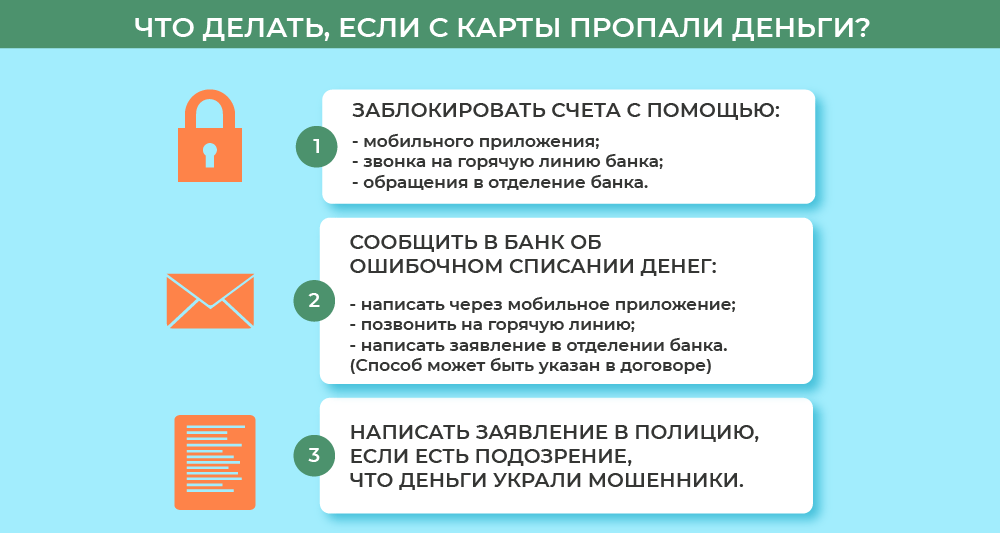
Если с карты списали деньги без вашего ведома, необходимо немедленно ее заблокировать. Большинство банков позволяют делать это через мобильное приложение или по телефону горячей линии. Помочь смогут и в отделении кредитной организации.
После блокировки необходимо сообщить сотрудникам учреждения о том, какие операции провели без вашего согласия. По закону потерпевший обязан уведомить банк в течение одного дня после получения уведомления о несогласованной операции (ч. 11 ст. 9 закона «О национальной платежной системе»).
Порядок уведомления определяется в договоре с банком. Кое-где может потребоваться написать заявление о несогласии с переводом. Но может быть предусмотрена и другая процедура. Информацию о порядке отмены операций можно найти в договоре или уточнить у сотрудников банка. В случае нарушения процедуры уведомления или пропуска срока кредитная организация имеет право отказать в возврате денег (ч. 14 ст. 9 закона «О национальной платежной системе»).
Перед тем как принять решение о выплате, банк выяснит причину произошедшего. Это могут быть не только ошибки банка или действия мошенников. Виноват может быть и сам пострадавший.
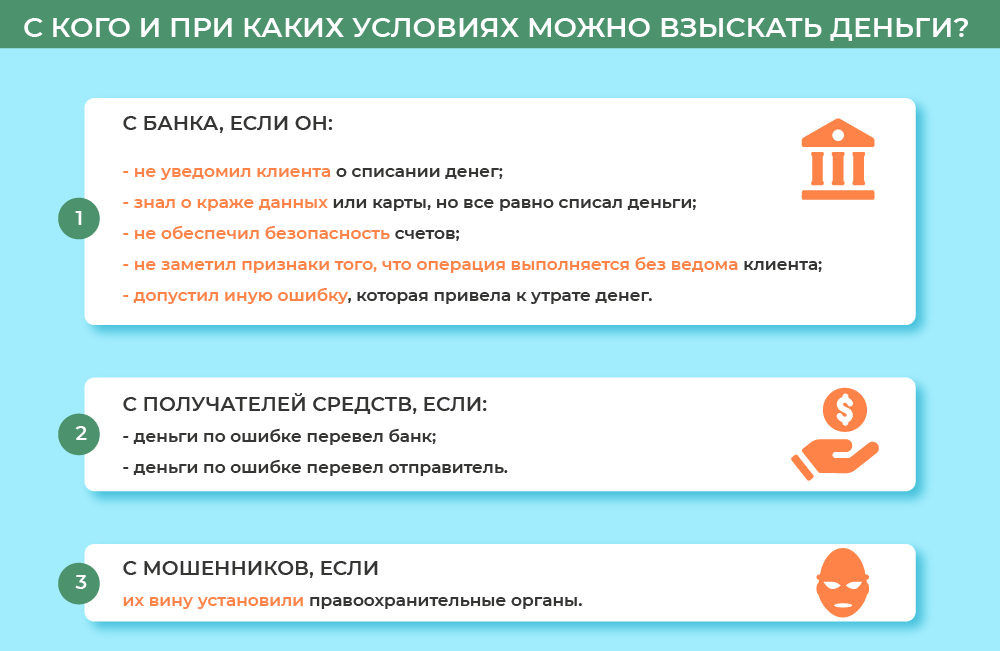
Когда можно взыскать деньги с банка
Банк, вероятнее всего, откажется вернуть деньги, если не было сбоя банковских систем или очевидных ошибок его сотрудников. Без явных нарушений банка взыскать деньги будет сложно, считает Евгений Николаенко, руководитель проектов прямых инвестиций в Яковлев и Партнеры Яковлев и Партнеры Федеральный рейтинг. группа Банкротство (споры high market) группа Арбитражное судопроизводство (крупные коммерческие споры — high market) × Если есть признаки мошенничества, банк, скорее всего, признают невиновным, уверен эксперт.
По словам Игоря Вершинина, юриста Арбитраж.ру Арбитраж.ру Федеральный рейтинг. группа Банкротство (споры high market) группа Арбитражное судопроизводство (средние и малые коммерческие споры — mid market) группа Природные ресурсы/Энергетика Профайл компании × , доказать противоправность действий банка чаще всего можно в следующих случаях.
1. Банк знал о краже данных или карты клиента, но все равно произвел платеж
Если клиент сообщил о краже карты или личных данных, то финансовая организация должна приостановить операции по его счетам.
Как, например, в деле № 33-11948/2018. 31 марта 2017 года клиентка «Тинькофф банка» Ирина Чернова* провела в Париже. Там у нее украли карту и телефон, о чем она немедленно сообщила в банк через мобильное приложение. После этого со счета Черновой списали €1079 (64 740 руб. по курсу на дату кражи. — Прим. ред.). Когда клиентка потребовала отменить транзакцию, банк попросил представить подтверждение кражи. На следующий день Чернова получила документы из полиции и направила в кредитную организацию. Но банк отказался возвращать украденные деньги, так как платеж совершили с использованием оригинала карты.
Тогда Чернова обратилась в суд. В ноябре 2017 года Дорогомиловский райсуд Москвы удовлетворил иск пострадавшей и взыскал с банка украденные деньги. Истец также взыскала с банка компенсацию морального вреда и штраф на основании закона «О защите прав потребителей».
2. Банк не проявил должной осмотрительности
Согласно ч. 5.1 ст. 8 ФЗ «О национальной платежной системе» банк должен приостановить перевод, если имеются признаки, что операция выполняется без ведома клиента. К ним можно отнести нетипичные размер суммы, время и место операции.
Подобные признаки выделяет и судебная практика. Например, в постановлении по делу № А55-14526/2018 АС Поволжского округа указал, что для проявления должной осмотрительности банку было необходимо обратить внимание на значительную сумму перевода, а также проверить, перечислял ли клиент какие-либо деньги этому контрагенту ранее.
Чтобы защитить деньги от мошенников, банки могут запрашивать подтверждение переводов. Чаще всего операцию просят одобрить через код в СМС, который приходит на телефонный номер владельца карты. Но даже эти меры злоумышленники могут обойти. Например, c помощью поддельных сайтов интернет-магазинов или других организаций, где клиент по ошибке самостоятельно введет свои данные. Поэтому при покупках в интернете тоже нужно быть бдительным.
3. Банк плохо обеспечивал безопасность данных и счетов клиентов
Согласно ст. 27 ФЗ «О национальной платежной системе» финансовые организации должны защищать свои информационные системы от посягательств мошенников. В случае невыполнения этих требований банк будет отвечать за потери своих клиентов.
Подобная ситуация встречается в судебной практике. Например, в деле № А79-2270/2019 суды сделали вывод, что банк не обеспечил достаточный уровень безопасности программного обеспечения, так как злоумышленники смогли получить доступ к электронной подписи клиента и сертификату ключа проверки в дистанционной системе обслуживания организации. Сотрудники банка не сделали контрольные звонки и не запросили документы для проверки подозрительной операции, что свидетельствует о вине банка в пропаже денег, посчитали суды.
4. Банк не уведомил клиента об операции
Банк обязан сообщать клиенту о каждой операции с его деньгами. Такое правило установлено в ст. 9 ФЗ «О национальной платежной системе». Если клиента не уведомили о переводе или снятии средств со счета, он может требовать возмещения.
Так, в деле № А53-21833/2014 АС Ростовской области взыскал с банка «Донинвест» 460 000 руб., так как он не уведомил клиента об операции. В феврале 2014 года деньги со счета списали неустановленные лица, но клиент обнаружил пропажу только спустя четыре месяца. Тогда он и направил претензию. Банк отказался возвращать средства, но в суде клиенту удалось защитить свои права.
Этот список не исчерпывающий. Если деньги пропали из-за того, что банк ненадлежащим образом исполнял свои обязанности по договору, финансовая организация обязана возместить клиенту убытки в любом случае. Это следует из положений ст. 393 ГК («Обязанность должника возместить убытки»), поясняет Артур Аванесян, старший юрист юридической фирмы Рустам Курмаев и партнеры Рустам Курмаев и партнеры Федеральный рейтинг. группа Арбитражное судопроизводство (крупные коммерческие споры — high market) группа Банкротство (споры high market) группа Разрешение споров в судах общей юрисдикции группа Уголовное право группа Антимонопольное право (включая споры) группа Недвижимость, земля, строительство группа Интеллектуальная собственность (Защита прав и судебные споры) 2 место По выручке на юриста 5 место По выручке 28 место По количеству юристов Профайл компании ×
Кроме того, в споре с гражданином именно банк должен будет доказать, что виноват не он, а клиент (ч. 15 ст. 9 закона «О национальной платежной системе»). Но если клиент предприниматель, то именно ему придется обосновать вину банка.
Как взыскать деньги с мошенников или получателей средств?
Взыскать деньги с мошенников сложно. Если злоумышленники неизвестны, то найти их возможно только посредством уголовного судопроизводства, говорит партнер Criminal Defense Firm Criminal Defense Firm Федеральный рейтинг. группа Уголовное право × Анна Голуб. Поэтому после отмены операции в банке о потере денег нужно незамедлительно уведомить полицию.
На основании ч. 3 ст. 158 УК за тайное изъятие денежных средств со счета преступнику может грозить наказание, в частности, в виде лишения свободы до шести лет. Но если деньги были похищены путем обмана, действия злоумышленников могут быть квалифицированы по ст. 159.3 УК «Мошенничество с использованием электронных средств платежа». Максимальное наказание по самому «простому» составу — до трех лет лишения свободы (п. 1). А за хищение организованной группой либо в особо крупном размере (более 1 млн руб.) — до десяти лет (п. 4 ст. 159.3 УК).
Но на деле правоохранительным органам удается вернуть менее 10% украденных средств. А раскрываемость в сфере киберпреступности остается на уровне 9%, говорил в 2020 году генпрокурор Игорь Краснов. Основная проблема в идентификации преступников, поясняет Степан Хантимиров, юрист Адвокатское бюро Asterisk Адвокатское бюро Asterisk Федеральный рейтинг. группа Арбитражное судопроизводство (крупные коммерческие споры — high market) группа Банкротство (споры mid market) группа ГЧП/Инфраструктурные проекты группа Разрешение споров в судах общей юрисдикции группа Корпоративное право/Слияния и поглощения (mid market) 21 место По выручке ×
Если пострадавшему повезет и похитителей найдут, то деньги можно будет взыскать по гражданскому иску, в том числе и в рамках уголовного процесса. Например, в деле № 77-4249/2020 Александра Матвеева признали виновным в хищении денег у 17 потерпевших на основании ст. 159.3 УК. Осужденный размещал фейковые объявления на «Авито», где продавал металлоискатель за 15 000 руб., строительный пылесос за 8000 руб., велосипед за 19 000 руб. и много что еще. Он обещал оправить товары по почте, но, получив деньги, всегда исчезал. В итоге Вольский районный суд Саратовской области приговорил Матвеева к двум с половиной годам лишения свободы условно. Часть потерпевших решили вернуть свои деньги в рамках уголовного процесса. По их гражданскому иску суд взыскал с Матвеева 88 500 руб. на основании ст. 1064 ГК «Общие основания ответственности за причинение вреда».
Иногда найти злоумышленников возможно и без уголовного дела. Если деньги перевели на чужой счет, можно предъявить иск к банку, рассказывает Голуб. Даже если его признают ненадлежащим ответчиком, суд может обязать банк представить сведения о лице, которое получило перевод.

Даже если суд откажет в удовлетворении иска к банку, у пострадавшего будут сведения о получателе денег. Он может попытаться вернуть потерянные суммы через суд или обратиться в правоохранительные органы с заявлением в отношении конкретного лица.
Деньги также возможно потребовать, если их по ошибке перевели известному получателю. В таком случае средства взыскиваются как неосновательное обогащение на основании ст. 1102 ГК. Ведь они были получены просто так, без каких-либо обязательств и договоренностей.
Например, в деле № 33–30161/2016 Московский городской суд подтвердил, что ответчик должен вернуть денежные средства истцу, так как получил их безосновательно. Иван Смирнов* требовал вернуть сумму перевода с банка и получателя денег — Елены Назаровой*. Он указывал, что зашел в «Сбербанк Онлайн», чтобы перевести деньги, но в итоге не подтвердил перевод с помощью кода. Несмотря на это, на его мобильный телефон поступило СМС-уведомление о списании денег (сумма не указана). Но представители банка в суде возражали, что клиент подтвердил операцию. В итоге суд отказал в требованиях банку, но обязал Назарову вернуть деньги, потому что законных оснований их получать у нее не было.
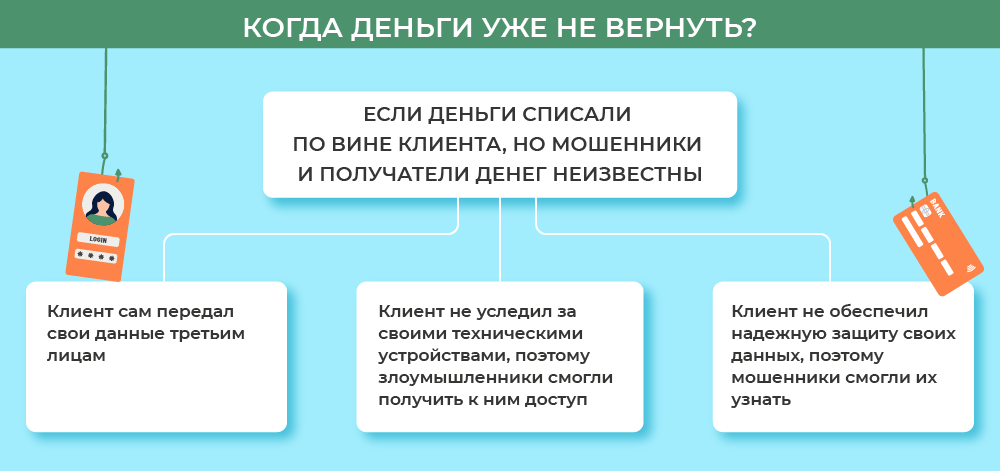
Когда деньги уже не вернуть?
Если клиенту не удалось найти мошенников, он попытается взыскать деньги с банка. Но сделать это будет непросто, если потерпевший не соблюдал требования безопасности и сам передал свои деньги или данные злоумышленникам, говорит Игорь Вершинин из Арбитраж.ру Арбитраж.ру Федеральный рейтинг. группа Банкротство (споры high market) группа Арбитражное судопроизводство (средние и малые коммерческие споры — mid market) группа Природные ресурсы/Энергетика Профайл компании ×
Пострадавшему придется доказать, что к его сведениям противоправным образом получили доступ злоумышленники. Суды могут отказать, если средства сняли с помощью ввода данных клиента.
Например, в деле № А53-5074/2019 ООО «Пивоварня Рандеву» пыталась взыскать ПАО «Банк ВТБ» 874 273 руб. Общество считало, что банк неправомерно списал деньги, так оно не давало распоряжение на перевод средств другому лицу. Но банк настаивал, что все платежные поручения были подписаны электронной подписью истца и направлялись с его IP-адреса. В ходе банковской проверки ответчик установил, что доступ к компьютерам компании каким-то образом получили третьи лица. Они смогли перевести деньги со счетов истца через дистанционную систему банковского обслуживания. В итоге АС Ростовской области отказал обществу. Первая инстанция указала, что по условиям договора с банком пивоварня должна была самостоятельно обеспечить безопасность своих компьютеров, поэтому утрата денег произошла не по вине банка.
Похожая ситуация описывается и в деле № 88-3720/2020. В нем Михаил Рубин* обратился в Прилузский районный суд Республики Коми с иском к Сбербанку. Заявитель просил признать незаключенным кредитный договор, а также взыскать с банка 22 614 руб., которые были списаны в качестве платежей по этому соглашению.
Рубин считал, что договор заключили мошенники, так как он его не подписывал. В марте 2019 года на него оформили кредит на сумму 150 000 руб., рассказывал истец. По его словам, злоумышленники также списали 80 000 руб. с его банковского счета.
Суд установил, что истец заключил договор через систему «Сбербанк Онлайн». При авторизации пользователь правильно ввел логин, пароль и код мобильного банка. Первой инстанции Рубин пояснил, что в феврале 2019 года он скачал приложение по просьбе некой организации «Финтраст» и ввел данные своей банковской карты. Так злоумышленники получили доступ к счету истца.
В итоге суд отказал истцу в удовлетворении его требований. Первая инстанция посчитала, что банк не может нести ответственность за то, что клиент сам представил данные третьим лицам.
Клиент также не сможет вернуть деньги, если совершал какие-либо действия по подтверждению платежа, поясняет Евгений Николаенко из МКА Яковлев и Партнеры Яковлев и Партнеры Федеральный рейтинг. группа Банкротство (споры high market) группа Арбитражное судопроизводство (крупные коммерческие споры — high market) × Так, в ноябре 2018 года Елене Карловой* позвонил неизвестный, представился сотрудником «Альфа-Банка» и попросил продиктовать код, который пришел на ее телефонный номер. Так злоумышленники получили доступ к счетам Карловой и оформили на нее кредит на сумму 150 000 руб., которые они похитили. Потерпевшая попыталась взыскать их с банка в судебном порядке, но Тракторозаводский районный суда города Волгограда отказал (дело № 2-2357/2019).
Но и получить решение суда только полдела. Взыскать что-либо по исполнительному листу может быть сложно. Ведь мошенники не ждут исков, а прячут деньги, выводя их по цепочке транзакций дальше.
Меры безопасности
Огромное количество краж происходит из-за невнимательности самих потерпевших. Большинство экспертов сходятся в том, что гражданам, прежде всего, необходимо уделять особое внимание охране своих персональных данных: не сообщать кодовые слова, пин-коды, номера счетов и иные сведения о счетах и вкладах.
В первую очередь гражданам необходимо внимательно проверять звонки и сообщения, которые они получают от так называемых сотрудников банка, отмечает Голуб. По любому поводу лучше перезванивать в банк на его номер самостоятельно, советует Степан Хантимиров.
Кроме того, эксперты советуют всегда пользоваться проверенными сайтами и приложениями. Лучше открыть специальную банковскую карту для покупок в интернете и вносить на нее суммы, необходимые для покупки, считает Голуб. Можно также самостоятельно установить лимиты на операции по карте, отмечает Вершинин.
Учитывая, что большинство граждан имеют доступ к своим банкам через смартфон или компьютер, большое значение имеют технические меры безопасности. Адвокат Регионсервис Регионсервис Федеральный рейтинг. группа Семейное и наследственное право группа Уголовное право группа Экологическое право группа Арбитражное судопроизводство (корпоративные споры) группа Арбитражное судопроизводство (крупные коммерческие споры — high market) группа Природные ресурсы/Энергетика группа Транспортное право × Алексей Панюшкин советует не пренебрегать следующими способами защиты своих сбережений:
- установить пин-код на сим-карту и подать заявление в салон сотовой связи о запрете выдачи дубликата сим-карты, а также операций по доверенности;
- установить на смартфоне определитель номера, который покажет, когда звонят мошенники;
- установить двухфакторную аутентификацию в различных аккаунтах: на «Госуслугах», в соцсетях, мессенджерах, электронной почте и прочих;
- при подключении к публичным сетям Wi-Fi использовать проверенные платные виртуальные частные сети VPN;
- не использовать один и тот же пароль для различных интернет-ресурсов;
- создавать надежные пароли;
- устанавливать приложения только из официальных магазинов на смартфоне — App Store, Google Play;
- не открывать электронные сообщения и СМС от неизвестных отправителей, а также не переходить по сомнительным ссылкам;
- подключить СМС-информирование или push-уведомления в мобильном приложении, чтобы быстро получать сведения о платежных операциях.

Бурный рост информационных технологий требует от участников гражданского оборота повышенных мер безопасности при использовании банковских карт и мобильных устройств.
Проблема банковских мошенников волнует не только потерпевших, но и сами банки. Так, в декабре прошлого года ЦБ предложил определить обязательную сумму, которую финансовые организации должны будут возвращать гражданам, которые потеряли деньги из-за злоумышленников. Это Центральный банк планирует внести в закон «О национальной платежной системе».
Что делать, если сняли деньги с карты Сбербанка
 Мошенники становятся все изобретательнее, и находят все новые и новые способы украсть деньги у клиентов Сбербанка. Но кроме них возникают и другие ситуации, при которых со счета списываются средства без уведомления или с ним. Рассмотрим все ситуации, а также действия клиента для того, чтобы минимизировать потенциальные потери.
Причины пропажи денег без уведомления
Существует несколько основных ситуаций-причин, из-за которых со счета клиента Сбербанка могут списываться деньги. Первым и наиболее распространенным вариантом являются банковские махинации. Но кроме них есть и другие причины.
Банковские махинации
Если списали деньги с карты Сбербанка без всяких на то причин и клиент действительно никому не передавал данные своего платежного средства сознательно, то возможны только 2 основных варианта: фишинг и скимминг.
Фишинг
Это один из современных терминов, связанных с мошенничеством. Суть в том, что злоумышленники для того, чтобы получить данные клиента Сбербанка (например, для входа в личный кабинет) подменяют официальные страницы банка на поддельные. Выглядят они точно так же, как и оригиналы, но связаны не с серверами официального банка, а с серверами мошенников. На них и поступают данные, необходимые для входа в личный кабинет. Например:
- Клиент хочет зайти в свой личный кабинет.
- Вместо того, чтобы перейти на официальный сайт и открыть его при помощи соответствующей ссылки, он открывает какой-то сторонний сайт, на котором написано, допустим, «Нажмите сюда и введите данные для входа в личный кабинет Сбербанка».
- Клиент переходит по ссылке и видит привычный интерфейс Сбербанк Онлайн.
- Человек вводит свои данные и даже подтверждает авторизацию при помощи СМС уведомления. Но на самом деле, это не страница банка, а поддельная. Отличается она только электронным адресом.
- Мошенники получают данные пользователя и одновременно с его попытками входят в официальный личный кабинет.
- Злоумышленники оперативно отправляют все средства со всех счетов на свои счета (открытые, обычно, в других банках).
Единственный способ защититься от такой проблемы – всегда проверять электронный адрес. Также крайне рекомендуется переходить в Сбербанк Онлайн исключительно с официальной страницы банка.
Скимминг
Этот термин определяет копирование данных карты при помощи специального устройства. Например:
- Клиент подходит к банкомату Сбербанка.
- Он вставляет карту и вводит ПИН-код с целью снять деньги или совершить любую другую операцию.
- Операция не проходит, а клиент получает уведомление о том, что с его счета осуществлен перевод на другой счет.
В данном случае проблема заключается в том, что сверху официального банкомата установлено специальное устройство, которое подменяет собой сигналы банкомата и передает данные мошенникам. Иногда операция проходит успешно, и клиент ни о чем не подозревает, ведь скимминговое устройство находится просто в состоянии сбора информации. Мошенники могут ею воспользоваться в любой момент. Защититься от такой проблемы достаточно сложно, так как неспециалист вряд ли сможет обнаружить невооруженным взглядом отличия от оригинального банкомата. С другой стороны, за этим должен следить сам Сбербанк. Таким образом, если подобная проблема возникла, нужно немедленно связываться со службой поддержки.
Просрочки и задолженности
Еще одной причиной списания средств со счета клиента являются существующие задолженности. Если человек взял кредит или имеет какой-то другой долг (например, неоплаченный штраф, алименты и так далее) и на его другом счету есть деньги, в конечном итоге Сбербанк спишет эти деньги в счет погашения задолженности. На такую операцию согласие клиента не требуется, так как производится погашение долга, появление которого клиент сам и допустил.
Например, человек взял кредит в Сбербанке и не выполняет свои обязательства. Но на его карточном счету есть определенная сумма. Сначала Сбербанк будет просить (а потом и требовать) произвести погашение добровольно. Если это не поможет, то в конечном итоге банк обратиться в суд и получит право списывать средства с других счетов клиента для погашения долга (а иногда и обращение в банк не требуется, если такая возможность предусмотрена условиями договора на обслуживание счета, который клиент сам же и подписывал).
Деньги украдены с карты Сбербанка
Если деньги действительно украдены с карты Сбербанка, а не были направлены на другой счет для погашения долга, то есть определенные инструкции и действия для того, чтобы решить проблему.
Если средства были переведены
Если деньги были переведены со счета клиента на другой счет, нужно:
- Заблокировать карту. Это можно сделать при помощи звонка на горячую линию. Этот способ рекомендуется, так как он самый оперативный и удобный. Номер горячей линии: 900 (для клиентов на территории РФ) или +7-495-50-055-50 (для клиентов как на территории РФ, так и за границей).
- После блокировки карты, описать оператору call-центра ситуацию и потребовать вернуть деньги.
- Если необходимо и есть такая возможность – обратиться в любое ближайшее отделение и написать соответствующее заявление.
Чем быстрее будет составлено заявление, тем выше вероятность того, что средства вернут в полном объеме. У Сбербанка есть определенный срок, пока деньги еще можно вернуть после перевода. Следует учитывать тот факт, что мошенники обычно предпочитают сразу же после перевода снимать все со своего счета, чтобы никто не мог забрать у них украденное. В такой ситуации Сбербанк будет обязан возвращать всю сумму из своих средств, так как именно он отвечает за все проблемные ситуации такого плана.
Если деньги сняли с карты в банкомате
Если банкомат оснащен скимминговым устройством, то это тоже вина банка. Как следствие, средства должны вернуть точно так же, как и в ситуации, описанной выше. Инструкция идентична представленной ранее.
Отдельно нужно учитывать те варианты, когда банкомат просто перестал работать в ответственный момент (например, произошел системный сбой). Это бывает крайне редко, но такая вероятность все равно остается. Получается, что клиент заказывает выдачу наличных в устройстве, забирает карту, но деньги не получает. Необходимо немедленно связываться со службой поддержки и точно так же описывать ситуацию. Такие проблемы решаются намного быстрее, чем в случае с мошенниками, ведь средства на самом деле никуда не делись, они остались в банкомате и Сбербанк может их вернуть на счет клиента.
Действия судебных приставов
Если средства были списаны судебными приставами (об этом может быть сообщено в уведомлении о списании или лично оповестит менеджер банка), то первым делом нужно убедиться, что для этого нет никакой причины. Например, если человек действительно должен платить алименты, но не делает этого, то списание будет абсолютно правомерным, и никто ничего возвращать не будет. Если же произошла ошибка, то необходимо:
- Обратиться в банк и потребовать копию документа, на основании которого с его счета списали средства.
- Внимательно изучить документ.
- Если в нем вписаны ошибочные данные, указать на это менеджеру банка и потребовать возврата средств.
- Если в документе действительно фигурируют данные клиента Сбербанка, необходимо обратиться в ФССП (Федеральная служба судебных приставов) и потребовать объяснений.
- Исходя из того, что стало причиной списания, дальше может потребоваться обращаться в суд, писать заявление на имя руководителя ФССП и так далее. Одной из распространенных ситуаций является несвоевременная оплата алиментов. Если человек действительно их выплачивал в полном объеме, но этой информации по какой-то причине нет в ФССП, нужно:
- Собрать документы, подтверждающие факт оплаты (чеки, выписки со счета с подтверждением перевода, расписки от получателя алиментов, если оплата производилась наличными и так далее).
- Посетить региональное отделение ФССП.
- Предоставить перечисленные выше документы и написать заявление на имя руководителя данного отделения. В нем должна быть описана ситуация и фигурировать требование возврата средств.
- Передать требование сотрудникам ФССП и проконтролировать, чтобы на документ был проставлен входящих номер корреспонденции.
- Ожидать возврата средств.
Средства списаны банком
Если деньги по непонятной причине списал сам Сбербанк, то нужно:
- Обратиться в любое отделение банка (лучше в то, где клиент постоянно обслуживается).
- Потребовать в письменном виде документ, на основании которого были списаны средства со счета.
- Изучить бумагу и, если есть несоответствия, указать на них менеджеру.
Как доказывает практика, лишь в единичных, очень редких случаях Сбербанк ошибочно списывает деньги с неправильного счета. Почти всегда есть вполне реальная и обоснованная причина (чаще всего – долг по кредиту).
Как обезопасить свои средства
Самый простой способ обезопасить свои средства – снимать их в наличном виде полностью. Но в современных реалиях это не всегда возможно и крайне редко удобно для клиента. Таким образом, необходимо предпринять все возможные меры для защиты данных пользователя: никому, никогда и ни при каких условиях не предоставлять данные счета, карты, логин, пароль и так далее. Даже сотрудники банка не должны знать эту информацию. Кроме того, у Сбербанка есть еще одна удобная система, которая также поможет в любой ситуации: страхование от мошеннических операций. Это платный сервис, но он стоит своих денег. Если такая функция у клиента подключена, то при возникновении спорной ситуации с перечислением средств без разрешения клиента, банк моментально возвращает на счет всю утерянную сумму. С мошенниками и своими расходами он будет разбираться уже самостоятельно, владельца счета это волновать не должно.