Цифровая карма: как будет работать система социального кредита в Китае

«Система социального кредита», которая разрабатывается властями Китая и готовится к внедрению на территории всей страны, уже давно обсуждается в западных медиа. И редко какой публицист или политик, описывая ее, обходится без параллелей с антиутопий «1984» Джорджа Оруэлла.
Вкратце, эта система будет представлять собой целую экосистему цифровых баз, в которой будет хранится актуальная информация о поведении граждан, компаний и государственных структур. В зависимости от того, насколько это поведение будет соответствовать госстандартам, их индивидуальный рейтинг, привязанный к уникальному QR-коду, будет изменяться — в «плюс» или в «минус». Что, в свою очередь, будет открывать или ограничивать доступ к определенным льготам и благам.
Можно сказать, что система социального кредита реализует кармический принцип воздаяния, но только в светском и мгновенном варианте. Здесь на месте божественной инстанции оказывается обезличенное государство, которое берет на себя роль справедливого судьи, оценивающего человеческое поведение (собирая данные) и воздающего по заслугам (прибавляя или вычитая баллы).
На первый взгляд, идея подобного контроля посредством рейтинга в чем-то перекликается с оруэловскими интуициями. Во-первых, такая система кажется несовместимой с неприкосновенностью частной жизни. Скажем, если история финансовых операций гипотетического гражданина КНР покажет, что тот любит по вечерам засиживаться в баре, то это будет расценено как отклонение от нормы и приведет к понижению рейтинга.
Во-вторых, подобная система не вяжется с логикой базовых прав человека. Ведь то, что считается неотчуждаемым до тех пор пока не нарушен закон, — например, право на свободное передвижение, — может быть отчуждено, несмотря на то, что де-факто сама буква закона не нарушена. Так, согласно отчету China’s National Public Credit Information Center, в 2018 году по итогам пилотных проектов в ряде провинций Китая 23 млн человек было отказано в покупке билета на самолет или поезд из-за низкого социального рейтинга.
Наконец, в-третьих, эта система, по сути, превращает государство в квази-божество, способное «сканировать» все человеческие мотивы и желания, оценивая их по балльной шкале и влияя на возможности конкретного человека. Ведь система социального кредита реализует кармический принцип воздаяния, но только в светском и мгновенном варианте. Но насколько может быть непогрешимой эта «государственная карма» в принципе?
Тем не менее, сводить «систему социального кредита» к логике тоталитарного контроля, как минимум, преждевременно. Формально о старте разработки этой системы Пекин объявил в 2014 году. И хотя ее пилотные версии начали обкатываться в некоторых провинциях Китая еще с 2009 года, все контуры этой инфраструктуры до сих пор неизвестны и многое еще находится на этапе обсуждения.
И это не говоря о том, что сама система социального кредита рассчитана на особую модель социального взаимодействия, которая складывалась в Китае веками и имеет свои глубокие традиции. Недаром, эту новацию поддерживает так много китайцев — порядка 80%, из которых более половины — целиком и полностью. Наибольший скептицизм проявляют китайцы с высшим образованием, а также бедняки и жители сельских районов. Наибольшую же поддержку инициативе выражают граждане с высоким достатком и члены компартии.

Система «социального доверия»
В своей книге «Долг: первые 5000 лет истории» американский антрополог Дэвид Гребер посвятил немало страниц тому, чтобы показать, что в древних обществах вкладывали в слово «кредит».
Если говорить об этимологии, то буквально кредит означает доверие (англ. — credit), которое «происходит от того же корня, что и «вероисповедание» («creed») и «достоверность» («credibility»)». Поэтому «большая часть денег в прямом смысле были доверием, поскольку кредитные соглашения в основном представляли собой сделки, скреплявшиеся рукопожатием».
Получается, если вместо слова «кредит» в названии китайской системы поставить «доверие», мы сразу получим более корректное представление о главной цели этой новации — обеспечить диффузию доверия внутри всего общественного пространства. Именно на этом делают упор и сами власти Китая — укрепление «репутации, добросовестности правительства, коммерческой деятельности, общества и доверия к юридической системе».
Следы подобной системы мы можем найти в истории Китая уже во время первой империи Цинь (221-206 годы до н.э.). Тогда была впервые введена процедура балльной оценки чиновников, чтобы обеспечить их дальнейшее продвижение по карьерной лестнице.
Алексей Маслов, врио директора ИДВ РАН, профессора факультета мировой экономики и мировой политики НИУ ВШЭ:
«В Китае исторически существовали организации под названием «пятидворки» и «десятидворки» (группы взаимного контроля, существовавшие в деревнях и городах. — РБК Тренды). Это была целая система организаций, внутри которой все друг за другом следили, помогали, а иногда и «стучали». Впоследствии вся эта информация собиралась в руках чиновников, из которой они формировали доклады и планировали дальнейшие действия. В целом, китайцы, в отличие, например, от нас, очень социально активны и легко могут и похвалить вас, и поругать».
Отсюда становится ясно, почему для современных китайцев введение социального кредита — нечто нормальное, что не воспринимается через оптику западных антиутопий. Ведь, по сути, это лишь реактивизация традиционной китайской системы, когда общество само себя регулирует под неусыпным контролем государства. Просто на сей раз для этого используются цифровые технологии.
Более того, как считает китайский социолог Чжан Лифань, современному китайскому общество подобная система необходима в силу того, что оно испытает глубокий дефицит доверия.
Например, это хорошо заметно по росту финансовых преступлений в бизнес-сфере. Согласно исследованию Revealing the True Cost of Financial Crime, чуть менее половины бизнес-организаций в Азиатско-Тихоокеанском регионе признались, что были жертвами мошенничества, краж, отмывания денег или других финансовых преступлений. Другой пример, по словам Маслова, — это сфера услуг, где «невозврат или поломка взятых в аренду велосипедов стало чем-то рутинным».
Иными словами, подобный дефицит доверия — это «плата» за головокружительные темпы урбанизации и роста экономики в Китае, которые потребовали новых способов контроля и социальной инженерии, чтобы не только снизить огромные нагрузки на судебную систему, но и смягчить напряжение в обществе.
Три уровня доверия
В программном документе, описывающем контуры системы социального кредита, китайское правительство выделило четыре области, которые она будет охватывать: государственный сектор, бизнес-среда, социальное взаимодействие, судебная система.
То есть, работа по достижению доверия не будет ограничена одними социальными контактами. Под прицелом этой системы окажется и коррупция, и должностные злоупотребления, и работа бизнеса, и доверие судебной системе, и неэтичное поведение врачей, юристов и учителей. Даже местные органы власти смогут ощутить на себе ограничения за счет низкого рейтинга.

Предполагается, что сама система будет иметь три уровня:
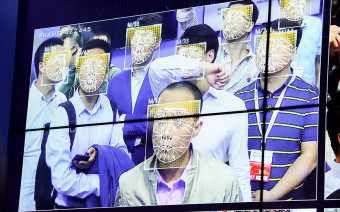
Основная база данных — The National Credit Information Sharing Platform («Национальная Платформа Обмена Кредитной Информацией). Она будет объединять в себе данные социального кредита и обеспечивать обмен ими между государственными ведомствами. Поставка данных, формирующих индивидуальные рейтинги, будет идти из двух источников. Во-первых, за счет камер с системами распознавания лиц — по всему Китаю их уже более 200 млн. А во-вторых, за счет частных жалоб, а также по информации, поступающей от общественных организаций, банковских служб, торговых площадок, из социальных сетей и не только.
«Черные списки» граждан и компаний, которые были уличены в нарушении правил и стандартов поведения, — это те, кому доверять не стоит. И «красные списки» с компаниями и гражданами с хорошей репутацией — те, кому доверять можно.
Единая система наказаний и поощрений, которая позволит государственным ведомствам скоординировано наказывать компании и граждан из «черного списка» и, наоборот, поощрять, тех, кто находится в «красном».
При этом сама система создается как принципиально обезличенная. Те, кто будет обслуживать базы данных с информацией, не будут знать имена граждан или названия компаний. Пользователь также окажется тет-а-тет с обезличенным государством.
Нравственная арифметика
Рейтинг конкретного гражданина будет формироваться в соответствии с его поведением и привычками — как в офлайне, так и в онлайне. Балльная же шкала, которая будет это оценивать, будет иметь такой вид:
- 1000 баллов — стартовое количество, которое присваивается каждому гражданину;
- 1300 баллов — самое высокое количество;
- 600 баллов — самое низкое количество.
Потерять баллы можно, если вы, например, не ухаживаете за пожилыми родственниками или часто проводите шумные вечеринки. Недосчитаться баллов можно и за непотребное поведение в общественном месте, нарушение правил дорожного движения, даже за жульничество в онлайн-играх.
При этом предусмотрены и механизмы на тот случай, если вас попытались оклеветать, и тогда наказание получит ваш недоброжелатель. Для этого планируют создать специальные агентства, которые будут инициировать проверки. Правда, если проверка ничего не выявит, ваш рейтинг будет еще больше снижен за «неконструктивное отношение к критике».
Повысить же свой рейтинг можно не только за счет корректного и уважительного поведения в публичном пространстве, но и, например, за участие в волонтерских организациях, за сдачу крови, или если вы своим примером вдохновляете соседей на хорошие поступки.

Рейтинги частных компаний и государственных ведомств будут регулироваться примерно по такому же принципу. Если, например, компания X выпускает продукцию, не соответствующую заявленной, будет жульничать с выплатами кредитов или отправлять налоги с задержкой, то ее баллы будут вычитаться, и она может оказаться в «черном списке».
The PwC Foundation приводит такой реальный пример работы социального кредита в области бизнеса: «Одна международная компания, работающая в Китае, была наказана местным органом по охране окружающей среды за несоблюдение экологических правил. Затем компания подала заявку на участие в государственном проекте, но она была отклонена местным правительством в соответствии с межведомственным меморандумом, в котором содержался призыв к принятию совместных мер против компании — неблагонадежной в области защиты окружающей среды».
«Виртуальная доска позора» и налоговые льготы
Наказания или поощрения по рейтингу будут касаться поражения в правах или, наоборот, их расширения, а также финансовых убытков или прибыли. Например, для граждан или компаний, теряющих свой рейтинг, могут быть назначены такие ограничения:
- запрет на поездки по стране или за границу;
- запрет на поступление в хорошие школы или институты (причем пострадать могут дети, если их родители имеют низкий рейтинг);
- снижение перспектив трудоустройства;
- повышенное внимание со стороны государства;
- публичный позор за счет демонстрации гражданина, компании или ведомства на «виртуальных досках позора», как прозвали на китайских форумах China Blacklisting system, то есть «черные списки».
К слову, чтобы выйти из «черного списка» может потребоваться от двух до пяти лет. Правда, в некоторых случаях будут предусмотрены варианты досрочного исключения, если действия виновной стороны будут сочтены для того достаточными.
Для тех же, кто оказался в «красном списке», будут, например, открываться такие льготы:
возможность поступить в хорошую школу или институт в приоритетном порядке (касается и тех детей, чьи родители имеют хороший рейтинг);
- более простой доступ к кредитам;
- возможность арендовать велосипед или автомобиль без депозита;
- возможность бесплатно посещать фитнес;
- скидки на поездки в общественном транспорте;
- обслуживание в больнице на приоритетной основе;
- различные налоговые льготы, доступ к госконтрактам.
Главный перформанс столетия
В статье журнала Foreign Policy, где рассказывается об итогах обкатки системы социального кредита в одной из провинций Китая, местный 32-летний предприниматель признается: «Я чувствую, что за последние шесть месяцев поведение людей становилось все лучше и лучше. Например, теперь во время поездки на машине мы всегда останавливаемся перед пешеходными переходами. Иначе можно потерять баллы. Но если сначала мы боялись потерять баллы, но теперь мы [просто] к этому привыкли».
Собственно, за этими словами просматривается «задача максимум» системы социального кредита — не просто наказывать и поощрять, но за счет дрессуры баллами моделировать само поведение в соответствии с принятыми стандартами.

Интересно, что в странах западной демократии некоторые элементы системы социального кредита уже присутствуют. Например, в Германии существует система SCHUFA, необходимая для аренды или покупки дома, а также для приобретения товара в кредит. Например, если покупатель живет в неблагополучном районе, это влияет на его рейтинг и соответственно на уровень тех услуг, на которые он может рассчитывать. Другой пример из Австралии, где программа социальных выплат матерям-одиночкам (ParentsNext) требует от них еженедельно отчитываться о том, посещали ли их дети уроки в школе, ходили ли они в библиотеку или, например, брали ли уроки плавания. В соответствии с этими отчетами принимается решение относительно дальнейших выплат.
Конечно, многое в этой системе китайским властям еще предстоит осмыслить и настроить. И речь идет не только об инфраструктурой стороне дела — скажем, о возможных неполадках в работе баз данных или об угрозе кибератак.
Александр Габуев, руководитель программы «Россия в Азиатско-Тихоокеанском регионе» Московского Центра Карнеги:
«Наверное, самый проблемный фактор — это то, как оценивать тот или иной поступок, потому что многое здесь пока выглядит довольно субъективно. Условно, почему перевод старушки через дорогу, который зафиксировала камера, дает вам «плюс» 10 баллов, а задержка с выплатой кредита — это, к примеру, «минус» 20 баллов? На каких основаниях одно считается менее значимым, а другое — более?»
К этому, кстати, можно добавить и другой вопрос: как возможно зафиксировать отклонение от нормы или, наоборот, полное ей соответствие, опираясь только на внешние индикаторы? На каких объективных основаниях в принципе возможно осуществить такую оценку, не зная всего многообразия мотивов, стоящих за каждым индивидуальным поступком?
Ответы на этот вопросы китайским властям еще предстоит найти, а многое в принятых нормам еще будет неоднократно корректироваться. Впрочем, не стоит забывать и того, что, по словам Алексея Маслова, «китайцы традиционно с большим доверием относятся к государству». Иными словами, они не воспитаны в той культуре подозрения по отношению к власти, каковая уже столетиями существует на Западе.
В целом, дальнейшая судьба этой системы все равно будет зависеть от показателей, которые она продемонстрирует, считает Габуев: «Если после введения социального рейтинга, например, преступность в Китае пойдет резко вниз, а качество жизни — вверх, то систему ждет большое будущее. В этом смысле то, что происходит сейчас в китайском обществе — это перформанс, за которым будет внимательно наблюдать весь мир. И от того, насколько он будет эффективен, зависит и то, столкнемся ли мы с социальным рейтингом и в нашей жизни».
Что такое социальный кредит: виды, условия и способы получения

В современном мире кредиты стали неотъемлемой частью нашей жизни. Они помогают приобретать жилье, образование, автомобили и многое другое. Однако, не всегда доступ к заемным средствам есть у всех граждан, особенно у тех, кто имеет низкий доход или не обладает достаточной кредитной историей. Для того чтобы улучшить доступность кредитования, многие кредитные организации и государственные учреждения предоставляют кредиты со специальными условиями. В этой статье мы рассмотрим, что такое социальный кредит, какие виды таких льготных займов существуют в России и для каких категорий граждан они доступны.
Суть социального кредита
Термин «социальный кредит» в нашей стране обозначает льготное кредитование незащищенных и малоимущих слоев населения, а также поддержку слаборазвитых секторов экономики. Не стоит путать с общепринятым определением, как системы оценки социального поведения граждан.
Что такое социальный кредит
Фактически, понятие социального кредитования не имеет официального законодательного определения в России. Однако многие используют этот термин для обозначения некоторых программ, которые направлены на поддержку малоимущих граждан. Обычно такой кредит на социальные нужды включает в себя предоставление финансовой помощи, субсидий на оплату жилья и коммунальных услуг, льготные займы, гранты на развитие малого бизнеса и т.д.
Возможные послабления в льготных кредитах:
- длительные сроки погашения;
- низкие процентные ставки;
- возможность отсрочки выплаты долга;
- частичное субсидирование из бюджета (часть средств платится из бюджета).
Коммерческим финансовым организациям все потери возмещает государство, то есть для них такие кредиты так же выгодны, как и обычные.
Кто выдает социальный кредит
Выдача соцкредитов инициируется государством. Региональные или муниципальные власти, совместно с финансовыми организациями, составляют специальный кредитный продукт, благодаря которому некоторые группы населения могут с существенными льготами брать и использовать заемные средства.
Государство определяет льготные категории граждан и выделяют для них бюджетные деньги, а банки занимаются всей остальной организационной деятельностью с выгодой для себя.
Кому выдается социальный кредит
Такая социальная поддержка осуществляется на уровне государства, обычно направлена на помощь следующим категориям людей:
- имеющим проблемное жилье (недостаточной площади или аварийное);
- ветеранам;
- пенсионерам;
- инвалидам;
- многодетным семьям;
- малоимущим семьям с детьми;
- работникам социальной сферы (учителя, врачи), преимущественно региональных государственных учреждений.
Социальный кредит особенно важен в периоды экономической неопределенности в стране, для поддержки самых уязвимых групп граждан.
Но помощь государства может быть направлена не только на нужды малоимущего населения. Также важно для экономики страны поддерживать малый и средний бизнес, производственные начинания и некоторые отдельные отрасли. На это тоже часто направлены государственные программы льготного кредитования.

Виды социальных кредитов
Основных видов льготного социального кредитования несколько:
- облегченный ипотечный кредит предоставляется для приобретения жилья;
- кредит для малого и среднего бизнеса может выдаваться для развития бизнеса;
- кредиты для образования выдаются для оплаты обучения, включая учебные заведения и курсы повышения квалификации;
- потребительские кредиты могут быть предоставлены для приобретения товаров и услуг, включая автомобили, бытовую технику, отдых и т.д.;
- кредиты для граждан с низким доходом предлагаются людям, чей доход ниже установленного порога.
Приведем в пример несколько широко известных в России программ льготного кредитования.
- Молодая семья – государственная программа помощи молодым семьям, которые приобретают первое жилье. Включает субсидии на первоначальный взнос и сниженные процентные ставки по ипотечным кредитам.
- Бизнес-навигатор – портал для поддержки малого и среднего бизнеса. Содержит информацию о льготных кредитах на развитие бизнеса.
- Льготное автокредитование: программа дает скидку до 25% на покупку автомобилей из определенного перечня некоторым категориям граждан.
- Социальная ипотека – комплекс программ государственной поддержки людей с низким доходом в улучшении жилищных условий. Предусмотрены субсидии на первоначальный взнос и сниженные процентные ставки по ипотечным кредитам.
Это только малая часть действующих в нашей стране социальных кредитов. Стоит упомянуть, что кроме них, в России существуют государственные программы поддержки, которые предусматривают предоставление грантов, субсидий и других форм финансовой помощи для различных категорий населения.
Способы получения
Для того чтобы получить кредит с льготными условиями, заемщику необходимо ознакомиться со всеми требованиями и условиями программы или предложения от конкретного банка или организации, а также подать заявку и предоставить необходимые документы. Важно также убедиться в своей способности погасить кредит в установленные сроки, чтобы избежать негативных последствий для своей кредитной истории.
Часто самым сложным является именно доказать, что вы подходите ко всем требованиям конкретного социального кредита. Иногда это требует дополнительного сбора документов.
Условия получения
Условия получения социального кредита в России могут различаться в зависимости от конкретной программы или предложения. Однако, существуют общие тенденции, которые присущи большинству таких кредитов.
- Категории заемщиков. Часто льготные кредиты предоставляются определенным группам граждан, например, молодым семьям, выпускникам вузов, пенсионерам, инвалидам и т.д. Для получения такого кредита необходимо подтвердить свою принадлежность к соответствующей категории.
- Сумма кредита. Льготные кредиты могут иметь верхнее ограничения на количество заемных средств.
- Срок кредита. Имеет ограничение в зависимости от программы или предложения.
- Процентная ставка. Она, как правило, более низкая, чем у обычных займов.
- Обеспечение кредита. Для получения льготного кредита может потребоваться обеспечение в виде залога, поручителей или других гарантий.
- Документы. Для оформления социального займа необходимо предоставить определенный пакет документов, который может включать в себя паспорт, трудовую книжку, справку о доходах и т.д.
Обращаем ваше внимание на то, что условия получения социального кредита могут изменяться в зависимости от конкретной программы. Перед подачей заявки рекомендуем ознакомиться с деталями и требованиями заинтересовавшего вас предложения.
Плюсы и минусы
Кредиты с льготными условиями – это один из важных инструментов для обеспечения доступности кредитования для различных категорий граждан в России. Однако, как и любой другой вид кредита, они имеют свои плюсы и минусы.

Плюсы социального кредита
Среди главных преимуществ кредитов с льготными условиями можно выделить:
- более низкие процентные ставки, что позволяет сэкономить на процентах за пользование кредитом;
- увеличение доступности кредитования для различных категорий граждан, таких как молодые семьи, малоимущие граждане, предприниматели и другие;
- улучшение социально-экономической ситуации в стране, благодаря тому, что более широкий круг россиян получает возможность осуществлять свои жизненные планы.
Минусы социального кредита
Однако, кредиты с льготными условиями также имеют свои недостатки:
- необходимость соблюдения определенных условий для получения льготного кредитования, например, наличие конкретного дохода, стажа работы или регистрации в определенном регионе;
- квоты на количество социальных кредитов, что может создавать проблемы в их получении, особенно в периоды повышенного спроса;
- не все банки могут поддерживать те или иные государственные программы, это тоже понижает доступность таких предложений;
- ответственность за погашение кредита остается на заемщике, и несвоевременная выплата долга может привести к штрафным санкциям и ухудшению кредитной истории.
Некоторые социальные кредиты предусматривают лишение плательщика льгот, в случае просрочек.
Таким образом, кредиты с льготными условиями являются полезным инструментом для повышения уровня жизни различных категорий граждан, однако, при выборе такого кредита следует внимательно ознакомиться со всеми условиями и принять ответственное решение о его получении.
Заключение
Социальные кредиты представляют собой важный инструмент в повышении доступности кредитования для различных категорий граждан в России. Они могут помочь в приобретении жилья, развитии бизнеса, оплате образования и других целях. Важно отметить, что каждый вид кредита с льготными условиями имеет свои особенности и требования, которые необходимо учитывать при выборе и оформлении займа. Однако, благодаря поддержке государства и частных кредитных организаций, все больше граждан России может воспользоваться льготными условиями кредитования и реализовать свои жизненные планы и цели.
Сделать покупки максимально комфортными ты можешь уже сейчас вместе с Мокка: тебе доступна оплата частями по удобному для тебя графику без первоначального взноса. Отличная новость в том, что теперь ты можешь выпустить виртуальную карту МИР буквально в два клика. А еще ты можешь делать абсолютно любые покупки в любом магазине с помощью сервиса ин-эпп шоппинга Мокка Мегамолл прямо в нашем мобильном приложении!
Что такое социальный кредит и как его взять
Экономическая неопределенность сильнее всего ударяет по наиболее незащищенным слоям общества – многодетным семьям, пенсионерам, инвалидам и сиротам. Социальное кредитование – один из способов поддержать их в трудное время на уровне государства.
Социальная поддержка нуждающихся — приоритет внутренней политики государства. Под нуждающимися в данном случае подразумевают:
- граждан, которые имеют проблемы с жильем (недостаточный размер жилплощади или аварийное состояние);
- пенсионеров, инвалидов, ветеранов, многодетные семьи с низким уровнем дохода;
- детей из многодетных семей и детей-сирот, нуждающихся в дополнительной поддержке для получения образования;
- работников социально значимых профессий — учителей, врачей, которые работают в государственных и муниципальных учреждениях, особенно в отдаленных районах страны и в сельской местности;
- ученых, которые толкают вперед науку в низкодоходных, но стратегически важных направлениях.
Понятие социального кредита
Соцкредит — специальный банковский продукт для льготных категорий россиян. От обычного кредита его отличают несколько особенностей.
Во-первых, это совместный продукт коммерческих финансовых организаций и государственной (региональной, муниципальной) власти.
Во-вторых, условия по таким кредитам по-настоящему льготные. Это может выражаться в одном или одновременно нескольких послаблениях:
- процентные ставки значительно ниже, чем в среднем по рынку;
- более длительные сроки погашения;
- предоставление права на отсрочку погашения (до нескольких лет).
В-третьих, часть средств в пользу погашения кредита власти выделяют заемщику из бюджета. Это называется субсидированием. Деньги могут пойти на первоначальный взнос или на покрытие процентов (частично или полностью).
В отдельных ситуациях федеральные власти полностью берут на себя погашение тела кредита при условии, что проценты будет выплачивать заемщик.
В этом заключается ответ на вопрос, какая выгода коммерческим финансовым организациям от участия в социальных программах. В большинстве случаев банки зарабатывают на таких займах не меньше, чем на обычных, а иногда и больше. Потери на льготах им возмещает государство.
Таким образом, мы видим четкое распределение функций всех участников социально-финансового процесса. Банки берут на себя операционную деятельность, выделяют часть капитала и зарабатывают на субсидиях.
Государство определяет льготные категории, софинансирует программу из бюджета и осуществляет общее руководство. Взамен получает снижение социальной напряженности, развитие отдаленных территорий и повышение привлекательности социально значимых профессий.
Заемщик получает средства на улучшение своих жилищных (чаще всего) условий.
Совкомбанк предлагает выгодные условия кредитования для всех категорий граждан. Чтобы убедиться в этом, рассчитайте ежемесячный платеж на калькуляторе и оставьте заявку.
Виды социальных кредитов
Выделяют три основных вида соцкредитов:
- Потребительский заем для пенсионеров(наличными или на банковскую карту). К этой категории россиян банки всегда лояльны, потому что их доход хоть и небольшой, но безусловный — лишить пожилого человека пенсии не может никто. Такие кредиты выдаются по сниженной ставке.
- Социальный ипотечный заем.Бенефициарами льготы могут стать молодые семьи, многодетные семьи (в которых более двух несовершеннолетних детей), жители ряда регионов Дальнего Востока России, а также граждане, стоящие в очереди на расширение жилплощади.
В последнем случае государство предоставляет нуждающемуся альтернативу: ждать в очереди неопределенно долгое время или согласиться на льготную ипотеку.
Соципотека предполагает, что заемщик, в зависимости от программы, может рассчитывать на сниженную ставку кредитования, субсидирование выплат и увеличение сроков кредитования.
Помимо снижения напряженности в вопросах обеспечения жильем, программа параллельно решает и другую экономическую задачу — дает дополнительный импульс рынку недвижимости и развитию инфраструктуры. Это значит, что строительные компании получают больше покупателей и платят больше налогов в казну, города растут, а бизнес расцветает.
- Соцкредит на образование для детей из многодетных семей и детей-сирот. К сожалению, не все в нашей стране имеют возможность получить достойное высшее образование; количество бюджетных мест в вузах ограничено. Чтобы компенсировать социальную несправедливость, государство запустило программу, которая позволяет детям из неполных и многодетных семей получить необходимую сумму на платное обучение.
Поскольку речь идет о кредите, то возвращать деньги заемщику все равно придется. Льгота в том, что он получает отсрочку, равную сроку обучения. Получив востребованную профессию, выпускник вуза приступает к погашению займа.
Эта программа отчасти напоминает подходы к организации образования в СССР. Советский студент, освоивший профессию за счет бюджета, был обязан определенный период отработать по распределению.
Условия получения
Условия одобрения соцзайма уникальны для каждой программы, но есть ряд общих требований. Самое важное — заемщик обязан доказать, что соответствует льготной категории граждан по всем параметрам.
Для этого бывает необходимо собрать большой комплект документов и отсидеть в очередях не в одном государственном учреждении. Хотя сейчас, благодаря развитию информационных порталов наподобие «Госуслуг», проблема с очередями стала значительно меньше.
Кроме того, многие справки можно теперь получить в одном месте — Получить соцзаем не всегда просто. Тем приятнее держать в руках извещение об одобрении
Если речь идет о пенсионерах, здесь все просто. Главный критерий — возраст заемщика. Но нужно обязательно учитывать, что верхняя планка ограничений всегда означает возраст не на дату выдачи кредита, а на дату его окончания по графику (если заемщик будет погашать кредит строго в срок, без досрочных платежей).
Большинство банков кредитуют граждан до достижения 75 лет. То есть, например, в 74 года пенсионеру уже не выдадут заем на 3 года.
На этом фоне выгодно отличается Совкомбанк. Пожилые люди — одни из самых важных клиентов для наших сотрудников. Банк выдает потребительские и другие кредиты пенсионерам вплоть до 85 лет (на дату полного погашения).
Чтобы получить соципотеку для многодетных, в семье должно быть не менее трех детей, не достигших совершеннолетия. При этом героическая «ячейка общества» должна быть признана нуждающейся в улучшении жилищных условий из-за нехватки жилплощади. Нормы обеспечения вы можете узнать здесь.
Совкомбанк выдает «детскую» ипотеку с господдержкой на выгодных условиях и немногодетным семьям, в которых есть хотя бы один ребенок.
В Совкомбанке квартиры на первичном и вторичном рынке для семей с детьми доступны от 4,09% с господдержкой.
Для получения дальневосточной ипотеки в Совкомбанке можно переехать на постоянное место работы в один из регионов ДФО из любого другого субъекта федерации РФ. Кроме того, такой жилищный заем доступен некоторым россиянам, постоянно проживающим на территории ДФО.
Плюсы и минусы социального кредита
Преимущество соцкредитов очевидно – это отличная возможность получить финансовую помощь от государства для достижения поистине важных целей:
- улучшить условия проживания, ведь от этого напрямую зависят благополучие семьи и крепость брака;
- получить достойное образование – то есть не только «рыбу», но и «удочку» для достижения своих целей.
Минусы, правда, тоже есть.
- Сложная процедура сбора документов и подтверждения своего соответствия требованиям программы.
- Не все банки выдают подобные займы.
- Опасность быть обманутым – некоторые недобросовестные финансовые организации предлагают обычные кредиты, маскируя их под социальные. Получив, к примеру, хорошую процентную ставку, заемщик теряет деньги на разных «звездочках».
Если вы намереваетесь оформить соцкредит и полностью соответствуете требованиям, то будьте терпеливы и внимательны, чтобы «реверанс» от государства действительно помог вам улучшить свою жизнь.
Что такое социальный заем, и кто его может получить?
Малоимущие россияне нередко нуждаются в заемных средствах, поэтому многие финучреждения разрабатывают продукты для социального кредитования граждан. Процентная ставка по таким продуктам обычно ниже, чем по обычным кредитам. Однако прежде чем оформить такой кредит, важно изучить условия кредитования: недобросовестные кредиторы легко могут оформить вам обыкновенный кредит по высоким ставкам под видом социального займа.
Что представляет собой социальный кредит
Социальное кредитование – часть государственной помощи малоимущим гражданам. В первую очередь такие кредитные продукты предлагают инвалидам, сиротам, пенсионерам и многодетным семьям.
Льготные условия кредитования обычно распространяются на ипотеку, поскольку малоимущие граждане редко могут приобрести жилье со своим уровнем дохода.
Цель социальных кредитов – помочь малоимущим гражданам приобрести необходимые товары и услуги по низкой ставке. Часто такие кредитные программы субсидирует государство, поскольку банки редко заинтересованы в льготных кредитах.