Статьи

Как оформить ипотеку на жильё в Россельхозбанке? Пошаговая инструкция
Молодые семьи все чаще пользуются ипотечным кредитом для покупки собственного жилья. В настоящее время это самый быстрый и простой способ приобретения недвижимости, когда отсутствует возможность покупки за полную стоимость. Подобный подход помогает сократить траты на аренду чужой квартиры и уменьшить время на накопление средств. В статье мы расскажем, как оформить ипотеку в Россельхозбанке на квартиру, и познакомим с пошаговым планом действий.
Проверьте устойчивость вашего материального положения
Грамотная оценка финансовой стороны жизни является залогом успешных выплат по ипотеке. Особое внимание следует уделить первоначальной сумме, которую вы сможете внести. Ее размер влияет на условия всего кредитного займа. Также стоит определиться с ежемесячным платежом. Считается, что сумма не должна превышать 40% всего дохода семьи. Помните, что ипотека предполагает выплаты в течение долгого временного промежутка, обычно это 10-20 лет. За данный период могут возникнуть дополнительные затраты, связанные с рождением ребенка, лечением и другими ситуациями. В таком случае лучше иметь финансовую подушку размером в несколько ежемесячных выплат. Немаловажным фактором служит валюта, в которой будет взят кредит. Специалисты советуют, чтобы она совпадала с вашей заработной платой.
Проверьте вашу кредитную историю
Кредитная история напрямую влияет на одобрение со стороны кредитной организации. На ее основе выполняют анализ финансовых возможностей. Подобный документ содержит информацию о всех ранее взятых кредитах, их размерах, быстроте погашения, существующих задолженностях. Проверяют историю с помощью обращения в БКИ. К нему относятся специальные организации, ведущие учет операций по займам.
Уточните условия выдачи ипотеки в Россельхозбанке
Оформить ипотеку на жилье в Россельхозбанке можно с первоначальным взносом от 10%. Максимальная сумма выдачи равняется 60000000 рублей. Срок оформляется от 1 года до 30 лет. Россельхозбанк одобряет ипотечный кредит на покупку квартир в новостройках и на вторичном рынке, таунхаусов, апартаментов и частных домов с земельным участком.
Для получения одобрения банка на выдачу ипотечного кредита необходимо выполнить следующие условия:
- наличие гражданства Российской Федерации;
- возраст от 21 года до 75 лет;
- работа на территории обслуживания банка;
- постоянная регистрация;
- стаж работы более 1 года за предыдущие 5 лет;
- работа на последнем месте не менее шести месяцев.
Изучите все условия предоставления кредита
Существуют способы снижения процентной ставки. К ним относится наличие зарплатной карты банка и страхование жизни заемщика. Присутствует возможность оформления ипотеки по двум документам. На ее рассмотрение потребуется около пяти дней. Понадобится только паспорт и заявление.
Изучите рынок недвижимости
Выбор жилья – один из самых важных моментов при оформлении ипотеки. Необходимо определиться, на какой объект будут потрачены полученные средства. Это может быть загородный дом, коттедж, таунхаус, квартира на первичном и вторичном рынке. В любом случае выбранное жилье требует проверки. Убедитесь, что оно не имеет никаких обременений, задолженностей, прописки третьих лиц и других подводных камней. Исходя из стоимости жилья, сделайте вывод, на какую сумму ипотеки вы можете рассчитывать, и хватит ли вам ее на покупку. Банки не одобряют квартиры с незаконными перепланировками, деревянными перекрытиями и фундаментом.
Узнайте, имеете ли вы льготные условия
Банк предлагает льготные условия для приобретения жилья в Дальневосточном регионе страны, сельской местности и на покупку квартир от застройщиков, сотрудничающих с ними. Существуют программы с выгодными процентными ставками работникам бюджетных организаций, военным, молодым и многодетным семьям.
Подготовьте пакет документации
Стандартный список документов для ипотеки включает в себя следующие пункты:
- паспорт личности;
- заявление (выдается в отделении при личном посещении банка, также имеется в свободном доступе на официальном сайте);
- справка, подтверждающая доход (обычно 2-НДФЛ, в свободной форме);
- копия трудовой книжки, заверенная нотариально;
- военный билет;
- свидетельство о браке, разводе или смерти супруга;
- свидетельство о рождении детей (их паспорта).
В разных регионах страны пакет документов отличается, поэтому лучше подобную информацию уточнить на месте.
В случае одобрения принесите в банк документы на жилье
После согласования ипотечного кредита в банк требуется предоставить документы на покупаемое жилье. Необходимый список лучше узнать у сотрудников любого отделения. Учитывайте, что одобрение имеет определенный срок действия, после которого всю процедуру придется повторять заново.
Получите свидетельство на право собственности
Банк производит проверку недвижимости около двух недель. Одновременно выполняют оценочную стоимость и готовят документы для подписания и совершения сделки купли-продажи. В случае положительного ответа от банка недвижимость переоформляется на заемщика, и ипотечные средства кредитная организация переводит на его лицевой счет. Остается только передать сумму продавцу и зарегистрировать жилье.
Как взять ипотеку в Россельхозбанке
У Россельхозбанка несколько ипотечных программ. Ставки начинаются от 2,7%. Что учесть заёмщику, какие документы собрать и какую ипотечную программу банка выбрать, расскажем в статье.
Поделиться
Требования к заёмщику
Россельхозбанк выдаёт ипотеку заёмщикам с 21 года. На момент окончания договора клиенту должно быть не более 65 лет. До 75 лет получить жилищный кредит можно при наличии созаёмщиков, а также в том случае, если до момента исполнения заёмщику 65 лет пройдёт не менее половины срока кредита.
Обязательно российское гражданство и регистрация – постоянная или временная.
Банк также устанавливает требования к стажу: не менее 6 месяцев на последнем месте и не менее 1 года общего стажа за последние 5 лет.
Программы
Вкратце расскажем про существующие ипотечные продукты Россельхозбанка. По основной программе «Ипотечное жилищное кредитование» можно купить на заёмные средства:
- квартиру на первичке и вторичке;
- таунхаус;
- апартаменты;
- земельный участок;
- дом с участком.
Ипотеку выдают на срок до 30 лет.
Россельхозбанк предлагает льготную ипотеку для семей с детьми. Его могут взять заёмщики, в чьей семье с 01.01.2018 по 31.12.2022 родился второй или последующий ребёнок.
Также есть ипотечный заём для молодых семей с возможностью отсрочки платежа. На погашение части долга можно пустить маткапитал.
Можно взять ипотеку под залог уже имеющейся недвижимости.
Если нет желания собирать большой пакет бумаг, обратите внимание на кредитование по двум документам. Правда, в этом случае максимальный срок заимствования снижен до 25 лет.
Кроме того, Россельхозбанк выдаёт военную ипотеку. У неё особые условия получения, поскольку кредит за военнослужащего платит государство.
Также есть возможность рефинансирования. Заёмщик берёт заём в Россельхозбанке, чтобы погасить жилищный кредит в другом банке.
Оформление ипотеки: пошаговая инструкция
Рассмотрим этапы получения займа в рамках основной ипотечной программы Россельхозбанка – «Ипотечное жилищное кредитование». Первый шаг – сбор документов. Заёмщику понадобятся:
- паспорт;
- для мужчин в возрасте до 27 лет – военный билет или приписное свидетельство;
- документы о семейном положении и наличии детей;
- документы, подтверждающие финансовое состояние и трудовую занятость (справка 2-НДФЛ или по форме банка).
Позже для подписания договора также понадобятся документы по кредитуемому объекту недвижимости. С пакетом документов обратитесь в ближайший офис Россельхозбанка. Специалист сделает ориентировочный расчёт и сообщит, на какую сумму кредита и первоначального взноса вы можете рассчитывать. Обратите внимание, что по условиям программы «Ипотечное жилищное кредитование» заёмщик сам может выбрать, как будет погашать кредит, – аннуитетными или дифференцированными платежами.
Обговорите со специалистом условия страхования жизни. Если не хотите приобретать полис, уведомите банк об этом заранее, но учтите, что ставка будет выше на 1%.
Если все условия устраивают, оформите заявление и передайте вместе с бумагами работнику Россельхозбанка. Дождитесь решения по заявке. Обычно на рассмотрение уходит до 5 рабочих дней. Иногда банк сообщает о своём решении раньше.
Если хотите сэкономить время, подавайте заявку онлайн через форму на сайте РСХБ. Укажите:
- удобный филиал банка;
- ФИО;
- дату рождения;
- телефон;
- электронную почту;
- сколько рассчитываете получить в кредит;
- каков срок кредитования.
С вами свяжется сотрудник Россельхозбанка и сообщит, какая программа подойдёт и какие бумаги понадобятся. Есть вероятность, что работник банка огласит предварительное решение по заявке. С документами также нужно будет подойти в банк, чтобы узнать окончательный вердикт.
Вы можете присматривать жильё и до получения решения банка. Но не передавайте задаток и не подписывайте никаких договоров, пока не узнаете одобренную сумму.
Если заявка одобрена, согласуйте с банком день, когда вы заключите два договора: купли-продажи с хозяином квартиры и кредитный с РСХБ. Кроме того, заранее подготовьте сумму первоначального взноса.
Мы рассмотрели базовую пошаговую инструкцию получения ипотеки в Россельхозбанке. Далее расскажем об особенностях получения ипотеки по отдельным программам.
Как взять ипотеку по двум документам
Порядок почти аналогичен описанному выше. Разница в том, какие бумаги нужно подать. От заёмщика требуется паспорт и второй документ (на выбор):
- водительское удостоверение;
- удостоверение сотрудника федеральных органов власти (например, депутата);
- загранпаспорт;
- СНИЛС;
- военный билет;
- паспорт супруга;
- брачный договор (контракт).
Обратите внимание, что минимальная сумма первого взноса по этой программе – 40%.
Кредит по двум документам можно взять на покупку квартиры, жилого дома с землёй, таунхауса, а также объекта недвижимости на первичном рынке, строительство которого финансируется Россельхозбанком.
Как взять ипотеку в Россельхозбанке молодой семье
Для молодых семей предусмотрены особые условия. К этой категории относятся семьи, в которых хотя бы одному из супругов не исполнилось 35 лет. По таким ипотечным кредитам установлен сниженный первый взнос (от 10%), который можно покрыть маткапиталом. Кроме того, заёмщики могут рассчитывать на отсрочку с даты рождения ребёнка до достижения им возраста 3-х лет.
По программе для молодых семей можно приобрести:
- квартиру на первичном и вторичном рынках;
- апартаменты на первичке и вторичке;
- жилой дом с земельным участком;
- участок без дома.
Заёмщикам понадобятся дополнительные бумаги: государственный сертификат на материнский капитал, справка из Пенсионного фонда РФ об остатке средств МСК.
Приготовьтесь заплатить больший первый взнос в следующих случаях:
- при сумме кредита от 7 млн руб. – от 20%;
- при учете доходов от ведения личного подсобного хозяйства – от 20%;
- при покупке на заёмные средства таунхауса с земельным участком, жилого дома с земельным участком по договору ДДУ – не менее 20%;
- при приобретении жилого дома с земельным участком по договору купли-продажи – не менее 25%;
- при приобретении апартаментов по договору купли–продажи или ДДУ – от 30%.
Как взять ипотеку по минимальной ставке
Сниженные ставки предоставляются при покупке квадратных метров у застройщиков-партнёров банка. Для этого заранее ознакомьтесь с доступными объектами недвижимости и при оформлении заявки скажите сотруднику РСХБ, что планируете приобретать квартиру у одного из партнёров банка.
8 подводных камней сельской ипотеки от Россельхозбанка в 2023 году – анализируем риски и недостатки
Сегодня детально разберем все основные подводные камни сельской ипотеки от Россельхозбанка в 2023 году. Почему для этого поста мы выбрали именно Россельхозбанк для сравнения? Все очень просто – это основной банк для реализации в России сельской ипотеки в 2023 году, поэтому подводные камни сельской ипотеки от Россельхозбанка будут определять все основные подводные камни программы в общем.

1. Ставку могут поднять
Первый подводный камень сельской ипотеки – это сам факт того, что в любой момент льготную ставку могут поднять при определенных условиях.
Ставка по сельской ипотеке субсидируется государством. Оно ежегодно выделяет определенный бюджет на компенсацию банкам недополученного дохода. Разницу между рыночной ставкой и льготной в 3% оплачивает правительство. Если деньги на компенсацию процентной ставки исчерпаны в текущем году или их недостаточно, то банк имеет полное право поднять процент по действующему договору.
Прежде чем оформлять сельскую ипотеку в 2023 году, нужно обязательно учесть этот подводный камень. Процентную ставку по закону могут поднять до ставки ЦБ на момент подписания кредитного договора + текущий процент.
Все причины, почему могут поднять ставку по действующей сельской ипотеке в 2023 году, мы описали здесь.
2. Банки
Второй подводный камень – банки. Выдавать сельскую ипотеку могут лишь специально аккредитованные для этого банки. Всего их больше десяти, но по факту работает только Россельхозбанк и то не всегда, а пока есть лимиты.
Полный список аккредитованных Минсельхозом банков по сельской ипотеке в 2023 году:
| Ставка, от | Принимает заявки | Условия | Подать заявку | |
|---|---|---|---|---|
| Дом.РФ | 2.3 | Нет | Подробнее |
Россельхозбанк – крайне тяжелый банк. Получить решение для определенных категорий клиентов практически невозможно. Получается, что если по заявке приходит отказ, то нужно ставить крест для себя на льготной ипотеке.
3. Лимиты
Третий подводный камень – маленькие лимиты. К двум вышеперечисленным подводным камням стоит добавить еще один – это маленькие лимиты на реализацию программы. Мало того что нужно поймать тот момент, когда государство выделит деньги, и они дойдут до конкретного банка, чтобы подать заявку, так они в самый неподходящий момент могут закончиться.
Множество сделок просто сорвалось в самый последний момент из-за отсутствия средств в Минсельхозе, а это дополнительные расходы на штрафы и пени по договору и т.д. Да и просто многие продавцы отказываются от сделок по сельской ипотеке из-за таких рисков или повышают цену.
4. Сельские населенные пункты
Четвертый подводный камень – сельские населенные пункты и агломерации. Приобрести недвижимость по сельской ипотеке в 2023 году можно только в определенных сельских населенных пунктах и агломерациях до 30000 человек. Список таких населенных пунктов определяют местные органы власти. Вне границ данных поселений приобрести или построить недвижимость нельзя.
Часто потенциальные заемщики жалуются, что нужного им населенного пункта нет в списке. Из программы полностью исключены Москва, Санкт-Петербург и Московская область. Посмотреть нужный вам регион можно тут.
5. Требования к объекту недвижимости
Пятый подводный камень – жесткие требования к приобретаемому жилью. Программой установлены основные требования к приобретаемой недвижимости.
В частности по закону, по сельской ипотеке в 2023 году можно приобрести:
- Квартиру в многоквартирном доме не выше пяти этажей в опорных населенных пунктах России.
- Готовый дом с земельным участком по ДКП не старше 5 лет при покупке от физлица и 3 лет от юрлица.
- Строящуюся недвижимость по ДДУ.
- Строительство или завершение строительства жилого дома на собственном участке земли.
- Приобретение участка земли с последующим строительством на нем индивидуального жилого дома.
При этом недвижимость должна соответствовать определенным требованиям, а именно:
- Дом должен быть подключен ко всем инженерным коммуникациям (автономным или централизованным).
- Должны быть соблюдены требования к минимальной норме жилой площади для каждого члена семьи.
- Дом должен быть пригоден для круглогодичного проживания.
Посмотреть все требования к недвижимости по сельской ипотеке от Россельхозбанка можно тут.
При этих жестких требованиях банки дополнительно устанавливают свои ограничения.
6. Подрядчики и застройщики
Шестой подводный камень – подрядчики и застройщики. По закону самостоятельно строить дом по сельской ипотеке в 2023 году нельзя. Исключение в эти правила внесло постановление №1055 от 28.06.2023 года. Строительство дома по сельской ипотеке своими силами (хозспособом) без привлечения подрядчика разрешили в случае покупке отечественного домокомплекта для строительства. В остальных случаях нужно привлекать к строительству специальную компанию. Фирма должна быть аккредитована в банке и соответствовать определенным требованиям, а также обязана построить дом за 24 месяца. Иначе будет повышение ставки.
Посмотреть список застройщиков и требования Россельхозбанка к подрядчикам для строительства по сельской ипотеке в 2023 году можно здесь.
Кроме того что требования эти довольно жесткие и не в каждом регионе найдутся способные пройти аккредитацию Россельхозбанка компании, так они еще задирают цены на свои услуги, что с учетом маленькой суммы кредита по сельской ипотеке делает мечту о собственном доме в сельской местности практически неосуществимой.
В 2023 году были внесены изменения в законодательство. Сейчас по льготной ипотеке на новостройки и по семейной ипотеке уже можно строить дом своими силами (хозспособом) без привлечения подрядчиков по договору подряда. Такие заявки уже принимает Сбербанк и Дом.РФ. по сельской ипотеке такая опция пока отсутствует. Возможно, причина опять в Россельхозбанке.
7. Маленькая сумма
Седьмой подводный камень – денег недостаточно. По условиям сельской ипотеки максимальная сумма кредита в 2023 году составляет 6 млн рублей.Этого не всегда достаточно для покупки или строительства дома. Приходится добавлять больше средств на первый взнос.
Ипотечные программы Россельхозбанка и оформление займа
Россельхозбанк, одна из ведущих кредитных организаций в стране, разработал для граждан России несколько ипотечных программ. Каждая обладает своей спецификой, но все они направлены на тех, кто не имеет много денежных ресурсов. Условия кредитования лояльные.
Какие условия ипотечного кредитования предлагает Россельхозбанк?
Ипотечный заём в Россельхозбанке (РСХБ) – это фактически кредит по доступным процентам. Считается, что брать ипотеку не выгодно, но на примере данной кредитной организации можно доказать обратное.
Рассматриваемые условия не применимы к специальным ипотечным программам.
Процентные ставки
Показатель начинается с 1,1% и доходит до 16,5%. Ставка работает для всех типов недвижимости, на приобретение которых банк даёт средства:
- вторичное жильё;
- новостройки;
- дом;
- земля.
Сумма и сроки
РСХБ установил минимальный размер займа 100 тыс. руб. Регион не имеет значения. Максимальная планка равна 60 млн руб.
Заём предоставляется на срок от 3 до 30 лет. При этом требуется первоначальный взнос – минимум 10% от общей стоимости недвижимости.
В процессе оформления могут быть задействованы 3 созаёмщика. Допускается привлечение близких родственников. Банк одобряет ипотеку исключительно под залог покупаемой недвижимости.
Ипотечное страхование
Страхование жилой площади в РСХБ – это необязательный пункт в договоре. Заёмщик сам принимает решение, страховать жизнь и здоровье или нет, но в случае отказа процентная ставка увеличивается на 1%.
Общего тарифа по сумме страховки нет. Работник банка сначала рассчитывает проценты по кредиту, взвешивает риски. После этого даёт ответ по оформлению полиса. Средняя сумма – 1,5% от всего размера ипотеки.
Выплаты по полису назначаются ежемесячно или уплачиваются 1 раз в квартал. При этом сумма регулярно сокращается. Процент по страхованию пропорционален размеру основного займа.
Плюсы и минусы ипотеки
Низкая процентная ставка и наличие программ – это не единственные преимущества ипотеки в РСХБ. Заёмщики выделяют ещё несколько плюсов:
- большая сумма займа;
- можно оформить ипотеку всего по 2 документам;
- множество партнёров, среди которых застройщики, риэлторы, оценщики недвижимости и страховые компании;
- допустимо использование материнского капитала;
- те, кто ведут личное подсобное хозяйство, тоже могут взять деньги на приобретение жилой площади;
- отделения банка расположены даже в маленьких населённых пунктах;
- ИП рассматриваются как физические лица, и пакет документов нужен стандартный;
- Россельхозбанк предлагает выгодную страховую программу.
- срок рассмотрения заявки составляет 5 дней;
- банк щепетильно относится к предоставляемым документам;
- перед получением средств отделение организации обычно посещают несколько раз.
Ипотечные программы
РСХБ разработал 16 ипотечных проектов, нацеленных на покупку разных типов жилых площадей. В их числе есть государственные программы.
Проекты кредитной организации и их условия:
- если присутствует индивидуальное страхование – 2,7%;
- без полиса – 3%.
- до 5 млн руб. для Ленинградской области, Дальнего Востока и Ямало-Ненецкого АО;
- до 3 млн руб. во всех остальных случаях.
- если присутствует личное страхование – 2,7%;
- без полиса – 3%.
- до 12 млн руб. для покупки недвижимости на территории столицы, МО, Санкт-Петербурга и области;
- до 6 млн руб. во всех остальных случаях.
- до 60 млн руб. на приобретение квартиры или таунхауса;
- до 20 млн руб. на иные объекты.
- до 12 млн руб. для приобретения жилья в столице РФ, МО, Санкт-Петербурге и области;
- до 6 млн руб. во всех остальных случаях.
- 0, если размер капитала соответствует или превосходит сумму минимального требуемого первоначального вклада;
- от 15 при строительстве;
- 20, если объект подвергался перепланировке, которая не была согласована.
- до 60 млн руб. на приобретение квартиры или апартаментов;
- до 20 млн руб. при строительстве жилого объекта.
- 40% при покупке квартиры;
- 50%, если приобретается таунхаус или земельный участок.
- до 8 млн руб. для приобретения объектов на территории столицы, МО, Санкт-Петербурга и области;
- до 4 млн руб. для всех иных субъектов РФ.
Программа господдержки многодетных семей
Проект функционирует в рамках ФЗ от 03.07.2019 № 157-ФЗ. Это дотация в объёме до 450 тыс. руб. Воспользоваться льготой могут семьи, у которых в период с 01.01.2019 г. по 31.12.2022 г. родился либо родится третий или последующий ребёнок.
Средства выделяются государством для закрытия ипотечного договора. В Россельхозбанке ипотеку также можно погасить в рамках данной программы.
Специальные предложения
Их предоставляет застройщик ГК А101 г. Москвы и выдвигает свои условия кредитования. Процентная ставка варьируется, в зависимости от срока кредитования и размера первоначального взноса:
| Срок ипотеки | Процентная ставка в зависимости от размера первоначального взноса, % | |||
| менее 20% | 20-30% | 30-50% | более 50% | |
| от 1 года до 5 лет | 2,6 | 2,3 | 1,3 | 0,1 |
| от 5 до 10 лет | 3,4 | 3,2 | 2,4 | 0,9 |
| от 10 до 15 лет | 4,6 | 4,4 | 3,9 | 2,7 |
| от 15 до 30 лет | 5,1 | 4,9 | 4,7 | 3,9 |
РСХБ выдаёт не более 12 млн руб.
В программе задействованы следующие жилые комплексы:
- «Испанские кварталы»;
- «Скандинавия»;
- «Москва А101»;
- «Белые ночи»;
- «Прокшино».
Какие именно квартиры попадают под субсидирование, решает сам застройщик.
Как получить ипотеку?
Перед тем как начать оформление ипотеки в РСХБ, ознакомьтесь с тонкостями процедуры. От этого зависит успех.
Требования к заёмщику
Банк выдвигает к заёмщикам определённые требования. Они для всех одинаковые:
- возраст от 21 года до 65 лет;
- гражданство РФ;
- постоянная прописка в одном из субъектов России;
- трудовой стаж не меньше полугода на последнем месте работы;
- общая выслуга за 5 лет должна быть равна минимум 1 году.
Зарплатные клиенты имеют привилегии. Их стаж работы может быть меньше.
Необходимые документы
Для получения ипотечного займа клиент предоставляет пакет документов, состоящий из:
- заявления-анкеты на оформление займа (образец можно посмотреть тут);
- паспорта;
- свидетельства о заключении брака или его расторжении;
- свидетельства о рождении детей;
- 2-НДФЛ или справки по форме банка;
- выписки о ведении личного подсобного хозяйства;
- свидетельства о регистрации права собственности залогодателя на закладываемую недвижимость;
- копии трудовой книжки.
К последнему документу РСХБ относится щепетильно. Серия и номер книжки должны соответствовать году выпуска. Позаботьтесь о том, чтобы в книге было указано образование. Иначе специалисты попросят принести диплом.
Ипотечный калькулятор
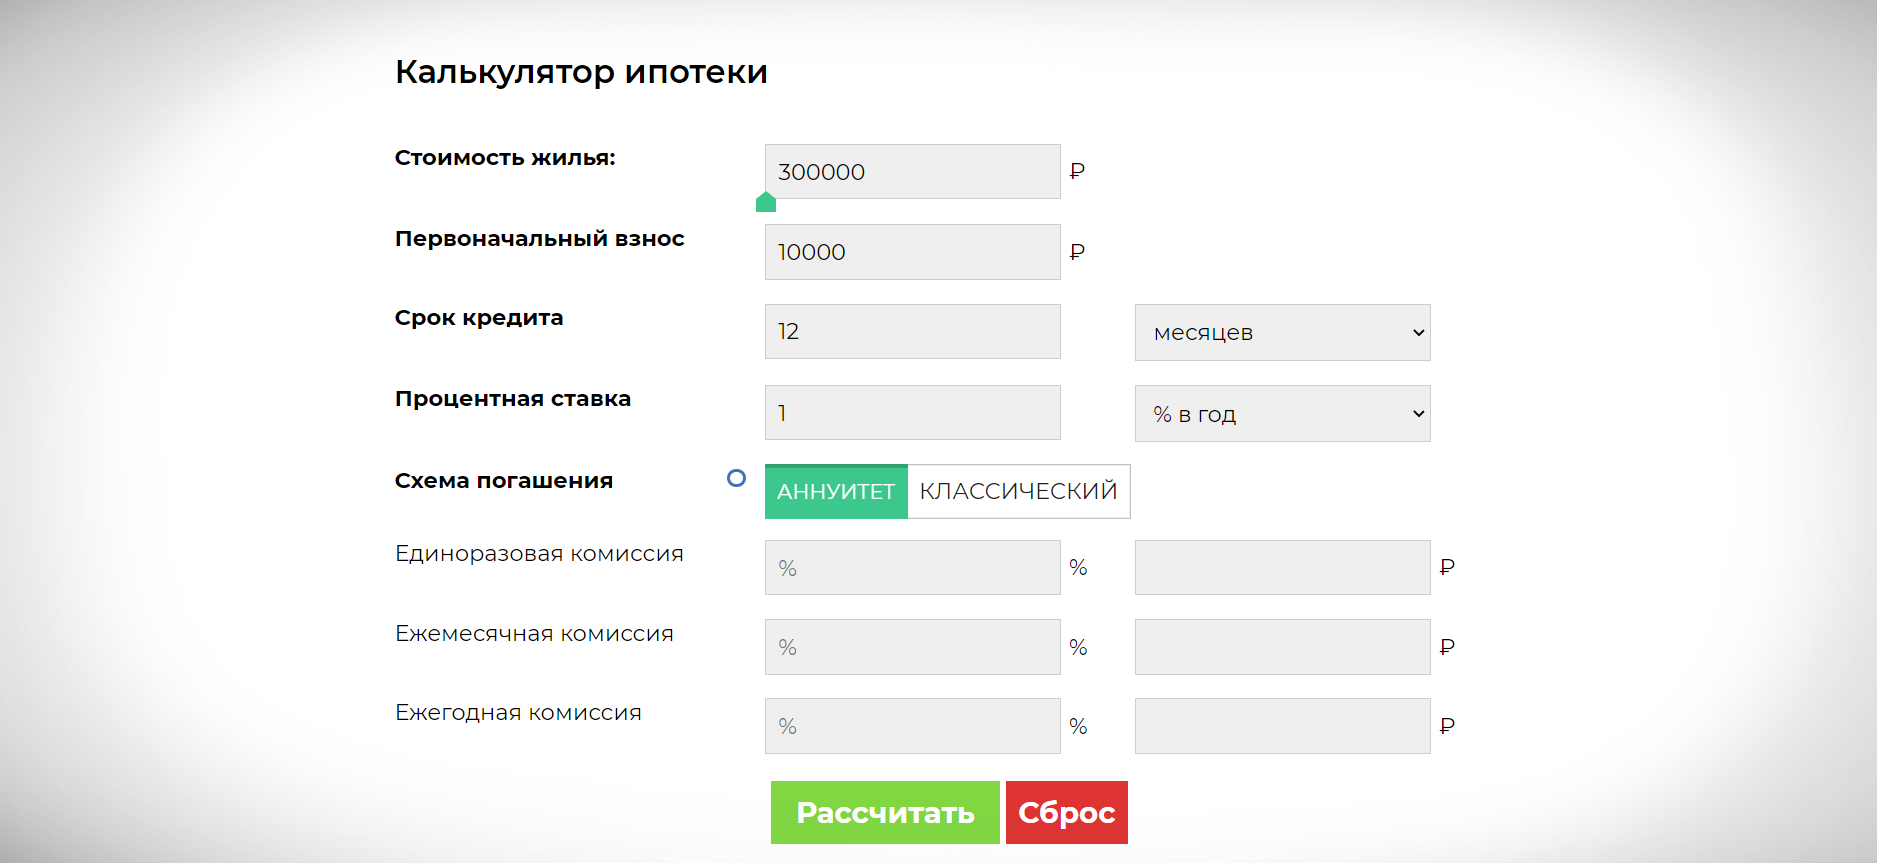
РСХБ даёт возможность до встречи со специалистом ознакомиться с ежемесячным платежом по будущей ипотеке. Для этого предусмотрен ипотечный калькулятор.
Введите срок кредитования, сумму, процентную ставку, и нажмите на кнопку «Рассчитать». Система автоматически предоставит наглядную таблицу со всеми расчётами.
Процедура оформления
Оформление ипотеки и подписание договора происходит в отделении банка. Сформировать заявку на получение денег можно несколькими способами:
- явиться лично в офис РСХБ;
- отправить обращение через интернет.
В первом случае алгоритм действий следующий:
- Выберите филиал, который вам удобно посетить.
- По приходу обратитесь к ипотечному менеджеру.
- Предоставьте специалисту все документы. Он вместе с вами заполнит заявку на ипотеку.
- Дождитесь ответа. Решение принимается в течение 5 дней.
Отправить обращение на получение ипотеки в РСХБ дистанционно гораздо удобнее. Пройдите несколько шагов:
- Зайдите на официальный сайт Россельхозбанка rshb.ru.
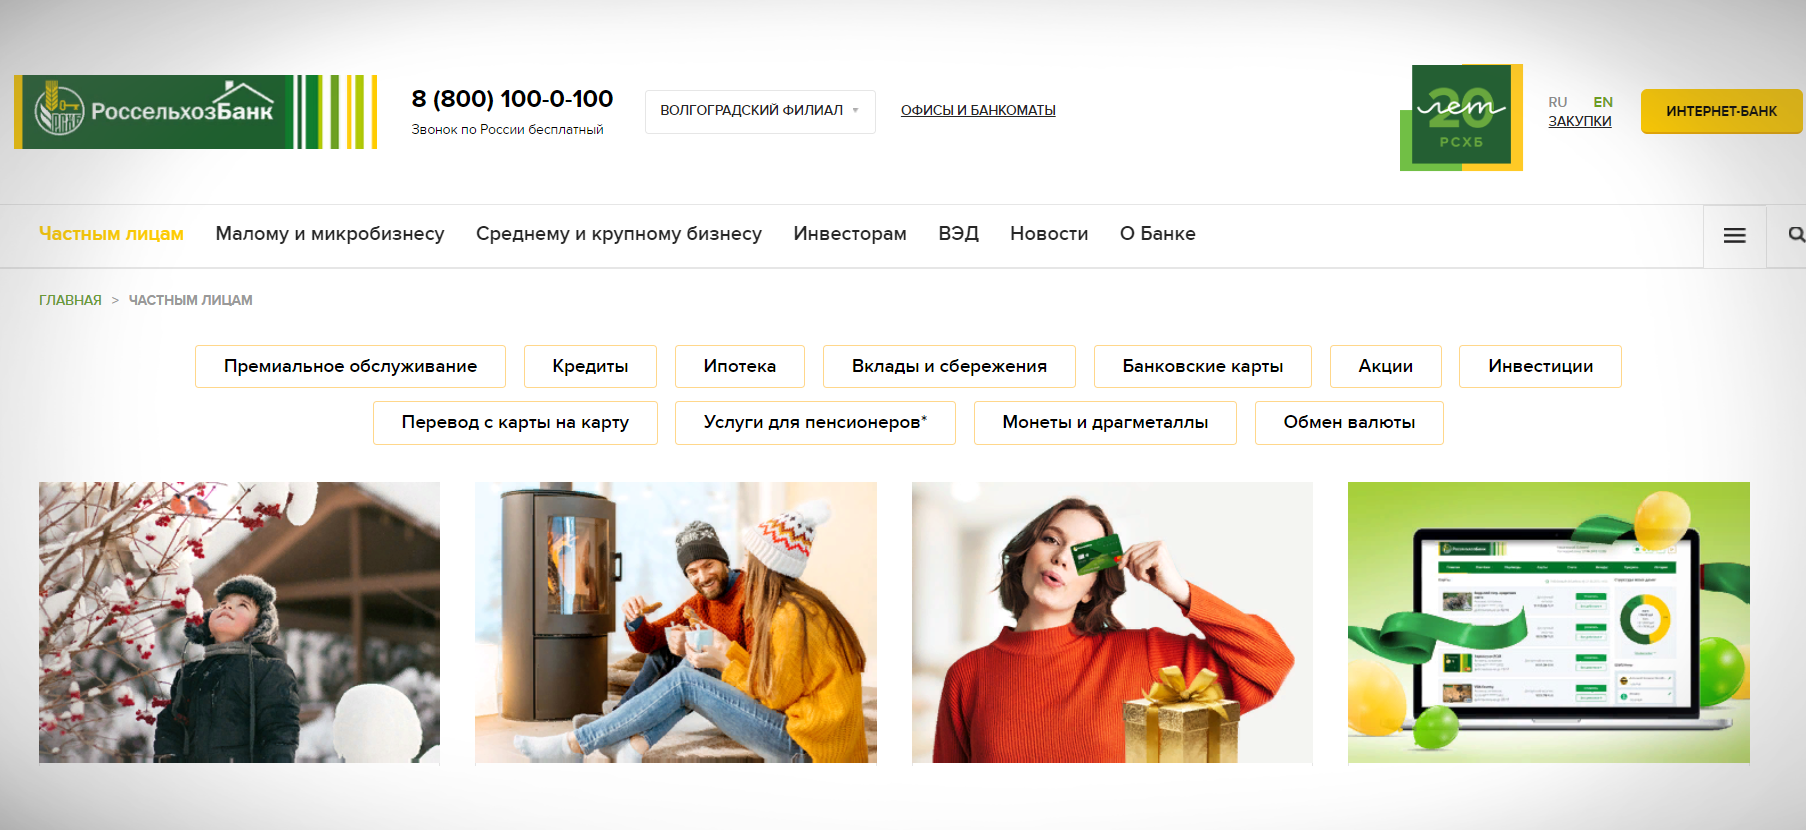
- Выберите раздел «Частным лицам», далее «Ипотека». Все пункты расположены в верхнем меню страницы.
- Ознакомьтесь с программами, которые предлагает банк.
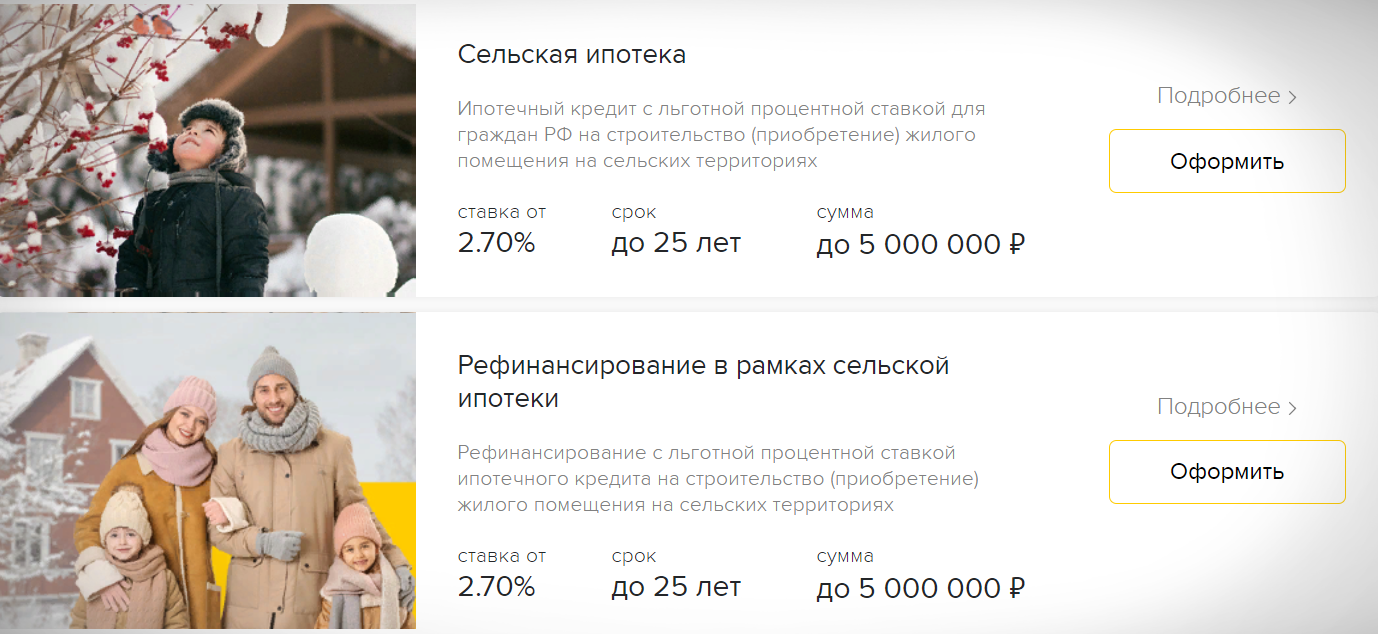
- Остановите выбор на оптимальном для вас проекте, кликните по иконке «Оформить».
- Откроется форма. Внесите запрашиваемые данные.

- Отправьте заявку нажатием на кнопку «Подать заявку».
После того как обращение обработают, на указанный номер телефона поступит звонок от работника банка. Он расскажет, как действовать дальше.
Если предварительно приняли положительное решение, вас пригласят в офис банка, где рассчитают точный размер платежа, расскажут о процентных ставках, которые применимы в вашем случае, и т. д.
Погашение ипотеки в Россельхозбанке
РСХБ предлагает клиентам несколько способов внесения платежей по ипотечному договору. Оплатить кредит можно через:
- личный кабинет (оплата принимается с дебетовой карты РСХБ или расчётного счёта, комиссия не взимается);
- интернет-банкинг любого банка;
- специалиста в офисе кредитора;
- банкоматы;
- электронные системы для внесения платежей.
Ипотеку в Россельхозбанке можно закрыть досрочно. Есть два пути:
- Частичное погашение. Уменьшается сумма ежемесячного платежа и объём ипотечного долга.
- Полное закрытие договора. После закрытия можно обратиться в страховую компанию, чтобы вернуть часть денег по взносу.
Отзывы клиентов
Людмила Иванько, Уфа, 48 лет, бухгалтер. Мою заявку на сельскую ипотеку оформили быстро. Страховку накрутили, но только на первый год. В следующем году сделаю полис в другом месте, чтобы дешевле выходило.
Оксана Фролова, Ижевск, 36 лет, менеджер по работе с персоналом. Не имеет смысла обращаться в РСХБ за ипотекой. Уже два месяца прошло после отправки и одобрения заявки, а дело с места так и не сдвинулось.
Павел Никитин, Томск, 40 лет, инженер. С таким требовательным банком я ещё не связывался. Им постоянно мало документов, ношу новые справки в офис каждую неделю. Или я заёмщик плохой, или сам банк работает некорректно.
Россельхозбанк готов предложить 16 ипотечных программ для разных категорий граждан. Компания кредитует жителей сельской местности и тех, кто не может предоставить много документов. Условия лояльные, требования приемлемые. Но к сбору документов отнеситесь предельно внимательно.