Как закрыть ипотеку досрочно: эти 4 приема сократят срок кредита
C января по август 2021 года около 1,2 млн россиян взяли ипотечные кредиты. По данным Банка России, за аналогичный период прошлого года было выдано 901,6 тыс. ипотек, то есть рост составил 33%.
В прошлом году россияне стали брать ипотеку на более длительный срок — 18–19 лет, хотя ранее он составлял в среднем 15 лет. Глава аналитического центра «Дом.РФ» Михаил Гольдберг связал это с более низкими ставками. Но если вы решили расплатиться по ипотеке побыстрее, эксперты рассказали «РБК Инвестициям», как это сделать.
Чтобы успешно выплатить ипотеку, нужно удачно ее взять. Или рефинансировать
«Когда вы берете ипотеку, нужно смотреть, чтобы ваш ежемесячный платеж был таким, про который вы понимаете, что вы эти деньги всегда заработаете, чтобы он был относительно небольшим и не был большой нагрузкой на ваш бюджет», — считает автор телеграм-канала Moneyhack Александра Краснова.
По ее мнению, если не получается взять ипотеку с приемлемым ежемесячным платежом, то нужно менять условия. Например, выбрать квартиру с меньшим количеством комнат или в другом районе. Либо накопить больший первый взнос, так как в этом случае тело кредита будет меньше и, соответственно, вы меньше переплатите процентов. Это можно сделать в том числе с помощью материнского капитала.
«Потому что гасить досрочно ипотеку вы всегда успеете, но если случится какой-то форс-мажор в жизни, то с большим платежом будет сложно», — отметила она.
Краснова поделилась историей о своем знакомом, который взял ипотеку с ежемесячным платежом около ₽60–70 тыс. При этом его зарплата составляла примерно ₽90 тыс., а жена в это время уходила в декрет. «Меня поразила такая безалаберность. Поэтому, условно, если ваша зарплата ₽100 тыс., то ориентируйтесь на то, чтобы платеж был ₽20 тыс. Эту сумму вам будет легко сэкономить», — посоветовала она.
Если вы уже взяли ипотеку и вас не устраивает ваша процентная ставка, то можно ее рефинансировать другим ипотечным кредитом. Но это стоит делать как можно раньше, чтобы не было ситуации, что вы выплатили все проценты, а потом ушли в другой банк и пришлось начинать все заново, отметила Краснова.
Подавать на рефинансирование можно уже через полгода после того, как вы заключили договор об ипотеке. Однако стоит учесть, что эта процедура не бесплатна, так как вам нужно будет заново оценить стоимость квартиры, заплатить госпошлину и купить новую страховку. Тем не менее неиспользованные средства по старой страховке можно вернуть, для этого нужно написать заявление в страховую компанию.
Определитесь, что вам нужнее — сократить срок кредита или снизить ежемесячный платеж
По мнению финансового консультанта Анны Громовой, не в каждом случае нужно стараться выплатить ипотеку побыстрее. «Если ипотека по хорошей ставке, а сейчас инфляция выросла, вклады и ставки растут, по облигациям доходность растет, может быть, не надо», — сказала она.
Если человек много инвестирует в недвижимость с помощью ипотечного кредита, то ему может быть выгоднее снижать ежемесячный платеж. Однако математически выгоднее сокращать срок по кредиту, чем уменьшать платежи, отметила Громова. В том и другом случае принцип один — платить больше установленной банком суммы.
Чем больше платишь по ипотеке, тем больше сэкономишь
Чтобы выплатить ипотеку быстрее, нужно периодически закрывать ее частично досрочно. Дополнительные выплаты будут уменьшать тело кредита, с которого банк начисляет проценты. Кредитная организация будет их пересчитывать — и ежемесячный платеж становиться ниже. Кроме того, общая переплата по кредиту тоже станет меньше.
По словам Громовой, по ипотеке не нужно отказываться от страхования, так как здесь очень высокие риски, большие суммы и долгий срок кредита. По ипотечному страхованию стоимость страховки рассчитывается каждый год в зависимости от того, какой остался долг. Соответственно, если гасить кредит частично-досрочно, то есть уменьшать тело долга, то можно экономить и на страховке.
Частичное досрочное погашение выгоднее делать в начале срока ипотеки, так как в каждом ежемесячном платеже заложена часть тела долга и процентов, говорит Громова. В первую половину срока ипотеки вы платите больше процентов, а во вторую — наоборот, тело долга.
Например, если вы брали ипотеку на 15 лет и выплачивали ее уже десять лет, то нужно внимательно изучить, нужно ли вам частичное досрочное погашение, сказала финансовый консультант. Допустим, что ваш ежемесячный платеж ₽15 тыс., тогда ₽13 тыс. может идти на погашение тела долга и только ₽2 тыс. — на проценты.
Громова посоветовала регулярно смотреть график выплат по ипотеке, а если вы делаете дополнительные выплаты — то в обновленный график. Нужно уточнить в банке, где его можно найти. Некоторые кредитные организации публикуют их в мобильных приложениях, другие — в личном кабинете на сайте банка. В графике нужно обратить внимание на состав ежемесячных выплат — какая в них доля тела долга и сколько занимают проценты.
Где найти деньги, чтобы больше платить по ипотеке?
Подработка
По мнению Красновой, в первую очередь нужно постараться сократить расходы. Кроме того, можно поискать дополнительные источники дохода, например — найти подработку. По ее мнению, в очень многих профессиях есть возможность поискать, как еще дополнительно заработать денег, чтобы поскорее погасить ипотеку.
«Из своего личного опыта могу сказать, что когда я взяла ипотеку, то свои ежемесячные расходы сократила в три раза. Ну и, соблюдая все условия, про которые я сказала выше, ипотеку я выплатила за два года», — рассказала Краснова.
Карты с кешбэком
Громова отметила, что есть и другие способы найти дополнительные средства на досрочную выплату кредита. Например, можно использовать карты с кешбэком, однако подбирать их нужно тщательно.
«В принципе все карты с кешбэком направлены на то, чтобы мы больше тратили. Но, тем не менее, бывают интересные программы. Например, топливный кешбэк. Ведь ты все равно тратишь на бензин. По этой карте что-то возвращаешь каждый месяц и можно закидывать эти деньги на частичное досрочное погашение», — сказала она.
Налоговые вычеты
Финансовый консультант полагает, что обязательно нужно прибегать к налоговым вычетам. Например, на расходы на образование, лечение, инвестиции . Кроме того, один раз можно получить вычет за покупку недвижимости. Максимальная сумма, к которой можно применить такой вычет, составляет ₽2 млн. То есть вам могут вернуть не более ₽260 тыс. (13% от ₽2 млн), даже если квартира стоила ₽3 млн или больше. Помимо этого, существует вычет на проценты по ипотеке, по которому можно вернуть до ₽390 тыс.
Однако нужно учитывать, что не все имеют право на налоговый вычет. Он полагается тем, кто получает доход, облагаемый НДФЛ в 13%. Например, работает по найму или официально сдает квартиру и платит этот налог.
Продажа ненужного
Другой способ заработать на выплаты по ипотеке — продать ненужное на площадках объявлений. В любой семье появляются вещи, которые со временем не нужны — детские игрушки, кроватки, пеленальные столики, одежда, полагает Громова.
«Люди покупают просто все, какие-то вещи невероятные, которые просто в голову не придет, что можно купить и продать», — рассказала она.
Выплаты и пособия
На погашение ипотеки также можно направить выплаты и пособия, если они вам жизненно не необходимы. Например, в 2020 году государство выплачивало средства семьям с детьми, а также потерявшим работу из-за пандемии коронавируса.
«Это деньги, которые мы не зарабатывали, мы на них не рассчитывали, просто государство решило нам эти деньги дать. Поэтому, считаю, эти деньги надо либо инвестировать, либо ими погашать долги, кому что актуальнее. Можно поделить сумму пополам: 50% — на инвестиции, 50% — на долги», — считает Громова.
Финансовый консультант также посоветовала узнать, какие региональные льготы и выплаты вам полагаются, если у вас есть дети. Информацию можно узнать в кол-центре местного МФЦ либо в Фонде соцстрахования.
Громова рассказала, что когда у нее родился третий ребенок, она получила региональную выплату в Санкт-Петербурге в размере около ₽100 тыс. Деньги перевели на карту. Эти средства она направила на частичное досрочное погашение ипотеки. Есть и другие выплаты многодетным семьям. «Я, например, как многодетная получаю еще каждый месяц на карту часть денег, которые предназначены на оплату коммунальных услуг за квартиру. То есть в Питере много таких льгот. И это, конечно, нужно знать», — добавила она.
Анализ событий, «распаковка» компаний, портфели топ-фондов — в нашем YouTube-канале
Как быстро погасить ипотеку
Любой заемщик, оформивший жилищный кредит, задумывается о том, как быстро закрыть ипотеку. Ссуда оформляется на долгие годы, часто на 15-25 лет, и каждый месяц клиент вынужден отдавать банку значительную часть своего бюджета. Поэтому, конечно, хочется расквитаться с долгом как можно быстрее. И способы есть.
Рассмотрим, как быстро погасить ипотеку, все доступные методы. Если применить их комплексно, то реально можно сократить время гашения на несколько лет, а то и больше. Эта и другая важная информация для ипотечных заемщиков на Бробанк.ру.
- График погашения ипотеки
- Периодическое частичное досрочное погашение
- Расчеты выгоды от частичного гашения
- Как быстро погасить ипотечный кредит с помощью маткапитала и детей
- Использование налогового вычета
- Как быстро закрыть ипотеку (все методы сразу)
График погашения ипотеки
Если рассматривать, как погасить ипотеку быстрее, то тут все банально — чтобы кредит быстрее закончился, необходимо оперативнее его погашать. При оформлении жилищной ссуды заемщик получил график платежей, который обязан соблюдать. Согласно нему он вносит каждый месяц на счет определенную сумму.
Стандартное гашение предполагает растягивание бремени на 15-25 лет, некоторые берут ипотеку и на все 30 лет. Но не обязательно соблюдать установленный порядок гашения, можно платить, опережая его, тогда и гашение будет более оперативным. Погасить ипотеку получится быстрее.
Чаще всего ипотека погашается аннуитетными, равными по размеру платежами, такой график и будем рассматривать.
Допустим, наш потенциальный заемщик взял ипотеку в размере 3 000 000 рублей (именно столько ушло в кредит), договор с банком заключил на 15 лет под 11% годовых. При таком раскладе получаем (используем для расчета ипотечный калькулятор):
- ежемесячный платеж — 34 097 рублей;
- переплата процентами — 3 137 000 рублей.
Несмотря на низкие ставки, переплата по ипотеке всегда существенная. Как видно на примере, заемщик процентами отдает даже больше, чем ушло в кредит. То есть на эти деньги можно было бы купить 2 аналогичные квартиры. Поэтому естественно, что хочется сэкономить.
Периодическое частичное досрочное погашение
Тут все банально — если хочешь закрыть ипотеку быстрее, ищи дополнительные источники дохода, и все полученные “лишние” средства клади на кредитный счет. По закону заемщик может делать частичное досрочное погашение кредитов хоть каждый месяц.
То есть, если по графику вы должны вносить 34 097 рубля (как в расчетах выше), то можно класть больше, 40 000, и излишки будут направляться на уменьшение основного долга. А именно на него начисляются проценты: чем меньше основной долг, тем меньше переплата.
Минус — каждый раз, планируя совершить частичное закрытие, заемщик вынужден обращаться в банк и писать заявление, причем заранее. Это не совсем удобно. Упростил процедуру Сбербанк, он позволяет оформлять такую процедуру через Сбербанк Онлайн, что удобно. Возможно, и другие ипотечные банки последуют этому примеру для облегчения жизни заемщиков.
Большинство банков просят писать заявление на частичное досрочное гашение минимум за 14 дней до ближайшей даты списания платежа. В этот день операция и будет выполнена.
Расчеты выгоды от частичного гашения
Допустим, наш потенциальный заемщик решил выплатить ипотеку быстрее, используя вариант частичного гашения. Кроме основных ежемесячных платежей он каждый квартал кладет на счет дополнительные 20 000 рублей, которые удалось сэкономить или дополнительно заработать.
Обычно после частичного гашения раньше срока банки видоизменяют график, сокращая размер ежемесячного платежа, но оставляя при этом прежний срок гашения. Лишь малая часть компаний позволяет сделать наоборот — сократить срок и сохранить размер платежа.
В итоге будем рассматривать первый вариант — сохранение срока, так как он практически всегда и допускается банками.
Делать заемщик это начал сразу после того, как оформил ипотеку, то есть первое частичное досрочное гашение провел через 3 месяца после заключения с банком договора. Рассматриваем все тот же пример, приведенный выше, то есть ежемесячный платеж — 34 097, переплата — 3 137 000. Что получаем в итоге за год, как изменится график:
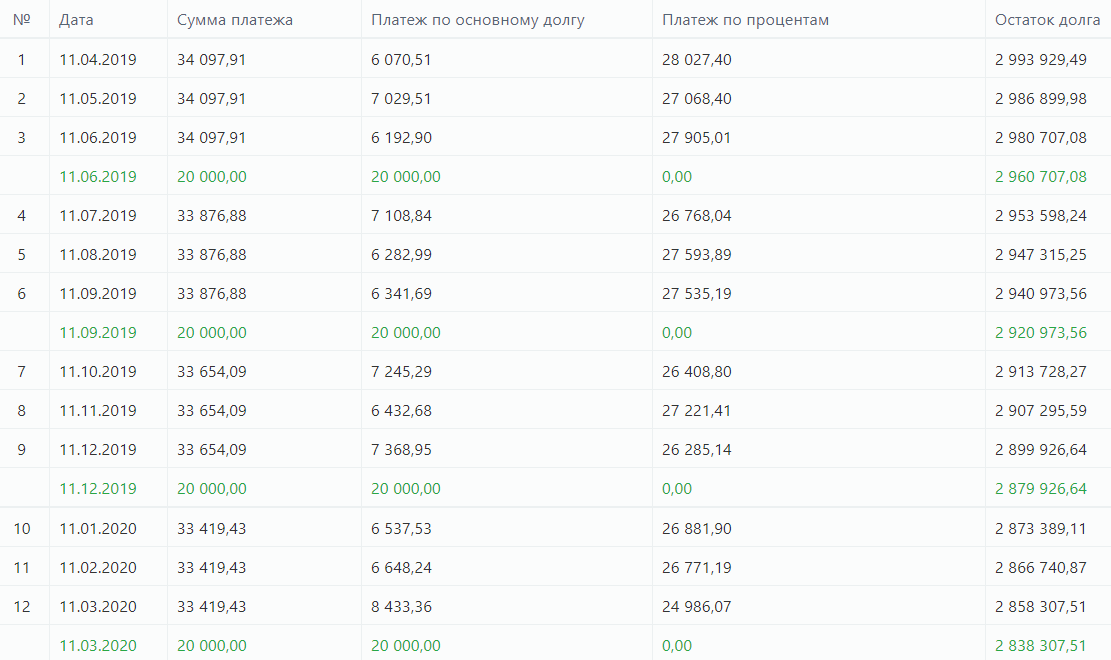
За год будет выполнено 4 частичных досрочных погашения, ежемесячный платеж сократится с 34 097 до 33 181 рублей, то есть почти на 1000 рублей.
- по итогу второго года платеж сократится до 32 219;
- по итогу третьего — 31 213;
- к концу пятого — 29 129;
- к концу десятого — 22 322. Сэкономленные на ежемесячных платежах деньги заемщик решил класть на счет также для частичного гашения, то есть вносит ежеквартально дополнительно не 20 000, а 30 000 рублей;
- к концу 12 года таким образом ежемесячный платеж снизится до 15 726 руб;
- к концу 13-го — 10 704. Для досрочного погашения нужно 212 400 рублей. Эти деньги можно накопить за счет уменьшения ежемесячных платежей в течение последних лет.
В итоге выплата сократится на 2 года, человек уменьшит переплату примерно на 600 000 — 700 000 рублей. И в целом такая схема не будет особо обременительной для бюджета, дополнительные затраты составляют примерно 6500 в месяц. А если учесть инфляцию, то с каждым годом эта сумма будет казаться все более назначительной.
Как быстро погасить ипотечный кредит с помощью маткапитала и детей
Обычно ипотеку берут молодые люди или семьи, поэтому практически всегда за срок действия кредита появляются дети. Начиная с 2020 года, материнский капитал полагается семьям, начиная уже с 1 ребенка (рожденного, после 1 января 2020 г.). Соответственно, полученную субсидию в размере 466 000 рублей можно направить на частичное досрочное погашение ипотеки.
- первые два года семья отдает по 34 097 рублей в месяц;
- начиная с третьего года, за счет частичного гашения ссуды маткапиталом платеж сократится до 28 474, то есть на существенные 5600 рублей. Если использовать этот излишек для периодического частичного гашения, срок выплаты можно сократить примерно на 2 года;
- пусть семья не делает больше частичных гашений, но в ней через 3 года (по итогу пятого года срока жизни ипотеки) появляется еще один ребенок, который дает право на получение дополнительного маткапитала в 150 000 рублей. Платеж сокращается до 26 420;
- семья решается на третьего ребенка, а по новому закону в этом случае ей будет полагаться 450 000 рублей, которые можно потратить на досрочное гашение ипотеки. Допустим, третий ребенок родился по итогу 10-го года выплаты ссуды. Ежемесячный платеж сократится до 16 634 рубля.
Если при этом делать частичные досрочные гашения хотя бы в невысоком темпе за счет уменьшения ежемесячных оплат, срок выплаты можно существенно сократить.
Использование налогового вычета
Рассматривая, как погасить ипотеку быстрее и выгоднее, нельзя не указать и на возможность получения налогового вычета. Любой человек, купивший недвижимость, может по закону вернуть часть уплаченного налога НДФЛ. А если речь именно об ипотеке, то в расчет берется не только цена квартиры, но и уплаченные банку проценты. Более подробная информация о налоговых вычетах в материале — Имущественный налоговый вычет: как вернуть до 1 300 000 руб.
- максимальная сумма налогового вычета при ипотеке — 260 000 за саму квартиру и 390 000 за проценты, уплаченные банку;
- вернуть можно 13% от цены квартиры и столько же от уплаченных процентов, но не больше установленного максимального предела;
- если наш заемщик купил квартиру ценой в 3 300 000 рублей и переплатил процентами 3 130 000, он может вернуть по 13% от этих сумм, то есть предельно допустимые 260 000 за саму квартиру тоже предельные 390 000 за проценты.
Возвращение подлежит уплаченный заемщиком подоходный налог. Например, если его зарплата — 80 000 ежемесячно до налогообложения, за год он получил 1 004 000 рублей. С этого дохода он уплатил налог НДФЛ 13% на сумму 135 200. Эти деньги и можно вернуть, обратившись в ФНС.
Возвраты можно оформлять каждый год, пока право не исчезнет, не будет достигнут максимальный предел. В нашем случае это 260 000 + 390 000, то есть 650 000 рублей. И каждый раз, получая вычет, нужно направлять его на частичное закрытие ссуды.
Если ипотеку получала семья, налоговый вычет могут оформлять оба заемщика.
Как быстро закрыть ипотеку (все методы сразу)
Анализируя, как закрыть ипотеку быстрее, не нужно останавливаться только на каком-то одном варианте. На сегодня есть инструменты, которые помогут заемщику оперативнее справиться с погашением ссуды. Нужно применять их все, тогда реально платить ипотеку не начальные 15, а 10 лет.
- если применять налоговый вычет и каждый раз вносить полученные деньги на счет для частичного гашения (по 1 350 000 в год до достижения суммы в 690 000), то к концу 5-го года ежемесячный платеж сократится с 34 097 до 25 337;
- если кроме этого на второй год действия ипотеки семья получить право на маткапитал и использует его в счет гашения кредита, то по итогу 5-года платеж снизится до 19 748 рублей;
- если по итогу пятого года в семье появится второй ребенок, они получат дополнительный маткапитал в 150 000 рублей. Платеж снизится до 17 681 руб;
- при рождении третьего ребенка семья получит от государства 450 000, тогда 151-м месяце (12 лет 7 мес. при оформлении на 15 лет) она сможет полностью досрочно погасить ипотеку.
Все приведенные в материале расчеты не являются публичной офертой. Рассмотрена конкретная ситуация, в каждой отдельной цифры будут разные.
Возможности быстрее гасить ипотеку есть, причем это можно делать даже не за счет собственных средств. Только за счет налогового вычета и маткапитала можно существенно уменьшить общий размер ипотечного кредита и закрыть его оперативнее. А если при этом делать и просто дополнительные досрочные гашения за счет вливания своих денег, дело пойдет еще быстрее.
Если рассматривать, как лучше гасить ипотеку, то важно делать это по графику, не совершая нарушений, чтобы не сделать его еще более дорогим. Если появились “лишние” деньги — кидайте их на ипотеку, оформляйте частично-досрочное. И используйте все положенные вас субсидии.
Досрочное погашение ипотеки. Как выгоднее и быстрее рассчитаться с банком
Средний срок ипотеки в России — 18,1 года. Но по статистике заемщики возвращают долги банкам быстрее. В среднем ссуды закрывают за 7–9 лет, и делают это при помощи досрочного погашения. Но досрочное погашение это не обязательно возврат долга раньше срока, указанного в договоре — заемщик может уменьшить сумму ежемесячного платежа.
Разбираемся, выгодно ли отдавать деньги банку раньше срока, какие есть варианты досрочного погашения ипотеки, и что делают перед тем, как перечислить средства.
Заемщик имеет право погасить ипотечный кредит раньше срока. Фото: s3bank.ru
Можно ли погасить кредит за квартиру досрочно
Закон не ограничивает заемщика в праве погасить ипотеку досрочно. Банк, в свою очередь, не может запретить перечислить весь долг раньше положенного срока или выплатить в определенный период больше денег, чем положено по договору.
Когда ипотечная система начинала работать в России, условия договоров не всегда позволяли выгодно возвращать деньги раньше установленного срока кредита. Например, банк мог в договоре указать, что при досрочном погашении накладывается штраф. В таких ситуациях досрочное погашение рассматривали как возврат ссуды с нарушением сроков, прописанных в договоре. Сумма штрафа могла быть такой, что заемщику выгоднее было погашать ипотеку в срок. Иногда при досрочном погашении банк требовал сразу выплатить всю сумму с учетом процентов, рассчитанных по подписанному договору, и переплата не уменьшалась.
Закон, который регулирует оформление кредитов и их выплату, изменился. С 2011 Гражданский кодекс РФ предоставляет право погашать ипотеку досрочно и защищает заемщика, который хочет это сделать. Но нужно выполнить условие — сообщить об этом банку не менее чем за 30 дней. По желанию банк может устанавливать меньший срок, указывая его в кредитном договоре.
Есть банки, которые можно уведомить только при личном визите в отделение. Но многие финансовые организации наладили удаленную систему погашения. После направления уведомления любым из способов нужно просто перечислить деньги, чтобы в назначенный день они были на счету банка.
Возвращая ссуду раньше срока, нужно обращать внимание на условия, которые прописаны в договоре. Они касаются сроков направления уведомления, особенностей пересчета нового графика. При оформлении кредита лучше сразу узнать, на каких условиях можно отдать банку деньги досрочно.
Досрочное погашение ипотеки: выгодно ли это заемщику?
Основное преимущество досрочного погашения кредита — уменьшение суммы переплаты. При оформлении кредита заранее рассчитывается размер процентов, которые заемщик выплатит в процессе погашения долга. Чаще всего кредит погашают с помощью аннуитетных платежей. При аннуитетных платежах заемщик перечисляет банку одинаковую сумму в течение всего периода возврата денег. Но состав этой суммы разный. Ежемесячная выплата состоит из процентов по ссуде и тела займа. Причем в первые годы погашения ссуды заемщики больше выплачивают процентов и меньше тела кредита. К середине срока значения сравниваются. В конце срока заемщик уже перечисляет меньше процентов по долгу и больше тела кредита. Поэтому чем раньше кредит будет погашен, тем больше денег можно сэкономить.
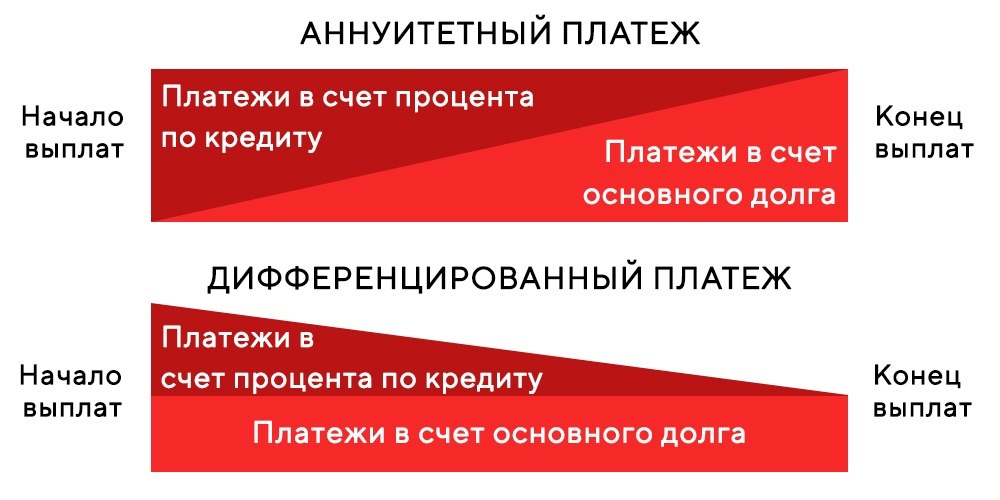
Большинство ипотечных кредитов заемщики погашают аннуитетным способом. Фото: icqinfo.ru
Досрочное погашение кредита не влияет на кредитную историю. В базе кредитных историй будет указана информация о том, что заемщик погасил ссуду без просрочек по платежам.
Условия досрочного погашения
Условия, на которых заемщик может раньше срока перечислить деньги, указаны в договоре. Основное из них — уведомление банка о том, что будут внесены деньги раньше срока. У некоторых банков установлены короткие сроки такого периода, например, 3 дня. Максимальный срок периода не может превышать тот, который прописан в Гражданском кодексе РФ — 30 дней.
Если заемщик хочет погасить кредит раньше срока, согласованного при оформлении ипотеки, банк имеет право взымать комиссию. Размер такой комиссии также должен быть указан в договоре.
Досрочное погашение – способы возврата денег
Есть два способа:
- Частичное погашение. Это досрочная выплата, после которой кредит полностью не закрывается. У заемщика остается долг, но он становится меньше. В зависимости от условий кредитного договора и пожеланий собственника квартиры можно сократить срок выплаты ипотеки или уменьшить сумму ежемесячного платежа.
- Полное погашение. Используя такой способ, банку возвращают все деньги — и тело кредита и проценты. После полного погашения владелец жилья снимает обременение и может распоряжаться объектом, как хочет. Пока ипотека не выплачена, заемщик ограничен в своих действиях. Например, нельзя продавать недвижимость, дарить ее, выделять в ней доли. Многие банки накладывают запрет на регистрацию людей в квартире, за исключением близких родственников владельца, сдачу в аренду, перепланировку — на это нужно получать разрешение от финансовой организации.
Выгоду от досрочного погашения ипотеки можно посчитать на кредитном калькуляторе. Фото: psinshoko.ru
Сокращение срока выплаты ипотеки при частичном погашении
Если использовать такой способ, банк уменьшает срок, в течение которого нужно вернуть оставшийся долг. Это, в свою очередь, уменьшает процент по кредиту, и заемщик в итоге переплачивает меньше. Выбирая такой вариант, собственник квартиры продолжает перечислять в банк ежемесячно сумму, прописанную в кредитном договоре — меняется дата, в которую долг будет возвращен.
Закон не запрещает досрочно погашать кредит несколько раз. Можно еще уменьшить срок выплаты, перечислив банку деньги сверх суммы ежемесячного платежа.
Пример сокращения срока выплаты: в банк обращается собственник квартиры, который еще 7 лет должен выплачивать долг, перечисляя ежемесячно 22 тыс рублей. Он досрочно вносит 500 тыс. рублей, и после пересчета ежемесячная сумма остается такой же, но срок погашения сокращается — кредит будет выплачен через 5 лет.
Уменьшение ежемесячных платежей по ипотеке при частичном погашении
Этот вариант предполагает сохранение срока, в который кредит нужно выплатить, но уменьшение суммы ежемесячного платежа.
Пример: в банк обращается владелец ипотечной квартиры, который каждый месяц перечисляет 17 тыс рублей. Отдавать деньги по кредиту нужно еще 5 лет. Он вносит по договоренности с банком 210 тыс рублей. После пересчета срок возврата долга остается 5 лет, но каждый месяц нужно перечислять 13 тыс рублей.
При частичном досрочном погашении уменьшают срок возврата кредита или ежемесячную сумму перечислений. Фото: twitter.com
Комбинированный вариант частичного погашения
При таком способе сокращается срок выплаты кредита и уменьшается ежемесячная сумма. Одновременно это сделать нельзя: сначала используют один способ, затем — второй, комбинируя их. Заемщик может внести средства сверх ежемесячного платежа досрочно, уменьшив сумму взносов. После этого он продолжает выплачивать первоначальную суму, прописанную в договоре, но уже сокращая срок платежей.
Например, собственник квартиры по договору перечисляет 15 тыс рублей каждый месяц. Платить ему осталось 3 года. Он вносит 330 тыс. рублей, и банк уменьшает ежемесячный платеж до 10 тыс. рублей. Но заемщик все равно выплачивает ежемесячно 15 тыс. рублей, каждый раз уменьшая сроки погашения кредита. Такой способ удобен, если наступают временные финансовые трудности — заемщик просто выплачивает каждый месяц уменьшенную сумму платежа.
Как оформить погашение ипотеки раньше срока
Для этого заемщик уведомляет о своем желании банк, выбирает способ погашения кредита и снимает обременение, если погашение было полным.
Уведомляем банк
Нельзя просто перечислить средства банку, чтобы досрочно погасить ссуду. Они не пропадут, но будут просто лежать на банковском счету. Банк будет ежемесячно снимать сумму, которую заемщику необходимо погашать каждый месяц. Запрет списывать со счета больше, чем указано в кредитном договоре, прописан в законе. Чтобы финансовая организация приняла деньги в качестве досрочного платежа, нужно сообщить ей об этом и указать сумму, которая будет внесена.
Используют один из двух способов, при помощи которых сообщают о желании досрочно погасить ссуду: личный визит в отделение банка или направление заявки через интернет.
При личном визите заемщик пишет заявление и несет его в банк. При желании его можно направить заказным письмом. Не нужно писать заявление в свободной форме — у каждого банка есть единый бланк, который используют для уведомления о намерении досрочно погасить кредит. Его можно взять в отделении финансовой организации или скачать на сайте.
В заявлении указывают:
- ФИО и паспортные данные заявителя;
- номер ипотечного договора и дату, на которую он заключен;
- какое будет погашение — полное или частичное;
- при частичном погашении его форму — сокращение срока или уменьшение ежемесячно перечисляемой суммы;
- способ, с помощью которого банк предоставит новый график платежей при частичном погашении;
- сумму, которая будет внесена.
Заявление о досрочном погашении пишут на специальном бланке банка. Фото: www.raiffeisen-media.ru
Заемщику не обязательно обращаться в то отделение банка, где была оформлена ипотека. Но это должен быть один и тот же регион. Если кредит оформляли в одном регионе, а нужно его погасить в отделении другого, сначала переводят ипотеку в новый регион. После того, как ипотека будет переведена, направляют заявку на досрочное погашение.
Онлайн погашение. Для удобства клиентов многие финансовые организации предлагают услугу погашения в режиме онлайн. Ее можно использовать, если в банке у заемщика оформлена кредитная или дебетовая карта. Перечень действий может отличаться в зависимости от того, в каком банке получена ипотека. В общих случаях заемщик:
- В личном кабинете банка выбирает опцию досрочного погашения кредита.
- Выбирает счет, откуда банку поступят деньги.
- Указывает, когда деньги будут перечислены.
- Вводит сумму, которая будет внесена. Банки часто устанавливают ограничения на минимальный размер средств, которые можно внести. Например, у Сбербанка это 30 % от суммы ежемесячного платежа.
- Оформляет заявку.
- Проверяет правильность введенных данных и окончательно подтверждает заявку.
Банк может ограничивать максимальную и минимальную сумму погашения при подаче заявки через интернет. Фото: expertbankov.ru
Вносим деньги на счет
Если деньги будут перечисляться из другого банка — не того, где оформлена ипотека, нужно перевести сумму больше досрочного взноса. Это связано с тем, что банки взымают дополнительную комиссию за перевод денег между счетами разных финансовых организаций.
Дату погашения можно выбрать любую, но банки могут определять такие условия:
- сумма при частичном погашении списывается только в дату очередной выплаты по долгу;
- сумма средств при полном погашении списывается в любую дату, указанную собственником ипотечной квартиры.
Важно, чтобы сумма для досрочного погашения попала на счет не позже даты, указанной в заявлении. Иногда заемщик подает заявку, но в назначенный день средства не перечисляет. Большинство банковских организаций в таком случае просто аннулируют заявку, и клиент выплачивает долг на условиях, прописанных в договоре. Но может быть и по-другому: когда подается заявка на полное погашение обязательства, банк пересматривает условия выплаты кредита. Если заемщик не сможет по каким-либо причинам перечислить необходимую сумму в срок, с назначенной даты платежа будет считаться просрочка по кредиту и взыматься пеня. Такая ситуация может возникнуть не только по вине заемщика — в некоторых случаях платеж идет несколько дней. Поэтому лучше перевести сумму на несколько дней раньше срока, а в назначенный день банк спишет сумму.
Получаем подтверждение от банка о частичном досрочном погашении
Если средства вносят, чтобы погасить ипотеку частично, банк после их перечисления со счета должен направить заемщику новый график. В нем будет прописан измененный срок возврата долга или меньшая сумма ежемесячного платежа. Если график не прислали, нужно обратиться в банк — такой документ подтверждает, что сумма получена банком и условия выплаты кредита изменились.
Снимаем обременение при полном погашении кредита
Когда заемщик погашает весь долг, нужно снять обременение с квартиры или дома, который покупали за деньги банка. Отметка об обременении стоит в выписке из ЕГРН. Чтобы ее убрать, обращаются в Росреестр.
Многие финансовые организации снимают обременение сами — лучше уточнить этот момент перед тем, как направлять заявку на досрочное погашение. Если банк сам снимает обременение, он должен уведомить о том, что такая процедура началась. Позднее банк сообщает о том, что обременение снято. Уведомлять заемщика могут сообщениями на телефон, в личный кабинет или другим способом, оговоренным с клиентом.
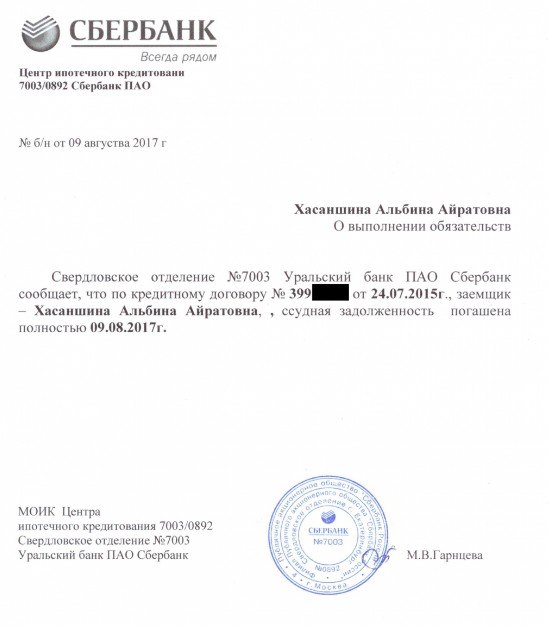
Полное погашение обязательства подтверждает справка, выданная банком. Фото: www.restate.ru
Если банк сам не снимает обременение, заемщик обращается в Росреестр. Непосредственно в отделение Росреестра идти не нужно — заявление направляют через МФЦ. С собой нужно принести:
- документы, подтверждающие личность всех, на чье имя будет зарегистрировано право собственности;
- документ, который подтверждает возникновение права собственности на жилье. Это может быть договор купли-продажи, договор долевого участия в строительстве;
- справку от банка, которая подтверждает снятие обременения. Дополнительно приносят закладную, если ее оформляли. Если закладной не было, для подтверждения того, что обременение снято, в МФЦ вместе с собственником квартиры приходит сотрудник банка. Он подтверждает, что кредит погашен.
Снять обременение можно в удаленном режиме. Но для этого у собственника ипотечной недвижимости должна быть электронная подпись. Если она есть, нужно зайти на сайт Росреестра, оформить заявление, внести необходимые данные и заверить все электронной подписью.
После снятия обременения собственник объекта может проверить, изменились ли данные в реестре. Бесплатно это делают на сайте Росреестра. Для этого заходят в раздел получения сведений об объектах и вводят адрес недвижимости, ее кадастровый или условный номер. Еще информацию по снятию обременения получают из справки, которую заказывают на сайте Росреестра. Она стоит 400 рублей.
Материнский капитал для досрочного погашения ипотеки
Закон позволяет использовать средства, выделенные государством, для частичного погашения ипотечного кредита или выплаты всей суммы, которую собственник квартиры должен банку.
Чтобы использовать маткапитал для погашения ипотеки, нужно подать заявление в ПФР. Фото: tamala.pnzreg.ru
Чтобы использовать маткапитал для погашения кредита, нужно:
- Взять справку в банке о том, что для покупки квартиры оформлен кредит.
- Собрать документы и передать их в ПФР. Кроме справки из банка нужны СНИЛС и паспорт, договор купли-продажи или ДДУ, выписка из ЕГРН и сертификат на маткапитал. В некоторых случаях не обязательно идти в ПФР. Многие банки сами направляют заявку от имени клиента.
- Подать заявку на досрочное погашение.
- После перевода средств получить обновленный график платежей при частичном погашении или снять обременение при полном.
По закону в недвижимости, которую купили с использованием материнского капитала, необходимо выделить доли детям и супругу. Сделать это нужно не позже 6 месяцев после снятия обременения с объекта.
Возвращается ли страховка при досрочном погашении ипотеки
При получении кредита заемщик оформляет страховку. Страховка бывает обязательная и добровольная.
Обязательное страхование — имущественное. Оно рассматривает ситуации, при которых недвижимость разрушается или ей причиняется вред, снижающий стоимость.
Добровольное страхование бывает жизни и здоровья заемщика или титула. В первом случае страхование защищает при условии, что заемщик умер или потерял трудоспособность. Вторая ситуация рассматривает случаи, когда появляются люди, претендующие на право собственности в купленной недвижимости.
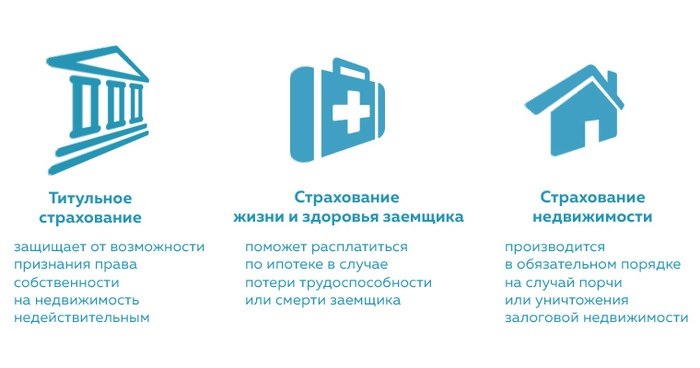
При оформлении ипотеки применяют несколько видов страхования. Фото: www.papabankir.ru
Сроки заключения страховых договоров могут быть разными — от 1 года до всего срока погашения кредита. Если полис страхования прекращает действие раньше срока погашения кредита, его продлевают.
Если кредит погашают раньше, можно потребовать у страховой компании возврат денег за неиспользованную страховку. Исключение — ситуации, когда страховой случай уже наступил.
Чтобы деньги за страховой полис вернули, нужно:
- Обратиться в компанию, с которой заключен страховой договор. Надо принести паспорт, заявление на расторжение договора, страховой полис и справку о погашении кредита из банка.
- Дождаться решения страховой компании. Оно должно быть направлено не позднее 10 дней с момента обращения.
- Получить деньги. Сумма, которую страховая компания вернет, рассчитывают исходя из того, сколько времени осталось до окончания действия полиса.
Иногда страховая компания отказывает в выплате. В таком случае собственник квартиры может обратиться в суд, чтобы защитить свои права.
Как определить, стоит ли погашать ипотеку
Заемщикам не всегда просто решить, выгодно ли досрочно погашать ипотеку. Чаще всего принимают во внимание:
- срок кредита и возраст заемщика. Если кредит выплачивать еще долго, а к концу его погашения заемщику будет 60-65 лет, лучше обратиться в банк и подать заявку на предварительное погашение. Нельзя гарантировать, что через много лет у заемщика будет стабильное место работы с хорошей зарплатой. Но это не значит, что в 30 лет не стоит уменьшать срок кредита, до погашения которого осталось 3 года. Если есть деньги и нет планов использовать их по-другому назначению, досрочное погашение — выгодное решение;
- необходимость оформления другого кредита. Бывает, купив квартиру в ипотеку, заемщик хочет еще приобрести машину, но тоже с помощью банка. Если есть средства и возможность закрыть один кредит, это будет выгоднее. Так можно получить новый займ на более выгодных условиях. А если направить заявку на автокредит с действующей ипотекой, условия предоставления ссуды на машину будут менее выгодными;
- возможность воспользоваться целевой помощью государства. Например, способов использования материнского капитала мало, и один из них — улучшение жилищных условий. По статистике чаще всего маткапитал тратят именно на покупку недвижимости, внося первоначальный взнос за ипотеку или погашая кредит досрочно;
- необходимость продать квартиру. Для продажи недвижимости снимают обременение. А снять его можно только после того, как кредит погашен. Есть варианты продажи недвижимости, с которой обременение не снято. Но для этого нужно получить разрешение банка. Еще желающих купить квартиру под обременением мало — покупателя найти тяжелее;
- желание сделать перепланировку. Чтобы перенести стены, пробить окно, разделить одну комнату на две, нужно получить разрешение от банка. Финансовые организации дают разрешение не всегда — перепланировка может снизить стоимость квартиры. Собственнику недвижимости приходится ждать, пока ипотека будет закрыта в срок, или погашать долг раньше.
Чтобы сделать перепланировку в ипотечной квартире, нужно согласие банка. Фото: apb1.ru
Досрочное погашение ипотеки в СберБанке
Досрочное погашение ипотеки в СберБанке можно проводить периодически, когда появились дополнительные средства. Постоянная выплата жилищного займа сверх графика позволяет значительно сэкономить на переплате. Чем быстрее закрыт долг, тем меньше процентов придется погасить заемщику. В Сбере можно проводить частичную досрочку или выплатить всю оставшуюся сумму за одну операцию.
Условия ипотеки в СберБанке
У Сбера рекордное количество программ ипотечного кредитования. В линейке продуктов представлены такие варианты, как семейная, с государственной поддержкой, на вторичное жилье, на покупку квартиры в новостройке. Условия могут значительно разниться в зависимости от предложения. В среднем параметры жилищного займа подразумевают:
- Годовую процентную ставку. Значение стартует с 5,3 процента. Обычно ставка по договору составляет 10-12 процентов в год ;
- Сумму к выдаче. В зависимости от варианта можно получить от 6 до 100 миллионов рублей . Сумма зависит от дохода клиента, его кредитного рейтинга, региона нахождения;
- Первоначальный взнос. Составляет 10-20 процентов от стоимости недвижимости. Есть варианты без первого взноса;
- Срок погашения. Полностью рассчитаться нужно в течение 30 лет. Зная, как быстро погасить ипотеку в СберБанке, можно ускорить расчеты и сэкономить.
СберБанк: погашение ипотеки
Выплачивать жилищный кредит можно различными способами. Доступные варианты:
- По графику. Средства нужно вносить согласно плану, выданному банком;
- Досрочно. Клиент может осуществлять полное или частичное погашение ипотеки в Сбере по своему желанию.
При выплате по графику конечная переплата будет максимальной. Если обращаться к досрочке, то итоговая стоимость жилья может существенно снизиться.
Отрицательные и положительные стороны досрочки по ипотеке в Сбере
Рассматривая, как правильно закрыть ипотеку в СберБанке, стоит остановиться на преимуществах и недостатках метода. Фактически у досрочки всего один минус: заемщику потребуются дополнительные средства для внесения платежа вне графика . Не все могут позволить себе оплачивать внушительную сумму каждый месяц дополнительно к основным взносам. Плюсов значительно больше, именно:
- это положительно сказывается на кредитном рейтинге;
- избавляет от рисков, связанных с вероятной потерей дохода в будущем на короткий или продолжительный период;
- помогает значительно сократить затраты на приобретение жилья;
- уменьшает финансовую нагрузку;
- после полного погашения можно проводить любые операции с недвижимостью без согласования с банком.
Когда выгодно гасить ипотечный кредит досрочно?
Погашение ипотеки в СберБанке в формате досрочки можно проводить хоть с первого платежа. Чем раньше и больше заемщик вносит в рамках операции, тем выгоднее для него самого. Однако есть и определенные правила. Например, по кредитам с аннуитетными платежами лучше проводить досрочку в первую половину срока. Тогда экономия на процентах будет максимальной. Если оплата проводится в виде дифференцированных платежей, то досрочное внесение позволит сократить еще и ежемесячную нагрузку.
Как подать заявку в СберБанк о досрочном погашении?
Для расчета потенциальной выгоды по досрочному погашению ипотеки в СберБанке можно использовать калькулятор. Подать заявку можно:
- Лично в офисе. Основанием для приема заявления выступает паспорт. Оператор сам составит запрос на нужную сумму, а клиенту останется только подписать документ;
- Через интернет-банк. Удобнее использовать онлайн-кабинет, в котором легко подать заявку самостоятельно.
Как вносить деньги?
В назначенный день на счету должно хватать средств на оплату по графику и на саму досрочку. Иначе оплата не будет подтверждена банком. Как внести деньги на счет:
- Через банкоматы и терминалы;
- В кассе. Проведение операции доступно по паспорту через операциониста;
- Переводом. Перечислить средства можно из другого банка по реквизитам. Также подобные транзакции осуществляют салоны связи и почтовые отделения.
Частичное погашение ипотеки в СберБанке
Для того, чтобы внести деньги с максимальной выгодой, важно знать тип кредитной программы.
Аннуитетная оплата
В данном варианте платежи одинаковы в течение всего срока погашения. Корректируется лишь соотношение тела кредита и начисленных процентов. Частичная досрочная выплата будет направляться на тело кредита, что сократит итоговую переплату;
Дифференцированные платежи
Сумма ежемесячной оплаты меняется от выдачи к окончанию в меньшую сторону. Это связано с тем, что доля тела кредита всегда одинакова, а проценты начисляются на оставшуюся сумму.
При выборе варианта досрочки можно сократить срок или уменьшить последующие платежи. Если конечной целью выступает экономия, то нужно сокращать срок. Если важно уменьшить ежемесячную нагрузку, то следует воспользоваться досрочкой для минимизации дальнейших платежей.
Полное погашение ипотечного кредита
Операция проводится однократно и предполагает досрочное погашение долга, актуального на конкретную дату. Полная досрочка также осуществляется на основании заявления. Банк рассчитает размер выплаты и примет запрос от клиента.
Что делать после досрочного погашения?
После выплаты долга следует провести определенные процедуры. Что делать после полного досрочного погашения ипотеки в Сбере:
- выделить доли детям, если проводилось досрочное погашение ипотеки материнским капиталом;
- обратиться за снятием обременения;
- заказать справку о погашении ипотеки в СберБанке;
- вернуть остаток страховой премии.
Как снять обременение после выплаты ипотеки СберБанка?
Снять обременение можно самостоятельно, обратившись в МФЦ или Росреестр. В большинстве случаев банк сам подает документы в уполномоченные органы, поэтому клиент может не решать данный вопрос.
Заключение
Погасить ипотеку досрочно всегда выгоднее, чем следовать графику. Можно вносить хотя бы небольшие суммы сверх плана, что уже положительно скажется на финансовой ситуации. Подать заявку можно в отделении или через онлайн-кабинет.